






-
규모에서 부가가치 중심으로: 중국 펫 경제의 구조적 변화와 트렌드
- 트렌드
- 중국
- 광저우무역관
- 2026-11-02
- 출처 : KOTRA
-
반려인 68%가 '가족 구성원'으로 인식, 건강관리 및 정서 소비로 확대
AI·사물인터넷(IoT) 접목을 통한 진단·건강관리 서비스 스마트화
지난 8월 19~23일 상하이 신국제박람센터에서 제28회 아시아 펫 전시회(亚洲宠物展览会, Pet Fair Asia)가 열렸다. 전시 면적 32만㎡에 2,600여 개 업체가 참가한 이번 전시에서 눈에 띈 것은 AI를 접목한 제품이었다. 항저우 즈총후둥커지(杭州智宠互动科技)의 실시간 반려동물 언어 번역기 '멍샤오이(萌小译)'는 저장대 동물과학대학과 협력해, 500만여 건의 행동 데이터를 알리바바 통이첸원(通义千问) 모델로 학습시켜 고양이의 감정을 20종, 개의 감정을 10종으로 구분한다. 6월 1일 내놓은 첫 물량 1만 2,000대는 보름 만에 모두 판매됐다. 상하이 쑹장에 위치한 Catlink는 기존 자동 고양이 화장실에 카메라와 VLA(Vision-Language-Action) 대형모델을 결합해 고양이 얼굴·행동 인식과 AI 문진 기능을 구현했고, 식사와 음수, 배변 기록을 앱으로 통합해 제공한다. 급식·청소를 대신하는 '자동화' 수준에 머물던 펫테크 기기가 개체의 상태를 인지하고 분석하는 '스마트화' 단계로 넘어가고 있는 것이다.
이런 제품이 나오는 배경에는 반려동물의 위상 변화가 있다. 반려동물을 '가족 구성원'으로 여기는 인식이 자리 잡으면서, 소비의 중심도 먹이고 재우는 기본 영역을 넘어 건강관리와 정서적 교감으로 확장됐다. 펫 경제(宠物经济)는 이처럼 반려동물의 생애주기 전반에 걸친 수요를 아우르는 산업으로, 사료와 용품부터 의료, 서비스, 관련 기술까지 포괄한다. 그 핵심은 반려동물에 대한 애착이 직접적인 소비로 이어지고, 이것이 하나의 산업으로 확고히 자리 잡았다는 점이다.
시장 현황
이러한 변화는 소비 수치로도 확인된다. 《2026년 중국 반려동물 산업 백서(소비편)(2026年中国宠物行业白皮书(消费报告))》에 따르면 2025년 중국 도시 지역의 개·고양이 소비시장 규모는 3126억 위안으로 2024년 대비 4.1% 증가했다. 이 가운데 반려견 관련 소비가 1606억 위안으로 3.2%, 반려묘 관련 소비가 1520억 위안으로 5.2% 늘어났다. 2028년에는 전체 규모가 4050억 위안에 이르고, 반려묘 시장(2184억 위안)이 반려견 시장(1923억 위안)을 앞서게 될 것으로 전망된다.
<중국 도시 지역 반려동물(개·고양이) 소비시장 규모(단위: 억 위안)>
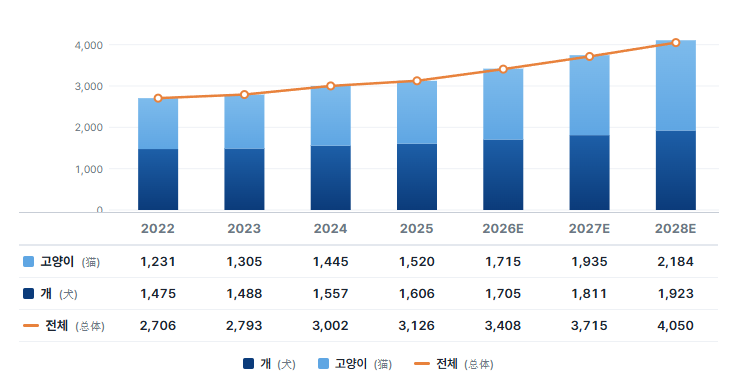
[자료: Petdata(派读), 《2026年中国宠物行业白皮书(消费报告)》]
중국 펫 경제 규모는 이미 3000억 위안 선을 넘어섰다. 기존 개·고양이 시장은 고급화·세분화 방향으로 빠르게 재편되고 있으며, 파충류와 조류로 대표되는 이색 반려동물(异宠) 분야가 100억 위안대 신규 수요를 만들어내고 있다. 경쟁 방식도 단일 제품의 판매량을 늘리던 방식에서, 개체당 소비 가치를 제고하는 방향으로 변화하고 있다.
2026년 소동물(小宠) 소매시장 규모는 120억 위안을 넘어서고 연간 성장률도 15%를 웃돌 것으로 예상된다. 이 가운데 온라인 시장 규모가 80억 위안 이상을 차지한다. 반려새는 소동물 온라인 시장에서 가장 큰 세부 분야로 자리 잡았고, 파충류 시장은 규모는 아직 작지만 성장 속도가 빠르다.
반려새 시장의 80%는 앵무새가 차지하며, 여러 마리를 함께 기르는 경우가 많다. 입문용으로는 주로 사랑앵무(虎皮鹦鹉)를 선택하고, 전반적으로는 모란앵무(牡丹)와 왕관앵무(玄凤)에 대한 선호도가 높다. 포유류 소동물은 햄스터와 토끼가 주류이고 팬시랫(花枝鼠)과 친칠라(龙猫)가 뒤를 잇는다. 양서·파충류 중에서는 게코·도마뱀류(守宫/蜥蜴)와 거북이의 인기가 높다.
<중국 소동물 사육 모습>
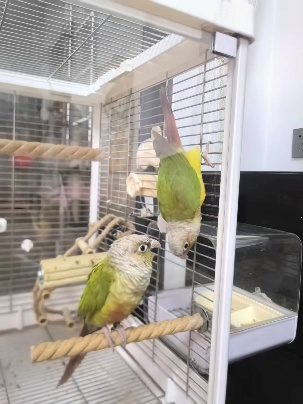
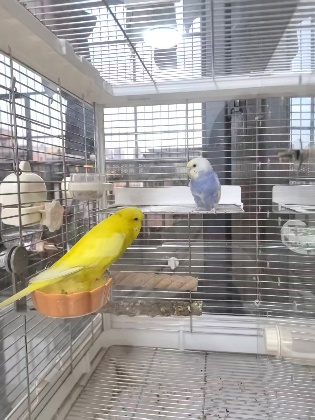
[자료: 광저우무역관 자체 촬영]
반려동물 소비 구조는 사료·간식과 용품을 중심으로 형성되어 있다. 사료·간식이 39%, 용품이 26%로 둘을 합치면 전체 소비의 약 3분의 2를 차지하며, 의료가 25%, 서비스가 10%로 뒤를 잇는다. 사료(主粮) 시장이 탄탄한 기반을 유지하는 가운데 용품 소비가 빠르게 성장하고 있다. 특히 외출 용품과 홈 용품, 장난감의 성장세가 두드러지는데, 이는 반려동물이 일상의 다양한 순간을 함께하게 되면서 소비 형태가 정서적 만족과 경험 중심으로 확장되고 있음을 의미한다. 건강보조제(保健品)의 꾸준한 성장세 역시 건강관리의 초점이 '질병 치료'에서 '사전 예방'으로 옮겨가고 있음을 보여준다.
<반려동물 시장 소비 구조>
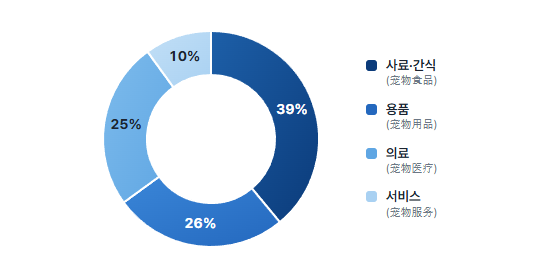
[자료: apa Institut(亚宠研究院)]
반려동물 용품의 주요 구매 경로는 온라인(68.1%)이다. 온라인에서는 Tmall·Taobao(天猫/淘宝)와 JD.com(京东)에 대한 선호도가 여전히 높아, 반려동물 소비가 이커머스 중심으로 자리 잡았음을 보여준다. 오프라인에서는 펫숍(49.9%)과 동물병원(41.3%)이 전문성과 즉시성을 갖춘 구매 접점 역할을 하고 있다. 처방식 사료(处方粮)나 의약품처럼 전문적인 상담이 필요한 상품, 급하게 구해야 하는 상품이 주로 이 경로를 통해 판매된다. 이어 오프라인 대형마트 25.6%, 라이브커머스 18.9%, 전문 분양소(犬猫舍) 15.2% 순이다.
<중국 반려동물 용품 구매 채널 선호도(%, 복수 응답)>
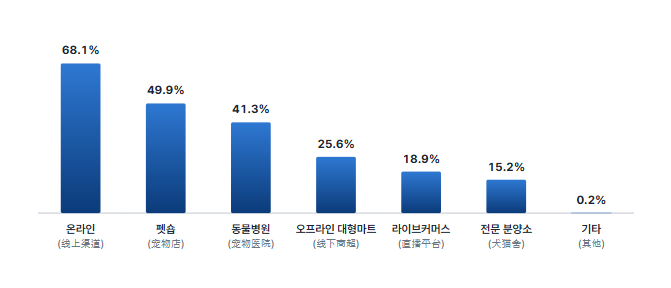
[자료: luo1818.com(炼丹炉)]
새로운 반려인 세대를 중심으로 반려동물을 단순한 소유물이 아닌 가족 구성원으로 받아들이며 정서적으로 교감하는 경향이 뚜렷해지고 있다. 이러한 인식 변화는 과학적 양육(科学养宠)과 동물복지에 대한 사회적 관심을 높였고, 반려동물을 대하는 사회 전반의 태도도 우호적으로 바뀌고 있다. 이에 발맞춰 도심 쇼핑몰 등 주요 상업시설도 반려동물 동반 이용 수칙(宠物公约)을 제정하고 부대 시설을 확충하며 전용 활동 공간을 마련하고 있다. 과거 '출입 금지' 중심이던 공간 운영 기조가 '동반 입장 환영'으로 전환되고 있는 것이다.
<광저우 시내 펫 프렌들리 쇼핑몰>
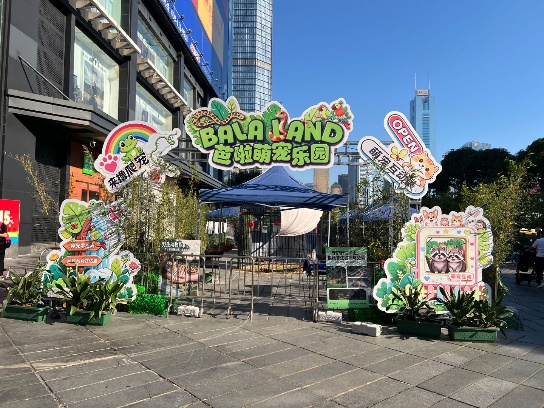
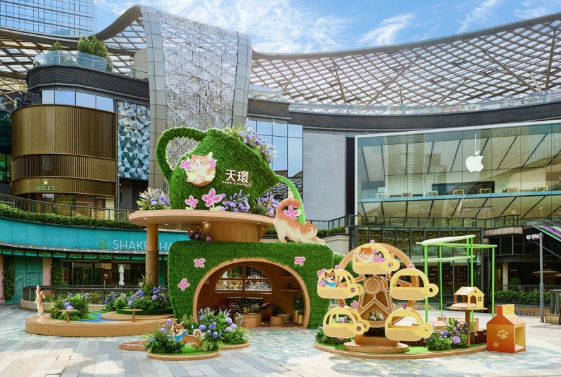
[자료: 광저우무역관 자체 촬영]
반려동물 양육 과정에서 겪는 고충도 갈수록 다양해지고 있다. 고질적인 '진료비 부담(看病贵)'이 여전히 1위를 차지하는 가운데 '집안 물건 훼손(宠物拆家)' 문제도 크게 증가했다. 이는 의료와 행동 관리가 지금 가장 시급한 과제임을 보여주며, 특히 행동 문제가 부각되는 것은 훈련 서비스와 관련 용품 시장의 수요가 그만큼 크다는 뜻이기도 하다.
반면 상품 품질 불만이나 동반 외출의 어려움 같은 기존 애로사항은 눈에 띄게 줄어, 전반적인 반려동물 양육 환경이 크게 개선되었음을 알 수 있다. 대신 '분양 사기(买宠上当)'와 '이웃 간 갈등(邻里矛盾)'이 새로운 문제로 떠올랐다. 반려동물 양육이 점차 사회적 마찰과 거래 위험으로 이어지면서, 앞으로는 반려동물 분양(活体交易) 기준을 명확히 마련하고 공동주택 차원에서 갈등을 관리하는 일이 핵심 과제가 될 것으로 보인다.
관련 정책
중국 당국은 펫 경제 소비를 새로운 성장 동력으로 육성하는 한편, 산업의 규범화와 건전한 성장을 위해 관련 정책을 마련하고 있다. 주요 조치는 반려견 관리, 사료 원료·품질 관리, 라이브커머스 판매 규범 등 세 가지로 나뉜다.
<중국 반려동물 산업 관련 정책·법규>
분류
시기
정책명
내용
반려견
관리
2026.1
(시행)
치안 관리 처벌법
(治安管理处罚法) 개정
(반려견 관련 조항)
- 처벌 수위 상향(벌금 상한 1,000위안으로 인상) 및 행정구류 처분 신설
- 맹견 사육, 안전조치 미흡으로 인한 상해 등 처벌 대상 확대
반려동물
사료
2026.3
사료 원료 목록
(饲料原料目录) 개정
(제1028호 공고)
- 원료 83종 신규 등재, 10종 삭제, 173종 수정(총 등재 원료 약 600종)
- 곤충 유래 원료(건조 곤충 분말 등) 및 효소 분해 원료 신규 편입
2026.4
2026년 사료 품질안전
관리감독 업무 방안
(2026年饲料质量安全监管工作方案)
- 원료 구매부터 생산·가공, 라벨 표시, 온라인 판매에 이르는 전 유통 단계 품질·안전 종합 관리 감독
라이브커머스 규범
2026.2
(시행)
라이브커머스
관리감독 방법
(直播电商监督管理办法)
- 반려동물 업계 라이브방송 전 과정에 준법 감독 기준 적용
- 징동(JD.com): 전국 최초 '온라인 반려견·반려묘 거래 표준' 발표
- 더우인(抖音) 이커머스: 불량 반려동물 판매 및 분양(劣质活体) 특별 단속 시행
[자료: apa Institut(亚宠研究院)]
경쟁 동향
중국 펫 경제 산업은 선도 상장사와 신생 기업, 그리고 이종 산업의 대기업들이 잇달아 진입하며 다원화된 경쟁 구도를 형성하고 있다. 업계는 단순한 외형 확장 위주의 과거 성장 방식에서 벗어나 본격적인 수익성 경쟁 국면에 진입했으며, 이에 따라 기업 간 실적 격차도 점차 벌어지는 추세다. 그 배경에는 대외 무역 환경 변화와 원자재 가격 상승 같은 외부 요인뿐만 아니라, 기존의 OEM 수출 모델에서 자체 브랜드 내수 판매로 사업 전략을 전환하는 과정에서 발생하는 어려움이 작용하고 있다. 산업 경쟁이 치열해지고 외부 진입도 늘어나면서, 펫 경제는 점차 브랜드 파워, 연구개발(R&D), 공급망 역량 중심의 경쟁 단계로 접어들고 있다.
현재 중국 펫 산업의 전반적인 경쟁 구도는 '시장은 거대하나 지배적 기업은 없는(大市场、小龙头)' 파편화된 양상을 보이고 있다. 그러나 선도 기업들이 자체 브랜드를 강화하면서 시장 집중도가 빠르게 높아지고 있으며, 이에 따라 중소 브랜드의 입지는 점차 좁아질 것으로 예상된다. 앞으로 펫 산업은 다수 기업이 경쟁하던 기존 구도에서 벗어나, 소수 상위 기업이 주도하는 시장과 세분화된 틈새시장이 공존하는 형태로 재편될 전망이다.
<중국 펫 경제 산업 주요 기업>
기업명
주요사업 및 특징
Gambol Pet Group
(乖宝宠物)
- 반려동물 사료 분야 선두 기업
- Myfoodie(麦富迪), Fregate(弗列加特) 등 브랜드 보유
- OEM에서 자체 브랜드로 전환 성공
Tianyuan Pet Group
(天元宠物)
- 중국 반려동물 용품 분야 선도 기업
- Wanpy(顽皮), ZEAL 등 브랜드 보유
- 해외 여러 지역에 생산기지를 두고 있으며 수출·해외 사업 비중이 높음
Yuanfei Pet Toy Products
(源飞宠物)
- 반려동물 산책 용품(리드줄·하네스 등) 글로벌 주요 공급사
- 주요 제품은 산책 용품, 간식 등이며 해외 시장에 주력
Luscious Pet Food
(路斯股份)
- 반려동물 육포 간식 주력
- 가성비 제품으로 경쟁 우위 확보
Peidi
(佩蒂股份)
- 반려동물 덴탈껌(咬胶) 및 식품 주력
- 덴탈껌 세부 분야 글로벌 시장 점유율 1위
- Jueyan(爵宴) 등 자체 브랜드 보유
[자료: 중상산업연구원(中商产业研究院)]
시사점 및 전망
중국의 인구 고령화(60세 이상 3억 1000만 명 돌파)와 1인 가구 증가(9045만 가구) 현상이 뚜렷해지면서, 반려동물을 '정서적 대체재(情感替代载体)'로 삼으려는 수요가 빠르게 증가하고 있다. 전체 반려인의 68%가 반려동물을 가족 구성원으로 인식하는 가운데, 핵심 소비층인 Z세대(90·00년대생)는 전체 양육 인구의 66% 이상을 차지하며 타 세대보다 객단가도 약 40% 높은 수준이다. 이는 펫 시장을 뒷받침하는 '정서적 소비' 기반이 안정적으로 자리 잡았음을 보여준다.
이에 따라 현지 소비 트렌드는 천연 원료 및 처방식 위주의 '고급화'와 AI 진단, 자동 급식기 등을 활용한 '스마트화' 방향으로 발전하고 있다. 특히 AI, 사물인터넷(IoT), 블록체인 등 첨단 기술이 질병 진단, 이력 추적, 기기 연동 등에 폭넓게 적용되며 서비스 효율과 소비자 경험이 향상되고 있다. 기술 역량이 시장 진입 장벽이자 기업의 핵심 경쟁력으로 작용하면서, 산업 전반도 더욱 정교하고 체계적으로 변화하는 추세이다.
현지 펫 용품 선도기업 T사의 위(虞) 대표는 광저우무역관과의 인터뷰에서 "중국의 펫 경제는 이제 정서적 교감과 체험, 사람 간의 관계까지 아우르는 복합 산업으로 변화했다"며, "향후 시장 성장은 단순한 사육 두수 증가가 아닌, 반려동물 한 마리당 소비 가치를 얼마나 창출하느냐에 달려 있다"고 설명했다.
중국 펫 시장 진출을 고려하는 우리 기업은 전체 시장 규모 확대에만 의존하기보다, 프리미엄 제품과 세분화된 시장을 공략할 필요가 있다. 단품 수출에 머물지 않고 동물 의료, 행동 훈련, 맞춤형 건강관리 등 서비스와 결합한 사업 모델을 모색하는 동시에, 현지 유통망 및 새롭게 정비되는 규제 환경에 유연하게 대응할 수 있는 진출 전략이 필요하다.
자료: Petdata(派读) 《2026년 중국 반려동물 산업 백서(소비편)(2026年中国宠物行业白皮书(消费报告))》, apa Institut(亚宠研究院), luo1818.com(炼丹炉), 상산업연구원(中商产业研究院), 광명망(光明网), 광저우일보(广州日报), 중국경영보(中国经营报), thepaper(澎湃新闻), KOTRA 광저우무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (규모에서 부가가치 중심으로: 중국 펫 경제의 구조적 변화와 트렌드)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
싱가포르 냉동식품 시장동향, 간편식 수요와 제품 다양화에 주목
싱가포르 2026-11-03
-
2
멕시코 아이스크림 시장, 익숙한 디저트에서 새로운 경험으로
멕시코 2026-11-02
-
3
미국 장난감 시장의 새로운 주인공으로 떠오른 성인 소비자
미국 2026-11-03
-
4
‘버티기’ 대신 ‘갈아타기’ 나선 독일 자동차부품 업계, 사업 재편 4대 전략
독일 2026-11-03
-
5
중국 저장성 지역 소비시장 확대 속 항저우 K-소비재 판촉전 참관기
중국 2026-11-02
-
6
중국 샴푸 시장 동향
중국 2026-11-02