






-
중국 샴푸 시장 동향
- 상품DB
- 중국
- 창사무역관
- 2026-11-02
- 출처 : KOTRA
-
제품 구매 시 브랜드나 가격보다 제품 효능과 적합성을 우선 고려
중국 로컬 브랜드, 차별화된 원료와 브랜드 스토리 및 온라인 콘텐츠를 활용한 경쟁력 강화
상품명 및 HS CODE
<샴푸 HS CODE>
HS CODE
품목
330510
샴푸
[자료: 관세법령정보포털]
시장동향
중국 샴푸 시장은 소비자의 두피 건강에 대한 관심이 높아지면서 기본적인 세정 중심에서 기능성 관리 중심으로 변화하고 있다. 과거에는 모발 세정과 비듬 제거, 피지 조절 등이 주요 구매 요인이었으나, 최근에는 두피 진정 및 모발 강화와 손상 개선 등 개인의 두피와 모발 상태를 고려한 기능성 제품에 대한 수요가 확대되고 있다.
중국 시장조사업체 아이미디어리서치(iiMedia Research)에 따르면, 중국의 모발관리 제품 시장 규모는 2017년 510억7000만 위안에서 2025년 691억700만 위안으로 꾸준히 성장한 것으로 나타났다. 향후에도 성장세가 이어지면서 2029년에는 817억8000만 위안에 달할 것으로 전망된다.
<2017-2029 중국 모발관리 제품 시장 규모 및 전망>
(단위: 억 위안)
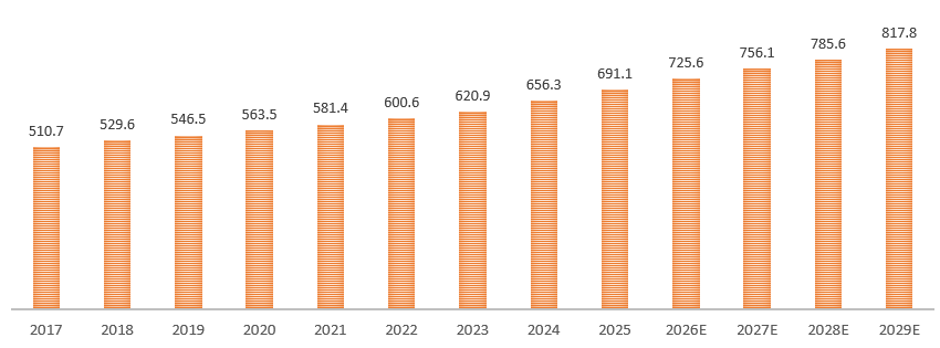
* 해당 통계는 샴푸를 비롯한 관련 모발 관리 제품을 포함한 시장 규모임
[자료: 아이미디어리서치(iiMedia Research)]
샴푸 판매시장에서도 원만한 성장세가 확인되고 있다. 중국 시장분석업체 주첸중타이(久谦中台)에 따르면, 티몰(天猫), 더우인(抖音), 징둥(京东) 등 3개의 주요 전자상거래 플랫폼의 2025년 샴푸 총 판매액은 165억 위안으로 집계되었으며, 2023~2025년 사이 연평균 11.4% 증가한 것으로 나타났다.
이러한 시장 확대는 중국 소비자의 모발 건강관리 인식과 세분화된 관리 수요 증가 등이 영향을 미친 것으로 분석된다. 특히 소비자들은 제품의 기능과 사용 경험을 중시하는 등 프리미엄 제품에 대한 관심도가 높아지고 있으며, 중국 모발관리 시장의 고급화·전문화를 이끌고 있다.
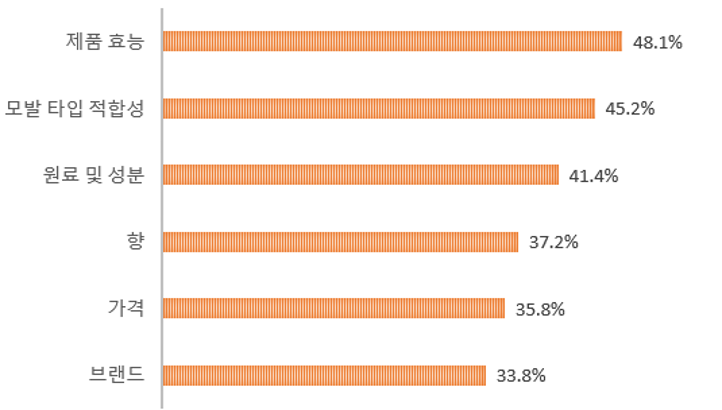
소비자들의 샴푸 구매 기준에서도 기능과 품질을 중시하는 경향이 나타나고 있다. 중국 시장조사업체 아이미디어리서치(iiMedia Research)에 따르면, 샴푸 구매 시 가장 중요하게 고려하는 요소는 제품 효능(48.1%)으로 나타났다. 이어 모발 타입 적합성(45.2%), 원료 및 성분(41.4%), 향(37.2%), 가격(35.8%) 순으로 조사됐다. 이는 중국 소비자들이 브랜드나 가격보다 제품의 실제 효능과 자신의 모발 상태에 적합한지를 더욱 중요하게 고려하고 있음을 보여준다.
<2025년 중국 소비자의 샴푸 구매 시 주요 고려 요소>
[자료: 아이미디어리서치(iiMedia Research)]
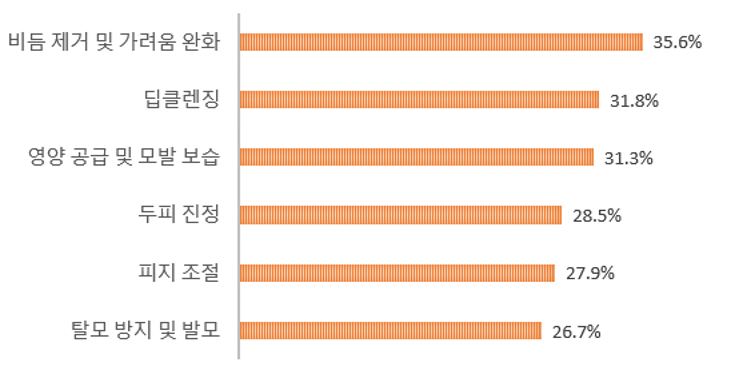
샴푸에 기대하는 기능도 다양하게 나타났다. 비듬 제거 및 가려움 완화(35.6%)에 대한 선호도가 가장 높았으며, 딥클렌징(31.8%), 영양 공급 및 모발 보습(31.3%), 두피 진정(28.5%), 피지 조절(27.9%) 등이 뒤를 이었다. 탈모 방지 및 발모 관련 기능에 대한 선호도도 26.7%로 나타나 기본적인 세정 기능 외에도 두피와 모발 건강을 관리하려는 소비 수요가 확인됐다.
<2025년 중국 소비자의 샴푸 구매 시 선호하는 기능>
[자료: 아이미디어리서치(iiMedia Research)]
이 외에도 최근 중국 샴푸 시장에서는 모발 볼륨 유지, 탄력 강화, 끊어짐 개선 등 세분화된 기능성 제품에 대한 관심이 높아지고 있다. 중국 시장분석업체 주첸중타이(久谦中台)에 따르면, 2023~2025년 중국 주요 전자상거래 플랫폼에서는 '가늘고 힘없는 모발(细软塌)', '쉽게 끊어지는 모발(脆弱易断)', '쉽게 빠지는 모발(易掉发)'과 관련된 제품의 평균 판매액이 연평균 각각 17.1%, 22.0%, 21.0% 증가한 것으로 나타났다. 이는 소비자들의 모발관리 수요가 단순한 세정에서 벗어나 개인의 모발 상태에 맞춘 전문적인 관리로 확대되고 있음을 보여준다.
경쟁동향
중국 샴푸 시장은 글로벌 브랜드들이 시장을 주도하고 있는 가운데 중국 로컬 브랜드들의 제품 차별화와 온라인 유통채널을 활용한 경쟁력 강화가 눈에 띄고 있다. 특히 온라인 플랫폼별 소비자 특성과 마케팅 방식에 따라 브랜드 간 경쟁구도에도 차이가 나타나고 있다.
제품 검색과 구매를 중심으로 운영되는 타오바오(淘宝)에서는 케라스타즈, 팬틴, 로레알 등 글로벌 브랜드들이 판매 상위권을 차지하며 경쟁 우위를 유지하고 있다. 반면 숏폼 영상과 라이브커머스를 중심으로 운영되는 더우인(抖音)에서는 중국 로컬 브랜드와 신흥 브랜드의 성장세가 두드러지고 있으며, 그 중 반무화톈(半亩花田), 한슈(韩束) 등 일부 로컬기업은 높은 판매 증가율을 기록하고 있다.
이 같은 차이는 브랜드 집중도에서도 확인된다. 즈싱컨설팅(知行咨询)에 따르면, 상위 5개 브랜드의 시장점유율(CR5)은 타오바오가 22.5%, 더우인이 12.5%로, 더우인의 브랜드 집중도가 상대적으로 낮았다. 이는 타오바오에서는 기존 브랜드의 인지도와 소비자 신뢰도가 경쟁 우위로 작용하는 반면, 더우인에서는 콘텐츠 확산력과 라이브커머스를 활용한 마케팅이 신규 브랜드의 시장 진입과 성장에 유리하게 작용하기 때문으로 분석된다.
<2025년 타오바오(淘宝) 헤어케어 브랜드 점유율 TOP 20>
순위
브랜드명
국가
점유율(%)
증감률(%)
1
케라스타즈(Kérastase, 卡诗)
프랑스
8.4
8.5
2
팬틴(Pantene, 潘婷)
스위스
5
-1.8
3
로레알(L'Oréal, 欧莱雅)
프랑스
4.6
2.1
4
헤드앤숄더(Head & Shoulders, 海飞丝)
미국
2.9
5.9
5
오프앤릴랙스(Off & Relax)
일본
1.6
71.5
6
슈바르츠코프(Schwarzkopf, 施华蔻)
독일
1.4
-12.5
7
로레알 프로페셔널(L'Oréal Professionnel)
프랑스
1.4
15.0
8
웨이터쓰(维特丝)
중국
1.3
-19.3
9
클리어(CLEAR, 清扬)
이탈리아
1.3
-7.9
10
르네 휘테르(René Furterer, 馥绿德雅)
프랑스
1.3
22.6
11
스페스(Spes, 诗裴丝)
중국
1.3
13.2
12
비쉬(Vichy, 薇姿)
프랑스
1.2
59.1
13
펑화(Bee & Flower, 蜂花)
중국
1.2
-31.6
14
비달사순(Vidal Sassoon, 沙宣)
영국
0.9
-24.1
15
피노(Fino, 芬浓)
일본
0.9
59.9
16
차추(Kimtrue, 且初)
중국
0.8
-3.6
17
한팡우구(Five Cereal's, 韩方五谷)
중국
0.8
-3.8
18
이에이치디(EHD)
중국
0.8
64.0
19
모로칸오일(Moroccanoil, 摩洛哥油)
이스라엘
0.7
62.3
20
시세이도(Shiseido, 资生堂)
일본
0.6
64.4
주: 샴푸 단일 제품이 아닌 모발 세정·관리 제품을 포함한 통계임.
[자료: 즈싱컨설팅(知行咨询)]
<2025년 더우인(抖音) 헤어케어 브랜드 점유율 TOP 20>
순위
브랜드명
국가
점유율(%)
증감률(%)
1
케라스타즈(Kérastase, 卡诗)
프랑스
3.1
-7.0
2
허시(赫系)
중국
2.9
-6.7
3
창파샤오자이(长发小寨)
중국
2.2
55.2
4
팬틴(Pantene, 潘婷)
스위스
2.2
9.2
5
구란탕(固然堂)
중국
2.1
-4.2
6
헤드앤숄더(Head & Shoulders, 海飞丝)
미국
2.1
-8.1
7
로레알 파리(L'Oréal Paris, 巴黎欧莱雅)
프랑스
1.8
21.5
8
반무화톈(半亩花田)
중국
1.7
13,770.9
9
한슈(KANS, 韩束)
중국
1.7
1,322.4
10
오프앤릴랙스(Off & Relax)
일본*
1.5
75.1
11
거라쓰거(GELASIGE, 歌拉丝歌)
중국
1.5
80.9
12
르네 휘테르(René Furterer, 馥绿德雅)
프랑스
1.5
20.6
13
스페스(Spes, 诗裴丝)
중국
1.4
80.1
14
이에치디(EHD)
중국
1.4
329.7
15
양위안칭(养元青)
중국
1.3
31.2
16
타오미장(淘米匠)
중국
1.3
135.7
17
차추(Kimtrue, 且初)
중국
1.2
112.5
18
가오티야(GOTDYA, 高缇雅)
중국
1.2
-30.7
19
룽거숴(龙哥说)
중국
1.2
3.8
20
탄둥(弹动)
중국
1.1
-52.4
주: 샴푸 단일 제품이 아닌 모발 세정·관리 제품을 포함한 통계임.
[자료: 즈싱컨설팅(知行咨询)]
전통문화로 제품을 차별화한 창파샤오자이(长发小寨)
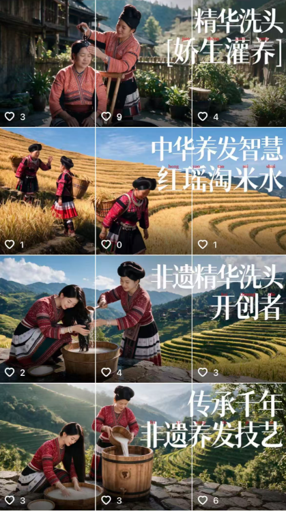
중국 로컬 샴푸 브랜드 창파샤오자이(长发小寨)는 지역 전통문화를 활용한 제품 차별화와 콘텐츠 중심의 온라인 마케팅을 결합해 성장한 사례다. 해당 기업은 중국 소수민족 훙야오족(红瑶族)이 전통적으로 사용해 온 쌀뜨물 발효 모발관리법을 제품 개발에 접목하고, 긴 머리로 유명한 현지 여성들의 생활문화를 브랜드 스토리로 활용해 차별화된 이미지를 구축하였다.
특히 더우인(抖音)에서 전통적인 모발관리 방식과 쌀뜨물 발효 과정을 짧은 영상으로 소개하고, 이를 라이브커머스와 연계해 소비자의 관심을 실제 구매로 연결하였다. 또한 전용 벼 재배지와 중국장발과학기술관(中国长发科技馆) 등을 통해 원료와 지역문화에 기반한 브랜드 이미지를 강화하였다.
이러한 전략을 바탕으로 2025년 연간 거래액(GMV)이 10억 위안을 돌파했으며, 전체 거래액의 80% 이상이 더우인에서 발생한 것으로 알려졌다. 즈싱컨설팅(知行咨询)에 따르면, 해당 브랜드의 2025년 더우인 모발 세정·관리 제품류의 판매액은 5억 400만 위안으로 전년 대비 55.2% 증가하며 동 분류 브랜드 중 3위를 기록한 것으로 나타났다.
창파샤오자이의 사례는 지역 고유의 원료와 전통문화를 활용한 제품 차별화, 소비자의 관심을 유도하는 스토리텔링, 콘텐츠와 구매를 연계한 온라인 마케팅이 중국 샴푸 시장에서 효과적인 경쟁전략이 될 수 있음을 보여준다.
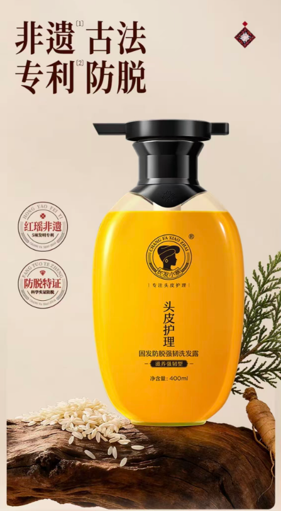
<창파샤오자이(长发小寨) 더우인 홍보 영상 및 제품 이미지>
[자료: 창파샤오자이(长发小寨) 더우인 공식계정]
유통구조
중국 샴푸 시장은 타오바오(淘宝), 징둥(京东), 더우인(抖音) 등 온라인 플랫폼과 대형마트, 화장품 전문점, 일반 소매점 등 오프라인 유통망을 통해 판매되고 있다. 최근에는 온라인 쇼핑이 보편화되면서 소비자들이 제품의 가격과 성분, 사용 후기 등을 비교하고 구매하는 경향이 확대되고 있으며, 온·오프라인 채널을 병행하는 소비 형태도 일반화되고 있다.
중국 시장조사업체 아이미디어리서치(iiMedia Research)의 조사에 따르면, 샴푸 구매 시 온라인과 오프라인을 모두 이용한다는 응답이 47.6%로 가장 높았으며, 오프라인만 이용한다는 응답은 27.7%, 온라인만 이용한다는 응답은 24.6%로 나타났다. 세부 구매 경로에서는 타오바오(淘宝)·징둥(京东) 등 종합 전자상거래 플랫폼이 가장 높았으며, 뒤를 이어 더우인(抖音) ·콰이서우(快手) 등 숏폼 플랫폼과 오프라인 대형마트 그리고 메이퇀(美团)·어러머(饿了么) 등 즉시 배달 위주인 온라인 슈퍼마켓 순으로 나타났다.
<2025년 중국 소비자의 샴푸 구매 주요 경로>
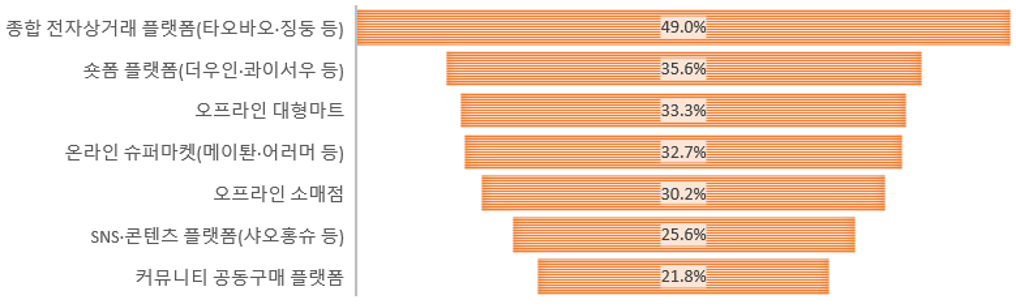
[자료: 아이미디어리서치(iiMedia Research)]
온라인 플랫폼은 제품 판매뿐 아니라 소비자의 구매 결정 과정에서도 중요한 역할을 하고 있다. 동 조사에 따르면, 샴푸 관련 주요 정보 획득 경로는 샤오홍슈(小红书)·웨이보(微博) 등 콘텐츠 공유 플랫폼(44.0%)과 더우인(抖音)·콰이서우(快手) 등 숏폼 플랫폼(40.4%), 비리비리(哔哩哔哩) 등 동영상 플랫폼(39.7%) 순으로 나타났다. 소비자들이 온라인 콘텐츠를 통해 제품 정보를 확인하고 구매 여부를 결정하는 만큼, 브랜드의 공식 판매채널 운영과 함께 소비자 후기 및 제품 정보 관리의 중요성도 높아지고 있다.
수입동향
중국의 샴푸(HS CODE 330510) 수입액은 2016년~2021년 사이 빠른 성장세를 보였으나, 2022년부터는 성장세가 둔화된 것으로 나타났다. 이는 ▲중국 내 경기 둔화와 소비심리 위축 ▲중국 로컬 브랜드의 품질·가격 경쟁력 강화 ▲더우인 등 온라인 유통채널을 통한 로컬 브랜드의 시장 확대 ▲소비자의 가격 민감도 상승 등이 복합적으로 작용한 것으로 분석된다. 이에 따라 2022년부터 2025년까지 중국의 샴푸 수입액은 연간 4~5억 달러 수준에서 비교적 안정적인 흐름을 유지하고 있는 것으로 나타났다.
<2016-2025 중국 샴푸 (HS CODE 330510 기준) 수입 현황>
(단위: 백만 불, %)
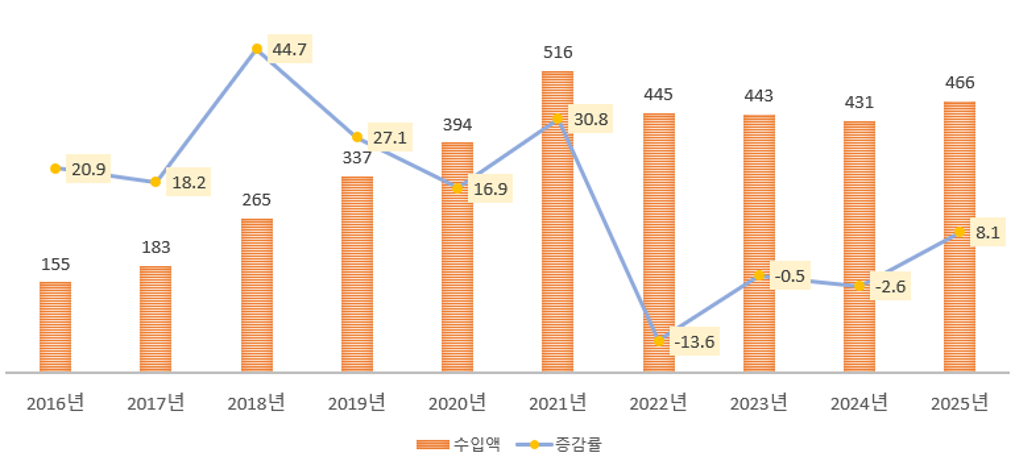
[자료: KITA]
2025년 중국의 주요 샴푸 수입국은 일본, 프랑스, 스페인 순으로 나타났으며, 한국은 5위를 기록했다. 한국으로부터의 샴푸 수입액은 2022년 5980만 8000달러에서 2025년 4569만 7000달러로 약 23.6% 감소하는 등 전반적인 하락세를 보였다.
<2022년-2025년 중국 샴푸 (HS CODE 330510 기준) 수입국 현황>
(단위: 천 불, %)
순위
국가명
2022년
2023년
2024년
2025년
수입액
수입액
수입액
수입액
증감률
1
일본
152,793
121,356
96,527
120,048
24.4
2
프랑스
51,463
54,479
59,273
66,455
12.1
3
스페인
43,078
52,510
62,109
59,602
-4.0
4
호주
35,543
55,691
57,447
46,646
-18.8
5
한국
59,808
51,885
55,362
45,697
-17.5
6
미국
29,885
26,472
25,115
28,292
12.7
7
독일
9,171
17,223
12,736
18,045
41.7
8
이탈리아
11,807
15,725
17,190
12,547
-27.0
9
싱가포르
699
2,587
2,777
10,610
282.1
10
태국
11,840
6,847
7,006
9,628
37.4
[자료: KITA]
관세율 및 인증
<중국 샴푸 수입관세율>
상품명
HS 코드
보통세율
한·중 FTA
최혜국세율(MFN)
샴푸
330510
150%
4.2%
3%
[자료: 중국해관]
샴푸는 중국에서 화장품으로 분류되어 국가약품감독관리국(NMPA)의 관리 대상이다. 일반적인 세정·관리용 샴푸는 수입 전에 일반화장품 비안(备案, 신고)을 완료해야 하며, 탈모 방지 등 특수 효능을 표방하는 제품은 특수화장품 등록(注册)을 받아야 한다. 해외 화장품 등록인 또는 비안인은 중국 내 책임자를 지정해야 하며, 제품 분류에 따라 다음 자료를 준비해야 한다.
- 등록·비안 신청서
- 제품 명칭 관련 자료
- 제품 성분
- 제품 적용 표준
- 중국어 라벨 및 판매 포장 샘플
- 제품 검사 보고서
- 제품 안전성 평가자료
- 효능 표시 평가 근거 요약
- 위탁 생산의 시, 위탁 관계 증명자료
중국 내 책임자는 제품의 등록·비안 업무와 이상반응 모니터링, 제품 회수 등을 지원하고 이에 상응하는 책임을 부담한다. 따라서 단순 대행 여부와 별개로 중국 내 책임자의 자격과 역할을 사전에 검토할 필요가 있다.
시사점
중국 샴푸 시장은 기본적인 세정 중심에서 벗어나 두피 진정, 손상모 관리, 모발 강화, 볼륨 유지 등 소비자의 두피·모발 고민에 맞춘 기능성 제품 중심으로 세분화되고 있다. 중국 소비자 역시 제품 구매 시 브랜드나 가격보다 제품 효능, 모발 타입 적합성, 원료·성분 등을 중요하게 고려하는 것으로 나타났다. 이에 따라 우리 기업은 범용 제품 중심의 경쟁보다는 특정 두피·모발 고민을 겨냥해 제품의 효능과 차별성을 명확하게 제시하는 전략이 필요하다.
또한 중국 로컬 브랜드가 차별화된 원료와 브랜드 스토리, 온라인 콘텐츠를 활용해 빠르게 성장하고 있다는 점도 주목할 필요가 있다. 우리 기업 역시 단순히 ‘한국산’ 이미지를 강조하기보다 한국산 원료, 제품 개발 기술, 두피·모발 연구 등 브랜드가 보유한 경쟁력을 구체적인 제품 효능과 연결해 현지 소비자에게 전달할 필요가 있다. 특히 제품이 어떤 두피·모발 고민을 해결하는지 쉽게 이해할 수 있도록 설명하고, 실제 사용 과정과 소비자 후기 등을 활용해 제품의 효과와 신뢰도를 뒷받침하는 것이 중요하다.
유통 및 마케팅 전략은 플랫폼별 소비자 행동과 특성에 맞춰 차별화할 필요가 있다. 타오바오(淘宝)·징둥(京东) 등 종합 전자상거래 플랫폼에서는 상세한 제품 정보와 소비자 후기, 브랜드 신뢰도를 바탕으로 검색·비교 구매 수요를 확보해야 한다. 반면 더우인(抖音)에서는 제품 시연, 사용 전후 변화, 실제 사용 경험 등을 영상과 라이브커머스 콘텐츠로 구현해 소비자의 관심을 구매로 연결하는 전략이 효과적이다. 샤오홍슈(小红书) 등 콘텐츠 플랫폼에서는 제품 성분과 사용법, 두피·모발 관리 정보, 소비자 후기 등을 지속적으로 축적해 제품 검색에서 구매까지 이어지는 소비 경로를 구축할 필요가 있다.
끝으로, 중국 소비자의 제품 선택 기준이 더욱 세분화되고 있는 상황에서 명확하고 상세한 제품 기능과 차별화된 제품 스토리, 플랫폼별 맞춤형 마케팅을 결합하는 것이 중국 시장에서 경쟁력을 확보하는 데 가장 중요할 것으로 전망된다.
자료: 관세법령정보포털, 아이미디어리서치(iiMedia Research), 주첸중타이(久谦中台), 즈싱컨설팅(知行咨询), 창파샤오자이(长发小寨), KITA, 중국해관, 중국 재정부, 중국 국가약품감독관리국(NMPA)
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (중국 샴푸 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
우주선 부품도 3D 프린팅으로... 인도 금속 적층제조(AM) 시장 분석
인도 2026-11-02
-
2
2026년 홍콩 드론 산업 정보
홍콩 2026-11-02
-
3
2026년 미국 항공우주산업 정보
미국 2026-11-02
-
4
미국 PVC 바닥재 시장동향
미국 2026-11-02
-
5
15억 초거대 인구를 연결하라, 인도 통신·네트워크 장비(TANE) 시장
인도 2026-11-02
-
6
일본, 태양광 패널 '대량폐기의 시대' 대비, 재활용 산업 체계 구축 중
일본 2026-11-02
- 이전글
- 다음글