






-
중국 수소 산업 발전 동향 및 중장기 시장 전망
- 경제·무역
- 중국
- 광저우무역관
- 2026-11-03
- 출처 : KOTRA
-
최근 5년 간 그린수소 누적 생산 능력 87배 확대
2030년 그린수소 시장 최대 1,143억 위안 전망
전 세계적으로 기후 위기 대응 기조가 강화되고, 이상기후 속 안정적인 에너지 공급에 대한 요구가 높아지고 있다. 이에 따라 화석연료를 대체하는 친환경 에너지 전환 과정에서, 에너지를 오염 없이 효율적으로 저장하고 운반할 수 있는 수소의 역할이 갈수록 주목받고 있다. 국제사회 역시 UN 주도하에 국가별 정책 도입, 표준 제정, 산업 현장 적용을 포괄하는 다층적 수소 발전 체계를 구축하고 있다. 각국은 지원 정책을 잇달아 발표하고 산업 기반을 정비하며 수소 밸류체인 전반의 기술 혁신과 상업화를 앞당기고 있다.
수소는 생산 방식에 따라 그레이수소(灰氢), 블루수소(蓝氢), 그린수소(绿氢)로 분류된다. 세 가지는 생산 과정에서 발생하는 탄소 배출량과 생산 비용, 기술 성숙도 측면에서 뚜렷한 차이를 보이고 있지만, 모두 글로벌 수소 산업 발전의 중요한 역할을 한다.
먼저 그레이수소는 기존 생산량이 많고 지리적 제약이 적으며 제조 비용이 저렴하다는 특징이 있다. 각 지역에서 수소 활용 기술을 시험하고 개선하는 데 활용하기 용이해, 단기적으로는 계속해서 주도적인 위치를 유지할 것으로 전망된다. 한편 블루수소는 화석연료로 수소를 생산하되 발생하는 탄소를 포집·활용·저장하는 방식이다. 기존 화석연료 산업에 큰 충격을 주지 않으면서 탄소를 점진적으로 줄이는 데 목적이 있어, 그레이수소에서 그린수소로 넘어가는 중간 다리(桥梁方案) 역할을 한다. 이에 비해 그린수소는 탄소 배출을 사실상 '제로'로 만들면서 기존 화석연료 산업 체계에 기대지 않는 유일한 방식으로, 환경 측면의 이점과 장기 성장 잠재력이 크다.
<그레이수소·블루수소·그린수소 비교>
그레이수소(灰氢)
블루수소(蓝氢)
그린수소(绿氢)
정의
화석연료로 수소 생산,
탄소 처리 없음
화석연료로 수소 생산
+ 탄소 포집·활용·저장
재생에너지 전기로
물을 분해해 생산
(수전해, 电解水制氢)
탄소 배출량
(수소 1kg당)
매우 많음
(석탄 기반 약 20kg CO₂)
85~90% 감축
생산부터 사용까지
전 과정에서 사실상 '제로'
기술 성숙도
상업화 60년
실증(시험 운영) 단계
대규모 초기
중장기 전망
점차 대체
과도기
최종 솔루션
[자료: 싼거피장보고망(三个皮匠报告网)]
시장 현황
(생산·소비) 2025년 중국의 수소 산업은 규모가 꾸준히 확대됐으며, 생산과 소비 모두 세계 선두 수준을 유지했다. 깨끗하고 효율적인 수소 공급 체계를 갖추기 위한 작업도 체계적으로 추진되고 있다. 2025년 말 기준 중국 전체 연간 수소 생산 능력은 5,100만 톤을 넘어 전년 대비 약 1.4% 증가했고, 2025년 한 해 생산량은 3,900만 톤을 넘어 전년 대비 약 7.3% 늘었다.
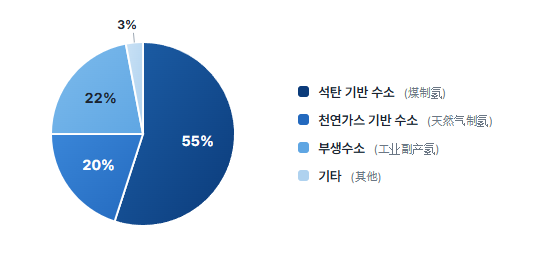
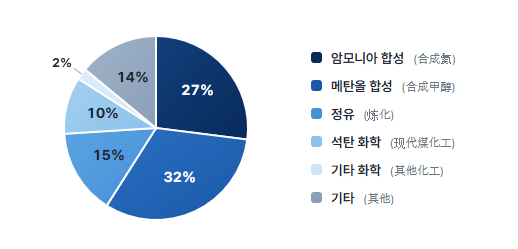
생산 구조를 보면 석탄 기반 수소(煤制氢), 천연가스 기반 수소(天然气制氢), 메탄올 기반 수소(甲醇制氢)의 생산 능력이 각각 연 2,850만 톤, 1,050만 톤, 60만 톤이며, 실제 생산량은 각각 2,300만 톤, 790만 톤, 40만 톤이다. 다른 화학 공정에서 부산물로 발생하는 부생수소(工业副产氢)는 생산 능력이 연 1,100만 톤을 넘어 전년 대비 약 3.5% 증가했고, 생산량은 약 770만 톤으로 전년과 유사한 수준을 유지했다.
소비 부문에서는 암모니아 합성(合成氨)과 메탄올 합성(合成甲醇), 정유(炼化), 석탄화학(煤化工)이 여전히 수소의 4대 핵심 수요처로 꼽혔으며, 소비량은 각각 약 1,050만 톤, 1,250만 톤, 600만 톤, 410만 톤으로 나타났다.
<2025년 중국 수소 생산 능력 구조 및 수요처별 소비 비중(%)>
[자료: 인민일보출판사(人民日报出版社)《中国氢能发展报告2026》]
재생에너지를 이용한 수소 생산은 시범 사업 단계를 지나 본격적인 규모화 단계로 접어들고 있다. 전국수소정보플랫폼(全国氢能信息平台)에 따르면, 2025년 말 기준 완공된 설비와 건설 중인 설비를 합한 재생에너지 기반 수소 생산 능력은 연 100만 톤을 넘어섰다. 이 가운데 완공돼 가동 중인 설비가 연 25만 톤 이상으로 2024년 말의 2배를 넘어섰고, 건설 중인 설비는 연 90만 톤을 웃돈다. 생산 방식은 전기로 물을 분해하는 수전해(电解水制氢)가 주를 이룬다.
특히 그린수소와 이를 원료로 만드는 그린암모니아·그린메탄올(绿色氢氨醇)을 함께 대규모로 개발하려는 시도가 증가하고 있다. 2025년 말 기준 완공돼 가동 중인 그린암모니아(绿氨)와 그린메탄올(绿甲醇)의 생산 능력은 각각 연 70만 톤, 38만 톤에 이른다. 그린암모니아는 내몽고 츠펑(内蒙古 赤峰)과 지린 다안(吉林 大安), 지린 쑹위안(吉林 松原) 등지의 프로젝트가 차례로 가동에 들어갔다. 그린메탄올은 광둥 잔장(广东 湛江) 등지에서 바이오매스를 가스로 전환해 생산하는 프로젝트가 가동됐고, 산둥 옌타이(山东 烟台)에서는 해상 재생에너지로 수소를 생산해 메탄올로 합성하는 실증 프로젝트가 완공되는 등 전기를 활용하는 방식과 바이오매스를 활용하는 방식이 함께 추진되고 있다.
(인프라) 2025년에는 수소 인프라의 다변화가 빠르게 진행됐으며, 청정화·규모화 수준과 저장·운송 효율도 꾸준히 개선됐다. 압력을 30MPa까지 높인 수소 운송용 튜브트레일러(管束车)를 시범 투입해 차량 1대당 운송 비용을 약 30% 절감했으며, 52MPa급 타입4(Ⅳ型) 수소 저장 용기와 튜브 컨테이너(管束集装箱) 개발에도 성공해 차량 1대당 1,000kg 이상의 수소를 적재할 수 있게 됐다.
이와 함께 수소 충전 인프라가 확충되면서 실제 수요처를 뒷받침하는 역량도 꾸준히 향상되고 있다. 2025년 말 기준 전국에 수소충전소(加氢站)가 누적 590곳 이상 구축됐으며, 상하이·톈진·다롄 등 6개 항만은 선박에 그린암모니아 또는 그린메탄올 연료를 공급(加注)할 수 있는 설비를 갖췄다. 2025년 중국 내 선박에 공급된 그린암모니아와 그린메탄올은 누적 3만 톤을 넘어섰다.
수소 가격은 완만한 하락세를 이어가고 있다. 중국 수소 가격지수에 따르면 2025년 말 기준 전국 생산 단계의 평균 수소 가격은 1kg당 26.2위안으로 집계됐다. 연료전지차 시범도시군과 그 밖의 지역 평균 가격은 각각 25.1위안, 27.2위안으로 나타났다.
(활용 분야) 2025년 수소 산업은 기술 검증 단계를 지나 본격적인 시장 도입 단계로 진입하고 있다. 그린수소·그린암모니아·그린메탄올 분야에서는 대규모 생산 및 산업화 모델을 적극적으로 모색하고 있으며, 수소를 생산·저장·운송·활용하는(制储输用) 각 단계의 기술과 장비에서도 혁신적인 성과가 나타나고 있다.
수송 분야의 경우 장거리 대형 화물 운송, 친환경 선박 연료, 드론 등 저고도 비행 산업(저공경제, 低空经济)을 중심으로 시범 적용이 활발히 이루어졌다. 도로 교통 부문에서는 '연료전지차 시범 응용 도시군(燃料电池汽车示范应用城市群)' 사업이 시범 기간을 마쳤으며, 이 기간 핵심 기술·장비의 국산화와 밸류체인 육성의 토대가 마련됐다. 2025년 한 해 동안 전국에 보급된 연료전지차는 약 8,000대에 달한다.
선박 부문에서는 연료전지를 탑재한 내륙 하천용 컨테이너선, 수소·전기 하이브리드 예인선, 메탄올 이중연료 컨테이너선이 차례로 건조되어 인도됐으며, 순수 암모니아 연료를 사용하는 내연기관 선박이 첫 항해를 마쳤다. 2025년 말 기준 운항에 투입된 수소 계열 연료(氢基燃料) 선박은 누적 10척을 넘어섰다.
저고도 비행, 이륜차, 철도 차량 등 신규 분야로의 적용 시도도 가속화되고 있다. 액화수소를 동력으로 하는 톤(t)급 수직 이착륙 무인기(eVTOL)가 시험비행에 성공했으며, 2025년 말 기준 전국적으로 공개되거나 시험비행을 마친 수소 동력 무인기는 30종 이상에 달한다. 수소 이륜차는 약 2만 9,000대가 보급됐고, 수소 여객열차·화물열차·궤도용 고무 바퀴 차량(轨道胶轮车) 등 20종 이상의 제품이 출하됐다. 산업 분야 역시 기존 공정에 사용하던 수소를 그린수소로 대체하는(绿氢耦合替代) 프로젝트가 순조롭게 추진되고 있다.
그린수소 산업 동향
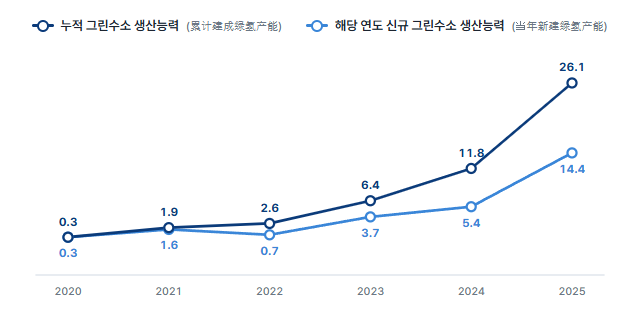
2020~2025년 중국의 그린수소 산업은 산발적인 시범 실증(零星示范) 단계를 벗어나 본격적인 대규모 설비 구축(规模化布局) 단계로 도약했다. 전체 누적 그린수소 생산 능력은 2020년 연 3,000톤에서 2025년 연 26만 1,000톤으로 5년 만에 약 87배 확대되었다. 같은 기간 연간 신규 증설 규모 역시 2020년 연 3,000톤에서 2025년 연 14만 4,000톤으로 약 48배 급증했다.
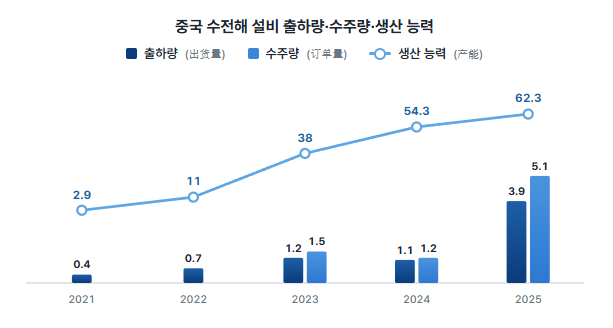
그린수소 생산의 핵심 장비인 수전해 설비(电解槽)의 출하량, 수주량 및 생산 능력 추이는 해당 산업의 동향을 단적으로 보여주는 지표다. 2021~2025년 중국 수전해 설비 시장은 초기 도입 단계를 거쳐 빠른 성장세를 보였다. 출하량 측면에서 2021~2023년 0.4GW에서 1.2GW로 연평균 70% 이상의 증가율을 기록했다. 2024년에는 프로젝트 추진 속도 조절의 영향으로 출하량이 1.1GW로 소폭 하락했으나, 2025년에는 전년 대비 250% 증가한 3.9GW를 기록하며 역대 최고치를 경신했다. 반면, 중국의 수전해 설비 제조 역량은 2021년 2.9GW에서 2025년 62.3GW로 5년 새 20배 이상 확대됐으나, 실제 가동률은 10% 미만에 그치며 수급 불균형(供需错配) 현상이 뚜렷하게 나타나고 있다.
중국 그린수소 생산 능력의 연도별 신규·누적 현황(단위: 만 톤)
중국 수전해 설비 출하량·수주량·생산 능력
(단위: GW)
[자료: 싼거피장보고망(三个皮匠报告网)]
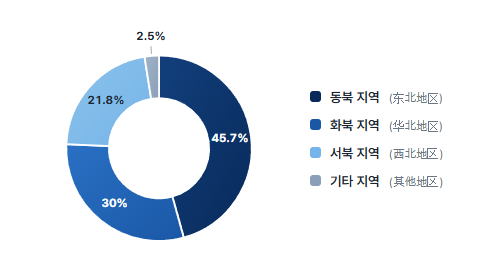
싼베이(三北: 서북·화북·동북) 지역은 연간 2억 톤에 이르는 그린수소 생산 잠재력을 갖춘 중국 그린수소 산업의 핵심 생산 기지이며, 중국 전체 계획 생산 능력의 75% 이상이 집중되어 있다. 현재 가동 중인 재생에너지 기반 수전해 수소 생산능력의 지역별 비중을 보면, 동북 지역이 45.7%로 가장 높고 화북 지역(30%), 서북 지역(21.8%) 순으로 뒤를 이었다. 싼베이 지역은 계획 생산 능력 기준으로 내몽고를 중심으로 여러 성(省)이 협력하며 발전하는 '일초다강(一超多强: 1개의 독보적 우위와 다수의 강소 지역)' 형태의 산업 생태계를 구축했다.
<중국 기(既)가동 재생에너지 수전해 수소 생산능력 지역별 비중(%)>
[자료: 싼거피장보고망(三个皮匠报告网)]
그린수소 생산에 집중하는 싼베이 지역과 달리, 동부 연해 지역은 탄탄한 산업 기반, 밀집된 기술 혁신 자원 및 국제화 강점을 살려 수소 산업의 기술 R&D, 장비 제조, 시범 실증 및 국제 무역에 주력하고 있다. 현재 징진지(京津冀), 장강 삼각주(长三角), 웨강아오(粤港澳) 3대 수소 산업 클러스터가 조성되어 있으며, 권역별 특성에 맞춰 차별화된 발전 전략을 추진하고 있다.
<중국 연해 3대 수소 산업 클러스터 비교>
클러스터
주도도시·핵심지역
발전전략
핵심 분야
핵심 목표
징진지
(京津冀)
베이징(다싱), 톈진, 장자커우등
R&D·제조·응용을 연결하는 '황금 삼각' 구도 구축
핵심 부품 R&D, 교통 분야 실증, 저장·운송 인프라
2025년 베이징 내 연료전지차 약 1만 대 보급(누적), 권역 내 밸류체인 1,000억 위안 이상 달성
장강
삼각주
(长三角)
상하이
(린강 국제 수소 밸리), 수저우, 난퉁 등
밸류체인 전반 집적화 및 제조 장비 수출
연료전지 시스템 통합, PEM 수전해 설비, 장비 수출
'국제 수소 밸리' 내 30여 개 기업 유치, 자딩·린강·칭푸 산업 거점을 통한 인접 성(省) 간 연계 주도
웨강아오
(粤港澳)
광저우, 선전, 포산, 둥관등
실증 응용 선도 및 활용 모델 혁신
8대 핵심 부품 국산화, 응용 모델 확장, 국제 무역
2025년 연료전지차 1만 대 이상 보급(누적), 연간 수소 공급 10만 톤 이상 및 최종 단가 30위안/kg 이하 인하
[자료: 싼거피장보고망(三个皮匠报告网)]
관련 정책
현재 중국의 ‘15·5(제15차 5개년)’ 계획 건의안에서 수소에너지는 6G, Embodied AI, 핵융합 등과 함께 국가가 선제적으로 육성할 미래 산업으로 명시됐다. 최근 발표된 신규 수소 시범 정책은 기존 교통 분야에 국한되어 있던 지원 범위를 수소 밸류체인 전반으로 확대했다. 또한, 전국적인 산업 기반과 자원 분포를 고려해 보다 체계적인 클러스터 육성 방식을 도입하고, 수소 생산 및 활용 등 각 단계별 시나리오 수요에 맞춰 차등화된 인센티브 정책을 제공하고 있다.
<중국 수소 산업 주요 관련 정책>
시기
정책명
주요 내용
2026.7
'15·5' 탄소피크 행동 방안
(“十五五”碳达峰行动方案)
- 그린 수소·암모니아·메탄올 등 친환경 연료 활용 적극 추진, 화학공업 분야 적용 방안 모색
- 산업 구조의 친환경·저탄소 전환을 위한 육성 대상에 수소·친환경 연료 산업 포함
- 신에너지 대형 트럭 대규모 보급 지원, 배터리 충전·교환 및 그린 수소·암모니아·메탄올 주입 인프라 정비
2025.11
탄소피크 및
탄소중립을 위한 중국 행동
(碳达峰碳中和的中国行动)
- 탄소 피크·탄소 중립 추진 성과와 실천 경험을 정리한 종합 문건
- 그린수소·바이오매스·지열·해양 에너지 육성 가속화 방침 명시
- 수소 '생산-저장-운송-활용(制储输用)' 전 주기 발전 추진, 신제품·신업태·신모델 육성 가속화
2025.10
녹색무역 확대에 관한 실시 의견
(关于拓展绿色贸易的实施意见)
- 국제 항해 선박용 보세 LNG·바이오디젤·그린 메탄올·암모니아 벙커링 사업 지원(여건 충족 지역 대상)
- 그린수소 등 지속가능 연료 무역 육성
- 해운 분야 친환경 연료 인증 체계 구축 및 국제 상호 인정 추진 가속화
[자료: 광저우무역관 종합]
도전 과제
현재 그린수소 생산 단가는 전반적으로 여전히 높은 수준(전력비 비중 60~70%, 총비용은 그레이수소의 2~3배)이며, 저장 및 운송 부문의 비용 병목 현상도 뚜렷하게 나타나고 있다(100~500km 구간 저장·운송 비용 8.5~20위안/kg). 실제 프로젝트 운영 과정에서는 풍력·태양광 발전의 간헐성, 설비 초과 지출 등으로 인해 초기 예산을 넘어서는 사례가 빈번히 발생하며, 이로 인해 화뎬 다마오치(华电达茂旗), 중국광핵그룹(中广核, CGN) 등 일부 대형 프로젝트는 수소 생산 규모를 축소하기도 했다.
한편 서북(西北) 지역의 수소 생산 원가는 이미 경제성 확보 수준에 근접했지만, 산업 전반의 실질적인 경제성은 아직 미흡한 실정이다. 높은 저장 및 운송 비용, 활용 분야별로 상이한 가격 수용력, 다운스트림 소비처와의 연계 부족이 복합적인 장애 요인으로 작용하고 있기 때문이다.
시사점 및 전망
‘15·5’ 계획 요강은 그린수소를 신산업 및 신성장 분야의 중점 육성 대상으로 지정했다. 구체적인 과제로는 재생에너지 기반 수소 생산 설비의 기술 수준 제고, 경제성과 안전성을 갖춘 대규모 수소 저장 및 운송 기술의 확보·검증 가속화, 수소 인프라 배치 최적화, 그린암모니아·그린메탄올 및 지속가능항공유(SAF)로 그린수소 밸류체인 확장, 교통·전력·산업 등 분야의 수소 활용 확대를 제시했다. 이처럼 국가 차원의 계획을 통해 수소 산업의 위상과 발전 방향이 구체화됨에 따라, 향후 산업의 규모화 및 상업화가 본격적으로 추진될 전망이다.
중국의 그린수소 산업은 프로젝트 시범 단계를 지나 점차 규모화 단계로 진입하고 있다. 향후 수소 산업은 산업 부문의 탈탄소화, 그린암모니아·그린메탄올 생산, 수소 대형 상용차, 수소 생산 설비의 기술 고도화 등을 기반으로 성장세를 이어갈 것으로 분석된다. 특히 2026년에는 국가 차원의 수소 종합 활용 시범사업, 수소 생산 설비 고도화, 밸류체인 협력 등을 통해 상업화에 한층 속도를 내고 있다. 다만 높은 그린수소 생산 원가, 저장 및 운송 인프라 부족, 다운스트림 수요의 더딘 활성화 등은 여전히 산업 성장을 제약하는 주요 요인으로 남아 있다.
광파증권(广发证券) 발전연구센터 및 업계 연구기관의 종합 전망에 따르면, 2030년 중국의 수소 수요는 3,810만 톤에 달할 것으로 예측된다. 전체 수요에서 그린수소가 차지하는 비중(침투율)은 보수적·중립적·낙관적 시나리오에 따라 각각 15%, 20%, 30%로 추산되며, 이에 따른 그린수소 생산량은 572만 톤, 762만 톤, 1,143만 톤 규모로 예상된다. 그린수소 원가를 톤당 1만 위안으로 가정할 경우, 그린수소 생산 시장 규모는 각각 572억 위안, 762억 위안, 1,143억 위안에 이를 것으로 전망된다.
자료: 중국에너지망(中国能源网), 싼거피장보고망(三个皮匠报告网), 인민일보출판사(人民日报出版社), 중관촌 수소 및 연료전지 기술 혁신 산업 연맹(中关村氢能与燃料电池技术创新产业联), REFIRE(重塑能源), KOTRA 광저우무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (중국 수소 산업 발전 동향 및 중장기 시장 전망)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국, 2027년부터 자동차 배터리 ‘탄소발자국 신고’ 상시화
중국 2026-11-03
-
2
중국 항저우, 혁신산업 생태계 기반 외국인재 유치 경쟁력 강화
중국 2026-11-03
-
3
뉴질랜드, 호주 WaterMark 인증 제품 인정 확대…한국산 수전·밸브 시장 진입 기회 넓어져
뉴질랜드 2026-11-03
-
4
에너지 분야 AI 활용과 디지털 전환 확대, 벨라루스 ENERGY EXPO 2026 참관기
벨라루스 2026-11-03
-
5
2026 러시아 시베리아 보건의료 국제 전시회 참관기
러시아연방 2026-11-02
-
6
[기고] 계약서의 ‘작은 글씨’도 규제한다… 러시아의 금융소비자 보호 강화
러시아연방 2026-11-03
- 이전글
-
다음글
다음글이 없습니다.