













-
필리핀 인스턴트라면 시장동향
- 상품DB
- 필리핀
- 마닐라무역관 형민혁
- 2026-10-22
- 출처 : KOTRA
-
2025년 필리핀 인스턴트라면 시장 규모 608억 8,920만 페소, 전년 대비 3.4% 성장
시장 규모 및 동향
세계인스턴트누들협회(World Instant Noodles Association, WINA)에 따르면 2025년 필리핀의 인스턴트라면 소비량은 43억 3,700만 인분으로 세계 7위를 기록했다. 이는 2024년 44억 9,200만 인분 대비 약 3.5% 감소한 수치이나, 최근 5년간 연간 40억 인분 이상의 소비가 이어지며 인스턴트라면이 주요 간편식으로 자리 잡고 있는 것으로 나타났다.
〈세계 주요국 인스턴트라면 연간 소비량〉
(단위: 백만 인분)
순위
국가
2021
2022
2023
2024
2025
1
중국·홍콩
43,986
45,066
42,206
43,802
43,268
2
인도네시아
13,270
14,260
14,540
14,680
14,540
3
인도
7,557
7,580
8,678
8,819
9,601
4
베트남
8,557
8,480
8,127
8,137
7,456
5
일본
5,853
5,983
5,840
5,899
5,952
6
미국
4,977
5,151
5,098
5,151
5,227
7
필리핀
4,440
4,290
4,386
4,492
4,337
8
태국
3,630
3,866
3,952
4,080
4,195
9
한국
3,790
3,950
4,040
4,098
4,061
[자료: 세계 인스턴트 누들협회(WINA)(2026.10.16.)]
시장조사기관 Euromonitor International에 따르면 2025년 필리핀 인스턴트 라면 소매판매액은 608억 8,920만 페소로 2024년 대비 3.4% 증가했으며, 판매량은 32만 800톤으로 2.6% 늘었다. 2020년과 비교하면 판매액은 40.5%, 판매량은 13.7% 증가해 중장기적으로 시장이 확대된 것으로 나타났다. 특히 봉지라면은 2025년 전체 판매액의 약 79.6%를 차지해 컵라면보다 높은 비중을 유지했으나, 컵라면 판매액 증가율은 5.1%로 봉지라면의 2.9%를 상회했다. 이러한 차이는 편의성을 중시하는 소비 수요가 컵라면 시장의 성장에 일부 기여하고 있음을 시사한다.
〈필리핀 인스턴트 라면 판매액 추이〉
(단위: PHP 백만, %)
구분
2022
2023
2024
2025
증감률 ('24/'25)
컵라면
9,868.6 / (US$ 156.52)
11,164.1 / (US$ 177.07)
11,840.8 / (US$ 187.80)
12,449.9 / (US$ 197.46)
5.1
봉지라면
40,724.2 / (US$ 645.91)
44,878.0 / (US$ 711.80)
47,072.7 / (US$ 746.61)
48,439.3 / (US$ 768.28)
2.9
합계
50,592.7 / (US$ 802.43)
56,042.1 / (US$ 888.87)
58,913.5 / (US$ 934.41)
60,889.2 / (US$ 965.74)
3.4
*주: 달러 환산액은 2026년 10월 16일 기준 환율(US$ 1 = PHP 63.049)을 일괄 적용했으며, 소수점 둘째 자리까지 표기
[자료: Euromonitor International, Rice, Pasta and Noodles in the Philippines(2026.10.16.)]
〈필리핀 인스턴트 라면 판매량 추이〉
(단위: 천 톤, %)
구분
2022
2023
2024
2025
증감률 ('24/'25)
컵라면
21.3
22.6
23.2
24.1
3.9
봉지라면
277.0
282.6
289.5
296.6
2.5
합계
298.3
305.3
312.7
320.8
2.6
*주 : 반올림된 개별 수치의 합계는 총계와 차이가 발생할 수 있음
[자료: Euromonitor International(2026.10.16.)]
향후 시장도 완만한 성장세를 이어갈 것으로 전망된다. Euromonitor는 필리핀 인스턴트라면 판매액이 2025년 608억 8,920만 페소에서 2030년 758억 9,600만 페소로 확대될 것으로 예상했다. 같은 기간 판매량은 32만 800톤에서 37만 9,700톤으로 증가할 전망이다. 아울러 컵라면은 봉지라면보다 높은 판매액 성장률이 예상되며, 제품 다양화와 편의성을 강조한 신제품 출시가 시장 확대를 뒷받침할 것으로 분석했다.
〈필리핀 인스턴트라면 시장 전망〉
(단위: PHP 백만, 천 톤)
구분
2025
2026(전망)
2028(전망)
2030(전망)
컵라면 판매액
12,449.9 (US$ 197.46)
13,270.7 (US$ 210.48)
14,942.6 (US$ 237.00)
16,714.6 (US$ 265.10)
봉지라면 판매액
48,439.3 (US$ 768.28)
50,399.8 (US$ 799.38)
54,643.5 (US$ 866.68)
59,181.4 (US$ 938.66)
전체 판매액
60,889.2 (US$ 965.74)
63,670.5 (US$ 1,009.86)
69,586.1 (US$ 1,103.68)
75,896.0 (US$ 1,203.76)
전체 판매량
320.8
332.5
356.1
379.7
*주: 달러 환산액은 2026년 10월 16일 기준 환율(US$ 1 = PHP 63.049)을 일괄 적용했으며, 소수점 둘째 자리까지 표기
[자료: Euromonitor International(2026.10.16.), 2025년 실적 및 2026~2030년 전망]
소비자 동향
필리핀에서는 볶음면 형태의 판싯 칸톤(Pancit Canton)이 대중적인 제품으로, 칼라만시와 매운 고추 등을 활용한 제품이 널리 소비되고 있다. 또한 식사 사이에 간식을 즐기는 메리엔다(Merienda) 문화가 발달해 있어 간편하게 조리할 수 있는 봉지라면과 컵라면 모두 일상적인 식품으로 소비되고 있다.
건강을 고려한 제품 개발도 주요 변화 중 하나다. 현지 식품업계에서는 기존 제품의 나트륨과 포화지방 함량을 낮추거나 영양성분을 강화하는 방향의 제품 개선이 추진되고 있다. 대표적으로 필리핀 라면 브랜드 Lucky Me!의 제조사인 몬데니신(Monde Nissin Corporation)은 2025년 자사 제품의 소금 함량을 점진적으로 줄이겠다는 방침을 발표했다. 소비자에게 익숙한 맛을 유지하면서 건강 관련 요구에 대응하려는 움직임은 향후 제품 차별화의 주요 요소로 작용할 것으로 전망된다.
한편 필리핀 소비시장은 물가 상승과 가계 구매력 둔화의 영향을 받고 있다. Economist Intelligence Unit (EIU)의 2026년 7월 전망에 따르면 식품·음료 관련 지출이 전체 소비지출에서 차지하는 비중은 24년이후 지속적으로 소폭 감소하여 2026년 약 40%에 하회할 것으로 예상된다. 에너지 및 식품가격 상승으로 가계가 선택적 소비를 줄이고 필수품 지출에 집중하면서 저렴하고 보관이 편리한 가공식품의 중요성이 유지될 것으로 보인다. 다만 구매력 약화는 수입산 프리미엄 제품의 가격 경쟁력에 부담을 줄 수 있어 브랜드별 가격 전략의 중요성이 커질 것으로 예상된다.
〈필리핀 주요 소비지표 및 전망〉
(단위: US$ 백만, %)
구분
2024
2025
2026(전망)
2027(전망)
식품·음료·담배 소비지출(US$)
143,143.6
149,602.4
153,384.9
171,677.1
전체 소비지출 대비 비중
40.70
40.45
39.75
39.26
실질 가처분소득 증가율
6.21
7.11
1.94
4.93
소비자물가 상승률
3.21
1.66
5.61
3.17
[자료: EIU Data Series(소비지출 2026.7.13. 공시, 2026.10.16. 조회)]
특히 필리핀 경제의 소비 둔화는 단기간에 회복되기 어려울 것으로 전망된다. EIU는 2026년 1분기 필리핀의 민간소비 증가율이 전년 동기 대비 3.0%로 직전 분기 3.8%보다 낮아졌다고 분석했다. 높은 물가와 실질소득 증가세 둔화가 가계 소비 여력을 제한하는 가운데, 인스턴트라면 시장에서도 가격에 민감한 대중 소비층과 새로운 맛·브랜드 경험을 중시하는 소비층의 구매행태가 차별화될 가능성이 있다.
수입 현황
필리핀의 인스턴트라면을 포함한 조제 파스타류 수입시장은 최근 3년간 증가세를 이어가고 있다. 글로벌 무역통계 제공기관인 Global Trade Atlas(GTA)에 따르면, 필리핀의 HS Code 1902.30 기준 수입액은 2023년 3,479만 1,912달러에서 2024년 3,898만 8,892달러, 2025년 4,020만 9,349달러로 증가했다. 2025년 수입액은 전년 대비 3.13% 증가했으며, 2023년과 비교하면 15.57% 확대된 수준이다.
2025년 국가별 수입액은 한국이 1,209만 2,513달러로 전체 수입액의 30.07%를 차지하며 1위를 기록했다. 이어 중국(24.47%), 인도네시아(15.96%), 베트남(15.14%), 말레이시아(3.18%) 순으로 나타났다. 한국은 2023년 인도네시아에 이어 2위였으나, 2024년부터 최대 수입국으로 올라섰다. 특히 베트남은 2025년 수입액이 전년 대비 65.56% 증가하며 주요 수입국 가운데 높은 성장세를 보인 반면, 인도네시아는 14.23% 감소해 국가별 경쟁구도에 변화가 나타났다.
〈필리핀의 주요국별 인스턴트라면 등 조제 파스타류 수입동향(HS Code 1902.30)〉
(단위: US$ 천, %)
순위
국가
2023
2024
2025
점유율 ('25)
증감률 ('24/'25)
-
전 세계
34,791.912
38,988.892
40,209.349
100.00
3.13
1
한국
9,518.688
11,956.252
12,092.513
30.07
1.14
2
중국
8,028.016
9,426.353
9,837.379
24.47
4.36
3
인도네시아
10,291.799
7,484.235
6,419.201
15.96
-14.23
4
베트남
1,104.770
3,676.351
6,086.701
15.14
65.56
5
말레이시아
685.516
981.254
1,276.848
3.18
30.12
6
일본
1,037.446
1,262.789
1,238.695
3.08
-1.91
7
대만
309.410
1,070.816
1,020.527
2.54
-4.70
8
미국
729.934
719.547
654.817
1.63
-9.00
9
태국
619.373
558.617
383.807
0.95
-31.29
10
홍콩
356.726
280.244
296.191
0.74
5.69
*주 : 2023~2025년 연간 수입액 기준이며, 순위는 2025년 수입액 순. HS CODE 1902.30은 인스턴트 라면 외 기타 조제 파스타류를 포함함
[자료: Global Trade Atlas(2026.10.16.), 기준]
한편 2026년 7월 누계 기준** 필리핀의 전체 수입액은 3,035만 3,768달러로 전년 동기 대비 34.89% 증가하며 성장세가 확대됐다. 특히 한국산 수입액은 1,185만 1,443달러로 전년 동기 대비 80.68% 증가했으며, 전체 수입시장에서 차지하는 비중도 39.04%로 상승했다. 이는 중국(24.57%), 인도네시아(13.48%), 베트남(11.02%)을 상회하는 수준으로, 필리핀 수입시장에서 한국산 제품의 입지가 확대되고 있음을 보여준다.
**주 : 2026년 7월 누계 수치는 앞서 제공된 GTA 자료 기준이며, 이번에 추가한 2023~2025년 연간 통계와 구분해 작성함
경쟁 동향 및 주요 기업
필리핀 인스턴트라면 시장은 몬데니신(Monde Nissin Corporation), 니신-유니버설로비나(Nissin-Universal Robina Corporation) 등 현지 주요 기업들이 대중적인 제품과 폭넓은 유통망을 기반으로 시장을 형성하고 있다. 이들 기업은 현지 소비자에게 익숙한 맛과 합리적인 가격을 앞세워 다양한 제품군을 공급하고 있으며, 한국 기업들은 매운맛과 볶음면, 프리미엄 제품 등을 중심으로 차별화를 추진하고 있다. 특히 현지에서 한국 식품에 대한 관심이 이어지면서 농심, 오뚜기, 삼양식품 등 국내 기업들도 기존 제품군과 차별화된 맛과 조리방식을 내세워 소비자 선택의 폭을 넓히고 있다.
현지 기업들은 일상적으로 소비되는 국물라면과 볶음면을 중심으로 다양한 가격대의 제품을 공급하는 반면, 한국 기업들은 브랜드별 특색을 활용한 제품 경쟁력을 강화하고 있다. 농심은 신라면 등 매운맛 제품을 중심으로 시장을 공략하고 있으며, 오뚜기는 진라면 등 다양한 제품군을 선보이고 있다. 삼양식품은 불닭볶음면을 중심으로 강렬한 매운맛과 볶음면 특유의 조리방식을 내세우고 있다. 이처럼 필리핀 인스턴트라면 시장에서는 현지 소비자의 식습관에 기반한 대중적인 제품과 차별화된 맛을 강조한 한국 제품이 경쟁하는 양상이 나타나고 있다.
한국 업체 중 농심은 신라면을 중심으로 프리미엄 라면 시장을 공략하고 있다. 현지언론은 2025년 출시된 신라면 툼바를 주요 신제품으로 소개했으며, 치즈와 크림, 매운맛을 결합한 볶음면이 다양한 맛을 선호하는 소비자 수요에 대응하고 있다고 분석했다. 또한 농심은 K-팝 그룹 에스파를 활용한 글로벌 마케팅을 병행하고 있으며, 오뚜기 역시 방탄소년단(BTS) 진을 활용한 홍보와 현지 팬 대상 판촉활동을 통해 브랜드 인지도를 높이고 있다. 이처럼 한국 대중문화와 연계한 마케팅이 현지 소비자의 제품 관심도를 높이는 수단으로 활용되고 있다.
〈농심·오뚜기의 K-팝 스타 활용 마케팅 사례〉
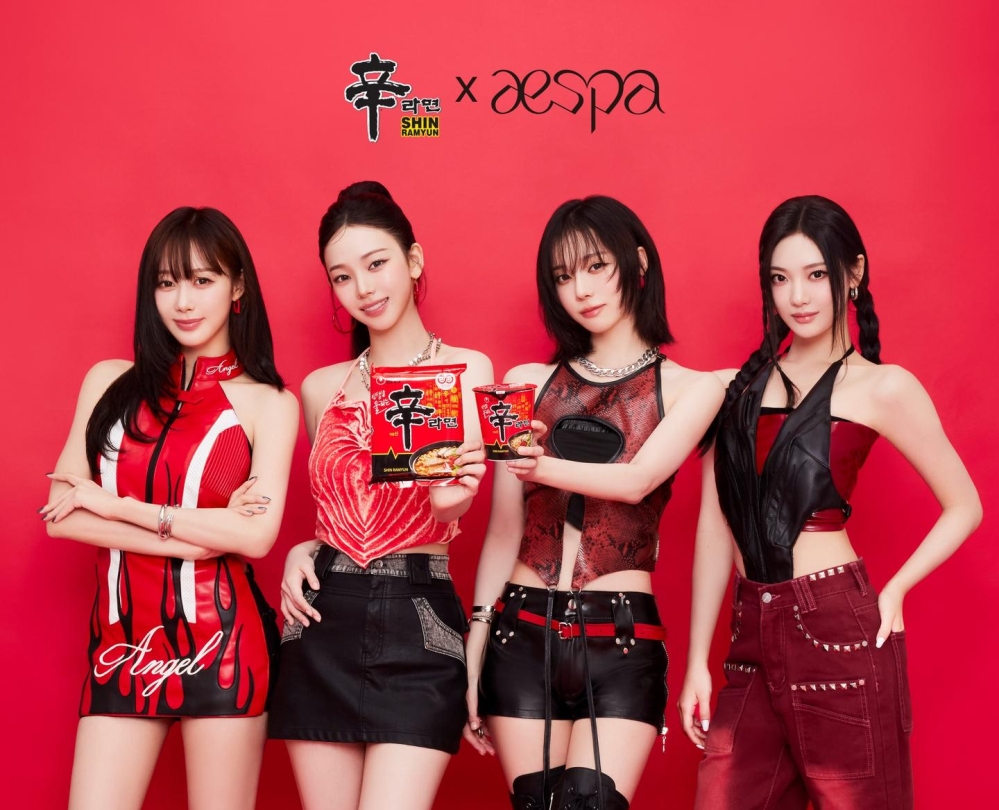
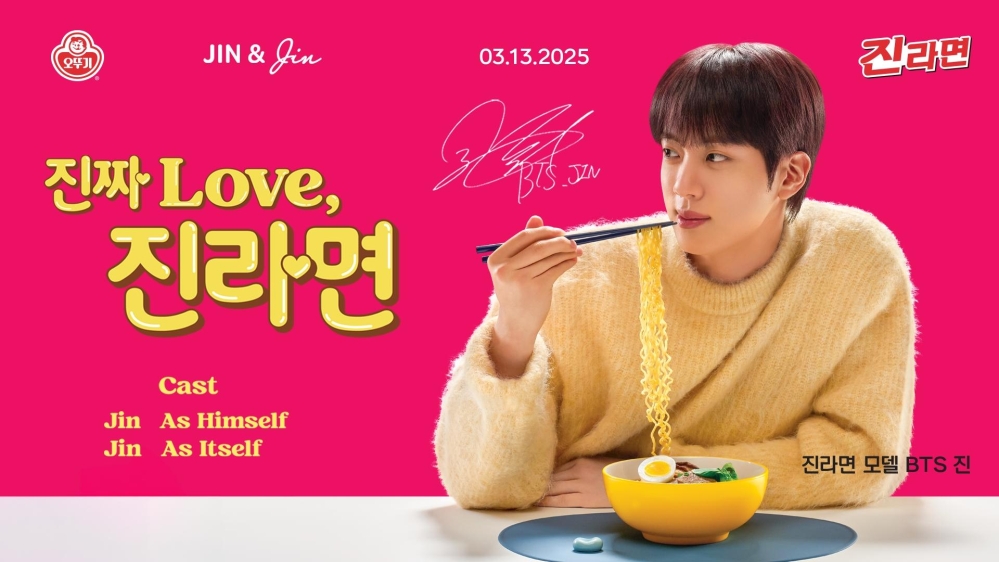
[자료: 농심 및 오뚜기 공식 홍보자료(2026.10.16. 기준)]
현지 주요 경쟁제품 비교
필리핀 인스턴트라면 시장은 현지 소비자의 기호에 맞춘 저가 제품과 한국산 프리미엄 제품이 공존하는 구조를 보이고 있다. 현지 대표 브랜드인 Lucky Me!와 Payless는 칼라만시, 닭고기 등 필리핀 소비자에게 익숙한 맛과 가격 경쟁력을 앞세워 대중시장을 공략하고 있다. 반면 농심, 오뚜기, 삼양식품 등 한국 기업들은 매운맛과 차별화된 조리법을 강조한 제품으로 시장 내 입지를 확대하고 있다. 특히 농심의 신라면 툼바와 삼양식품의 까르보불닭볶음면 등은 기존 국물라면과 다른 맛과 조리방식을 제시하며 소비자의 선택 폭을 넓히고 있다.
〈필리핀 주요 인스턴트라면 경쟁제품〉
(단위: PHP, g)
기업 및 브랜드
제품 사진(조사 요청)
주요 제품 및 특징
중량
소매가격
Monde Nissin / Lucky Me!
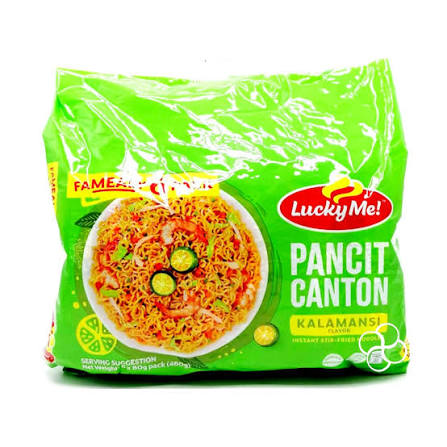
판싯 칸톤 칼라만시맛 / 현지 대표 볶음면
1팩 80g
PHP 14.75~20
(한화 약 312~423원)
Nissin-Universal Robina / Payless
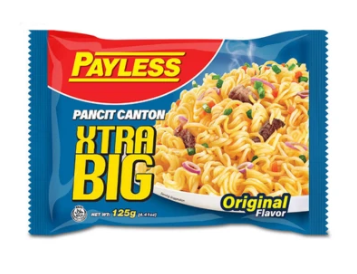
대중형 볶음면 / 가격 경쟁력
1팩 125g
PHP 18~23
(한화 약 380~486원)
Nissin-Universal Robina / Nissin
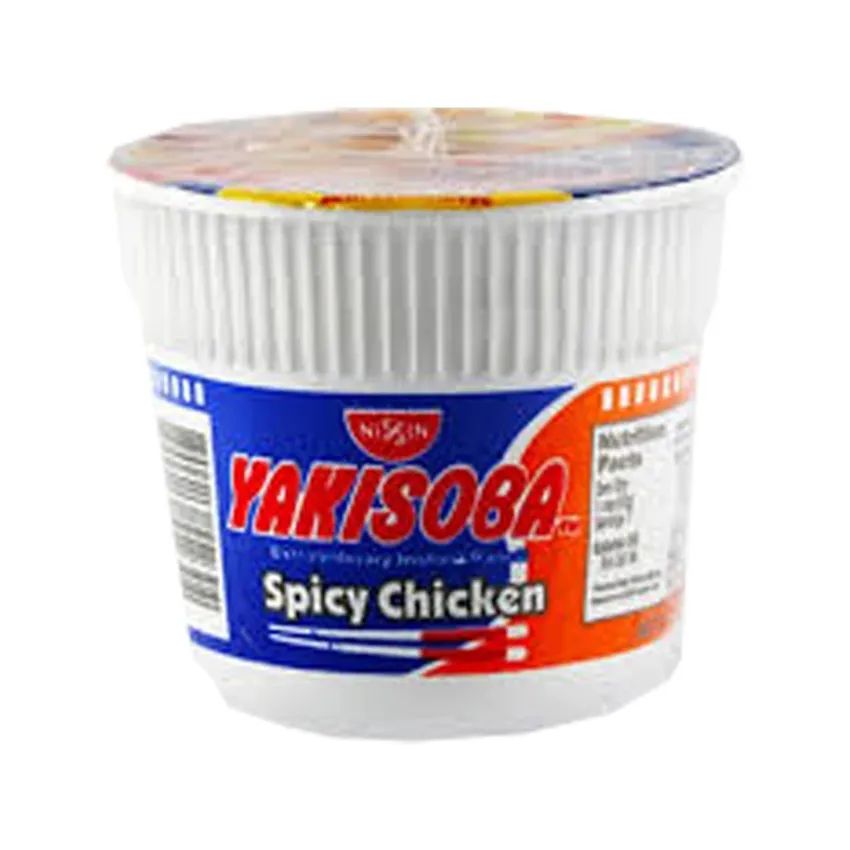
매운 닭고기맛 볶음면 / 컵라면
1컵 52g
PHP 28~33
(한화 약 592~697원)
Ottogi / 오뚜기
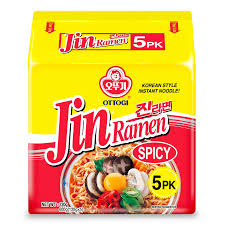
진라면 매운맛 / 한국식 국물라면
1팩 120g
PHP 35~55
(한화 약 740~1,163원)
Nongshim / 농심
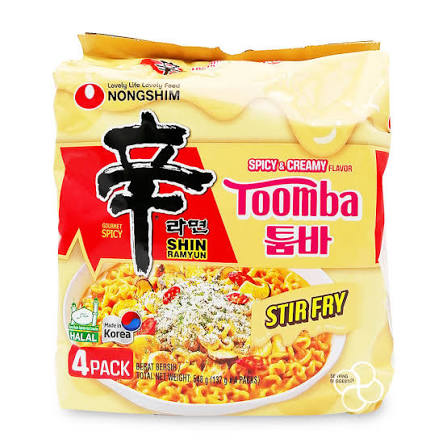
신라면 툼바 / 매운 크림·치즈맛 볶음면
1팩 137g
PHP 68~99
(한화 약 1,437~2,092원)
Samyang Foods / 삼양식품
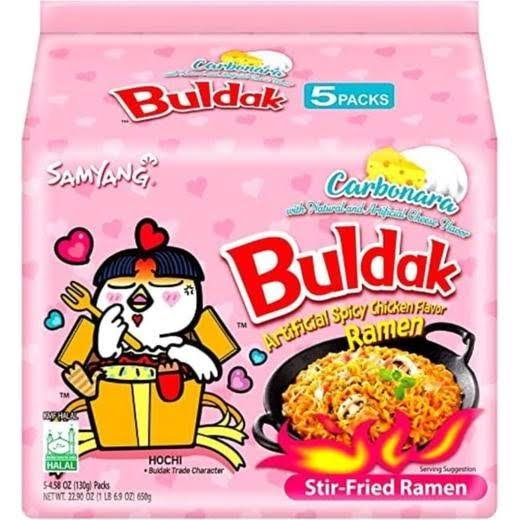
까르보불닭볶음면 / 매운 크림맛 볶음면
1팩 135g
PHP 55~95
(한화 약 1,163~2,008원)
Indofood / Indomie
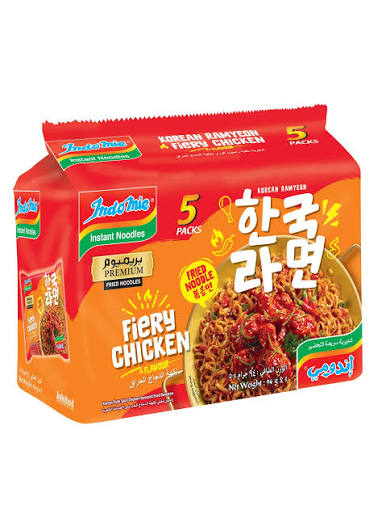
한국식 매운맛을 접목한 볶음면
1팩 125g
PHP 98
(한화 약 2,071원)
[자료: KOTRA 마닐라무역관 자체조사(2026.10.16.)]
이러한 제품 차별화는 가격대별 시장 경쟁에서도 나타난다. 현지 브랜드들이 일상적인 식사와 간식 수요를 중심으로 판매망을 구축한 반면, 한국산 라면은 브랜드 인지도와 독특한 맛을 바탕으로 상대적으로 높은 가격대의 제품군을 형성하고 있다. 다만 필리핀 소비자의 가격 민감도와 현지 업체의 높은 시장점유율을 고려하면, 한국 기업들은 프리미엄 제품의 경쟁력을 유지하면서도 다양한 용량과 가격대의 제품을 통해 소비자 접근성을 높일 필요가 있을 것으로 보인다.
유통구조
필리핀 인스턴트라면은 슈퍼마켓, 소규모 식료품점, 편의점 및 온라인 쇼핑몰 등을 통해 유통되고 있다. Euromonitor에 따르면 2025년 필리핀 면류 시장의 유통채널별 판매액 비중은 슈퍼마켓이 46.8%로 가장 높았으며, 소규모 식료품점이 40.7%, 대형 할인·종합매장인 하이퍼마켓이 7.5%로 뒤를 이었다. 전통적인 오프라인 유통채널이 전체 판매의 대부분을 차지하고 있어 현지 유통업체와의 협력이 시장 진입의 중요한 요소로 작용하고 있다.
특히 소규모 식료품점은 필리핀 지역사회에 기반한 사리사리 스토어(Sari-sari Store)를 중심으로 운영되며, 일상적인 식품 구매에 중요한 역할을 담당한다. 반면 슈퍼마켓은 다양한 가격대와 브랜드를 비교할 수 있는 유통채널로, 현지 브랜드뿐 아니라 한국산 프리미엄 라면의 판매 거점으로 활용될 수 있다. 이에 따라 제품 가격대와 소비자 특성에 맞는 유통채널 선정이 중요한 것으로 분석된다.
〈필리핀 면류 유통채널별 판매액 비중〉
(단위: %)
유통채널
2022
2023
2024
2025
슈퍼마켓
46.0
46.2
46.5
46.8
소규모 식료품점
42.5
42.0
41.3
40.7
하이퍼마켓
7.4
7.5
7.5
7.5
편의점 등 편의형 소매점
1.8
1.8
1.8
1.7
온라인 쇼핑몰
2.3
2.6
2.9
3.2
합계
100.0
100.0
100.0
100.0
[자료: Euromonitor International, Distribution of Noodles by Format(2026.10.16.)]
한편 온라인 유통은 아직 전체 면류 판매액에서 차지하는 비중이 낮지만 성장세는 지속되고 있다. 온라인 쇼핑몰의 판매액 비중은 2022년 2.3%에서 2025년 3.2%로 확대됐으며, 주요 유통채널 가운데 상대적으로 빠른 성장세를 보였다. 현지 식품업체 유니버설로비나(Universal Robina Corporation)는 틱톡숍(TikTok Shop)에서 실시간 판매방송과 온라인 전용 판촉행사를 운영하며 젊은 소비자층을 공략하고 있다. 대형 유통망을 통한 안정적인 판매와 디지털 플랫폼을 활용한 소비자 접점 확대가 병행되는 모습이다.
필리핀 주요 식품 유통기업들도 판매망을 확대하고 있다. EIU에 따르면 2025년 말 기준 로빈슨(Robinsons)은 2,700개 이상의 매장을 운영했으며, 퓨어골드(Puregold)는 전국에 784개 이상의 매장을 확보했다. 특히 퓨어골드는 소규모 소매상인을 지원하는 Tindahan ni Aling Puring 프로그램을 통해 100만 명 이상의 회원을 확보하고 있어, 대형 유통망과 지역 소매점을 연계한 시장 접근 방식도 고려할 수 있을 것으로 보인다.
관세율 및 수입규제
필리핀은 인스턴트라면 수입 시 최혜국대우(Most-Favoured-Nation, MFN) 관세율과 함께 한국과 체결한 복수의 자유무역협정에 따른 특혜관세를 적용할 수 있다. 기타 인스턴트라면으로 분류되는 HS Code 1902.30.40의 일반관세율은 15%이나, 한국산 원산지 상품은 한-필리핀 자유무역협정, 한-아세안 자유무역협정 및 역내포괄적경제동반자협정에 따라 0%의 관세율을 적용받을 수 있다.
특히 2024년 12월 31일 한-필리핀 자유무역협정이 발효됨에 따라 한국 기업은 기존 한-아세안 자유무역협정과 역내포괄적경제동반자협정 외에도 별도의 양자 자유무역협정을 활용할 수 있게 됐다. 다만 해당 품목은 세 협정의 적용세율이 모두 0%이므로, 실질적인 관세 차이보다는 원산지 결정기준과 증빙절차를 비교해 활용할 협정을 선택하는 것이 중요하다.
〈필리핀 인스턴트라면 적용 관세율 비교(HS Code 1902.30.40 기준)〉
(단위: %)
구분
적용 대상 및 요건
2026년 관세율
최혜국대우(MFN)
일반 적용세율
15
한-필리핀 FTA(PH-KR FTA)
한국산 원산지 요건 충족 상품
0
한-아세안 FTA(AKFTA)
한국산 원산지 요건 충족 상품
0
역내포괄적경제동반자협정(RCEP)
한국산 원산지 요건 충족 상품
0
*주 : 실제 특혜관세 적용 여부는 상품의 품목분류, 원산지 결정기준 충족 여부, 원산지 증빙서류 및 수입 시점의 관련 규정에 따라 결정됨
[자료: Philippine Tariff Commission, Philippine Bureau of Customs 및 각 FTA 양허표(2026.10.16.)
관세 혜택과 별개로 인스턴트라면을 필리핀에 수입·유통하려면 필리핀 식품의약품청(Food and Drug Administration, FDA)의 관련 인허가 요건을 충족해야 한다. 현지 식품 수입업체는 영업허가(License to Operate, 이하 LTO)를 갖춰야 하며, 일반적으로 판매하려는 가공식품에 대해서도 제품등록증(Certificate of Product Registration, 이하 CPR)을 확보해야 한다. 제품의 성분 및 영양정보, 표시사항 등도 관련 규정에 부합해야 하므로 수출 전 현지 수입업체를 통해 제품별 등록요건을 확인할 필요가 있다.
시사점
필리핀 인스턴트라면 시장은 현지 기업의 높은 시장점유율과 가격 경쟁력을 특징으로 하는 성숙한 소비시장이나, 한국산 제품의 성장 가능성도 확인되고 있다. 2025년 인스턴트라면 시장 판매액은 608억 8,920만 페소로 확대됐으며, 2030년까지 완만한 성장이 전망된다. 특히 GTA 기준 2026년 7월 누계 한국의 조제 파스타류 수출액은 전년 동기 대비 80.68% 증가해 주요 경쟁국보다 높은 증가율을 기록했다. 다만 현지 업체의 넓은 유통망과 저렴한 제품가격을 고려하면, 한국 기업은 단순한 가격 경쟁보다는 매운맛, 차별화된 조리법 및 브랜드 인지도를 활용한 제품 경쟁력을 확보하는 것이 중요할 것으로 보인다.
한국 기업의 시장 진출전략은 제품 특성과 목표 소비자층에 따라 구분할 필요가 있다. 대형 슈퍼마켓과 온라인 쇼핑몰은 한국산 프리미엄 라면의 다양한 제품군을 소개하고 소비자 반응을 확인하는 초기 유통채널로 활용할 수 있으며, 판매 확대 이후에는 현지 유통업체와 협력해 지역별 판매망을 넓히는 방안도 고려할 수 있다. 또한 K-팝 등 한국 대중문화와 연계한 판촉활동과 함께 현지 소비자가 선호하는 맛을 반영한 제품 개발, 건강을 고려한 영양성분 개선도 경쟁력 확보에 도움이 될 것으로 예상된다. 한-필리핀 FTA, 한-아세안 FTA 및 RCEP을 활용한 관세 부담 완화와 FDA 인허가 요건에 대한 사전 준비도 안정적인 시장 진출을 위한 주요 고려사항이다.
자료: 세계인스턴트누들협회(WINA), Euromonitor International, Economist Intelligence Unit(EIU), Global Trade Atlas(GTA), Philippine Tariff Commission, Philippine Bureau of Customs, Philippine Food and Drug Administration(FDA), 농심, 오뚜기, Monde Nissin, Universal Robina Corporation, Philstar, 현지언론종합 및 KOTRA 마닐라무역관 자체 조사
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (필리핀 인스턴트라면 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
글로벌 태양광 공급망 재편 속 태국의 생산·수출구조 변화
태국 2026-10-22
-
2
생산기지에서 소비시장으로, 캄보디아 패션시장의 변화
캄보디아 2026-10-22
-
3
공급망 다변화 속 캄보디아의 생산거점 경쟁력과 투자진출 기회
캄보디아 2026-10-22
-
4
2026 난징 식품·주류 박람회, 건강식품과 젊은 소비층에 주목
중국 2026-10-22
-
5
캄보디아 소비재 쇼케이스 2026(Konsumer Goods Showcase 2026) 참관기
캄보디아 2026-10-22
-
6
AI와 스마트 기술이 이끄는 브라질 농업관개 산업의 혁신
브라질 2026-10-22
- 이전글
- 다음글