













-
중국 광학 소자 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-09-16
- 출처 : KOTRA
-
Keyword #광학 소자 #렌즈 #프리즘 #광학 필터 #반사경 #빔 스플리터 #편광 소자 #스마트폰 #차량용 광학 #보안 감시 #시각 인식 #디지털 카메라 #VR/AR #레이저 통신
기술 혁신·응용 확대 이중 동력… 중국 광학 소자 시장, 2026년 2307억 위안 전망
2025년 하류 응용 분야, 스마트폰 1226억 위안·점유율 60%로 1위 차지
상품명 및 HS Code
광학 소자는 광의 간섭, 회절, 굴절, 반사 등의 물리적 현상을 이용하여 신호 처리·전송·저장을 구현하는 소자로, 광학 시스템의 기본 구성 요소이다. 과학 연구, 산업 생산, 의료 보건, 통신 기술, 군사 방어 등 다양한 분야에 널리 활용된다.
<상품명 및 HS 코드>
상품명
HS CODE
광학 소자
9001.90
[자료: HS 코드망]
산업 가치사슬
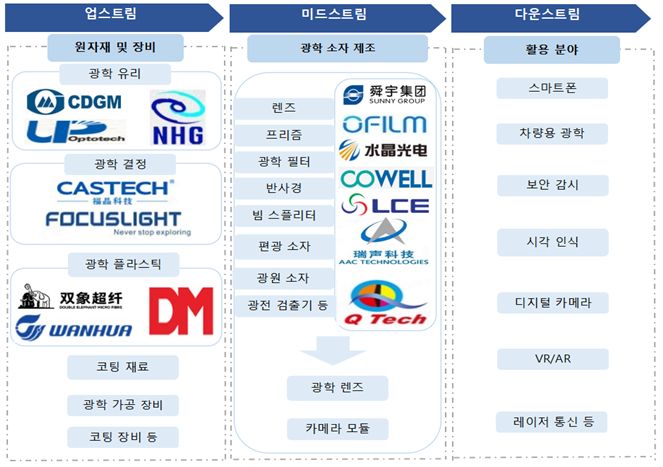
중국 광학 소자 산업의 업스트림은 원자재 및 장비(광학 유리, 광학 결정, 광학 플라스틱, 코팅 재료, 광학 가공 장비, 코팅 장비 등)를 취급하는 업체들로 구성된다. 미드스트림은 광학 소자의 제조 단계로, 렌즈, 프리즘, 광학 필터, 반사경, 빔 스플리터, 편광 소자 등의 기초 광학 소자와 광학 렌즈 등의 모듈을 포함한다. 다운스트림은 광학 소자를 실제로 활용하는 산업군으로 구성된다. 주요 응용 분야로는 △스마트폰 △차량용 광학 △보안 감시 △시각 인식 △디지털 카메라 △VR/AR △레이저 통신 등 다양한 영역이 포함된다.
<중국 광학 소자 산업 가치사슬>
[자료: 중상산업연구원(中商产业研究院), Wind]
시장 동향
글로벌 광학 소자 시장 규모는 안정적인 성장세를 유지하고 있다. 2026년 시장 규모는 85억7000만 달러로 예상되며, 2026년부터 2035년까지 연평균 복합 성장률(CAGR)은 5.1%를 기록할 것으로 예상된다. 이에 따라 2035년에는 시장 규모가 134억 달러까지 확대될 전망이다. 지역별 분포를 살펴보면, 아시아 태평양 지역은 강력한 제조 기반과 왕성한 다운스트림 수요를 바탕으로 전 세계 광학 소자 시장의 약 50%를 차지하고 있으며, 중국과 일본의 빠른 기술 발전이 해당 지역의 선도적 위치를 견인하는 핵심 동력이다.
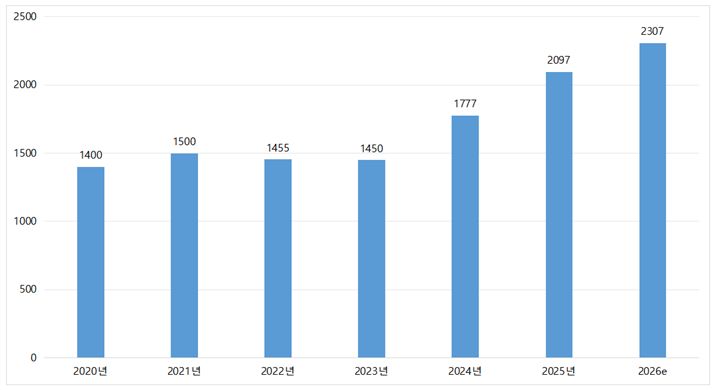
중국 광학 소자 시장은 기술 혁신과 응용 분야 확대라는 이중 동력에 힘입어 강력한 성장 잠재력을 보여주고 있다. 중상산업연구원(中商产业研究院)에 따르면, 2024년 중국 광학 소자 시장 규모는 전년 대비 22.6% 증가한 1777억 위안에 달했으며, 2025년에는 2000억 위안을 돌파한 것으로 나타났다. 2026년 중국 광학 소자 시장 규모는 2307억 위안에 이를 것으로 예상된다.
<2020~2026년 중국 광학 소자 시장 규모>
(단위: CNY 억)
[자료: 중상산업연구원, 중국보고대청(中国报告大厅)]
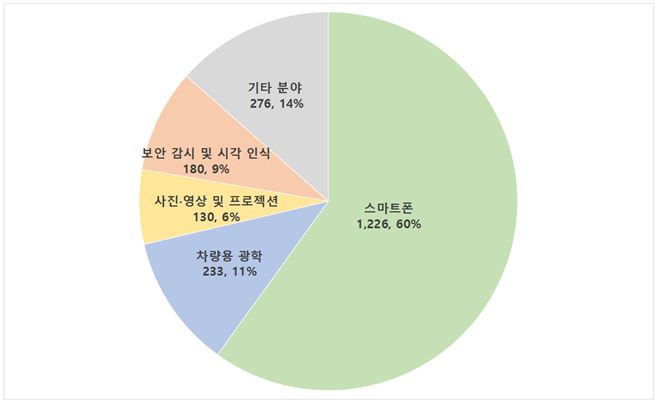
2025년 다운스트림 응용 분야가 전반적으로 강력한 성장세를 나타내면서 광학 소자 전체 시장 규모 확대를 견인했다. 전체 시장 구조는 뚜렷한 양극화를 보이고 있다. 구체적인 응용 분야별로 살펴보면, 스마트폰은 1226억 위안 규모로 전체 시장의 60%를 차지하며 1위 응용 시장으로 자리 잡았고, 이미 재고 경쟁 단계에 진입했다.
차량용 광학 시장 규모는 233억 위안으로 전체의 11%를 차지하며, 스마트 자동차 열풍에 힘입어 빠른 성장세를 유지하고 있다.
보안 감시 및 시각 인식 시장 규모는 180억 위안으로 점유율 9%를 보이고 있으며, 해당 업계는 전반적으로 전환 및 업그레이드 단계에 처해 있다.
사진·영상 및 프로젝션 분야는 130억 위안으로 전체의 6%를 차지하며, 내부적으로는 상반된 흐름을 보이고 있는데, 디지털 카메라는 소폭 성장한 반면, 프로젝터는 지속적으로 소폭 하락세를 기록하고 있다.
나머지 분야는 합산 276억 위안으로 전체 시장의 14%를 점유하고 있으며, 관련 신흥 응용 분야의 수요가 지속적으로 확대되고 있다.
<2025년 광학 소자의 다운스트림 응용 분야별 시장 규모 및 비중>
(단위: CNY 억, %)
[자료: 중국광학광전자공업협회(中国光学光电子行业协会)]
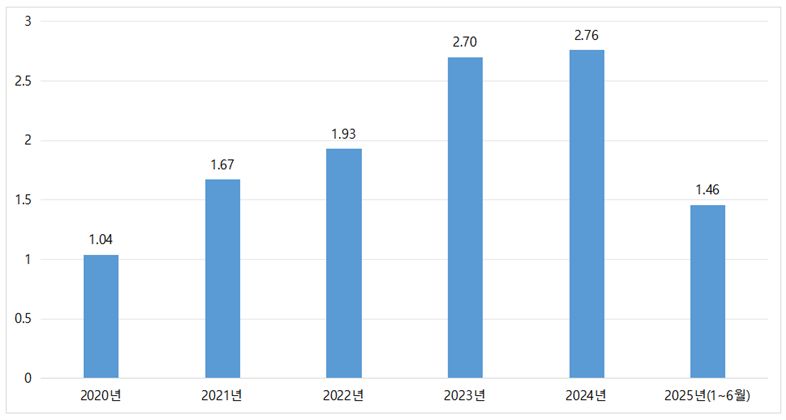
2025년 7월 말 기준, 중국에 존속 또는 영업 상태의 광학 소자 관련 기업은 총 12만5600여 개에 달한다. 연도별 기업 등록 현황을 살펴보면, 중국 광학 소자 기업 등록 건수는 매년 증가하여 2020년 1만400여 개에서 2024년 2만7600여 개로 확대되었다. 2025년 상반기 기준 중국 광학 소자 관련 기업의 등록 건수는 이미 1만4600여 개에 이른 것으로 집계됐다.
<2020년~2025년 상반기 중국 광학 소자 관련 기업 등록 현황>
(단위: 만 개)
[자료: 중상산업연구원]
수출입 동향
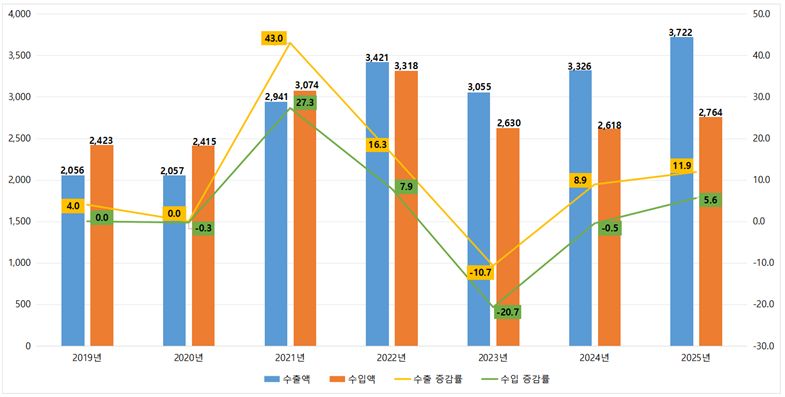
한국무역협회(KITA) 데이터에 따르면, 광학 소자는 과거 장기간 수입액이 수출액을 상회하는 무역적자 구조를 보여왔다. 2019년부터 2025년까지 수출입 규모는 뚜렷한 주기적 변동을 나타냈으며, 무역 구조도 적자에서 흑자로 전환되었다.
2019~2020년에는 글로벌 소비자 전자 수요가 부진하면서 수출입 규모 성장이 정체되었고, 증가율은 사실상 0에 근접하며 수입이 더 높은 적자 구조를 지속적으로 유지했다. 2021년에는 코로나19 영향으로 화상 회의, 차량용 카메라, 광통신 모듈 수요가 폭발적으로 확대되었고, 글로벌 기업의 비축 수요가 더해지며 수출입이 동시에 큰 폭으로 급증했다. 수출 증가율은 43.0%, 수입 증가율은 27.3%에 달했다. 그러나 이후 다운스트림 산업의 재고 감축 압박으로 성장 동력이 빠르게 둔화되었다.
2022년에는 수출이 지속 상승하며 규모가 처음으로 수입을 역전했고, 무역 구조가 흑자로 전환되었으나 수출입 연간 증가율은 동반 하락했다. 2023년에는 글로벌 소비자 전자 업계 하락세와 해외 제조사의 적극적인 재고 감축 영향으로 수출입 금액이 동반 감소했으며, 수출 증가율은 -10.7%, 수입 증가율은 -20.7%로 급락하며 모두 마이너스 성장으로 전환되었다. 2024년에는 업계가 바닥을 찍고 회복세로 전환되면서 수출은 하락을 멈추고 반등했고, 수입은 사실상 정체 상태에 머물렀다. 2025년에는 수출이 전년 대비 11.9% 증가하며 역대 최고 규모를 기록했고, 수입은 5.6% 소폭 증가에 그쳐 수출 성장세가 수입을 크게 앞질렀다.
이러한 변화는 중국 내 광학 소자의 국산화 대체 과정이 더욱 가속화되고 있으며, 국산 제품의 해외 수출 경쟁력이 점차 강화되고 있음을 보여준다. 또한 자체 개발 제품의 보급률이 높아지면서 일부 해외 수입 수요가 국내 제품으로 대체되고 있어, 고급 수입 소자에 대한 의존도가 점차 완화되고 있다.
<2019~2025년 중국 광학 소자 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
*주: HS CODE 9001.90기준
[자료: 한국무역협회]
중국의 광학 소자 주요 수입 국가는 일본, 대만, 한국 순으로 중국의 2024년 대한국 광학 소자 수입액은 전년 대비 12% 증가한 2억9500만 달러였으나, 2025년에는 전년 대비 다시 4.4% 감소해 2억8200만 달러로 집계됐다.
<2023~2025년 중국 광학 소자 주요 수입 국가/지역>
(단위: US$ 백만, %)
순위
국가/지역
수입액
증감률
(25/24)
2025년
비중
2023년
2024년
2025년
전 세계
2,630
2,618
2,764
5.6
-
1
일본
740
687
636
-7.4
23.0
2
대만
686
661
626
-5.2
22.6
3
중국
248
205
289
40.8
10.5
4
한국
263
295
282
-4.4
10.2
5
태국
88
171
267
56.0
9.7
6
미국
160
164
191
16.3
6.9
7
홍콩
189
167
149
-10.9
5.4
8
독일
61
72
91
25.2
3.3
9
프랑스
8
8
38
399.2
1.4
10
베트남
30
31
34
7.4
1.2
*주: 상기 순위는 2025년 수입액 기준임. 가공무역 등으로 인해 중국으로 재수입된 중국 제품 포함.
[자료: 한국무역협회]
경쟁 동향
중국 광학 소자 산업의 시장 경쟁은 치열하며, 다양화·국제화의 특징을 보이고 있다. 중국 내 시장에서는 OFILM Group(欧菲光集团股份有限公司), Zhejiang Crystal-Optech(浙江水晶光电科技股份有限公司), LianChuang Electronic Technology(联创电子科技股份有限公司), Phenix Optics Company Limited(凤凰光学股份有限公司) 등 선도 기업이 비교적 큰 점유율을 차지하고 있으며, 다수의 중소기업도 세부 분야에서 경쟁을 벌이고 있다. 이들 기업은 기술 혁신, 비용 통제, 산업 사슬 통합을 통해 지속적으로 경쟁력을 강화하고 있으며, 고급 제품의 국산화 대체를 단계적으로 실현해 나가고 있다.
그러나 국제 시장에서 중국 기업은 여전히 일본, 독일, 미국 등 광학 소자 강국의 경쟁 압력에 직면해 있다. 특히 고급 광학 렌즈, 정밀 광학 소자 등 분야에서는 해외 기업이 기술 우위와 브랜드 영향력을 바탕으로 주도적 위치를 차지하고 있다. 또한 업계 기술 진입 장벽이 높아지고 시장 수요가 변화함에 따라 기업 간의 경쟁은 점차 가격 경쟁에서 기술 경쟁 및 브랜드 경쟁으로 전환되고 있으며, 업계 통합이 가속화되면서 시장 점유율이 상위 기업으로 집중되는 추세를 보이고 있다.
<중국 주요 광학 소자 기업 현황>
기업명
설립 시기
2025년
총 영업이익
(백만 위안)
홈페이지
주요 소개
OFILM Group Co., Ltd.
(欧菲光集团股份有限公司)
2001
22,150
www.ofilm.com
회사는 스마트폰, 스마트 자동차, 신규 분야의 3대 사업 체계를 보유하고 있으며, 고객에게 원스톱 광학·광전자 제품 기술 서비스를 제공
주요 사업은 광학 카메라 모듈, 광학 렌즈, 지문 인식 모듈, 스마트 도어락 등 관련 제품의 설계, 연구개발, 생산 및 판매를 포함
Zhejiang Crystal-Optech Co., Ltd.
(浙江水晶光电科技股份有限公司)
2002
6,928
-
회사는 광학 분야에 집중해 소자부터 모듈 및 솔루션에 이르기까지 원스톱 서비스를 제공하며, 박막 광학, 반도체 광학, 정밀 제조 등 분야에서 경쟁 우위를 가지고 있음.
회사는 글로벌화, 기술형, 개방 협력을 전략 방향으로 삼고 있으며, 사업 범위는 소비자 전자, 차량용 광전자 등 분야를 포괄
LianChuang Electronic Technology Co., Ltd.
(联创电子科技股份有限公司)
1998
8,259
www.lcetron.com
회사는 광학 렌즈 및 영상 모듈, 터치 디스플레이 소자 등 신형 광학·광전자 산업에 주력
회사 제품은 스마트 단말기, 스마트 자동차, 스마트 홈, 스마트 시티 등 다양한 분야에 널리 사용
Phenix Optics Company Limited
(凤凰光学股份有限公司)
1997
1,601
www.phenixoptics.com.cn
회사는 광학 부품, 금속 소자, 각종 광학 렌즈, 의료 내시경 제품, 현미경, 스마트 영상 제품 등 분야의 연구개발, 생산 및 판매에 주력하며, 광학, 기계, 전자, 플라스틱 등 다양한 분야의 종합적인 연구개발 및 생산·경영 역량을 보유
[자료: Wind, 중상산업연구원, 쯔옌컨설팅(智研咨询)]
유통구조
중국 광학 소자의 유통 채널은 온·오프라인 융합, 직판과 유통을 병행하는 다각화된 구도를 형성하고 있다. 전통적인 오프라인 채널은 전문 유통업체와 제조업체의 직판 모델을 중심으로 운영된다. 예를 들어, United Optics (Shanghai) Technology(联合光科(上海)技术有限公司)는 전국 여러 지역에 사무소와 생산 기지를 배치하여 표준 현물 광학 소자를 공급하는 동시에 맞춤형 가공 서비스도 제공하고 있다. Ningbo YONG XIN Optics(宁波永新光学股份有限公司)는 중국 내 6대 권역에 걸친 영업망과 해외 유통 체계를 활용하여 국내외 시장 판매를 총괄하고 있다.
한편, 온라인 채널은 빠르게 발전하고 있다. 광전휘(光电汇)는 업계 전문 광전자 쇼핑 플랫폼으로, 광전 분야 수직 전자상거래를 지향하며 방대한 제품 자원을 집적하고 전문적인 제품 선택 및 구매 안내 서비스를 제공한다. Nanjing Jingcui Optical Technology(南京晶萃光学科技有限公司)는 난징대학의 기술 축적을 기반으로 자체 온라인 쇼핑몰을 구축하여 고객이 직접 온라인으로 주문하고 구매할 수 있도록 지원하고 있다. Beijing Labbang Technology(北京莱邦科技有限公司)의 '실험방 쇼핑몰(实验帮商城)'은 연구기관 고객에 초점을 맞춘 원스톱 인터넷 구매 플랫폼으로, 제품 공급과 광로 기술 솔루션 제공 능력을 겸비하고 있다.
전체적인 판매 모델을 살펴보면, 중국의 주요 광학 기업은 일반적으로 직판을 주로 하고 유통을 보조로 하는 전략을 채택하고 있다. 직판 모델은 주로 국내 대형 최종 고객과 핵심 세분 시장에 집중되어 있으며, 유통 채널은 기업이 자체적으로 접근하기 어려운 산발적 고객과 다운스트림 지역 시장을 커버하는 데 활용되고 있다.
관세율 및 인증
HS CODE '9001.90' 기준의 수입 관세율 및 인증 여부는 아래와 같다.
<광학 소자 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
9001.90
0%
4%
0%
20%
있음
[자료: 중국세관총서(中国海关总署)]
중국 광학 소자는 국내 시장에서 유통될 때 일반적으로 통일된 강제 인증이 요구되지 않으며, 구체적인 요구 사항은 제품 유형, 능동 광원 탑재 여부 및 최종 응용 시나리오에 크게 의존한다. 레이저, LED 등 능동 발광 소자가 장착되고 영상·음향, 정보 기술, 통신류 완제품과 함께 사용되는 광학 소자의 경우 광방사 안전성은 일반적으로 완제품 CCC 인증 시 함께 평가된다. 순수 레이저 광원에 대해서는 IEC 60825 시리즈 표준에 따라 레이저 안전 검사를 수행하며, LED 등 비간섭성 광원에 대해서는 GB/T 20145에 따라 광생물학적 안전 검사를 수행한다. 이러한 광학 소자는 완제품의 핵심 부품에 해당하며, 자체적으로 해당 유효 인증을 취득하지 않은 경우, 완제품과 함께 별도의 무작위 테스트가 필요한 경우가 많으며, 이에 따른 테스트 비용도 완제품 인증 비용에 포함된다. 광 커플러 등 일부 소자도 상기 완제품 핵심 소자 관리 대상 목록에 포함된다. 차량용 분야에 공급되는 광학 소자의 인증 요건은 더욱 엄격하며, 일반적으로 AEC-Q102 차량용 신뢰성 검증을 통과해야 한다. 렌즈, 프리즘, 반사경과 같은 수동 순수 광학 소자는 일반적으로 별도의 강제 인증 요구 사항이 없으며, 수출입 시 통상적인 세관 신고 절차에 따라 진행하면 된다. 이 외에도 기업은 제품의 시장 경쟁력을 강화하기 위해 자발적으로 제3자 기관에 블루레이 방지, 내충격성 등 제품 성능 검증·인증을 의뢰할 수 있다. 종합하면, 광학 소자에 요구되는 인증은 구체적인 제품 규격과 다운스트림 응용 시나리오를 종합적으로 고려하여 판단해야 한다.
시사점
광학 소자는 현대 과학기술 산업의 기초 부품으로서, 5G, 인공지능, 사물인터넷, 자율주행 등 신흥 기술의 급속한 발전에 따라 시장 수요가 지속적으로 증가하고 있다. 소비자 전자 분야에서는 스마트폰, AR/VR 기기, 드론 등 제품에 대한 고정밀 광학 소자의 수요가 계속 증가하고 있다. 통신 분야에서는 광섬유 통신과 광 모듈의 보급으로 광학 소자의 적용 범위가 확대되고 있다. 자동차 분야에서는 자율주행 기술의 부상으로 라이다, 차량용 카메라 등 광학 소자에 대한 수요가 증가하고 있다. 이 외에도 의료 기기, 항공우주, 스마트 제조 등 분야에서도 광학 소자에 대한 더 높은 요구가 제기되고 있다. 향후 신흥 기술의 추가 보급에 따라 광학 소자의 응용 분야는 더욱 다양해지고 시장 규모는 지속적으로 확대될 것이다.
최근 몇 년간 중국 내 기업의 기술 수준 향상과 산업 사슬의 완비에 힘입어 광학 소자 산업의 국산화 대체 과정이 지속적으로 가속화되고 있다. 고급 광학 렌즈, 레이저 소자, 광통신 모듈 등 분야에서 국내 기업은 이미 국제 브랜드에 버금가는 제품을 공급할 수 있게 되었으며, 수입 대체를 단계적으로 실현하고 있다. 예를 들어, 스마트폰 카메라 분야에서는 국내 기업이 이미 글로벌 시장의 주요 점유율을 차지하고 있으며, 광통신 분야에서도 국내 기업이 빠르게 부상하고 있다. 향후 국내 기업의 기술력이 더욱 강화되고 브랜드 영향력이 제고됨에 따라, 국산 광학 소자는 글로벌 시장에서 더 큰 점유율을 차지하게 될 것이며, 업계 전반의 경쟁력이 현저히 향상될 것이다.
인공지능 기술의 급속한 발전에 따라 광학 소자 산업은 지능화 및 집적화 방향으로 나아가고 있다. 지능형 광학 시스템, 예를 들어 스마트 카메라, 라이다 등이 업계의 새로운 트렌드로 부상하고 있다. 이러한 시스템은 광학 소자와 인공지능 알고리즘을 결합함으로써 더 효율적이고 정밀한 데이터 수집 및 처리를 실현할 수 있다. 동시에 광학 소자의 집적화 추세도 점점 더 뚜렷해지고 있으며, 예를 들어 여러 광학 소자를 하나의 모듈에 통합하여 기기의 소형화 및 경량화 요구를 충족시키는 것이다. 향후 지능화와 집적화는 광학 소자 산업의 기술 혁신에 있어 중요한 방향이 될 것이며, 산업을 더 높은 부가가치 분야로 이끌어갈 것이다.
자료: HS 코드망, 중상산업연구원(中商产业研究院), Wind, 중국보고대청(中国报告大厅), 중국광학광전자공업협회(中国光学光电子行业协会), 한국무역협회(KITA), 쯔옌컨설팅(智研咨询), 중국세관총서(中国海关总署) 등 KOTRA 상하이 무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 광학 소자 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
브라질 폴리아미드 튜브 시장동향
브라질 2026-09-17
-
2
중국, 집적회로 배치설계 보호 조례 25년 만에 개정
중국 2026-09-19
-
3
중국 PET 필름 시장동향
중국 2026-09-16
-
4
중국, 위험화학품 5종 추가 및 수출입 관리 적용
중국 2026-09-19
-
5
중국 폴리우레탄 시장동향
중국 2026-09-16
-
6
중국 광 모듈 시장 동향
중국 2026-09-15
- 이전글
- 다음글