













-
중국 PET 필름 시장동향
- 상품DB
- 중국
- 베이징무역관
- 2026-09-16
- 출처 : KOTRA
-
범용 BOPET 공급과잉 속 광학·전자 등 고기능성 제품으로 경쟁축 이동
한국, 2025년 중국 PET 필름 수입시장 점유율 22.6%로 2위
상품명 및 HS CODE
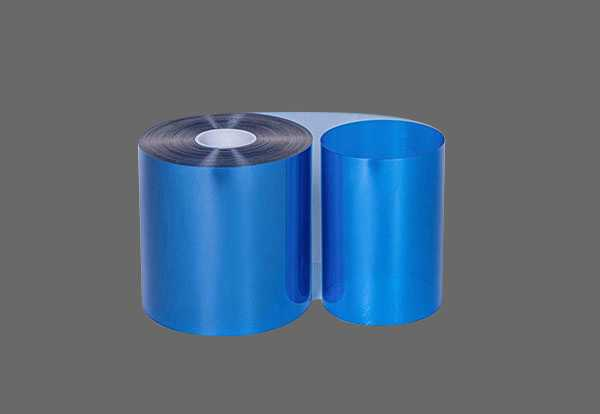
PET 필름은 폴리에틸렌테레프탈레이트(PET) 수지를 압출·가공해 만든 필름의 총칭으로, 연신 여부와 방향에 따라 미연신, 단축연신 및 이축연신 필름 등으로 구분된다. 이 가운데 이축연신 PET(BOPET) 필름은 PET 필름을 가로와 세로 두 방향으로 연신해 인장강도, 투명성, 치수 안정성, 내열성 및 전기절연성을 높인 제품으로, 포장·인쇄뿐 아니라 광학·전자·전기절연·태양광 등 다양한 산업에 활용된다.
HS코드 3920.62는 다른 재료로 보강·적층·지지되거나 이와 유사하게 결합되지 않은 비발포성 PET 판·시트·필름·박 및 스트립을 포괄한다.
<상품명 및 HS코드>
상품명
HS CODE
PET 필름
3920.62
* 주: 중국의 PET 필름 산업통계는 주로 BOPET를 중심으로 발표되므로 시장 및 경쟁동향은 BOPET 관련 자료를 활용했으며, 수출입통계는 HS 3920.62를 기준으로 함.
시장동향
중국의 고기능 PET 필름은 광학·디스플레이, 태양광, 전자·전기 및 신에너지차 등 전략산업에 활용되는 소재다. 중국 「공업 전략적 신흥산업 분류목록(2023)」은 폴리에스터계 광학필름, 태양광용 PET 기재 필름, 신에너지차용 기능성 필름 등을 전략적 신흥산업의 주요 제품으로 분류하고 있다. 다만 일반 포장용 제품을 포함한 모든 PET 필름이 전략적 신소재에 해당하는 것은 아니다.
PET 필름 가운데 산업통계가 비교적 풍부한 BOPET는 우수한 인장강도, 투명성, 치수 안정성, 내열성 및 전기절연성을 갖추고 있으며, 인쇄·코팅·증착 등 후가공에도 적합하다. 이에 따라 기존 포장·인쇄 분야뿐 아니라 광학·디스플레이, 전자·전기절연, 태양광 및 기타 기능성 소재로 적용 범위가 확대되고 있다.
화징산업연구원에 따르면 2024년 중국 BOPET 생산능력은 694만 9,600톤, 생산량은 459만 3,500톤, 수요량은 415만 3,500톤을 기록했다. 2022년 이후 생산능력 확대가 이어지면서 범용제품을 중심으로 공급과잉과 수익성 저하가 나타났다.
솽싱신소재(双星新材)의 2025년 연차보고서에 따르면 2025년 중국 BOPET 생산능력은 741만 5,600톤, 생산량은 506만 4,400톤으로 확대됐으며, 생산능력 이용률은 68.29%를 기록했다. 신규 설비 확대로 공급 부담이 지속되는 가운데 기업들은 광학·전자 등 고기능성 제품의 비중을 높이는 방향으로 제품구조 전환을 추진하고 있다.
수출입동향
2025년 중국 PET 필름(HS 3920.62) 수출액은 17억 5722만 달러로 전년 대비 7.0% 증가했다. 베트남이 최대 수출대상국으로, 2025년 대베트남 수출액은 전년 대비 7.8% 증가한 2억 3517만 달러를 기록했으며, 전체 수출의 13.4%를 차지했다. 이어서 인도 8.4%, 인도네시아 7.3%, 한국 6.3%, 일본 6.3% 순으로 나타났다.
<최근 3년 중국 PET 필름(3920.62) 수출 동향>
(단위: US$ 천, %)
순위
수출대상
국가·지역
수출액
수출시장 점유율
증감률
(25/24)
2023
2024
2025
2023
2024
2025
전 세계
1,452,861
1,642,066
1,757,216
100.00
100.00
100.00
7.01
1
베트남
173,996
218,178
235,173
11.98
13.29
13.38
7.79
2
인도
125,894
147,217
147,618
8.67
8.97
8.40
0.27
3
인도네시아
78,397
116,876
128,585
5.40
7.12
7.32
10.02
4
한국
86,121
107,537
110,489
5.93
6.55
6.29
2.75
5
일본
80,223
94,932
109,989
5.52
5.78
6.26
15.86
6
대만
67,439
83,165
89,294
4.64
5.06
5.08
7.37
7
미국
69,895
71,123
79,659
4.81
4.33
4.53
12.00
8
멕시코
54,090
52,673
58,472
3.72
3.21
3.33
11.01
9
태국
40,405
46,779
57,568
2.78
2.85
3.28
23.06
10
필리핀
54,523
59,576
54,005
3.75
3.63
3.07
-9.35
[자료: GTA, 2026.9.7.]
2025년 중국의 PET 필름(HS 3920.62) 수입액은 19억 6695만 달러로 전년 대비 2.6% 증가했다. 일본이 최대 수입대상국으로, 2025년 대일본 수입액은 전년 대비 15.8% 증가한 9억 9313만 달러를 기록했으며 전체 수입의 50.5%를 차지했다. 이어서 한국 22.6%, 대만 10.3%, 미국 7.8% 순으로 나타났다.
2025년 중국의 대한국 PET 필름 수입액은 4억 4351만 달러로 전년 대비 18.5% 감소했다. 한국산 제품의 중국 수입시장 점유율도 2023년 31.6%에서 2024년 28.4%, 2025년 22.6%로 하락했으나, 한국은 일본에 이어 중국의 2위 수입대상국을 유지했다.
<최근 3년 PET 필름(3920.62) 수입 동향>
(단위: US$ 천, %)
순위
수입대상
국가·지역
수입액
수입시장 점유율
증감률
2023
2024
2025
2023
2024
2025
전 세계
1,778,736
1,917,923
1,966,947
100.00
100.00
100.00
2.56
1
일본
749,495
857,809
993,125
42.14
44.73
50.49
15.77
2
한국
561,736
544,184
443,505
31.58
28.37
22.55
-18.50
3
대만
225,053
208,417
201,870
12.65
10.87
10.26
-3.14
4
미국
110,545
155,596
153,233
6.21
8.11
7.79
-1.52
5
싱가포르
18,291
29,037
33,015
1.03
1.51
1.68
13.70
6
인도네시아
17,807
23,310
30,845
1.00
1.22
1.57
32.32
7
영국
17,199
21,330
25,809
0.97
1.11
1.31
21.00
8
말레이시아
19,823
19,053
16,695
1.11
0.99
0.85
-12.38
9
독일
11,384
13,433
15,256
0.64
0.70
0.78
13.57
10
중국*
3,622
2,294
12,820
0.20
0.12
0.65
458.85
* 주: 중국산 제품이 해외로 수출된 후 재수입되는 경우 중국 해관통계상 원산지가 중국으로 집계될 수 있음.
[자료: GTA, 2026.9.7.]
경쟁동향
중국 PET 필름의 대표 제품군인 BOPET 시장은 주요 기업의 생산능력 확대와 신규 생산라인 가동으로 공급경쟁이 심화되고 있다. 범용제품은 공급과잉으로 가격과 원가경쟁이 치열한 반면, 광학·전자·전기절연·태양광 등 고부가가치 분야에서는 제품 성능, 품질 안정성, 고객 맞춤형 개발능력 및 장기 납품실적이 주요 경쟁 요인으로 작용한다.
중국 시장에서는 솽싱신소재(双星新材), 캉후이신소재(康辉新材), 푸젠바이훙(福建百宏) 등 대기업이 생산능력을 확대하고 있으며, 저장융성(浙江永盛), 위싱주식(裕兴股份), 둥차이과기(东材科技) 등도 기능성 제품 개발을 강화하고 있다. 대규모 생산설비와 원재료 조달능력을 갖춘 기업은 범용제품 분야에서 원가경쟁력을 확보하고 있으며, 광학·전자·태양광 등 고기능 제품에서는 연구개발과 고객 인증을 중심으로 경쟁하고 있다.
중국 기업들은 범용제품에서 확보한 생산기반을 바탕으로 고기능성·특수용도 제품으로 사업영역을 확대하고 있다. 한편 일본 Toray와 Toyobo, 한국 SKC 등 해외기업은 광학·전자소재 등 고기능 제품 분야에서 기술력과 품질 안정성을 바탕으로 경쟁하고 있다.
<중국 주요 BOPET 필름 기업>
연번
기업명
주요 특징
주요 제품·응용 분야
1
솽싱신소재
(双星新材)
중국 주요 BOPET 생산기업으로 대규모 생산능력을 보유
포장용에서 광학·에너지·기능성 필름 등 고부가가치 제품으로 사업영역 확대
광학·디스플레이, 태양광, 건축·자동차, 전자·전기, 포장용 필름
2
캉후이신소재
(康辉新材)
헝리석유화학(恒力石化) 계열사로 원료부터 필름·후가공까지 수직계열화된 사업구조 보유
BOPET 연간 생산능력 38.6만 톤
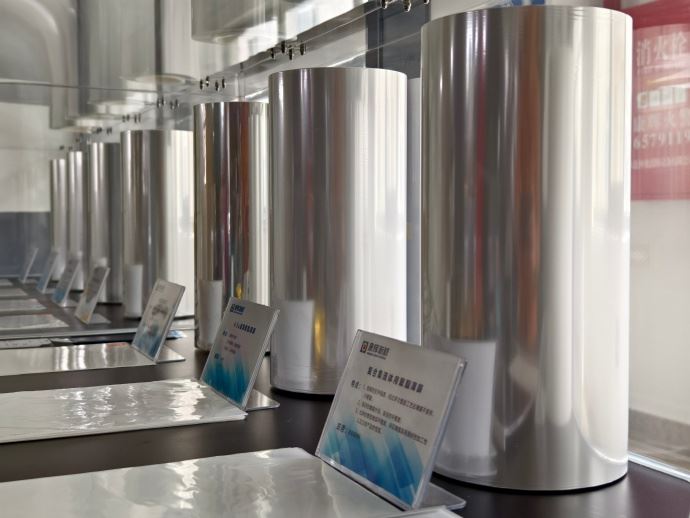
식품 포장, 광학, 전자·전기, 태양광, 건축자재, 인쇄용 필름
3
푸젠바이훙
(福建百宏)
기능성 친환경 필름 BOPET, APET 시트 및 필름급 PET 칩 생산·연구개발·판매에 주력
관련 제품의 연간 설계 생산능력 83.5만 톤
전자용 이형·보호필름,
인쇄, 장식재, 연포장재, 방수재
4
저장융성
(浙江永盛)

룽성석유화학(荣盛石化) 계열사. 원재료 조달과 대규모 생산능력을 기반으로 PET 필름 사업 전개
용융물 직접 연신 방식의 BOPET 생산기술 보유
태양광, 광학, 건축, 아웃도어 장비, 생활용품, 전자·전기용 PET 필름
5
위싱주식
(裕兴股份)
기능성 PET 필름 전문기업으로 특수용도·고부가가치 제품 개발에 주력
국가급 ‘전정특신(专精特新)’ 소거인 기업
광전자
디스플레이, 소비전자, 자동차, 신에너지, 의료, 전기절연용 필름
[자료: 각 기업 홈페이지]
유통구조
중국 PET 필름은 제조사 직판 중심으로 유통되며, 중소 수요처와 범용제품 시장에서는 대리점·무역상 및 온라인 B2B 플랫폼이 보완적인 역할을 한다. 광학·전자·전기절연·태양광용 등 고기능성 제품은 고객별 사양 조정과 품질검증이 중요해 제조사가 대형 수요기업에 직접 공급하고 기술지원과 품질관리를 함께 제공하는 방식이 일반적이다.
반면 규격이 비교적 표준화된 포장·인쇄용 등 범용제품은 대리점·무역상을 통한 거래도 활발하다. 1688과 바이두 아이차이거우(百度爱采购) 등 온라인 B2B 플랫폼은 공급업체 탐색, 가격 비교 및 소량·샘플 구매를 위한 보조 채널로 활용되고 있다.
관세율 및 수입요건
2026년 기준 PET 필름(HS 3920.62)의 對中 수출 시 최혜국관세율(MFN)은 6.5%이며, 한국산 제품은 원산지 기준을 충족할 경우 한중 FTA 1.3% 또는 RCEP 3.3%의 협정관세율을 적용받을 수 있다. 이 중 한중 FTA 협정세율이 가장 낮다.
<2026년 기준 PET 필름 관세율 비교>
(단위: %)
HS Code
품목명
MFN 관세
한중 FTA
RCEP
증치세
(부가가치세)
3920.62
PET 필름
6.5%
1.3%
3.3%
13%
[자료: 2026년 중국 수출입세칙]
2026년 중국의 수입허가 및 자동수입허가 관리품목 목록상 HS3920.62에 대해 별도의 수입허가 요건은 확인되지 않는다. 다만 최종 용도에 따라 적용되는 안전·품질 요건이 달라질 수 있다.
식품과 직접 또는 간접적으로 접촉하는 포장용 PET 필름은 강제성 식품안전 국가표준인 GB 4806.7-2023 「식품 접촉용 플라스틱 재료 및 제품」의 적용을 받는다. 이에 따라 원료·첨가제, 관능적 요구사항, 총이행량, 중금속 및 PET 관련 물질의 특정 이행량 등 관련 요건을 충족해야 한다. 인쇄·코팅되거나 다른 소재와 복합된 식품포장재는 제품 구조에 따라 복합재료, 잉크, 코팅 및 접착제 관련 표준도 함께 적용될 수 있다.
광학·전자·태양광·전기절연용 제품은 용도별 권고성 국가표준이나 수요기업의 자체 품질기준이 거래조건으로 활용될 수 있으므로, 수출 전 중국 수입자와 요구 사양 및 시험성적서 제출 여부를 확인할 필요가 있다.
전망 및 시사점
중국 PET 필름 시장은 포장·인쇄용 등 범용제품의 공급 부담과 가격경쟁이 지속되는 가운데, 광학·전자·전기절연·태양광 등 고기능성 제품을 중심으로 고도화될 전망이다. 중국 기업들도 대규모 생산기반과 원가경쟁력을 바탕으로 기능성·특수용도 제품의 개발을 확대하고 있어, 시장경쟁은 범용제품의 가격 중심에서 고기능 제품의 기술·품질 경쟁으로 점차 확장될 것으로 예상된다.
한국 기업은 범용제품의 가격경쟁보다 고투명성, 낮은 열수축률, 정밀한 두께 관리, 내열성 및 전기절연성 등 용도별로 요구되는 성능을 차별화할 필요가 있다. 특히 고기능성 제품은 고객사의 품질검증과 공급망 진입에 상당한 시간이 소요될 수 있으므로, 샘플 테스트와 공동개발, 현지 기술지원 등을 통해 중국 수요기업의 요구에 대응하고 장기적인 공급관계를 구축하는 것이 중요하다.
자료: 중국 「공업 전략적 신흥산업 분류목록(2023)」, 화징산업연구원, 솽싱신소재 연차보고서, GTA, 각 기업 홈페이지, 중국 국가위생건강위원회, 중국 상무부·해관총서, 2026년 중국 수출입세칙 등 KOTRA 베이징무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 PET 필름 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
미국 실리콘웨이퍼 시장동향
미국 2026-09-15
-
2
입는 로봇, 중국의 일상으로 들어가다
중국 2026-09-10
-
3
중국 헤어케어 제품 시장 현황
중국 2026-09-17
-
4
중국 바이오매스 에너지 산업 동향
중국 2019-12-20
-
5
베트남 리튬이온 축전지 시장동향
베트남 2026-09-15
-
6
중국 광학 소자 시장 동향
중국 2026-09-16
- 이전글
- 다음글