













-
중국 광 모듈 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-09-15
- 출처 : KOTRA
-
AI・클라우드 컴퓨팅이 데이터 폭증 견인, 2026년 중국 광 모듈 시장은 564억 위안에 도달할 것으로 예상
중국 광 모듈, 수출이 수입을 크게 상회하며 장기 대규모 무역 흑자 유지
상품명 및 HS Code
광 모듈은 광신호를 이용해 고속 데이터 전송을 구현하는 광전자 소자이다. 전기 신호와 광신호의 상호 변환을 통해 광섬유 전송 매체와 연동하여, 통신 장비에 안정적이고 고속·장거리 데이터 상호 교환 능력을 제공한다.
구조적으로 보면 광 모듈은 주로 광 송신 서브 어셈블리(TOSA, 레이저 탑재), 광 수신 서브 어셈블리(ROSA, 광 검출기 탑재), 기능 회로, 광/전기 인터페이스 등으로 구성된다.
<상품명 및 HS 코드>
상품명
HS CODE
광 모듈
8517.79
[자료: HS 코드망]
산업 가치사슬
중국 광 모듈 산업의 업스트림은 원자재 및 소자(광전자 소자, 집적회로 칩, 광칩, PCB, 구조 부품 등)를 취급하는 업체들로 구성된다. 미드스트림은 다양한 유형의 광 모듈로, 주로 광 수신 모듈, 광 송신 모듈, 광 송수신 일체형 모듈, 광 트랜스폰더 모듈 등이 포함된다. 다운스트림은 광 모듈을 실제로 활용하는 산업군으로 구성된다. 주요 응용 분야로는 △광통신 장비 △데이터 센터 △클라우드 컴퓨팅 △통신 산업 △의료 장비 등 다양한 영역이 포함된다.
<중국 광 모듈 산업 가치사슬>
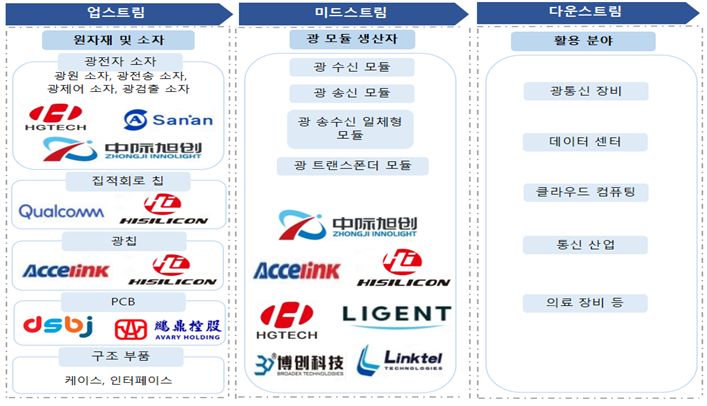
[자료: 중상산업연구원(中商产业研究院), 첸잔산업연구원(前瞻产业研究院)]
시장 동향
중상산업연구원(中商产业研究院)에 따르면, 2024년 전 세계 광 모듈 시장 규모는 108억 달러로 전년 대비 9.1% 증가했다. 2025년에는 데이터 센터, 5G 통신 및 클라우드 컴퓨팅 등 분야의 견인에 힘입어 강력한 성장세를 보이며 시장 규모 121억 달러에 달했다. 2027년에는 150억 달러를 돌파할 것으로 전망된다.
<2022~2027년 전 세계 광 모듈 시장 규모>
(단위: US$ 억)
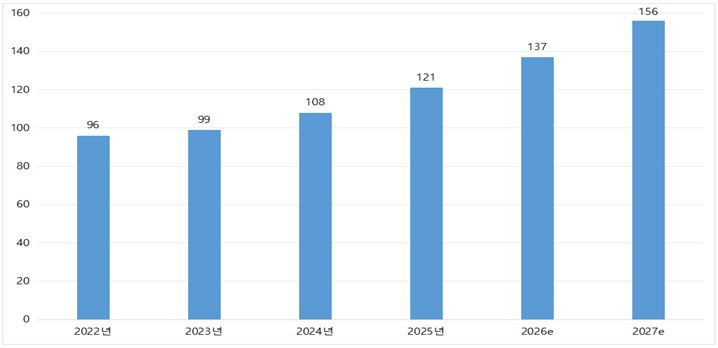
[자료: 중상산업연구원]
광 모듈은 광통신 시스템의 핵심 소자로서 광신호와 전기 신호 간의 변환을 담당하며, 데이터 센터, 이동통신, AI 컴퓨팅 등 분야에서 중요한 역할을 한다. 인공지능, 클라우드 컴퓨팅 등 신흥 기술의 급속한 발전으로 데이터 센터에서 처리 및 전송하는 데이터량이 폭발적으로 증가하면서 광 모듈 수요가 직접적으로 늘어나고 있다. 2024년 중국 광 모듈 시장 규모는 329억 위안으로 전년 대비 52.3% 증가했고, 2025년 시장 규모는 449억 위안을 기록했다. 2026년 중국 광 모듈 시장 규모는 564억 위안에 도달할 것으로 예상된다.
<2021~2026년 중국 광 모듈 시장 규모>
(단위: CNY 억)
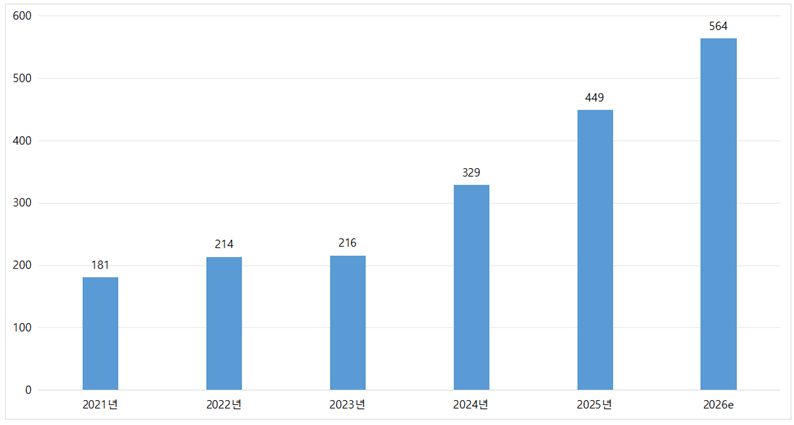
[자료: 중상산업연구원, 화경산업연구원(华经产业研究院)]
현재 중국의 10Gb/s 미만 저가형 광 모듈 국산화율은 이미 90%에 달하고, 10Gb/s 광 모듈의 국산화율은 60%이다. 비록 중국이 현재 광 모듈 분야에서 세계적으로 선도적인 위치에 있지만, 광 모듈의 핵심 부품인 광칩 분야에서는 수입에 의존하고 있다. 25Gb/s 이상의 고급 광 모듈 및 부품의 국산화율은 극히 낮아 단 10%에 불과하며, 광 모듈 국산화 추진 과정에는 해결해야 할 여러 과제가 여전히 남아 있다.
<광 모듈 전송 속도별 국산화율 현황>
(단위: %)
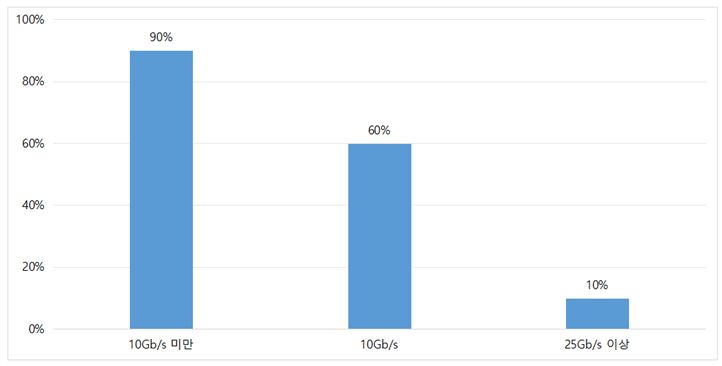
[자료: 중상산업연구원]
수출입 동향
한국무역협회(KITA) 데이터에 따르면, 중국의 광 모듈 수출액은 장기간 수입액을 크게 상회하며 지속적으로 대규모 무역 흑자 구조를 유지하고 있다.
2022~2025년 중국의 광 모듈 수출액은 360억2900만 달러에서 496억3800만 달러로 증가하며 4년간 누적 증가율 37.8%를 기록했다. 수입액은 104억5100만 달러에서 121억7800만 달러로 늘어나며 누적 16.5% 증가했으며, 전반적으로 수출이 수입을 크게 앞서는 모습을 보이고 있다. 특히 2023년에는 전 세계 시장 변동의 영향으로 수출입이 모두 일시적으로 감소했으나, AI 데이터 센터 수요 확대 등 요인에 힘입어 이후 성장 동력이 빠르게 회복되었다.
연도별로 살펴보면, 2023년 수출액은 전년 대비 12.6% 감소했으나, 2024년에는 바닥을 찍고 반등하여 전년 대비 12.9% 증가했으며, 2025년에는 39.7%라는 높은 성장률을 기록했다. 2025년 수입액이 전년 대비 57.2% 증가했음에도 불구하고, 수출 성장 동력은 여전히 강력하다. 이는 중국 광 모듈 산업의 전 세계 경쟁력이 지속적으로 향상되고 있으며, 수출 중심의 산업 구조가 더욱 공고해지고 있음을 보여준다.
<2022~2025년 중국 광 모듈 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
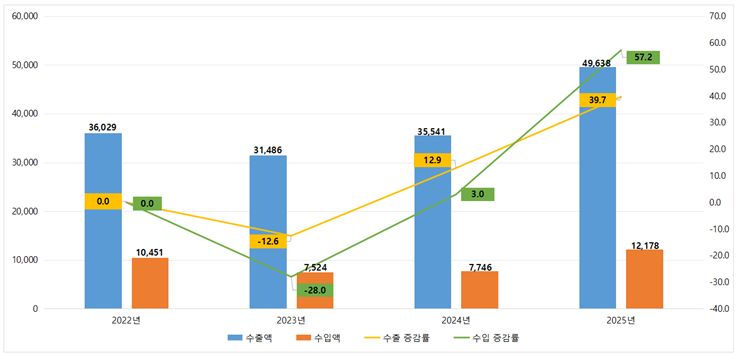
*주: HS CODE 8517.79기준
[자료: 한국무역협회]
중국의 광 모듈 주요 수입 국가 및 지역은 베트남, 인도, 한국 순이다. 그중 對한 수입액은 최근 3년 연속 감소했는데, 2024년에는 전년 대비 18.5% 감소, 2025년에는 전년 대비 7.8% 감소한 12억8400만 달러로 집계됐다.
<2023~2025년 중국 광 모듈 주요 수입 국가/지역>
(단위: US$ 백만, %)
순위
국가/지역
2023년
2024년
2025년
수입액
증감률
수입액
증감률
수입액
증감률
1
베트남
657
-16.0
658
0.2
1,883
186.0
2
인도
193
49.2
188
-2.2
1,370
626.5
3
한국
1,709
-41.7
1,394
-18.5
1,284
-7.8
4
말레이시아
416
-13.4
738
77.5
766
3.8
5
대만
791
-44.5
655
-17.3
711
8.6
6
태국
451
17.8
541
20.1
659
21.7
7
일본
328
-36.0
257
-21.7
186
-27.8
8
멕시코
81
-0.8
80
-2.2
74
-7.1
9
필리핀
45
-27.4
63
41.2
73
16.1
10
스위스
16
-16.9
35
115.4
51
47.9
*주: 상기 순위는 2025년 수입액 기준
[자료: 한국무역협회]
경쟁 동향
광 모듈 업계의 경쟁 구도는 ‘고도 집중·중국 주도·뚜렷한 계층 구도'라는 두드러진 특징을 보이고 있다. 전 세계 시장에서는 선두 기업 효과가 두드러져 CR5 시장 점유율이 70%를 초과한다. 중국 기업은 합계하여 전 세계 시장에서 주도적인 점유율을 차지하고 있으며, 해외 기업은 첨단 칩 및 세분 시장에 집중하여 핵심 경쟁력을 유지하고 있다.
Zhongji Innolight(中际旭创股份有限公司), Eoptolink Technology(成都新易盛通信技术股份有限公司) 등을 중심으로 시장 점유율이 압도적으로 높다. 이 기업들은 고속 광 모듈 핵심 기술, 대규모 양산 능력, 전 세계 주요 고객 자원을 바탕으로 북미 클라우드 업체 및 AI 컴퓨팅 대기업과 긴밀히 협력하며 업계 주도적 지위를 차지하고 있다.
Accelink Technologies(武汉光迅科技股份有限公司), Wuhan Huagong Genuine Optics Technology(武汉华工正源光子技术有限公司) 그리고 해외 업체인 Coherent, Lumentum 등은 각각 핵심 경쟁 우위를 갖추고 있다. 일부 기업은 통신 시장에 집중하고, 다른 기업은 고급 세분 분야에서 기술 장벽을 확보하고 있다.
CIG Shanghai(上海剑桥科技股份有限公司) 등 중소형 업체는 주로 중저속 광 모듈 및 세분화 시장에 주력하고 있다. 이들 기업은 시장 점유율이 낮고 선두 기업의 경쟁 압력을 크게 받고 있다.
<중국 주요 광 모듈 기업 현황>
기업명
설립 시기
2025년
총 영업이익
(백만 위안)
홈페이지
주요 소개
Zhongji Innolight Co., Ltd.
(中际旭创股份有限公司)
2005
38,240
www.zj-innolight.com
- 고급 광 모듈 및 광통신 기술 혁신에 집중하고, 전 세계 클라우드 컴퓨팅과 AI 컴퓨팅 인프라 구축을 위한 서비스를 제공
- 800G/1.6T 실리콘 포토닉스 광 모듈 양산을 진행 중이며(수율 95%), 3.2T 제품 선행 연구를 추진하고, NVIDIA, Google 등 AI 컴퓨팅 대기업과 긴밀히 협력
Eoptolink Technology Inc.,Ltd.
(成都新易盛通信技术股份有限公司)
2008
24,842
www.eoptolink.com
- 고성능 광 모듈 및 광소자의 연구개발, 생산, 판매에 주력하며, 제품은 데이터 센터, 통신 네트워크, 보안 감시, 스마트 그리드 등 분야에 활용
- 회사는 3,000여 종의 제품을 보유 중이며, 다양한 국제 표준을 준수하고 전 세계 60여 개국 및 지역 고객에게 서비스를 제공
Accelink Technologies Co., Ltd.
(武汉光迅科技股份有限公司)
2001
11,929
www.accelink.com
- 광전자 칩, 소자, 모듈 및 하위 시스템 제품의 연구개발, 제조, 판매 및 기술 서비스에 주력
- 제품은 광통신 모듈, 수동 광소자/모듈, 광섬유 증폭기 등이 있으며, 전송망, 무선 통신 등 분야에 활용
Wuhan Huagong Genuine Optics Technology Co., Ltd.
(武汉华工正源光子技术有限公司)
2002
-
www.genuine-opto.com
- 광통신 업계 선도적인 원스톱 수직 통합 솔루션을 갖추고 있으며, 칩부터 소자, 모듈, 하위 시스템에 이르는 전 시리즈 제품의 전략적 연구개발 및 대규모 양산 능력을 보유
- 제품은 초고속 광 모듈, 위성 통신 광 모듈 등이 있으며, AI 컴퓨팅 및 전 세계 무선 통신 등 핵심 분야에 널리 활용
CIG Shanghai Co., Ltd.
(上海剑桥科技股份有限公司)
2006
4,823
www.cigtech.com
- 회사의 주요 사업은 통신, 데이터, 기업 및 가정용 네트워크의 단말 장치와 고속 광 모듈 제품의 연구개발, 생산 및 판매에 종사
- 제품은 이미 전 세계 주류 통신 사업자의 네트워크 및 전 세계 주요 인터넷 대기업의 데이터 센터에 광범위하게 활용
[자료: Wind, 중상산업연구원, 쯔옌컨설팅(智研咨询)]
유통구조
중국 광 모듈 시장은 대고객 직판, 중소고객 유통 판매, 전자상거래 플랫폼을 활용한 롱테일(Long-tail) 보완 방식으로 다원화된 유통 구도를 형성했다.
그중 직접판매는 핵심 채널로서, 주로 3대 통신 사업자, 통신 장비 업체, 대형 클라우드 업체 등 대형 고객을 대상으로 하며, 견고한 협력 관계를 유지하며 고급·고속 제품에 대한 심층 맞춤화 및 공동 연구개발이 가능하다.
유통 판매 모델은 전국 및 지역의 다단계 대리점을 통해 중소 규모 정부 기관·기업, 산업, 교육 등 하위 시장을 커버하고 있으며, 중소고객의 주류 구매 경로로 자리 잡고 있다.
또한, 명푸광츠특이몰(铭普光磁特易商城), 징둥공업품(京东工业品) 등을 대표로 하는 전자상거래 채널이 빠르게 발전하고 있으며, 중소기업, 과학 연구기관 및 소규모 프로젝트에 편리하고 투명한 소량 구매 채널을 제공하고 있다.
관세율 및 인증
HS CODE '8517.79' 기준의 수입 관세율 및 인증 여부는 아래와 같다.
<광 모듈 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
8517.79
0%
0%
0%
30%
있음
[자료: 중국세관총서(中国海关总署)]
중국 시장에서 광 모듈 제품에 적용되는 인증·허가 요건은 제품의 기능과 최종 적용 분야에 따라 달라질 수 있다. 주요 관련 제도는 다음과 같다.
1. 네트워크 접속 허가증(进网许可)(CTA, 국가 강제 인증)
- 적용 대상: 중국 공중통신망에 접속하는 전기통신설비 중 관련 규정 및 대상 목록에 포함되는 제품(5G 기지국, PON/FTTH, 백본 네트워크 (Backbone Network), 도시권 통신망(MAN) 등)
- 설명: 중국 공업정보화부(工业和信息化部)가 관리하는 행정허가 제도로, 대상 설비는 관련 규정에 따라 망접속허가를 취득해야 한다. 인증 미보유 제품은 공중 통신망에 접속하여 판매하거나 사용할 수 없다. 다만 광 모듈이라는 이유만으로 일률적으로 허가 대상이 되는 것은 아니므로, 완제품의 종류와 적용 방식에 따라 대상 여부를 확인해야 한다.
2. 타이얼 인증(泰尔认证)(TLC, 업계 진입 요건)
- 적용 대상: 광통신 설비·부품 등 정보통신 관련 제품
- 설명: 중국 타이얼인증센터(泰尔认证中心)가 실시하는 제3자 제품인증으로, 국가 법정 강제인증은 아니다. 다만 중국 통신사업자 등의 조달·입찰 과정에서 제품별 입찰조건에 따라 TLC 인증 또는 관련 시험성적서 등이 요구될 수 있으므로 사전 확인이 필요하다.
3. 3C 인증 + SRRC 형식승인
- 적용 대상: RF/무선 송신 기능이 탑재된 광 모듈(Wi-Fi/블루투스 기능 통합 모듈, 내장 안테나 탑재 5G 일체형 프론트홀 모듈 등) 특히 무선 송신 기능이 있는 제품은 SRRC 형식승인 대상 여부를 별도로 확인할 필요가 있다.
- 설명: 일반적인 순수 광전변환용 광 모듈이 일률적으로 CCC 인증이나 SRRC 형식승인 대상이 되는 것은 아니다. 제품의 기능, 사양 및 최종 완제품의 적용 범위에 따라 인증·승인 대상 여부를 개별적으로 확인해야 한다.
시사점
중국의 여러 산업 정책이 광 모듈 시장 수요를 지속적으로 견인하고 있다. 중국의 <’14차 5개년 계획‘ 디지털 경제 발전 계획(“十四五”数字经济发展规划>, '동수서산(东数西算)' 프로젝트는 각각 접속망 및 고속 광 모듈의 수요 확대를 촉진했다. 동시에 국산 고급 광칩이 기술적 돌파구를 마련했으며 해외 기업의 시장 독점을 타파했다. 업계 선두 기업은 해외 진출을 가속화하고 산업 사슬을 통합하며, 공급사슬의 위험 대응 역량을 강화하고 있다. 정책적 혜택과 산업 사슬 간 협력이 업계의 안정적 성장을 위한 기반을 다지고 있다.
업계의 기술 업데이트 주기가 빨라지면서 실리콘 포토닉스와 CPO(Co-Packaged Optics, 광학 모듈과 반도체 칩을 하나의 패키지에 통합하는 기술)가 광 모듈 기술 업그레이드의 핵심 방향으로 자리 잡고 있다. 실리콘 포토닉스 기술은 제품 비용과 부피를 효과적으로 줄였으며, 현재 대규모 상용화를 이루었다. CPO, LPO(Linear Pluggable Optics, DSP를 최소화해 전력소비와 지연시간을 낮춘 선형 플러거블 광모듈)등 신기술이 지속적으로 적용되며 광 모듈의 집적화 업그레이드를 촉진하고, AI 컴퓨팅 인프라 구축에도 기술적 지원을 제공한다.
중국 시장의 수요는 급속히 증가하고 있다. AI 컴퓨팅 인프라 구축과 데이터 센터 확장이 주요 동력이며, 800G, 1.6T 등 고급 광 모듈 수요를 크게 끌어올렸다. 또한 5G 기지국 구축과 '동수서산' 프로젝트가 광 모듈의 응용 시나리오를 확장하면서, 업계는 '통신+데이터 센터+산업용 인터넷'의 다중 구동 구조를 형성했다. 이에 따라 고급 제품의 출하량이 크게 증가하고 상용화 속도도 지속적으로 빨라지고 있다.
중국 기업의 기술력 향상과 국산화가 빠르게 진행되는 만큼, 우리 기업은 범용 광 모듈보다 800G·1.6T 등 고속 제품과 실리콘 포토닉스·CPO 관련 핵심 기술·부품 등 고부가가치 분야를 중심으로 차별화할 필요가 있다. 특히 AI 데이터센터와 고성능 컴퓨팅 인프라 투자가 확대되는 만큼, 현지 주요 광 모듈·통신장비 기업과의 기술협력 및 공급망 진입을 통한 시장 기회 발굴이 중요하다.
자료: HS 코드망, 중상산업연구원(中商产业研究院), 첸잔산업연구원(前瞻产业研究院), 화경산업연구원(华经产业研究院), 한국무역협회, 쯔옌컨설팅(智研咨询), 중국세관총서(中国海关总署) 등 KOTRA 상하이 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 광 모듈 시장 동향 )의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
러시아 케이블(전선) 시장 동향
러시아연방 2026-09-15
-
2
2026 중국국제장비제조업박람회 참관기
중국 2026-09-14
-
3
미국 실리콘웨이퍼 시장동향
미국 2026-09-15
-
4
베트남 리튬이온 축전지 시장동향
베트남 2026-09-15
-
5
브라질, 전력 커테일먼트 해소를 위한 첫 BESS 경매 추진
브라질 2026-09-15
-
6
지붕에서 자원으로, 호주 폐태양광이 만드는 새로운 시장
호주 2026-09-15
- 이전글
- 다음글