






-
중국 기후위기 대응정책 현황 및 전망
- 트렌드
- 중국
- 베이징무역관
- 2026-11-03
- 출처 : KOTRA
-
2030년 탄소배출 정점·2060년 탄소중립 목표 달성을 위한 정책체계 구축
재생에너지 확대 및 산업구조 개선을 통한 저탄소 경제로의 전환 가속화
중국 기후위기 대응정책의 현주소
중국은 기후위기 대응을 환경보호뿐만 아니라 에너지 안보, 산업 경쟁력, 국가발전 전략 등과 연계하여 추진하고 있다. 중국은 2030년 이전 탄소배출 정점 도달과 2060년 이전 탄소중립 실현을 국가 목표로 설정했으며, 제15차 5개년 계획(2026~2030년) 기간을 이들 목표 달성을 위한 핵심 이행 단계로 설정하고 에너지 구조 전환과 산업의 저탄소화를 본격적으로 추진하고 있다. 특히 탄소배출 총량 관리, 전국 탄소배출권 거래시장 확대, 산업의 에너지 효율 개선, 친환경 에너지 발전 설비 확대, 에너지저장장치 확충 등을 통해 기후위기 대응을 산업정책과 연계하여 추진하고 있다.
중국에서는 그동안 경제성장과 산업화에 따라 에너지 소비가 빠르게 증가하면서 석탄 중심의 에너지 구조가 고착화됐으며, 온실가스 배출량도 지속적으로 증가해 왔다. 특히 철강, 시멘트, 화학, 전력 등 에너지 다소비 산업의 비중이 높아짐에 따라 산업구조와 에너지 구조의 전환이 기후위기 대응의 핵심 과제로 부상하고 있다.
또한 폭염과 홍수 등 이상기후 현상이 빈번해지고 강도도 높아지면서 자연생태계와 경제·사회에 미치는 피해와 위험이 커지고 있다. 2026년 6월 중국 생태환경부가 발표한 「중국 기후변화 적응 추진 보고서(中国适应气候变化进展报告2025)」에 따르면, 2025년 중국의 연평균 기온은 2024년과 동일 수준인 10.9℃로 관측 이래 최고 수준을 기록했다.
<2015~2025년 중국 연평균 기온(℃)>
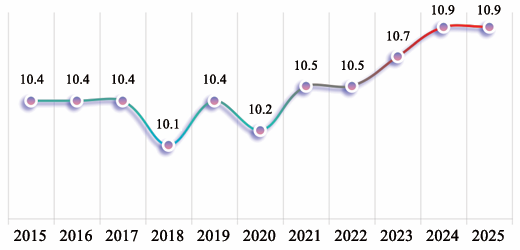
[자료: 중국 생태환경부, 「중국 기후변화 적응 추진 보고서 2025」]
이러한 변화에 대응해 온실가스 감축 중심의 기후정책과 함께 기후변화 모니터링 및 리스크 관리 강화, 재해 대응 역량 강화, 주요 산업과 생태계의 기후 회복력 제고 등을 주요 과제로 삼고 있다.
중국의 기후위기 대응 정책체계
중국은 2020년 9월 시진핑 국가주석이 유엔총회 연설을 통해 국제사회에 처음으로 탄소배출 정점·탄소중립 목표를 제시했다. 이후 2021년 10월 중국공산당 중앙위원회와 국무원은 공동으로 「새로운 발전이념을 완전하고 정확하게 관철하여 탄소배출 정점·탄소중립 업무를 추진하기 위한 의견」을 발표해 국가 차원의 정책체계를 구축하고, 경제·사회 전반의 녹색·저탄소 전환을 위한 기본 방향을 제시했다. 이어 국무원은 2021년 10월 「2030년 이전 탄소배출 정점 달성 행동방안」을 발표해 에너지 녹색전환, 에너지 효율 개선, 산업구조 조정, 건축 및 교통 분야 저탄소화, 순환경제 발전 등 10대 중점 행동을 제시했다.
아울러 「국가 기후변화 적응전략 2035(国家适应气候变化战略2035)」(2022년 발표), 「녹색·저탄소 전환 추진 및 전국 탄소시장 구축 강화에 관한 의견」(2025년 발표), 「생태환경법전」(2026년 발표), 「국가 기후변화 대응 제15차 5개년 계획」(2026년 발표), 「제15차 5개년 계획기간 탄소배출 정점 행동방안」(2026년 발표) 등 다양한 정책 발표를 통해 산업·시장·지역별 이행체계를 구체화하고 있다.
<중국의 기후위기 대응 주요 정책 방향>
분야
주요 내용
정책문건
탄소중립 목표
- 2030년 이전 탄소배출 정점 달성
- 2060년 이전 탄소중립 달성
「새로운 발전이념을 완전하고 정확하게 관철하여 탄소배출 정점·탄소중립 업무를 추진하기 위한 의견」 등
에너지 구조 전환
- 재생에너지 발전설비의 대규모 확충 추진
- 태양광·풍력·수력·원자력 등 비화석에너지 자원 확대 및 화석연료 의존도 축소
- 분산형 에너지 확대 및 신규 전력시스템 구축
「제15차 5개년 계획기간 탄소배출 정점 행동방안」 등
산업별 탈탄소화
- 철강·시멘트·알루미늄·석유화학 등 에너지 집약적 산업의 저탄소 전환
- 노후·저효율 생산설비의 업그레이드
- 건축 분야 에너지 효율 제고, 친환경 건축자재 사용, 저탄소 공정기술 확산
- 전기차 보급 확대, 충전 인프라 구축, 운송 부문 화석연료 의존도 감축
「제15차 5개년 탄소배출 정점 행동방안」 등
탄소관리
- 전국 탄소배출권 거래제 도입 및 적용범위 확대
- 산업별 배출량 데이터 관리 강화
- 철강·시멘트·알루미늄 등 제련업종의 배출권 할당 관리 추진
- 전국 자발적 감축시장(CCER) 추진
「국가 기후변화 대응 제15차 5개년 계획」,
「녹색·저탄소 전환 추진 및 전국 탄소시장 구축 강화에 관한 의견」 등
기후변화 적응 및 재해 대응
- 폭염·홍수·가뭄·산불 등 기후위험 대응 및 적응정책 강화
- 기상관측·조기경보 체계 강화, 수자원 관리 강화, 도시 기반시설 개선, 생태계 보호 강화 등
「국가 기후변화 적응전략 2035」 등
금융지원 및 국제협력
- 저탄소 기술 개발과 에너지 전환 사업에 대한 금융지원 강화
- 파리협정 이행 및 기후협상 참여, 국제 기후 거버넌스 협력 강화
「국가 기후변화 대응 제15차 5개년 계획」 등
[자료: 중국 국무원 자료 등]
중국의 기후정책 성과
① 탄소배출 및 에너지 전환
2026년 10월 중국 생태환경부가 발표한 「중국 기후변화 대응정책 및 행동 2026연도 보고」에 따르면, 2025년 중국의 GDP 단위당 CO₂ 배출량은 2020년 대비 17.7% 감소, 2024년 대비 5.0% 감소한 것으로 나타났다. 에너지 부문에서는 비화석에너지 중심의 에너지 공급구조 전환이 주요 성과로 나타났다. 2025년 중국의 비화석에너지 소비 비중은 21.7%로, 2020년의 16.0%에서 5.7%p 상승하였다.
② 재생에너지 발전 및 설비 확대
중국은 기후위기 대응을 새로운 에너지 안보 확보를 위해 재생에너지 발전설비 확충에 대규모 투자를 지속적으로 추진하고 있다. 특히 태양광 및 풍력 발전을 중심으로 설비 용량이 빠르게 증가하면서 글로벌 재생에너지 시장에서 중국의 영향력이 확대되고 있다.
국가에너지국에 따르면, 2026년 7월 말 중국의 태양광 발전 설비용량은 12억 8600만kW로, 처음으로 석탄화력 발전 설비용량(12억 8500만kW)을 초과했으며, 2026년 9월 말 기준 중국의 누적 발전 설비용량은 전년 동기 대비 11.2% 증가한 41억 3000만 kW로 집계됐다. 이 중 태양광 발전 설비용량은 13억 1000만 kW로 전년 동기 대비 16.5% 증가했으며, 풍력 발전 설비용량은 7억 kW로 20.4% 증가했다. 2026년 1~9월 풍력·태양광 발전의 신규 설비용량은 약 1억 7000만 kW이며, 총 발전량은 1조 9333억 kWh로 전년 동기 대비 1937억 kWh 증가했다.
③ 산업구조의 녹색·저탄소 전환
중국은 기후위기 대응을 새로운 산업 성장 동력 확보와 연계하고 있으며, 산업구조의 녹색·저탄소 전환이 빠르게 진행되고 있다. 「중국 기후변화 대응정책 및 행동 2026연도 보고」에 따르면, 중국 녹색·저탄소 산업의 생산액은 약 11조 위안에 이르며 관련 기업은 200만 개 이상이다. 또한 2021~2025년 기간 조강 9.4억 톤, 코크스 3.6억 톤, 시멘트 클링커 4.7억 톤 규모의 생산능력에 대해 녹색·저탄소 전환을 추진하였고 녹색공장 8,336개와 녹색 산업단지 616개를 구축하는 등 제조업의 에너지 효율을 높이고 친환경 생산체계를 확충했다.
④ 교통 부문 친환경화 추진
중국은 교통 분야의 탄소배출 감축을 위해 신에너지 자동차 산업을 국가 전략산업으로 육성하고 있다. 전기차와 플러그인 하이브리드 차량의 생산·판매 확대를 위해 구매 지원, 세제 혜택, 충전 인프라 확충, 배터리 기술 개발 등을 추진하고 있다. 특히 중국은 배터리 소재·셀 제조부터 완성차 생산과 충전 인프라에 이르는 신에너지차 산업 전반의 공급망을 구축해 내수시장 보급을 확대하고, 글로벌 신에너지차 및 배터리 시장에서 경쟁력을 강화하고 있다.
공신부 통계에 따르면 2026년 1~9월 중국의 신에너지차 판매량은 전년 동기 대비 11.1% 증가한 1247만 2000대로, 전체 신차 판매량의 53.6%를 차지했다. 2026년 9월 말 기준 중국 신에너지차 충전 인프라(충전기)는 전년 동기 대비 37.2% 증가한 총 2477만 7000개이며, 이 중 공공 충전 인프라는 전년 동기 대비 16.3% 증가한 520만 7000개, 개인용 충전 인프라는 전년 동기 대비 44.0% 증가한 1957만 개로 집계되었다.
자동차의 전동화 뿐만 아니라 철도·수운 중심의 운송체계 개선을 통해 교통 부문의 에너지 소비와 탄소배출을 줄이고 있다. 2025년 철도 및 수운 화물운송 회전량은 각각 2020년 대비 20.8%, 41.7% 증가하였으며, 장강경제벨트 선박의 육상전원 공급장치 사용 전력량은 2.3억 kWh로 2020년 대비 4배 수준으로 확대되었다.
⑤ 생태환경 복원
「중국 기후변화 대응정책 및 행동 2026연도 보고」에 따르면, 2025년 중국의 산림 축적량은 209.88억㎥에 도달했으며, 산림 피복률은 25%를 초과하였다. 수토 보전율은 73.09%를 기록하였고, 사막화 및 석막화 토지에 대한 복원·관리 면적은 328.9만 헥타르, 습지 면적은 8.34억 무(亩)로 집계되었다. 해양 및 연안 생태계 분야에서도 총 82개의 해양생태 보호·복원 사업을 추진하여 약 940km의 해안선과 550㎢ 이상의 연안습지를 정비·복원하였다.
⑥ 기후변화 적응 및 대응역량 강화
중국은 넓은 국토와 다양한 기후 특성을 고려해 지역별 기후변화 적응정책을 마련하고 있다. 주요 추진 분야는 기후변화 모니터링 및 조기경보, 자연생태계의 적응 능력 제고, 농업·수자원·도시 등 경제·사회 시스템의 기후 회복력 강화, 재정·기술·제도적 기반 구축 등이다.
2026년 6월 중국 생태환경부가 발표한 「중국 기후변화 적응 추진보고(2025년)」에 따르면, 기후변화에 대응하기 위해 풍운 기상위성 10기, 기상레이더 842대, 고층기상관측소 131개, 지상기상관측소 10만 개 이상으로 구성된 종합 기상관측체계를 구축하였다. 이를 통해 위험기상 종합 모니터링 식별률은 83%에 도달하였으며, 재난 예측과 조기경보 역량을 강화하였다. 수자원 분야에서는 국가 수자원망의 적용률이 80.3%에 도달하였고, 국내총생산 1만 위안당 물 사용량과 공업 부가가치 1만 위안당 물 사용량은 전년 대비 각각 4.5%, 7.2% 감소하였다. 또한 고온에 따른 건강 피해를 예방하기 위해 국가 차원의 고온 건강위험 경보와 건강정보를 주기적으로 발표했으며, 23개 성급 행정구역과 170여 개 시·구·현에서 관련 경보체계를 운영하도록 지원하였다. 도시환경 측면에서는 7,600개 이상의 녹색공원과 8,200km 이상의 녹도를 조성했으며, 도시 침수와 폭염에 대한 대응력을 강화하였다.
중국의 단계별 기후정책 목표
2026년은 중국의 제15차 5개년 계획(2026~2030년)이 시작되는 해로, 2030년 탄소배출 정점 목표 달성을 위한 정책 집행이 본격화되는 시기다. 2026년 7월 국무원이 발표한 「제15차 5개년 계획기간 탄소배출 정점 행동방안」은 2030년까지 2025년 대비 GDP 단위당 이산화탄소 배출량을 17% 감축하고, 비화석에너지 소비 비중을 25%까지 높인다는 목표를 제시했다. 주요 추진과제로는 비화석에너지 개발 확대, 석탄 소비의 청정에너지 대체, 산업구조의 녹색·저탄소 전환, 전력 및 산업 분야 에너지 효율 개선, 제로탄소 산업단지와 제로탄소 공장 건설 등이 포함됐다. 또한 산업 생산과 경제성장 과정에서 발생하는 탄소배출 관리를 강화하고 신에너지 자동차 산업 육성을 확대하며 기후변화 적응형 사회를 구축하기로 했다.
2025년 9월 중국은 2035년 국가 온실가스 감축목표(NDC)를 추가로 제시하고 같은 해 11월 유엔기후변화협약에 공식 제출했다. 세부적으로 2035년 경제 전반의 온실가스 순배출량을 정점 대비 7~10% 감축하고, 비화석에너지 소비 비중을 30% 이상으로 높이며, 풍력·태양광 발전 설비용량을 합계 36억 kW로 확대한다는 목표를 제시했다.
<단계별 주요 기후정책 목표>
주요 지표
2030년 목표
2035년 목표
2060년 목표
탄소배출
탄소배출 정점 달성
정점 대비 온실가스 순배출량 7~10% 감축
탄소중립 달성
GDP 단위당 CO₂ 배출량
2005년 대비 65% 이상 감축,
2025년 대비 추가 17% 감축
절대 온실가스 감축 추진
*별도 정량목표 미제시
경제 전반의 탈탄소화
비화석에너지 소비 비중
약 25%
30% 초과
80% 초과
풍력·태양광 설비 용량
12억kW 초과
36억kW 달성 추진
장기 에너지 전환
*별도 정량목표 미제시
산림 축적량
2005년 대비 60억㎥ 증가
240억㎥ 초과
탄소 흡수원 강화
*별도 정량목표 미제시
[자료: 중국 국무원 자료 등]
전망 및 시사점
중국의 기후위기 대응을 위해 환경보호 정책과 재생에너지 발전 확대, 석탄 소비 관리, 산업별 저탄소 전환, 탄소시장 구축, 녹색기술 개발 등을 병행하고 있다. 앞으로 2030년 배출 정점 목표 달성과 2060년 탄소중립 실현을 위한 정책적·제도적 기반을 더욱 강화할 것으로 전망된다. 또한 2027년까지 주요 산업을 전국 탄소배출권 거래시장에 포함하고, 2030년까지 총량 규제 기반의 시장체계를 구축한다는 정책목표에 따라 기업의 탄소배출 데이터 관리와 감축 의무가 강화될 것으로 보인다.
한편, 재생에너지 발전설비가 빠르게 확대되고 있으나 석탄 중심의 에너지 구조는 여전히 주요 제약요인으로 작용하고 있다. 발전설비 확대 속도에 맞춰 전력망과 에너지저장 인프라가 확충되지 않으면 전력 공급의 불균형이 발생할 수 있다. 또한 철강 등 에너지 다소비 산업의 저탄소 전환에는 상당한 투자와 기술혁신이 필요하다.
한국 기업은 중국의 환경규제 강화 및 탄소관리 제도 변화 등을 지속적으로 모니터링하는 한편, 재생에너지, 에너지저장, 산업 에너지 효율화, 친환경 제조업, 탄소관리 솔루션 등 유망 분야를 중심으로 시장 진출 및 기술협력 기회를 발굴할 필요가 있다.
자료: 중국 국가에너지국 등 정부 홈페이지, 「중국 기후변화 대응정책 및 행동 2026연도 보고」, 「중국 기후변화 적응 추진 보고서(2025년)」 등 KOTRA 베이징무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (중국 기후위기 대응정책 현황 및 전망)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
말레이시아 2.65GW 규모 LSS6 추진…태양광·BESS 결합 본격화
말레이시아 2026-07-28
-
2
베트남 배전·제어기기 부품 시장동향
베트남 2026-11-02
-
3
K-뷰티의 핵심 수출 거점 홍콩, 롱제비티·웰니스·라이프스타일로 확장되는 뷰티 시장
홍콩 2026-11-03
-
4
중국 스마트 선박 - 무인화·스마트화·친환경화 흐름 속 진출 기회
중국 2026-11-03
-
5
중국 AI 건강관리 산업, 건강 데이터 측정에서 예방·사후 관리까지 확대
중국 2026-11-03
-
6
중국 수소 산업 발전 동향 및 중장기 시장 전망
중국 2026-11-03