






-
2026년 미국 항공우주산업 정보
- 국별 주요산업
- 미국
- 실리콘밸리무역관 김지수
- 2026-11-02
- 출처 : KOTRA
-
글로벌 항공기 교체 수요와 공급망 병목, 생산·정비 역량 확보가 미국 항공산업의 핵심 과제로 부상
재사용 발사체와 대규모 위성망 구축, 민간기업이 주도하는 우주산업의 성장
미국 항공우주산업(Aerospace Industry)은 대기권 내에서 운항하는 항공기와 관련 시스템부터 우주비행체 및 발사체에 이르기까지, 비행·우주 활동에 필요한 제품과 기술을 개발·생산하고 관련 서비스를 제공하는 산업이다. 민간항공과 군용항공, 상업우주 및 정부 주도의 우주개발 분야를 포괄하며, 항공기·엔진·추진체·항공전자장비·위성·발사체 등의 제조와 정비, 관련 소프트웨어 및 부품 공급망을 포함한다. 이 중 민간항공 제조·정비와 상업우주를 중심으로 살펴봤다.
관련 정책 및 규제
미국 항공우주산업의 정책은 민간항공의 안전성 확보와 상업우주산업의 성장 기반 확충을 중심으로 전개되고 있다. 민간항공 분야에서는 항공기 설계·생산에 대한 안전 및 인증 기준이 제조사와 부품 공급망의 진입 요건으로 작용한다. 반면 우주산업에서는 상업 발사 허가 절차를 정비하고 발사 인프라를 확대해 민간기업의 사업 참여를 지원하는 정책이 강화되고 있다. 이러한 정책 방향은 항공기 생산과 관련 부품 조달, 발사체 개발 및 위성 서비스 사업에 영향을 미칠 수 있어 주요 기업의 투자와 기술 개발 동향을 이해하는 데 중요한 배경이 된다.
1. 민간항공: 항공기 안전·인증 체계
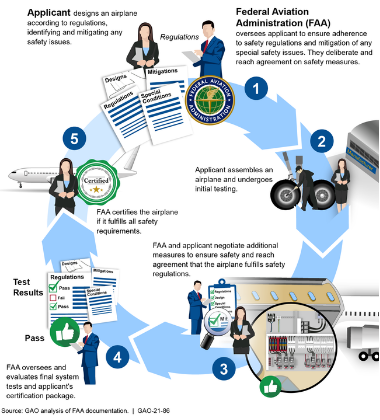
미국 연방항공청(FAA)은 민간항공 제품의 설계·생산 및 감항성 인증을 담당하는 핵심 기관이다. 연방규정집(CFR) 제14편 Part 21은 항공기와 엔진, 프로펠러 등 관련 제품의 인증 절차를 규정하며, 제품의 설계와 생산 방식 등에 따라 적용되는 요건이 달라진다.
미국의 항공기 인증체계는 크게 형식증명(Type Certificate), 생산증명(Production Certificate), 감항증명(Airworthiness Certificate)등으로 구분된다. 형식증명은 항공기·엔진 등의 설계가 관련 안전기준을 충족하는지 확인하는 절차이며, 생산증명은 승인된 설계에 따라 제품을 일관된 품질로 생산할 수 있는지를 확인한다. 감항증명은 개별 항공기가 안전한 운항을 위한 요건을 충족하는지 확인하는 제도다. 이와 함께 FAA는 부품의 설계·제조 방식에 따라 부품제조자승인(PMA)과 기술표준품승인(TSOA) 등의 제도를 운영하고 있다.
<연방항공청(FAA)의 상업용 수송기 인증 절차>
[자료: GAO]
2. 우주산업: 상업 발사 규제 정비 및 발사 역량 확대
미국은 상업우주산업의 성장에 대응해 발사·재진입 허가 절차를 정비하고 관련 인프라를 확충하고 있다. FAA는 2026년 3월 상업용 발사·재진입 허가를 연방규정집 제14편 Part 450 체계로 통합했다. 이 체계는 기존의 여러 허가 규정을 하나로 통합하고, 하나의 허가로 여러 운용 형태와 임무, 발사·재진입 장소를 포괄할 수 있도록 해 사업자와 규제기관의 행정 부담을 줄이는 데 목적이 있다. 다만 허가 절차의 간소화가 공공 안전 기준의 폐지를 의미하는 것은 아니다.
정책적 지원도 확대되고 있다. 2026년 8월 발표된 국가 우주수송정책(National Space Transportation Policy)은 2030년까지 미국의 발사·재진입 인프라가 연간 1,000회 이상의 발사·재진입을 지원할 수 있도록 역량을 확충한다는 목표를 제시했다. 연방정부 발사시설에 대한 민간기업의 접근 확대, 민관 공동 인프라 투자, 허가 및 환경 검토 절차의 효율화, 우주수송 산업 기반 강화 등이 주요 정책 방향에 포함됐다.
이어 미 교통부(DOT)는 2026년 10월 상업우주 발사·재진입 규정의 현대화를 위한 5건의 규칙 제정안을 발표했다. 제안에는 전자 방식의 허가 신청, 안전성 입증 방식의 유연화, 중복 안전성 분석의 통합·축소 등이 포함됐다. 이는 발사 사업자의 행정 부담을 줄이고 상업 발사 역량을 확대하려는 움직임으로 볼 수 있다. 다만 발표 당시에는 제안 단계였으므로, 최종 규정의 내용과 시행 여부를 구분해 살펴볼 필요가 있다.
3. 수출통제
미국은 항공우주 분야의 민감 기술과 관련 제품의 해외 이전을 관리하기 위해 국무부의 국제무기거래규정(ITAR)과 상무부의 수출관리규정(EAR)을 운영하고 있다. ITAR은 미국 군수품목록(USML)에 해당하는 방산 물자와 관련 기술자료 등을 규율하며, EAR은 상무부 관할의 이중용도 품목과 우주 관련 제품·소프트웨어·기술 등의 수출 및 재수출을 관리한다. 한편, 미국은 국가안보상 민감 기술에 대한 통제를 유지하면서도 민간항공 및 상업우주 분야의 국제협력을 촉진하기 위해 일부 수출통제 규정을 완화하고 있다. 2026년 8월 미 국무부는 항공기 생존성 장비(Aircraft Survivability Equipment)를 장착한 일부 민간항공기를 ITAR 통제 대상에서 제외하는 규칙을 발표했으며, 해당 조치는 올해 10월부터 시행됐다. 이에 따라 해당 항공기의 해외 이전 및 정비·운용 과정에서 일부 규제 부담이 완화될 것으로 예상된다.
주요 기업 현황
미국 항공우주산업은 완제기 제조사와 엔진·항공기 시스템 공급업체, 발사체 및 위성 서비스 기업이 연결된 구조를 갖고 있다. 민간항공은 항공기 생산과 엔진·부품, 유지보수 서비스가 주요 사업 기반이며, 우주산업은 상업 발사와 위성통신·우주서비스를 중심으로 사업 영역이 확대되고 있다.
1. 민간항공
1) 보잉(Boeing)
보잉은 737 MAX, 787 드림라이너 등 상업용 여객기와 화물기를 생산하는 미국의 대표적인 완제기 제조사다. 2025년 전체 매출은 895억 달러였으며, 상업용 항공기 600대를 인도했다. 연말 전체 수주잔고는 6822억 달러로 사상 최대치를 기록했다. 이 중 상업용 항공기 사업의 수주잔고는 약 5673억 달러로, 미인도 주문이 6,100대 이상에 달했다. 이는 항공기 수요가 높은 수준을 유지하고 있음을 보여주며, 향후 완제기 생산과 구조물·엔진·항공전자장비 등 관련 부품 공급 수요에도 영향을 미칠 수 있다.
2) GE 에어로스페이스(GE Aerospace)
GE Aerospace는 상업용 항공기 엔진의 개발·생산과 정비 서비스를 제공하는 주요 기업이다. 2025년 상업용 엔진·서비스 부문 매출은 약 333억 달러로 전년보다 약 24% 증가했으며, 상업용 엔진 인도량은 2,386대로 늘었다. 이 중 1,802대는 LEAP 엔진으로, GE Aerospace와 프랑스 Safran의 합작회사인 CFM International이 생산하며 보잉 737 MAX와 에어버스 A320neo 계열 등에 장착된다. 2025년에는 엔진 인도량과 정비·부품 서비스 매출이 모두 증가했으며, 회사는 소재 공급 개선을 바탕으로 생산을 확대하는 한편 제조 및 정비 시설에 대한 투자를 지속하고 있다.
3) RTX
RTX는 콜린스 에어로스페이스(Collins Aerospace)와 프랫앤드휘트니(Pratt & Whitney)를 통해 항공전자장비, 항공기 시스템 및 엔진 사업을 운영한다. 2025년 두 사업부의 매출은 각각 약 302억 달러와 329억 달러를 기록했다. 다만 RTX는 방위산업도 함께 영위하므로 해당 매출에는 민간항공 외 사업이 포함된다.
최근 RTX는 항공기의 운항 효율성과 지속가능성을 높이는 기술 개발에도 투자하고 있다. 콜린스 에어로스페이스는 전력 아키텍처와 첨단 복합소재, 디지털 경로 최적화, 고효율 냉각 시스템 등을 통해 항공기의 중량과 항력을 줄이고 에너지 효율을 높이는 솔루션을 개발하고 있다. 이러한 기술은 항공기 성능 개선과 연료 소비 및 탄소 배출 저감에 기여할 수 있으며, RTX가 엔진뿐 아니라 항공기 시스템 전반의 기술 공급망에서도 중요한 역할을 하고 있음을 보여준다.
2. 우주산업
1) 스페이스X(SpaceX)
스페이스X는 팰컨(Falcon) 계열 발사체와 스타십(Starship) 개발, 위성통신 서비스 스타링크(Starlink)를 운영한다. 회사가 미국 증권거래위원회(SEC)에 제출한 자료에 따르면 2025년 팰컨 9 발사는 165회였으며, 이 중 157회에서 과거 비행에 사용된 1단 부스터를 재사용했다. 이는 발사체 회수·정비·재사용을 통해 발사 비용을 낮추고 발사 빈도를 높이는 SpaceX의 사업 모델을 보여준다. 또한 스타링크는 2025년 460만 명 이상의 신규 고객을 연결하고 35개 국가·지역·시장으로 서비스를 확대했다. SpaceX는 재사용 발사체와 자체 위성통신망을 결합해 발사 서비스와 위성통신 사업을 함께 확장하고 있다.
<스페이스X Falcon 9 발사 사진>
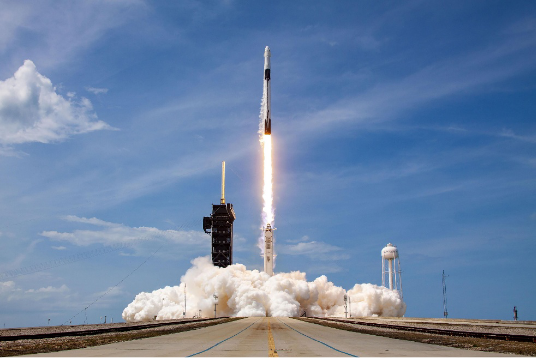
[자료: SpaceX]
2) 블루 오리진(Blue Origin)
블루 오리진은 재사용 발사체와 로켓 엔진, 우주수송 시스템을 개발한다. 대형 발사체 뉴 글렌(New Glenn)을 통해 위성 등 탑재체의 궤도 투입 서비스를 추진하고 있으며, 달 탐사 관련 사업에도 참여하고 있다. NASA는 2026년 뉴 글렌 9×4 모델을 Launch Services II 계약에 추가해 향후 발사 임무를 위한 서비스 선택 범위를 넓혔다. 이는 특정 임무를 이미 수주했다는 의미는 아니지만, 민간 발사체 기업이 정부 우주사업에 참여하는 경로를 보여준다.
3) 비아샛(Viasat)
비아샛은 위성통신과 네트워크 서비스를 제공하며, 항공기 기내 연결 서비스와 기업·정부 고객 대상 통신 사업을 운영한다. 발사체 제조보다는 위성 기반 통신 서비스와 지상 네트워크 운영에 초점을 맞춘다. 위성산업이 발사와 제조에 그치지 않고 통신 서비스·장비·지상 시스템으로 이어진다는 점에서, 관련 부품과 통신 단말 및 소프트웨어 분야의 사업 기회를 살펴볼 수 있다.
최신 기술 동향 및 주요 산업 이슈
1. 민간항공: 연료 효율 개선과 차세대 항공기 개발
미국 항공업계는 연료 소비와 배출량을 줄이기 위한 항공기 구조 및 추진 기술 개발을 추진하고 있다. NASA와 보잉은 2025년 날개 길이 대비 폭의 비율이 높은 고세장비 날개(higher aspect ratio wing)의 풍동시험을 진행해 항력 감소와 연료 효율 개선 가능성을 검토했다. 지속가능항공유(SAF) 활용과 전기·하이브리드 추진 기술도 주요 연구 분야다. FAA는 SAF 생산·운송 인프라와 저배출 항공기술 개발을 지원하는 사업을 추진하고 있으며, NASA는 차세대 단일통로 항공기에 적용할 수 있는 기체 구조 기술을 연구하고 있다.
한편 항공기 수요 증가에 대응한 생산 확대와 품질 안정화는 업계의 주요 과제다. 보잉은 위에 언급된 것처럼 2025년 상업용 항공기 600대를 인도했지만, 차종별 생산 확대와 인증 일정 관리가 지속적으로 요구되고 있다. 항공기 제조사의 생산 계획은 엔진과 주요 부품의 공급 일정에도 영향을 미치므로, 관련 공급업체에는 안정적인 생산능력과 품질 관리 역량 확보가 중요하다.
2. 우주산업: 재사용 발사체와 대규모 위성망 확대
우주산업에서는 발사 비용과 운용 효율을 개선하기 위한 재사용 발사체 기술, 위성통신 및 지구관측용 위성망 구축이 주요 흐름으로 나타나고 있다. 스페이스X는 팰컨 9 발사체의 재사용을 확대하는 한편, 스타링크 위성망을 통해 위성 발사와 통신 서비스 사업을 연계하고 있다. NASA에 따르면 2025년 발사된 우주선은 총 4,577기로 전년보다 약 60% 증가했으며, 스타링크 관련 발사가 전체 증가의 주요 요인으로 작용했다.
발사 횟수와 궤도상 위성 수가 증가하면서 발사체 생산·운용뿐 아니라 위성 제조, 통신 장비, 지상 시스템 및 우주물체 추적·충돌 회피 기술의 중요성도 커지고 있다. 소형위성 발사와 여러 위성을 함께 발사하는 라이드셰어 서비스도 우주 접근성을 높이는 사업 모델로 자리 잡고 있다. 다만 위성망 확대는 궤도 혼잡과 우주잔해 관리 등 지속가능한 우주 운용 과제를 동반하므로, 산업 성장은 발사 역량과 안전·운용 체계의 발전이 함께 이뤄져야 한다.
<인공위성 발사 활동 규모>
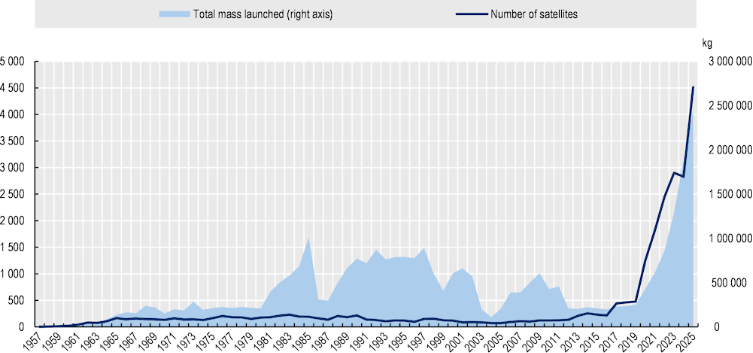
[자료: McDowell, OECD]
항공우주산업 시장 및 교역현황
시장현황
보잉사의 상업시장전망(Commercial Market Outlook, CMO)에 따르면 2025~2044년 향후 20년간 전 세계적으로 약 43,600대의 신규 상업용 항공기 인도가 필요할 것으로 전망된다. 이 중 북미 지역은 약 8,680대로 전체 수요의 약 20%를 차지하며, 기존 항공기의 교체와 항공 수요 증가에 따른 신규 기체 도입이 시장 성장을 뒷받침할 것으로 예상된다.
이와 함께 항공산업에서는 연료 효율 개선과 탄소배출 저감을 위한 차세대 항공기 기술개발도 추진되고 있다. 대표적으로 NASA와 보잉은 2023년 1월 차세대 고효율 항공기 개발을 위한 '지속가능 항공기 시연 프로젝트(Sustainable Flight Demonstrator)'에 착수했다. 해당 프로젝트에는 NASA가 4억 2,500만 달러, 보잉과 협력사가 약 7억 2,500만 달러를 부담하는 등 총 약 11억 7,000만 달러 규모의 투자가 계획됐다. 프로젝트의 X-66A는 날개 길이를 늘리고 지지 구조를 결합한 설계를 통해 공기역학적 효율을 높이고 연료 소비와 배출량을 줄이는 것을 목표로 한다. 다만 2025년 4월 NASA와 보잉은 실물 비행 시연기 개발에 앞서 차세대 항공기에 적용할 수 있는 얇은 날개 기술의 지상 시험에 우선 집중하는 방향으로 프로젝트를 조정했다.
<보잉에서 제작한 X-66 풀스팬 모델 테스트>
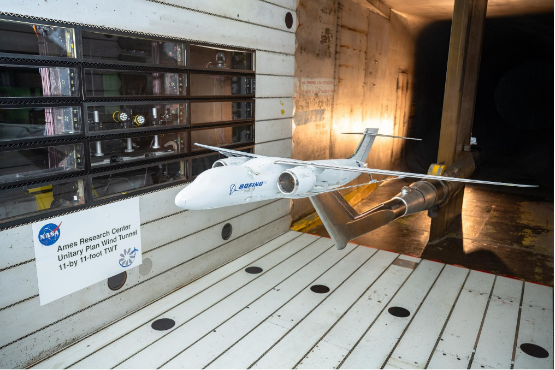
[자료: NASA]
우주산업의 경우 민간기업 중심의 상업우주 생태계가 확대되면서 시장 성장세가 이어지고 있다. Space Foundation에 따르면 2024년 전 세계 우주경제 규모는 약 6130억 달러로 전년 대비 7.8% 증가했으며, 상업 부문이 전체 우주경제의 78%를 차지했다. 특히 위성통신과 지구관측 서비스, 상업 발사 서비스 등이 시장 성장을 뒷받침하고 있으며, 민간기업의 우주산업 참여와 사업 영역도 확대되는 추세다.
교역현황
미국 항공우주산업의 교역 동향은 북미산업분류체계(NAICS) 3364(Aerospace Products & Parts)를 기준으로 분석하였다. HS 코드는 개별 상품의 수출입 동향을 파악하는 데 적합하지만 일부 품목으로 산업 전체 교역현황 파악하기는 어렵다. NAICS는 항공우주 제품 및 부품 제조업을 산업 단위로 구분해 관련 교역 흐름을 종합적으로 파악할 수 있다는 장점이 있어 이를 사용했다.
2025년 미국의 항공우주 제품 및 부품(NAICS 3364) 수출액은 약 1733억 달러로 전년 대비 22.63% 증가했다. 주요 수출 대상국은 중국(9.17%), 프랑스(8.85%), 독일(7.29%), 영국(6.90%), 브라질(6.27%) 순으로 나타났다. 한국은 약 48억 8200만 달러를 기록했으며, 전년 대비 28.88% 증가했다.
<미국의 Aerospace Products and Parts(NAICS 3364) 국가별 수출 동향>
(단위: US$ 백만, %)
순위
국가명
수출
점유율
(’25년)
증감률(’25/’24)
2023
2024
2025
-
총계
130,595
141,329
173,312
100
22.63
1
중국
6,820
11,582
15,891
9.17
37.21
2
프랑스
10,810
11,311
15,339
8.85
35.61
3
독일
9,787
9,904
12,631
7.29
27.54
4
영국
9,068
10,756
11,950
6.90
11.10
5
브라질
7,240
10,035
10,870
6.27
8.32
6
캐나다
9,608
9,697
10,709
6.18
10.43
7
멕시코
5,001
6,468
8,906
5.14
37.69
8
싱가포르
7,422
6,339
7,269
4.19
14.66
9
일본
5,369
6,799
7,197
4.15
5.86
10
UAE
3,413
4,491
6,647
3.84
48.03
11
한국
4,197
3,788
4,882
2.82
28.88
[자료: www.trade.gov]
<미국의 Aerospace Products and Parts(NAICS 3364) 국가별 수입 동향>
(단위: US$백만, %)
순위
국가명
수입
점유율
(’25년)
증감률(’25/’24)
2023
2024
2025
-
총계
51,674
57,938
56,603
100
-2.30
1
캐나다
12,771
13,166
14,034
24.79
6.60
2
프랑스
8,086
9,972
9,702
17.14
-2.71
3
영국
5,765
6,052
6,332
11.19
4.61
4
독일
6,074
7,607
4,245
7.50
-44.19
5
일본
3,356
3,672
4,009
7.08
9.17
6
멕시코
2,814
3,078
3,388
5.99
10.07
7
브라질
1,797
1,787
2,161
3.82
20.93
8
이탈리아
1,162
1,536
1,656
2.92
7.79
9
폴란드
1,281
1,570
1,607
2.84
2.35
10
튀르키예
575
791
850
1.50
7.46
11
한국
683
694
773
1.37
11.43
[자료: www.trade.gov]
반면 2025년 미국의 항공우주 제품 및 부품 수입액은 약 566억 달러로 전년 대비 2.30% 감소했다. 주요 수입국은 캐나다(24.79%), 프랑스(17.14%), 영국(11.19%), 독일(7.50%), 일본(7.08%) 순이었다. 한국으로부터의 수입액은 약 7억 7300만 달러로 전년 대비 11.43% 증가했다. 전체적으로 2025년 미국의 항공우주 제품 및 부품 교역은 수출이 큰 폭으로 증가한 반면 수입은 소폭 감소하는 양상을 보였다. 한국과의 교역에서는 수출과 수입이 모두 증가해 양국 간 항공우주 제조업 관련 교역이 확대된 것으로 나타났다.
SWOT 분석
Strength
Weakness
- Boeing, GE Aerospace, RTX 등 글로벌 항공기·엔진·항공부품 기업을 보유하고 있으며, 설계·제조·정비에 이르는 폭넓은 산업 생태계를 구축
- SpaceX, Blue Origin 등 민간 우주기업을 중심으로 재사용 발사체와 상업 발사 서비스 분야에서 높은 기술 경쟁력 확보
- NASA, FAA 등 정부기관과 민간기업 간 협력 기반이 잘 갖춰져 있어 항공·우주 분야의 연구개발 및 상용화 역량이 우수
- 항공기 생산 확대에 필요한 부품·소재 공급망과 생산능력이 충분하지 않아 수요 증가에도 불구하고 기체 인도 지연이 발생
- 숙련 기술인력 확보와 높은 인건비가 생산 및 정비 역량 확대의 제약 요인으로 작용
- 대형 제조업체와 주요 공급업체에 대한 의존도가 높아 일부 핵심 부품의 생산 차질이 산업 전반으로 확산될 가능성
Opportunities
Threats
- 글로벌 항공 여객 수요 증가와 노후 항공기 교체 수요에 따라 신규 항공기 및 엔진, 항공부품 수요 확대 전망
- 연료 효율 개선과 탄소배출 저감을 위한 차세대 항공기 설계, 경량 소재, 친환경 추진 기술 개발 확대
- 위성통신·지구관측·위성 데이터 서비스와 상업 발사 수요 증가에 따라 민간 우주산업의 사업 영역 확대
- AI 및 디지털 기술을 활용한 항공기 정비, 부품 공급망 관리, 운항 효율화 등 관련 서비스 시장 성장 가능성
- 항공기 생산 지연과 공급망 불안정이 지속될 경우 항공사 및 제조업체의 비용 부담과 사업 일정 차질 심화
- 국제 유가 및 원자재 가격 변동, 금리·환율 등 거시경제 불확실성이 항공기 구매와 산업 투자에 부담으로 작용
- 중국 등 주요국의 항공·우주 기술 개발 및 상업우주 시장 진출 확대로 글로벌 경쟁 심화
- 저궤도 위성 증가에 따른 우주 혼잡과 우주잔해물 문제가 상업우주 활동의 안전성과 지속가능성을 위협할 가능성
[자료: KOTRA 실리콘밸리무역관 종합]유망분야
1. 항공기·엔진 및 핵심 부품
글로벌 항공 여객 수요 증가와 노후 항공기 교체에 따라 신규 항공기 생산 및 관련 부품 수요가 지속될 것으로 전망된다. 특히 항공기 생산 확대 과정에서 공급망 병목현상이 주요 제약 요인으로 작용하고 있어 엔진·항공전자·기체 구조물·정밀 가공부품 등 핵심 부품의 안정적인 공급 역량 확보가 중요해질 것으로 예상된다.
2. 항공기 정비·수리·개조(MRO) 및 디지털 정비 서비스
항공기 인도 지연으로 기존 항공기의 운용 기간이 길어지고 항공기 가동률 관리의 중요성이 높아지면서 정비·수리·개조(MRO) 시장의 성장 가능성이 크다. Aviation Week의 전망에 따르면, 전 세계 민간항공기 애프터마켓(MRO) 수요는 2026년부터 2035년까지 연평균 3.2% 성장할 것으로 예상된다. 특히 엔진 정비와 부품 교체, 예측 정비, AI 기반 결함 진단 및 디지털 정비 솔루션 등 항공기 운용 효율과 유지관리 비용을 개선하는 분야가 유망하다.
3. 차세대 친환경·고효율 항공기 기술
항공업계의 연료 소비 및 탄소배출 저감 요구에 따라 항공기 경량화, 공기역학적 설계 개선, 고효율 엔진 및 지속가능항공연료(SAF) 관련 기술개발이 이어질 것으로 전망된다. NASA와 Boeing의 지속가능 항공기 시연 프로젝트(X-66A)와 같이 차세대 항공기 구조 및 날개 설계의 효율성을 높이기 위한 연구개발도 진행되고 있어 관련 소재·부품 및 항공기 설계 기술의 중요성이 커질 것으로 예상된다.
4. 상업용 위성 및 위성 데이터 서비스
저궤도 위성 기반 통신망 확대와 위성 데이터 활용 증가에 따라 위성통신, 지구관측 및 위성영상 분석 서비스가 유망 분야로 부상하고 있다. 특히 위성 데이터와 AI를 결합한 기후·환경 모니터링, 재난 대응, 물류 및 농업 분야의 데이터 서비스 등 우주기술을 활용한 응용산업의 성장 가능성이 높다.
5. 상업 발사 및 우주 인프라 서비스
재사용 발사체 기술 발전과 발사 비용 절감으로 상업 발사 서비스에 대한 접근성이 높아지고 있으며, 소형 위성 및 위성군 구축 확대가 발사 수요를 뒷받침하고 있다. 향후 위성 발사뿐 아니라 궤도상 수송·서비스, 우주 상황인식(SSA), 우주잔해물 추적 및 제거 등 위성 운용과 우주 인프라의 안전성을 지원하는 서비스 분야도 성장 가능성이 있다.
자료: FAA, U.S. GAO, AIA·PwC, BIS, FAA Streamlines Commercial Space License Approvals, The White House, NASA, IATA, USTIC, EIA, OECD, Deloitte, 국제 무기 거래 규정: 민간 항공기 생존성 장비 개조 | 91 FR 55457, KOTRA 실리콘밸리무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (2026년 미국 항공우주산업 정보)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
우주선 부품도 3D 프린팅으로... 인도 금속 적층제조(AM) 시장 분석
인도 2026-11-02
-
2
일본, 태양광 패널 '대량폐기의 시대' 대비, 재활용 산업 체계 구축 중
일본 2026-11-02
-
3
2026년 홍콩 드론 산업 정보
홍콩 2026-11-02
-
4
미국 PVC 바닥재 시장동향
미국 2026-11-02
-
5
중국 샴푸 시장 동향
중국 2026-11-02
-
6
외국기업, 중국 투자 무게중심 생산에서 R&D로
중국 2026-11-02
- 이전글
-
다음글
다음글이 없습니다.