






-
우주선 부품도 3D 프린팅으로... 인도 금속 적층제조(AM) 시장 분석
- 트렌드
- 인도
- 뭄바이무역관 김준범
- 2026-11-02
- 출처 : KOTRA
-
인도 금속 적층제조 시장, 항공우주·방산·의료 등 수요 확대로 연평균 14.56% 성장 전망
첨단 제조기술 국산화 노력에도 공급망 취약성 지속
韓기업, 티타늄·니켈계 합금 분말 및 정밀 제조장비 통해 현지 기술협력·부품 국산화 시장 진출 기회 확대
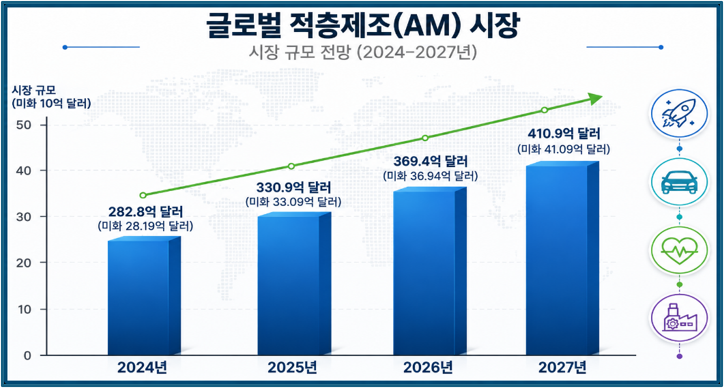
적층제조(Additive Manufacturing, AM)는 일반적으로 3D 프린팅으로 알려진 기술로, 디지털 모델을 기반으로 소재를 층층이 쌓아 3차원 물체를 제작하는 제조방식이다. 적층제조 산업은 장비, 소재, 소프트웨어 및 서비스 분야를 포괄하며, 항공우주, 방위산업, 자동차, 의료 및 산업용 제조업 전반에서 시제품 제작부터 금형·공구 제작, 최종 사용 부품 생산까지 폭넓게 활용되고 있다. 시장조사기관 SmarTech Publishing에 따르면 글로벌 적층제조 시장은 산업 전반의 기술 도입 확대에 힘입어 2027년까지 높은 성장세를 유지할 것으로 전망된다.
<글로벌 적층제조 시장 성장 전망>
[자료: SmarTech Publishing]
이처럼 확대되는 적층제조 산업생태계에서 금속은 핵심 소재 분야 중 하나로 자리 잡고 있다. 특히 높은 강도와 내구성, 복잡한 형상의 부품 설계가 요구되는 산업을 중심으로 금속 적층제조(Metal Additive Manufacturing) 기술의 개발과 도입이 확대되고 있다.
글로벌 금속 적층제조 산업 개요
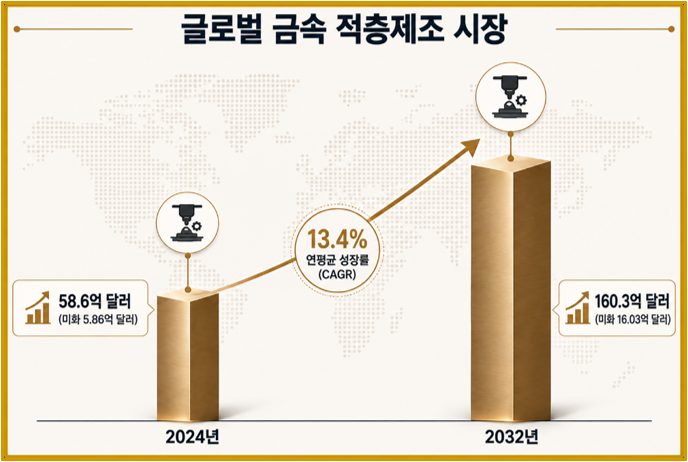
시장조사기관 Credence Research에 따르면 글로벌 금속 적층제조 시장은 경량화, 복잡한 형상 및 맞춤형 부품에 대한 수요 증가에 힘입어 시제품 제작 중심에서 기능성 부품 및 최종 사용 제품 생산으로 활용 범위가 확대되면서 성장하고 있다.
<글로벌 금속 적층제조 시장 성장 전망>
[자료: Credence Research]
글로벌 적층제조 시장의 성장은 맞춤형·경량화 부품에 대한 수요 증가, 금속 프린팅 기술의 지속적인 발전, 연구개발 투자 확대 등에 힘입고 있다. 특히 항공우주 및 방위산업은 금속 적층제조 기술을 통해 부품 경량화, 여러 부품의 일체화 및 복잡한 형상의 부품 설계가 가능하다는 점에서 주요 수요산업으로 자리 잡고 있다. 의료 분야에서도 환자 맞춤형 임플란트와 수술도구를 중심으로 기술 도입이 확대되고 있으며, 인더스트리 4.0(Industry 4.0) 및 디지털 제조로의 전환 역시 금속 적층제조 기술의 산업 생산공정 도입을 촉진하고 있다. 소재 성능, 프린팅 속도 및 장비 효율성의 지속적인 개선도 상업적으로 활용 가능한 분야를 확대하는 요인으로 작용하고 있다.
글로벌 시장은 주요 공정기술과 구성요소를 기준으로 구분할 수 있다. 공정기술별로는 분말베드융합(Powder Bed Fusion, PBF)이 높은 정밀도와 복잡한 형상의 부품 제작에 적합하다는 장점을 바탕으로 시장을 주도하고 있으며, 특히 항공우주 및 의료 분야에서 활발하게 활용되고 있다. 바인더 분사(Binder Jetting) 기술은 높은 생산속도와 잠재적인 비용 절감 효과로 주목받고 있으며, 지향성 에너지 증착(Directed Energy Deposition, DED)은 대형 부품 제작, 부품 수리 및 하이브리드 제조에 적합한 기술로 평가된다. 결합분말 압출(Bound Powder Extrusion)은 일부 소량생산 분야에서 상대적으로 저렴한 대안으로 부상하고 있으며, 이 밖에도 다양한 특수 적층제조 공정이 활용되고 있다.
산업 구성요소별로는 제조기업들이 양산용 금속 3D 프린터에 대한 투자를 지속하면서 장비 분야가 시장의 주요 비중을 차지하고 있다. 특히 설치 장비의 증가와 함께 고성능 금속분말을 중심으로 소재 수요도 확대되고 있다. 아울러 위탁생산, 응용기술 개발, 유지보수 및 후처리 수요가 증가하면서 서비스 및 부품 분야의 중요성도 높아지고 있다.
최종 수요산업별로는 항공우주 분야가 경량성, 내구성 및 고도의 설계 최적화를 요구하는 부품의 특성상 가장 중요한 적용 분야 중 하나로 자리 잡고 있다. 자동차산업에서는 시제품, 금형·공구 및 고성능 부품 제작을 위한 금속 적층제조 기술의 활용이 확대되고 있으며, 의료 분야에서도 맞춤형 임플란트와 외과수술 관련 제품을 중심으로 도입이 증가하고 있다. 이 밖에 방위산업, 에너지 및 일반 산업용 제조업에서도 복잡한 형상의 고부가가치·소량생산 부품을 중심으로 기술이 활용되고 있다.
기술 플랫폼별로는 레이저 기반 시스템이 높은 정밀도와 기술적 성숙도, 폭넓은 산업적 활용성을 바탕으로 시장을 주도하고 있다. 동시에 전자빔(Electron Beam), 콜드 스프레이(Cold Spray) 및 하이브리드 제조시스템은 소재 특성, 증착속도 및 부품 크기 등에 따라 차별화된 요구사항을 충족하는 특수 솔루션으로 발전하고 있다.
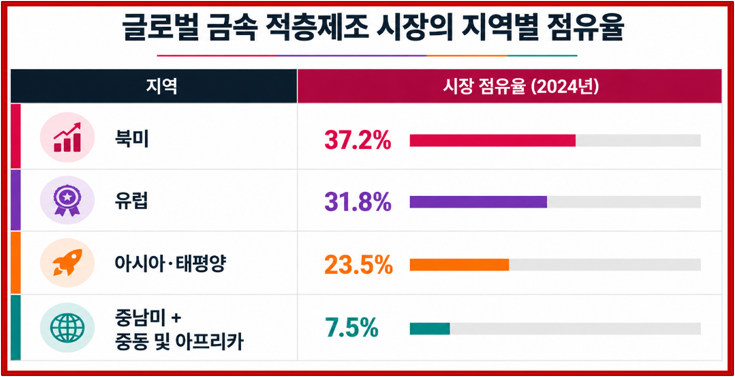
지역별로는 첨단 제조업 기반을 갖춘 주요 경제권을 중심으로 기술 도입이 집중되고 있다. 북미는 항공우주, 방위산업 및 의료산업의 발달을 바탕으로 글로벌 시장을 선도하고 있으며, 유럽 역시 우수한 엔지니어링 역량과 자동차·산업용 제조업 기반을 통해 주요 시장으로 자리 잡고 있다. 아시아·태평양 지역은 중국, 일본, 한국 및 인도가 첨단 제조기술과 자국 내 생산역량 확보를 위한 투자를 확대하면서 가장 빠르게 성장하는 지역으로 부상하고 있다. 중남미, 중동 및 아프리카는 상대적으로 시장 규모가 작지만 석유·가스, 의료 및 산업용 제조 분야를 중심으로 기술 도입이 점차 확대되고 있다.
<글로벌 금속 적층제조 시장 지역별 점유율>
[자료: Credence Research]
특히 아시아·태평양 지역은 항공우주, 자동차, 의료 및 첨단 제조업의 성장과 자국 제조역량 강화를 위한 투자 확대에 힘입어 금속 적층제조 산업의 핵심 성장지역으로 떠오르고 있다. 이 가운데 인도는 항공우주·우주개발, 방위산업, 자동차, 의료 및 산업용 제조 분야에서 기술 도입이 증가하고 있으며, 첨단 제조기술의 국산화 역량을 강화하려는 정부의 노력에 힘입어 주요 신흥시장으로 성장하고 있다.
인도 금속 적층제조 시장 규모 및 성장 전망
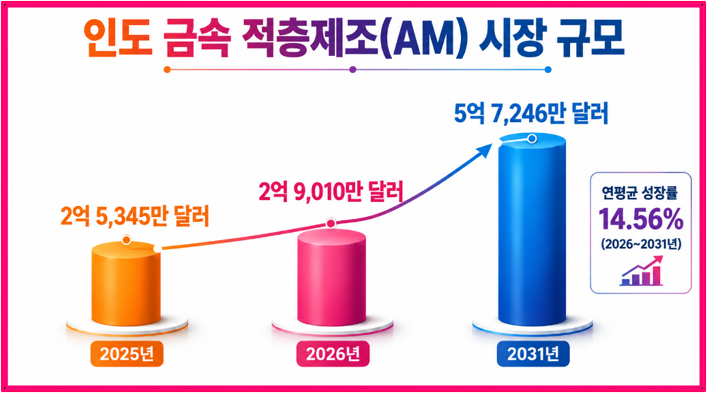
인도의 금속 적층제조 시장은 관련 기술의 활용 범위가 시제품 제작에서 산업용 부품 및 최종 사용 제품 생산으로 확대되면서 2031년까지 꾸준한 성장세를 보일 것으로 전망된다.
<인도 금속 적층제조 시장 성장 전망>
[자료: Mordor Intelligence]
이러한 시장 확대는 정부 주도의 제조기술 국산화 정책과 항공우주, 방위산업, 자동차 및 전기차 분야의 수요 증가가 맞물린 결과다. 인도 전자정보기술부(Ministry of Electronics and Information Technology)가 주도하는 국가 적층제조 전략(National Strategy for Additive Manufacturing)은 국산 장비 개발, 소재 현지화, 기술개발 및 전문인력 양성을 지원하며 인도 금속 적층제조 산업의 가치사슬 강화를 촉진하고 있다.
동시에 항공우주, 방위산업 등 높은 안전성이 요구되는 분야에서 인증된 부품에 대한 수요가 증가하면서 검증된 소재, 공정관리, 후처리 및 시험·검사 역량의 중요성도 높아지고 있다. 금속 적층제조 관련 산업활동은 벵갈루루(Bengaluru), 하이데라바드(Hyderabad), 푸네(Pune), 나시크(Nashik), 첸나이(Chennai), 코임바토르(Coimbatore) 등 주요 엔지니어링·기술 거점을 중심으로 집중되고 있으며, 이를 통해 장비·소재·엔지니어링 서비스·최종 부품 생산을 아우르는 통합 산업생태계가 점진적으로 형성되고 있다.
지역별 시장 분석
2025년 기준 마하라슈트라(Maharashtra)와 구자라트(Gujarat)를 중심으로 한 인도 서부지역은 전체 금속 적층제조 시장의 37.81%를 차지하며 가장 큰 시장을 형성했다. 이는 항공우주, 자동차, 엔지니어링 및 보석·귀금속 산업의 발달에 힘입은 결과다. 특히 푸네는 탄탄한 항공우주 및 자동차 제조업 기반을 바탕으로 복잡한 형상의 고성능 부품 제작에 금속 적층제조 기술을 적극 도입하고 있으며, 뭄바이와 라지코트(Rajkot)의 보석·귀금속 산업 클러스터에서도 정교하고 경량화된 디자인 구현을 위해 적층제조 기술의 활용이 증가하고 있다. 또한 서부지역의 기존 기계가공, 금속공학 및 제조업 역량은 금속 적층제조 기술의 품질 검증과 상업적 생산 확대를 뒷받침하고 있다.
인도 남부지역은 2031년까지 연평균 16.87%의 성장률을 기록하며 가장 빠르게 성장하는 지역이 될 것으로 전망된다. 이는 벵갈루루, 하이데라바드 및 첸나이를 중심으로 발달한 첨단 제조업 생태계에 기인한다. 벵갈루루의 항공우주·방위산업 기반, 하이데라바드의 국가적층제조센터(National Centre for Additive Manufacturing), 첸나이의 자동차·전기차 산업생태계가 기술 도입 확대를 견인하고 있다. 산학협력과 함께 공정 시뮬레이션, 공정변수 최적화, 후처리 및 응용기술 개발 역량도 강화되면서 기업들이 시제품 제작에서 실제 산업용 생산으로 전환하는 데 기여하고 있다.
이 밖의 지역들은 각기 특화된 산업 분야와 기술역량을 중심으로 성장하고 있다. 북부지역에서는 델리 수도권(Delhi NCR), 구루그람(Gurugram), 노이다(Noida)를 중심으로 의료, 자동차 및 산업용 제조 분야에서 환자 맞춤형 임플란트, 금형·공구 및 고정구 제작 등에 적층제조 기술이 활용되고 있다. 중부지역은 향후 금속분말의 현지 생산을 가능하게 할 광물·소재 관련 사업을 통해 금속 원료 공급망의 안정성을 강화하는 방향으로 발전하고 있다. 동부 및 북동부지역에서는 미래 산업 수요에 대응하기 위한 기술역량 확보와 전문인력 양성이 추진되고 있으며, 국가 차원의 공동 활용 인프라 구축계획은 지역 간 첨단 장비 접근성 격차를 줄이는 데 기여할 것으로 기대된다. 전반적으로 인도 금속 적층제조 시장의 지역별 성장은 각 지역의 산업 클러스터 경쟁력과 정책 지원을 기반으로 진행되고 있으며, 이를 통해 검증된 공급업체와 일정이 정해진 개발사업 및 최종 적용을 위한 실증사업 간 연계가 강화되고 있다.
기술별 시장 분석
2025년 기준 분말베드융합(Powder Bed Fusion, PBF)은 인도 금속 적층제조 장비 설치 기반의 45.87%를 차지하며 가장 높은 비중을 기록했다. PBF는 정밀도가 높고 복잡한 형상의 부품을 일관된 소재 특성으로 제작할 수 있다는 장점을 보유하고 있다. 특히 공정의 반복 재현성, 비파괴검사 및 후처리 과정이 부품 인증에 중요한 항공우주 및 고성능 부품 분야에서 활발하게 활용되고 있다. 반면 바인더 분사(Binder Jetting)는 2031년까지 연평균 15.78%의 성장률을 기록하며 가장 빠르게 성장하는 기술이 될 것으로 전망된다. 이는 자동차 및 산업용 제조 분야에서 금형·공구와 중간 규모 생산 부품을 상대적으로 경제적으로 제작할 수 있다는 잠재력에 기인한다. 지향성 에너지 증착(Directed Energy Deposition, DED)은 기존 부품의 수리, 재제조 및 소재 증착에 활용되면서 부품 교체 수요와 설비 가동중단 시간을 줄이는 기술로 중요성이 높아지고 있다.
인도의 금속 적층제조 기술 도입은 격자구조(Lattice Structure), 형상적응형 냉각채널(Conformal Cooling Channel), 공정 시뮬레이션, 공정변수 최적화 및 후처리 분야의 연구·산업 역량 확대에 영향을 받고 있다. 현재 PBF는 고부가가치 및 안전성이 중요한 산업 분야에서 높은 기술적 성숙도를 확보하고 있는 반면, 바인더 분사 기술은 소재 시스템과 소결공정의 개선에 따라 적용 범위가 확대되고 있다. 동시에 전자빔, 와이어 기반 및 하이브리드 적층제조 기술도 활용 가능한 솔루션의 범위를 넓히고 있다. 품질 인증 역량이 강화되면서 인도 제조기업과 서비스 제공업체들은 부품 형상, 소재 요구사항, 생산량, 비용 및 최종 사용을 위한 인증 요건 등을 고려해 적합한 금속 적층제조 기술을 선택하는 추세다.
소재별 시장 분석
2025년 기준 티타늄(Titanium)은 인도 금속 적층제조 소재 시장의 37.81%를 차지하며 가장 높은 비중을 기록했다. 이는 높은 중량 대비 강도와 항공우주·우주개발 및 기타 고성능 산업 분야에서의 활용 확대에 힘입은 결과다. 이러한 시장 비중은 티타늄 원료의 안정적인 확보를 위한 국가 차원의 노력과도 연관돼 있으며, 관련 가공체계 구축은 장기적으로 항공우주 등급의 티타늄 분말 현지 생산을 지원할 것으로 기대된다. 한편 귀금속(Precious Metals)은 2031년까지 연평균 16.34%의 성장률을 기록하며 가장 빠르게 성장하는 소재 분야가 될 것으로 전망된다. 이는 적층제조 기술을 통해 정교하고 맞춤형이며 경량화된 보석 디자인을 구현하는 동시에 소재 활용 효율을 높일 수 있다는 장점에 기인한다.
이 밖에도 다양한 금속 소재가 산업별 요구사항에 따라 활용되고 있다. 인코넬(Inconel) 등 니켈 기반 초합금은 우수한 내열성과 기계적 특성을 바탕으로 추진기관 및 고온 환경에서 사용되는 부품에 대한 수요가 증가하고 있다. 스테인리스강과 알루미늄은 상대적으로 높은 소재 접근성과 낮은 비용을 바탕으로 일반 산업용 제조, 자동차, 금형·공구 및 엔지니어링 분야에서 중요한 역할을 담당하고 있다. 코발트-크롬 합금은 생체적합성과 기계적 강도가 요구되는 환자 맞춤형 임플란트 등 특수 의료 분야에 주로 활용되고 있다.
전반적으로 금속 적층제조 소재 수요는 최종 적용 분야에 따라 점차 세분화되고 있다. 티타늄과 니켈 합금은 항공우주 및 우주개발 분야의 고성능 부품에 집중되고 있으며, 귀금속은 보석·귀금속 제조업을 중심으로 수요가 확대되고 있다. 스테인리스강과 알루미늄은 일반 산업용 제조 및 자동차 분야의 폭넓은 기술 도입을 뒷받침하고 있다. 따라서 인도 금속 적층제조 소재산업의 경쟁력을 강화하기 위해서는 국산 금속분말 생산, 분말 원자화(Atomization), 소재 인증 및 품질관리 역량의 추가적인 발전이 중요할 것으로 전망된다.
주요 시장 성장요인 및 산업 동향
인도의 금속 적층제조 시장은 항공우주 및 방위산업의 국산화 정책 강화에 힘입어 성장하고 있다. 해당 산업에서는 자국 내에서 생산되는 고성능·복잡형상 부품에 대한 수요가 증가하고 있으며, 금속 적층제조 기술은 경량화 설계, 부품 일체화 및 기존 제조방식으로 구현하기 어려운 복잡한 내부 구조 제작이 가능하다는 점에서 추진기관, 구조부품 및 열관리 분야에 적합하다. 항공우주 및 방위산업 관련 사업이 국내 개발·생산 중심으로 전환되면서 인증된 장비, 금속분말, 공정관리, 열처리, 시험 및 인증에 대한 수요도 증가해 관련 산업생태계의 발전을 촉진하고 있다.
Make in India, Atmanirbhar Bharat(자립 인도) 및 국가 적층제조 전략 등 정부 정책도 국내 기술역량 강화를 지원하고 있다. 정부는 국산 적층제조 장비 개발, 소재 현지화, 연구개발, 상용화 및 전문인력 양성에 중점을 두고 있으며, 공동 활용 인프라와 우수연구센터(Centres of Excellence) 구축을 통해 중소 제조기업의 첨단 기술 접근성을 높이고자 한다. 기술개발위원회(Technology Development Board)의 지원을 포함한 정부 재정지원 제도 역시 국산 금속·세라믹 3D 프린팅 기술과 관련 산업 구성요소의 상용화를 촉진하고 있다.
복잡한 형상의 소량생산 부품에서 확보할 수 있는 경제적 이점도 주요 성장요인으로 꼽힌다. 적층제조는 기존 제조방식과 달리 전용 금형·공구에 대한 의존도를 낮추고 여러 기능을 하나의 부품에 통합할 수 있다. 특히 격자구조, 형상적응형 냉각채널 및 위상최적화(Topology Optimization) 설계가 필요한 부품은 이러한 기술적 유연성의 이점을 크게 누릴 수 있다. 이 같은 장점은 생산량이 제한적이지만 부품의 복잡성과 맞춤형 제작 요구가 높은 항공우주·우주개발 부품, 맞춤형 의료용 임플란트, 산업용 금형·공구 및 보석·귀금속 제조 분야에서 기술 도입을 촉진하고 있다.
인도 자동차 및 전기차 산업의 확대 역시 금속 적층제조 기술의 새로운 활용 분야를 창출하고 있다. 자동차 제조기업들은 신속한 제품개발, 경량화 부품, 금형·공구, 열관리시스템 및 복잡한 형상의 전기차 구동계 부품 제작에 적층제조 기술을 적극 검토하고 있다. 정부 지원사업과 자동차·부품 제조기업의 투자에 힘입어 전기차 현지 생산이 확대되면서 적층제조 기술도 시제품 제작에서 일부 기능성 부품 및 실제 생산 분야로 활용 범위가 넓어질 것으로 기대된다. Motherson Technology Sercices Limited의 전략·디지털 부문 총괄 Rajen Ghost는 KOTRA 뭄바이무역관과의 인터뷰에서 이와 같은 신규 제조업 투자 확대와 정부의 인센티브 정책이 디지털 기반 생산기술 도입을 가속화하고 있다고 강조하며, 이러한 변화는 금속 적층제조를 비롯한 첨단 제조 솔루션의 도입과 확산에 우호적인 산업환경을 조성하고 있다고 밝혔다.
의료 및 치과 분야도 중요한 성장시장으로 부상하고 있으며, 특히 환자 맞춤형 정형외과·두개골·치과용 임플란트에 대한 수요가 증가하고 있다. 티타늄과 코발트-크롬 합금은 높은 강도와 생체적합성을 갖춘 부품 제작에 적합하며, 금속 적층제조 기술은 맞춤형 형상과 다공성 구조를 구현해 임플란트와 뼈의 결합을 개선하는 데 기여할 수 있다. 의료기관, 연구센터 및 적층제조 기술기업 간 협력이 확대되면서 인도 내 기술역량도 점진적으로 강화되고 있으며, 맞춤형 의료용 임플란트는 인도 금속 적층제조 산업의 주요 고부가가치 응용 분야로 자리 잡고 있다.
시장 진입장벽 및 기술적 과제
금속 적층제조 장비와 소재의 높은 가격은 인도 시장의 보급 확대를 저해하는 주요 요인 중 하나로, 특히 영세·중소기업에 상당한 부담으로 작용하고 있다. 산업용 금속 3D 프린터는 초기 설비투자 비용이 높으며, 티타늄과 니켈 기반 합금 등 특수 금속분말 역시 운영비용을 크게 증가시킨다. 공동 활용시설, 우수연구센터 및 전문 위탁제조 서비스(Service Bureau) 모델은 초기 투자 부담을 완화할 수 있지만, 제조업 클러스터별로 관련 인프라에 대한 접근성에는 여전히 격차가 존재한다.
인증된 금속분말의 인도 국내 공급이 제한적이라는 점도 중요한 제약요인이다. 인도는 항공우주, 방위산업, 에너지 및 의료 분야에 필요한 티타늄·니켈 기반 합금 등 특수 금속분말을 상당 부분 수입에 의존하고 있다. 인도는 광물자원과 금속공학 분야에서 탄탄한 기반을 보유하고 있으나, 적층제조용 소재의 안정적인 국내 공급망을 구축하기 위해서는 분말 원자화, 입자 크기 및 형상 제어, 소재 특성 분석, 생산 배치 간 품질 일관성 확보 등의 역량을 추가로 강화해야 한다. 인증된 수입 원료에 대한 의존도는 생산비용 상승과 조달기간 증가를 초래하고 공급망의 취약성을 높일 수 있다.
표준화 및 인증 문제는 특히 높은 안전성이 요구되는 산업 분야에서 중요한 과제로 남아 있다. 금속 적층제조 부품의 특성은 소재, 장비, 공정변수, 적층 방향 및 후처리 조건 등에 따라 달라질 수 있어 기존 제조공정에 비해 품질 인증이 복잡하다. 이에 따라 항공우주, 방위산업, 의료 및 에너지 분야에서는 광범위한 시험, 공정 검증, 이력추적 및 문서화가 요구된다. 상업적 활용을 가속화하기 위해서는 국제표준과의 정합성을 높이고 국내 인증절차를 보다 명확하게 정립하는 것이 중요할 것으로 전망된다.
공정의 반복 재현성과 품질보증 역시 주요 기술적 과제로 꼽힌다. 원료 품질, 레이저 또는 에너지 공급 조건, 스캐닝 조건 및 적층 환경의 차이는 부품의 미세조직, 기공률, 잔류응력 및 기계적 특성에 영향을 미칠 수 있다. 또한 생산과정에서 발생하는 내부 결함은 식별하기 어려운 경우가 많다. 현재 공정 중 실시간 모니터링(In-situ Monitoring), 센서 및 비파괴검사 기술이 발전하고 있으나, 반복 생산 시 일관된 품질을 확보하기 위해서는 실시간 공정 모니터링과 폐루프 품질관리(Closed-loop Quality Control) 시스템의 보다 폭넓은 도입이 필요하다.
* 폐루프 품질관리: 제조공정에서 제품 품질을 실시간으로 측정하고, 문제 발견 시 해당 정보를 바탕으로 제조조건을 자동으로 조정하는 품질관리 방식
기존 제조기업들의 기술 인식과 전문인력 부족도 산업 확대의 걸림돌로 작용하고 있다. 많은 기업들이 여전히 절삭가공, 주조 및 단조 등 전통적인 제조방식에 익숙하며, 금속 적층제조 기술이 명확한 기술적·경제적 이점을 제공할 수 있는 부품을 선별하는 데 필요한 설계 역량이 부족한 상황이다. 따라서 기술 보급을 확대하기 위해서는 적층제조 특화설계(Design for Additive Manufacturing, DfAM), 공정 시뮬레이션, 소재 선정, 장비 운용 및 후처리 분야의 전문성을 강화해야 하며, 이를 뒷받침할 산학협력과 인력양성이 요구된다.
마지막으로 산업적 대량생산 확대에도 한계가 존재한다. 금속 적층제조는 복잡한 형상과 맞춤형·소량생산 부품에 강점을 보이지만, 상대적으로 느린 적층속도와 높은 장비비용, 광범위한 후처리 요구로 인해 대량생산에서는 경제성이 떨어질 수 있다. 생산 규모를 확대하기 위해서는 안정적인 원료 공급, 장비 가용성, 숙련인력 확보 및 기존 제조공정과의 통합도 필요하다. 따라서 금속 적층제조 기술이 특수 분야를 넘어 인도 산업 전반으로 확산되기 위해서는 장비 생산성 향상, 자동화, 공정 최적화 및 후처리 기술의 지속적인 발전이 중요할 것으로 전망된다.
인도 주요 수요산업별 활용 사례 및 최근 동향
1. 항공우주 및 우주개발(Aerospace & Space)
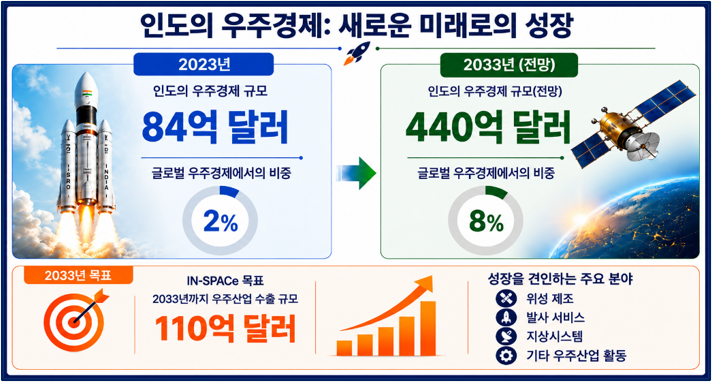
인도 정부 공보국(Press Information Bureau, PIB)에 따르면 인도의 우주경제는 향후 10년간 크게 성장하며 글로벌 우주경제에서 차지하는 비중도 확대될 것으로 전망된다. 인도국가우주진흥인가센터(Indian National Space Promotion and Authorisation Centre, IN-SPACe) 역시 위성 제조, 발사 서비스, 지상시스템 및 기타 우주산업 활동의 확대를 바탕으로 우주산업 수출의 대폭적인 증가를 목표로 하고 있다.
<인도 항공우주 산업 현황 및 전망>
[자료: Press Information Bureau (PIB)]
인도우주연구기구(Indian Space Research Organisation, ISRO)는 레이저 분말베드융합(Laser Powder Bed Fusion, LPBF)과 지향성 에너지 증착(DED)을 주요 연구 분야로 선정하고, 니켈 기반 초합금, 알루미늄-실리콘 합금, 잔류응력 감소, 공정 최적화 및 결함 제어 등에 관한 연구를 진행하고 있다.
대표적인 실제 적용 사례로는 Wipro 3D가 레이저 분말베드융합 기술을 활용해 제작한 ISRO의 PS4 액체로켓 엔진이 있다. ISRO에 따르면 적층제조에 적합하도록 엔진을 재설계한 결과, 기존 14개였던 부품을 단일 부품으로 통합하고 19개 용접부를 제거했으며, 원자재 소요량을 크게 줄이는 동시에 전체 생산기간을 60% 단축했다. 이는 인도 우주개발 사업에서 금속 적층제조 기술의 활용이 본격적으로 확대되고 있음을 보여주는 사례다.
2. 방위산업(Defence)
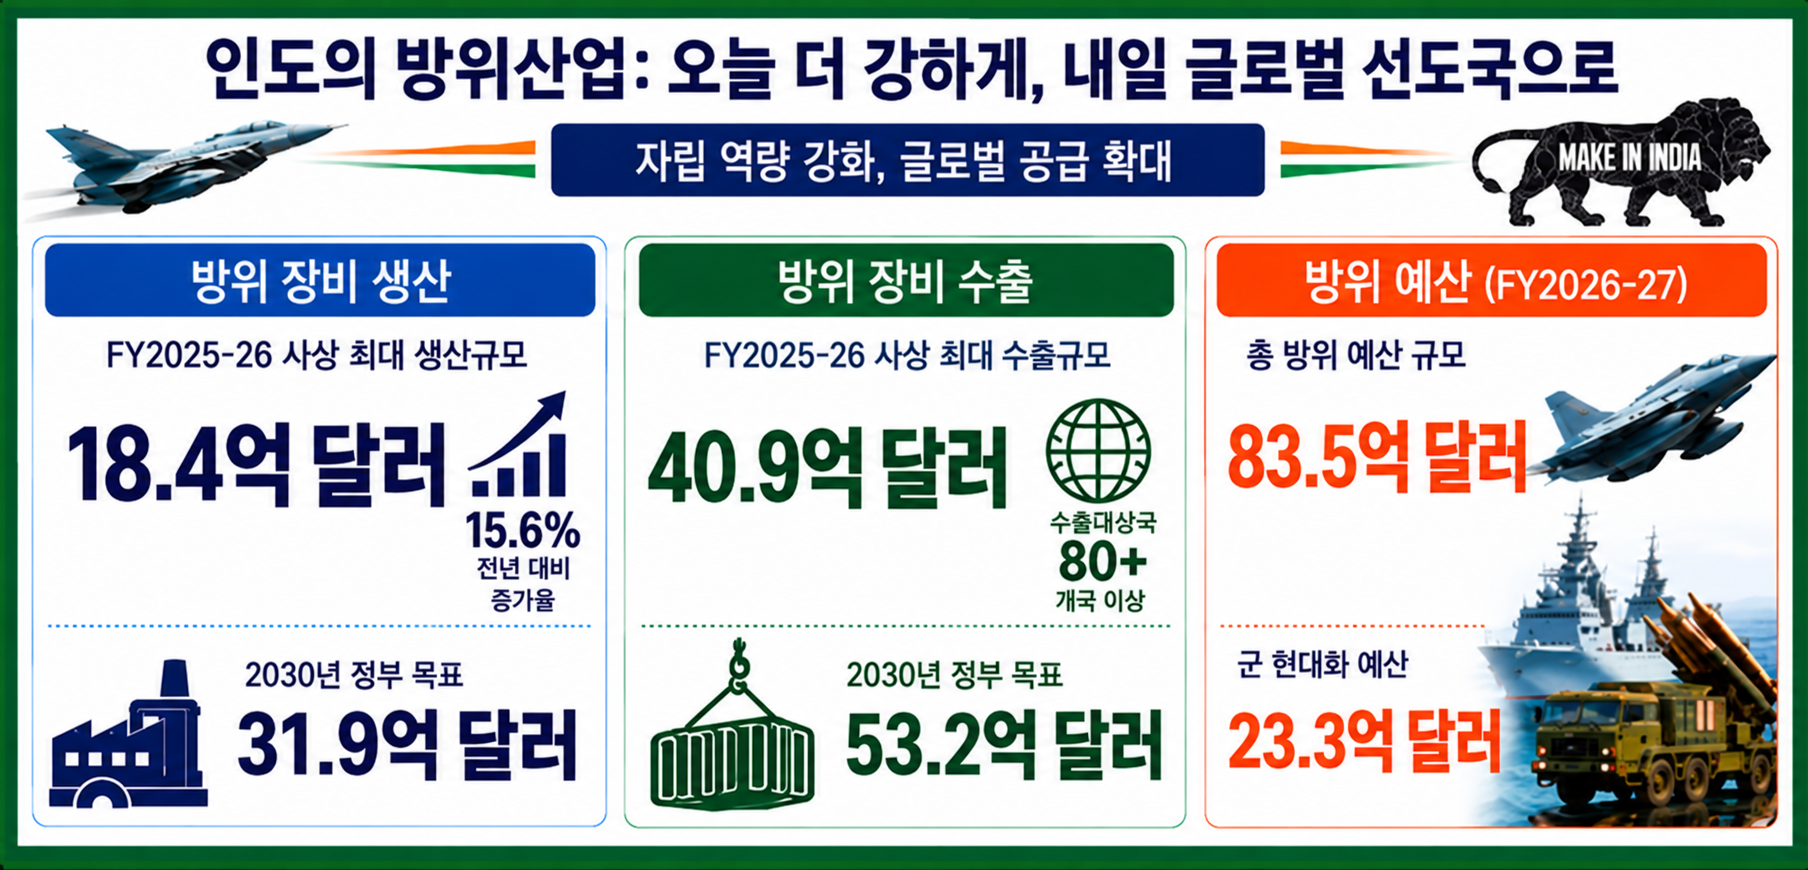
인도 국방부 공보국(PIB)에 따르면 인도의 방산 물자 생산규모는 정부의 지속적인 국산화 및 방산 자립 정책에 힘입어 사상 최고 수준을 기록했다. 방산 수출 역시 크게 확대되면서 인도산 방산제품의 해외 진출시장이 증가하고 있으며, 정부는 향후 생산 및 수출 목표를 더욱 높게 설정하고 있다. 동시에 군 현대화를 위한 예산 지원과 자본지출 확대는 인도 국내 방산 제조역량을 한층 강화할 것으로 전망된다.
<인도 방위산업 현황 및 전망>
[자료: Press Information Bureau (PIB)]
금속 적층제조 기술은 특히 미사일, 로켓 및 복잡한 형상의 금속 부품 제작을 중심으로 인도 방산 생태계 내 주요 첨단 제조기술로 부상하고 있다. 인도 국방연구개발기구(Defence Research and Development Organisation, DRDO)에 따르면 산하 국방연구개발연구소(Defence Research and Development Laboratory)는 미사일용 금속·플라스틱·복합소재 부품의 적층제조 기술을 개발하고 있으며, 국방금속연구소(Defence Metallurgical Research Laboratory) 역시 적층제조 기술을 활용한 금속 부품 개발을 주요 연구 분야로 지정하고 있다.
대표적인 사례로 인도공과대학교 하이데라바드(IIT Hyderabad)의 DRDO-산업계-학계 우수연구센터(DRDO-Industry-Academia Centre of Excellence)는 인도 최대 규모의 금속 적층제조 시스템 중 하나를 개발했다. 해당 시스템은 레이저 및 분말분사 기반 지향성 에너지 증착(DED) 기술을 활용하며, 최대 제작 가능 공간(Build Volume)은 가로 1m, 세로 1m, 높이 3m에 달한다. 또한 높이 1m의 금속 부품 제작에도 성공해 적층제조 기술을 통한 대형·고난도 방산 부품의 국산화 가능성을 입증했다.
3. 자동차 및 전기차(Automotive & Electric Vehicle)
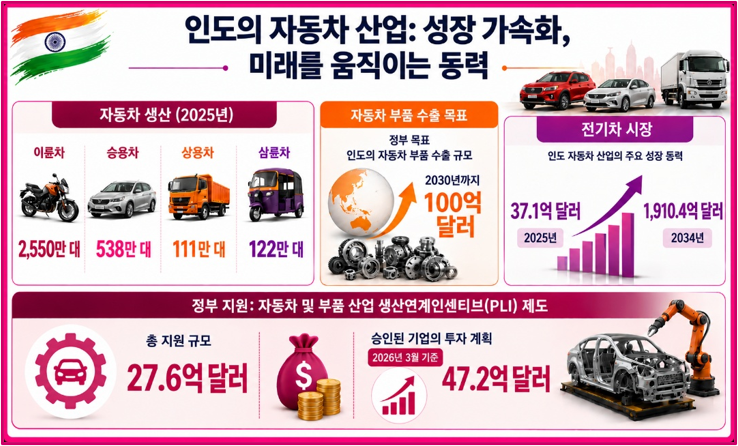
인도 중공업부(Ministry of Heavy Industries) 공보국(PIB)에 따르면 인도는 이륜차, 승용차, 상용차 및 삼륜차에 걸친 광범위한 제조업 기반을 바탕으로 세계 최대 자동차 시장 중 하나로 자리 잡고 있다. 자동차산업은 점차 수출 중심으로 전환되고 있으며, 정부 역시 자동차부품 수출의 대폭적인 확대를 목표로 하고 있다. 특히 전기차 산업은 주요 성장동력으로 전망되며, 자동차 및 자동차부품 생산연계인센티브(PLI) 제도 등 정부 지원정책이 투자 확대와 국내 제조역량 강화를 촉진하고 있다.
<인도 자동차 산업 현황 및 전망>
[자료: Press Information Bureau (PIB)]
이처럼 성장하는 자동차 및 전기차 산업에서 금속 적층제조 기술은 신속한 제품개발, 금형·공구 제작, 경량화 및 복잡한 형상의 부품 생산, 열관리 부품과 소량생산 고성능 부품 제작 등에 주로 활용되고 있다.
인도의 대표적인 사례로 COEP Technological University와 독일의 산업용 3D 프린터 전문기업 EOS는 금속 적층제조 기술을 활용해 대학생 포뮬러 경주차(Formula Student)용 전기모터 하우징을 제작했다. 해당 부품은 형상적응형 냉각채널이 통합된 알루미늄 모터 하우징으로, 효과적인 모터 냉각 성능을 유지하면서도 약 50%의 경량화를 달성했다. 이는 인도 자동차 및 전기차 산업이 더욱 가볍고 복잡하며 높은 성능을 갖춘 부품으로 전환하는 과정에서 금속 적층제조 기술의 역할이 확대되고 있음을 보여준다.
4. 의료 및 의료기기(Healthcare & Medical Devices)
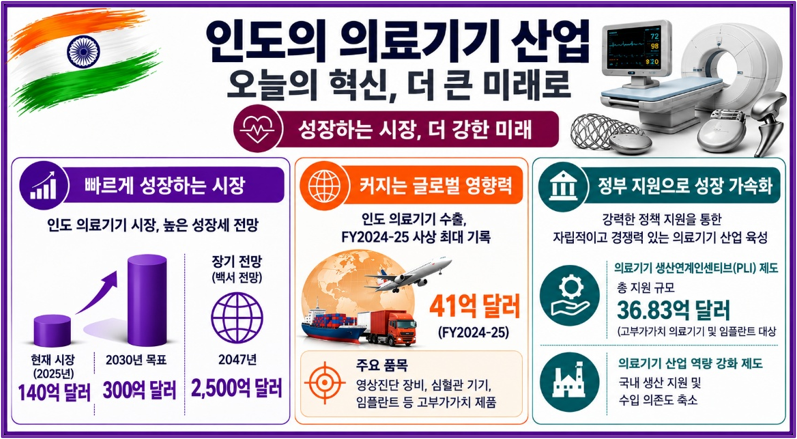
인도 상공부(Department of Commerce) 공보국(PIB)에 따르면 인도 의료기기 산업은 국내 수요 증가와 수출 확대, 영상진단장비·심장 관련 의료기기·임플란트 등 고부가가치 제조업으로의 점진적인 전환에 힘입어 크게 성장할 것으로 전망된다. 정부는 의료기기 생산연계인센티브(PLI) 제도와 의료기기산업 역량강화 지원제도(Scheme for Strengthening of Medical Device Industry) 등을 통해 첨단 의료기기 제조를 지원하고 국내 생산역량을 강화하는 동시에 수입 의존도를 낮추고 있다.
<인도 의료기기 산업 현황 및 전망>
[자료: Press Information Bureau (PIB)]
의료 분야에서 금속 적층제조 기술은 특히 환자 맞춤형 정형외과, 두개골, 악안면 및 척추 임플란트 제작에 적합하다. 기존 제조방식으로 구현하기 어려운 복잡한 형상과 맞춤형 설계, 다공성 구조를 제작할 수 있기 때문이다.
인도공과대학교 마드라스(IIT Madras)에 따르면 인도에서는 의료용 티타늄, 스테인리스강 및 코발트-크롬 합금을 활용한 환자 맞춤형 임플란트의 연구개발과 상용화가 추진되고 있다. 특히 자체 개발한 레이저 분말베드융합 설비를 활용한 티타늄 임플란트 생산도 이루어지고 있다.
대표적인 임상 사례로 2022년 2월 벵갈루루의 Manipal Hospitals는 인도 최초로 3D 프린팅 티타늄 소재를 활용한 흉골 및 흉곽의 종합 재건수술을 시행했다고 발표했다. 해당 수술에서는 대형 종양 제거 후 환자의 흉벽을 재건하기 위해 환자 맞춤형 임플란트를 별도로 설계·제작했다. 이러한 사례는 인도의 첨단 임플란트 및 개인 맞춤형 의료기기 분야에서 금속 적층제조 기술의 활용이 점차 확대되고 있음을 보여준다.
5. 에너지·석유 및 가스 산업(Energy, Oil & Gas)
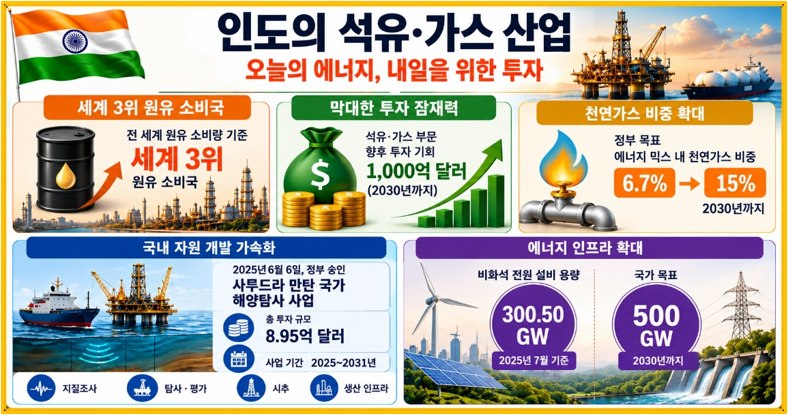
인도 석유천연가스부(Ministry of Petroleum & Natural Gas)에 따르면 인도는 세계 최대 원유 소비국 중 하나로, 석유·가스 산업 전반에서 상당한 투자 잠재력을 보유하고 있다. 인도 정부는 천연가스의 역할 확대와 국내 자원 탐사역량 강화에도 주력하고 있으며, 특히 사무드라 만탄 국가 해양탐사 계획(Samudra Manthan – National Offshore Exploration Scheme)을 통해 탄성파 탐사, 심해·초심해 자원탐사, 시추 및 해양 인프라 개발을 지원하고 있다. 동시에 인도 신재생에너지부(Ministry of New and Renewable Energy)에 따르면 비화석연료 기반 발전설비 용량도 빠르게 확대되고 있어 국가 에너지 인프라의 다변화가 진행되고 있다.
<인도 석유·가스 산업 현황 및 전망>
[자료: 인도 석유천연가스부, 신재생에너지부]
금속 적층제조 기술은 에너지·석유·가스 산업에서 터보기계(Turbomachinery), 유량제어 부품, 임펠러(Impeller), 밸브, 압력시스템 부품 및 복잡하거나 조달이 어려운 부품의 대체 생산 등에 활용이 검토되고 있다. 대표적인 인도 국내 사례로 국영 중공업기업 Bharat Heavy Electricals Limited(BHEL)는 적층제조 기술을 활용해 3차원 밀폐형 압축기 임펠러(3D Closed Compressor Impeller)와 저압 증기터빈 로터용 고정부품(Clamping Component)을 개발한 바 있다.
6. 보석·귀금속 및 기타 산업(Jewellery & Other Applications)
인도 보석·귀금속수출진흥위원회(Gem & Jewellery Export Promotion Council, GJEPC)에 따르면 인도의 보석·귀금속 산업은 주요 수출지향형 제조업 중 하나로 자리 잡고 있다. 인도 상공부(Ministry of Commerce & Industry)는 해당 산업의 글로벌 시장 입지를 대폭 확대하기 위한 장기 비전을 제시했으며, 디자인 혁신, 고부가가치화, 맞춤형 제품 및 첨단 제조기술 도입을 강조하고 있다. 이러한 산업 동향은 보석 디자인과 생산 분야에서 적층제조 기술의 활용 가능성을 확대하고 있다.
<인도 보석·주얼리 산업 현황 및 전망>
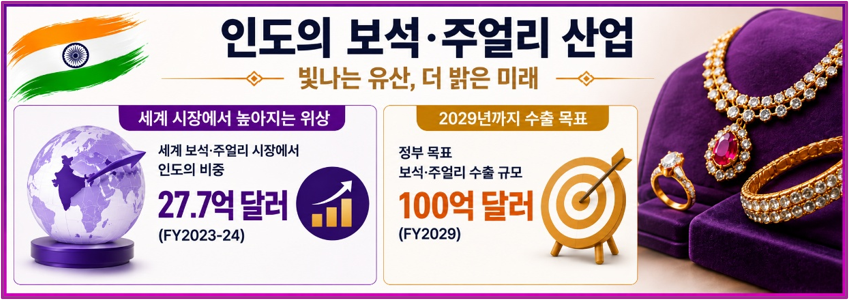
[자료: Gem & Jewellery Export Promotion Council]
보석·귀금속 제조업에서는 특히 정교하고 맞춤형이며 경량화된 제품 제작을 중심으로 3D 프린팅 기술이 설계 및 생산공정에 점차 도입되고 있다. GJEPC에 따르면 적층제조 기술은 기존 보석 제조공정을 지원하는 동시에 금, 은, 백금 등 귀금속 소재를 직접 프린팅해 복잡한 형상의 디자인을 구현하는 데 활용될 수 있다. 기존 인도 보석 제조기업에서도 관련 기술 도입이 확인되고 있으며, 대표적으로 Titan Company는 신속한 시제품 제작과 초경량 보석 디자인 개발에 3D 프린팅 기술을 활용하고 있다고 밝혔다. 이는 인도 보석·귀금속 제조업 전반에서 적층제조 기술의 활용이 점차 확대되고 있음을 보여준다.
산업생태계 및 경쟁구도(Industry & Competitive Landscape)
인도의 금속 적층제조 산업생태계는 글로벌 장비 제조기업, 국내 기술개발기업, 시스템 통합업체 및 전문 서비스 제공업체로 구성돼 있으며, 벵갈루루, 푸네, 하이데라바드, 첸나이 및 뭄바이 등 주요 제조업·기술 클러스터를 중심으로 산업활동이 집중되고 있다. 인도 국내 기업들은 단순한 부품 프린팅을 넘어 설계부터 완제품 제작까지의 통합 서비스(Design-to-Part), 응용기술 개발, 공정 최적화 및 후처리 분야로 역량을 확대하고 있다. 글로벌 완성장비 제조기업(Original Equipment Manufacturers, OEM)은 장비와 함께 소재, 소프트웨어, 교육 및 기술지원 서비스를 제공하고 있다. 또한 인도 제조기업 및 연구기관과의 협력은 특정 산업 분야에 특화된 금속 적층제조 솔루션을 개발하고 상용화하는 주요 경로로 자리 잡고 있다.
시장 내 경쟁력은 단순한 장비 사양보다 응용기술에 대한 전문성과 품질 인증 역량에 의해 점차 좌우되고 있다. 특히 항공우주, 방위산업 및 의료 분야에서는 소재 이력추적, 공정의 반복 재현성, 비파괴검사, 후처리 및 부품 인증 역량이 공급업체의 실제 생산사업 참여 여부에 영향을 미칠 수 있다. 반면 자동차, 일반 산업용 제조 및 보석·귀금속 분야에서는 생산 경제성, 설계 유연성 및 제품개발 기간 단축이 상대적으로 중요한 경쟁요소로 작용한다. 공동 활용 인프라, 우수연구센터 및 연구개발 사업이 확대되면서 인도 산업생태계는 시제품 제작 중심의 서비스에서 실제 산업용 생산에 적합한 금속 적층제조 기술로 전환하는 데 필요한 역량을 점진적으로 확보하고 있다.
<인도 금속 적층제조 시장 주요 기업>
기업명
설립연도
본사 소재지
주요내용
웹사이트
Wirpo Infrastructure Engineering Ltd. (Wipro 3D)
2000
벵갈루루
산업용 금속 및 폴리머(polymer) 적층제조 솔루션 공급
https://www.wipro-3d.com
Intech Additive Solutions Pvt. Ltd.
2012
벵갈루루
금속 3D 플린터 및 적층제조 솔루션 공급
https://www.intechadditive.com
Bharat Fritz Werner Ltd. (BFW)
1961
벵갈루루
인도 산업화 촉진을 위해 독일업체 Fritz Werner와 합작 설립
https://bfwindia.com
Electro Optical Systems India Pvt. Ltd. (EOS)
2019
첸나이
산업용 적층제조 시스템 및 솔루션 주요 공급업체
https://www.eos.info
[자료: 각 기업 홈페이지]
금속 적층제조 가치사슬 전반의 발전 역시 경쟁구도에 영향을 미치고 있다. 국산 금속분말 및 소재 생산역량 강화는 수입 원료에 대한 의존도를 점진적으로 낮출 수 있으며, 항공우주·방위산업·우주개발 기관과의 협력은 고성능 부품의 품질 인증을 위한 새로운 기회를 창출하고 있다. 한편 귀금속 직접 프린팅 등은 보석·귀금속 산업에서 적층제조 기술의 상업적 활용 범위를 확대하고 있다. 전반적으로 인도 시장에서는 단순한 장비 공급보다 금속 적층제조 기술, 산업별 엔지니어링 역량, 품질 인증 전문성, 소재 기술 및 현지 기술지원을 종합적으로 제공할 수 있는 능력이 기업 경쟁력을 결정하는 핵심요소로 부상하고 있다.
정부 정책 및 규제환경(Government Policy & Regulatory Environment)
인도의 적층제조 산업생태계는 2022년 2월 전자정보기술부(Ministry of Electronics and Information Technology)가 발표한 국가 적층제조 전략(National Strategy for Additive Manufacturing)을 중심으로 발전하고 있다. 해당 전략은 장비, 소재, 공정, 소프트웨어 및 최종 제품 전반의 국내 기술역량을 강화하고 인도를 글로벌 적층제조 산업의 주요 거점으로 육성하는 것을 목표로 한다. 이를 위해 연구개발, 상용화, 스타트업 육성, 국산 기술개발 및 전문인력 양성을 지원하며, Make in India와 Atmanirbhar Bharat 등 기존 제조업 육성정책과도 연계돼 있다. 「India & Global Additive Manufacturing Ecosystem Report 2026」에 따르면 인도 정부는 2028년까지 인도 특화 기술 52개 개발, 스타트업 125개 참여, 제품 및 개념증명(Proof of Concept, PoC) 65~70건 확보, 전문인력 15만 명 이상 양성을 목표로 설정했다. 2025년 9월 기준으로는 기술 31개 개발, 스타트업 45개 참여, 제품 및 개념증명 70건 달성, 전문인력 7만6000명 이상 양성 등의 성과를 거둔 것으로 나타났다.
금속 적층제조 분야에 대한 정부 지원도 점차 확대되고 있다. 2025년 인도 과학기술부 산하 기술개발위원회(Technology Development Board)는 적층제조 기술의 상용화와 국내 산업생태계 육성을 위해 금속 및 세라믹 3D 프린팅(Metal and Ceramics 3D Printing) 분야의 전용 지원사업을 공고했다. 또한 방위산업 중심의 혁신기술 개발 지원 프로그램인 iDEX(Innovations for Defence Excellence)의 Acing Development of Innovative Technologies 사업 등은 적층제조 기술이 활용될 수 있는 핵심 항공우주·방위산업 기술을 개발하는 딥테크 스타트업과 중소기업을 지원하고 있다. 2026년 산업생태계 보고서 역시 금속 소재가 인도의 항공우주, 자동차, 의료 및 금형·공구 분야에서 적층제조 기술을 시제품 제작에서 인증된 최종 사용 부품 생산으로 전환하는 핵심요소라고 평가했다.
규제 측면에서 인도에는 금속 적층제조 기술만을 대상으로 하는 단일 독립 승인체계가 존재하지 않으며, 품질 검증 및 인증 요건은 최종 부품과 적용 산업에 따라 결정된다. 따라서 높은 안전성이 요구되는 산업에 제품을 공급하는 기업은 소재 및 부품의 이력추적, 공정 인증, 반복 재현성, 비파괴검사 및 품질경영 관련 요건을 충족해야 한다. 2026년 산업생태계 보고서는 국제표준과의 정합성 확보 및 명확한 인증절차 마련을 지속적인 정책과제로 제시하고 있다. 의료 분야에서는 인도 중앙의약품표준관리기구(Central Drugs Standard Control Organisation, CDSCO) 등록과 ISO 13485 관련 규정 준수가 요구될 수 있으며, 항공우주 및 방위산업 분야에서는 AS9100, NADCAP 등 품질 인증체계와 함께 소재 이력 검증 및 개별 부품 수준의 성능 검증이 일반적으로 요구된다.
시사점(Implications)
인도의 금속 적층제조 시장은 항공우주·방위산업, 의료, 자동차 및 산업용 금형·공구 분야를 중심으로 시제품 제작에서 인증된 최종 사용 부품 생산으로 전환되고 있다. 인도 금속 적층제조 산업생태계는 기업 및 제조거점의 기술 도입 확대에 힘입어 2026~2031년 연평균 14.56% 성장할 것으로 전망된다. 이러한 변화는 한국 기업에 금속 적층제조 장비뿐 아니라 특수 금속분말, 공정제어 시스템, 소프트웨어, 레이저, 모니터링 솔루션 및 산업별 엔지니어링 기술 분야에서도 새로운 진출기회를 제공할 것으로 기대된다.
특히 소재 현지화와 후처리 분야에서 유망한 협력기회가 존재한다. 2026년 산업생태계 보고서에 따르면 인도는 핵심 적층제조 소재의 약 80%를 수입에 의존하고 있으며, 티타늄과 인코넬 718(Inconel 718) 등의 소재에 대한 국산화 필요성이 강조되고 있다. 동시에 국가적층제조센터(National Centre for Additive Manufacturing, NCAM)의 「Startup & SME Landscape Report」는 높은 비용, 전문 장비 부족, 표준화 미흡 및 품질관리의 어려움 등 인도 후처리 산업의 기술적 과제를 지적하고 있다. 이에 따라 고품질 금속분말, 열처리 및 표면마감 시스템, 자동화 후처리 장비, 공정 중 모니터링, 비파괴검사 및 품질보증 솔루션을 공급하는 한국 기업에 진출기회가 있을 것으로 전망된다.
다만 인도의 고부가가치 금속 적층제조 시장에 진입하기 위해서는 단순한 장비 판매보다 품질 인증, 현지화 및 기술협력이 더욱 중요해질 것으로 예상된다. 항공우주 및 방위산업 공급업체는 소재 이력 검증, 비파괴검사, 공정의 반복 재현성 및 AS9100·NADCAP 등 인증 요건을 충족해야 하며, 의료기기 공급업체 역시 추가적인 품질 및 규제 요건에 대응해야 한다. 따라서 한국 기업은 벵갈루루, 하이데라바드, 푸네, 뭄바이 및 첸나이 등 주요 산업 클러스터를 중심으로 인도 현지 완성장비 제조기업(OEM), 전문 위탁제조업체(Service Bureau), 연구기관 및 우수연구센터와의 협력을 검토할 필요가 있다. 아울러 장기적으로 현지 기술지원과 응용기술 개발 역량을 확보하고, 시장 수요가 충분히 확대될 경우 현지 생산까지 단계적으로 추진하는 전략이 유효할 것으로 판단된다.
자료: SmarTech Publishing, Credence Research, Mordor Intelligence, Press Information Bureau(PIB), Ministry of Petroleum & Natural Gas, Ministry of New and Renewable Energy, Gem & Jewellery Export Promotion Council 등 KOTRA 뭄바이무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (우주선 부품도 3D 프린팅으로... 인도 금속 적층제조(AM) 시장 분석)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
15억 초거대 인구를 연결하라, 인도 통신·네트워크 장비(TANE) 시장
인도 2026-11-02
-
2
2026년 홍콩 드론 산업 정보
홍콩 2026-11-02
-
3
[기고] 중국 11월 1일부터 사회보험료 납부 규제 강화… 세금처럼 관리한다
중국 2026-11-02
-
4
몽골, COP17 계기로 녹색투자 확대…친환경 산업의 새로운 기회
몽골 2026-11-02
-
5
일본, 태양광 패널 '대량폐기의 시대' 대비, 재활용 산업 체계 구축 중
일본 2026-11-02
-
6
전력 부족에도 늘어나는 전기차... 미얀마 자동차 시장의 역설
미얀마 2026-11-02