






-
15억 초거대 인구를 연결하라, 인도 통신·네트워크 장비(TANE) 시장
- 트렌드
- 인도
- 뭄바이무역관 김준범
- 2026-11-02
- 출처 : KOTRA
-
인도 통신·네트워크 장비(TANE) 시장, 2032년까지 500억 달러로 성장 전망
통신장비 국산화 가속화…핵심 부품 수입 의존도는 여전히 높아
韓기업, 반도체·RF 부품·광통신 장비 등 기술 경쟁력 활용해 현지 제조협력 및 공급망 진출 기회 확대
글로벌 통신·네트워크 장비(Telecom and Networking Equipment, TANE) 산업은 소수의 완성장비 제조기업(Original Equipment Manufacturer, OEM)이 시장의 상당 부분을 점유하는 높은 집중도를 보이고 있다. Huawei, Nokia, Ericsson, ZTE, Ciena 및 Cisco 등 주요 기업이 글로벌 시장의 약 80%를 차지하고 있으며, 이들 기업이 보유한 기술력, 광범위한 제품 포트폴리오, 글로벌 고객 네트워크 및 지속적인 연구개발 투자는 국제시장에서 경쟁하려는 신흥 TANE 제조기업에 높은 진입장벽으로 작용하고 있다.
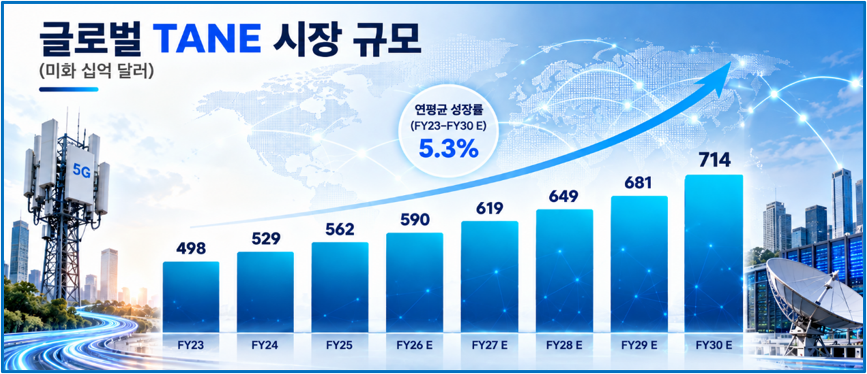
글로벌 통신장비 시장은 5G 인프라, 광섬유 네트워크, 데이터센터, 클라우드 인프라, 기업용 네트워크 연결 및 차세대 통신기술 개발에 대한 지속적인 투자에 힘입어 안정적인 성장세를 보이고 있다. 이러한 변화는 첨단 통신·네트워크 장비에 대한 수요를 확대하는 동시에 기존 네트워크의 현대화와 신규 인프라 확충을 위한 투자를 촉진하고 있다.
<글로벌 통신·네트워크 장비(TANE) 시장 규모>
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
TANE 제조업은 국가별로 핵심 기술과 부품 생산에 특화된 고도로 상호 연결된 글로벌 공급망을 기반으로 발전하고 있다. 대만은 첨단 반도체 제조 분야에서 중요한 역할을 담당하고 있으며, 한국은 OLED 디스플레이와 메모리 반도체 분야에서 높은 기술 경쟁력을 보유하고 있다. 이와 함께 미국, 일본 및 기타 기술집약형 국가의 기업들은 지식재산권, 광학 부품, 반도체 제조장비 및 기타 고부가가치 핵심 투입재를 공급하고 있다. 이에 따라 특정 국가에서 최종 조립되는 통신장비에도 여러 글로벌 제조거점에서 생산된 기술과 부품이 활용되는 경우가 많다. 이러한 국가별 전문화는 비용 효율성과 기술 발전을 촉진하지만, 동시에 제조기업들이 공급망 교란과 지정학적 위험에 노출되는 요인으로 작용하고 있다.
이러한 글로벌 산업환경 속에서 인도는 국내 제조업 확대, 현지 부가가치 창출, 수입 장비 및 부품에 대한 의존도 축소, 수출지향형 생산역량 확보 등을 통해 글로벌 TANE 가치사슬 내 입지를 강화하고자 노력하고 있다. 통신 인프라에 대한 국내 수요 증가와 제조업 국산화를 지원하는 정부 정책에 힘입어 인도의 TANE 산업은 국가 전자제품 제조업 생태계의 중요한 구성요소로 부상하고 있다.
인도 통신·네트워크 장비(TANE) 산업 현황
인도의 통신·네트워크 장비(TANE) 산업은 국가 디지털 및 전자제품 제조업 생태계에서 중요성이 점차 높아지고 있다. 해당 산업은 이동통신 기지국, 라우터 및 스위치, 광통신 네트워크 장비, 안테나, 광대역 통신장비 및 사물인터넷(IoT) 기기 등 다양한 제품을 포괄하며, 이동통신과 유선 광대역 통신을 비롯한 차세대 통신 네트워크를 지원하고 있다.
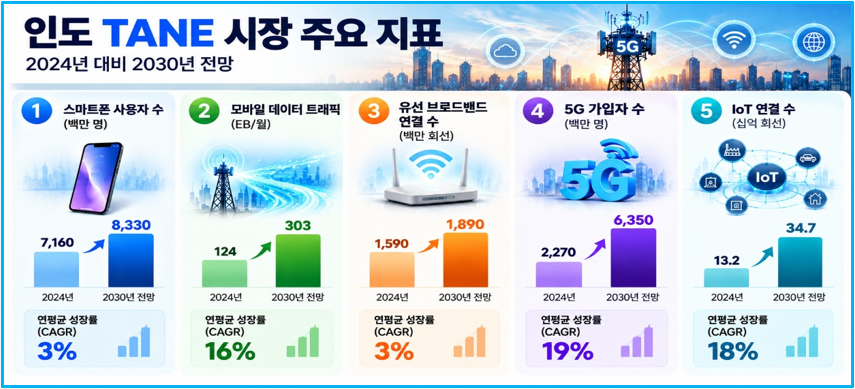
산업 성장은 디지털 연결성과 네트워크 이용량의 빠른 확대에 의해 뒷받침되고 있다. 스마트폰 보급 확대, 모바일 데이터 트래픽 증가, 광대역 통신망 확충, 5G 도입 가속화 및 IoT 연결기기 확산은 네트워크 용량 확대와 장비 교체·고도화에 대한 지속적인 수요를 창출하고 있다. 특히 5G 가입자 수, 모바일 데이터 소비량 및 IoT 연결 규모는 성숙 단계에 진입한 기존 통신 분야보다 훨씬 빠르게 증가할 것으로 전망되며, 이는 데이터 집약적 서비스와 상호 연결된 응용기술 중심으로 통신산업이 점진적으로 전환되고 있음을 보여준다.
<인도 TANE 산업 성장세 주요지표>
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
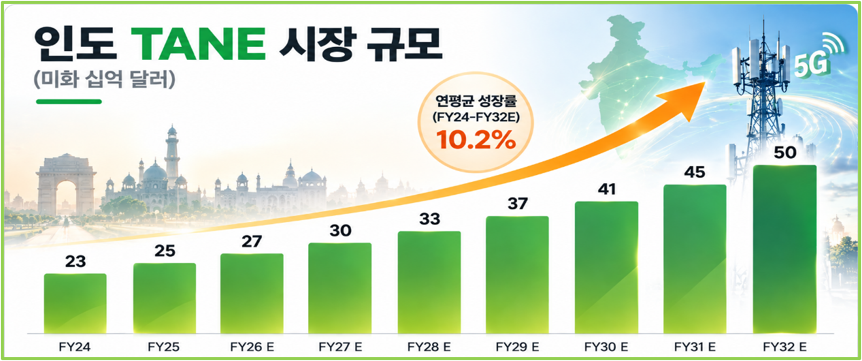
이러한 수요 확대와 함께 인도는 Make in India 정책과 통신·네트워크 제품 생산연계인센티브(Production Linked Incentive, PLI) 제도 등을 통해 국내 제조업 생태계를 강화하고 있다. 국내 수요 증가, 통신망 현대화, 국산화 정책 및 제조역량 확대가 맞물리면서 인도는 현지 부가가치 창출을 확대하고 수입 의존도를 낮추는 동시에 통신·네트워크 장비의 제조 및 수출거점으로서 입지를 강화할 수 있는 기회를 확보하고 있다.
<인도 TANE 시장 성장 전망>
(단위: US$ 십억)
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
인도 통신·네트워크 장비(TANE) 시장 현황
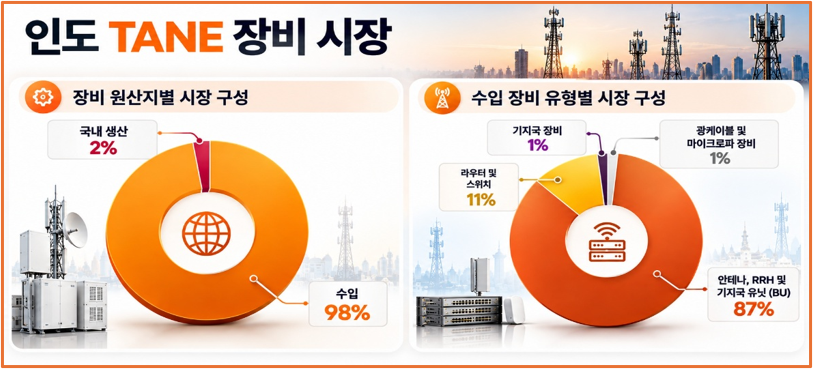
인도 정부 싱크탱크인 국가개혁위원회(National Institution for Transforming India, NITI Aayog)에 따르면 인도의 통신·네트워크 장비 시장은 여전히 수입 의존도가 높은 구조를 보이고 있으며, 국내 제조를 통해 충족되는 장비 수요는 전체의 일부에 불과한 상황이다. 이러한 수입 의존도는 국내 가치사슬의 취약성을 보여주는 동시에 첨단 통신·네트워크 인프라 수요가 지속적으로 증가하는 상황에서 국산 제조업을 확대할 수 있는 상당한 잠재력이 존재함을 의미한다.
<인도 TANE 장비 시장 현황>
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
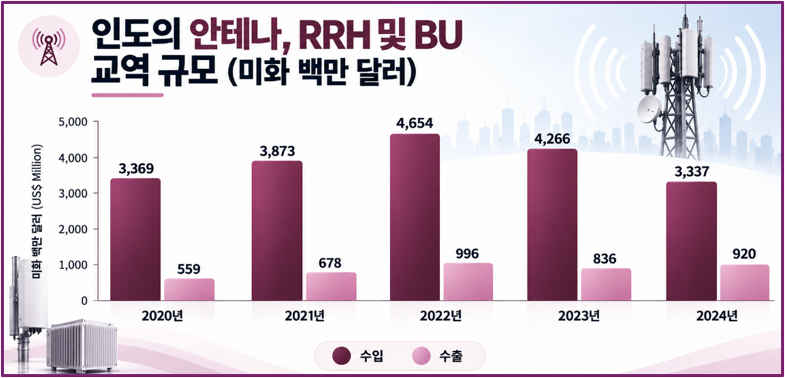
수입 네트워크 장비 가운데 안테나, 원격무선장치(Remote Radio Head, RRH) 및 기저대역장치(Baseband Unit, BU)가 가장 큰 비중을 차지하고 있다. 이들 장비는 무선주파수 송수신, 신호처리, 빔포밍(Beamforming) 및 대규모 다중입출력(Massive MIMO) 기술을 지원하는 무선통신 인프라의 핵심 구성요소다. 인도는 해당 분야에서 일부 수출역량을 확보했으나, 국산 대체 장비의 공급은 여전히 제한적이어서 해외 공급업체에 대한 의존이 지속되고 있다.
<인도 안테나·RRH·BU 수출입 규모>
(단위: US$ 백만)
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
라우터와 스위치 역시 주요 통신장비 품목 중 하나다. 해당 제품은 기업용 네트워크, 통신망 및 인터넷 네트워크에서 데이터의 경로 설정과 교환 기능을 수행한다. 통신장비 생산연계인센티브(PLI) 제도 도입 이후 이 분야의 수입 의존도는 점차 완화되고 있으며, VVDN Technologies와 Tejas Networks 등 인도 국내 제조기업들도 성장하고 있다. 이는 인도의 네트워크 장비 제조역량이 점진적으로 강화되고 있음을 보여준다.
<인도 라우터 및 스위치 수출입 규모>
(단위: US$ 백만)
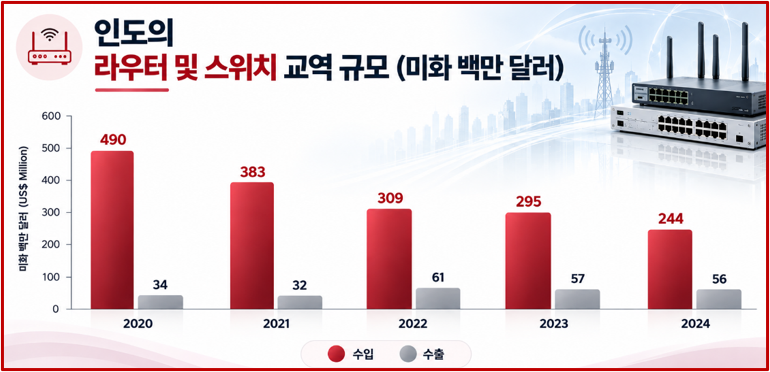
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
광섬유 케이블(Optical Fibre Cable, OFC)과 마이크로파 통신장비 분야에서는 국내 제조역량이 상대적으로 높은 수준에 도달한 것으로 평가된다. Himachal Futuristic Communications Ltd(HFCL) 등 인도 제조기업들은 광섬유 케이블 및 관련 전송장비 분야에서 생산역량을 확보했으며, 특히 전유전체 자기지지형(All Dielectric Self-Supporting, ADSS) 케이블과 GYTC8S 케이블 등 일반적으로 사용되는 광섬유 케이블 품목에서는 상당한 수준의 자급능력을 갖추고 있다. 이는 인도가 수입 의존적인 산업구조에서 벗어나 국내 생산과 수출지향형 제조업으로 점진적으로 전환할 수 있는 잠재력을 보여주는 분야다.
<인도 광케이블 및 마이크로파 통신장비 수출입 규모>
(단위: US$ 백만)
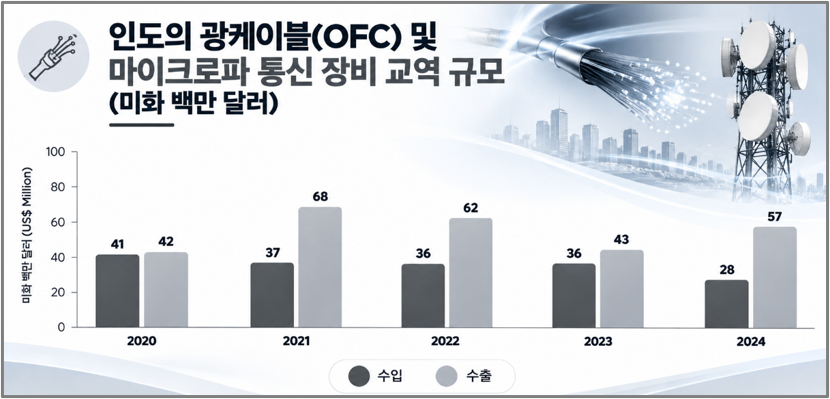
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
이동통신 기지국 분야에서도 유사한 변화가 나타나고 있다. 과거 인도는 기지국 장비 수요를 충족하기 위해 수입에 크게 의존했으나, 핵심 통신망에서 특정 중국산 통신장비 사용을 제한하는 조치와 국산화 정책이 맞물리면서 통신사업자들이 Ericsson 및 Nokia 등 글로벌 OEM의 인도 현지 생산 장비를 조달하도록 유도했다. Tejas Networks를 비롯한 인도 국내 OEM 역시 자체 기술역량을 개발하고 있으나, 생산 규모, 가격 경쟁력, 기술 수준 및 안정적인 수주물량 확보 등에서는 여전히 과제가 남아 있다.
<인도 기지국 장비 수출입 규모>
(단위: US$ 백만)
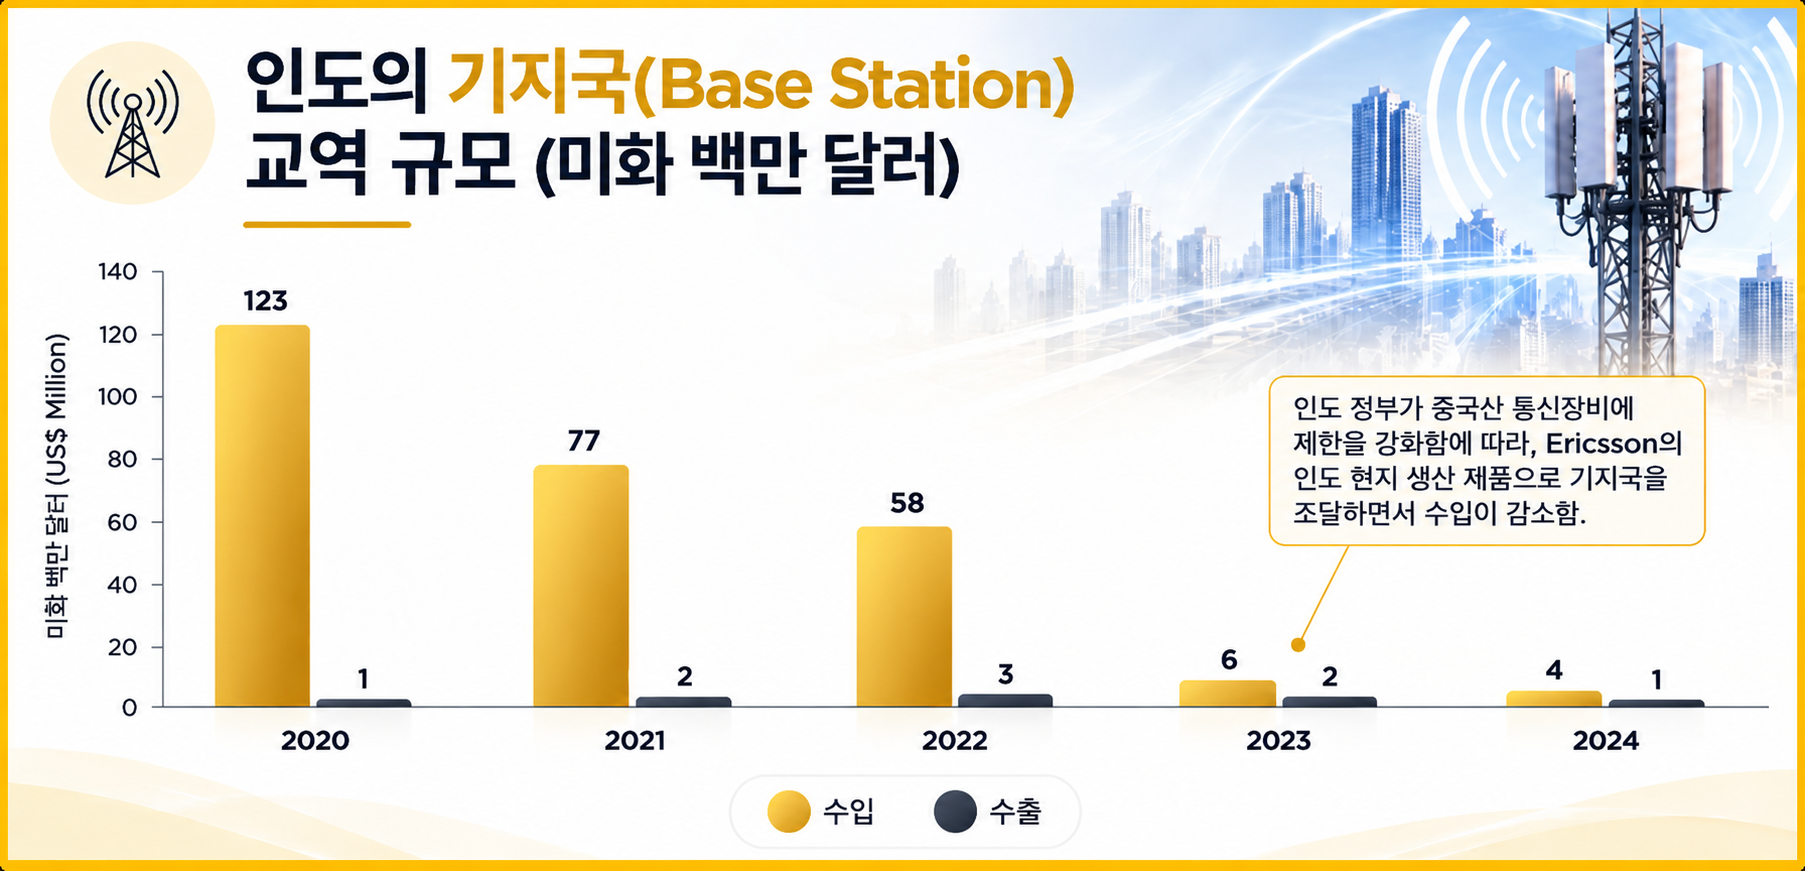
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
종합적으로 인도의 TANE 장비 시장은 제품군별로 국산화 수준에 차이를 보이고 있다. 광섬유 케이블과 일부 네트워크 장비 분야에서는 국내 제조역량이 상대적으로 강화된 반면, 안테나, 무선통신 장비 및 기타 첨단 부품 등 기술집약적 분야에서는 여전히 높은 수입 의존도가 나타나고 있다. PLI 제도와 국내 제조업 육성정책에 힘입어 무역구조와 산업생태계가 점진적으로 변화하고 있으나, 동시에 투자 확대, 기술협력, 핵심 부품의 현지화 및 인도 통신장비 제조 가치사슬 편입을 위한 상당한 기회가 존재하는 것으로 평가된다.
글로벌 가치사슬 내 인도의 위상
글로벌 통신·네트워크 장비(TANE) 산업의 가치사슬은 제품 설계, 부품 제조, 회로기판 제조, 조립, 패키징 및 시험·검증 등 여러 단계가 긴밀하게 연결된 구조로 형성되어 있으며, 국가별로 특정 공정과 기술 분야에 특화된 경쟁력을 보유하고 있다. 주요 제조업 강국들은 가치사슬 전반의 완전한 자급자족을 추구하기보다 특정 분야에서 전문성을 확보한 후 인접한 고부가가치 영역으로 사업을 확대하는 방식으로 경쟁력을 강화해 왔다.
1. 제품 설계(Product Design)
제품 설계는 무선주파수(RF) 엔지니어링, 디지털 신호처리, 소프트웨어 개발, 연구개발(R&D) 및 지식재산권 창출 역량이 요구되는 기술집약적 단계다. 미국과 이스라엘은 전통적으로 기술혁신과 제품 개발 분야에서 높은 경쟁력을 유지해 왔다. 유럽의 Siemens와 과거 Bell Telephone Manufacturing(BTM) 등도 통신기술의 역사적 발전 과정에서 중요한 역할을 담당했다. 이후 중국과 한국 기업들이 자체 연구개발 및 독자 기술 확보 역량을 강화하면서 단순 제조에서 고부가가치 제품 개발 분야로 사업영역을 확대해 왔다.
2. 부품 제조
부품 제조는 RF 모듈, 증폭기, 필터, 커넥터, 반도체 및 기타 핵심 부품의 생산을 포괄한다. 관련 산업생태계는 지역적으로 다변화되어 있으며, 미국, 중국, 대만, 일본 및 기타 아시아 국가의 주요 기술기업들이 다양한 부품 분야에 참여하고 있다. 미국의 Broadcom, Texas Instruments, Analog Devices와 중국의 Huawei, ZTE를 비롯한 아시아 전문 부품 제조기업들은 각국이 글로벌 통신장비 공급망의 상위 단계에서 서로 다른 역할을 수행하고 있음을 보여준다. 특히 중국, 태국 및 대만에서 출발한 다수의 기업들이 부품 제조 분야에서 전문성을 확보하고 있다.
3. 회로기판 제조(Board Manufacturing)
인쇄회로기판(Printed Circuit Board, PCB) 제조 및 기판 조립에는 전문 생산설비와 표면실장기술(Surface Mount Technology, SMT), 스루홀 기술(Through-Hole Technology, THT) 등의 제조기술이 요구된다. 대만은 Foxconn, Pegatron, Wistron 등 기업을 중심으로 높은 제조역량을 확보하고 있으며, 중국 역시 대규모 PCB 제조 생태계를 구축하고 있다. 한편 미국에 본사를 둔 Jabil, Flex, Sanmina 등은 글로벌 통신·네트워크 장비기업을 대상으로 회로기판 제조 및 전자제품 제조서비스(Electronics Manufacturing Services, EMS)를 제공하고 있다.
4. 조립
통신장비 조립은 세계 여러 주요 제조거점을 중심으로 이루어지고 있다. 대만의 Foxconn, Pegatron, Wistron, Inventec, Quanta Computer와 미국에 본사를 둔 Flex, Jabil, Sanmina, Kimball Electronics 등은 전자제품 및 통신장비 조립 분야에서 상당한 제조역량을 확보하고 있다. 유럽에서도 노르웨이의 Elmatica와 스웨덴의 NOTE 등 전문 제조기업들이 관련 산업에 참여하고 있다. 인도 역시 새로운 생산거점으로 부상하고 있으며, Ericsson, Nokia, Samsung, Sanmina 등 글로벌 기업들이 인도 내 제조시설을 운영하고 있다.
5. 패키징 및 시험·검증
시험 및 검증은 글로벌 가치사슬의 또 다른 전문 분야로, 관련 기술역량이 주요 선진국에 분포되어 있다. 대표적인 기업으로는 미국의 Keysight Technologies와 Ixia, 일본의 Anritsu, 독일의 Rohde & Schwarz, 캐나다의 EXFO 및 Spirent Communications 등이 있으며, 이는 통신장비 시험·인증 생태계가 국제적으로 분업화되어 있음을 보여준다.
이처럼 확립된 글로벌 산업생태계와 비교할 때 인도의 가치사슬 참여는 조립, 통합 및 기타 후방 제조공정에 상대적으로 집중되어 있으며, 다수의 고부가가치 부품과 부분조립품(Sub-assemblies)은 여전히 수입에 의존하고 있다. 이는 국내 부가가치 창출을 제한하는 동시에 첨단 부품 제조, PCB 생산, 제품 설계 및 전문 시험·검증 역량 등의 분야에서 기술적 공백이 존재함을 보여준다.
산업협회와 글로벌 OEM을 비롯한 주요 이해관계자들은 인도가 단순 조립거점에서 글로벌 가치사슬의 전략적 협력국으로 도약하기 위해서는 산업생태계 중심의 제조업 육성이 필요하다고 지속적으로 강조하고 있다. 이를 위해 반도체 설계와 PCB 제조부터 소프트웨어 통합 및 인증시험에 이르는 전 과정의 역량을 확보해야 한다는 것이다.
이러한 통합형 산업 클러스터가 구축되어야 다국적기업들이 일시적인 정책 인센티브가 아닌 실질적인 경쟁우위를 바탕으로 인도에 장기적인 사업기반을 마련할 수 있다. 이를 통해 지속적인 투자 유치와 기술이전을 촉진하고, 향후 인센티브가 축소되거나 종료되더라도 산업 경쟁력을 유지할 수 있는 회복탄력성을 확보할 수 있을 것으로 평가된다.
<글로벌 TANE 산업 공급망 분석>
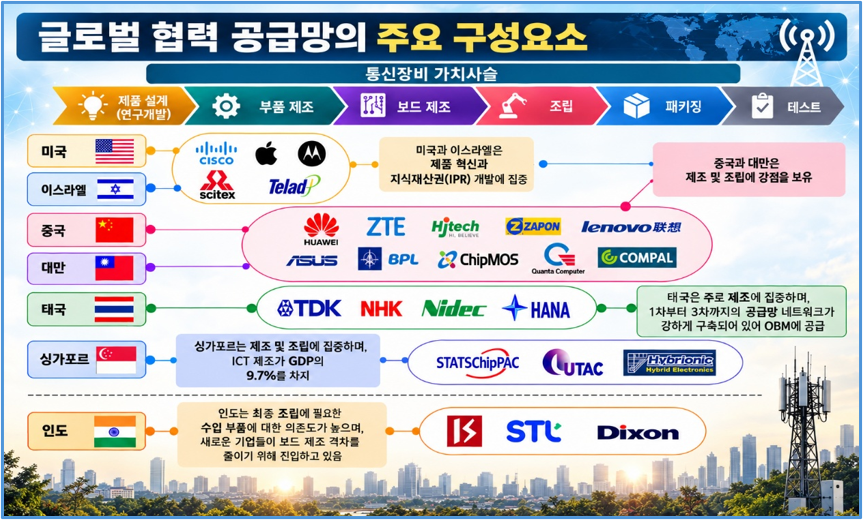
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
인도 통신·네트워크 장비 산업의 경쟁구도
인도의 TANE 제조업 생태계는 국내 통신장비 제조기업, 현지 생산시설을 운영하는 글로벌 OEM, 전자제품 제조서비스(EMS) 기업 및 제조업자개발생산(Original Design Manufacturer, ODM) 기업으로 구성되어 있다. 첨단 통신 인프라 분야에서는 글로벌 기업들이 여전히 강한 시장 지위를 유지하고 있으나, 인도 국내 제조기업들도 광통신 네트워크, 무선접속망, 광대역 통신 및 기타 네트워크 장비 분야에서 역량을 점진적으로 확대하고 있다.
<인도 TANE 생태계 내 주요 기업>
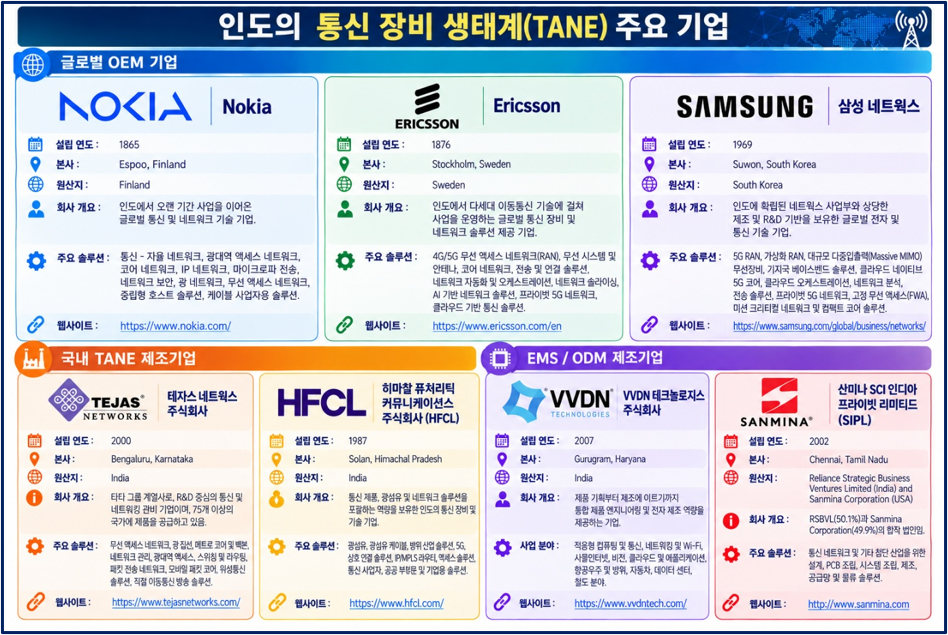
[자료: 각 기업 홈페이지]
전반적으로 인도의 통신장비 제조업은 수입 장비와 현지 조립제품 중심의 산업구조에서 벗어나 글로벌 OEM의 현지 생산, 국산 제품 개발 및 국내 EMS·ODM 기업이 참여하는 다변화된 산업생태계로 전환되고 있다. 다만 수입 부품과 고부가가치 핵심 투입재는 여전히 인도 TANE 제조 가치사슬에서 중요한 비중을 차지하고 있어, 향후 국산화 확대와 기술 개발을 위한 추가적인 성장 여지가 존재한다.
정부 정책 및 산업 지원체계
2026년 기준 인도는 통신·네트워크 장비의 국내 제조역량을 강화하고 해외 제조기업 및 기술협력 파트너를 유치하기 위한 종합적인 정책체계를 구축하고 있다. 해당 정책은 생산 인센티브, 부품 국산화, 연구개발 지원, 외국인투자 촉진, 공공조달 정책 및 기술적 규제 준수 요건 등을 포괄한다. 이를 통해 국내 부가가치 창출 확대, 전자·통신장비 공급망 강화, 수출 촉진 및 글로벌 제조 네트워크와의 연계 강화를 추진하고 있다.
통신·네트워크 제품 생산연계인센티브(Production Linked Incentive, PLI) 제도는 적격 통신·네트워크 장비의 국내 제조를 지원하는 핵심 정책수단이다. 해당 제도는 제조기업의 추가 투자와 제품 매출 증가에 대해 인센티브를 제공하며, 설계 주도형 제조(Design-led Manufacturing)와 국산 통신제품 개발을 장려하는 규정도 포함하고 있다.
전자부품 제조지원제도(Electronics Component Manufacturing Scheme, ECMS)는 통신장비 PLI 제도를 보완하는 정책으로, 부품, 부분조립품 및 제조장비의 국내 생산을 촉진하고 있다. 제품군에 따라 매출 연계형, 설비투자 연계형 및 혼합형 인센티브를 제공하며, PCB, 수동소자, 전기기계 부품, 일부 부분조립품 및 전자제품 제조장비 등을 지원 대상으로 포함하고 있다. 특히 광트랜시버 소형 폼팩터 플러그형(Optical Transceiver–SFP) 제품을 대상으로 하는 통신장비 특화 분야도 해당 제도에 포함되었다.
기술 개발 분야에서는 통신기술개발기금(Telecom Technology Development Fund, TTDF)을 통해 기업, 스타트업, 학술기관 및 연구기관이 참여하는 연구개발과 국산 통신기술 확보를 지원하고 있다. 2026년 3월 인도 통신부(Department of Telecommunications, DoT)는 기존 및 향후 TTDF 지원사업의 관리·감독과 이행 역량을 강화하기 위해 포트폴리오 관리체계(Portfolio Management Framework)를 도입했다.
인도는 통신장비 제조업에 대해 자동승인 경로(Automatic Route)를 통한 최대 100% 외국인직접투자(Foreign Direct Investment, FDI)를 허용하고 있으며, 이를 통해 해외 제조기업의 시장 참여를 촉진하고 있다. 다만 투자, 기업 운영, 조세 및 기타 관련 규제 요건은 준수해야 한다. 이러한 통신장비 제조업에 대한 투자 규정은 통신법(Telecommunications Act)과 관련 인가 규정에 따라 별도로 관리되는 통신서비스 및 네트워크 운영 분야와 구분할 필요가 있다.
통신 분야의 규제체계 역시 2023년 통신법(Telecommunications Act, 2023)에 따라 변화하고 있다. 인도 통신부는 2026년 주요 및 기타 통신서비스, 자가용 통신서비스, 기존 면허체계에서 신규 제도로의 전환, 무선장비 보유 및 통신망 운영 등에 관한 새로운 규정을 시행했다. 이에 따라 규제 대상 통신사업을 수행하는 기업은 개별 사업활동에 적용되는 인가 요건을 검토해야 한다.
통신장비에는 통신장비 의무시험·인증제도(Mandatory Testing and Certification of Telecommunication Equipment, MTCTE)도 적용된다. 인증 대상으로 지정된 통신장비는 규정된 필수요건에 대한 적합성평가 인증서(Certificate of Conformity Assessment)를 취득하지 않고는 인도 내 판매, 설치 또는 사용이 불가능하다. 인증 신청은 인도 국내 OEM 또는 해외 OEM이 지정한 인도 내 공인대리인(Authorised Indian Representative)이 수행할 수 있으며, 시험 및 인증 절차는 인도 통신공학센터(Telecommunication Engineering Centre, TEC)의 MTCTE 체계에 따라 관리된다.
종합적으로 인도의 2026년 통신장비 산업 정책은 제조 인센티브, 부품 국산화, 자체 기술 개발, 외국인투자 촉진 및 제품별 규제 관리 등을 결합한 형태로 운영되고 있다. 이러한 정책은 국내 기업의 생산 확대와 부가가치 창출을 지원하는 동시에 해외 기업들이 인도에서 제조, 연구개발, 부품 조달 및 공급망 관련 사업을 설립하거나 확대할 수 있는 기반을 제공하고 있다.
인도 통신·네트워크 장비 산업의 글로벌 경쟁력 제약요인
인도의 TANE 제조업이 확대되고 있음에도 불구하고, 기존 글로벌 제조거점과 경쟁하는 데에는 여전히 여러 구조적 제약요인이 존재한다.
1. 높은 수입 의존도(High Import Dependence)
인도 TANE 제조기업들은 집적회로(IC), 메모리 반도체, 광섬유 관련 부품 및 기타 첨단 전자부품 등 고부가가치 핵심 부품을 수입에 의존하고 있다. 반면 국내 조달은 하드웨어, 케이블 및 일부 전자부품 등 상대적으로 부가가치가 낮은 품목에 집중되어 있다. 이러한 구조는 국내 부가가치 창출을 제한하고 글로벌 공급망 교란과 원자재·부품 가격 변동에 대한 취약성을 높이는 요인으로 작용하고 있다.
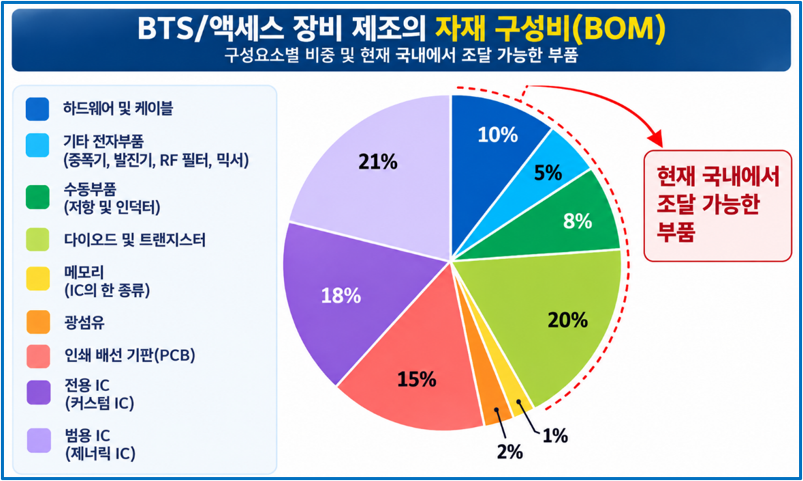
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
2. 국내 제조기업의 제한적인 시장 접근성
인도 민간 통신서비스 사업자들은 국내 통신장비 조달 수요의 압도적인 비중을 차지하고 있으며, 검증된 기술력, 인증, 장비 간 상호운용성 및 대규모 구축 경험을 보유한 글로벌 OEM 제품을 선호하는 경향이 있다. 이에 따라 인도 국내 제조기업들은 제조역량이 점차 강화되고 있음에도 대규모 상업용 수주를 확보하는 데 어려움을 겪고 있다. 정부와 국영 통신사업자인 BSNL의 장비 조달은 현재 전체 수요에서 상대적으로 작은 비중을 차지하고 있다.
<인도 국내 통신장비 조달 수요처 분석>
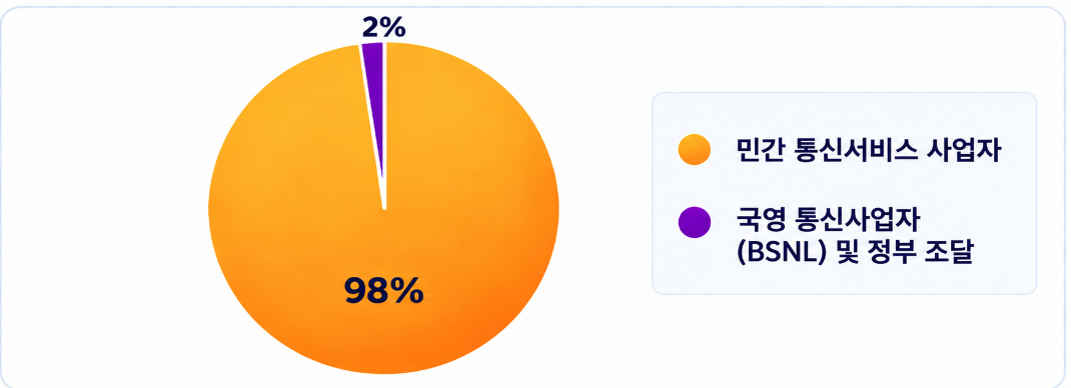
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
3. 낮은 재무 경쟁력
인도 TANE 제조기업들은 기존 글로벌 기업들과 비교해 수익성과 자본 효율성이 상대적으로 낮은 수준에 머물러 있다. 글로벌 OEM들은 규모의 경제, 높은 브랜드 인지도, 광범위한 유통망, 글로벌 조달체계 및 성숙한 공급망을 바탕으로 높은 영업이익률과 자본수익률을 유지할 수 있는 경쟁우위를 확보하고 있다.
<인도 TANE 기업의 낮은 수익성>
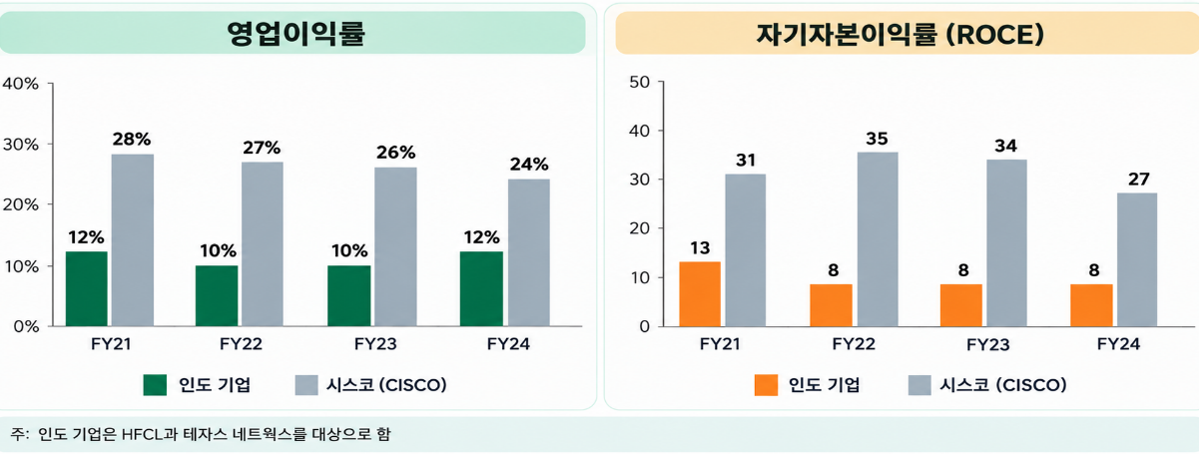
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
4. 낮은 노동생산성 및 기술인력 부족
인도 TANE 제조업의 노동생산성은 전체 제조업 및 전자부품 제조업과 비교해 낮은 수준을 보이고 있다. 또한 산업 종사자의 상당수가 반숙련 또는 저숙련 업무에 집중되어 있는 반면, 첨단 제조업에서는 RF 엔지니어링, 전자공학, 임베디드 시스템, 네트워크 기술, 자동화 및 시험·검증 등 전문기술 역량에 대한 수요가 증가하고 있다. 대학 등 교육기관의 교육과정과 산업현장의 요구 역량 사이에 존재하는 불일치 역시 즉시 현장에 투입할 수 있는 전문기술 인력 확보를 제약하고 있다.
종합적으로 인도 TANE 산업의 과제는 단순히 제조물량을 확대하는 데 그치지 않고 국내 부가가치 창출, 기술역량, 생산성 및 상업적 경쟁력을 함께 강화하는 데 있다. 이러한 구조적 한계를 개선하는 것은 인도 제조기업들이 조립 중심의 사업구조에서 벗어나 기존 글로벌 OEM들과 보다 효과적으로 경쟁하기 위한 핵심 과제로 평가된다.
인도 통신·네트워크 장비 산업의 주요 성공사례
1. Reliance Jio–Sanmina 합작투자를 통한 통신장비 국산화
인도의 Reliance Industries는 수입 통신장비에 대한 의존도를 낮추고 국내 5G 장비 제조역량을 강화하기 위해 2022년 미국 Sanmina Corporation과 합작법인을 설립했다. 양사는 첸나이 인근에 첨단 전자제품 제조시설을 구축하고, 5G 및 클라우드 인프라를 포함한 통신·네트워크 장비 생산에 주력하고 있다.
이러한 협력을 통해 Reliance Jio는 인도 현지에서 생산된 5G 스몰셀(Small Cell)과 무선장치(Radio Unit)를 통신망에 도입하기 시작했으며, 글로벌 장비 공급업체에 대한 의존도를 점진적으로 낮추고 있다. 해당 사례는 인도 기업과 글로벌 기술 제조기업 간 협력이 현지 생산 확대, 기술 개발, 장비 비용 절감 및 국내 부가가치 창출을 촉진함으로써 인도 TANE 산업생태계의 경쟁력을 강화할 수 있음을 보여준다.
2. Nokia의 인도 진출 성공사례: 현지 제조역량을 활용한 글로벌 경쟁력 확보
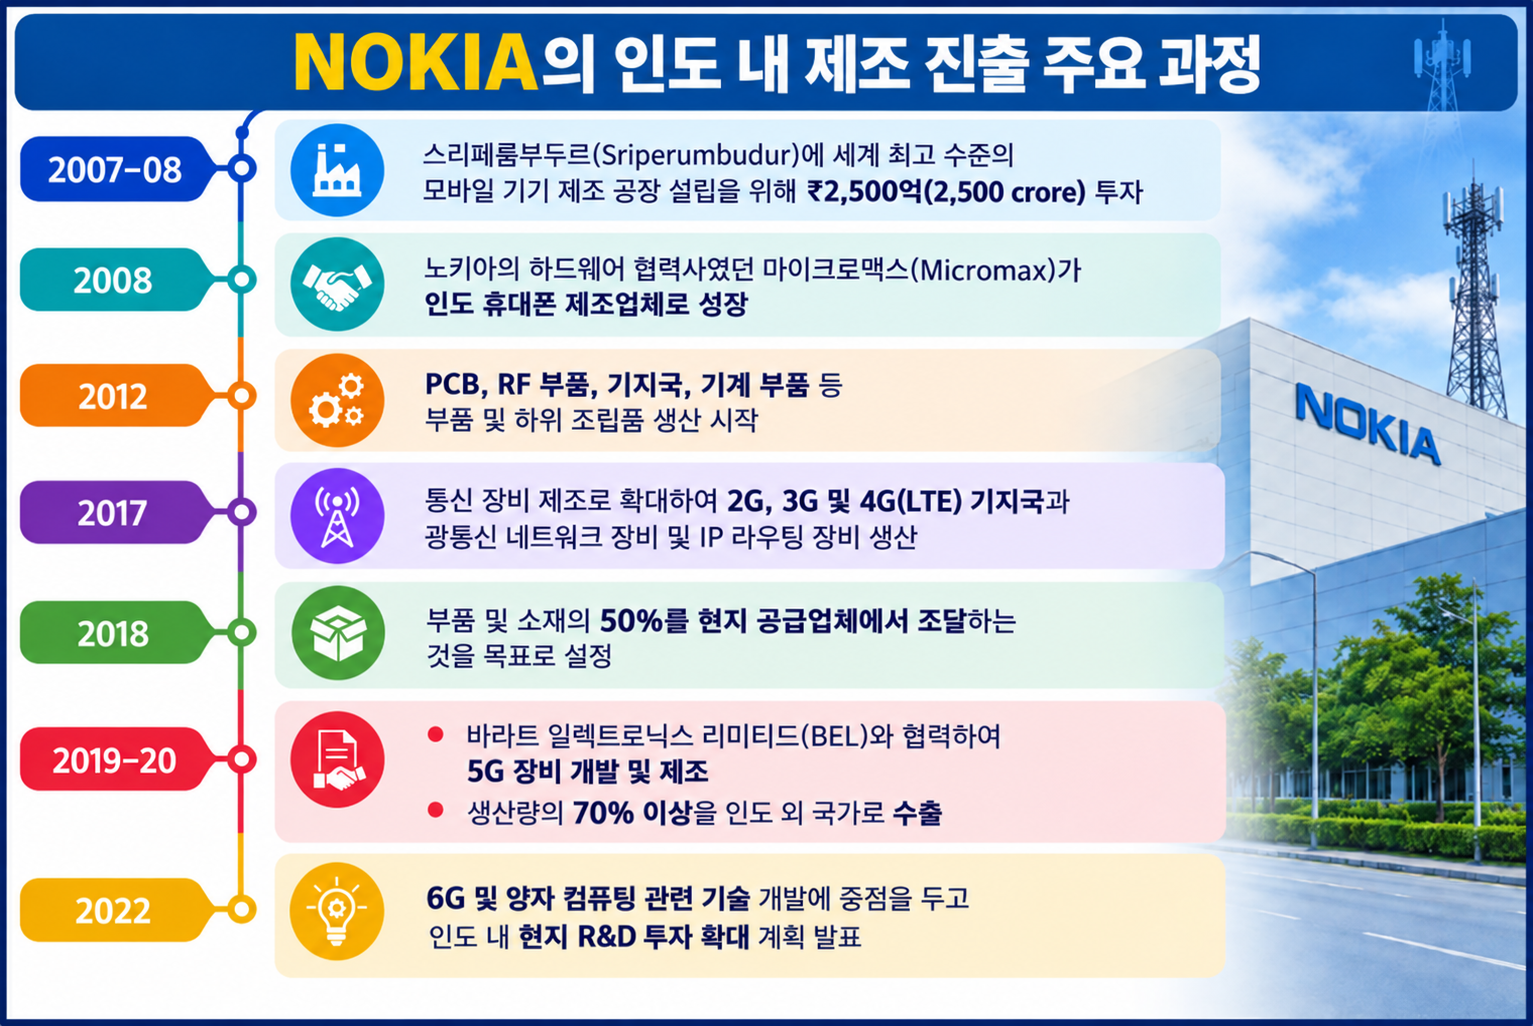
Nokia의 인도 내 사업은 초기 휴대전화 생산에서 첨단 통신장비 제조 및 연구개발(R&D) 중심으로 점진적으로 발전해 왔다. Nokia는 2007~2008년 스리페룸부두르(Sriperumbudur) 제조시설에 대한 투자를 시작으로 인쇄회로기판(PCB), 무선주파수(RF) 부품 및 기지국 장비 등 부품과 부분조립품 분야로 생산영역을 확대했다. 이후 2G·3G·4G 통신장비, 광통신 네트워크 제품 및 IP 라우팅 장비까지 제조역량을 확장하는 동시에 현지 공급업체로부터의 부품 조달도 확대했다. 또한 인도 국영 방산·전자기업인 Bharat Electronics Limited(BEL)와 협력하여 5G 장비 개발 및 제조를 추진했다.
2022년에는 인도 생산물량의 상당 부분을 해외시장으로 수출하는 한편, 6G 및 양자컴퓨팅 등 차세대 기술을 중심으로 현지 연구개발 투자도 확대했다. 이는 인도가 단순한 통신장비 생산거점에서 벗어나 수출 및 첨단기술 개발의 중심지로 발전할 수 있는 잠재력을 보여주는 사례로 평가된다.
[자료: Niti Aayog: Global Manufacturing Hub (August 2026)]
시사점
인도는 5G 통신망 구축 확대, 모바일 데이터 소비 증가, 광대역 통신망 확충 및 사물인터넷(IoT)·클라우드·기업용 네트워크 연결 수요 증가에 힘입어 한국 통신·네트워크 장비기업에 유망한 시장으로 부상하고 있다. 인도 국가개혁위원회(NITI Aayog)와 CRISIL에 따르면 인도의 TANE 시장 규모는 2025 회계연도 약 250억 달러에서 2032 회계연도 약 500억 달러로 확대될 전망이며, 해당 기간 연평균 성장률은 약 10%에 달할 것으로 예상된다.
이러한 시장 성장에도 불구하고 인도는 통신장비와 반도체, RF 모듈, 프로세서 및 집적회로(IC) 등 핵심 부품을 여전히 수입에 의존하고 있어 기술 경쟁력을 갖춘 해외 공급업체에 상당한 진출 기회를 제공하고 있다. 특히 한국은 통신장비, 반도체 및 전자부품 분야에서 높은 기술력을 보유하고 있으며, 인도 TANE 제조업에 사용되는 프로세서와 집적회로의 주요 공급국 중 하나로도 분류되고 있어 시장 진출에 유리한 입지를 확보하고 있다.
인도 통신장비 시장의 수요구조 역시 경쟁력 있는 한국 공급업체에 새로운 기회를 제공하고 있다. 인도 국내 TANE 수요의 약 98%는 민간 통신서비스 사업자에서 발생하며, 이들 사업자는 검증된 기술력, 인증, 대규모 공급능력 및 가격 경쟁력을 갖춘 글로벌 OEM을 선호해 왔다. 동시에 인도 정부는 통신장비 생산연계인센티브(PLI) 제도, 전자부품 제조지원제도(ECMS), 연구개발 지원 및 외국인투자 촉진정책 등을 통해 현지화를 장려하고 있다.
이에 따라 한국 기업들은 직접 장비 공급뿐만 아니라 인도 국내 OEM 및 전자제품 제조서비스(EMS) 기업과의 협력, 기술 제휴, 현지 생산시설 구축 등 다양한 방식으로 시장 진출을 추진할 수 있다. 나아가 인도를 통신·네트워크 장비의 해외 수출거점으로 활용하는 전략도 고려할 수 있다.
글로벌 제조기업들의 사례에서도 현지화 확대의 가능성을 확인할 수 있다. Nokia와 Ericsson은 인도 내 제조사업을 확대해 왔으며, Reliance Jio와 Sanmina의 합작투자는 해외 제조기술과 인도 주요 기업의 사업기반을 결합한 또 다른 협력모델로 평가된다. NITI Aayog와 CRISIL 역시 Jio–Sanmina의 협력사례를 합작투자, 기술이전 및 산업생태계 발전을 촉진할 수 있는 잠재적인 모델로 제시하고 있다.
이러한 사례를 고려할 때 한국 기업들도 기술 및 고객사 협력을 통해 초기 시장에 진입한 후 현지 기술역량 확보, 인도 제조기업과의 협력 확대 및 단계적인 생산 현지화를 추진하는 전략을 검토할 필요가 있다. 특히 5G·6G 무선통신 인프라, RF 및 안테나 장비, 광통신 네트워크, 라우터와 스위치, 통신용 핵심 부품 및 특화망(Private Network) 분야에서 이러한 접근방식이 유효할 것으로 전망된다.
RDP Technologies Limited의 창립자 겸 CEO Vikram Redlapalli는 KOTRA 뭄바이무역관과의 인터뷰에서 "인도 통신·네트워크 장비 산업은 5G 통신망 확대, 광섬유 연결망 확충 및 디지털 인프라 개발에 힘입어 꾸준한 성장세를 보이고 있다. 그러나 핵심 부품의 높은 수입 의존도와 첨단 제조역량 부족은 여전히 주요 과제로 남아 있다"고 밝혔다. 이어 "인도 정부의 생산연계인센티브(PLI) 제도가 현지 제조업 경쟁력 강화에 기여하고 있으며, 부품 국산화 확대와 연구개발(R&D) 투자 강화가 산업 경쟁력을 더욱 높일 수 있을 것"이라고 설명하며, 공동 제조, 기술이전 및 차세대 통신망 개발을 통한 국제협력이 인도 통신장비 제조 생태계 강화에 중요하다고 강조했다. 특히 한국은 반도체, 첨단 전자제품 및 통신기술 분야에서 높은 경쟁력을 보유하고 있어 유망한 협력 파트너라고 평가했다.
자료: Niti Aayog: Global Manufacturing Hub (August 2026), 주요 기업 홈페이지 등 KOTRA 뭄바이무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (15억 초거대 인구를 연결하라, 인도 통신·네트워크 장비(TANE) 시장)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
베트남 배전·제어기기 부품 시장동향
베트남 2026-11-02
-
2
미국 PVC 바닥재 시장동향
미국 2026-11-02
-
3
전력 부족에도 늘어나는 전기차... 미얀마 자동차 시장의 역설
미얀마 2026-11-02
-
4
2026년 홍콩 드론 산업 정보
홍콩 2026-11-02
-
5
외국기업, 중국 투자 무게중심 생산에서 R&D로
중국 2026-11-02
-
6
일본, 태양광 패널 '대량폐기의 시대' 대비, 재활용 산업 체계 구축 중
일본 2026-11-02