






-
2026년 브라질 유통∙물류 산업 정보
- 국별 주요산업
- 브라질
- 상파울루무역관 홍주연
- 2026-10-27
- 출처 : KOTRA
-
성장하는 시장, 높은 비용 — 브라질 물류의 역설이 만드는 기회
세제 개혁과 이커머스 확산이 촉발하는 공급망 재편의 골든타임
브라질 유통∙물류 시장 동향
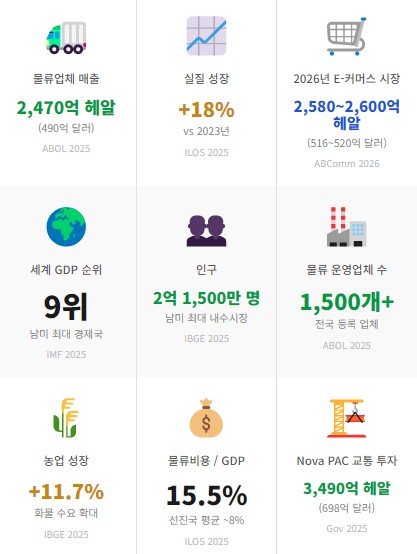
브라질 유통·물류 시장은 남미 최대 경제권을 배경으로 구조적 성장 모멘텀을 확보하고 있다. 전자상거래 급성장, 정부 주도 인프라 투자 확대, 디지털 물류 기술 도입 가속화가 맞물리며 시장 재편이 본격화되고 있다. 특히 브라질은 인구 2억 1500만 명, GDP 세계 9위(2025년 기준 약 2조 2000억 달러)의 거대 내수 시장을 보유하고 있으며, 소비 시장의 지속적 확장이 유통·물류 수요를 구조적으로 뒷받침하고 있다. 한국 기업에게는 스마트 물류 기술 경쟁력을 앞세운 시장 선점 기회가 열리고 있는 반면, 복잡한 세제 구조와 인프라 격차, 환율 변동성은 진입 리스크 요인으로 상존하고 있다. 시장의 구조적 비효율이 역설적으로 혁신 솔루션에 대한 강력한 수요를 창출하는 환경임을 감안할 때, 기술 기반의 선제적 포지셔닝 전략이 요구되는 시점이다.
산업 특성
브라질 유통∙물류 산업은 남미 최대 경제권을 기반으로 견조한 성장세를 이어가고 있다. 브라질 지리통계청(IBGE)에 따르면 2025년 브라질 GDP는 전년 대비 2.3% 성장했으며, 명목 규모는 12조 7000억 헤알(약 2조 5400억 달러)에 달한다. 2026년 2분기 GDP는 3조 4257억 헤알(6851억 달러)로 집계되며, 이는 대형 내수 시장이 유통 및 물류 수요를 뒷받침하고 있음을 보여준다.
2025년 브라질 경제는 농축산업 11.7%, 서비스업 1.8%, 산업 1.4%의 성장률을 기록하였다. 특히, 농축산업의 두 자릿수 성장은 대두∙옥수수 등 주요 곡물의 내륙 생산지에서 항만으로 옮기는 대량 화물 수요를 증가시켰다. 서비스업 역시 도시 지역내 유통 및 배송 수요를 충족시키며 성장을 견인했다. 농업 연관 산업(Agronegócio)이 GDP에서 차지하는 비중은 브라질 응용경제연구소(CEPEA, Centro de Estudos Avançados em Economia Aplicada) 추정 기준 2025년 25.2%이며, 2026년 22.8%로 소폭 조정될 전망이다.
브라질 물류 산업 자체의 성장도 뚜렷하다. 2025년 브라질 물류 운영업체(Operadores Logísticos)의 총 매출은 2470억 헤알 (약 490억 달러)로 2023년 대비 18% 성장을 기록했으며, 전국에서 약 1500개사가 활동을 하고 있다. 2026년 1분기에만 신규 법인 16만 8000개사가 설립되는 등 시장 진입이 가속화되고 있어, 물류 산업이 브라질 경제 성장의 핵심 동력으로 자리잡고 있음을 보여준다.
<브라질 물류시장 전망, 2025-2026년>
[자료: ABOL, ILOS, KOTRA 상파울루 무역관 편집, 26.10.20]
시장구조
브라질 물류 시장은 도로 운송 중심의 단일 모달 구조에서 복합 운송(Multimodalidade) 체계로 점진적으로 전환하고 있다. 브라질 물류사업자협회(ABOL, Associação Brasileira de Operadores Logísticos)와 브라질 물류연구소(ILOS)가 2026년 9월 공동 발표한 조사에 따르면, 브라질에서 활동 중인 물류 운영업체 약 1500개사 중 단 31%만이 2개 이상의 운송 모달을 운영하고 있어, 복합 운송 인프라 확충이 시급한 과제로 지적되고 있다.
운송 수단별 구조: 도로 중심의 단일 모달 구조
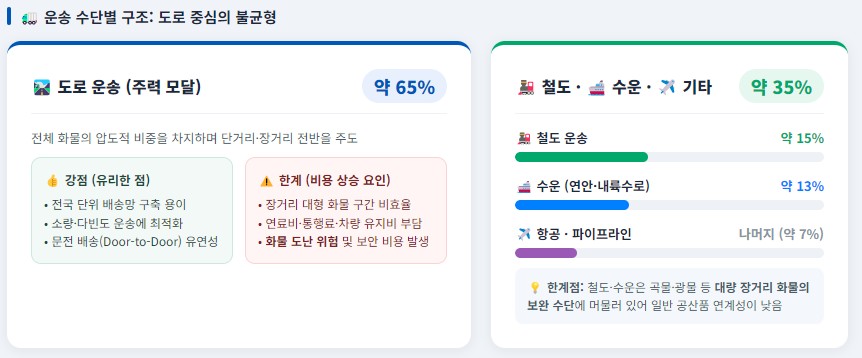
- 도로: 도로 운송이 전체 화물의 약 65%를 담당하며 압도적 비중을 차지하고 있다. 전국 배송망 구축과 소량∙다빈도 운송에 유리하다. 반면 장거리 대형 화물 구간에서는 연료비, 통행료, 차량 유지비, 화물 도난 위험이 비용을 높인다.
- 철도 및 수운: 철도가 약 15%, 수운이 약 13%를 차지하고, 항공·파이프라인이 나머지를 구성한다. 철도∙수운은 대량 장거리 화물의 보완 수단에 머물러 있다.
지역별 집중도: 상파울루 대도시권 집중
- 상파울루주가 전국 물류 허브의 핵심으로, 전국 물류 운영업체의 약 40% 이상이 상파울루 대도시권(RMSP)에 집중돼 있다. 최대 소비시장과 산투스항 접근성이 입지 요인으로 작용하며, 이에 따라, 창고, 풀필먼트센터, 배송 거점이 상파울루 대도시권과 인근 내륙 도시에 몰려 있다.
전자상거래 연계 물류: 라스트마일이 성장 동력
- 2026년 브라질 전자상거래 매출은 2580억~2600억 헤알(약 516~520억 달러) 규모로 전망되며, 라스트마일(Last Mile) 배송 수요가 물류 시장 성장의 핵심 동력으로 부상하고 있다. Mercado Livre, Amazon Brasil, Shopee등 주요 플랫폼은 풀필먼트 센터와 자체 배송망 투자를 확대하고 있다.
<운송 수단별 구조>
[자료: ABOL, ILOS, KOTRA 상파울루 무역관 편집, 26.10.20]
관련 정책 및 규제
브라질 정부는 물류 인프라 현대화를 국가 경쟁력 강화의 핵심 의제로 설정했다. 정책은 크게 세제 개편, 교통 인프라 투자, 철도·항만 민간 참여 확대, 전자상거래·디지털 물류 정비, 환경 규제 등으로 이뤄져 있다.
① 세제 개혁(Reforma Tributária): 브라질은 재화·서비스세(IBS)와 연방기여세(CBS)를 통합하는 세제 개혁(Reforma Tributária)을 단계적으로 시행하고 있다. 이에 따라 물류∙유통 기업의 비용 구조가 바뀌고 있다. 주(州) 간 ICMS 세율 차이에 따른 세금 전쟁(Guerra Fiscal)은 2033년까지 전환기간에 걸쳐 단계적으로 해소될 전망이다. 물류거점 입지의 기준이 세율 차이에서 운송 효율과 소비지 접근성 중심으로 재편되는 흐름이 강해지고 있다.
② 신성장가속프로그램(Novo PAC): 룰라 정부의 Novo PAC는 도로, 철도, 항만, 공항, 내륙수로 투자를 포괄한다. 연방 정부는 교통분야에 3490억 헤알(약 698억 달러)을 배정하였으며, 중서부 곡물 생산지와 북부 항만을 잇는 도로∙철도 산업이 물류 네트위크 확충이 핵심 과제이다.
③ 철도 민영화 및 양허(Concessões Ferroviárias): 브라질 교통부(MTPA, Ministério dos Transportes, Portos e Aviação Civil)와 국가육상운송청(ANTT, Agência Nacional de Transportes Terrestres)은 민간 자본 유치를 통한 철도망 확충을 추진 중이며, 2025~2026년 중 주요 노선에 대한 신규 양허 입찰이 예정돼 있다. 특히 농업 수출 물류의 핵심 축인 중서부-남동부 연결 노선과 북부 항만 연결 철도 프로젝트가 우선 추진 대상으로 지정돼, 철도 인프라 확충은 도로 의존도 완화와 함께 물류 비용 구조 개선에 직접 적으로 기여할 것으로 전망된다.
④ 항만 현대화 및 민간 투자 유치: 브라질 항만공항부(MPor, Ministério dos Portos e Aeroportos) 와 국가수운청(ANTAQ, Agência Nacional de Transportes Aquaviários)은 터미널 양허, 민간터미널 승인, 항만 접근도로 개선을 추진한다. 2025년 수로운송 물동량은 14억 톤으로 전년 대비 6.1% 증가했다. 내륙수로는 19.7% 늘어 가장 빠르게 성장했다. 산투스항은 1억 4280만 톤을 처리해 최대 항만 지위를 유지했다. 처리 물량이 계속 늘어나 항만 확충과 민간 투자 유치가 계속 요구된다.
⑤ 전자 상거래 물류 규제 정비: 개편 소비세 관련 전자세금문서가 단계적으로 도입되면서 물류·유통업체의 세무 시스템 개편 수요가 늘고 있다. 대형 플랫폼은 풀필먼트센터와 라스트마일 배송망을 늘리고 있어, 세무 자동화와 배송 추적 시스템에 대한 투자가 함께 확대되고 있다.
⑥ 환경 규제 강화: 정부는 탄소 배출 감축 목표에 맞춰 친환경 물류(Green Logistics) 관련 규제를 강화하고 있다. 전기 트럭 및 바이오연료 기반 운송 수단 도입에 대한 인센티브 정책이 병행 추진 중이다.
주요 기업
브라질 유통·물류 시장은 전통 물류기업과 전자상거래 플랫폼이 함께 성장하는 구조로 재편되고 있다. 종합물류사는 산업재와 소비재 중심의 B2B 물류를 담당하고, 국영 우정공사 Correios와 민간 택배사는 B2C 배송을 맡고 있다. 전자상거래 플랫폼은 풀필먼트센터와 자체 배송망을 직접 갖추며 물류 서비스의 고객이면서 경쟁자로 부상했다.
전자상거래 성장은 경쟁 기준을 바꾸고 있다. 빠른 배송, 재고 관리, 반품 처리 역량이 산업자의 경쟁력을 좌우하고 있다. Mercado Livre, Amazon Brasil, Shopee등 주요 플랫폼은 상파울루 외곽과 내륙 도시에 풀필먼트센터를 늘리고 있으며, 자동화 설비, 배송 데이터 분석, 자체 배송망에 투자하고 있다. 중국계 크로스보더 물류사도 시장에 진입하고 있다. AliExpress, SHEIN과 연계한 물류망이 통관과 배송을 통합 운영하며 중국발 직구 물량을 처리한다
<브라질 주요 사업자 유형>
구분
기업
특징
종합물류
JSL S.A.
∙ 브라질 최대 현지 종합 물류사
∙ 운영차량 3만 2000대, 직접고용 3만 7000명, 활성 고객 350개사
종합물류
Tegma
∙ 산업∙완성차 물류 중심 사업
∙ 완성차 운송 및 보관 서비스 운영
냉장, 냉동 특화
Localfrio
∙ 냉장, 냉동 물류 특화
∙ 식품∙제약 분야 선도
라스트마일
Sequoia Logística
∙ 전자상거래 라스트마일 전문 업체
∙ 전자상거래 배송 수요 확대에 따른 성장세
국제 특송
DHL, FedEx, UPS
∙ 국제 특송 및 전가상거래 물류 강화,
∙ 고가·시간 민감 화물 중심
∙ DHL Supply Chain은 2026년 GE HealthCare의 브라질 물류 체인 운영 수탁
이커머스 플랫폼
Mercado Livre, Amazon Brasil, Shopee 등
∙ Mercado Livre는 자체 물류망(MELI Logística) 운영
∙ Amazon, Shopee도 풀필먼트센터와 배송망 투자 확대
∙ 물류 서비스의 고객이면서 기존 물류사와 경쟁하는 이중 지위
디지털 화물
Frete.com, CargoX
∙ 중소 운송업체와 화주를 연결하는 중개 플랫폼
∙ 중소 운송업체의 디지털 전환 주도
중국계 크로스보더
Anjun Express
∙ AliExpress, SHEIN 연계 물류망
∙ 중국발 해외직구 중심의 통관-배송 통합형(EDI·우편통관·GRU 환적)
∙ 브라질 내 5개 거점, 2만 4,000㎡ 이상 시설, 600명 이상 인력, 일 40만 건 이상 처리
민간 택배
Jadlog
∙ DPD 계열 대형 민간 운송사
∙ 전국 프랜차이즈 네트워크 기반, 픽업포인트 확대
∙ 온라인 시뮬레이터로 운임 산정(출발·도착, 무게, 치수), 부피 초과·특수취급 시 추가 요금 부과
국영 우정
Correios
∙ 국영 우편, 택배 사업자
∙ 전국 단위 우편망 운영
[자료: 각 기업 홈페이지, KOTRA 상파울루 무역관 편집, 26.10.20]
최신기술 동향
창고 자동화: 대형 물류센터를 중심으로 창고관리시스템(WMS)과 로보틱스 도입이 확대되고 있다. 브라질 물류연구소(ILOS)는 문서 자동화만으로도 물류 행정비용을 상당 부분 줄일 수 있다고 분석했다. 자동화 투자는 인건비 상승과 숙련 인력 부족에 대응하는 수단으로 활용된다.
라스트마일∙드론배송 상용화: 브라질 민간항공청(ANAC, Agência Nacional de Aviação Civil)은 음식배달 플랫폼 iFood와 드론 업체 Speedbird Aero의 원격조종항공기(RPA) 배송을 승인했다. 승인 범위는 전국이며, 아메리카 대륙 최초의 드론 배송 상업 운용 승인으로 소개됐다. 초기 승인 기준 최대 탑재 중량은 2.5kg이며, 이후 신형 기체 도입으로 최대 5kg까지 확대됐다. 운용 반경은 3km이며, 도심 환경에서도 운용할 수 있다. 브라질 민간항공청(ANAC)과 항공통제청(DECEA, Departamento de Controle do Espaço Aéreo)의 승인을 받았고 소비자에게 추가 요금을 부과하지 않는다. 승인 중량과 거리가 제한돼 드론 배송은 음식과 소형 소포 중심의 경량 배송에서 활용된다.
디지털 화물 중개: Frete.com, CargoX 같은 디지털 화물 플랫폼은 중소 운송업체와 화주를 온라인으로 연결하며, 중소 운송업체의 디지털 전환을 이끌고 있다.
주요 이슈
① 복합 운송 확대: 브라질 물류운영협회(ABOL)와 브라질 물류연구소(ILOS)가 2026년 9월 공동 발표한 조사에 따르면, 활동 중인 물류 운영업체 약 1500개사 중 2개 이상의 운송 모달을 운영하는 곳은 31%에 그쳤다. 두 기관은 복합운송 확대를 물류 경쟁력의 핵심 과제로 제시했다. 단일 모달 의존도가 높아 철도·수운 연계 전환이 비용 절감과 탄소 감축의 선결 과제이다.
② 물류 인력 수요 급증: 브라질 물류운영협회(ABOL)에 따르면 2025년 한 해 동안 물류 운영업체들이 2만 6000명 이상의 신규 인력을 채용했다. 협회는 운영비 절감, 운영 효율, 디지털 전환, 로봇화를 업계의 전략 의제로 꼽았다. 자동화 도입이 늘면서 WMS 운영자, 데이터 분석가, 자동화 설비 기술자 등 기술 인력 부족이 업계 공통 과제로 떠올랐다.
③ 세제 개혁에 따른 공급망 재설계: 주(州) 간 세율 차이를 이용한 세금 최적화 전략이 효력을 잃고 있다. 기업들은 물류 효율을 기준으로 창고와 허브를 다시 배치하고 있다. 공급망 재설계 수요는 개혁 전환기에 집중될 전망이다.
④ 전자상거래 물류 인프라 투자 확대: 2026년 브라질 전자상거래 매출은 2580억~2600억 헤알(약 516~520억 달러)로 전망된다. Mercado Livre, Amazon Brasil, Shopee 등 주요 플랫폼은 상파울루 외곽과 내륙 도시에 풀필먼트센터를 구축하고 있으며, 플랫폼 기업의 자체 물류 투자가 시장 경쟁 구도를 바꾸고 있다.
<대표 유망 분야>
유망분야
성장 배경
전망
라스트마일 물류
전자상거래 폭발적 성장
2026년 이후 연 15% 이상 성장 지속 전망
콜드체인(냉장물류)
식품·제약·바이오 산업 성장
의약품 유통 규제 강화로 전문 물류 수요 급증 전망
물류 자동화·로보틱스
인건비 상승, 효율화 수요
창고 자동화 투자 연평균 20% 이상 증가 전망
친환경 물류
탄소 규제, ESG 경영 확산
전기 트럭·바이오연료 운송 수요 확대 전망
디지털 화물 플랫폼
중소 운송업체 디지털화
플랫폼 기반 화물 중개 시장 급성장 전망
[자료: ABOL, ILOS, 26.10.20]
사업 수급 현황
2025년 브라질 물류 운영업체(Operadores Logísticos)의 총매출은 2470억 헤알(약 490억 달러)은 전자상거래 확산, 제조업 공급망 재편, 정부 인프라 투자 확대가 함께 작용한 결과이다. 다만, 비용 구조는 비효율적이다. 브라질 물류연구소(ILOS)의 2025년 분석에 따르면 브라질 물류비용은 GDP 대비 15.5%이며, 행정 관련 비용이 GDP의 0.6%를 차지한다. 물류비용 중 행정 부담의 비중이 커 서류 처리 자동화와 디지털화가 비용 절감의 우선 과제이다.
지역별로는 상파울루 대도시권(RMSP)에 물류 운영업체의 40% 이상이 집중돼 있다. 최대 소비시장과 산투스항 접근성이 입지 요인이다. 창고, 풀필먼트센터, 배송 거점이 상파울루 대도시권과 인근 내륙 도시에 몰려 있다.
<운송 모달별 비중>
구분
비중
특징
도로
약 65%
화물 운송의 중심 모달이며 단거리·소량 배송과 도시 간 운송에 널리 쓰임
철도
약 15%
곡물·광물 등 벌크 화물 중심
수운
약 13%
연안 해운과 내륙 수로 중심
항공∙파이프라인
약 7%
고가·시간 민감 화물(항공)과 석유·가스(파이프라인) 중심
[자료: ABOL, ILOS, 26.10.20]
수입 규모
유통∙물류 현장의 대표 장비로는 HS 8427.10(전동식 자체 추진 하역장비, 전동식 지게차)을 들 수 있다. 2025년 브라질의 해당 품목 수입액은 4억 656만 달러로 전년대비 21.3%늘어, 전자상거래 풀필먼트센터와 제조∙유통업체의 물류 설비 투자가 이어지고 있음을 보여준다. 수입국별로는 중국이 2억 7772만 달러로 전체 비중 68.3%로 1위를 차지한다. 2위 독일(5408만 달러), 3위 스웨덴(1892만 달러)이 뒤를 이어 상위 3개국 비중은 86.3%에 달한다. 이탈리아(151.7%), 체코(556.8%), 멕시코(1,015.7%)는 증가율이 높지만 수입 규모는 아직 작으나 신규 공급국의 진입이 확대되는 추세이다. 한국은 657만 달러로 14위이며 전년 대비 39.9% 감소했다. 시장 점유율은 0.2% 수준이다.
<브라질 물류 장비(HS 8427.10) 수입 상위 10대국>
(단위: US$ 천, %)
순위
국가
2023
2024
2025
24/25 증감률
전체
274,362
335,096
406,559
21.3
1
중국
170,044
231,177
277,722
20.1
2
독일
42,357
48,945
54,080
10.5
3
스웨덴
15,530
14,067
18,923
34.5
4
미국
13,521
8,972
17,511
95.2
5
이탈리아
3,091
3,235
8,144
151.7
6
일본
2,459
5,857
6,334
8.1
7
체코
719
801
5,261
556.8
8
멕시코
960
350
3,905
1,015.7
9
영국
1,647
3,794
3,726
-1.8
10
아일랜드
2,217
4,675
3,650
-21.9
14
한국
900
1,093
657
-39.9
[자료: 한국무역협회, 26.10.20]
지게차 운영이 늘면 정비∙교체 수요가 이어지는 만큼 부품인 HS8431.20도 늘어나는 추세이다. 2025년 브라질의 해당품목 수입액은 8107만 달러로 전년 대비 21.6%늘어났다. 중국이 2545만 달러로 전체 비중 31.4%를 차지하여 1위이다. 독일(1673만 달러)과 이탈리아(626만 달러)가 뒤를 이었고 상위 3개국 비중은 58.2%이다. 한국은 332만 달러로 16위이며 전년 대비 31.2% 증가해 반등했다. 다만 시장 점유율은 0.4%에 그친다.
<브라질 물류 장비(HS 8431.20) 수입 상위 10대국>
(단위: US$ 천, %)
순위
국가
2023
2024
2025
24/25 증감률
전체
51,624
66,649
81,070
21.6
1
중국
10,730
17,214
25,445
47.8
2
독일
10,466
14,872
16,730
12.5
3
이탈리아
5,408
5,242
6,260
19.4
4
영국
3,718
5,456
5,378
-1.4
5
체코
1,741
4,341
4,968
28.0
6
스웨덴
3,330
3,809
4,877
14.4
7
일본
2,563
3,276
4,669
42.5
8
미국
4,994
3,787
3,820
0.9
9
인도
956
2,660
3,027
13.8
10
프랑스
979
1,305
1,414
8.4
16
한국
641
253
332
31.2
[자료: 한국무역협회, 26.10.20]
SWOT 분석 (유통∙물류 산업 기준)
강점(Strength)
약점(Weakness)
- 남미 최대 내수 시장(GDP 세계 9위, 2025년 약 2조 5400억 달러) 기반 물류 수요의 구조적 팽창
- 2025년 물류 운영업체 총 매출 494억 달러, 2023년 대비 실질 18% 성장
- 2026년 전자상거래 매출 약 516~520억 달러 전망
∙ 풀필먼트센터∙라스트마일 인프라 투자 가속
- 농축산업 11.7% 성장이 견인하는 대량화물 수요 구조적 확대
- 물류 장비 수입 확대 (8427.10 전년대비 21.3% 증가)
∙ 설비 투자 수요 현실화
- 2026년 1분기 물류∙유통 신규 법인 16만 8000개 설립, 시장 진입 활력 지속
- 전체 화물의 65%가 도로에 집중된 단일 모달 구조
∙ 복합운송 운영업체 비중 31%에 불과
- 물류지용 GDP대비 15.5%로 선진국 대비 과중, 행정 비용만 GDP 대비 0.6% 차지
- 물류 운영업체 40% 이상이 상파울루 대도시권에 집중, 내륙∙북부 커버리지 취약
- WMS 운영자·자동화 설비 기술자 등 전문 기술 인력 공급 부족
- 장비 수입 중국산 편중 심화
∙ 8427.10 중국 비중 68.3%, 상위 3개국 86.3%
- 한국산 시장 점유율 저조(8427.10 0.2%, 8431.20 0.4%)
∙ 브랜드 인지도 부재
기회(Opportunities)
위협(Threats)
- 구조적 비효율이 역설적으로 자동화∙WMS∙로보틱스 솔루션 수요 창출
- 라스트마일·콜드체인·친환경 물류·디지털 화물 플랫폼 등 고성장 유망 분야 동시 개화
- 세제 개혁에 따른 물류 거점 재배치∙공급망 재설계 수요 증가
∙ 외부 솔루션 진입 시점 도래
- 지게차 부품(8431.20) 시장의 분산된 공급 구조(상위 3개국 비중 59.7%)
- 한국산 부품 수입액 반등, 재진입 모멘텀 형성
∙ 2025년 332만 달러, 전년 대비 31.2% 증가
- 중국 업체의 시장 장악 확대
∙ 8431.20 중국 수입액 전년 대비 47.8% 증가
- 독일·스웨덴·이탈리아 등 유럽 브랜드 상위권 고착
∙ 일본(8431.20 전년 대비 42.5% 증가)추격 가속
- 체코·멕시코 등 신규 공급국의 빠른 시장 침투로 중저가 경쟁 심화
- 중국계 크로스보더 물류사(Anjun Express 등) 통관∙배송 통합 운영으로 플랫폼 생태계 잠식
- 세제 개혁 전환기(2033년까지) 제도 불확실성 및 복잡한 통관·세제 체계(Custo Brasil) 상존
- 헤알화 환율 변동성 및 고금리 기조에 따른 투자 수요 위축 가능성
시사점
브라질 물류·유통 시장은 구조적 비효율과 성장 잠재력이 공존하는 시장이다. GDP 대비 15.5%에 달하는 물류비용은 자동화·디지털화 솔루션 수요를 키우고 있다. WMS, 물류 로보틱스, 스마트 창고 분야의 한국 기업에 진출 적기이다.
세제 개혁으로 물류거점과 유통경로를 재설계하는 브라질 기업이 늘고 있다. 공급망 컨설팅과 물류 IT 솔루션을 보유한 한국 기업과의 협력 수요가 커질 전망이다.
전자상거래 플랫폼을 중심으로 라스트마일 효율화 기술 수요가 집중되고 있어, 스마트 로커, 배송 최적화 알고리즘, 드론 배송 기술을 가진 한국 기업은 현지 파트너십을 구축하는 방식이 유효하다.
콜드체인·의약품 물류는 규제 강화로 전문 장비와 솔루션 수요가 늘고 있다. 한국의 냉장·냉동 물류 장비와 온도 관리 솔루션 기업에는 틈새 진출 기회이다.
지역별 규제, 세제, 인프라 편차가 크고 현지 네트워크 의존도가 높다. 단독 진출보다 JSL, Sequoia 등 현지 물류기업과의 합작이나 기술 제휴가 리스크를 줄이는 방식일 것이다.
브라질 물류시장의 경쟁 축이 운송 용량에서 배송 속도와 데이터 활용 역량으로 옮겨가고 있다. 이커머스 플랫폼이 자체 물류망을 키우는 만큼, 한국 기업은 플랫폼과 물류사 양쪽을 고객으로 삼는 전략이 필요하다. WMS, 물류 로보틱스, 배송 경로 최적화 솔루션이 유망한 진출 분야이다. 드론은 승인 조건이 제한적이어서 시장 규모가 크지 않을 가능성이 높다. 한국 기업은 현지 플랫폼과의 기술 제휴로 접근하는 방식이 적합할 것이다.
자료: 브라질 물류운영협회(ABOL)와 브라질 물류연구소(ILOS), IBGE, CEPEA, Linkedin, Sindaport, Tecnologistica, KOTRA 상파울루 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (2026년 브라질 유통∙물류 산업 정보)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
그리스 선박용 디젤엔진 부품 시장동향
그리스 2026-10-27
-
2
덴마크 선박용 내연기관 부품 시장동향
덴마크 2026-10-27
-
3
2026년 스웨덴 철강산업 정보
스웨덴 2026-10-27
-
4
페루 방위산업, 완제품 도입에서 공동생산·기술이전 중심 협력으로 전환 추진
페루 2026-10-27
-
5
FTA별로 달라지는 출점 조건, 베트남 외투기업 유통 시행령 약 8년 만의 개편
베트남 2026-10-27
-
6
건축자재부터 스마트 건설기술까지 한자리에, Expo CIHAC 2026 참관기
멕시코 2026-10-27
- 이전글
-
다음글
다음글이 없습니다.