






-
남아공 전선 및 케이블 시장 동향
- 상품DB
- 남아프리카공화국
- 요하네스버그무역관 최다은
- 2026-10-28
- 출처 : KOTRA
-
남아공 전선·케이블 시장, 2031년 10억5,000만 달러 규모로 성장 전망
송전망 확충과 산업별 수요 확대 속 고압·특수 케이블 공급기회 주목
상품명 및 HS코드
HS 854430 포함 8544(절연전선·케이블 및 기타 절연 전기도체)
* 본고에서는 HS 8544에 해당하는 절연전선·케이블을 중심으로 살펴보되, 송전망 확충에 사용되는 가공 송전용 도체 등 관련 기자재의 수요도 함께 다룸.
개요
남아공 전선·케이블 시장은 현지 제조업체들이 생산기반을 갖추고 있는 동시에 해외 제품도 꾸준히 유입되는 시장이다. 건축물 내부 배선부터 산업설비, 전력망, 통신시설에 이르기까지 제품의 사용처가 다양하며, 용도에 따라 요구되는 기술규격과 구매방식에도 차이가 있다. 이에 따라 시장 전체의 성장세뿐 아니라 개별 품목의 수요와 경쟁환경을 구분해 살펴볼 필요가 있다.
특히 남아공은 남부아프리카 지역의 주요 산업·물류 거점으로, 전선·케이블 시장 역시 국내 수요에만 한정되지 않는 특징이 있다. 다만 현지 생산업체와 수입제품이 함께 경쟁하고 있어, 해외 공급업체에는 가격경쟁력뿐 아니라 제품의 품질과 공급 안정성도 중요한 요소로 작용한다.
시장 동향
남아공 전력산업의 과제는 발전설비를 늘리는 데 그치지 않는다. 새로 생산한 전력을 실제 소비지역까지 전달할 수 있는 송전망을 확보하는 것도 중요하기 때문이다. 태양광·풍력 발전사업이 확대되면서 발전시설이 집중된 지역과 전력 소비가 많은 산업·도시지역을 연결할 송전 인프라의 필요성이 더욱 커지고 있다. 이에 따라 남아공 정부는 신규 송전선로 건설과 변전설비 확충, 노후 배전망 개선을 함께 추진하고 있다.
이러한 정부의 기조는 남아공 국가송전회사(National Transmission Company South Africa, NTCSA)의 「송전망 개발계획 2025~2034(Transmission Development Plan, TDP)」에 잘 드러난다. 해당 자료에 따르면 향후 10년간 약 1만4500km의 신규 송전선로와 13만3000MVA 규모의 변압설비 확충이 필요한 것으로 나타난다. 이는 약 56GW의 신규 발전설비를 전력망에 연결하기 위한 것으로, 총투자 규모는 약 4400억 랜드(약 264억 달러)로 추산된다. 남아공개발은행(Development Bank of Southern Africa, DBSA)은 이 가운데 2025~2029년 추진 예정인 송전망 프로젝트에 약 1120억 랜드(약 67억3000만 달러)가 필요할 것으로 추산했다.
대규모 송전망 건설에는 막대한 자금과 시간이 필요하다. 이에 남아공 정부는 공공부문 투자만으로 전력망을 신속하게 확충하기 어렵다고 판단해 민간자본을 활용하는 독립송전사업(Independent Transmission Projects, ITP)을 추진하고 있다. 민간사업자가 송전시설의 건설과 운영에 참여하는 방식으로, 1단계 사업은 노던케이프(Northern Cape), 노스웨스트(North West), 하우텡(Gauteng) 지역을 연결하는 약 1164km의 400kV 송전 인프라를 대상으로 한다.
2026년 10월 1일 남아공 정부는 ITP 추진계획을 재확인하고, 사전적격심사를 통과한 7개 입찰 참여자를 대상으로 2026년 말까지 2차 입찰제안요청서 초안을 제시할 계획이라고 밝혔다. 최종 입찰제안요청서(RFP)는 추가 협의를 거쳐 2027년 2분기에 공개할 예정이다. 사업이 실제 발주와 착공으로 이어지면 송전용 도체와 관련 전력 기자재의 공급 수요가 발생할 것으로 예상된다.
남아공의 전선·케이블 수요는 지역별 산업 특성에 따라서도 차이를 보인다. 시장조사 기관 모도르 인텔리전스(Mordor Intelligence)에 따르면 하우텡(Gauteng)주가 상업시설과 데이터센터, 배전망 관련 수요의 중심지이며, 웨스턴케이프(Western Cape)주에서도 디지털·상업 인프라 투자가 진행되고 있다. 노던케이프(Northern Cape)주는 재생에너지 발전시설, 림포포(Limpopo)·음푸말랑가(Mpumalanga)·노스웨스트(North West)주는 광산, 콰줄루나탈주(KwaZulu-Natal)는 물류·산업시설을 중심으로 케이블 수요가 발생하는 것으로 분석된다. 이처럼 남아공 전선·케이블 시장은 국가 송전망 확충뿐 아니라 지역별 주요 산업과 인프라 투자에 따라 다양한 수요가 형성되고 있다.
시장 규모
남아공의 대규모 전력망 투자계획에도 불구하고 전선·케이블 시장 전체는 급격한 성장보다는 완만한 확대가 예상된다. 모도르 인텔리전스(Mordor Intelligence)에 따르면 2025년 남아공 전선·케이블 시장규모*는 약 8억7000만 달러로 추산되며, 2026년 약 8억9000만 달러에서 2031년 약 10억5000만 달러로 성장할 전망이다. 2026~2031년 연평균 성장률은 3.4%로 예상된다. 이러한 성장 전망에는 송전망 확충뿐 아니라 농촌 전력보급, 지방자치단체의 노후 배전망 개선, 재생에너지 발전설비 확대 등이 반영돼 있다. 데이터센터와 통신 인프라 투자도 광케이블과 전력케이블 수요를 뒷받침할 것으로 분석된다.
* 시장규모에는 전력케이블 외에 광케이블, 제어·통신케이블 및 비절연 송전용 도체 등이 포함됨.
<남아공 전선·케이블 시장 규모>
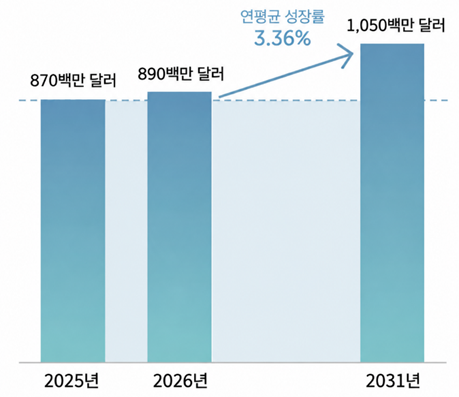
[자료: Mordor Intelligence- South africa wire and cable market(2026년 1월)]
시장 내부를 살펴보면 어떤 제품에 수요가 집중되는지 더욱 분명해진다. 2025년 기준 전력 공급에 사용되는 전력케이블이 전체 시장 매출의 69.4%를 차지했다. 전압별로는 가정·상업시설과 일반 배전망 등에 사용되는 저압 전선·케이블(1kV 미만)이 45.8%로 가장 높은 비중을 기록했다. 설치방식별로는 송전탑이나 전주를 통해 지상에 설치하는 가공 전선·케이블이 47.2%를 차지했으며, 수요처별로는 전력회사와 재생에너지 발전사업을 포함한 전력 인프라 분야가 27.5%로 가장 큰 비중을 보였다.
현재는 저압 전선·케이블이 시장에서 큰 비중을 차지하지만, 앞으로는 35kV 초과 제품의 성장세가 상대적으로 빠를 것으로 전망된다. 모도르 인텔리전스는 송전망 확충과 재생에너지 발전시설의 전력망 연결 수요에 힘입어 35kV 초과 제품이 2031년까지 연평균 4.58% 성장할 것으로 예상했다. 지중 케이블은 도시 배전망 개선과 전력공급 안정성 확보 등의 영향으로 연평균 4.21%, 전력 인프라 및 재생에너지 수요는 연평균 4.74% 증가할 것으로 분석했다.
수입 동향
남아공의 전선·케이블 수입은 2024년 감소한 이후 2025년 소폭 회복했다. 수입통계 자료에 따르면 HS 8544 기준 남아공의 수입액은 2023년 약 5억6750만 달러에서 2024년 약 5억1590만 달러로 감소했으나, 2025년에는 전년 대비 4.4% 증가한 약 5억3870만 달러를 기록했다. 국가별로는 보츠와나와 중국이 남아공 전선·케이블 수입시장의 절반 이상을 차지하고 있다. 2025년 보츠와나산 수입액은 약 1억4750만 달러로 전체의 27.4%를 차지하며 1위를 기록했고, 중국은 약 1억4380만 달러(26.7%)로 뒤를 이었다. 중국산 수입액은 전년 대비 11.2% 증가하면서 보츠와나와의 격차를 좁혔다. 두 국가의 합산 점유율은 54.1%에 달한다. 한국산 전선·케이블 수입액은 HS 8544 기준 2025년 약 97만 달러로 전년 대비 32.3% 증가했으나, 전체 수입시장에서 차지하는 비중은 0.18%에 그쳤다. 한국은 수입대상국 중 36위를 기록해 아직 시장 내 입지가 제한적인 것으로 나타났다. 다만 수입액이 2023년 약 69만 달러에서 2024년 약 73만 달러, 2025년 약 97만 달러로 2년 연속 증가한 점은 긍정적이다.
한편 HS 8544에 포함되는 자동차·항공기·선박용 배선세트(HS 854430)의 2025년 수입액은 약 1억4060만 달러로 전년 대비 1.3% 증가했으며, 보츠와나산이 전체의 71.4%를 차지했다.
<남아공 전선·케이블(HS 8544) 주요 국가별 수입동향>
(단위: US$백만, %)
순위
국가
2023
2024
2025
2025년 비중
2024년 대비
2025년 증감률전체
567.5
515.9
538.7
100
4.4
1
보츠와나
151.8
143.5
147.5
27.4
2.8
2
중국
113.3
129.3
143.8
26.7
11.2
3
포르투갈
29.4
30.6
39.3
7.3
28.2
4
이탈리아
36.1
31.7
26.2
4.9
-17.5
5
태국
25
20.6
23.7
4.4
14.9
6
독일
21.1
19.4
18.3
3.4
-5.5
7
미국
21.4
16.6
17.8
3.3
7.3
8
스페인
26.4
18.4
15.2
2.8
-17.7
9
폴란드
8.6
9.9
13.3
2.5
34.8
10
일본
6.8
5
7.5
1.4
50.5
⁞
36
한국
0.69
0.73
0.97
0.2
32.3
* 주: HS 8544 기준으로 HS 854430를 포함한 절연 전선·케이블 및 광섬유 케이블 등의 수입액이며, 비절연 송전용 도체(HS 7614·7413)는 제외
[자료: Global Trade Atlas(2026.10.22)]
<남아공 전선·케이블(HS 854430) 주요 국가별 수입동향>
(단위: US$백만, %)
순위
국가
2023
2024
2025
2025년 비중
2024년 대비
2025년 증감률전체
167.7
138.8
140.6
100.0
1.3
1
보츠와나
125.8
101.4
100.4
71.4
-1.0
2
태국
18.3
14.7
16.7
11.9
13.8
3
중국
4.3
5.7
6.1
4.3
7.8
4
미국
6.3
3.3
3.6
2.6
8.7
5
멕시코
1.7
2.0
2.2
1.5
8.8
6
일본
1.0
1.4
1.8
1.3
28.8
7
독일
1.1
1.1
1.3
0.9
19.0
8
인도
1.4
1.2
1.1
0.8
-5.6
9
이탈리아
0.2
0.7
0.8
0.6
20.0
10
폴란드
0.7
0.7
0.8
0.5
15.2
⁞
31
대한민국
0.1
0.1
0.1
0.1
7.8%
[자료: Global Trade Atlas(2026.10.22)]
최신 이슈
남아공 전선·케이블 시장에서는 최근 광산·산업시설의 자체 발전 확대와 데이터센터 및 통신 인프라 투자 증가가 주요 변화로 나타나고 있다. 먼저 남아공에서는 기존 전력망에 의존하던 광산과 산업시설들이 태양광 등 자체 발전설비를 도입하는 사례가 늘고 있다. 이는 전력공급이 불안정한 상황에서도 사업장 운영을 지속하고, 지속적인 전기요금 인상에 따른 비용 부담을 줄이기 위한 것이다.
철강·알루미늄 등 유럽연합(EU)의 탄소국경조정제도(CBAM) 적용 대상 제품을 수출하는 기업은 재생에너지 활용을 통해 제품 생산과정의 탄소배출을 줄이고 탄소규제에도 대응할 수 있다.
이렇듯 전력공급 안정성과 비용 절감, 탄소배출 감축을 추구하는 기업이 늘면서 기존 송배전망 외에도 개별 사업장의 자체 발전시설과 내부 전력망에서도 케이블 수요가 확대되고 있다.
데이터센터와 통신 인프라 확충도 전선·케이블 시장의 새로운 수요를 만들어내고 있다. 데이터센터는 서버와 냉각설비를 안정적으로 가동하기 위한 전력케이블과 대용량 데이터를 전송하기 위한 광케이블이 모두 필요한 시설이다. 또한 통신망이 확대될수록 데이터 전송에 사용되는 광케이블 수요도 증가한다. 시장조사기관 모도르 인텔리전스(Mordor Intelligence)는 디지털 인프라 투자 확대에 힘입어 남아공 광케이블 시장이 2031년까지 연평균 4.91% 성장할 것으로 전망했다.
수요 동향
남아공 전선·케이블 수요는 송배전망뿐 아니라 광산, 재생에너지 발전시설, 통신 인프라 등 여러 산업에서 발생한다. 다만 산업별로 전력을 사용하는 환경과 필요한 제품의 성능이 달라, 수요처별 특징을 구분해 살펴볼 필요가 있다.
1. 송배전망 확충 및 유지보수 수요
송배전망은 남아공 전선·케이블 시장의 주요 수요처다. 국가 차원의 신규 송전망 건설과 별도로 지방자치단체에서는 노후 배전설비 교체와 전력공급 안정성 확보를 위한 투자가 필요하다. 특히 도시 배전망에서는 11kV·22kV급 중압 케이블과 저압 배선용 제품 등이 사용되며, 기존 시설의 교체·보강 과정에서도 관련 수요가 발생한다.
전력 접근성이 낮은 지역에서는 신규 전력 연결을 위한 배전망 확충 수요가 이어지고 있다. 모도르 인텔리전스에 따르면 남아공 정부는 농촌 전력보급에 약 130억 랜드(약 7억9000만 달러)의 예산을 배정했으며, 약 160만 가구가 여전히 전력공급을 받지 못하고 있다. 이러한 지역의 전력보급 확대에는 배전선로와 변압설비, 가정 연결용 전선 등 다양한 기자재가 필요하다.
기존 전력설비의 교체도 수요를 발생시킨다. 모도르 인텔리전스는 2026년 6월 콰줄루나탈주 임팔라(Impala) 변전소의 변압기 교체와 관련해 약 5320만 랜드(약 322만 달러) 규모의 전선 설치·연결 공사가 발주된 사례를 소개했다. 이는 신규 송전선로 건설 외에도 기존 변전설비의 보강과 교체 과정에서 관련 기자재 수요가 발생한다는 점을 보여준다.
한편 남아공에서는 전력·통신 케이블 절도와 시설 훼손도 기존 설비의 유지보수 부담을 높이는 요인이다. 특히 구리 케이블을 노린 절도는 전력공급 중단과 통신 장애로 이어질 수 있어, 피해 설비의 복구와 케이블 교체 수요를 발생시킨다. 이에 따라 신규 인프라 건설뿐 아니라 기존 시설의 보호와 유지보수 역시 전선·케이블 시장에서 고려해야 할 요소로 꼽힌다.
2. 광산 및 산업시설
광업은 남아공 전선·케이블 시장의 중요한 산업 수요처다. 백금족·석탄·철광석·망간 등 주요 광물의 채굴이 이뤄지는 광산에서는 굴착·운반·파쇄·선별설비 등에 전력을 공급하기 위한 케이블이 사용된다. 이동식 광산장비는 작업 중 케이블이 반복적으로 움직이거나 마찰에 노출될 수 있어 일반 건물 배선용 제품보다 높은 내구성과 유연성이 요구된다.
광산에서는 전력공급 안정성을 확보하기 위한 자체 발전설비 투자도 진행되고 있다. 모도르 인텔리전스는 림포포주 그루터헬룩(Grootegeluk) 광산의 68MW급 태양광 발전사업과 노던케이프주 시셴(Sishen) 광산의 63MW급 태양광 발전사업을 관련 사례로 제시했다. 이러한 사업에는 발전시설 내부의 직류·교류 전력케이블과 기존 광산 전력망에 연결하기 위한 기자재가 필요하다.
3. 재생에너지 발전시설
태양광·풍력 발전시설의 확대는 전선·케이블 수요를 다양화하는 요인 중 하나다. 태양광 발전소에서는 태양광 모듈을 연결하는 직류(DC) 케이블과 인버터·변압설비를 연결하는 교류(AC) 전력케이블이 사용된다. 발전시설에서 생산한 전력을 외부 전력망에 공급하기 위해서는 발전소와 변전소를 연결하는 중·고압 케이블 등도 필요하다.
4. 데이터센터 및 통신 인프라
앞서 언급한 것처럼 데이터센터와 통신 인프라 확충은 전력케이블과 광케이블의 주요 수요처로 떠오르고 있다. 남아공 정부는 디지털 연결성 확대를 위한 에스에이 커넥트(SA Connect) 2단계 사업을 추진하고 있으며, 모도르 인텔리전스에 따르면 약 30억 랜드(약 1억8000만 달러)의 예산과 1180km의 신규 광섬유망 구축계획이 포함돼 있다. 또한 디지털 연결성 투자 로드맵에서는 약 1080억~1420억 랜드(약 65억4000만~ 86억 달러) 규모의 장기 투자 수요가 제시됐다.
경쟁 동향
남아공은 자체 전선·케이블 생산기반을 갖춘 시장으로, 해외 기업이 진출할 때 현지 제조업체와의 경쟁을 피하기 어렵다. 애버데어 케이블(Aberdare Cables), 씨비아이 일렉트릭 아프리칸 케이블(CBi electric: African Cables), 엠텍(M-TEC) 등이 대표적이며, 일반 건축용 전선부터 송배전망과 산업시설에 사용하는 전력케이블까지 다양한 제품을 공급하고 있다.
이들 업체는 현지에 생산시설을 두고 있지만 기업별 소유구조는 다양하다. 애버데어 케이블은 2016년 중국 헝퉁그룹(Hengtong Group)에 인수됐으며, 엠텍은 대한전선이 참여한 현지 합작기업이다. 이 밖에도 사우스오션 일렉트릭 와이어(South Ocean Electric Wire), 알번 케이블(Alvern Cables), 유니티 케이블(Unity Cables) 등이 활동하고 있다. 해외 브랜드로는 넥상스(Nexans), 프리즈미안(Prysmian) 등이 있으며, 광케이블 분야에서는 중국계 기업들이 활발하게 사업을 전개하고 있다.
다만 모든 전선·케이블이 같은 조건에서 경쟁하는 것은 아니다. 주택과 상업시설에 사용하는 일반 배선용 전선은 가격과 재고 확보 여부, 납기가 구매 결정에 중요한 영향을 미친다. 반면 전력회사나 광산에 공급하는 고압·특수 케이블은 가격 외에 기술규격 충족 여부와 품질인증, 기존 납품실적 등도 중요하다. 특히 광산처럼 작업환경이 까다로운 곳에서는 케이블의 내구성과 안정적인 공급능력이 경쟁력을 좌우할 수 있다.
한편 가격 경쟁에서 중요한 변수 중 하나는 원자재 비용이다. 전선·케이블의 주요 소재인 구리와 알루미늄은 국제 시세에 따라 가격이 변동하며, 절연재 가격과 환율도 제조원가에 영향을 미친다. 모도르 인텔리전스(Mordor Intelligence)에 따르면 2025년 남아공 전선·케이블 시장에서 구리 소재 제품은 전체 매출의 53.7%를 차지했다. 이처럼 구리 사용 비중이 높은 시장에서는 국제 구리 가격의 변동이 현지 제조업체와 수입업체 모두의 가격 경쟁력에 영향을 줄 수 있다.
유통구조
남아공 전선·케이블 시장은 일반 건축용 제품과 전력·산업용 제품으로 구분되어 유통 방식이 달라진다. 주택이나 상업시설에 사용하는 일반 배선용 전선은 주로 전기자재 유통업체를 통해 판매된다. 반면 송배전망이나 광산·대형 산업시설에 사용되는 케이블은 제조업체가 발주처에 직접 납품하거나, 관련 공사를 수행하는 시공업체를 통해 공급되는 방식이 활용된다.
일반 배선용 전선의 주요 구매자는 전기공사업체와 건설업체다. 현지 유통시장에서는 건물 내부용 피복 전선(Surfix), 전기기기 연결용 합성수지 피복 케이블(Cabtyre), 건물 내부 배선용 일반 전선(House Wire) 등을 중심으로 거래가 이뤄진다. 구매 시에는 규격과 가격뿐 아니라 재고 확보 여부와 납기도 중요한 요소로 작용한다.
전력 인프라용 케이블은 구매 절차가 상대적으로 복잡하다. 남아공 전력공사(Eskom)와 국가송전회사(NTCSA), 지방자치단체 등이 사업에 필요한 제품의 기술규격과 납품조건을 정하고, 입찰을 통해 공급업체를 선정한다. 대규모 전력망 건설사업에서는 설계·조달·시공(EPC)을 맡은 업체가 케이블을 구매하기도 한다.
광산과 산업시설에서는 운영업체가 직접 케이블을 구매하거나 설비 시공·유지보수 업체를 통해 조달한다. 특히 광산에서는 장비 가동 중 케이블이 손상되거나 교체가 필요한 경우가 있어, 필요한 제품을 신속하게 공급할 수 있는 거래처 확보가 중요하다. 이에 따라 제품 공급 이후의 납기 대응과 기술지원도 거래관계 유지에 영향을 미칠 수 있다.
관세율 및 인증
남아공에 전선·케이블을 수출할 때 적용되는 관세율은 제품의 전압과 구조, 용도에 따라 달라진다. 전선·케이블은 주로 HS 제8544호에 분류되며, 1000V 이하의 전기도체와 1000V 초과 전기도체, 광섬유 케이블 등이 서로 다른 세부 품목으로 구분된다. 따라서 같은 전력케이블이라도 제품의 사양에 따라 적용되는 관세율이 다를 수 있으므로 남아공 관세청(South African Revenue Service, SARS)의 관세표를 기준으로 정확한 품목분류와 적용세율을 확인해야 한다.
<남아공 전선·케이블 관세율>
HS코드
품목
일반관세율
854411
구리제 권선용 전선
15%
854419
기타 권선용 전선
15%
854420
동축케이블 및 기타 동축 전기도체
0~15%
854430
자동차·항공기·선박용 점화배선 세트 및 기타 배선 세트
5%
854442
커넥터가 부착된 1,000V 이하 전기도체
15%
854449
커넥터가 없는 기타 1,000V 이하 전기도체
15%
854460
1,000V 초과 전기도체
15%
854470
광섬유 케이블
15%
[주: HS 854420의 일부 세부 품목(85442015)은 무관세]
[자료: 남아공 관세청(South African Revenue Service, SARS)]
남아공에서는 전선·케이블의 안전성과 품질을 관리하기 위해 국가표준(SANS)을 적용하고 있다. 특히 전력케이블은 설치되는 장소와 전압, 절연재의 종류에 따라 요구되는 규격이 달라진다. 일반 건물 배선용 제품과 광산용 케이블, 태양광 발전설비용 케이블에 서로 다른 기준이 적용될 수 있으므로 수출 전 제품별 규격을 확인해야 한다.
일부 전력케이블은 남아공 국가강제규격관리기관(National Regulator for Compulsory Specifications, NRCS)의 강제규격 대상에 해당한다. 이러한 제품은 현지 판매에 앞서 관련 규격에 대한 적합성을 입증하고, 필요한 경우 NRCS의 승인서(LOA)를 받아야 한다. 다만 모든 전선·케이블에 동일한 승인절차가 적용되는 것은 아니므로 제품의 사양과 해당 강제규격의 적용범위를 구분해야 한다.
전력회사나 광산에 납품하는 경우에는 법정 인증 외에 발주처가 요구하는 기술규격도 중요하다. 예를 들어 남아공 전력공사(Eskom)나 대형 광산기업은 입찰 과정에서 제품 시험성적서와 품질 관련 서류, 납품실적 등을 요구할 수 있다. 따라서 관련 국가표준을 충족하는 것과 개별 발주처의 구매조건을 충족하는 것은 구분해 준비할 필요가 있다.
시사점
남아공 전선·케이블 시장은 현지 제조업체의 공급기반이 갖춰져 있어 범용 제품만으로 경쟁력을 확보하기 쉽지 않다. 따라서 한국 기업은 가격경쟁이 치열한 일반 배선용 제품보다 고압·특수 케이블 등 기술적 차별화가 가능한 품목을 중심으로 진출 가능성을 타진해보는 것도 방법이다. 특히 제품의 내구성이나 사용환경에 따른 성능이 중요한 분야에서는 현지 발주처가 요구하는 기술규격을 사전에 파악하고, 시험성적서와 납품실적 등으로 제품의 신뢰성을 입증하는 것이 중요하다. 또한 케이블 절도와 시설 훼손이 빈번한 현지 여건을 고려해, 발주처의 요구에 따라 도난 위험을 낮출 수 있는 제품이나 설비 보호방안도 차별화 요소로 검토할 수 있다.
초기 진입단계에서는 현지 규격과 조달 관행, 주요 발주처의 구매절차를 이해하는 유통업체나 프로젝트 수행업체와 협력하는 전략이 유효하다. 단순히 판매망을 확보하는 데 그치지 않고 입찰정보 수집, 제품 등록 및 기술서류 준비, 납품 이후의 기술지원까지 대응할 수 있는 파트너를 선정할 필요가 있다. 아울러 대규모 인프라 사업은 계획 발표부터 실제 기자재 발주까지 시간이 걸릴 수 있으므로, 사업별 입찰일정과 조달 주체를 지속적으로 확인하면서 공급 가능성을 구체화하는 접근이 요구된다.
자료: 남아공 국가송전회사(NTCSA), 남아공 광물·석유자원부 및 전력·에너지부, 남아공개발은행(DBSA), 남아공 관세청(SARS), 남아공 국가강제규격관리기관(NRCS), Mordor Intelligence, Global Trade Atlas(GTA), 주요 전선·케이블 제조업체 홈페이지및 코트라 요하네스버그무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (남아공 전선 및 케이블 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
COP32 앞둔 에티오피아 - 전력망 현대화에 속도, 송변전·에너지저장 조달 수요 확대
에티오피아 2026-10-27
-
2
남아공 빌딩 에너지 효율화, '단전 대비'에서 '요금 절감'으로
남아프리카공화국 2026-10-28
-
3
남아공 수자원 현황 및 관련 프로젝트
남아프리카공화국 2024-07-29
-
4
2026년 스웨덴 철강산업 정보
스웨덴 2026-10-27
-
5
룰라의 극적인 역전승, 브라질은 환호와 불안 사이…재선 이후 무엇이 달라질까?
브라질 2026-10-28
-
6
그리스 선박용 디젤엔진 부품 시장동향
그리스 2026-10-27
- 이전글
- 다음글