






-
中 캠핑시장, 성장 넘어 품질·차별화 경쟁으로
- 트렌드
- 중국
- 청두무역관
- 2026-10-26
- 출처 : KOTRA
-
대중화되는 중국 캠핑시장, 규모 확대에서 소비구조 변화로
4대 품목의 성장 변화와 경량·간편·기능 중심의 수요 재편
중국 캠핑시장, 소비 주도층의 변화로 시장 재편
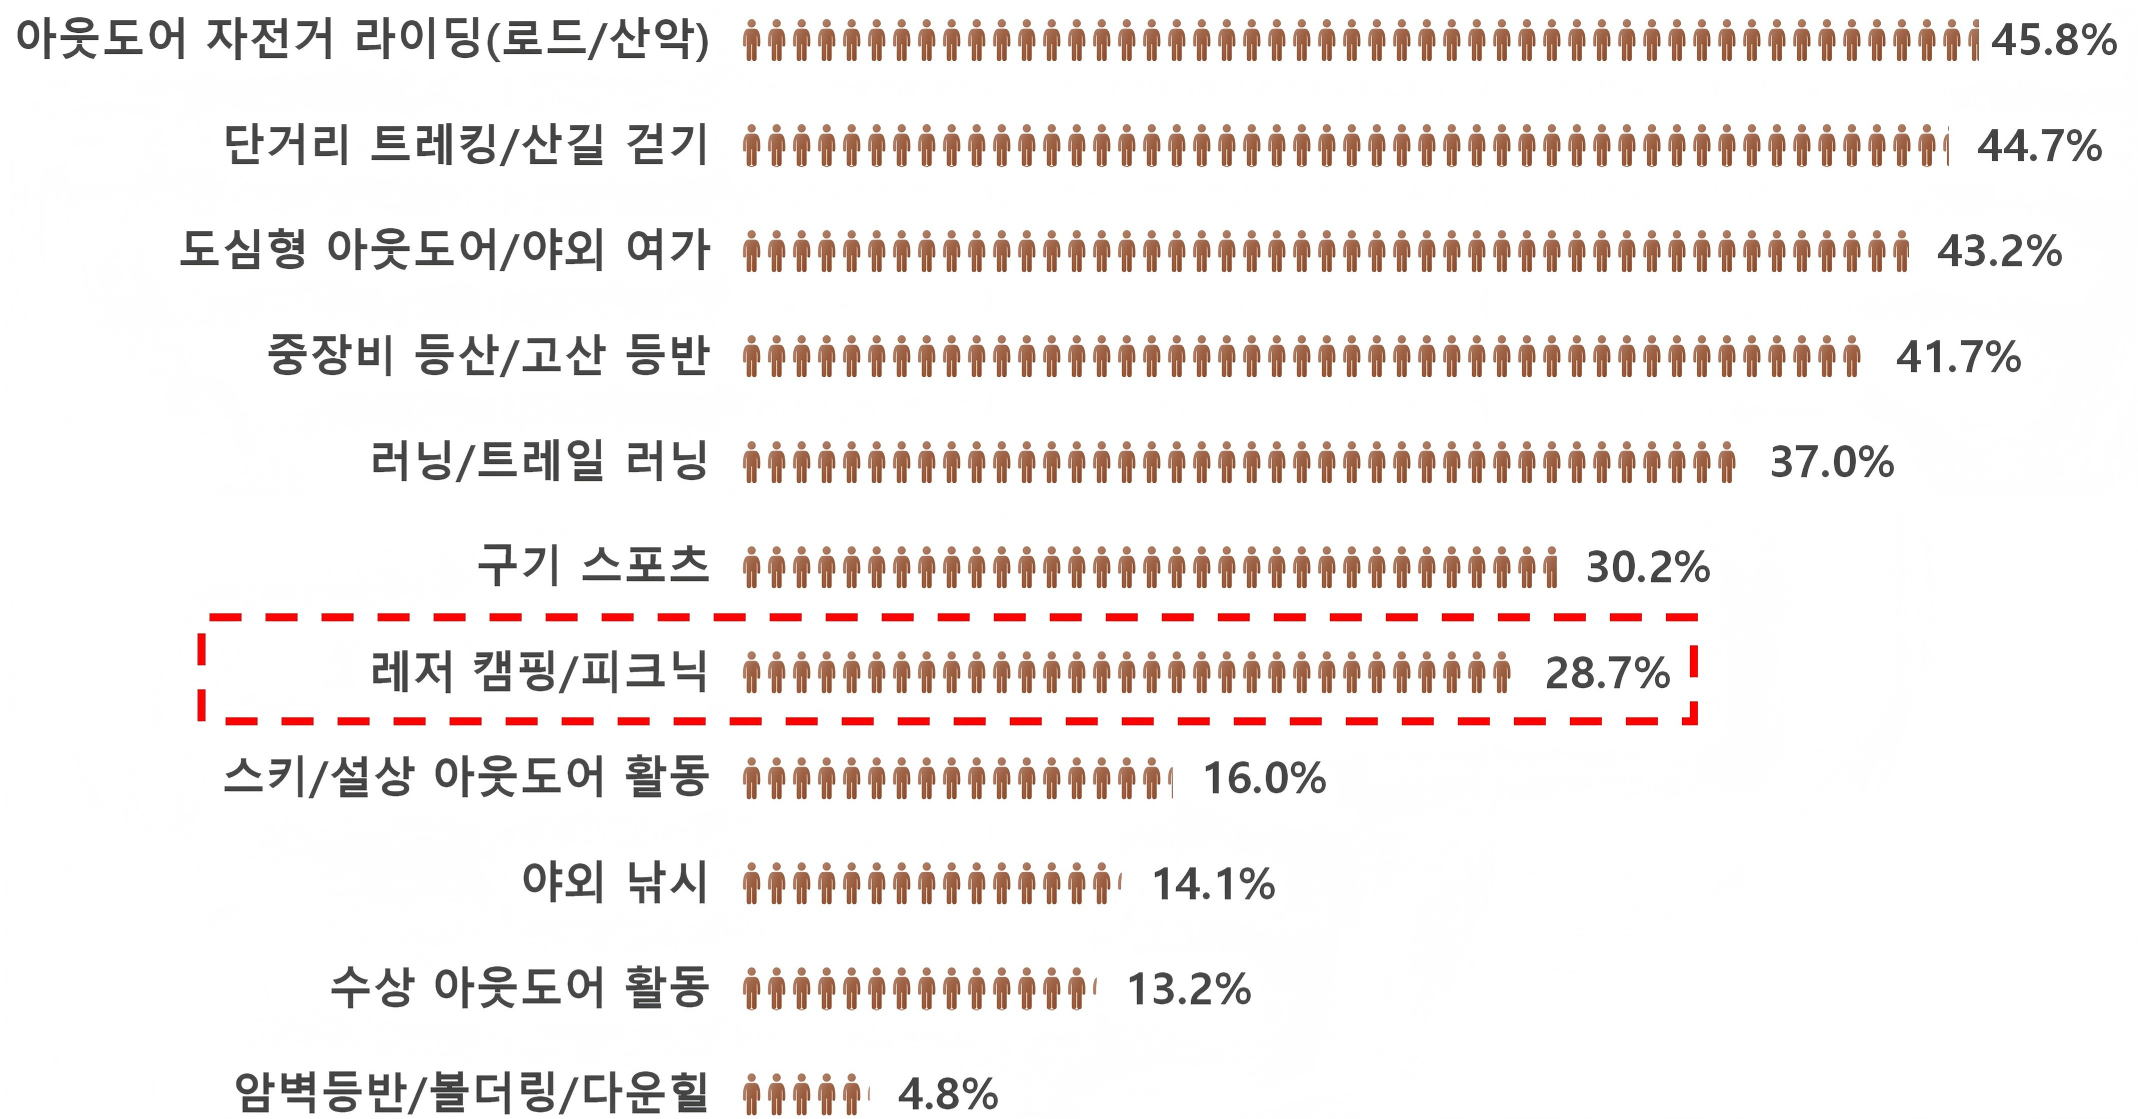
캠핑은 일상에서 벗어나 자연 속에서 휴식·체험·교류를 즐기는 야외 레저 활동으로, 라이트 아웃도어와 체험경제를 대표하는 분야로 자리 잡고 있다. 중국 소비자의 활동 목적과 경험 수준이 다양해지면서 캠핑산업시장도 근교에서 간편하게 즐기는 대중형과 장비를 갖추고 장거리 산행·야외 숙박 등을 즐기는 전문형으로 세분화되고 있다. 이에 따라 캠핑은 개인 취미를 넘어 장비·의류·식품·시설 등 연관 산업으로 소비 영역을 넓히고 있다.
<종류별 중국 소비자 주로 참여하는 아웃도어 스포츠>
[자료: iiMedia Research(艾媒咨询)]
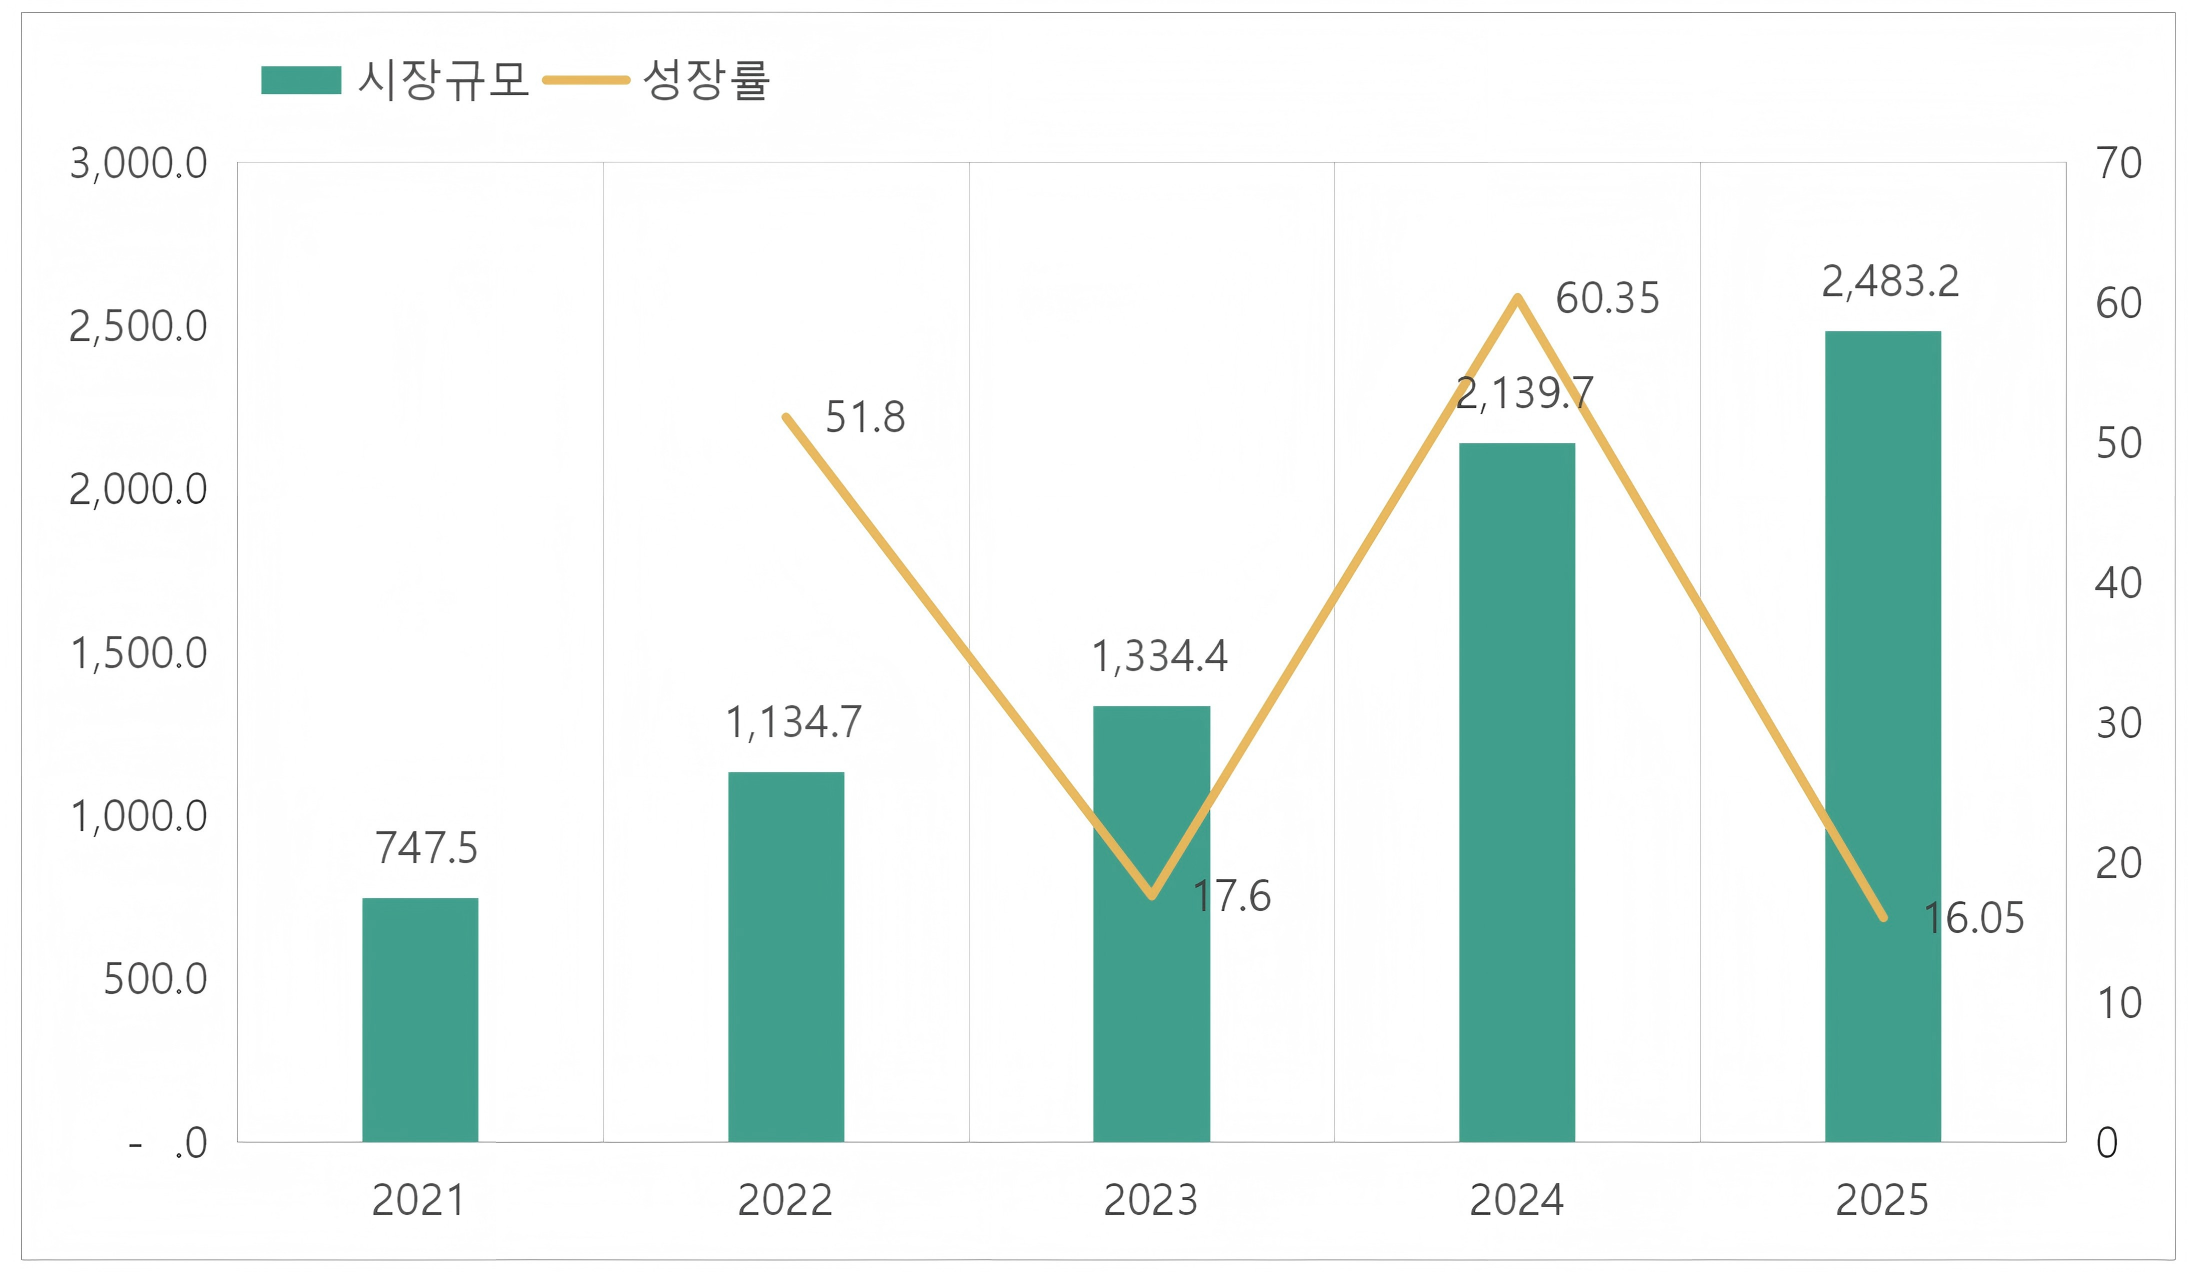
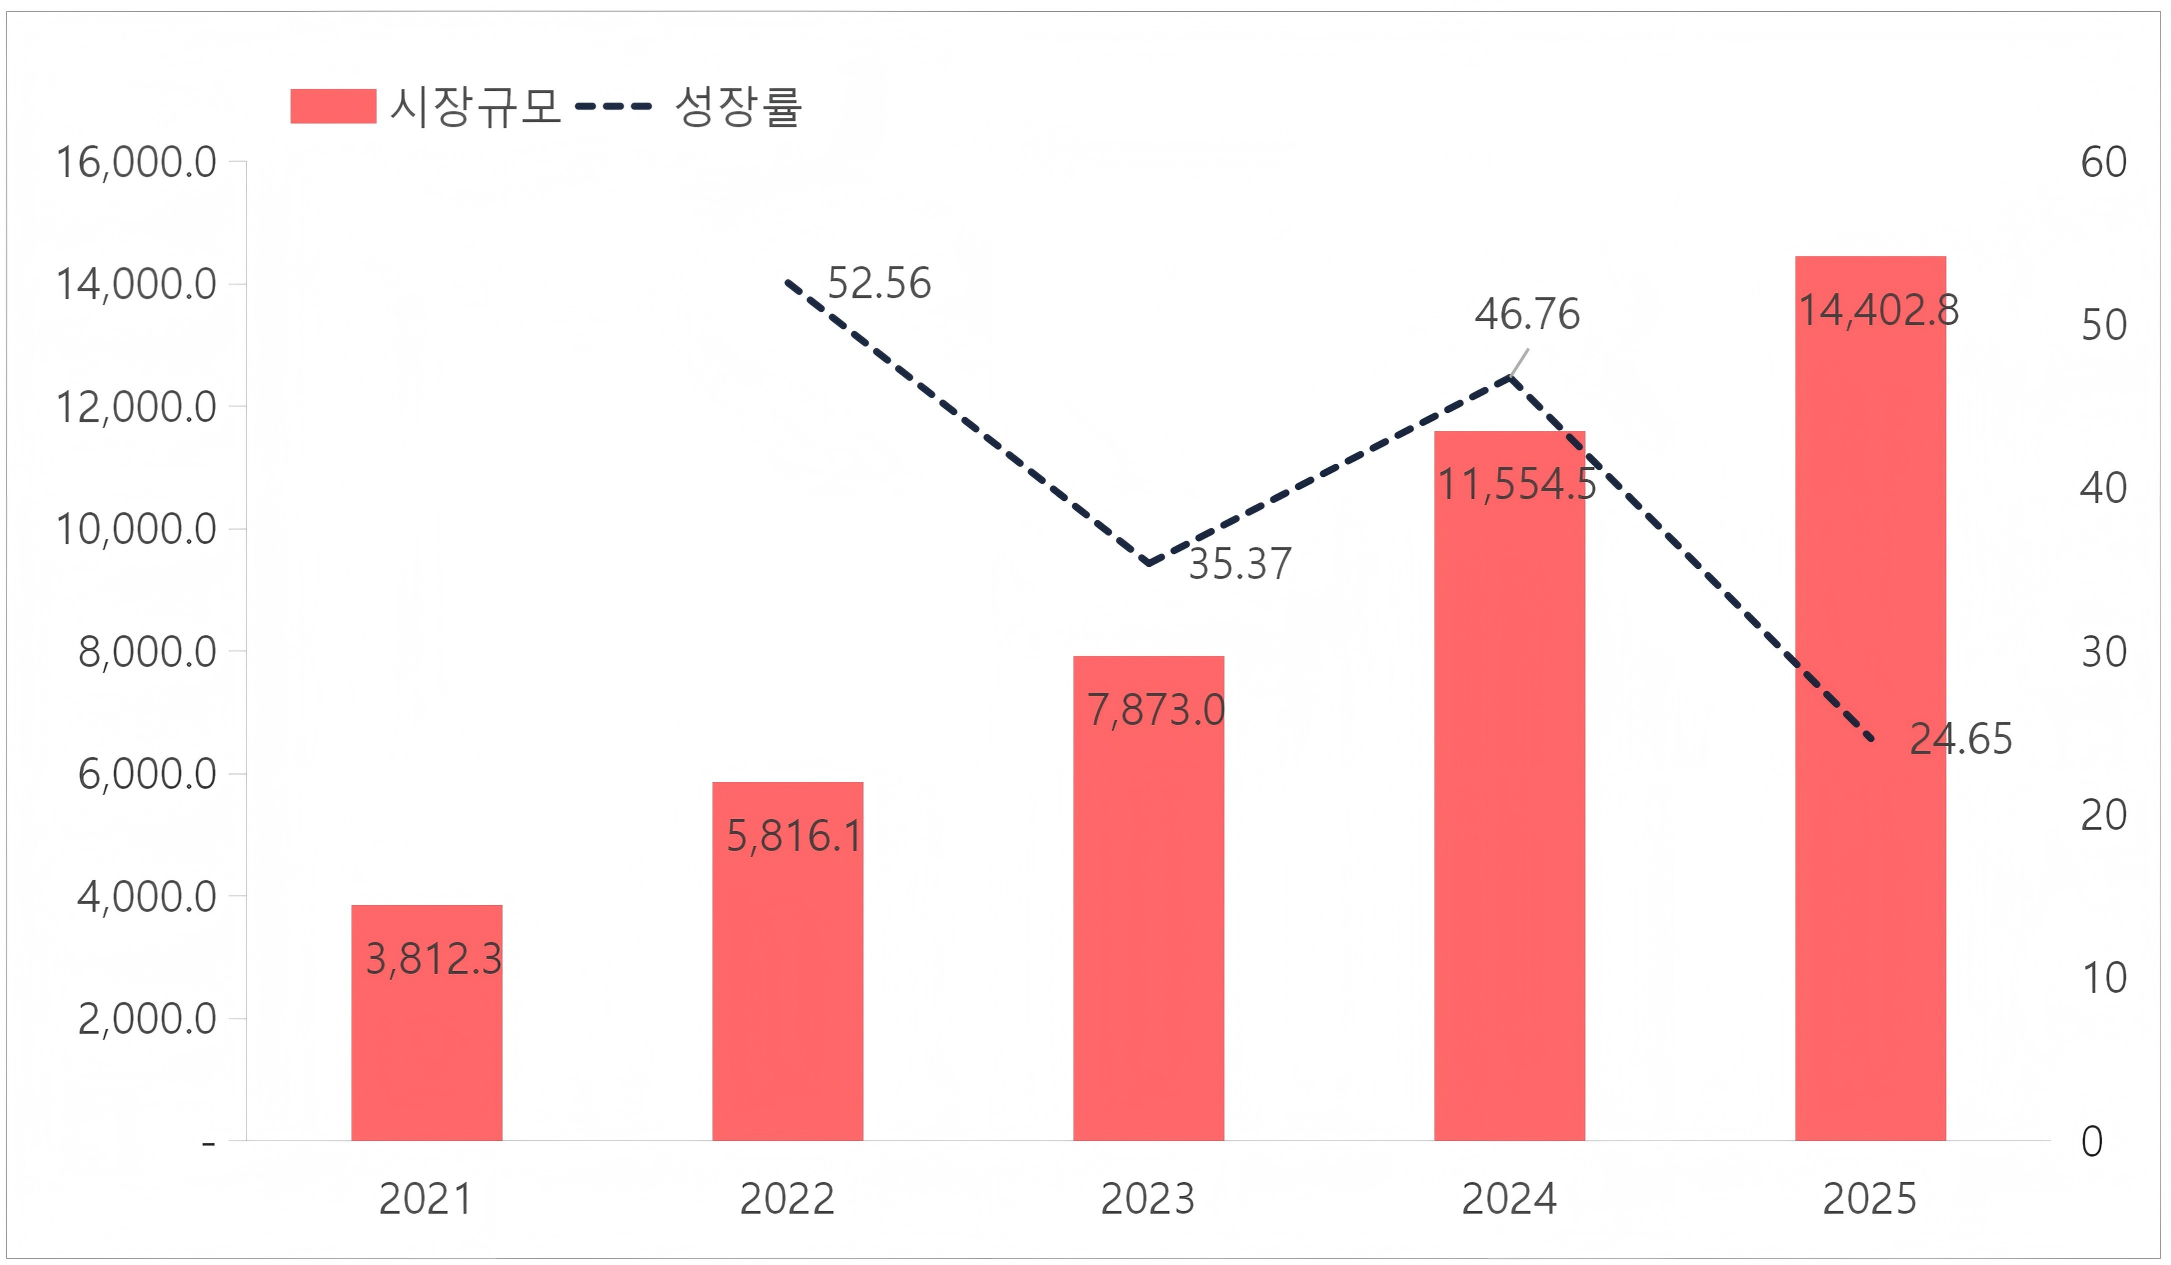
중국 캠핑산업은 2021~2022년 근거리 여행과 아웃도어 활동의 대중화, 소셜미디어 확산에 힘입어 시장규모가 1000억 위안을 넘어섰다. 2023년에는 여행 재개와 일부 캠핑장의 상품·서비스 차별화 부족으로 성장세가 둔화했으나, 2024년 이후 소비 고도화와 정책 지원, ‘캠핑장+’ 서비스 및 관련 장비 시장 확대에 힘입어 회복세를 보였다. 2025년 시장규모는 2483억 위안으로 증가했으며, 장비 제조·문화관광·외식·교통·캠핑장 운영 등 연관 산업을 포함한 전체 규모는 1조 4403억 위안으로 전년 대비 24.65% 성장했다.
중국 캠핑산업 시장규모 및 성장률 추이(2021-2025)
(단위: 억 위안, %)
중국 캠핑 연관 산업 규모 및 성장률추이(2021-2025)
(단위: 억 위안, %)
자료원: 싼거피지앙(三个皮匠)
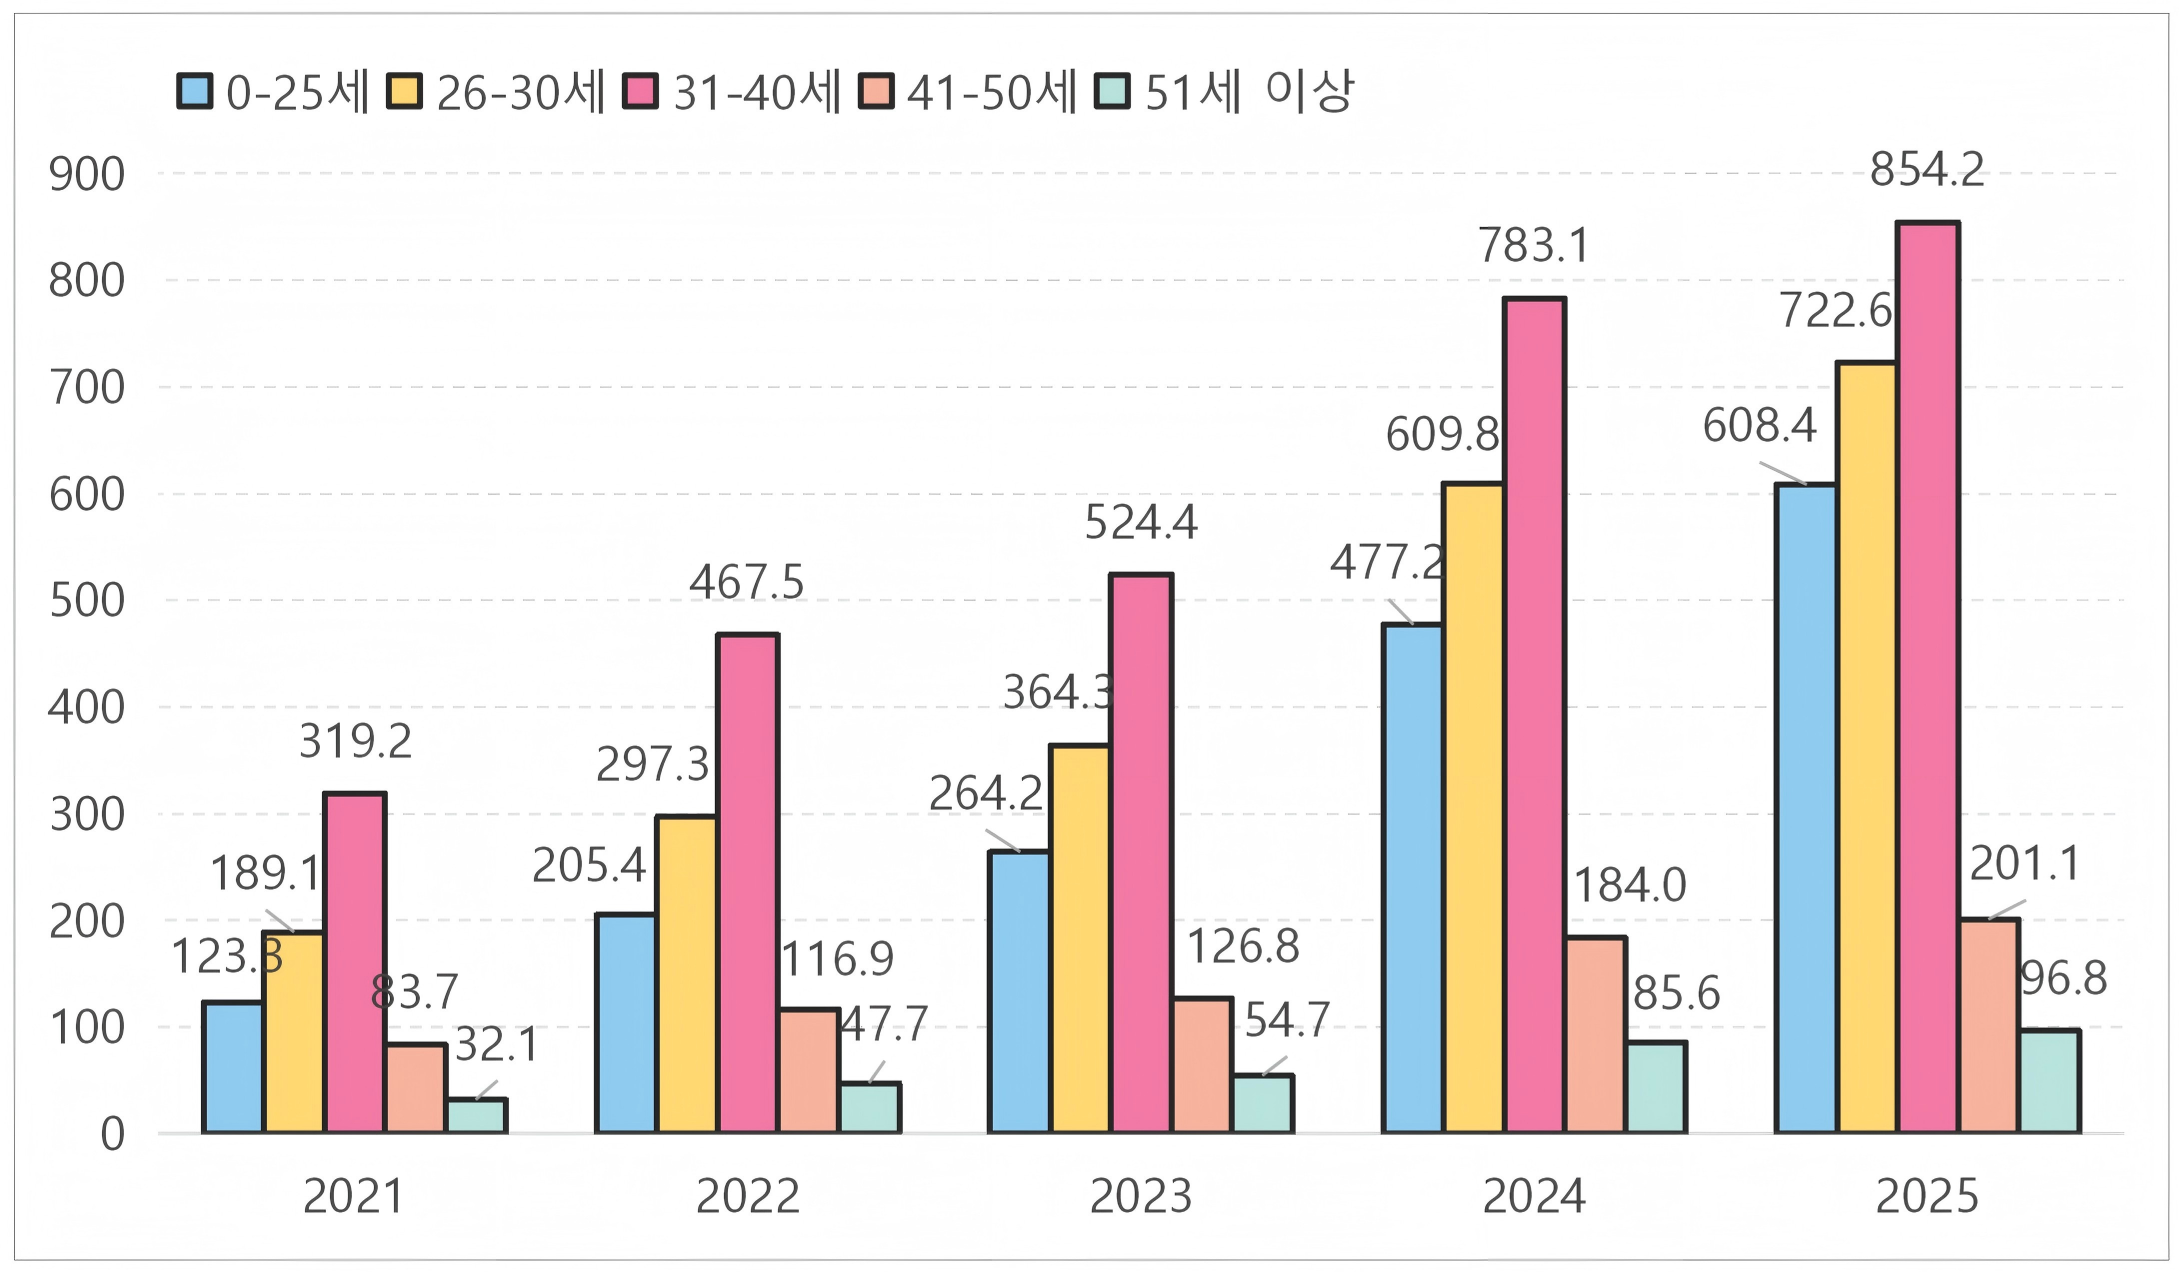
소비 측면에서는 젊은층이 시장확대를 주도하는 가운데 가족 단위 수요도 안정적으로 유지되고 있다. 2025년에는 26~30세가 723억 위안(29.1%)을 소비해 큰 비중을 차지했으며, 0~25세의 소비액도 2021년 123억 위안에서 2025년 608억 위안으로 크게 늘었다. 이들은 디자인·휴대성·가격 경쟁력을 중시하고 근거리 여행과 교류·체험형 활동을 선호한다. 한편 31~40세는 소비 비중이 2021년 42.7%에서 2025년 34.4%로 낮아졌지만, 소비액은 854억 위안으로 가장 큰 규모를 유지했다. 가족·자녀 동반 활동을 중심으로 품질과 안전성을 중시하는 수요가 꾸준한 가운데, 시장의 무게중심은 전통적인 가족 여가에서 젊은층의 사교와 라이프스타일 중심 소비로 점차 이동하고 있다.
<중국 캠핑소비 연령별 시장규모 추이(2021-2025)>
(단위: 억 위안)
[자료: 싼거피지앙(三个皮匠)]
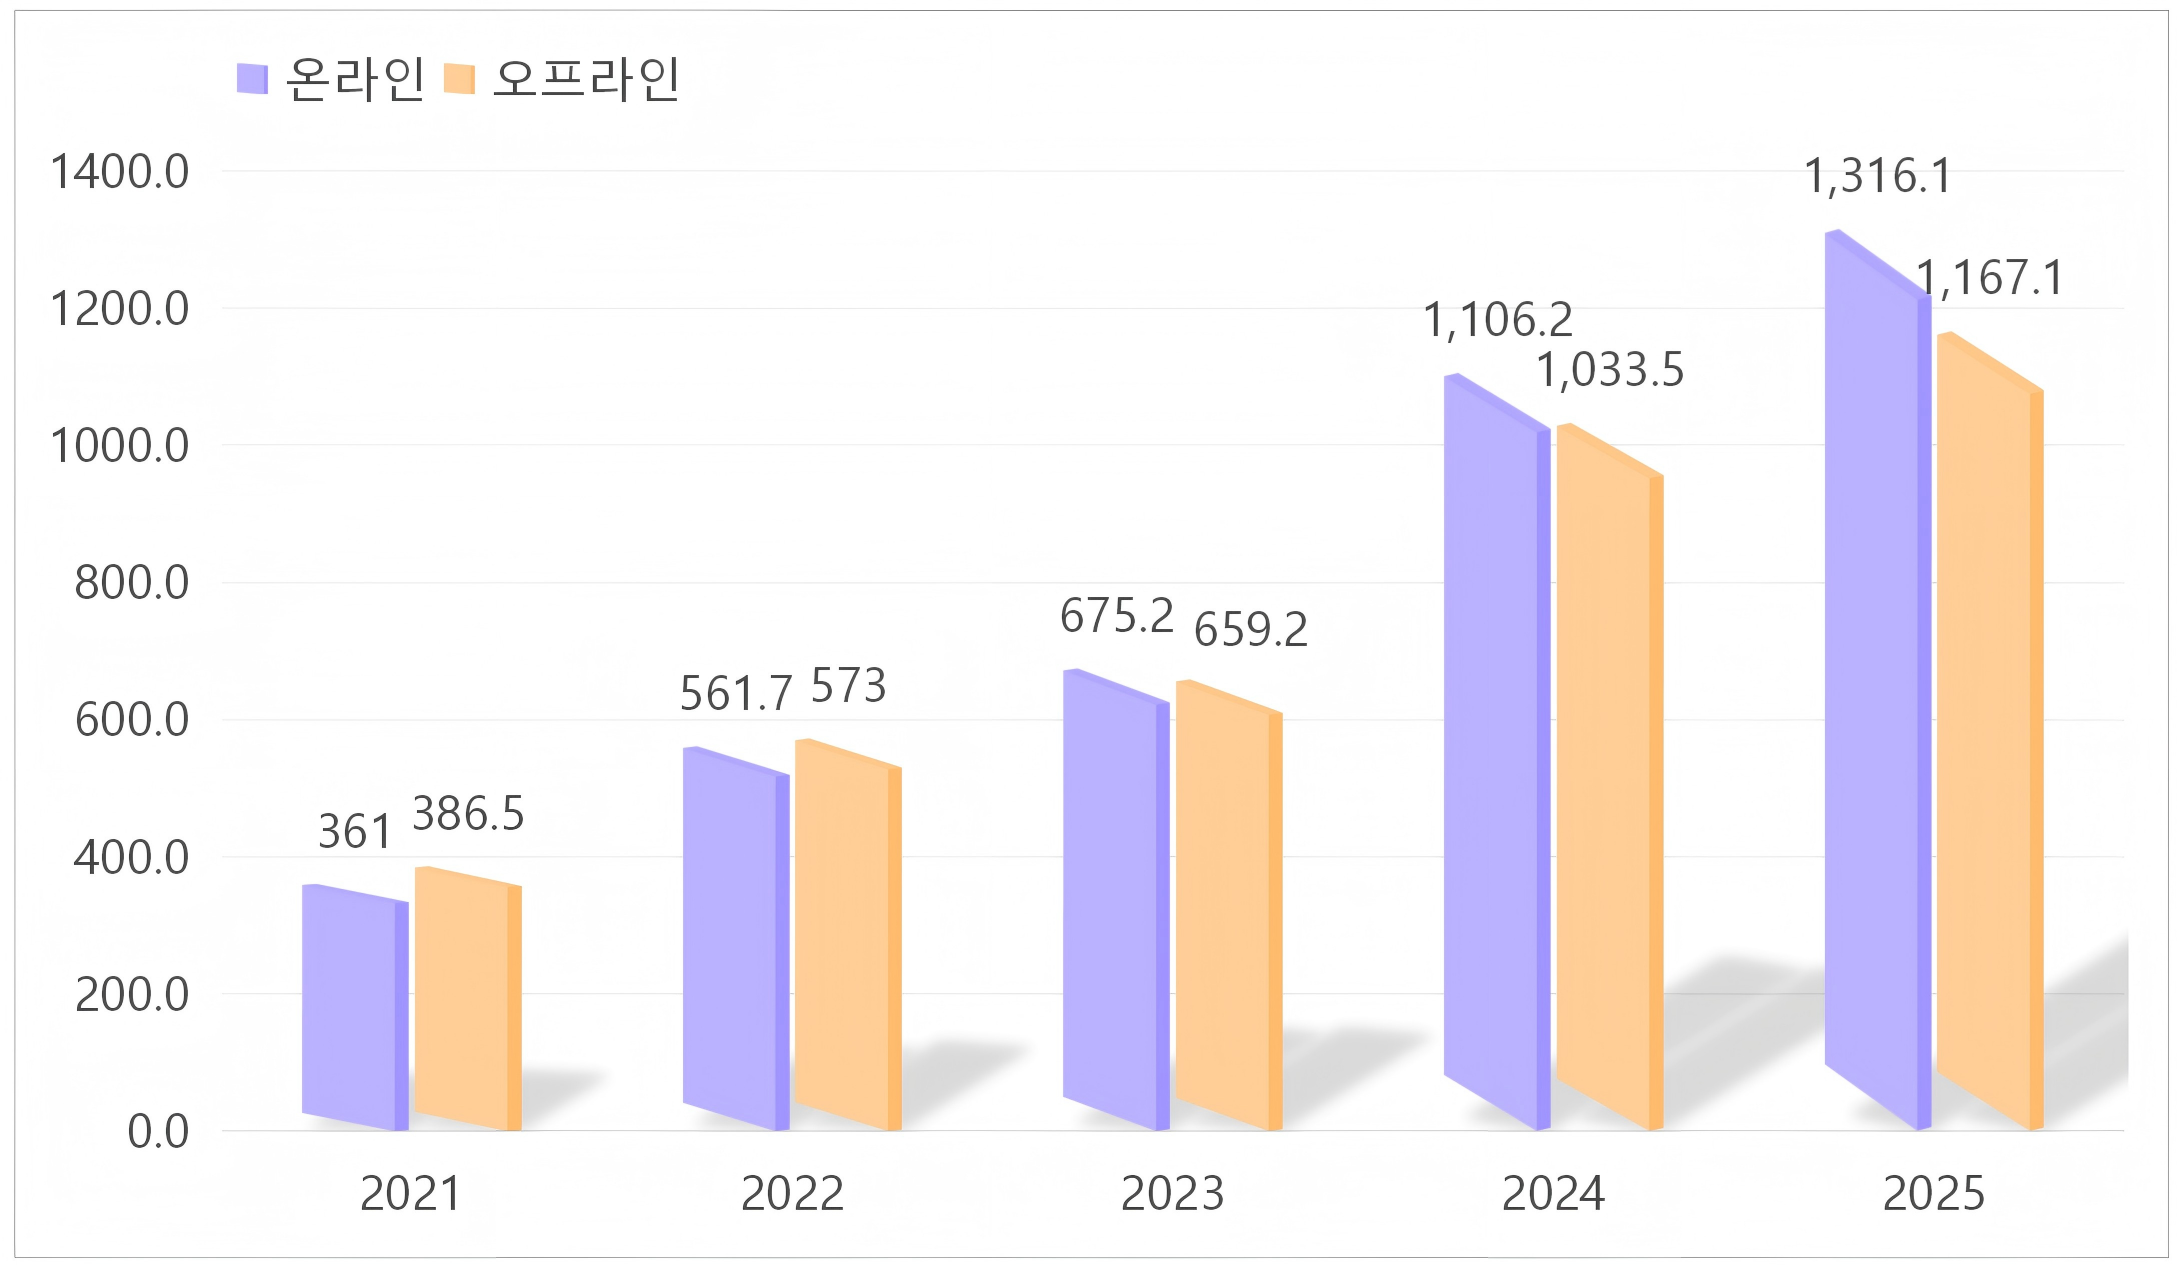
이러한 소비 특징은 구매채널에도 반영되고 있다. 2025년 캠핑용품 소비시장에서 온라인은 1316억 위안으로 전체의 53.0%를 차지했으며, 특히 18~32세의 온라인 소비 비중은 78%를 웃돌았다. 전자상거래와 소셜미디어·라이브커머스가 경량·디자인·가성비 제품의 판매를 뒷받침하며 2021~2025년 연간 20% 이상의 성장률을 기록했다. 반면 오프라인은 전문 매장과 캠핑장 체험·대여를 중심으로 전문 장비 구매 및 가족 단위 일괄 구매 등 체험과 서비스가 중요한 수요를 담당하고 있다. 특히 캠핑장 직판또는 대여 채널은 원스톱 체험형 소비 확산에 힘입어 2025년 19.3% 성장했다.
<중국 캠핑시장 소비채널별 소비규모(2021-2025)>
(단위: 억 위안)
[자료: 싼거피지앙(三个皮匠)]
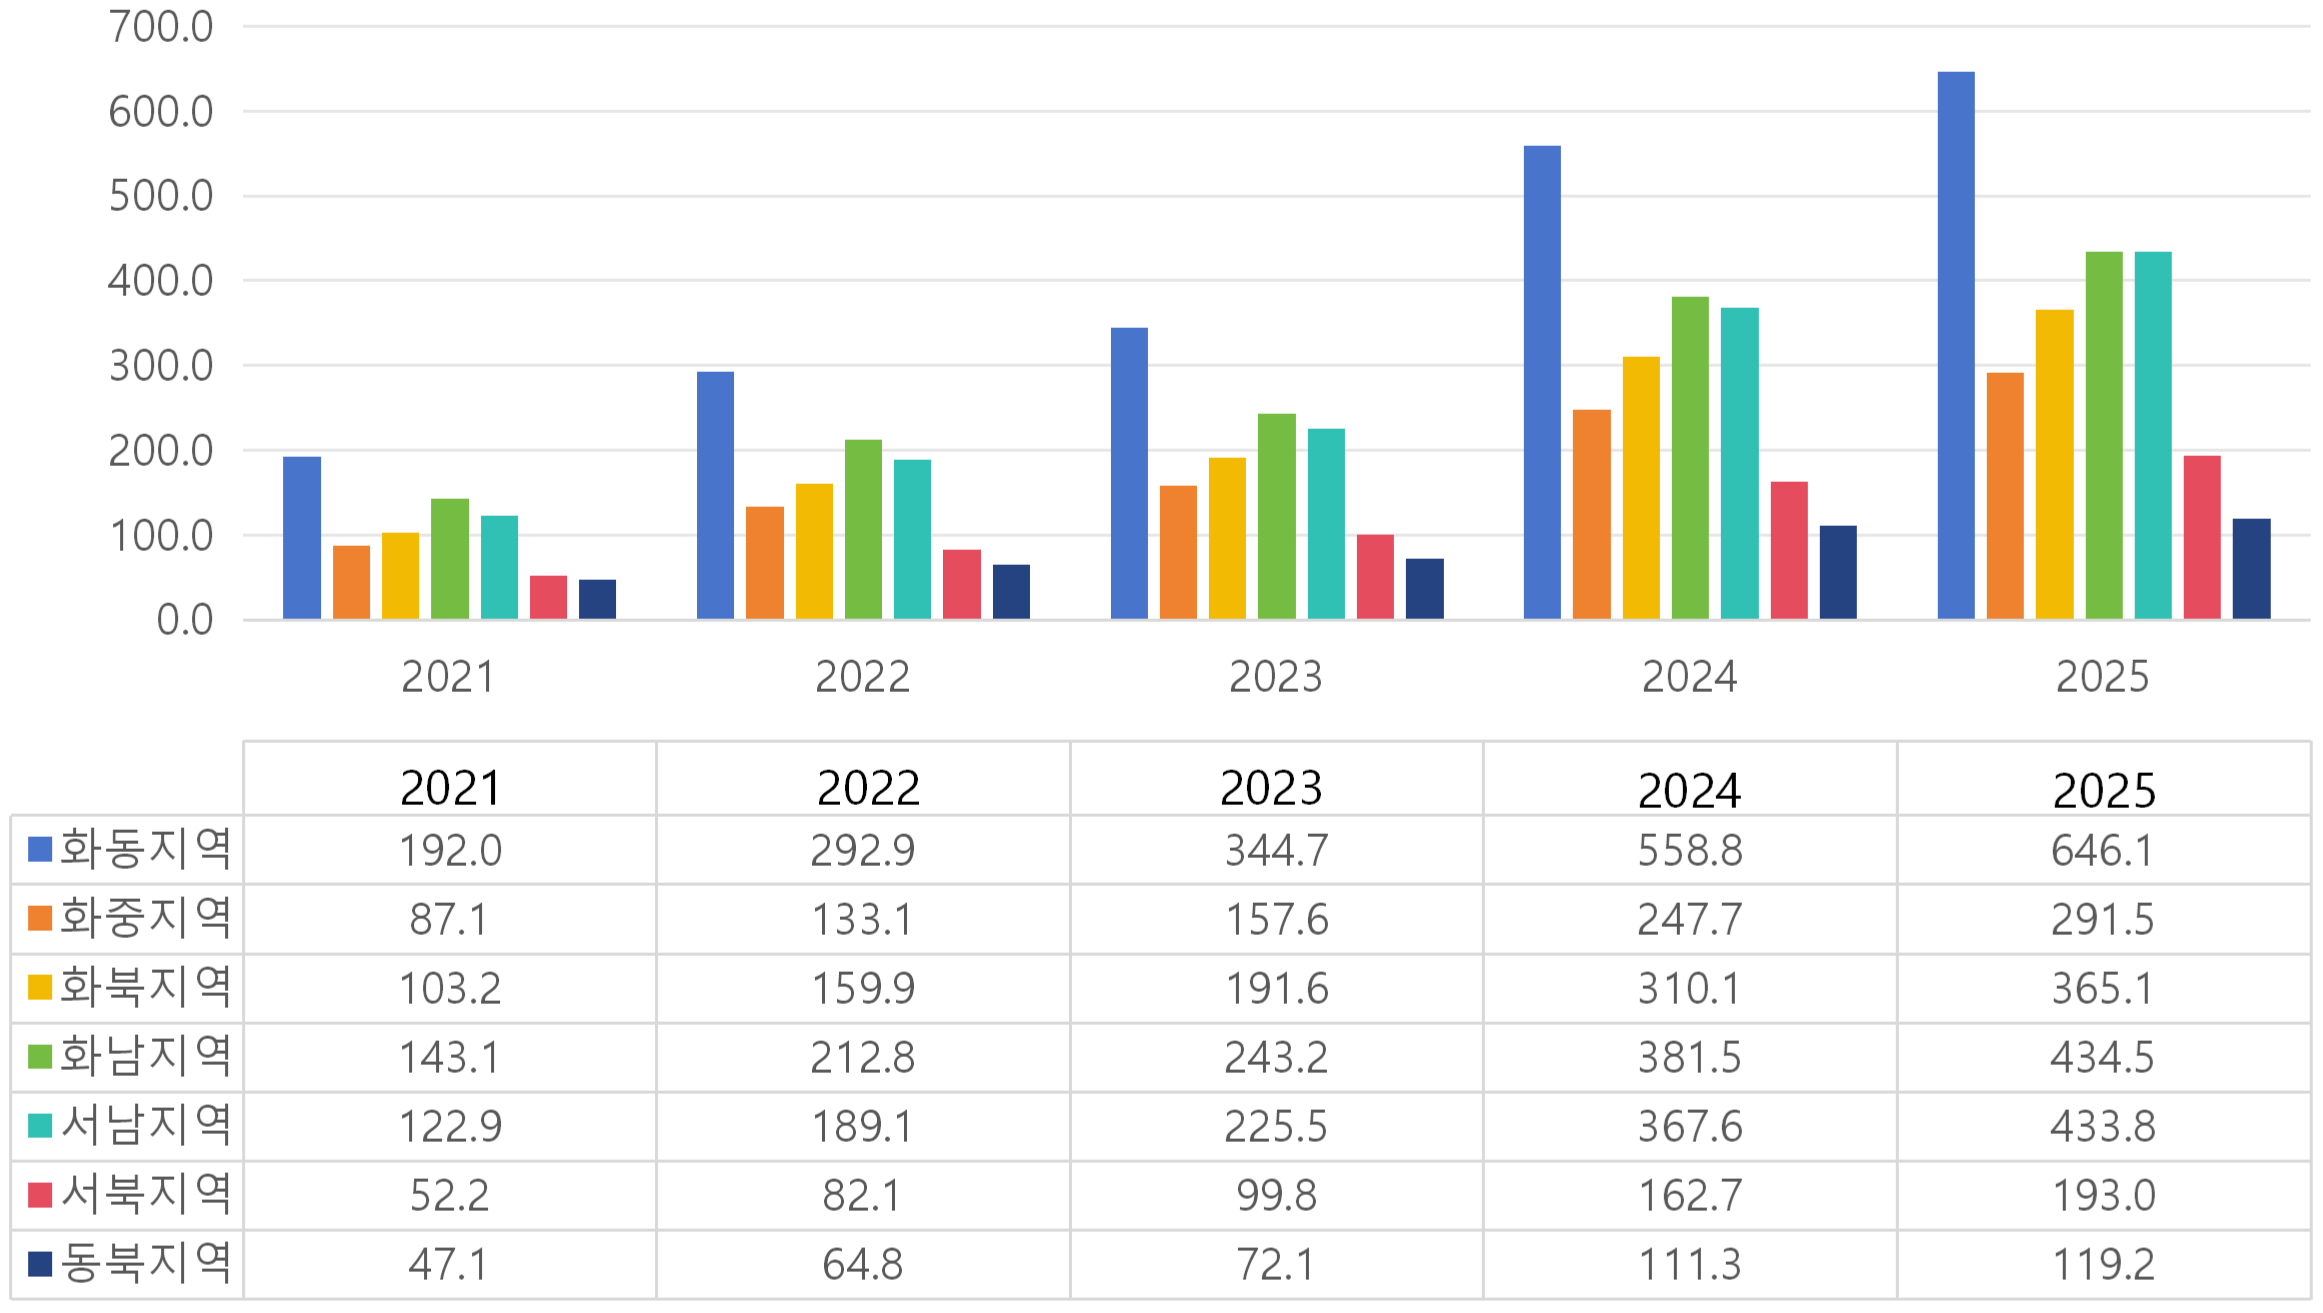
지역별로는 소비력과 자연환경, 유통 인프라에 따라 시장 특성이 다르게 나타난다. 화동 지역은 2025년 시장규모가 646억 위안으로 전국 최대를 기록했으며, 높은 소비력과 관광 인프라를 바탕으로 고급·프리미엄 제품 및 전문 매장 시장이 발달해 있다. 서남 및 서북 지역은 산림·호수·초원 등 자연환경을 활용한 야외·산악·자동차 캠핑이 확산되면서 각각 434억 위안, 193억 위안 규모로 성장했다. 두 지역은 온라인 유통 비중이 68%를 웃돌아 가성비 제품을 중심으로 소비가 확대되고 있으나, 전문 오프라인 매장 기반은 상대적으로 취약하다. 화남, 화중 그리고 화북 지역에서도 대중형부터 중급·프리미엄 제품까지 수요가 고르게 증가하고 있는 반면, 동북지역은 기후와 인구규모의 영향으로 시장이 상대적으로 작고 여름철 단기 수요에 집중돼 있다.
<중국 캠핑시장 지역별 소비규모(2021-2025)>
(단위: 억 위안)
[자료: 싼거피지앙(三个皮匠)]
원자재부터 체험 서비스까지, 캠핑산업 가치사슬 형성
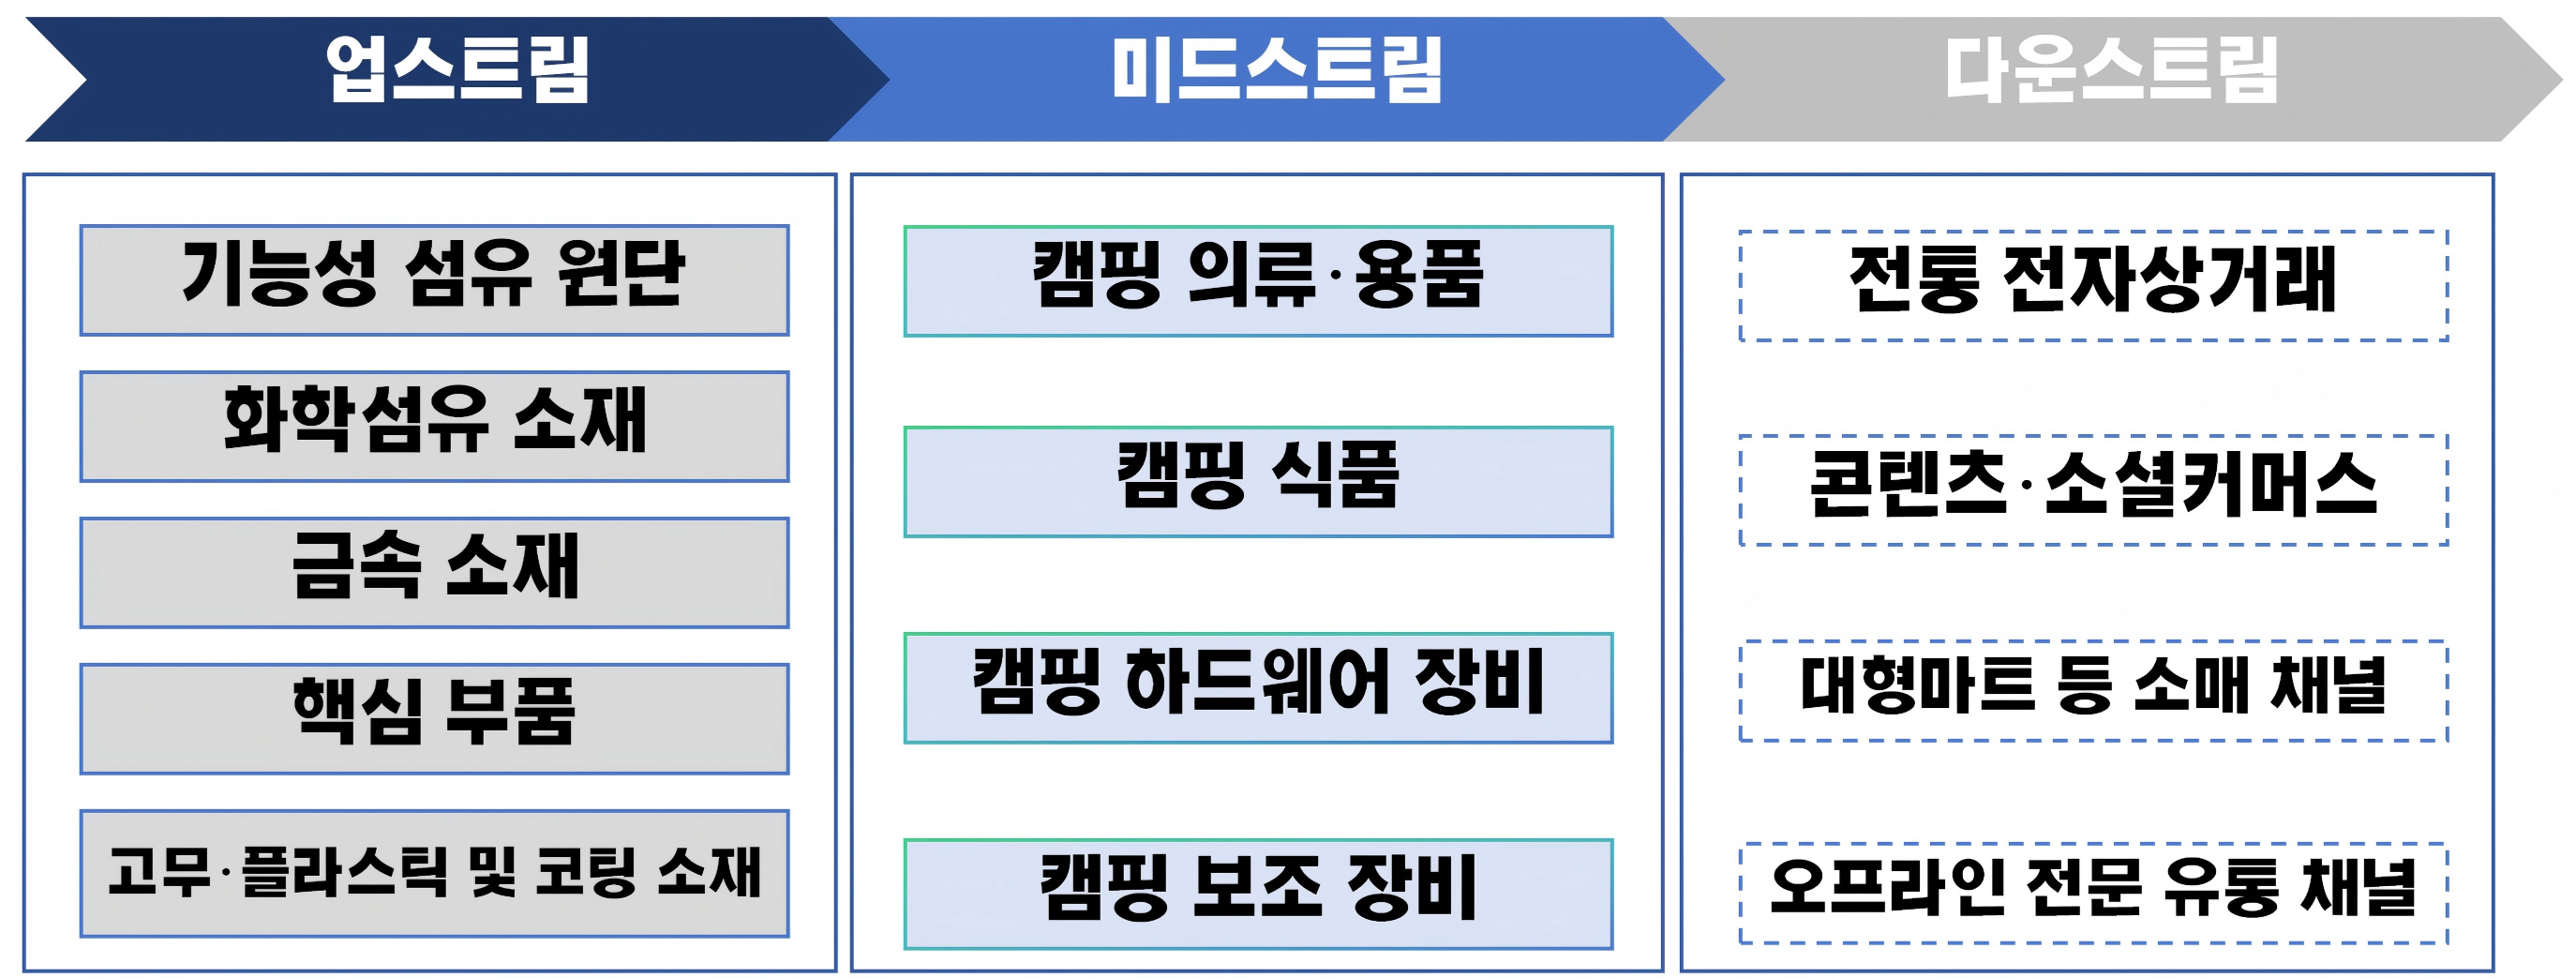
중국 캠핑산업은 수요 확대와 시장 저변 확산에 따라 원자재·부품 공급(업스트림), 제품 제조·브랜드 운영(미드스트림), 유통·체험 서비스(다운스트림)로 이어지는 가치사슬을 형성하고 있다. 업스트림에서는 원자재 조달과 가격 경쟁이, 미드스트림에서는 제품 차별화와 브랜드 경쟁력 확보가 주요 과제로 부상하고 있다. 다운스트림은 온·오프라인 유통망과 캠핑장 등 체험형 서비스를 통해 소비자 접점을 넓히고 부가가치를 창출한다. 각 단계는 소재 개발부터 제품 판매와 체험까지 유기적으로 연결되며 산업 생태계를 뒷받침하고 있다.
제품 제조·브랜드 단계에서는 제품군별로 경쟁 양상이 차별화되고 있다. 대중형 저가 장비는 제품 간 차별성이 낮아 가격 경쟁이 치열한 반면, 중·고급 전문 장비와 기능성 보조용품, 특색 있는 캠핑식품은 기술력과 브랜드를 중심으로 경쟁우위를 확보하고 있다. 기업들은 연구개발과 품질관리, 유통 역량을 바탕으로 제품 차별화에 나서고 있으며, 소비 목적과 사용 환경이 다양해지면서 제품도 경량화·스마트화·용도별 특화·고급화 방향으로 진화하고 있다. 이에 따라 시장 경쟁의 중심도 생산 규모에서 품질과 브랜드 가치로 이동하는 추세다.
<중국 캠핑산업 산업사슬>
[자료: 싼거피지앙(三个皮匠)]
이러한 제품 혁신은 유통구조의 변화와 소비수요 확대에 힘입어 가속화되고 있다. 온라인은 콘텐츠·소셜커머스를 활용해 신규 수요를 발굴하고, 오프라인은 제품 체험과 전문 서비스를 제공하는 방식으로 역할을 분담하고 있으며, 대형 유통망부터 전문 판매 채널까지 유통 경로도 세분화되고 있다. 청년층과 가족 단위 소비자가 늘고 구매 기준 역시 기본 장비 확보에서 기능·품질·사용 편의성·체험 가치 중심으로 바뀌면서, 유통·서비스 단계의 변화가 제품 기획과 브랜드 전략에도 영향을 미치고 있다. 이는 소재·부품 개발부터 제품 혁신과 판매에 이르기까지 산업 가치사슬 전반의 경쟁력 강화로 이어지고 있다.
4대 품목별 시장 성장 양상과 수요 변화
중국 캠핑용품 시장은 ▲캠핑 장비 ▲아웃도어 의류 ▲보조 장비 ▲캠핑 식품 등 4대 품목이 상호 보완하는 구조로 형성돼 있다. 캠핑 장비는 야외활동의 기반을 마련하고, 아웃도어 의류는 기후와 활동별 기능 수요를 충족한다. 보조 장비는 편의성과 안전성을 높이며, 캠핑 식품은 현장 체험의 만족도와 재구매를 확대한다. 따라서 품목별 시장 규모뿐 아니라 소비 과정에서의 역할과 상호 연관성을 함께 살펴볼 필요가 있다. 소비 흐름은 기본 장비에서 의류·보조 장비를 통한 활동 편의성 향상, 식품을 통한 체험 완성으로 이어진다. 품목 간 수요가 연결되면서 한 분야의 변화는 다른 분야의 구매 수요와 유통 방식에도 영향을 미친다.
최근 시장은 기본 장비중심에서 기능·편의성·체험 가치를 중시하는 방향으로 재편되고 있다. 제품의 경량화·고급화·전문화가 진행되는 가운데 소비자도 이용 목적과 빈도에 따라 지출 우선순위를 달리하고 있다. 이하에서는 캠핑 장비, 아웃도어 의류, 보조 장비, 캠핑 식품 순으로 품목별 시장 규모와 소비 변화를 살펴본다.
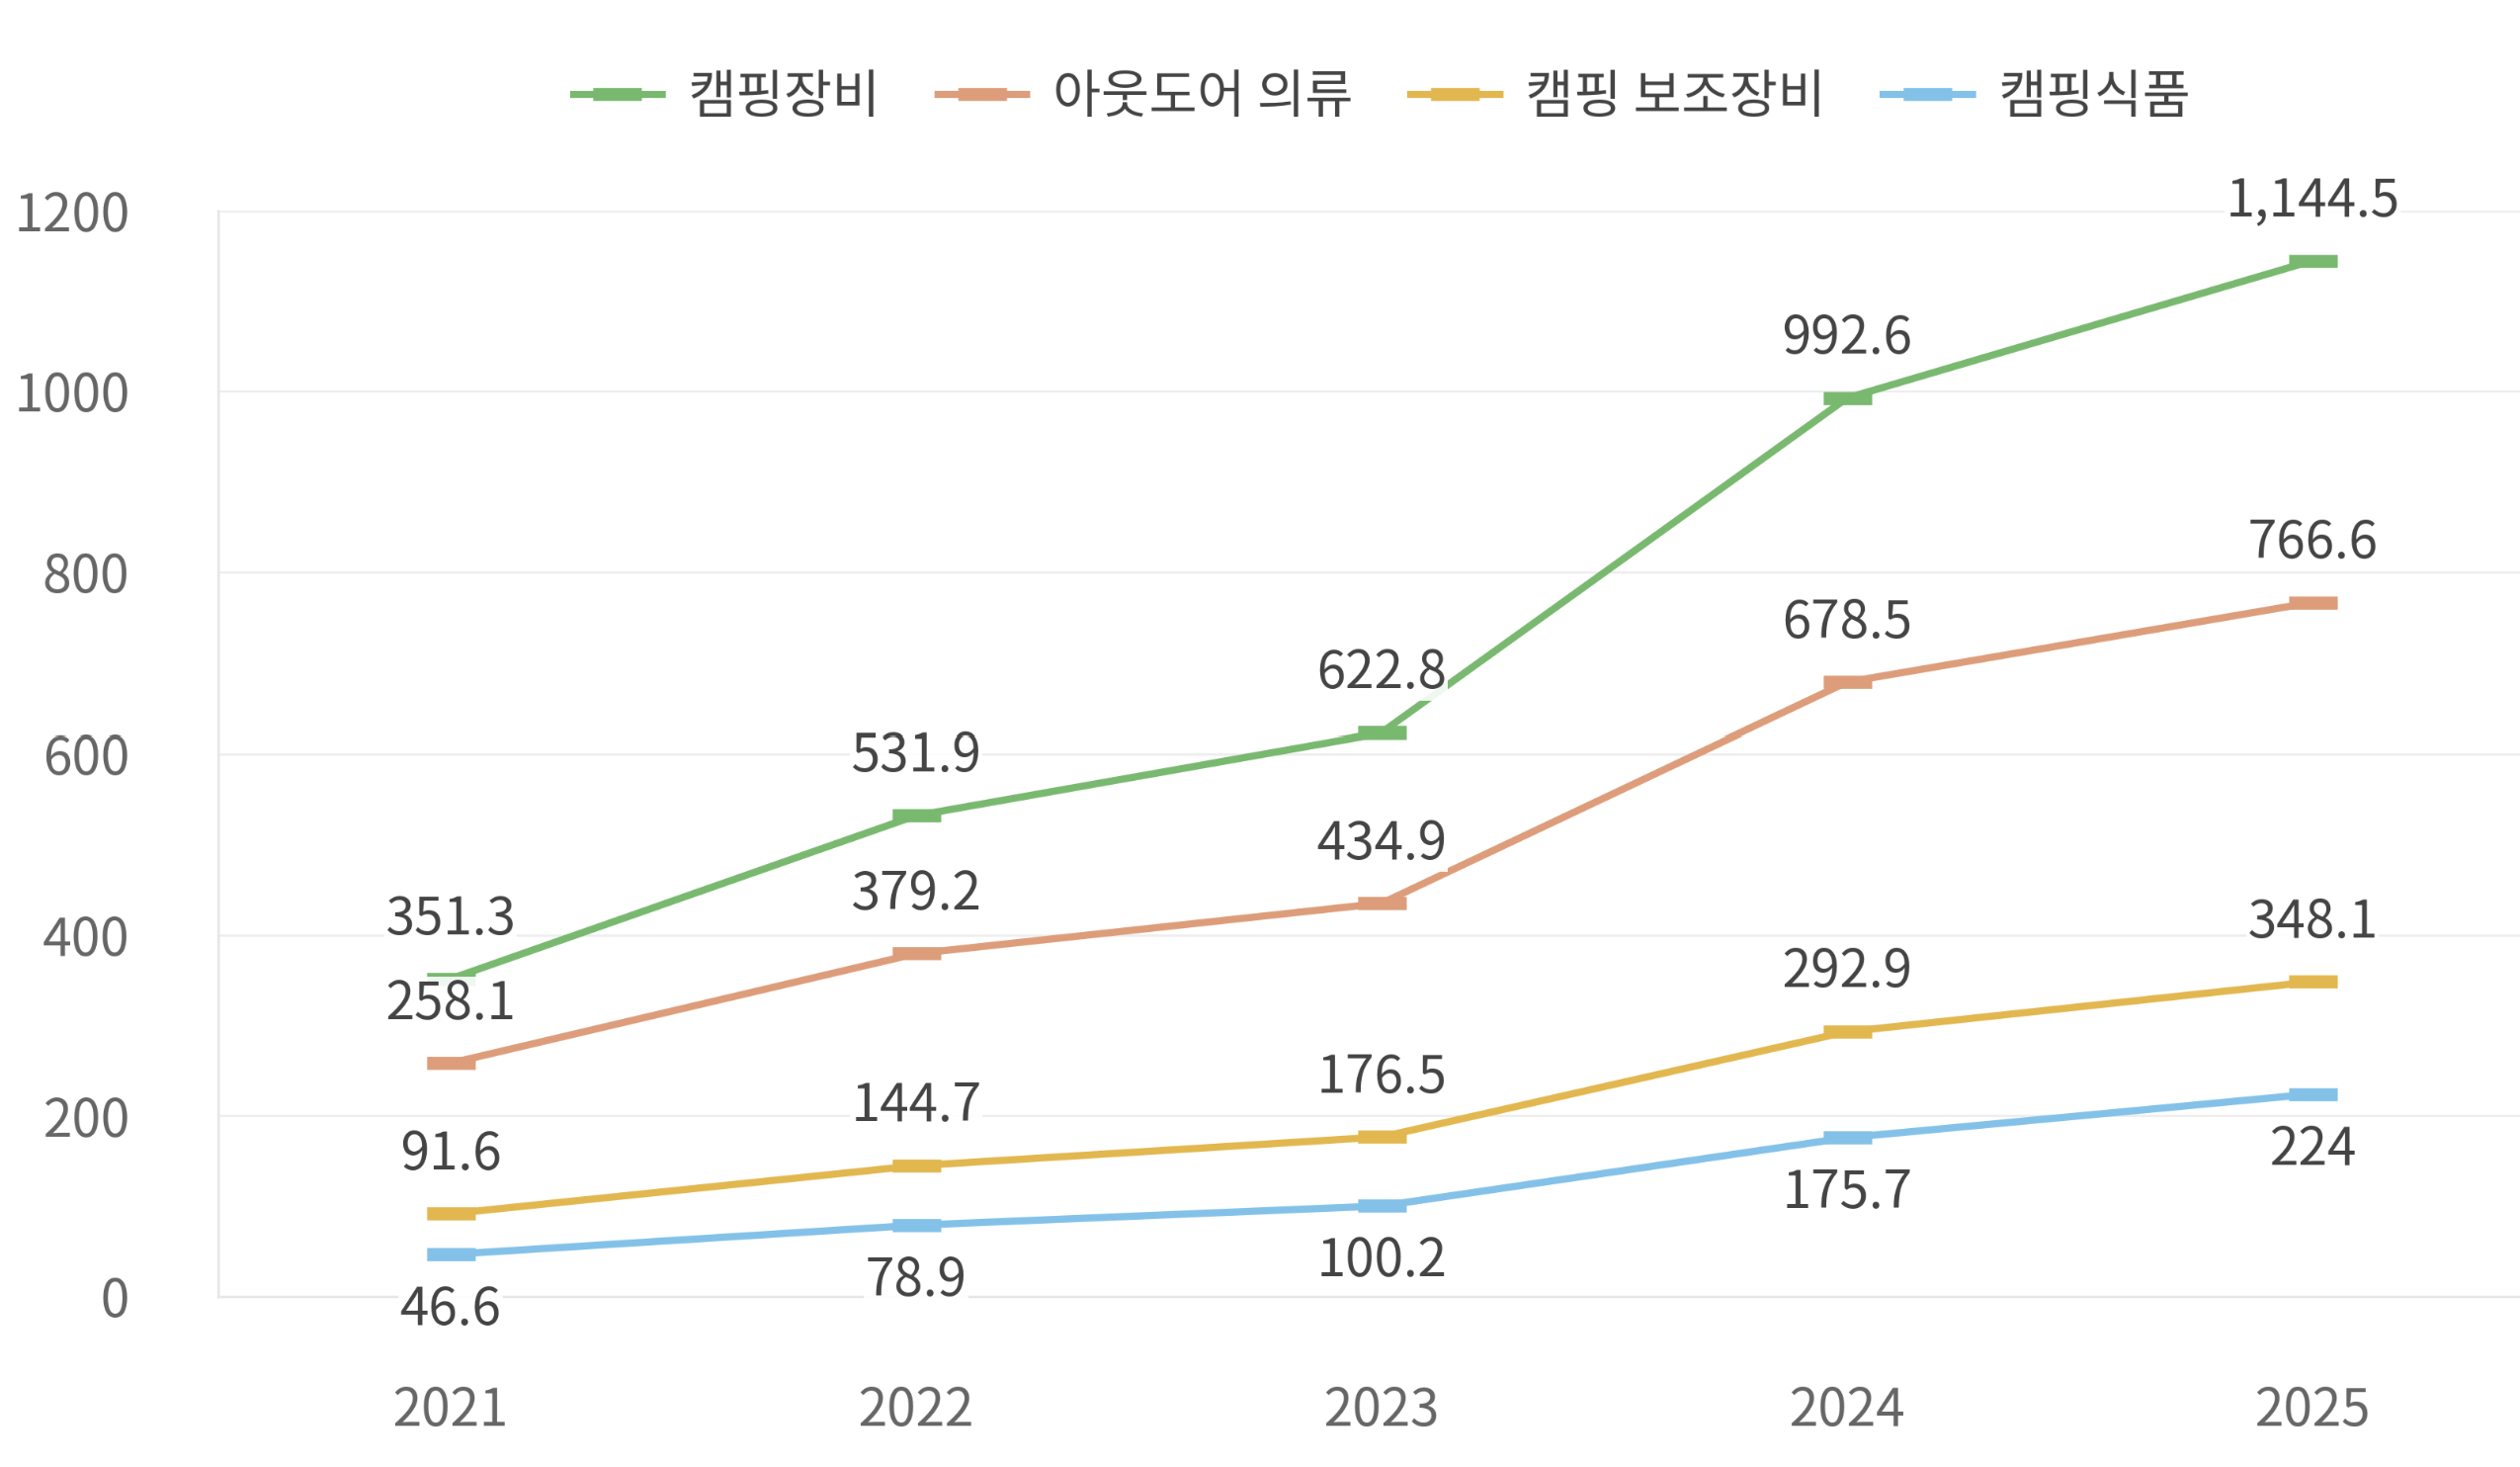
중국 캠핑용품 품목별 시장규모 추이(2021-2025)
(단위: 억 위안)
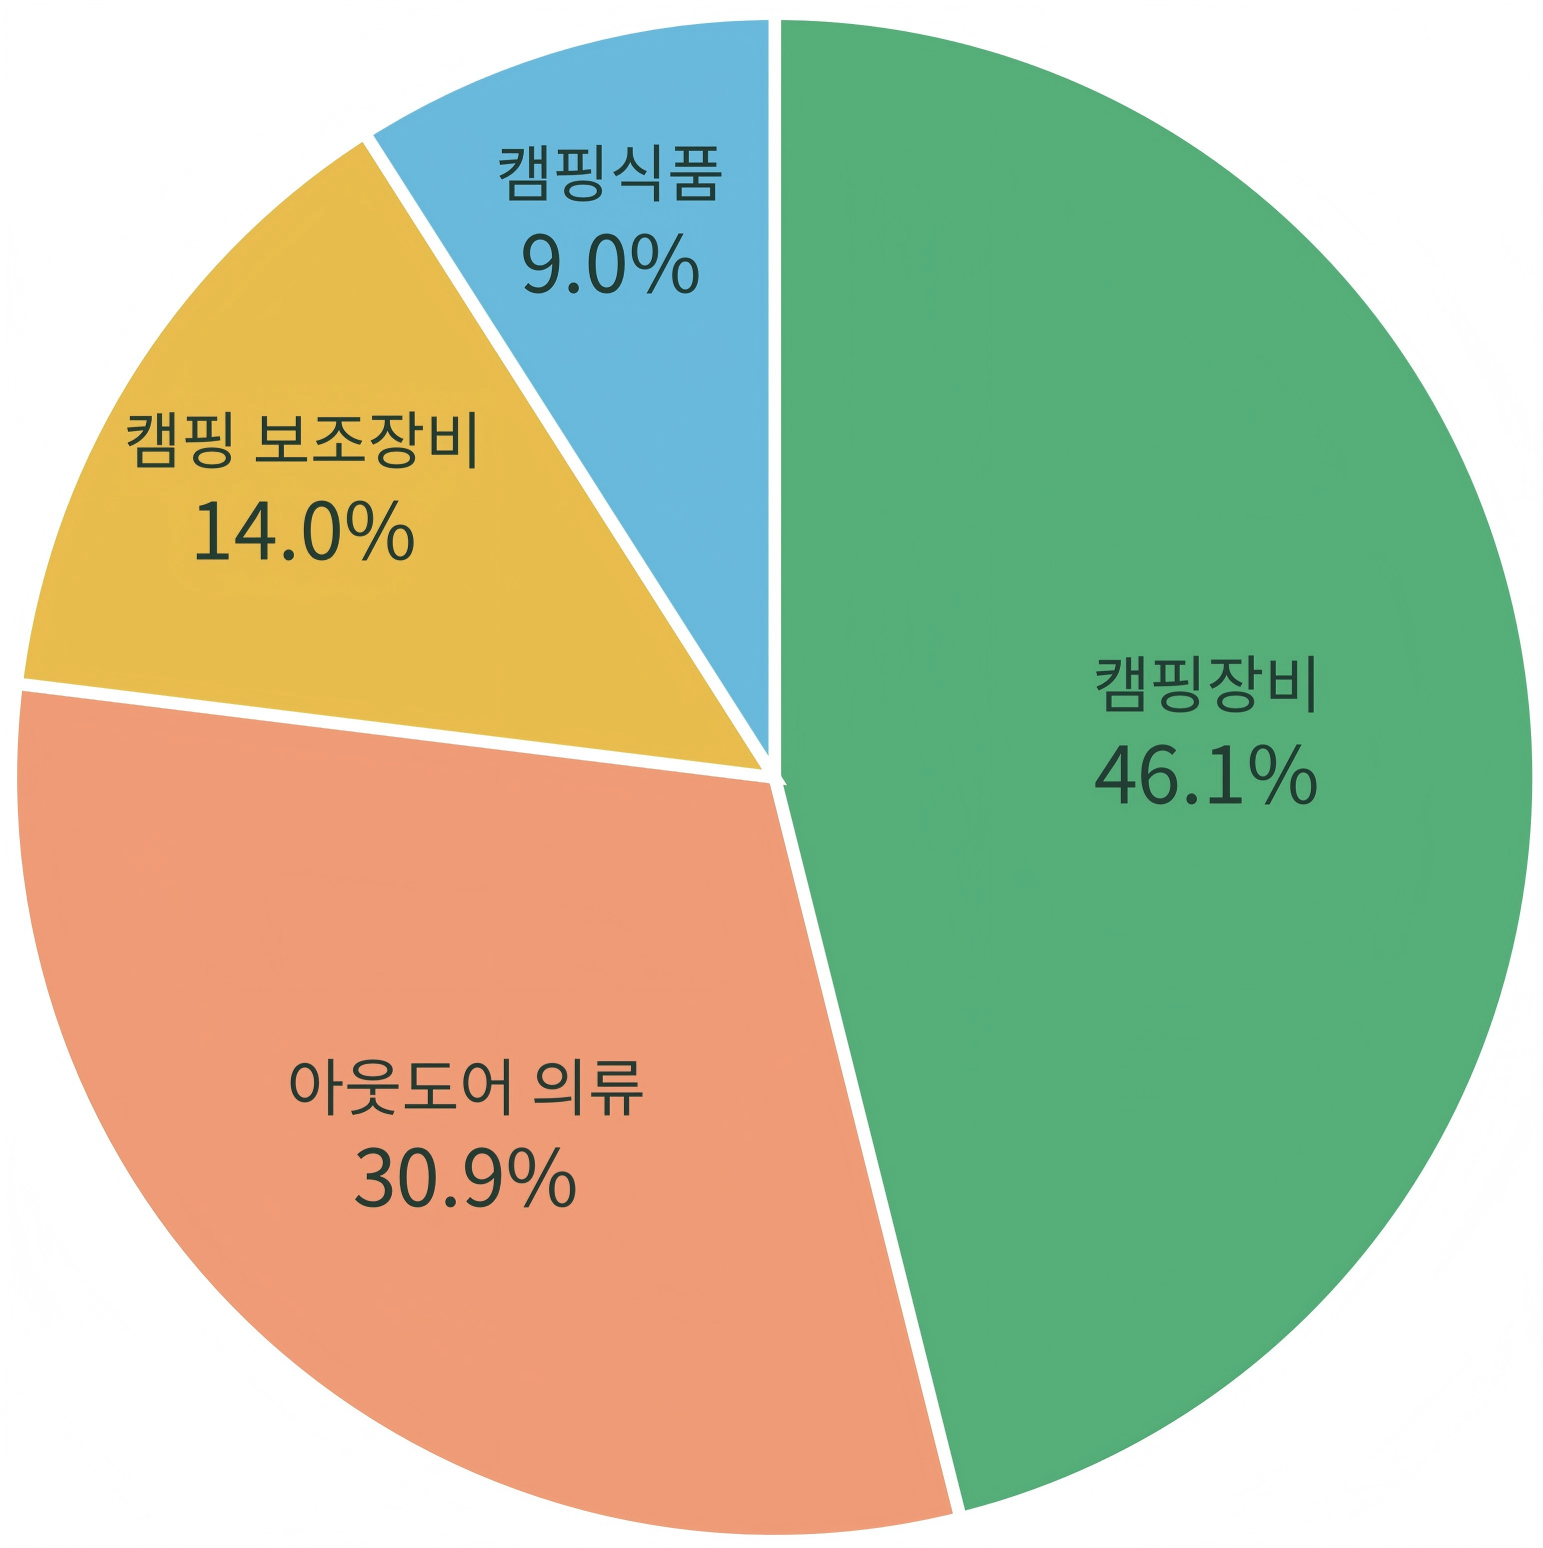
2025년 중국 캠핑용품
품목별 시장점유율
*시장규모 기준
[자료: 싼거피지앙(三个皮匠)]
1. 캠핑 장비, 대형·풀세팅에서 경량·간편형으로 이동하는 무게중심
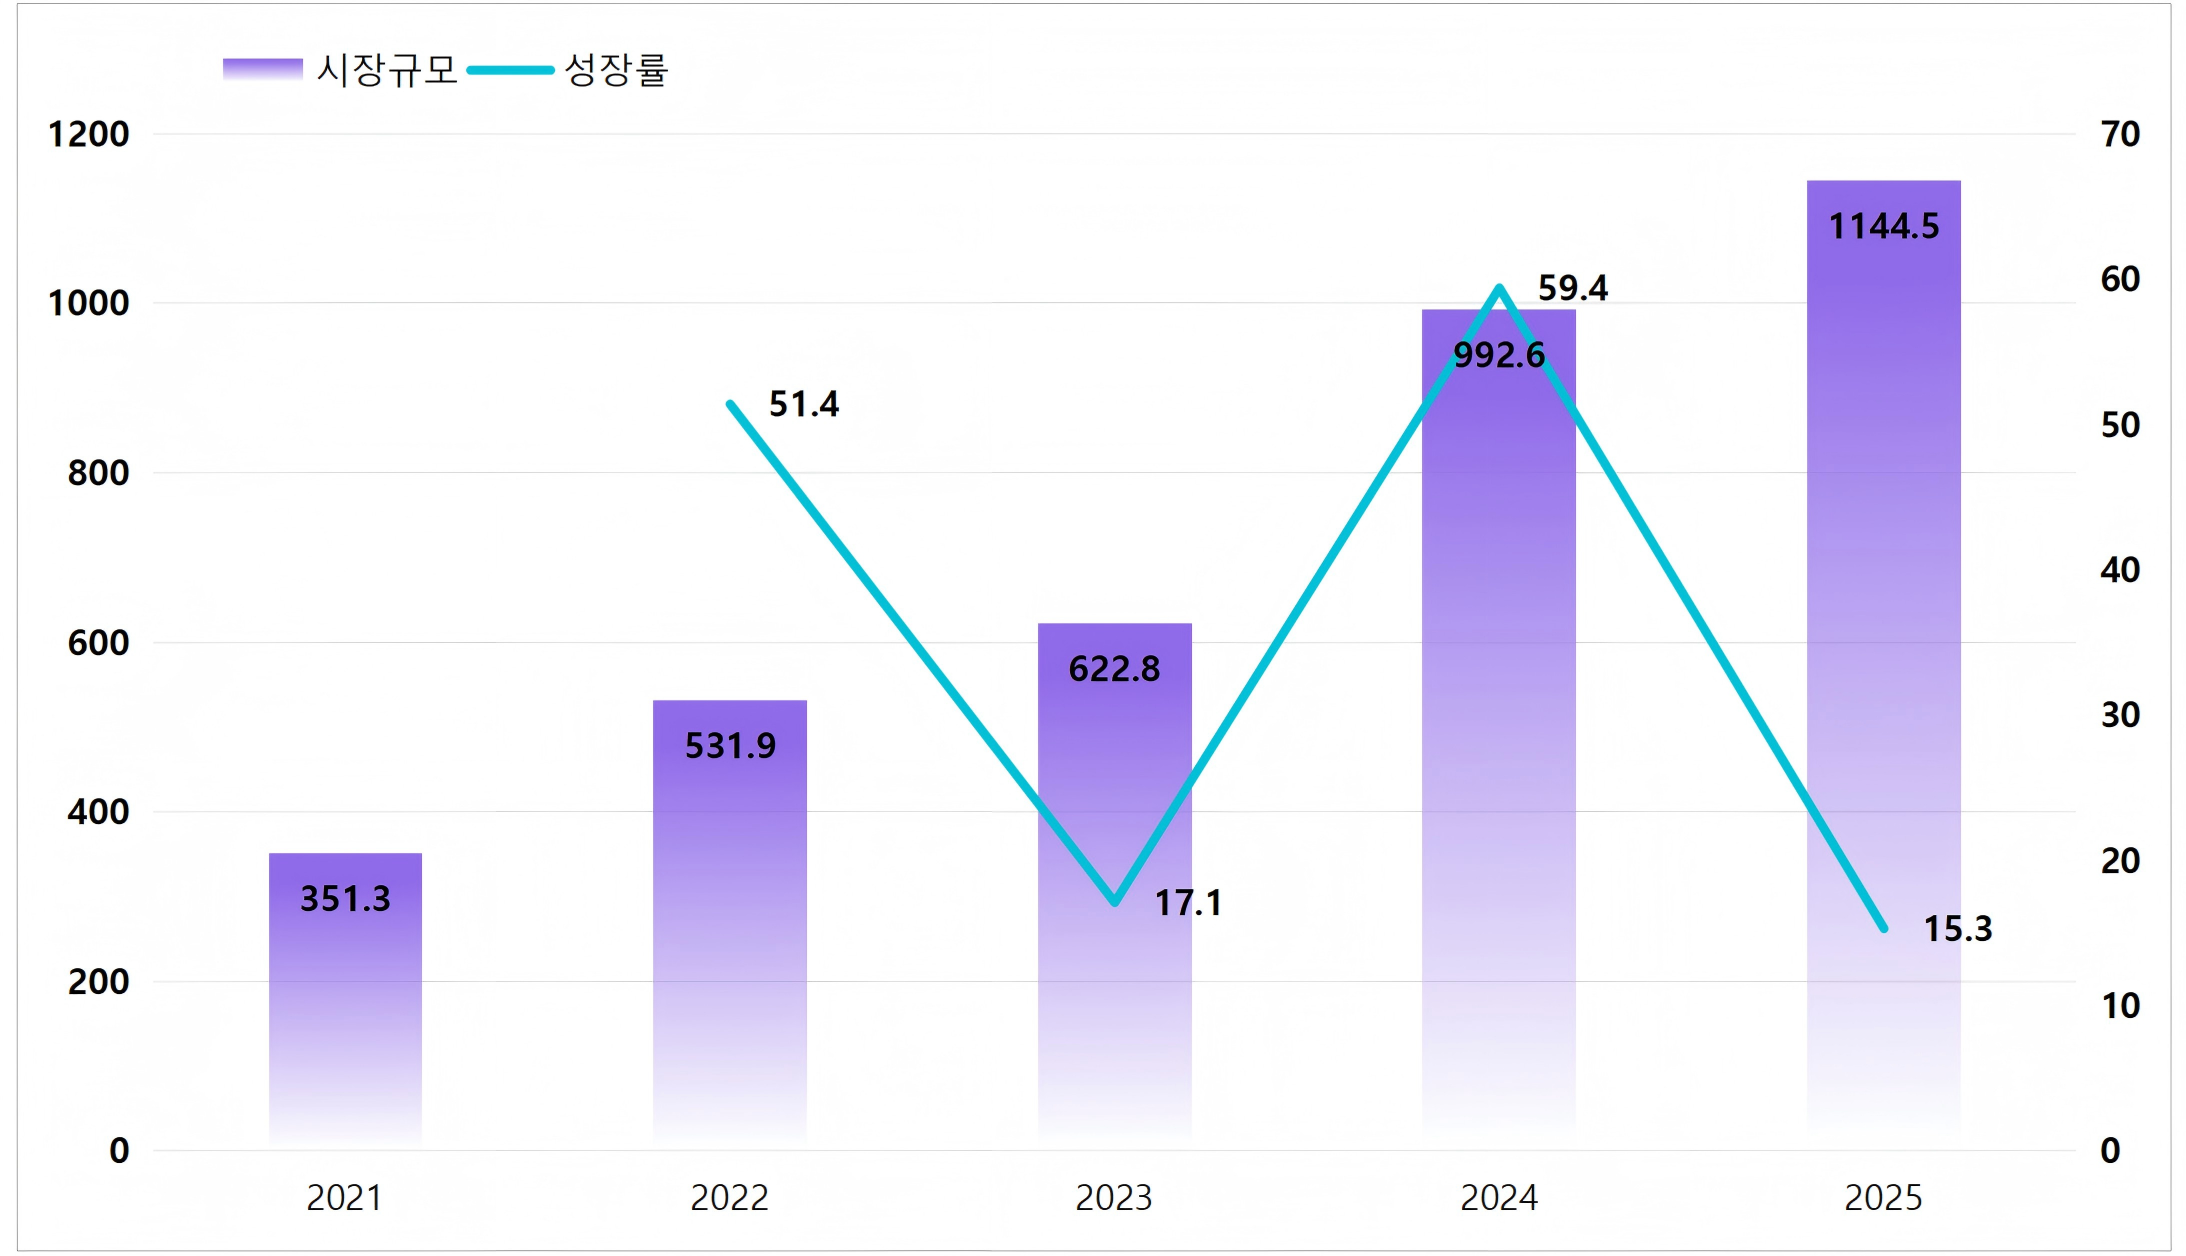
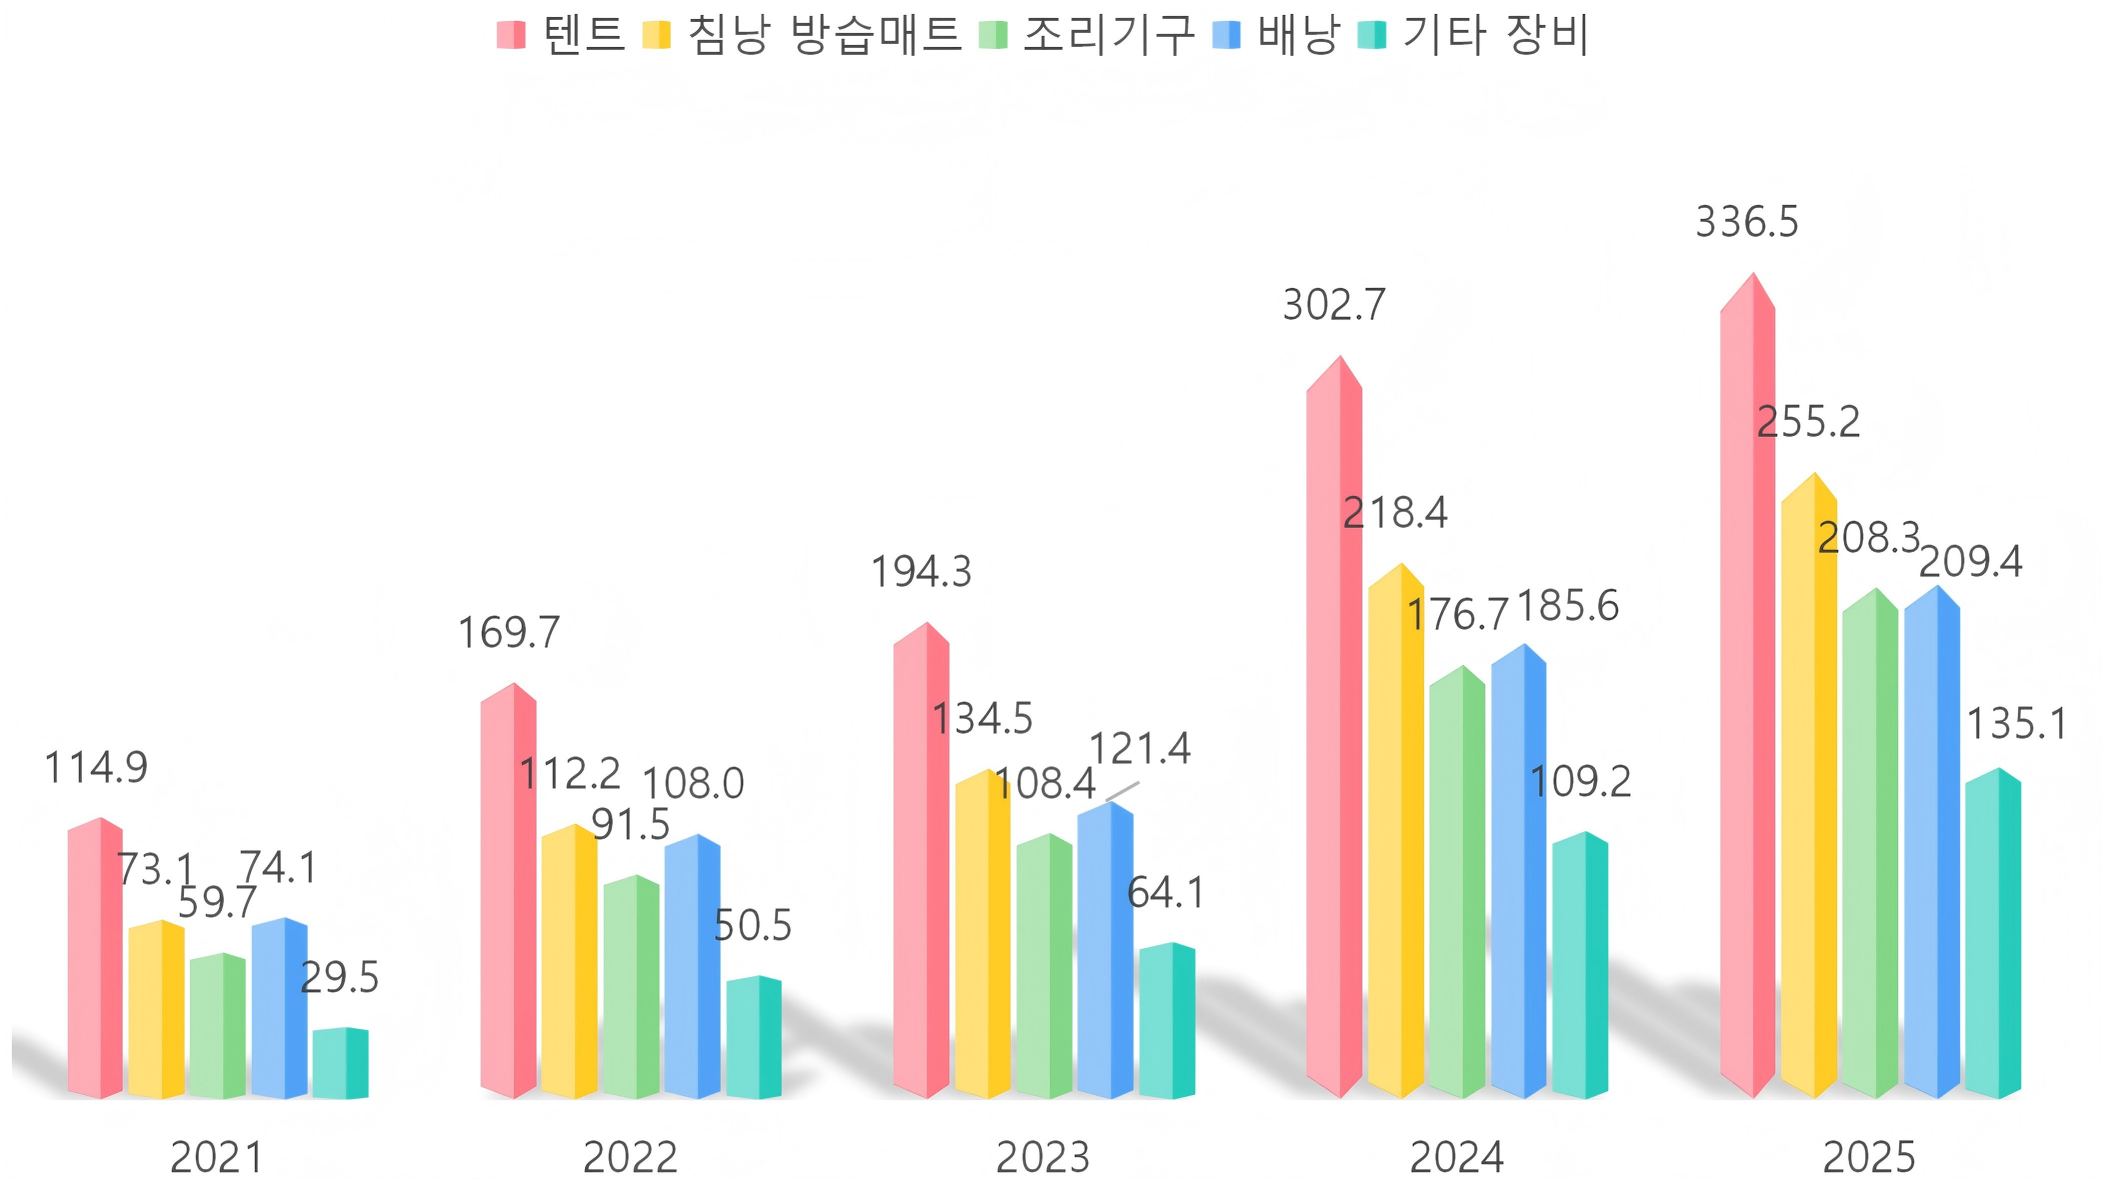
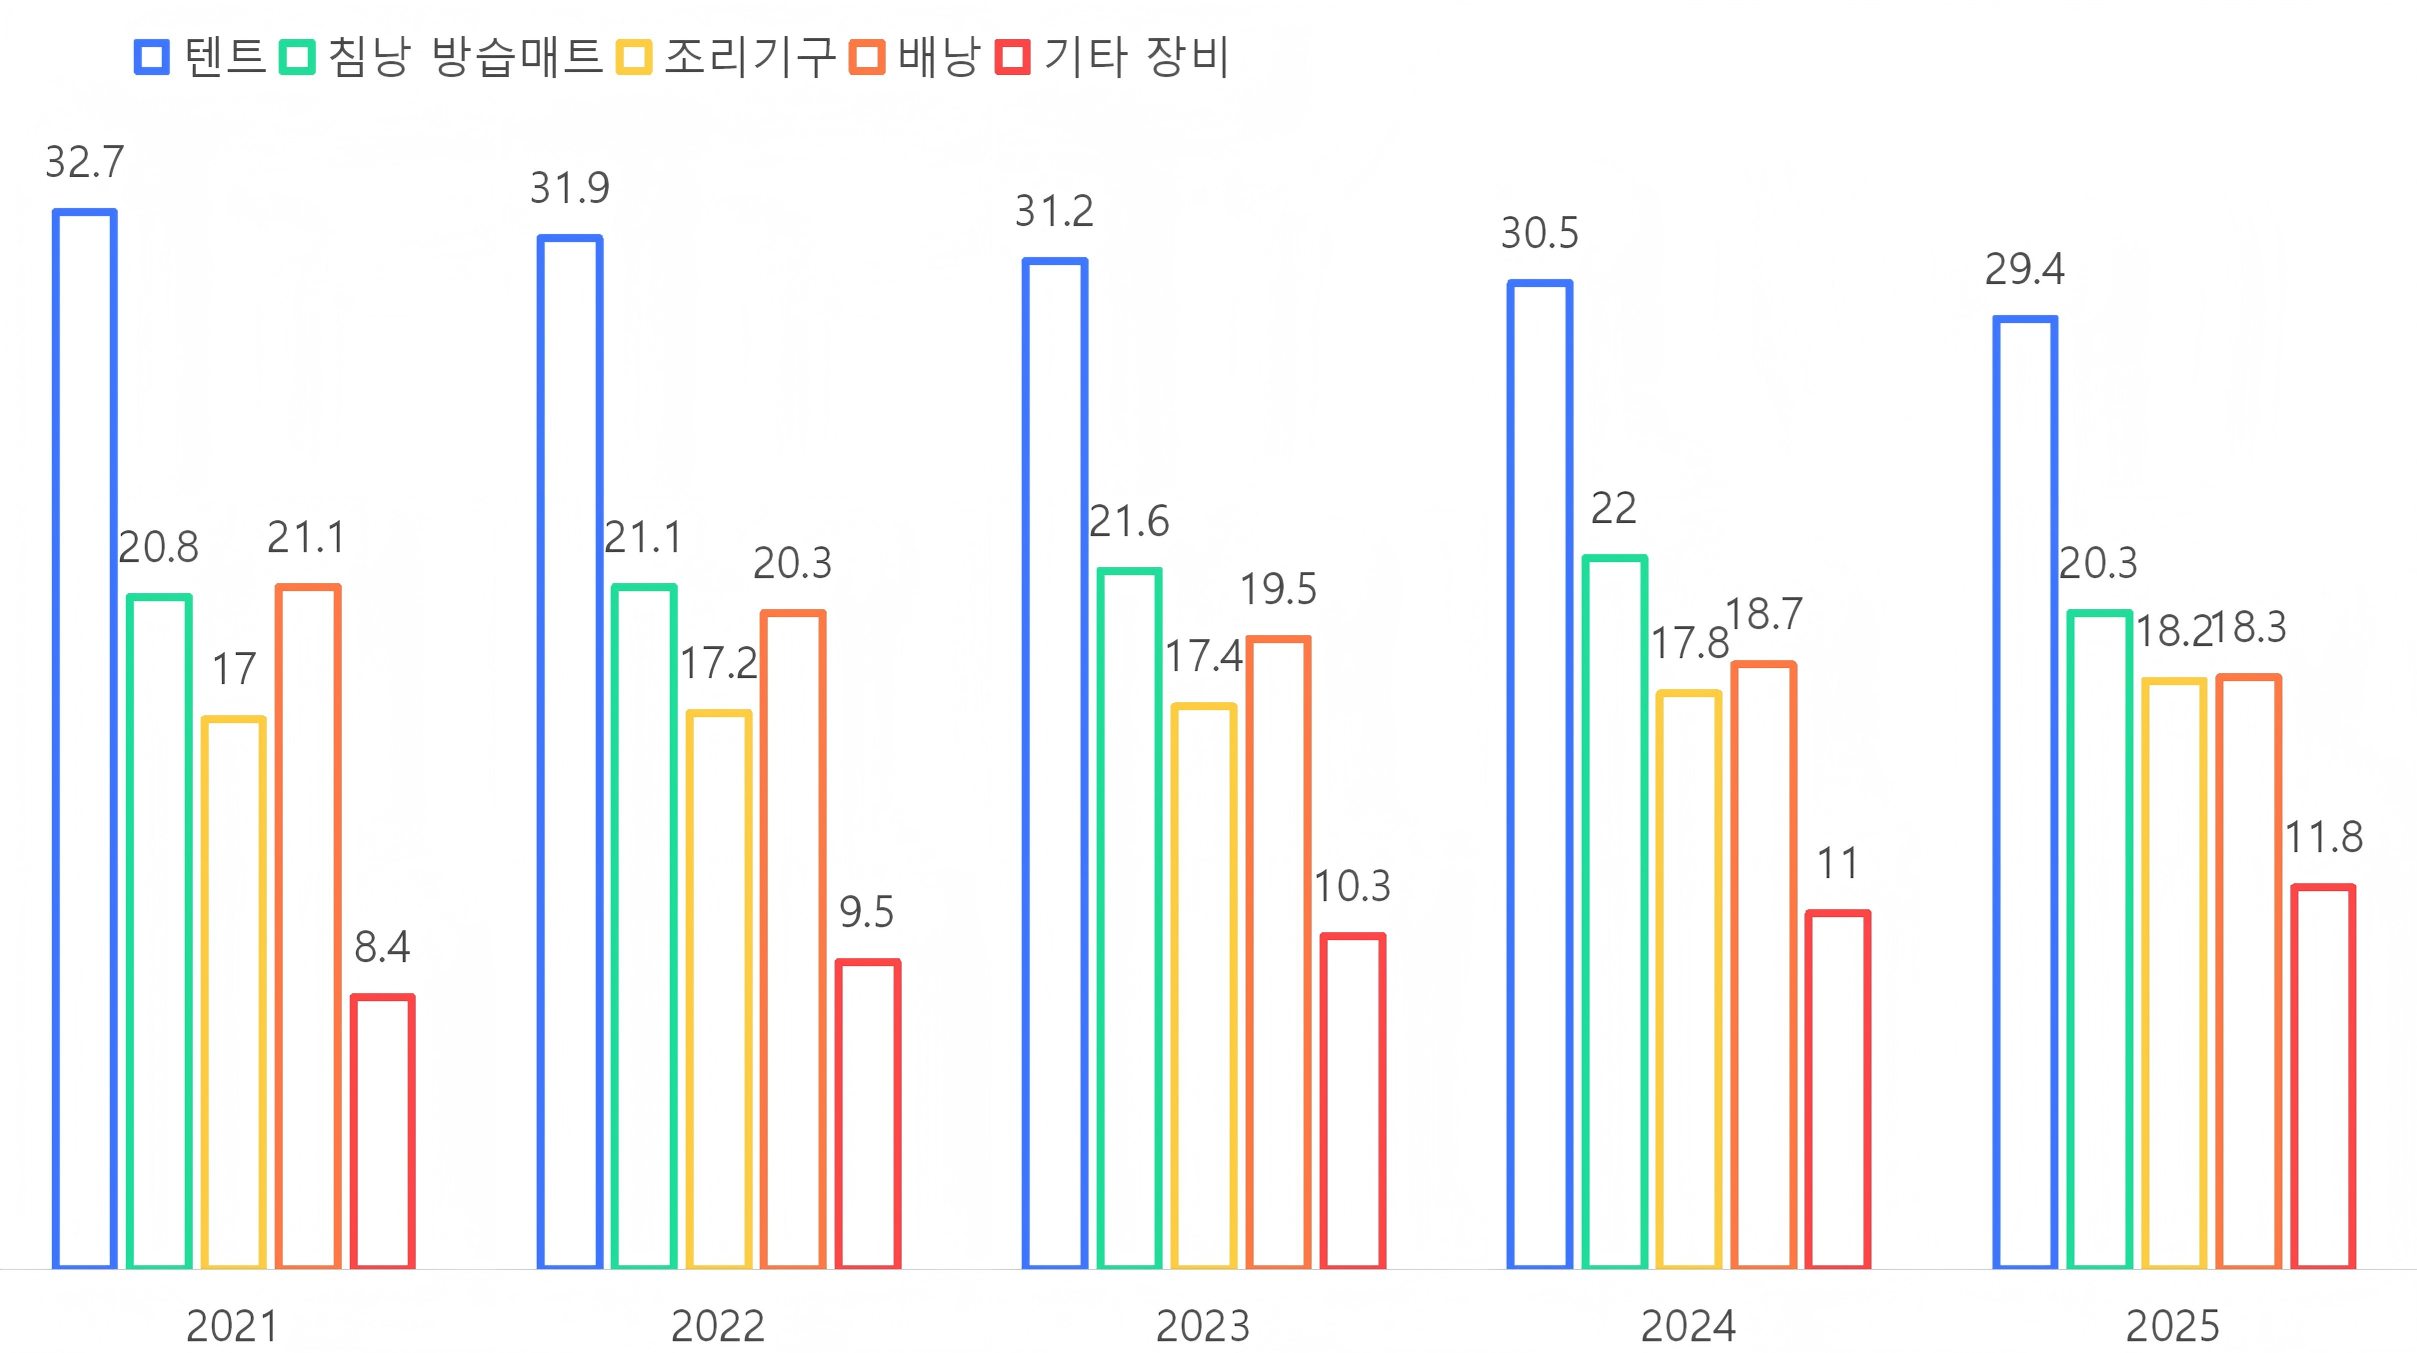
4대 품목 가운데 캠핑 장비는 야외활동의 기반을 제공하는 핵심 시장이다. 중국 캠핑장비 시장은 텐트, 침낭·방습매트, 조리기구, 배낭, 기타 장비 등 5개 품목군으로 구성되며, 시장규모는 캠핑 대중화와 이용 형태 다변화에 힘입어 2021년 351억 위안에서 2025년 1145억 위안으로 확대됐다. 텐트가 가장 큰 비중을 차지하는 가운데 숙박형 캠핑 확산으로 침낭·방습매트 수요가 늘고 있으며, 야외 식문화 확산과 운반 장비 보급도 조리기구 및 배낭 관련 시장에 영향을 미치고 있다.
<중국 캠핑장비 시장규모 추이(2021-2025)>
(단위: 억 위안, %)
[자료: 싼거피지앙(三个皮匠)]
중국 캠핑장비 품목별 시장규모(2021-2025)
(단위: 억 위안)
중국 캠핑장비 품목별 비중(2021-2025)
(단위: %)
[자료: 싼거피지앙(三个皮匠)]
캠핑 장비는 교체 주기가 긴 내구재로, 신규 구매뿐 아니라 기능 개선을 위한 업그레이드와 노후 제품 교체가 주요 수요를 이룬다. 입문자용 제품은 사양이 비슷해 가격경쟁이 치열한 반면, 경량화·스마트화·전문화된 고급 장비는 기술력과 품질이 주요 경쟁요소로 작용한다. 이에 연구개발과 품질관리 역량을 갖춘 선도 브랜드를 중심으로 프리미엄 시장 내 입지가 강화되고 있다.
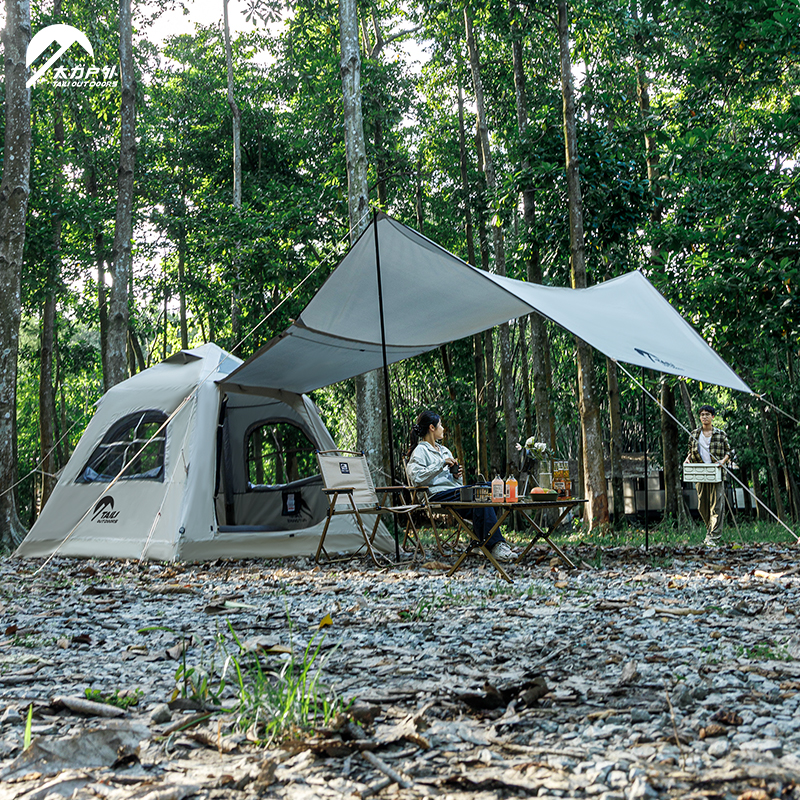
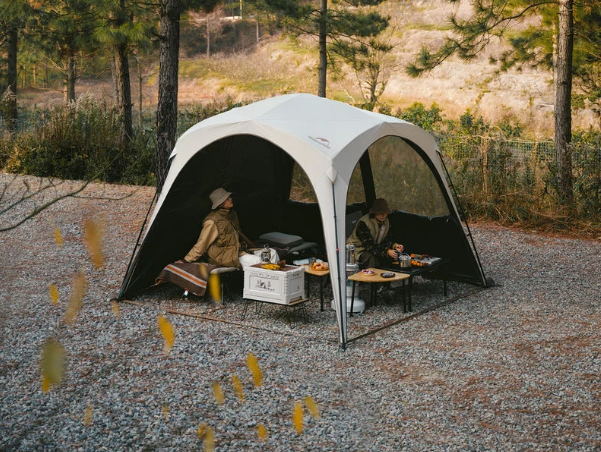
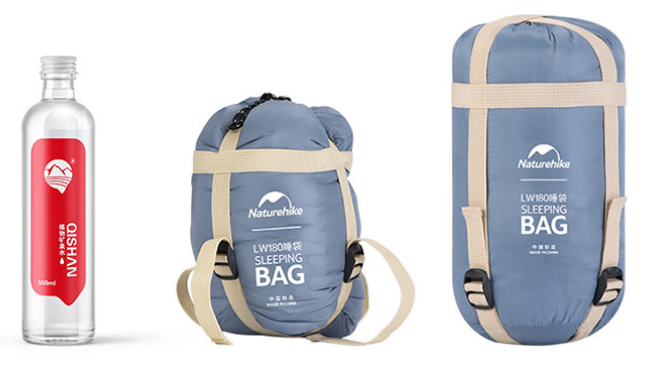
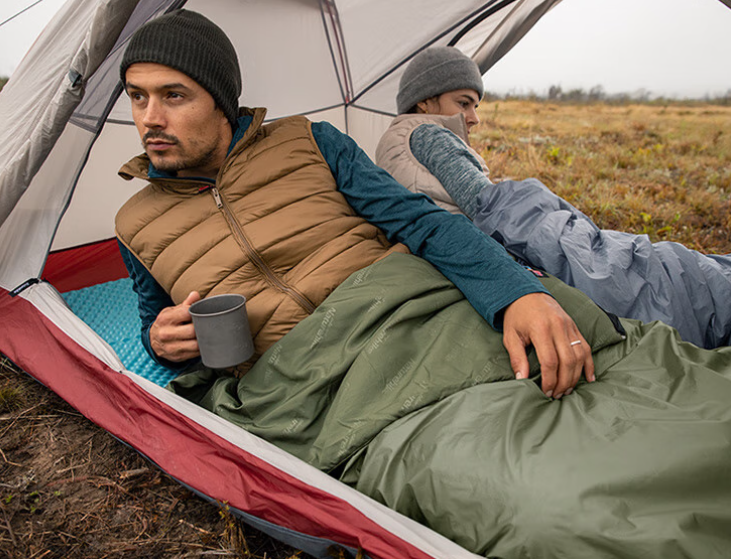
최근에는 장비를 다양하게 갖추기보다 휴대와 설치가 간편한 제품을 선호하는 흐름이 뚜렷하다. 공원·호숫가 등에서 즐기는 근거리 캠핑과 장비 대여, 반나절 캠핑 등이 확산하면서 소비자는 제품 구색보다 실용성과 사용 편의성을 중시하고 있다. 중국 아웃도어산업협회에 따르면, 2026년 들어 경량 캠핑장비 판매량은 전년 동기 대비 200% 이상 증가한 반면 대형 프리미엄 장비는 약 65% 감소했다. 자동설치 텐트와 휴대용 침낭이 인기 품목으로 부상했으며, 관련 장비 검색량에서 20~35세 이용자가 차지하는 비중도 약 70%에 달했다.
<중국 인기 캠핑장비 제품(예시)>
중국 T사 자동 설치 일체형 텐트+천막
(8.9kg/ 5.29㎡/CNY 1,167)
중국 N사 자동설치 자외선 차단 천막겸 텐트
(7.2kg/ 9㎡/CNY 165)
중국 N사 미니형 접이식 침낭
(480g/ CNY 97)
비고: 판매가격은 10월 20일 징동담컷 판매가격 기준
[자료: 각 기업 홈페이지, 징동담컷]
이러한 변화에 따라 자동 설치, 자외선 차단 코팅, 경량 설계, 간편한 수납 등 편의 기능이 주요 구매기준으로 자리 잡고 있다. 가격대별로는 100위안 미만의 실용적인 필수품과 1,000위안 이상의 고기능성 프리미엄 제품이 함께 인기를 얻으며 소비 양극화도 나타난다. 이는 이용 목적과 빈도에 따라 지출 우선순위가 달라지고 있음을 보여준다.
2. 아웃도어 의류, 주력품목 성장 둔화 속 기능성·특화 의류로 수요 이동
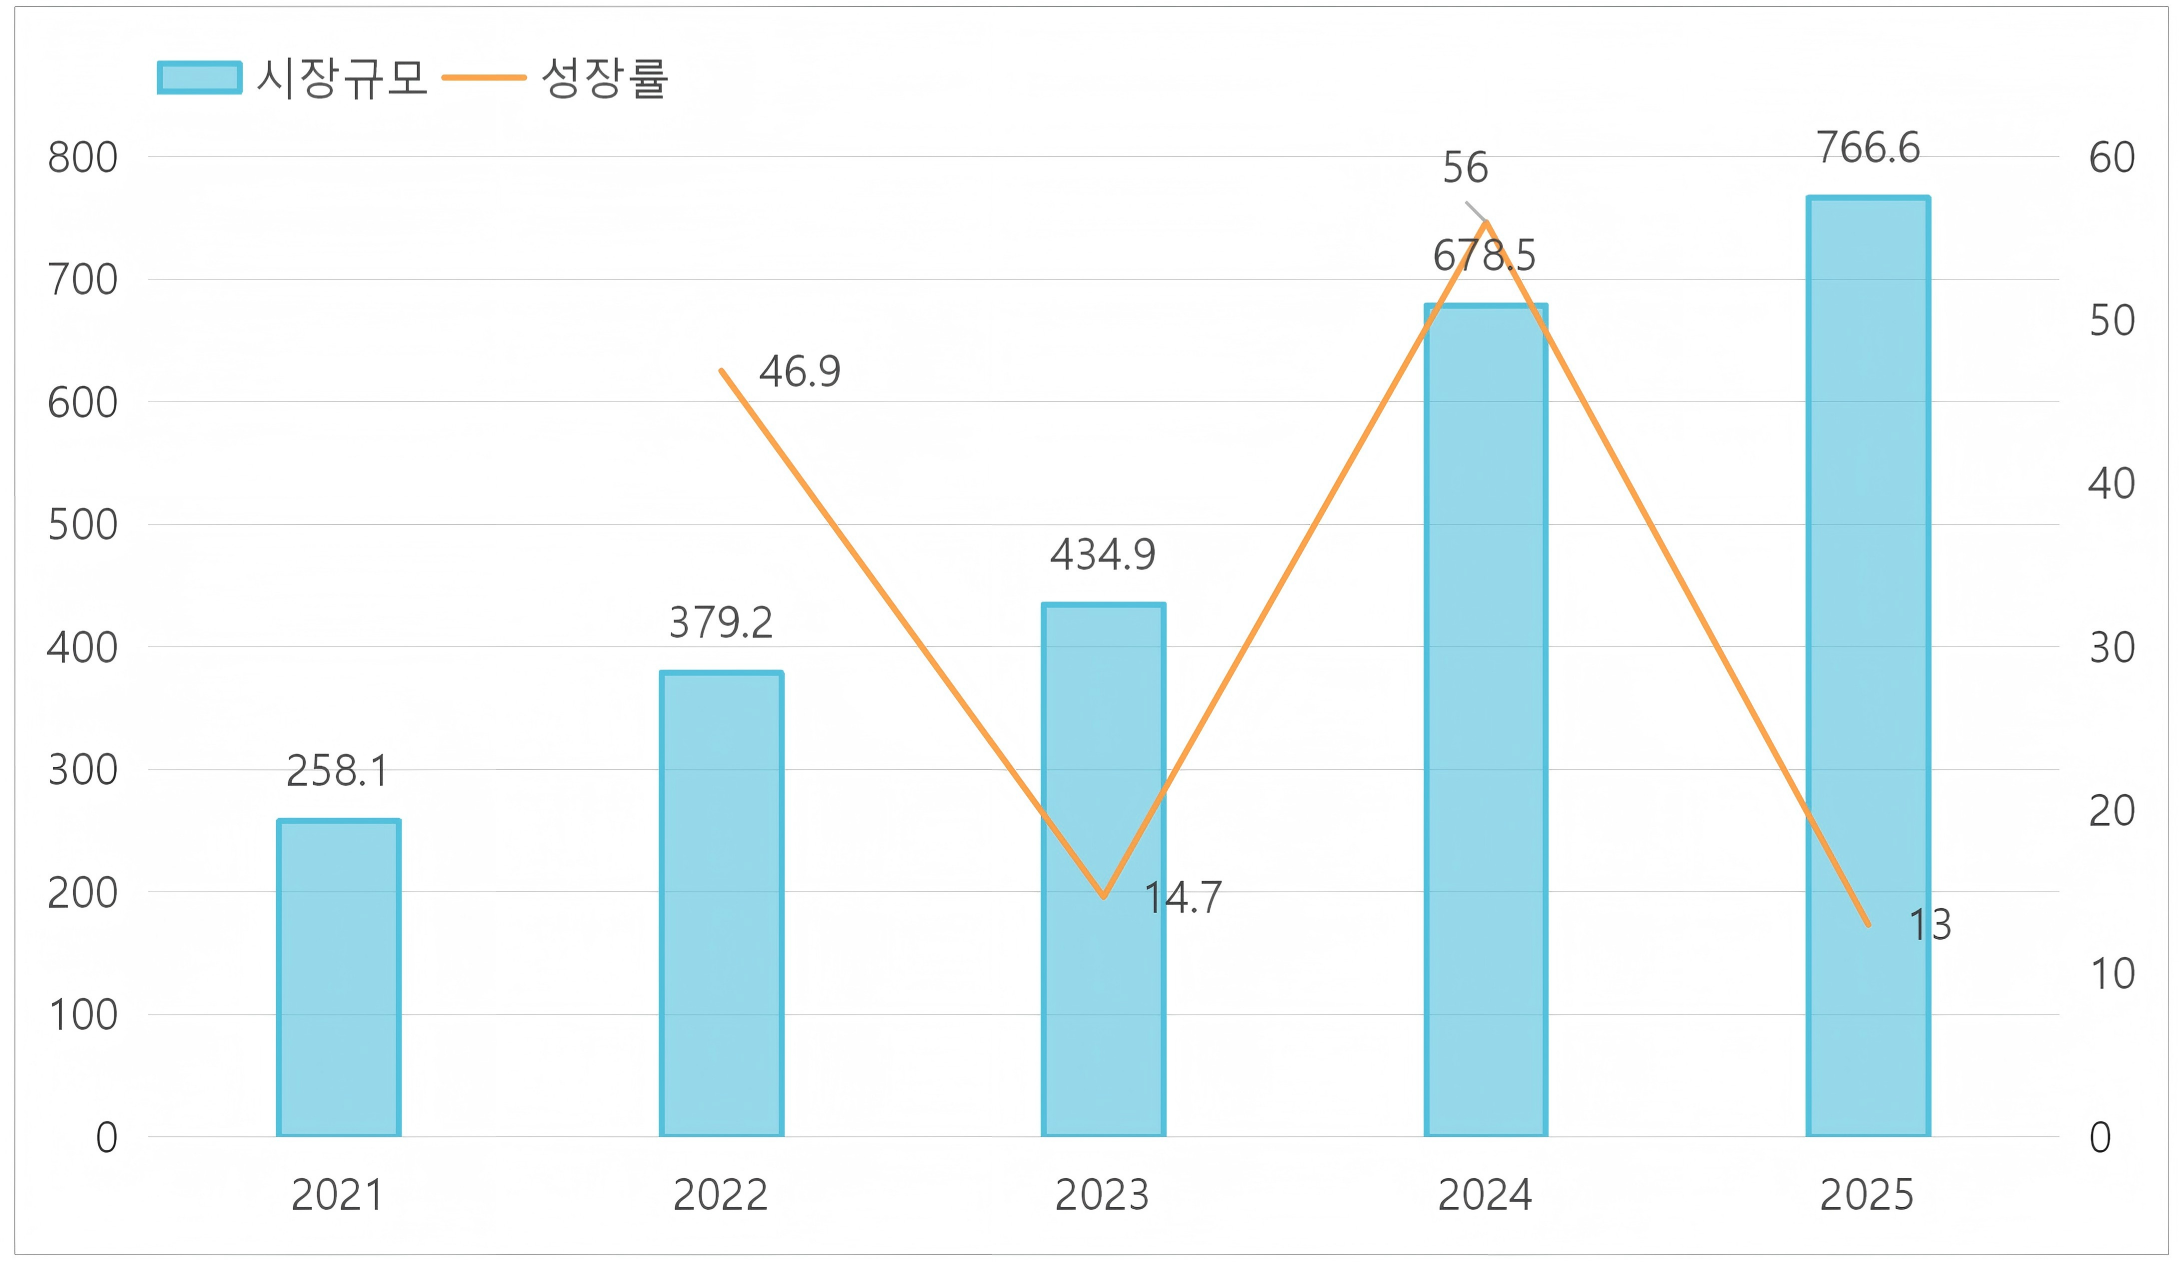
장비로 야외활동의 기반을 갖춘 소비자는 기후와 활동 목적에 맞춰 의류를 선택한다. 아웃도어 의류는 아웃도어 재킷, 자외선 차단 의류, 경량 아우터, 속건 기능성 의류 등으로 구성되며, 시장규모는 2021년 258억 위안에서 2025년 767억 위안으로 확대됐다. 소비기준도 기본적인 의류구매에서 방수·자외선 차단, 통기성, 보온성 등 기능과 디자인을 함께 고려하는 방향으로 바뀌고 있으며, 대중형 실속 제품과 고급 전문 제품 간 시장 분화도 진행되고 있다.
<중국 아웃도어 의류 시장규모 추이(2021-2025)>
(단위: 억 위안, %)
자료원: 싼거피지앙(三个皮匠)
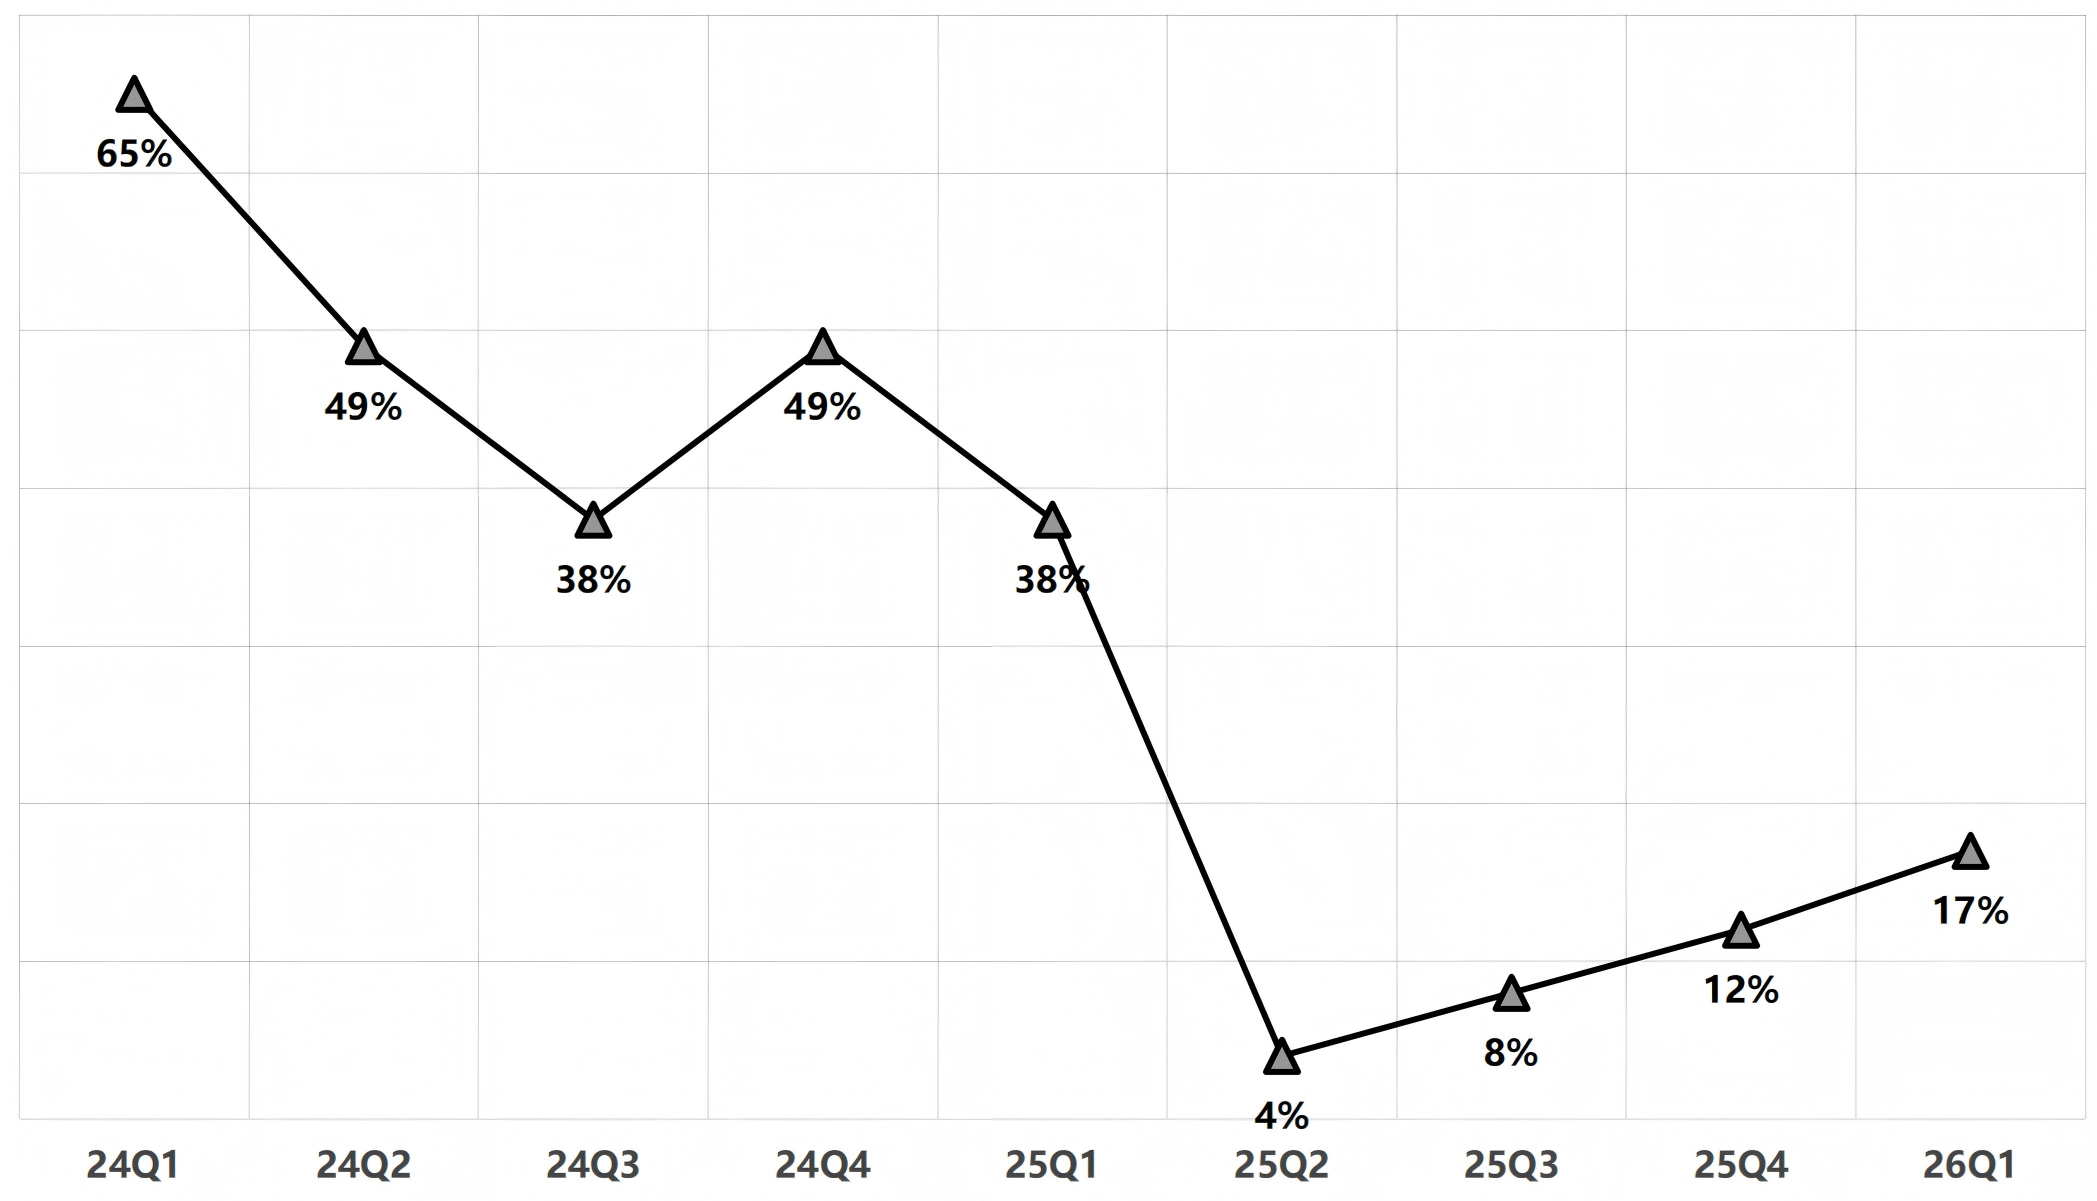
국신증권(国信证券)이 2026년 6월 발표한 보고서에 따르면, 중국 온라인 아웃도어 신발·의류 시장은 2021년 이후 빠르게 성장했다. 특히 아웃도어 의류는 최근 5년간 연평균 25.3% 성장했으며, 2025년에도 전년대비 24.5% 증가했다. 다만 2025년부터 품목별 성장 격차가 확대되면서 온라인 아웃도어 의류 매출 증가율은 2분기 이후 둔화해 한 자릿수 후반에서 두 자릿수 초반 수준에 머물렀다.
* 온라인 플랫폼은 이하 티몰(Tmall), 징둥(JD), 더우인(抖音)을 의미함
<중국 온라인 플랫폼 아웃도어 의류 분기별 매출액 증가율(2024-2026Q1>
[자료: 국신증권(国信证券)]
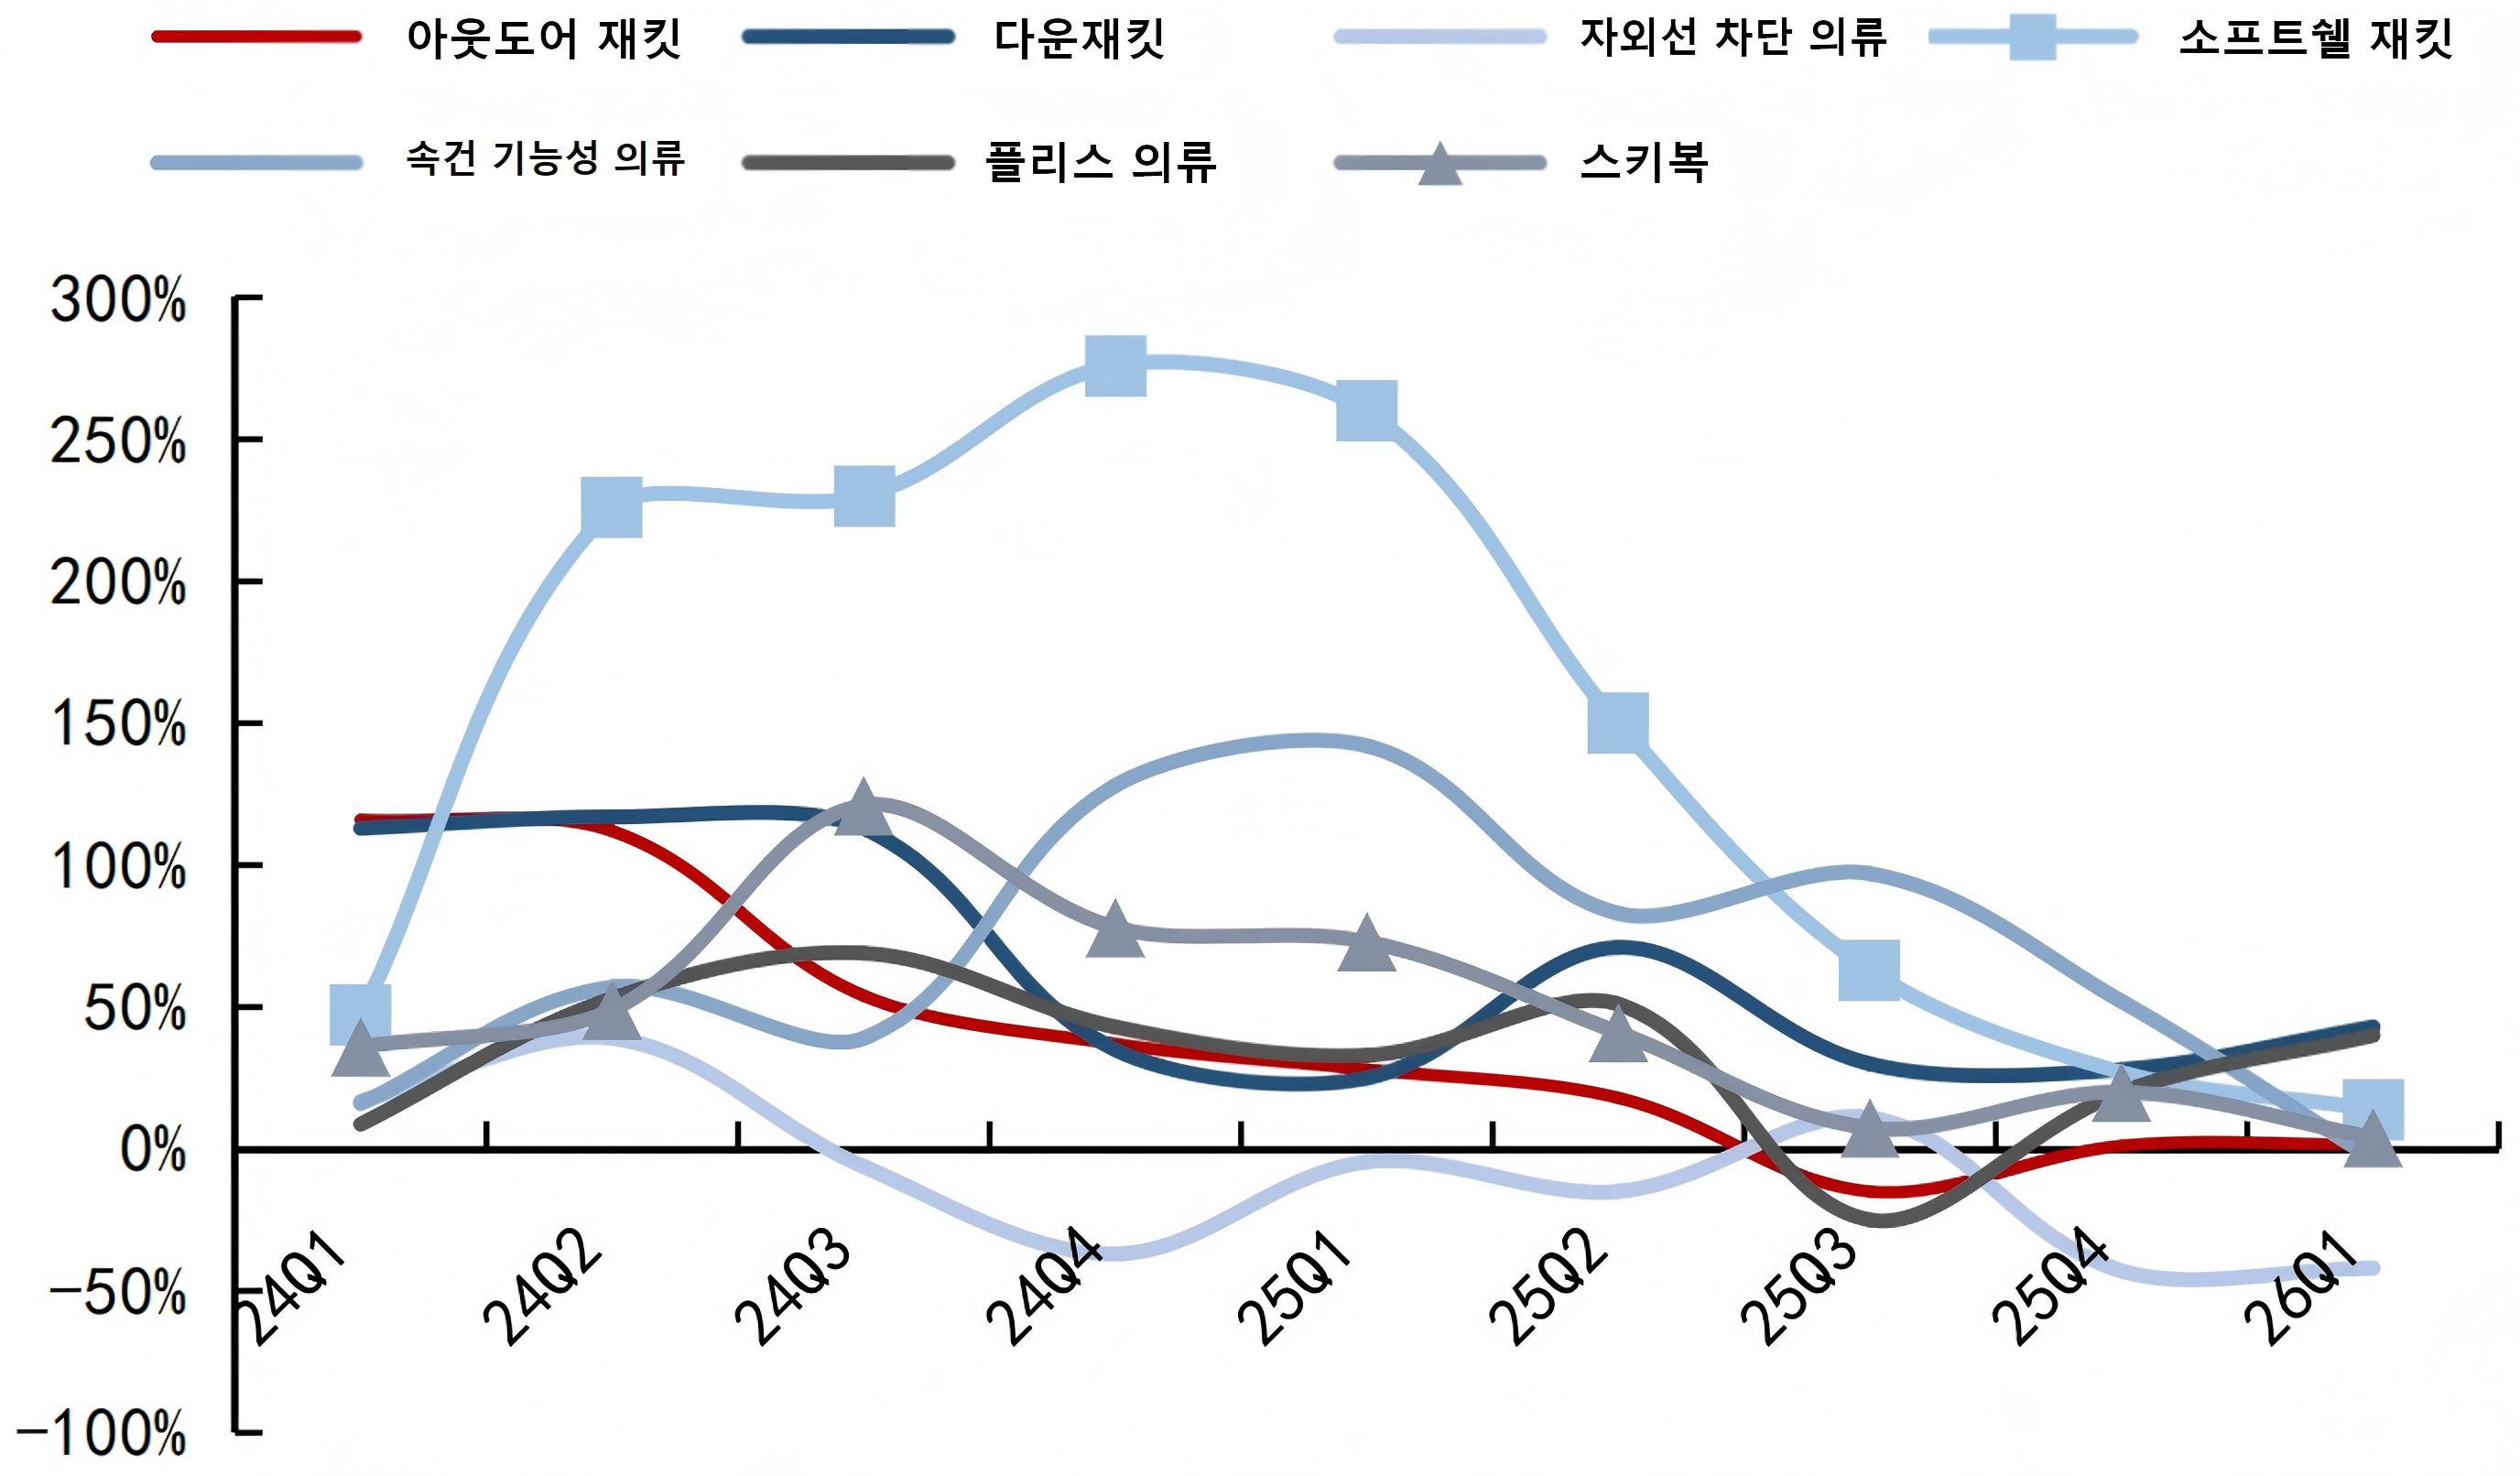
세부 품목별로는 아웃도어 재킷의 성장세가 2025년 3분기부터 둔화됐고, 자외선 차단 의류도 2024년 3분기 이후 매출 감소가 이어졌다. 반면 소프트쉘 재킷, 속건 기능성 의류, 아웃도어 다운재킷, 플리스, 스키복은 2025년 2분기~2026년 1분기 분기별 평균 성장률이 각각 64%, 57%, 43%, 22%, 18%를 기록하며 상대적으로 높은 성장세를 보였다. 이는 기존 주력 품목의 성장세가 약화되는 가운데 기능별·용도별 특화 제품으로 수요가 이동하고 있음을 보여준다. 특히 일상복과 출퇴근용으로도 활용할 수 있는 제품이 새로운 수요를 확보하면서, 향후 시장에서는 착용 환경과 활용 목적에 따른 차별화가 중요해질 전망이다.
<중국 온라인 플랫폼 주요 아웃도어 의류 품목별 매출액 분기별 성장률(2024-26Q1)>
[자료: 국신증권(方正证券)]
품목별 성장 격차는 브랜드 경쟁에도 영향을 미치고 있다. 2026년 1분기 아웃도어 의류와 재킷의 평균 판매가격은 전년 동기 대비 상승했으나 가격 상승 폭은 축소됐다. 대중적인 선도 브랜드인 노스페이스((The North Face), 컬럼비아(Columbia) 등의 성장세가 둔화된 가운데 보시허(PELLIOT), 코오롱스포츠(KOLON SPORT), 탄루저(TOREAD) 등 아웃도어 전문 브랜드는 제품 경쟁력과 유통망 확대를 바탕으로 입지를 넓혔다. 살로몬(Salomon) 등도 트레일러닝화와 아웃도어 의류 등으로 제품군을 확장하며 판매를 늘리고 있다.
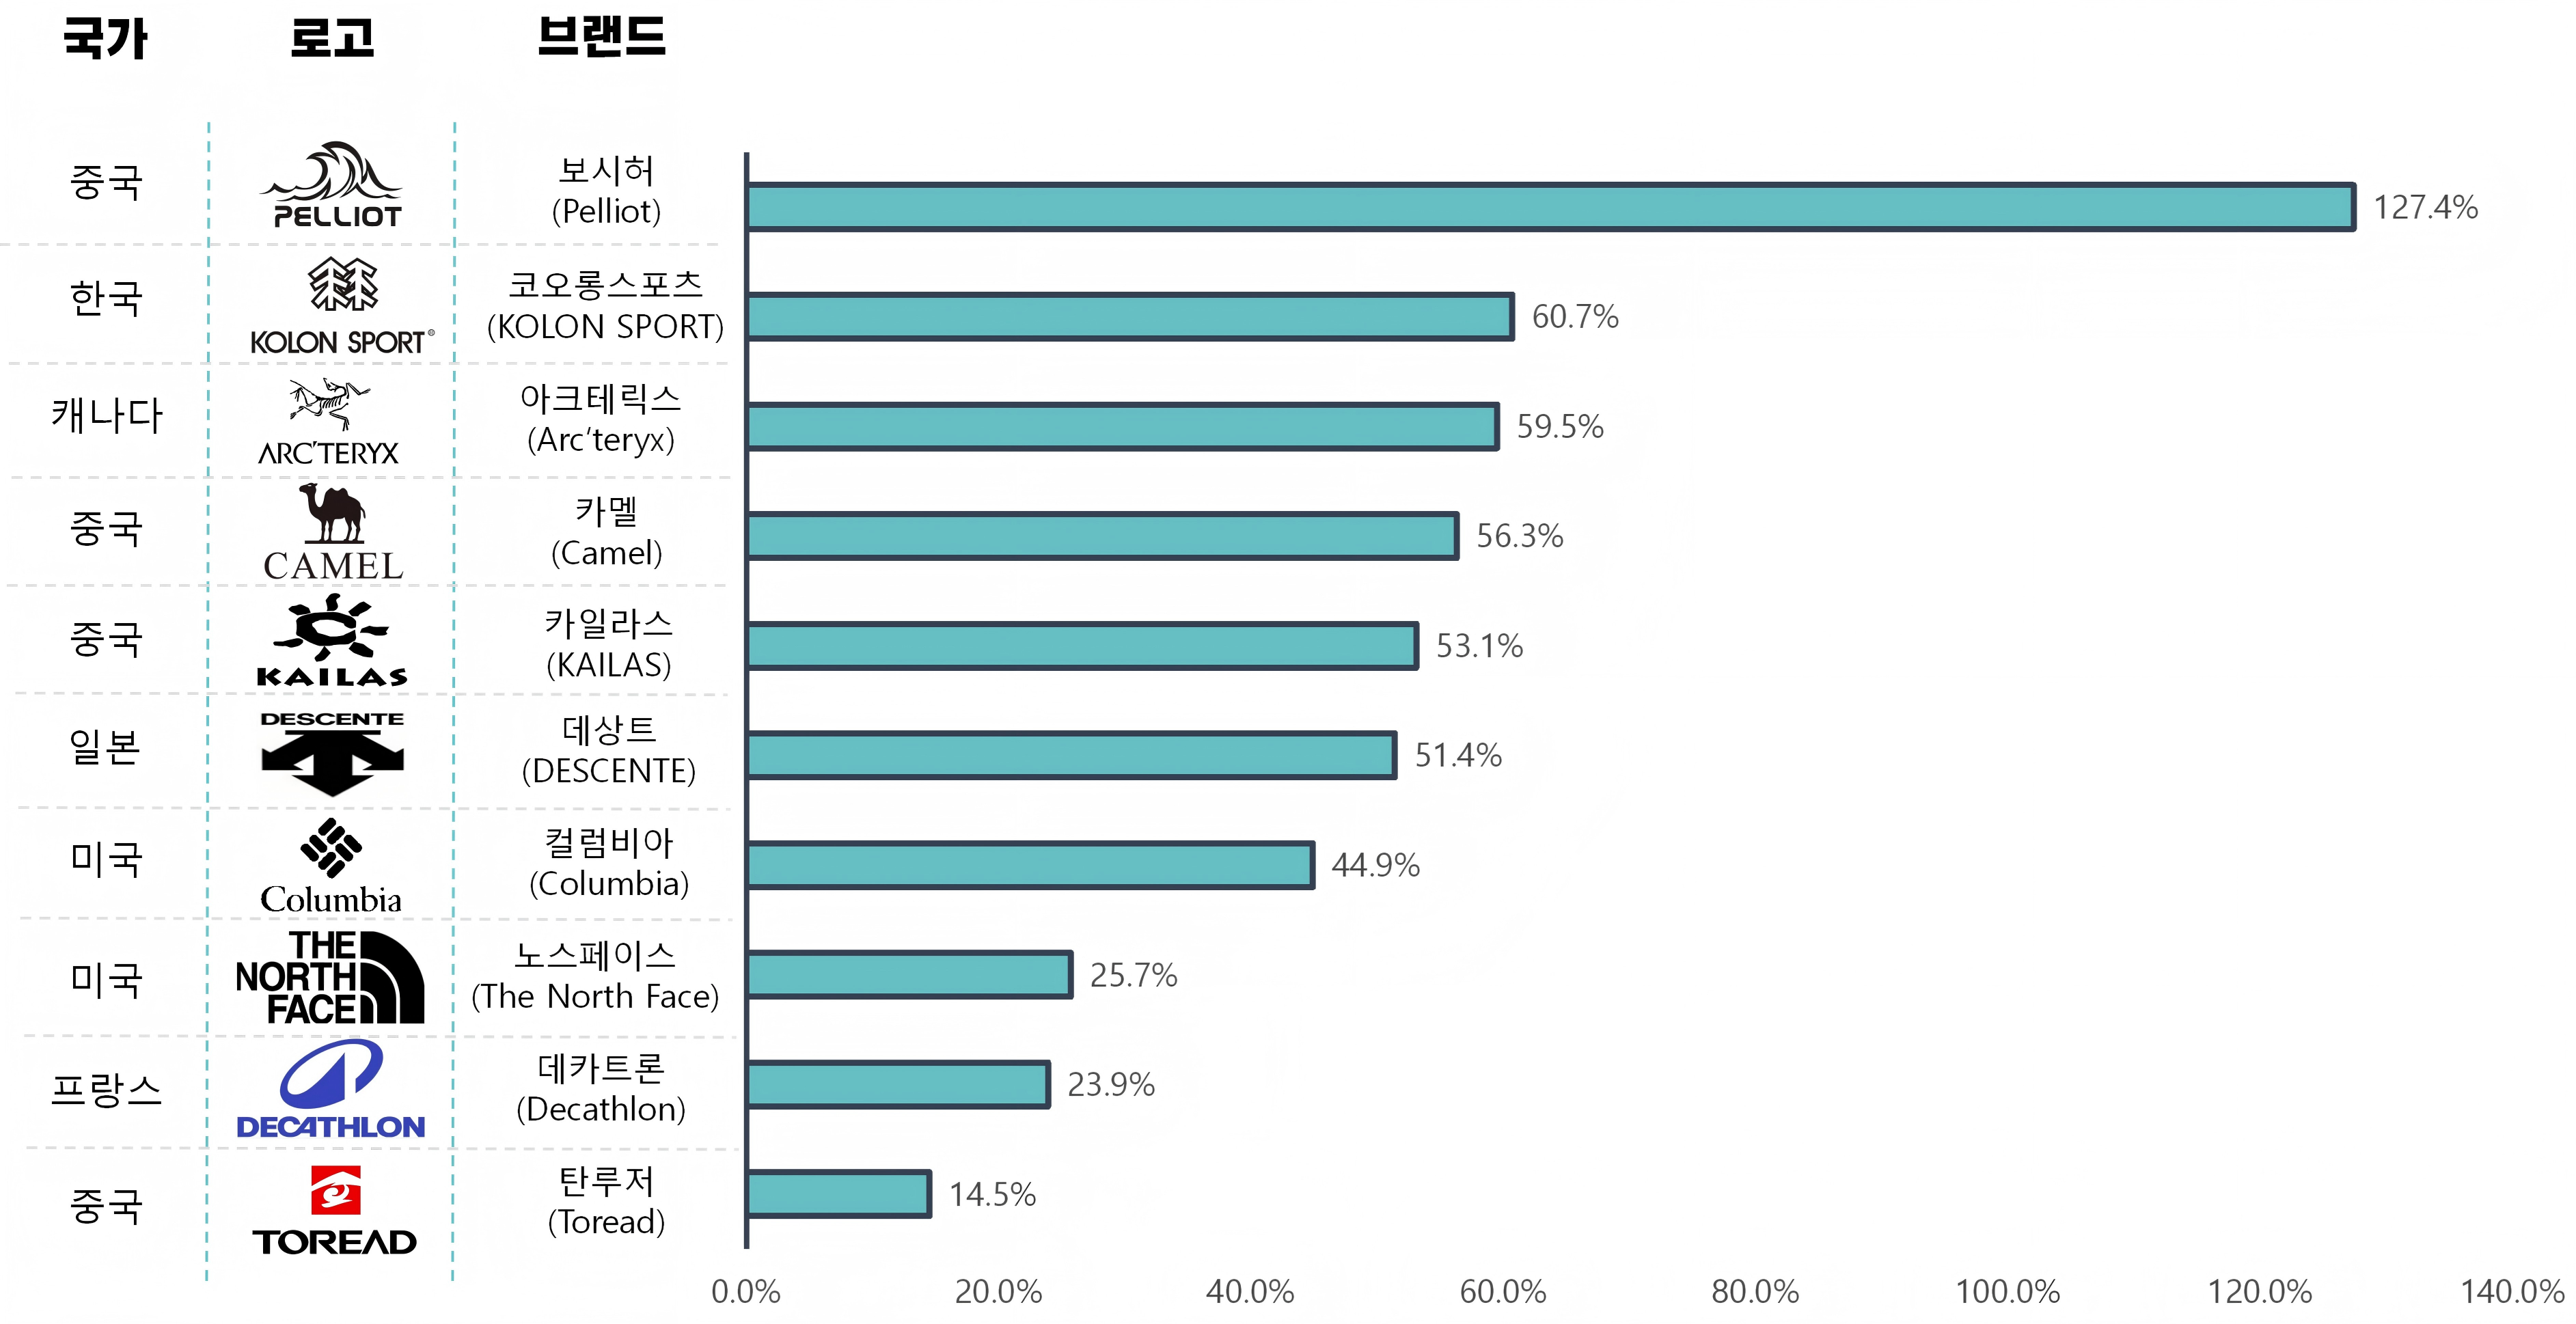
중국 아웃도어 의류 시장은 상위 브랜드의 점유율이 낮아 경쟁구도가 분산돼 있으며, 이는 로컬 브랜드의 성장 기회로 이어지고 있다. 팡정증권(方正证券)이 2025년 12월 발표한 보고서에 따르면, 2024년 중국 본토 시장의 상위 5개(*CR5) 및 10개(CR10) 브랜드 합산 점유율은 각각 19.7%, 27.2%였다. 중국 로컬 브랜드인 카멜(Camel), 보시허(PELLIOT), 카일라스(KAILAS), 탄루저(TOREAD)의 점유율은 각각 5.5%, 1.7%, 1.6%, 1.0%로 아직 낮지만 성장세는 가파르다. 2022~2024년 소매액 기준 중국 상위 10개 아웃도어 의류 브랜드 가운데 보시허·카멜·카일라스의 연평균성장률(CAGR)은 각각 127.4%, 56.3%, 53.1%에 달했다.
* CR(Concentration Ratio)은 상위 기업·브랜드의 시장점유율 합계로, 시장 집중도를 나타내는 지표임.
<2024년 브랜드별 중국 아웃도어 의류 시장점유율(소매액 기준)>

[자료: 팡정증권(方正证券)]
<중국 아웃도어 의류 TOP10 브랜드 연평균성장률(2022-2024)>
[자료: 팡정증권, 청두무역관 정리]
3. 필수 장비를 넘어, 공간 활용 및 개인 취향을 겨냥한 보조장비 성장
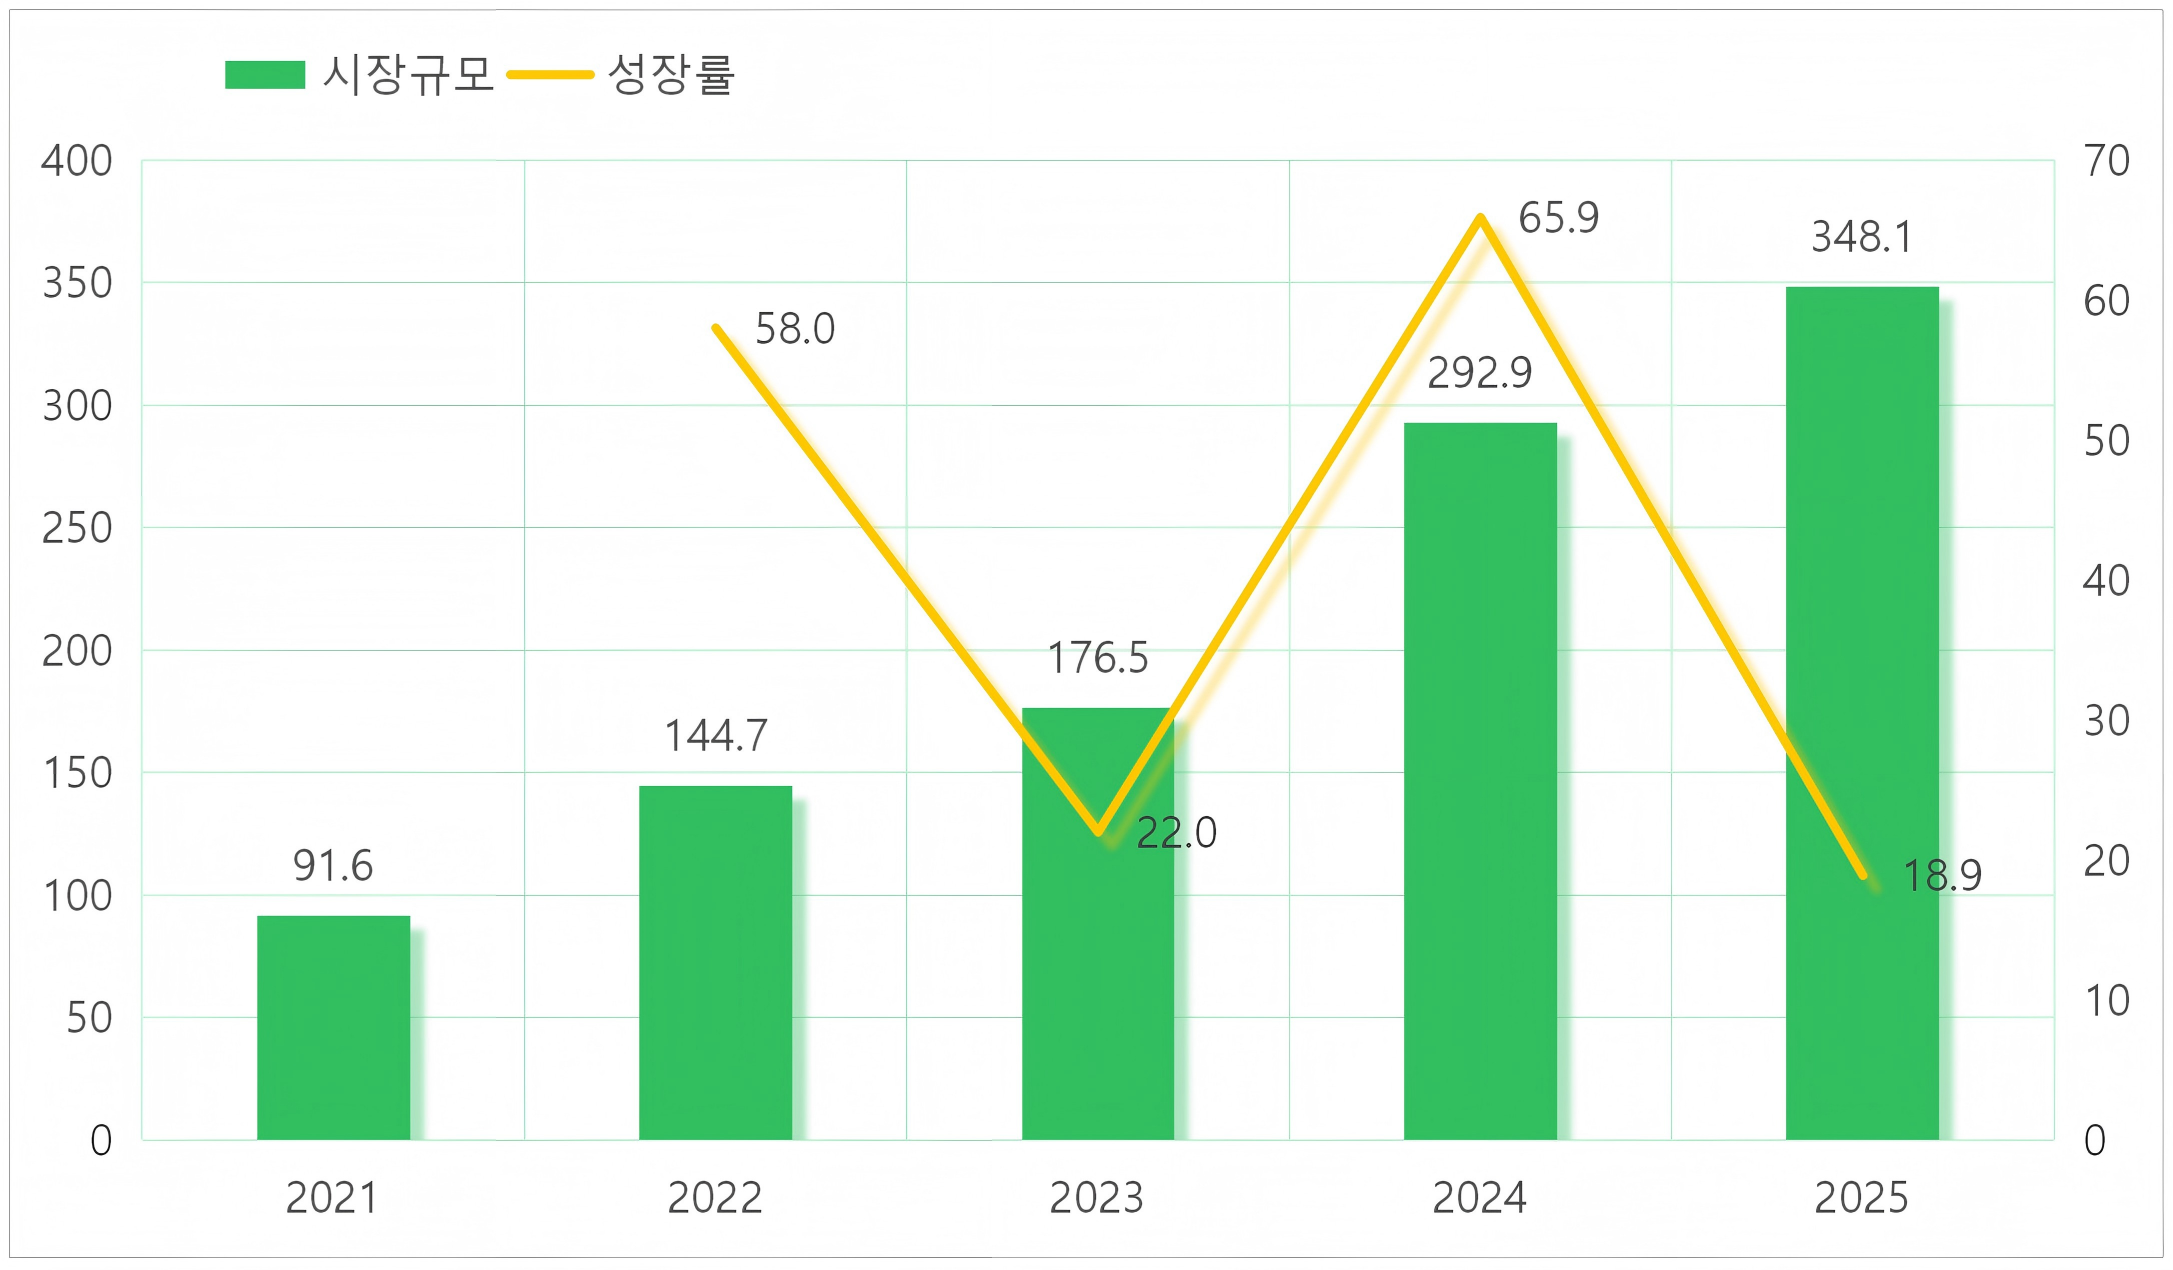
장비와 의류가 야외활동의 기본 조건과 착용 기능을 담당한다면, 보조장비는 체류 환경의 편의성·쾌적성·안전성을 높이는 품목군이다. 야외 조명, 휴대용 전원장치, 테이블·의자·천막, 수납용품, 안전·보호용품 등으로 구성되며, 중국의 관련 시장 규모는 2021년 92억 위안에서 2025년 348억 위안으로 확대돼 기본 장비와 의류보다 높은 성장률을 기록했다. 이는 캠핑 소비가 필수 장비 확보에서 공간 활용과 개인 취향을 중시하는 방향으로 확장되고 있음을 보여준다.
<중국 캠핑 보조장비 시장규모 추이(2021-2025)>
(단위: 억 위안, %)
[자료: 싼거피지앙(三个皮匠)]
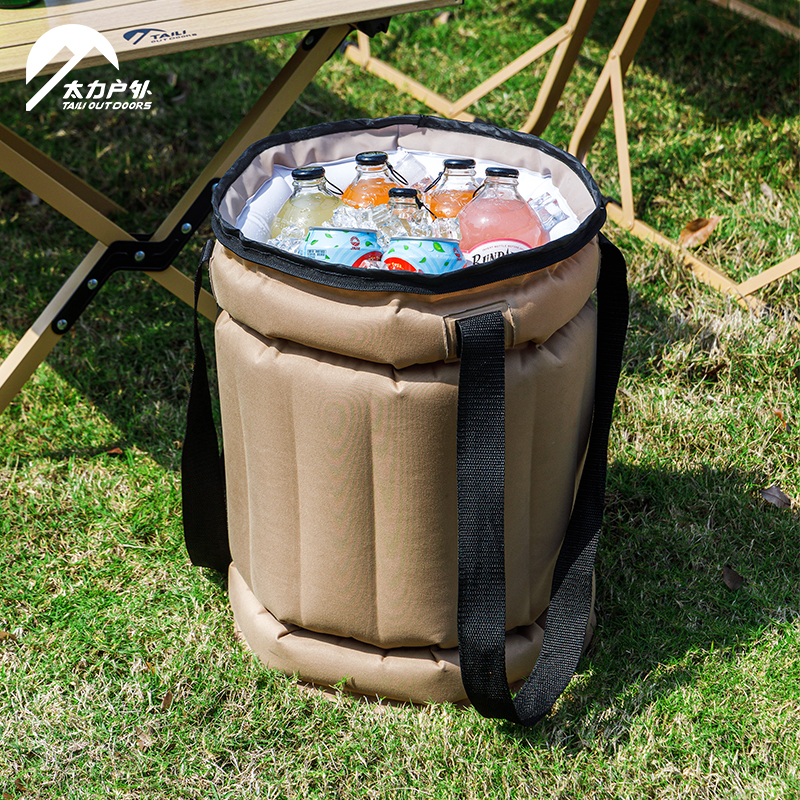
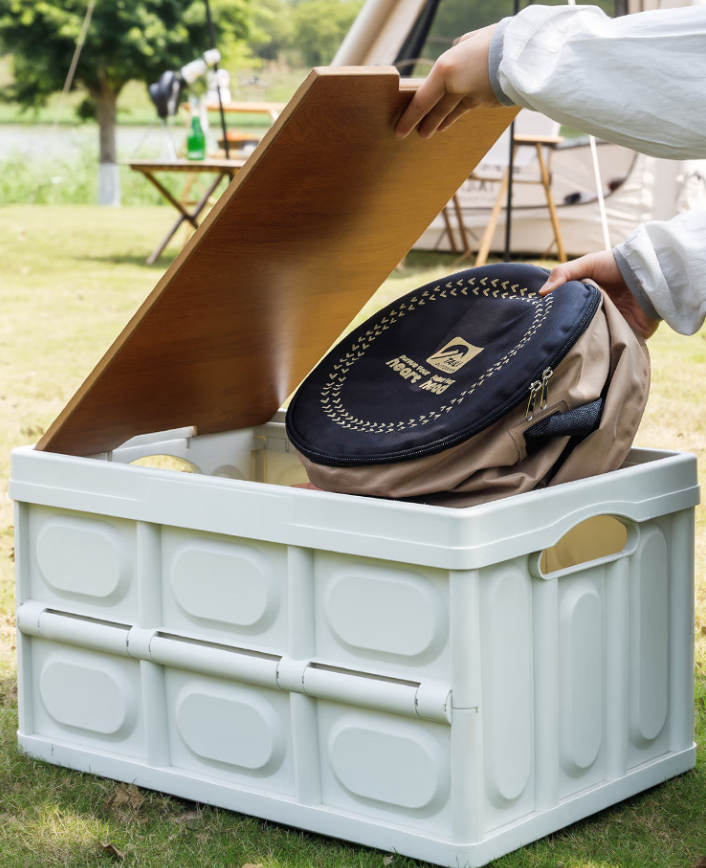
특히 천막, 휴대용 전원장치, 분위기 조명, 수납용품 등이 야외 공간의 활용도와 편의성을 높이는 제품으로 주목받고 있다. 디자인과 기능을 차별화하기 쉬워 신규 기업의 진출과 제품 개발도 활발하며, 숙박형·장거리·동계 캠핑 등 이용 형태가 다양해지면서 야외 난방기기와 고기능 수납용품 등 전문 장비 수요도 증가할 전망이다.
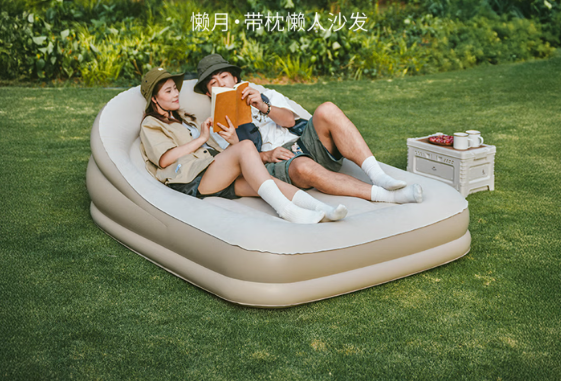
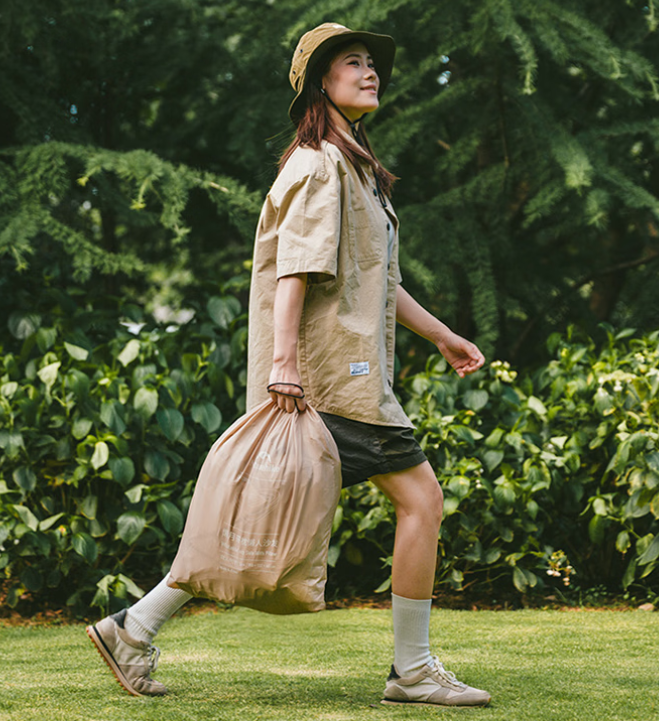
<중국 인기 캠핑 보조장비 제품>
중국 T사 아웃도어 접이식 에어 아이스박스
(0.74kg/20L/CNY 85)
중국 N사 휴대형 자동설치 에어 소파
(4.7kg/ 2인용/CNY 291)
비고: 판매가격은 10월 20일 징동담컷 판매가격 기준
[자료: 각 기업 홈페이지, 징동담컷]
4. 간편식부터 바비큐 배송까지, 캠핑 먹거리 소비 다변화
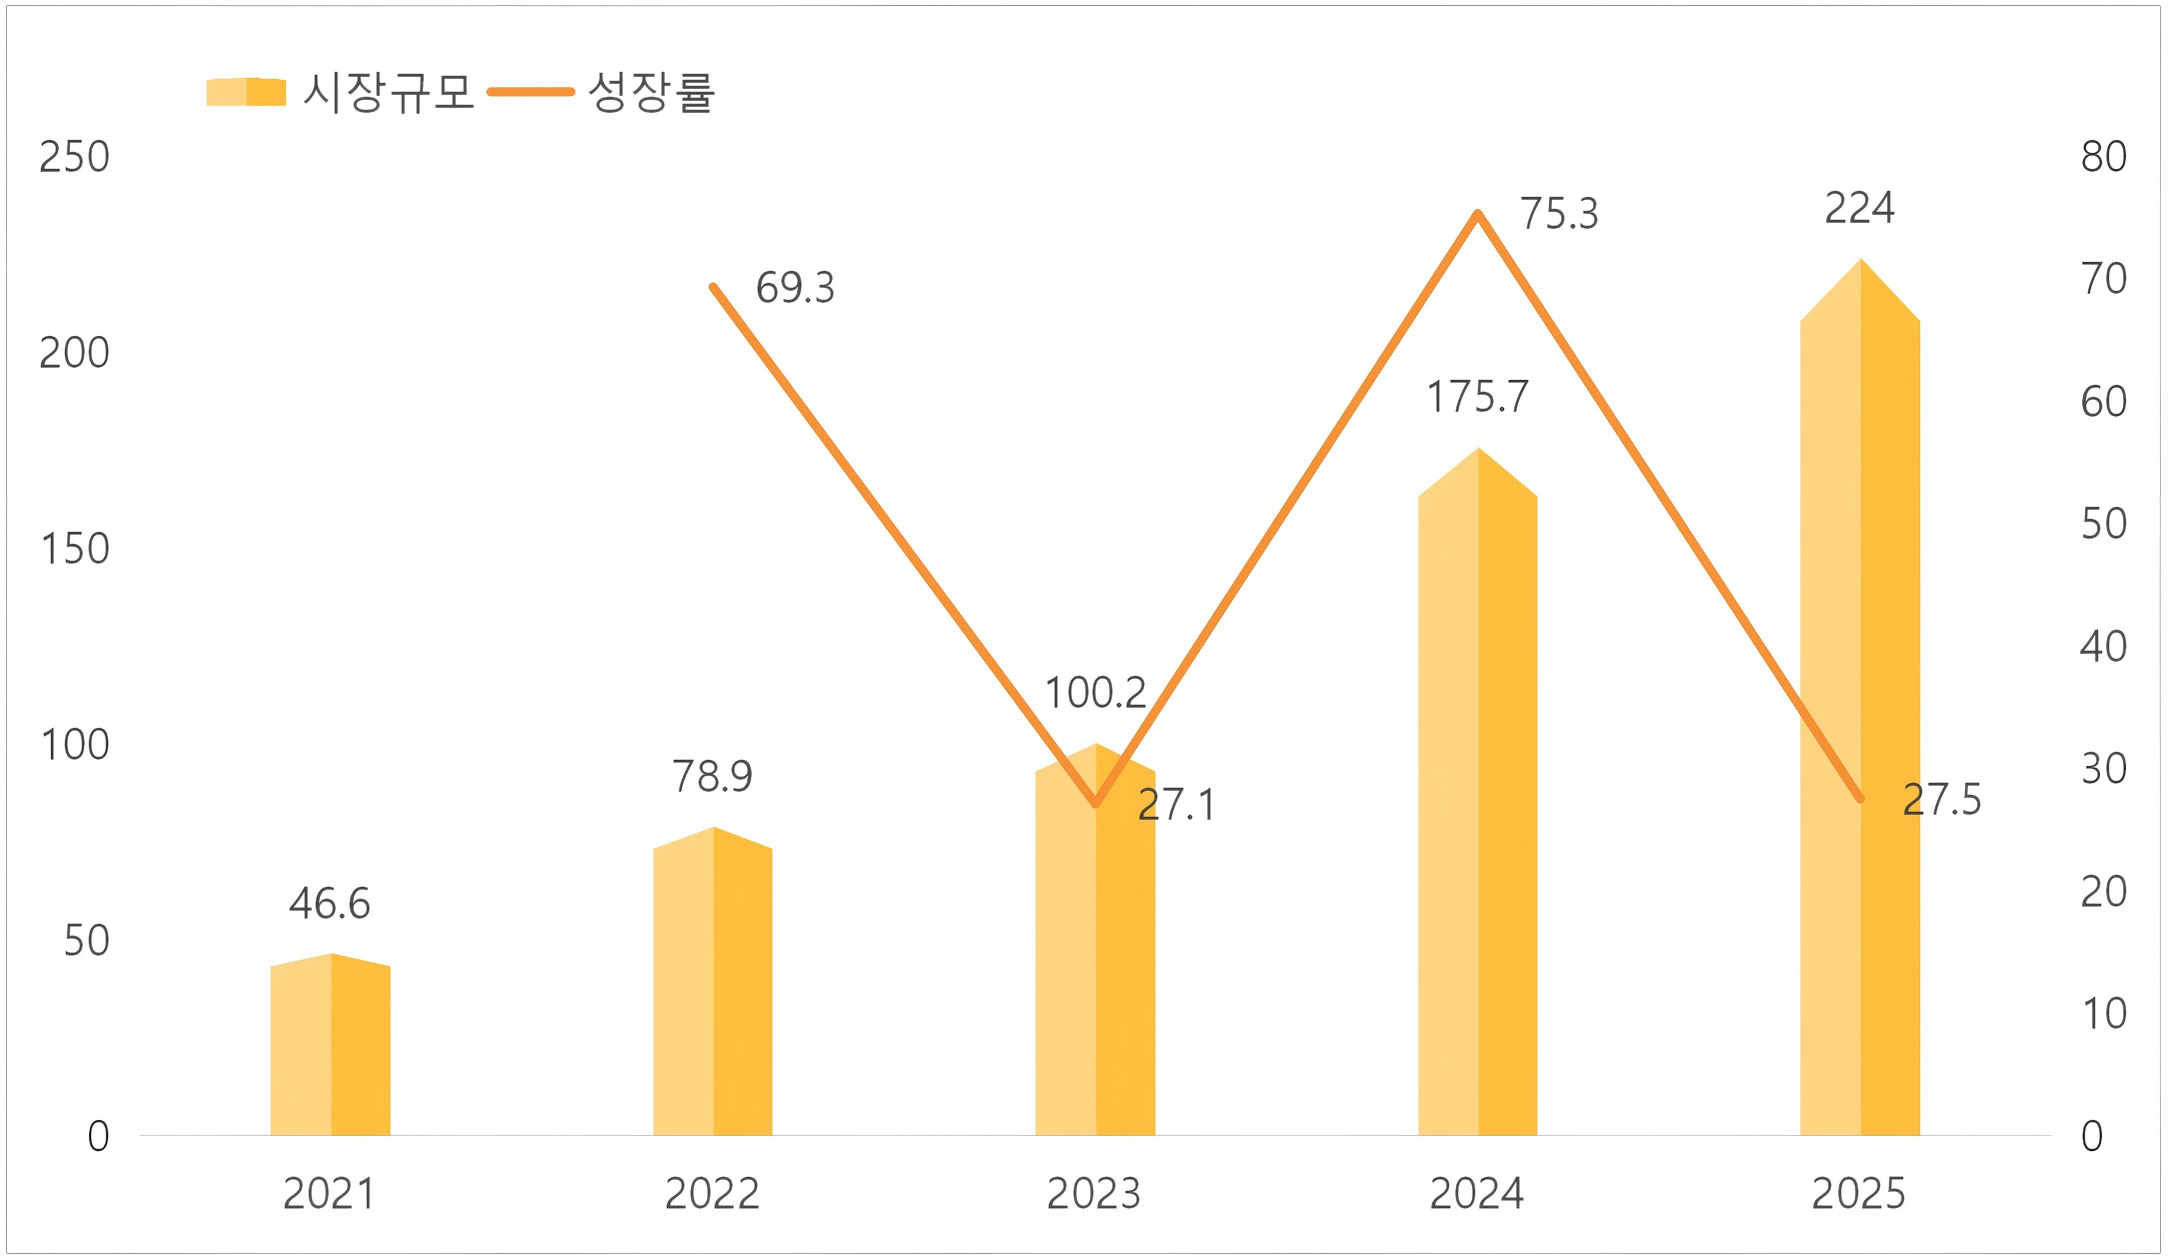
보조장비가 야외 공간의 편의성과 분위기를 높인다면, 캠핑 식품은 현장 식사의 즐거움을 더해 체험 만족도와 재구매를 이끄는 품목이다. 간편식, 바비큐 식재료, 야외용 음료, 간편 조리식, 보존성 간식 등으로 구성되며, 프리미엄 캠핑(精致露营)과 숙박형·테마형 캠핑의 확산으로 취향과 이용 상황에 따른 수요가 늘고 있다. 이에 시장 규모는 2021년 대비 약 5배 증가한 2025년 224억 위안을 기록했으며, 4대 캠핑용품 품목 중 가장 빠른 성장세를 나타냈다.
<중국 캠핑식품 시장규모(2021-2025)>
(단위: 억 위안, %)
[자료: 싼거피지앙(三个皮匠)]
입소스(益普索)의 「2026 아웃도어 소비 가이드: 젊은층의 야외 식문화 분석」(2026户外消费指南:解码年轻人的户外饮食)에 따르면, 캠핑 식품의 주요 선택 기준은 사회적 공유, 맛과 다양성, 조리·섭취 편의성, 친환경성으로 요약된다. 소셜미디어를 통한 경험 공유가 활발해지면서 시각적 매력과 차별성을 갖춘 제품, 여럿이 함께 즐길 수 있는 대용량 식품에 대한 관심이 커지고 있다. 장시간 야외 체류와 제한된 조리 환경을 고려해 간편하게 따뜻한 음식을 만들 수 있는 제품과 양질의 식재료도 선호된다. 포장 측면에서는 휴대·보관이 쉬운 경량 설계와 생분해성 소재가 주목받고 있으며, 이는 폐기물 처리 부담을 줄이고 친환경 소비 수요에도 부합한다.
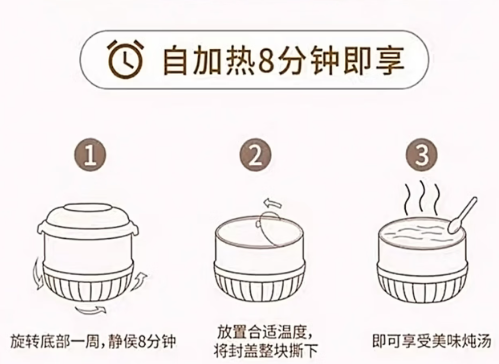
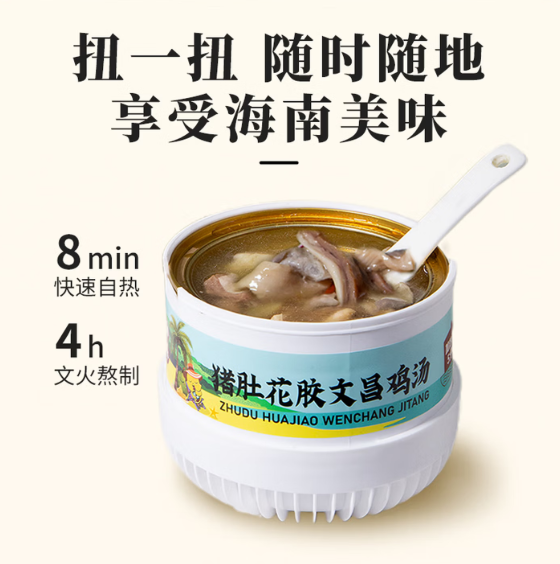
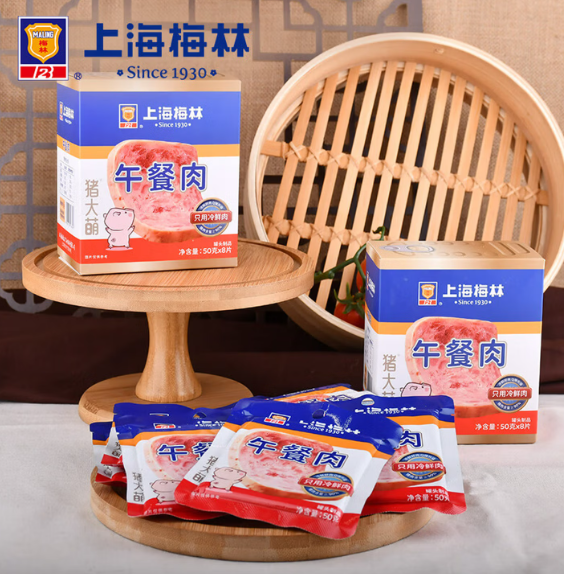
<중국 대표 편리성 캠핑식품(예시)>
용기 바닥을 돌리면 자동으로 가열되는 즉석 닭고기탕
개별 포장형 햄
[자료: 징동닷컴]
이러한 소비 성향은 품목별 선호도에서도 확인된다. 식품류에서는 라면·즉석밥 등 간편식의 선택률이 73%로 가장 높았고, 육포·단백질바 등 단백질 간식(70%), 빵·베이커리류(62%)가 뒤를 이었다. 조리 부담을 줄이면서 포만감과 영양을 보충할 수 있는 제품이 야외 식사의 기본 수요를 형성하고 있는 셈이다. 음료류에서는 우유·요거트 등 유제품(51%)의 선호도가 가장 높았으며, 포장 차음료(39%)와 탄산음료(37%)도 주요 선택 품목으로 꼽혔다. 전반적으로 간편식과 영양 보충용 식품을 중심으로 수요가 형성되는 동시에, 음료를 통해 기호와 취향을 충족하려는 경향도 나타난다.
제품 구성의 다양화와 함께 구매·이용 방식도 변화하고 있다. 소매용 포장식품 중심의 기존 시장에서 벗어나 현지 생활서비스와 캠핑을 연계한 식재료 배송이 새로운 사업 기회로 부상하고 있다. 특히 즉시배송 서비스의 효율성이 높아지면서 캠핑장 대상 바비큐 식재료 배송이 성장 분야로 주목받고 있으며, 2025년 중국 바비큐 시장규모는 전년대비 4.3% 증가한 2680억 위안을 기록했다. 온라인 주문부터 콜드체인 운송, 캠핑장 현장 조리까지 연결하는 배송 서비스는 식재료 준비와 손질 부담을 줄여준다. 이처럼 캠핑 식품은 제품 소비를 넘어 현장 서비스와의 결합이 활발한 분야로, 다음 장에서 다룰 캠핑장 산업과도 밀접하게 연결된다.
캠핑 열풍 이후 구조조정… 생존 열쇠는 차별화된 체험
캠핑용품 소비가 용도별로 세분화되면서 실제 체험 공간인 캠핑장의 경쟁구도도 달라지고 있다. 풍부한 아웃도어 자원을 보유한 쓰촨성에서는 2022년 전후 청두를 중심으로 하천변·잔디밭·산간 계곡 등에 캠핑장이 빠르게 늘었다. 그러나 열풍이 식으면서 2023년 이후 청두 캠핑장의 약 70%가 폐업했고, 쓰촨성 전체 폐업률도 20~25%에 달했다. 이는 콘텐츠 차별화 부족과 수익성 악화로 경쟁력이 약화된 시설이 시장에서 퇴출되는 중국 캠핑산업의 구조조정 흐름을 보여준다.
싼푸(三夫) 아웃도어의 서남부 지역 관계자 B씨는 청두무역관과의 전화 인터뷰에서 캠핑산업의 지속 가능한 성장을 위해 자연환경을 활용한 공간 조성, 차별화된 체험 콘텐츠 확보, 특정 분야에 집중한 경쟁력 구축이 필요하다고 강조했다. 드론 체험, 계곡 트레킹, 화덕 요리, 물놀이 등 다른 시설과 구별되는 콘텐츠를 마련하고, 대체하기 어려운 고유한 강점을 갖춰야 한다는 설명이다. 소비자가 캠핑장을 찾는 이유는 공간 자체보다 그곳에서 누릴 수 있는 경험에 있다는 것이다.
* 싼푸(三夫) 아웃도어: 중국 아웃도어 전문 유통기업으로, 글로벌·로컬 브랜드의 아웃도어 의류 및 용품 유통·판매
이에 따라 캠핑장 간 경쟁도 부지 확보와 분위기 연출에서 벗어나 차별화된 체험 콘텐츠, 안정적인 공급망, 재방문을 유도하는 고객 관리에 초점을 맞추고 있다. 캠핑장은 단순한 야외 시설을 넘어 특정 라이프스타일과 경험을 제공하는 콘텐츠 플랫폼으로 진화하고 있으며, 방문객에게 지속적인 재방문 동기를 제공할 수 있는지가 향후 생존과 수익성을 좌우할 핵심 요인으로 부상하고 있다.
시사점
중국 캠핑시장은 대중적인 여가 활동으로 자리 잡고 있으나, 향후에는 시장 규모보다 이용 목적과 방식에 따른 품목별 성장 격차가 중요해질 전망이다. 대형 장비보다 휴대·설치가 간편한 제품이 주목받고 있으며, 의류는 범용 재킷에서 소프트쉘·속건성 의류·다운재킷 등 기능성과 활용성을 갖춘 품목으로 수요가 이동하고 있다. 식품 역시 간편한 조리·섭취와 보관 편의성, 다양한 야외 식사 경험이 주요 구매 기준으로 부상하고 있다. 이에 한국기업은 근교 나들이, 숙박형 캠핑, 트레킹 등 이용 환경을 세분화하고 상황별 수요에 맞는 제품을 중심으로 진출 기회를 모색해야 한다.
품목별로는 장비의 경량화와 간편한 설치·수납, 내구성을 강화하고 조명·휴대용 전원장치·수납용품 등 특화 보조장비도 검토할 필요가 있다. 의류는 속건성·통기성·보온성 등 특정 기능을 강화하거나 일상에서도 활용할 수 있는 제품이 유망하며, 식품은 소포장·간편 조리·상온 보관 등 야외 환경에 적합한 편의성을 차별화 요소로 삼을 수 있다. 다만 기능과 디자인만으로 경쟁력을 확보하기는 어려운 만큼, 현지 제품의 가격·사양과 소비자 선호를 분석해 구매자가 체감할 수 있는 강점을 구체화해야 한다.
중국 시장에서는 저가 실용 제품과 고기능성 프리미엄 제품의 수요가 공존하고, 현지 브랜드도 가격경쟁력과 유통망을 바탕으로 입지를 넓히고 있다. 한국기업은 원산지보다 기능·디자인·내구성 등 제품 자체의 차별성을 앞세우고, 초기에는 전자상거래와 콘텐츠 기반 판매를 통해 시장 반응을 확인하는 것이 효과적이다. 이후 아웃도어 전문점·캠핑용품 유통업체와 제품 체험 및 판매를 연계하고, 일부 품목과 지역에서 확보한 실적과 소비자 평가를 토대로 가격·유통 전략을 보완하며 사업 범위를 확대할 필요가 있다. 아울러 식품과 기능성 제품은 수입·표시·인증 요건을 사전에 점검하고, 현지 기후와 야외활동 환경에 맞춰 제품 사양을 조정해야 한다. 결국 중국 진출은 시장 성장에 대한 기대보다 세부 수요에 맞는 품목 선정, 실질적인 제품 경쟁력 확보, 단계적인 판로 확대를 중심으로 추진하는 것이 바람직하다.
자료: iiMedia Research(艾媒咨询), 싼거피지앙(三个皮匠), 각 기업 홈페이지, 징동담컷, 국신증권(国信证券), 팡정증권(方正证券) 등 청두무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (中 캠핑시장, 성장 넘어 품질·차별화 경쟁으로)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
전력수요 늘어나는 캐나다, 송변전∙저장장치 시장에 주목
캐나다 2026-10-26
-
2
포괄적 ESG에서 구체적 이행으로... 달라지는 미국 기업의 지속가능성 전략
미국 2026-10-26
-
3
고기능성 제품으로 피부건강 꿈꾸는 중동유럽 뷰티시장, 한국기업 진출 기회는?
크로아티아 2026-10-26
-
4
콜라·차 다음은 단백질·장 건강, 인도 음료 진열대가 바뀐다
인도 2026-10-26
-
5
미국 컴퓨터 부품 시장동향
미국 2026-10-26
-
6
[기고] 고령화와 인력난이 만든 새로운 기회, 미국 재활로봇 시장
미국 2026-10-26