






-
미국 컴퓨터 부품 시장동향
- 상품DB
- 미국
- 로스앤젤레스무역관 Chris Kim
- 2026-10-26
- 출처 : KOTRA
-
2025년 미국 컴퓨터 부품 수입액 약 885억 달러 기록
게이밍 PC와 고성능 컴퓨팅 수요 확대에 따른 부품 시장 기회
상품명 및 HS코드
<상품명 및 HS코드>
HS CODE
상품명
8473.30
컴퓨터 부품 및 부속품
[자료: KOTRA 로스앤젤레스무역관 종합]
컴퓨터 부품은 중앙처리장치(CPU), 그래픽처리장치(GPU), 메모리 모듈, 메인보드, 인쇄회로 조립품 및 컴퓨터 케이스 등 컴퓨터 시스템을 구성하거나 기능을 보완하는 다양한 부품을 포함한다. 이들 부품은 개인용 컴퓨터(PC), 게이밍 컴퓨터, 워크스테이션 및 서버 등 다양한 컴퓨팅 장비에 사용되며, 정보기술 산업 전반의 기반을 이루는 주요 품목이다. 특히 인공지능(AI), 데이터센터, 클라우드 컴퓨팅 및 고성능 게이밍 시장이 확대되면서 컴퓨터 부품의 성능과 호환성, 냉각 효율 및 공급 안정성이 중요해지고 있다.
HS Code 8473.30은 미국 관세분류상 제8471호에 해당하는 자동자료처리기계의 부품 및 부속품을 의미한다. 미국 HTSUS에서는 인쇄회로 조립품, 인쇄회로 조립품의 부품 및 부속품, 기타 부품 등으로 세분화된다. 다만 모든 컴퓨터 관련 제품이 해당 코드에 포함되는 것은 아니다. 독립적으로 기능하는 장치나 별도 품목분류가 적용되는 부품은 다른 HS Code로 분류될 수 있으며, 실제 수출 시에는 제품의 기능, 구조, 사용 목적 및 완제품과의 관계를 기준으로 정확한 10단위 HTSUS 품목번호를 확인할 필요가 있다.
시장 동향
미국 컴퓨터 부품 시장은 개인용 컴퓨터 교체 수요뿐 아니라 게이밍, 콘텐츠 제작, 기업용 IT 인프라 및 고성능 컴퓨팅 수요에 영향을 받는 시장이다. 컴퓨터 부품은 완제품 생산에 필요한 핵심 구성요소인 동시에 기존 PC의 성능을 개선하거나 시스템을 업그레이드하는 과정에서도 사용된다. 특히 그래픽 작업, 영상 편집, 온라인 게임 및 AI 관련 작업에 대한 수요가 확대되면서 고성능 그래픽카드, 메모리, 냉각장치 및 확장성이 높은 컴퓨터 케이스 등 다양한 부품에 대한 관심이 이어지고 있다.
시장조사기관 Business Research Insights에 따르면 글로벌 컴퓨터 하드웨어 시장 규모는 2026년 1조6168억3000만 달러로 추정되며, 2026년부터 2035년까지 연평균 7.26% 성장해 2035년에는 3조391억 달러 규모에 이를 것으로 전망된다. 북미는 주요 기술기업과 연구개발 기반, 기업용 IT 인프라를 바탕으로 글로벌 컴퓨터 하드웨어 시장에서 중요한 비중을 차지하고 있다. 특히 미국은 IT, 의료 및 금융 분야에서 서버와 고성능 컴퓨팅 장비에 대한 수요가 이어지고 있어 관련 하드웨어 기업에 주요 시장으로 평가된다.
<미국 은 시장 규모 및 전망(2023-2030)>
(단위: US$ 백만)
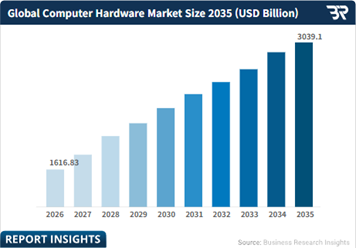
[자료: Business Research Insights]
컴퓨터 하드웨어 시장에서는 AI 기술의 발전과 고성능 컴퓨팅 수요 확대가 주요 성장 요인으로 작용하고 있다. Business Research Insights에 따르면 AI와 머신러닝 기술이 컴퓨터 하드웨어에 적용되면서 연산 속도를 높이는 프로세서와 GPU, 고속 메모리 및 저장장치의 중요성이 커지고 있다. 특히 데이터센터와 클라우드 컴퓨팅 분야에서는 대규모 데이터 처리와 AI 모델 학습에 필요한 서버 및 고성능 부품의 수요가 증가하고 있으며, 엣지 컴퓨팅 분야에서는 데이터 처리 지연을 줄이면서 전력 소비를 낮출 수 있는 고효율 하드웨어에 대한 관심도 확대되고 있다.
또한 게이밍, e스포츠 및 가상현실(VR) 시장의 성장도 컴퓨터 부품 수요를 뒷받침하고 있다. 고사양 게임과 콘텐츠 제작을 위해 고성능 그래픽카드, 프로세서, 메모리 및 저장장치를 업그레이드하려는 수요가 이어지고 있으며, 이에 따라 PC 부품 제조업체들은 성능과 전력 효율, 냉각 성능 및 제품 간 호환성을 개선하는 데 주력하고 있다. 반면 고성능 부품의 높은 가격과 반도체 공급 부족, 물류 지연 및 원자재 가격 변동은 시장 성장의 제약 요인으로 작용할 수 있다. 따라서 미국 시장에서는 단순한 가격 경쟁력뿐 아니라 안정적인 부품 조달, 기술 사양 및 공급 능력을 확보하는 것이 중요해지고 있다.
수입 동향
미국의 컴퓨터 부품(HS Code 8473.30) 수입시장은 최근 3년간 큰 폭의 증가세를 보이고 있다. 미국의 해당 품목 수입액은 2023년 315억2330만 달러에서 2024년 538억5870만 달러로 증가했으며, 2025년에는 884억6950만 달러를 기록해 전년 대비 64.3% 증가했다. 특히 2025년에는 수입액이 전년보다 346억 달러 이상 늘어나면서 미국 컴퓨터 부품 시장의 수입 규모가 크게 확대된 것으로 나타났다.
<최근 3년간 미국의 컴퓨터 부품 수입 동향(HS Code 8473.30기준)>
(단위: US$ 백만)
순위
국가 및 지역
연도별 수입액
비중
증감률
`24/`25
2023년
2024년
2025년
2023년
2024년
2025년
-
전체
31,523.3
53,858.7
88,469.5
100.0
100.00
100.00
64.26
1
대만
13,735.8
24,952.9
46,265.6
43.57
46.33
52.30
85.41
2
베트남
2,305.3
6,304.5
13,525.3
7.31
11.71
15.29
114.52
3
대한민국
3,860.1
6,987.2
9,484.7
12.25
12.97
10.72
35.74
4
중국
6,336.9
6,431.5
5,648.6
20.10
11.94
6.38
-12.17
5
말레이시아
1,365.7
3,783.5
5,321.5
4.33
7.02
6.02
40.65
6
멕시코
1,333.2
1,741.3
3,620.9
4.23
3.23
4.09
107.94
7
필리핀
461.5
1,090.3
1,742.2
1.46
2.02
1.97
59.78
8
태국
963.7
1,556.8
1,487.3
3.06
2.89
1.68
-4.46
9
캐나다
309.6
299.1
346.5
0.98
0.56
0.39
15.38
10
인도네시아
13.6
19.8
180.5
0.04
0.04
0.20
803.77
*주1: 순위 정렬은 2025년 수입액 기준
[자료: Global Trade Atlas(2026.10.22)]
대만은 2025년 462억6560만 달러를 기록하며 전체 수입의 52.3%를 차지해 미국의 최대 컴퓨터 부품 공급처로 나타났다. 대만산 컴퓨터 부품 수입액은 2023년 137억3580만 달러에서 2024년 249억5290만 달러, 2025년 462억6560만 달러로 꾸준히 증가했으며, 2025년에는 전년 대비 85.4% 증가했다. 대만은 반도체와 전자부품 제조 및 위탁생산 기반을 바탕으로 글로벌 컴퓨터 하드웨어 공급망에서 중요한 역할을 담당하고 있으며, 미국 시장에서도 높은 공급 비중을 유지하고 있다. 베트남 역시 2025년 135억2530만 달러를 기록하며 전체 수입의 15.3%를 차지해 2위를 기록했다. 베트남산 제품 수입액은 전년 대비 114.5% 증가해 주요 공급국 가운데 높은 성장세를 보였다.
한국은 2025년 94억8470만 달러를 기록하며 전체 수입의 10.7%를 차지해 3위를 기록했다. 한국산 컴퓨터 부품 수입액은 2023년 38억6010만 달러에서 2024년 69억8720만 달러, 2025년 94억8470만 달러로 꾸준히 증가했으며, 2025년에는 전년 대비 35.7% 증가했다. 다만 미국 전체 수입액이 64.3% 증가한 것과 비교하면 한국산 제품의 성장률은 상대적으로 낮았으며, 시장 점유율도 2024년 13%에서 2025년 10.7%로 감소했다. 이는 한국산 제품의 수입액이 증가했음에도 대만과 베트남 등 주요 공급국의 수입 확대 속도가 더 빨랐음을 보여준다.
경쟁 동향
미국 컴퓨터 부품 시장은 글로벌 반도체 제조업체, PC 부품 전문기업, 완제품 컴퓨터 제조업체 및 전자부품 유통업체가 연결된 구조를 형성하고 있다. 핵심 반도체 분야에서는 Intel, AMD 및 NVIDIA 등이 프로세서와 그래픽처리장치 시장에서 중요한 역할을 담당하고 있으며, 메모리 분야에서는 삼성전자, SK하이닉스 및 Micron Technology 등이 주요 기업으로 꼽힌다. 이들 기업은 컴퓨터의 연산 성능과 데이터 처리 능력을 결정하는 핵심 부품을 공급하며, AI와 고성능 컴퓨팅 수요 확대에 따라 관련 기술 개발과 제품 고도화를 추진하고 있다.
인쇄회로 조립품과 컴퓨터 시스템 구성 부품 분야에서는 대만을 비롯한 아시아 지역의 전자제품 제조서비스(Electronic Manufacturing Services) 및 주문자상표부착생산(Original Equipment Manufacturer) 업체들이 글로벌 공급망에서 중요한 역할을 하고 있다. 이러한 기업들은 부품 조달, 회로 조립, 시스템 통합 및 대량생산 역량을 바탕으로 글로벌 PC 제조업체와 협력하고 있다. 한국 기업은 반도체와 전자부품 제조 기술을 바탕으로 해당 공급망에 참여할 수 있으며, 제품의 사양과 품질 관리 능력, 대량 주문 대응 능력 등이 주요 경쟁 요소로 작용한다.
컴퓨터 케이스와 냉각장치 등 PC 주변 구성품 시장에서는 Corsair, Cooler Master, Lian Li, Thermaltake 및 NZXT 등이 주요 브랜드로 활동하고 있다. Business Research Insights는 이들 기업이 공기 흐름 개선, 모듈형 설계, 수랭식 냉각장치 호환성 및 사용자 맞춤형 디자인을 중심으로 제품을 차별화하고 있다고 분석한다. 특히 게이밍 PC와 전문 작업용 컴퓨터 시장에서는 성능과 외관을 동시에 고려하는 소비자가 존재해 프리미엄 제품과 기능 중심 제품이 함께 경쟁하는 양상을 보이고 있다.
<미국 컴퓨터 부품 회사 Corsair 로고>
[자료: Corsair]
유통 구조
미국의 컴퓨터 부품 유통구조는 부품 제조업체에서 PC 완제품 제조업체와 시스템 통합업체, 전자제품 유통업체 및 전문 소매업체를 거쳐 최종 수요처로 공급되는 형태를 보인다. 반도체와 인쇄회로 조립품 등 핵심 부품은 글로벌 PC 제조업체와 전자제품 제조서비스 업체에 직접 공급되거나 부품 유통업체를 통해 조달된다. 이후 컴퓨터 제조와 조립 과정을 거쳐 완제품으로 판매되거나, 별도의 교체용 부품으로 유통된다.
기업용 컴퓨터 부품은 PC 제조업체와 서버 제조업체, 데이터센터 운영업체 및 기업용 IT 장비 공급업체를 중심으로 거래가 이뤄진다. 이 시장에서는 대량 공급 능력과 제품의 안정성, 기술 지원, 납기 준수 및 장기적인 공급 계약이 중요한 구매 기준으로 작용한다. 반면 게이밍 PC와 일반 소비자용 부품은 전문 PC 부품 판매업체, 전자제품 소매점 및 온라인 유통 플랫폼 등을 통해 판매되는 경우가 많다. 특히 온라인 채널은 소비자가 제품 사양과 가격, 호환성 및 사용자 평가를 비교할 수 있다는 점에서 부품 구매의 주요 경로로 활용된다.
한국 기업이 미국에 컴퓨터 부품을 수출할 경우에는 제품의 특성에 따라 완제품 제조업체에 직접 공급하는 B2B 방식이나 현지 부품 유통업체를 통한 공급망 진입을 검토할 수 있다. 메모리와 인쇄회로 조립품 등 기술적 사양이 중요한 제품은 제조업체의 품질 기준과 호환성 요건을 충족하는 것이 중요하다. 케이스와 냉각장치 등 소비자용 PC 구성품은 현지 유통업체와 온라인 판매 채널을 활용해 제품 인지도를 높이고, 재고 확보와 사후 지원을 통해 경쟁력을 확보할 수 있다.
관세율, 규제 및 인증
미국 관세율표(HTSUS)에 따르면 HS Code 8473.30에 해당하는 주요 세부 품목의 일반 기본관세율은 무관세(Free)로 규정돼 있다. 다만 해당 품목에 대한 기본관세가 무관세라고 하더라도 원산지별 추가관세와 별도의 무역조치가 적용될 수 있으므로 실제 통관 시에는 최신 HTSUS와 Chapter 99 규정을 함께 확인할 필요가 있다.
2026년 7월 23일 미국 무역대표부(USTR)는 강제노동 수입금지 제도와 관련된 Section 301 조사에 따라 한국을 포함한 여러 경제권의 제품에 추가관세를 부과하는 조치를 발표했다. 해당 조치에 따르면 한국산 제품은 기본적으로 일반 관세와 별도로 총 관세 부담이 12.5%가 되도록 추가관세가 적용될 수 있으며, 별도 부속서에 명시된 면제 품목은 예외로 인정된다. 따라서 한국산 컴퓨터 부품을 미국으로 수출할 경우 해당 세부 HTSUS 품목번호가 면제 대상에 포함되는지, 추가관세가 적용되는지 및 다른 관세 조치와의 관계가 어떠한지를 확인해야 한다.
또한 컴퓨터 부품은 제품의 전기적 특성, 무선통신 기능 및 최종 사용처에 따라 별도의 규제 요건이 적용될 수 있다. 일반적인 전자부품에 대해 모든 제품에 공통으로 적용되는 단일 인증이 존재하는 것은 아니며, 제품의 구성과 기능에 따라 관련 기준을 검토해야 한다. 예를 들어 무선통신 기능이 포함된 제품은 미국 연방통신위원회(FCC)의 관련 규정 적용 여부를 확인해야 하며, 전자제품의 안전성에 대해서는 최종 제품의 용도와 유통처가 요구하는 안전 기준 및 시험 요건을 검토할 필요가 있다. 제품에 따라 Underwriters Laboratories 등 민간 안전인증이 구매처의 납품 조건으로 요구될 수도 있다.
미국으로 수입되는 제품은 세관 신고와 원산지 표시 등 기본적인 수입 요건도 준수해야 한다. 특히 여러 국가에서 생산된 부품을 조립하거나 미국으로 수출하는 과정에서 원산지 판단이 복잡해질 수 있으므로 제조공정, 부품 조달 내역 및 원산지 증빙자료를 관리할 필요가 있다. 전자제품의 기능과 사용 목적에 따라 적용되는 규제가 달라질 수 있기 때문에 수출 전 미국 수입자 및 통관전문가와 함께 세부 품목분류와 규제 적용 여부를 확인하는 것이 바람직하다.
시사점
미국 컴퓨터 부품 시장은 PC 교체와 업그레이드 수요뿐 아니라 게이밍, 콘텐츠 제작, 기업용 IT 인프라 및 AI 컴퓨팅 수요의 영향을 받는 시장이다. 특히 미국의 컴퓨터 부품 수입액이 확대되고 한국산 제품의 수입도 증가했다는 점은 국내 기업에 시장 진출 기회를 제공한다. 다만 HS Code 8473.30은 다양한 부품을 포괄하므로 시장 전체의 성장세만을 기준으로 진출 전략을 수립하기보다 기업이 생산하는 제품의 세부 품목과 실제 수요처를 구분해 접근할 필요가 있다.
한국 기업은 반도체와 전자부품 제조 기술, 품질 관리 및 안정적인 공급 역량을 바탕으로 미국의 PC 제조업체와 전자제품 제조서비스 업체를 대상으로 공급망 진입을 모색할 수 있다. 게이밍 PC와 고성능 컴퓨팅 분야에서는 제품 호환성, 열 관리 성능, 내구성 및 전력 효율 등이 구매 결정에 영향을 미칠 수 있으며, 기업용 시장에서는 대량 공급 능력과 납기 준수, 기술 지원 및 장기적인 품질 관리가 중요하다. 따라서 미국 바이어가 요구하는 제품 사양과 검증 절차를 사전에 파악하고, 샘플 공급과 기술 자료 제공을 통해 거래 기반을 구축하는 것이 도움이 될 수 있다.
자료: Business Research Insights, World Integrated Trade Solution(WITS), UN Comtrade, U.S. International Trade Commission(USITC), Office of the United States Trade Representative(USTR), Global Trade Atlas, Corsair, KOTRA 로스앤젤레스무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>
KOTRA의 저작물인 (미국 컴퓨터 부품 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
글로벌 제약 산업을 한 눈에, 세계 제약산업 전시회 ‘CPHI Milan 2026’ 참관기
이탈리아 2026-10-26
-
2
일본 반려동물 고령화, 건강관리 수요도 증가
일본 2026-10-26
-
3
스칸디나비아 항공우주 시장동향
스웨덴 2026-10-01
-
4
고기능성 제품으로 피부건강 꿈꾸는 중동유럽 뷰티시장, 한국기업 진출 기회는?
크로아티아 2026-10-26
-
5
[기고] 고령화와 인력난이 만든 새로운 기회, 미국 재활로봇 시장
미국 2026-10-26
-
6
포괄적 ESG에서 구체적 이행으로... 달라지는 미국 기업의 지속가능성 전략
미국 2026-10-26
- 이전글
-
다음글
다음글이 없습니다.