













-
중국 인공지능(AI) 칩 시장동향
- 상품DB
- 중국
- 시안무역관
- 2026-09-29
- 출처 : KOTRA
-
Keyword #AI 칩 인공지능(AI) 칩
중국 AI 칩 시장 현황
상품명 및 HS Code
구분
내용
HS CODE(6단위)
854231
상품명
처리기 및 제어기용 집적회로
시장분류
인공지능(AI) 칩
한중 FTA
0%
RCEP
0%
최혜국대우
0%
VAT
13%
주: HS 854231은 처리기 및 제어기용 집적회로를 포괄하는 품목으로, AI 칩만을 별도로 분류하는 HS코드는 아님. GPU, NPU, AI 가속기, AI SoC 등은 제품의 기능과 구조에 따라 다른 HS코드로 분류될 수 있음. 따라서 이하 시장동향은 중국 AI 칩 산업 전반을 대상으로 하며, 수입통계는 HS 854231을 기준으로 작성했음. 실제 수출 시에는 제품 사양에 따른 중국의 10단위 세부 HS코드와 적용세율 확인 필요
[자료: 중국 해관총서, 중국 수출입세칙 및 KOTRA 시안무역관 정리]시장동향
생성형 AI와 대규모 언어모델(LLM)의 확산으로 중국의 AI 칩 수요가 빠르게 늘고 있다. 데이터센터와 지능형 컴퓨팅센터 구축이 확대되는 가운데 AI 모델의 학습·추론에 필요한 연산량도 증가하면서 GPU, NPU, AI 가속기, 데이터센터용 ASIC 등 고성능 AI 칩 수요가 증가하는 추세다.
EqualOcean Intelligence (亿欧智库)는 중국 AI 칩 시장 규모가 2024년 약 198억 달러에서 2026년 약 347억 달러, 2029년 약 1861억 달러로 확대될 것으로 전망했다. 2024~2029년 연평균 성장률은 약 56.5%로 추산된다.
<중국 AI 칩 시장 규모 및 전망>
(단위: 억 달러)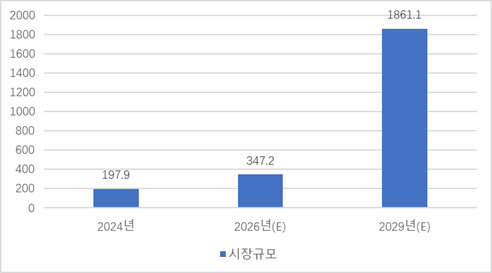
주: 2026년 및 2029년은 전망치
[자료: EqualOcean Intelligence (亿欧智库)]
AI 칩 수요 증가는 중국의 AI 컴퓨팅 인프라 확대에서도 나타난다. IDC 자료를 인용한 중위안증권연구소에 따르면 중국의 AI 연산 능력은 2024년 725.3EFLOPS(Exa Floating-point Operations Per Second, 초당 100경 회의 부동소수점 연산을 처리할 수 있는 연산 능력 단위)에서 2028년 2,781.9EFLOPS로 증가할 전망이다. 2023~2028년 연평균 증가율은 46.2%로 예상된다.
AI 서버 시장도 빠르게 성장하고 있다. 2024년 중국 AI 서버 시장 규모는 190억 달러였으며, 2025년에는 전년 대비 36.2% 증가한 259억 달러에 달했다. 2028년에는 552억 달러까지 확대돼 2024~2028년 연평균 30.6%의 성장률을 기록할 것으로 예상된다. 데이터센터와 AI 서버 투자가 늘면서 관련 AI 칩 수요도 지속적으로 증가할 것으로 보인다.
수입동향 및 대한 수입규모
<2023~2025년 중국의 국가별 처리기·제어기용 집적회로 수입 현황(HS Code: 854231)>
(단위: 천 달러, %)
순위
국가명
2023년
2024년
2025년
수입금액
증감률
수입금액
증감률
수입금액
증감률
1
대만
77,217,323
-12.1
79,713,926
3.2
95,672,560
20.0
2
한국
18,826,818
-16.1
25,693,978
36.5
25,556,001
-0.5
3
미국
5,391,604
-41.7
8,797,794
63.2
17,327,479
97.0
4
중국
16,413,943
-10.7
19,475,988
18.7
16,207,163
-16.8
5
이스라엘
3,690,025
-11.6
4,296,652
16.4
12,569,771
192.5
6
아일랜드
4,914,369
-28.9
5,892,203
19.9
8,662,482
47.0
7
일본
8,615,775
10.1
7,835,942
-9.1
8,179,477
4.4
8
말레이시아
15,865,667
-22.7
16,031,270
1.0
7,325,822
-54.3
9
싱가포르
2,441,315
-19.9
2,726,870
11.7
3,569,395
30.9
10
베트남
14,940,293
-6.8
13,641,776
-8.7
3,410,179
-75.0
[자료: 한국무역협회]
주1: 2025년 수입금액 기준 내림차순 정렬
주2: HS 854231은 AI 칩만을 별도로 집계하는 품목코드가 아니라 처리기 및 제어기용 집적회로 전체를 포함한다. 따라서 이 수입통계는 중국 AI 칩 시장 전체의 수입규모와 일치하지 않을 수 있음
주3: 중국에서 생산한 후 해외로 출하한 상품이 원산지 규정에 따라 변형가공된 것으로, 중국이 재수입할 경우 수입국이 ‘중국’으로 집계됨
2025년 중국의 HS 854231(처리기·제어기용 집적회로) 수입은 대만, 한국, 미국, 중국, 이스라엘 순으로 많았다. 대만산 수입액은 약 956억7000만 달러로 전년 대비 20.0% 증가해 1위를 유지했다. 한국산은 약 255억6000만 달러로 2위, 미국산은 약 173억3000만 달러로 3위를 기록했다. 미국산과 이스라엘산 수입은 각각 전년 대비 97.0%, 192.5% 증가한 반면, 중국산(-16.8%), 말레이시아산(-54.3%), 베트남산(-75.0%)은 감소했다.
한국은 2025년 중국의 제2위 수입대상국으로, 수입액은 약 255억6000만 달러를 기록했다. 한국산 수입은 2023년 약 188억3000만 달러에서 2024년 약 256억9000만 달러로 36.5% 증가한 뒤, 2025년에는 전년 대비 0.5% 감소하며 비슷한 수준을 유지했다. 다만 HS 854231은 AI 칩뿐 아니라 일반 처리기 및 제어기용 집적회로도 포함하므로, 이를 중국의 AI 칩 수입 실적으로 해석할 때는 주의가 필요하다.
경쟁동향
중국 AI 칩 시장에서는 엔비디아가 고성능 GPU와 CUDA(엔비디아가 개발한 GPU 기반 병렬 컴퓨팅 소프트웨어 플랫폼) 기반의 소프트웨어 생태계를 바탕으로 높은 경쟁력을 유지하고 있다. 중국 기업들도 자국 내 AI 연산 수요 확대와 반도체 공급망 자립 움직임에 힘입어 시장을 넓히고 있으며, 미국의 첨단 AI 칩 수출통제도 중국산 제품의 대체 수요를 늘리는 요인으로 작용하고 있다.
2024년 상반기 중국 AI 가속칩 시장에서 중국산 제품 출하량은 약 20만 장으로 전체의 약 20%를 차지했다. 중국산 AI 칩의 사용이 늘고 있는 가운데 고성능 학습용 GPU 시장에서는 칩의 연산 성능뿐 아니라 소프트웨어와 개발도구의 호환성도 중요한 경쟁 요소로 꼽힌다.
중국 기업들은 범용 GPU를 비롯해 NPU, DCU, XPU, GPGPU, 엣지 추론용 칩 등으로 제품군을 확대하고 있다. 이와 함께 컴파일러, 개발도구, AI 프레임워크와 서버·클러스터 시스템을 연계하는 등 자체 소프트웨어 생태계 구축에도 적극 나서고 있다.
<중국 인공지능 칩 대표 기업>
기업
주요 제품 및 기술
주요 적용 분야
华为海思
(HiSilicon)
昇腾(Ascend) 계열 AI 연산칩, CANN 소프트웨어 플랫폼
데이터센터·클라우드·지능형 컴퓨팅센터
中科寒武纪
(Cambricon)
思元(MLU) 계열 AI 칩 및 소프트웨어 플랫폼
클라우드·엣지·AI 단말
海光信息
(Hygon)
CPU 및 DCU 가속기
서버·데이터센터·고성능 컴퓨팅
摩尔线程
(Moore Threads)
범용 GPU 및 AI 가속카드
데이터센터·AI 학습·추론·PC
壁仞科技
(Biren)
GPGPU·고성능 AI 칩
데이터센터·대규모 AI 학습·추론
沐曦集成电路
(MetaX)
GPGPU 및 AI 가속카드
지능형 컴퓨팅센터·클라우드·산업 AI
昆仑芯科技
(Kunlunxin)
XPU·AI 가속칩
데이터센터·인터넷·금융·교통·산업 AI
[자료: 深圳市半导体与集成电路产业联盟(SICA), 각사 홈페이지 및 KOTRA 시안무역관 정리]
중국 AI 칩 시장에서는 칩의 연산 성능뿐 아니라 소프트웨어 호환성과 개발 생태계도 중요한 경쟁 요소로 부상하고 있다. 특히 엔비디아의 CUDA 생태계가 시장에서 널리 활용되고 있는 만큼 중국 기업들은 CUDA 호환 환경을 제공하거나 자체 소프트웨어 플랫폼을 개발하는 방식으로 대응하고 있다.
대규모 언어모델과의 호환성 확보 경쟁도 활발하다. 2025년 2월 초 화웨이(Huawei)의 어센드(昇腾)를 비롯해 무시(沐曦, MetaX), 모얼스레드(摩尔线程, Moore Threads), 하이광정보(海光信息, Hygon), 비런테크놀로지(壁仞科技, Biren), 쿤룬신(昆仑芯, Kunlunxin) 등 중국 AI 칩 기업들은 DeepSeek 모델 적용 또는 서비스 지원을 잇달아 발표했다. AI 모델을 자사 칩에서 안정적으로 구동하고 최적화할 수 있는 소프트웨어 역량이 칩 성능과 함께 주요 경쟁 요소로 자리 잡고 있다.
한편 중국 AI 칩 산업은 첨단 공정과 고대역폭 메모리(HBM), 첨단 패키징, 설계도구 및 소프트웨어 생태계 등에서 보완해야 할 부분이 남아 있다.
유통구조
AI 칩은 주로 B2B 방식으로 유통된다. 팹리스·IDM이 설계한 칩은 파운드리와 패키징·테스트 공정을 거쳐 가속카드나 서버에 탑재되며, 이후 클라우드·인터넷 기업과 데이터센터 등 최종 수요처에 공급된다.
<중국 AI 칩 유통구조>
단계
주요 참여 기업
주요 역할
설계·개발
AI 칩 팹리스, IDM
칩 아키텍처, 회로 및 소프트웨어 플랫폼 개발
제조·패키징
파운드리, 패키징·테스트 기업
웨이퍼 생산, 첨단 패키징, 성능검사
모듈·시스템
가속카드·서버·컴퓨팅 시스템 기업
AI 칩을 가속카드와 서버·클러스터로 통합
최종 수요
데이터센터, 금융·제조·교통·자동차·로봇 기업
모델 학습·추론 및 산업별 AI 서비스 운영
[자료: 쳰잔산업연구원(前瞻产业研究院), 중위안증권연구소(中原证券研究所) 및 KOTRA 시안무역관 정리]
AI 칩을 도입할 때는 연산 성능뿐 아니라 서버와 운영체제, AI 프레임워크와의 호환성, 모델 최적화 편의성, 전력효율, 안정성, 기술지원 등도 중요한 평가 기준이 된다. 이에 따라 공급기업도 칩과 하드웨어뿐 아니라 컴파일러, 개발도구, 라이브러리, 모델 최적화 및 유지보수 등을 함께 제공하는 추세다.
주요 수요처는 데이터센터와 지능형 컴퓨팅센터, 클라우드·인터넷 기업이다. IDC((International Data Corporation, 글로벌 IT 시장조사기관)에 따르면 중국 AI 서버 시장은 2025년 259억 달러로 전년 대비 36.2% 성장하였다. 인터넷 기업이 주요 수요처인 가운데 금융·통신·제조업을 비롯해 자율주행과 로봇 등으로 활용 분야가 넓어지고 있다.
인증
HS 854231에 해당하는 처리기·제어기용 집적회로 자체는 중국의 현행 강제성 제품인증(CCC) 대상에 포함되지 않는다. 다만 AI 칩이 탑재된 서버, 컴퓨팅 장비, 전원장치 등 완제품은 제품 유형과 사양에 따라 CCC 등 별도 인증이 필요할 수 있으므로 수출 전 확인이 필요하다.
AI 칩은 법정 인증 외에도 수요기업의 기술 검증이 중요하다. 서버·운영체제 및 AI 프레임워크와의 호환성을 비롯해 연산 성능, 전력소비, 안정성, 정보보안, 장기 공급능력 등이 주요 평가 항목으로 꼽힌다.
시사점
중국 AI 칩 시장은 생성형 AI 확산과 컴퓨팅 인프라 투자 확대에 힘입어 빠르게 성장하고 있다. AI 연산 수요도 학습 중심에서 추론으로 확대되고 있으며, 적용 분야 역시 데이터센터에서 엣지·단말로 넓어지고 있다. 이에 따라 고성능 GPU뿐 아니라 저전력 추론칩, 맞춤형 ASIC, NPU, 엣지 AI 칩 등으로 수요가 다양해질 것으로 예상된다.
중국산 AI 칩의 활용이 늘고 자체 소프트웨어 생태계 구축도 빨라지면서 현지 시장의 경쟁은 더욱 치열해질 전망이다. 한국 기업은 AI 칩 완제품뿐 아니라 HBM 등 고대역폭 메모리, 첨단 패키징, 칩렛, 기판, 전력관리 반도체, 냉각·열관리, AI 서버 부품 및 모델 최적화 솔루션 등 연관 분야에서도 협력 기회를 모색할 수 있다.
또한 주요국의 첨단 AI 칩 및 반도체 기술 관련 수출통제가 지속적으로 변경되고 있어 중국 기업과 거래할 때는 거래 상대방과 최종사용자·용도, 제품 사양 등을 사전에 확인하고 관련 규정의 적용 여부를 검토할 필요가 있다.
자료: 중국 해관총서(海关总署), 이오우즈쿠(亿欧智库), 한국무역협회, 深圳市半导体与集成电路产业联盟(SICA), 각사 홈페이지, 쳰잔산업연구원(前瞻产业研究院), 중위안증권연구소(中原证券研究所), 중국 국가시장감독관리총국·국가인증인가감독관리위원회 및 KOTRA 시안무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 인공지능(AI) 칩 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 센서 시장 동향
중국 2026-09-29
-
2
중국 외골격 로봇, 다양한 분야로 적용범위를 넓혀가며 상업화 시장 형성 중
중국 2026-09-29
-
3
美 실리콘밸리 AI 경쟁, 전력인프라로 확대…우리 기업의 기회와 진출 요건
미국 2026-09-30
-
4
60세 이상 인구 3억 명 시대, 중국 스마트 돌봄(养老) 산업 동향
중국 2026-09-29
-
5
AI 접목으로 달라지는 중국 산업용 로봇 시장과 핵심부품 수요
중국 2026-09-28
-
6
중국 반도체 개별소자 시장 동향
중국 2026-09-30
- 이전글
- 다음글