













-
중국 반도체 개별소자 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-09-30
- 출처 : KOTRA
-
AI 중심 글로벌 반도체 고성장과 달리 개별소자는 완만한 회복세, 중국은 내수 기반 견조 성장 지속
中 국산화 가속과 본토 기업 역량 강화 속, 한국산은 FTA·RCEP 혜택과 공급망 재편으로 수입 증가
상품명 및 HS Code
반도체 개별소자(Semiconductor Discrete Device)는 집적회로(IC)와 달리 독립적인 단일 기능을 수행하는 반도체 소자를 총칭하며, 정류·증폭·스위칭·안정화·주파수 변환 등의 핵심 기능을 수행한다. 이는 전자기기가 기본 전기적 기능을 구현하는 데 있어 중요한 기반이 되며, 가전제품에서부터 전력 설비·신에너지차·통신 기지국 등 산업·인프라급 응용에 이르기까지 광범위하게 침투하고 있다.
<상품명 및 HS 코드>
상품명
HS CODE
반도체 개별소자
8541.59
[자료: HS 코드망]
산업 가치사슬
산업 가치사슬은 업스트림(원자재 및 장비), 미드스트림(제조), 다운스트림(응용)의 3대 단계로 구분되며, 각 단계의 전문 분업이 명확하다. 업스트림 원자재 및 장비의 공급 능력은 미드스트림 제조의 원가와 생산 효율을 직접적으로 제약하며, 다운스트림 응용 시장의 수요 변화는 제품 구조의 고급화와 기술 진화 방향을 직접적으로 주도한다.
<반도체 개별소자 산업 밸류체인>
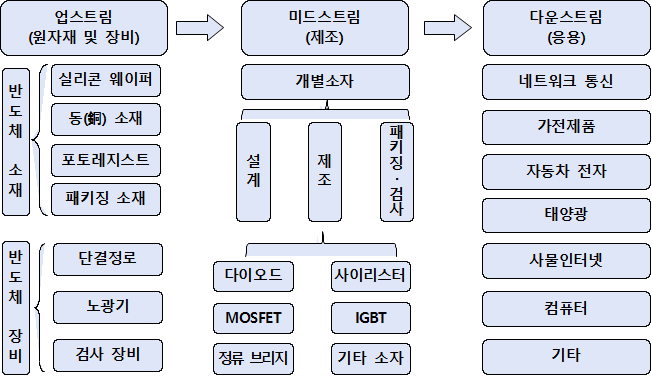
[자료: 첸잔산업연구원(前瞻产业研究院)]
산업 전반에 걸쳐 다수의 해외 업체가 참여하고 있으나, 중국 정부의 지속적인 정책 지원 아래 국산화율이 점차 높아지고 있다. 이 산업의 핵심 특징은 응용 분야가 광범위하여 수요가 강한 경직성을 보이며, 단일 산업의 주기적 변동에 상대적으로 덜 민감하다는 점이다.
<중국 반도체 개별소자 산업 전체 지도>
업스트림
(원자재 및 장비)
미드스트림
(반도체 개별소자 제조)
다운스트림
(제품 응용)
원자재
반도체 개별소자 설계+IDM
해외 업체
국내 업체

생산 장비
반도체 개별소자 제조
반도체 개별소자 패키징·테스트
[자료: 첸잔산업연구원(前瞻产业研究院)]
시장 동향
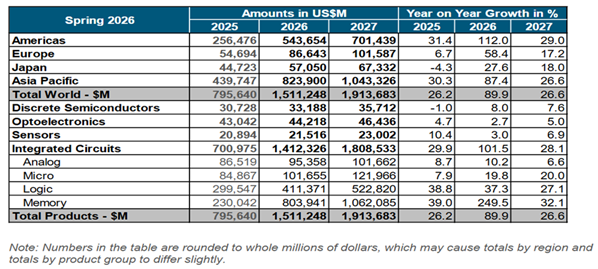
(글로벌) 세계반도체시장통계기구(WSTS)가 발표한 2026년 봄 예측(Spring 2026 Forecast)에 따르면, 글로벌 반도체 시장은 2025년 7956억 달러(+26.2%)에서 2026년 전년 대비 89.9% 성장한 1조 5112억 달러로 사상 처음 1.5조 달러를 돌파할 전망이며, 2027년에도 26.6% 성장하여 약 1조 9137억 달러에 이를 것으로 예상된다. 이 같은 급증은 메모리 부문이 압도적으로 견인하고 있으며, 메모리는 2026년 전년 대비 약 250% 증가한 8039억 달러 규모에 이를 전망이다. AI 인프라·HBM(고대역폭 메모리)·가속 컴퓨팅 플랫폼에 대한 지속적인 수요가 핵심 성장 동력이며, 로직 역시 +37.3%의 고성장이 예상된다. 지역별로는 AI 관련 수요와 클라우드 인프라 투자가 집중된 미주 시장이 +112.0%로 두 배 이상 확대되고, 아시아태평양(+87.4%)·유럽(+58.4%)·일본(+27.6%) 등 전 지역이 강한 성장세를 보일 전망이다.
<2018~2027년 글로벌 반도체 시장 추이>
(단위: US$ 십억)
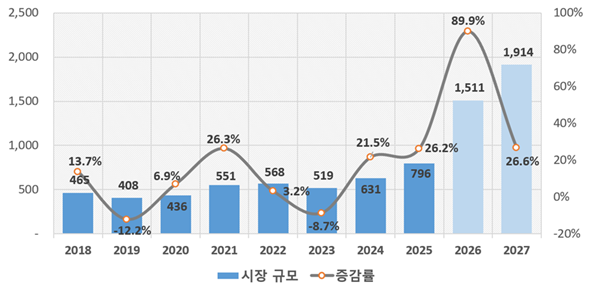
[자료: WSTS 공식 웹사이트]
반면 반도체 개별소자(Discrete Semiconductors) 시장은 2025년 307억 달러(-1.0%)로 소폭 감소한 뒤, 2026년 332억 달러(+8.0%), 2027년 357억 달러(+7.6%)로 완만한 회복세로 전환될 전망이다. 다만 이는 전체 시장 성장률(+89.9%)은 물론 메모리(+249.5%)·로직(+37.3%)과 비교할 때 현저히 낮은 수준으로, 마이크로(+19.8%)·아날로그(+10.2%)·센서 및 광전자(+3% 내외)와 함께 완만한 성장 그룹에 속한다. 즉, 이번 사이클의 성장 동력이 AI 관련 IC에 집중되어 있어, 개별소자는 전체 시장의 고성장 흐름에서 상대적으로 소외된 구조이다.
반도체 시장 예측(2026년 봄)> (단위: US$ 백만, %)
[자료: WSTS 공식 웹사이트]
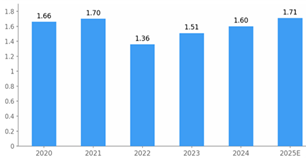
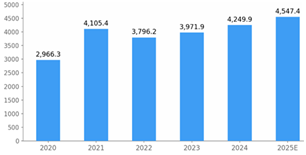
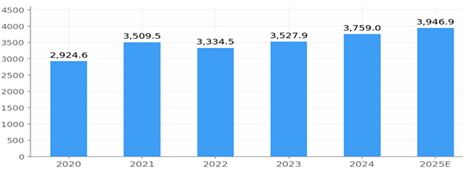
(중국) 중국 반도체 개별소자 시장은 글로벌 시장의 조정 국면과 달리 견조한 성장세를 이어가고 있다. 중상산업연구원(中商产业研究院)에 따르면, 2025년 중국 반도체 개별소자 생산량은 1.71조 개에 이른 것으로 추산된다(2024년 약 1.6조 개, 전년 대비 +6%). 2025년 판매 규모는 4547.4억 위안에 달한 것으로 추정되며(2024년 약 4249.9억 위안, 최근 5년간 연평균 +9.41%), 2025년 시장 수요 규모는 3946.9억 위안으로 확대된 것으로 추산된다.
<2020~2025년 중국 반도체 개별소자 생산량 추이> (단위: 조 개)
<2020~2025년 중국 반도체 개별소자 판매액 추이> (단위: 억 위안)
[자료: 중상산업연구원(中商产业研究院)]
<2020~2025년 중국 반도체 개별소자 시장규모>
(단위: 억 위안)
[자료: 중상산업연구원(中商产业研究院)]
중상산업연구원은 자동차 전자·산업 전자·컴퓨터·네트워크 통신 등 다운스트림 시장의 왕성한 수요가 생산량 회복 성장을 견인하고 있으며, 신에너지·자동차 전자·5G 통신 RF 등 시장의 발전과 AI·빅데이터 등 산업의 추동으로 중국 반도체 개별소자 수요가 지속적으로 증가하고 있다고 분석하였다.
수출입 동향
한국무역협회(KITA) 데이터(HS CODE 8541.59 기준)에 따르면, 중국의 반도체 개별소자 수입액은 2023년 5.59억 달러에서 2024년 10.48억 달러(+87.4%)로 증가한 뒤 2025년 7.70억 달러(-26.6%)로 감소하였고, 수출액도 2023년 1.55억 달러에서 2024년 4.05억 달러(+161.9%), 2025년 3.02억 달러(-25.5%)로 같은 흐름을 보였다.
<2019~2025년 중국 반도체 개별소자 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
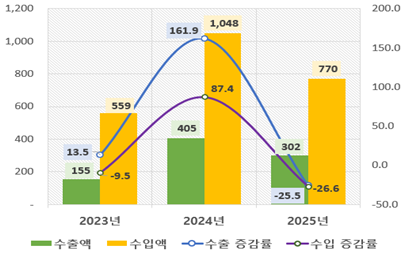
*주: HS CODE 8541.59기준
[자료: 한국무역협회]
2025년 기준 최대 수입 대상은 중국(1.51억 달러)으로, 가공무역 등을 통해 해외에서 가공된 중국 제품의 재수입 물량이다. 이어 대만(1.37억 달러, +31.9%)·영국(1.15억 달러, +54.7%)·필리핀(0.80억 달러, +36.2%)·헝가리(0.60억 달러, +85.5%) 순으로, 유럽 및 동남아 패키징·테스트 거점발 수입이 전반적으로 확대되었다. 반면 미국발 수입은 2024년 4.63억 달러에서 2025년 0.29억 달러(-93.8%)로 급감하였고 일본발도 -18.5% 감소하여, 미국발 물량의 축소분을 유럽·대만·동남아발이 대체하는 구조적 변화가 나타났다.
<2023~2025년 중국 반도체 개별소자 주요 수입 국가/지역(HS 8541.59기준>
(단위: US$ 백만, %)
순위
국가/지역
수입액
증감률
2025년
2023년
2024년
2025년
(25/24)
비중
전 세계
559
1048
770
-26.6
-
1
중국
112
143
151
6.0
19.6%
2
대만
108
104
137
31.9
17.8%
3
영국
103
74
115
54.7
14.9%
4
필리핀
61
59
80
36.2
10.4%
5
헝가리
9
33
60
85.5
7.8%
6
말레이시아
33
33
42
27.5
5.5%
7
일본
56
46
37
-18.5
4.8%
8
태국
5
16
31
96.1
4.0%
9
미국
6
463
29
-93.8
3.8%
10
독일
17
22
27
22.6
3.5%
...
14
한국
13
7
9
38.5
1.2%
*주: 상기 순위는 2025년 수입액 기준임. 가공무역 등으로 인해 중국으로 재수입된 중국 제품 포함.
[자료: 한국무역협회]
한국발 수입은 2025년 900만 달러(14위, 비중 1.2%)로 규모는 작으나 전년 대비 +38.5% 증가하였다. HS 8541.59의 중국 수입 관세는 한중FTA·RCEP 기준 0%(일반세율 30%)가 적용되고 있으며, 미국발 수입 급감에 따른 대체 수요도 발생하고 있어 한국산의 진출 여지가 확대될 수 있는 환경이다. 다만 중국의 국산화 가속으로 중저가 범용 소자는 내수 조달 비중이 높아지고 있어, 한국산은 차량용·산업용 고신뢰성 소자 등 고부가가치 분야 중심으로 경쟁하게 될 것으로 보인다.
경쟁 동향
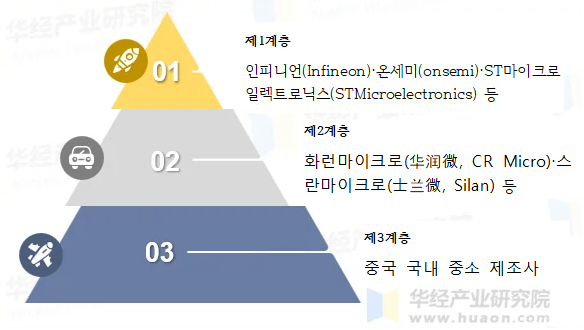
(글로벌) 화경산업연구원(华经产业研究院)에 따르면, 글로벌 반도체 개별소자 산업은 과점 독점과 계층별 경쟁이 공존하는 구조이다. 인피니언(Infineon)·온세미(Onsemi)·ST마이크로일렉트로닉스 등 해외 선두 기업으로 구성된 제1계층은 IDM 전 가치사슬 모델과 축적된 R&D 역량을 바탕으로 고압 IGBT·와이드밴드갭(SiC·GaN) 반도체·차량용 소자 등 고부가가치 분야를 주도하며 전체 시장의 50% 이상을 점유하고 있다. 이처럼 해외 선두 기업이 고급 시장을 견고히 장악하고 있는 가운데, 중국 본토 기업들은 중저가 시장을 기반으로 고급 시장 진출을 지속적으로 시도하고 있다.
(중국) 중국 내 경쟁 구도는 크게 두 계층으로 나뉜다. 제2계층에는 화런마이크로(华润微, CR Micro)·스란마이크로(士兰微, Silan) 등 중국 본토 선두 기업과 국제 2선 기업이 포함되며, 이들은 연구개발 수준과 생산 능력을 꾸준히 확대하고 중고급 제품 비중을 늘려가면서 다수의 핵심 기술에서 자주 돌파를 이루어 내고 있다.
<반도체 개별소자 산업 경쟁 구도>
[자료: 화경산업연구원(华经产业研究院)]
제3계층은 다수의 중소형 제조 기업으로, 연구개발 투입이 부족하여 저가 범용 개별소자를 주력으로 가격 경쟁을 벌이고 있으며 제품 동질화 문제가 두드러진다. 이러한 계층 구조 속에서 중국 정부의 국산화 지원 정책과 맞물려 본토 기업과 글로벌 선두 기업 간 기술 격차는 점차 축소되고 있으며, 실제로 HS 8541.59 기준 중국의 수출/수입 비율이 2023년 27.7%에서 2025년 39.2%로 개선되는 등 수출입 데이터상으로도 국산화 진전이 확인된다.
<2025년 기준 중국 반도체 개별소자 주요 기업 현황>
기업명
설립년도
총 영업이익
(백만 위안)
주요 소개
화런마이크로
(华润微, China Resources Microelectronics Limited)
2004년
715.4
- 중앙국유기업으로서 칩 설계·마스크 제조·웨이퍼 제조·패키징·테스트 등 전 산업 가치사슬 내재화 능력 보유 중국 최대 규모 IDM 반도체 기업
- 전력 반도체(MOSFET·IGBT·SiC·GaN), 스마트 센서, 스마트 제어 부품 등 주요 제품 보유
* ‘25.10월 기준, 중국 MOSFET 제조사 규모 1위, 전력 반도체 기업 2위 기록 (자료원: Omdia)
- BCD 공정 기술 국제 선진 수준 달성 및 MEMS 공정·지능형 전력 IPM 모듈 패키징 기술 국내 선두권 유지
- 2025년 충칭 12인치 전력 반도체 웨이퍼 제조 공장 ‘충칭시 첨단급 스마트 공장’ 선정 및 5G·디지털 트윈·AI 접목 스마트 제조 체계 구축
스란마이크로
(士兰微,Hangzhou Silan Microelectronics Co., Ltd.)
1997년
154.7
- 집적회로 칩 설계 및 마이크로일렉트로닉스 제품 전문 생산 종합 반도체 기업
집적회로, 분리 소자, 발광다이오드(LED) 등 주요 제품 보유 및 전력 반도체·전력 IC 분야 국내 시장 점유율 확대
2025년 SiC(탄화규소)·IGBT 등 고급 전력 소자 기술 개발 지속 추진 및 자동차 전자·신에너지 분야 사업 확장 가속화
양지에텍놀로지
(扬杰科技, Yangzhou Yangjie Electronic Technology Co., Ltd.)
2006년
1431.1
- 반도체 개별소자 칩 설계·제조·패키징·테스트 및 판매·서비스 일괄 제공 반도체 종합 기업
다이오드, 트랜지스터, 전력 반도체 등 다양한 분리 소자 생산 및 자동차 전자, 산업용 제어, 신에너지 등 고성장 응용 분야 진출 확대
2025년 전력 반도체 모듈 및 SiC 기반 제품 라인업 강화와 시장 경쟁력 제고
화웨이전자
(华微电子, Jilin Sino-Microelectronics Co., Ltd.)
1999년
218.9
- 집적회로, 반도체 분리 소자, 전력 반도체 등의 설계·생산·판매를 병행하는 종합 반도체 기업
- IGBT, MOSFET, FRD, SBD, SCR 등 다양한 전력 반도체 제품 생산 및 자동차 전자, 광전변환, 스마트 가전 등 응용 분야 공급
- 2025년 전력 반도체 분야 기술 고도화 및 생산능력 확충 지속 추진
[자료: WIND, 중상산업연구원(中商产业研究院), Omdia, 각 기업 홈페이지, KOTRA 상하이 무역관 정리]
유통구조
중국 반도체 개별소자 유통 채널은 크게 두 가지 유형으로 나뉜다. 하나는 원메이커 직공급 방식의 전문 대리점과 공인 유통업체이고, 다른 하나는 공개 시장에서 활발히 활동하는 독립 유통업체 및 온라인 B2B 플랫폼이다.
현재 업계의 유통 시장 구도는 공인 대리점 중심, 현물 유통 보조, 온라인 플랫폼 보완의 특징을 보이고 있다. 국산화 대체 과정이 지속적으로 가속화됨에 따라, 국산 브랜드 개별소자의 대리 채널 규모도 빠르게 확장되고 있다.
관세율 및 인증
HS Code 8541.59에 해당하는 부품의 중국 수입 관세율은 다음과 같다.
<반도체 개별소자 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
8541.59
0%
0%
0%
30%
해당 없음
[자료: 중국세관총서(中国海关总署)]
반도체 개별소자(HS 8541.59)는 중국 CCC(China Compulsory Certification) 강제인증 대상 품목이 아니다. 다만 반도체 개별소자가 CCC 인증 대상 완제품(전원어댑터·충전기 등)의 핵심 부품으로 사용될 경우, 해당 완제품의 CCC 인증 과정에서 부품의 품질 증명서나 시험성적서가 요구될 수 있으며, RoHS 적합성 선언과 무선기능 포함 시 SRRC 인증은 별도로 검토해야 한다.
시사점
반도체 개별소자는 AI·신에너지차·산업자동화 등 4차 산업혁명의 핵심 인프라를 구성하는 필수 부품이다. 글로벌 시장에서 개별소자는 메모리·로직 반도체에 비해 완만한 성장세를 보이나, 중국 시장은 내수 기반의 견조한 수요와 정부 주도의 자립화 정책으로 차별화된 성장 경로를 나타내고 있다.
한국 기업의 중국 시장 진출은 한·중 FTA 및 RCEP 관세 혜택과 미국산 수입 감소에 따른 대체 수요 등 긍정적 여건을 보유하나, 중국의 국산화 가속화로 차량용·산업용 고신뢰성 소자 등 고부가가치 분야 중심의 경쟁 심화가 불가피할 것으로 전망된다. 한국 정부의 차세대 전력반도체 육성 로드맵과 중국의 반도체 자립 정책이 병행 추진되는 가운데, 양국 간 기술 격차와 공급망 구조 변화가 향후 시장 동향에 결정적 영향을 미칠 것으로 예상된다.
자료: HS 코드망, 첸잔산업연구원(前瞻产业研究院), 세계반도체시장통계기구(WSTS), 중상산업연구원(中商产业研究院), 한국무역협회(KITA), 화경산업연구원(华经产业研究院), WIND, Omdia, 각 기업 홈페이지, 중국세관총서(中国海关总署) 등 KOTRA 상하이 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 반도체 개별소자 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 알루미늄 형재 시장 동향
중국 2026-08-24
-
2
중국 선케어 화장품 시장동향
중국 2026-09-30
-
3
美 실리콘밸리 AI 경쟁, 전력인프라로 확대…우리 기업의 기회와 진출 요건
미국 2026-09-30
-
4
이탈리아 밀라노, 유럽 데이터센터 신흥 거점으로 부상
이탈리아 2026-09-30
-
5
중국 인공지능(AI) 칩 시장동향
중국 2026-09-29
-
6
카자흐스탄 뷰티 유통지도가 바뀐다… K-뷰티의 승부처는 ‘전문몰’
카자흐스탄 2026-09-30
- 이전글
- 다음글