













-
일본 웰빙음료 시장동향
- 상품DB
- 일본
- 후쿠오카무역관 김경미
- 2026-09-10
- 출처 : KOTRA
-
9,000억 엔 일본 건강식품 시장, K-이너뷰티·홍삼으로 수입 점유율 2위 안착
기능성 음료 중심 시장 재편, 한국산 제품의 브랜드 입지 및 경쟁력 강화
수입 규제 대응과 RCEP 관세 인하 활용을 통한 시장 확대
상품명 및 HS 코드
HS 제2106호는 다른 호에 따로 분류되지 않은 조제식료품을 포괄하는 항목으로, 이 가운데 2106.90(기타)은 무알코올 음료 베이스, 인삼·홍삼 조제품, 로열젤리·벌꿀 조제품, 커피크리머, 향미용 조제품, 정제·캡슐 형태의 건강보조식품 등 매우 폭넓은 품목을 아우른다. 일본에는 한국의 건강기능식품에 해당하는 독립적인 상품 분류가 관세율표상 존재하지 않기 때문에, 비타민제·홍삼 농축액·유산균 서플리먼트 등 대부분의 건강식품이 성분과 형태에 따라 제2106호, 그중에서도 2106.90의 각 세번으로 분류된다. 본 보고서는 일본 세관이 지정한 HS Code 2106.90을 기준으로 하되, 한국산 수출 비중이 큰 건강식품·인삼 조제품을 중심으로 시장을 살펴본다.
HS Code
범주
2106
따로 분류되지 않은 조제식료품
2106.10
단백질 농축물과 텍스처화한 단백질계 물질
2106.90
기타(음료 베이스, 건강보조식품, 인삼·홍삼 조제품, 로열젤리·벌꿀 조제품, 커피크리머, 향미용 조제품 등)
[자료: 일본 재무성, 한국 관세법령정보포털]
일본의 실행관세율표상 2106.90은 당·유지방·곡물 성분의 함유량 등에 따라 40여 개의 세번으로 세분화되는, 제21류에서 가장 구조가 복잡한 항목 중 하나다. 이 가운데 건강식품 수출과 관련성이 높은 주요 세번은 아래와 같다.
일본 세번
주요 품목
2106.90-111 등
비타민·가수분해 식물성 단백질을 기초로 한 무알코올 음료 베이스 및 식품보조제
2106.90-230
설탕을 함유하지 않은 츄잉껌
2106.90-240
곤약 조제품
2106.90-246/247
과즙 베이스 조제품(알코올 1% 미만) / 그 밖의 조제식료품
2106.90-294
제04.10항 물품(로열젤리 등 식용 곤충·동물성 생산품)의 조제품
2106.90-295 등
기타(정제·캡슐형 건강보조식품 등이 주로 분류)
[자료: 일본 재무성 실행관세율표]
시장 동향
야노경제연구소가 2026년 2월 발표한 조사에 따르면, 일본 건강식품·기능성표시식품·서플리먼트 시장 규모(제조사 출하금액 기준)는 2024년도 전년 대비 1.9% 증가한 9221억7000만 엔을 기록했으며, 2025년도는 0.8% 감소한 9147억1000만 엔으로 전망된다. 2026년도에도 0.7% 감소한 9079억4000만 엔이 예측되는 등 시장은 당분간 소폭의 조정 국면이 이어질 것으로 보이지만, 체력·컨디션 관리 의식의 확산과 젊은 층의 건강·미용 지향에 힘입어 수요 기반 자체는 견조하게 유지되고 있다는 평가다.
시장 변동의 가장 큰 요인은 2024년 3월 발생한 고바야시제약(小林製薬)의 '베니코지(紅麹·붉은누룩)' 건강피해 사태다. 이 사태로 정제·캡슐 형태의 서플리먼트, 특히 콜레스테롤 대책 등 생활습관병 예방 분야를 중심으로 소비 심리가 위축됐고, 정기구매 이탈도 일부 나타났다. 다만 분말 등 일반식품에 가까운 형태로 수요가 이동하면서 시장 전체로는 급격한 축소를 피했으며, 소비자들이 제품의 품질·안전성과 제조 이력을 이전보다 훨씬 꼼꼼히 따지게 됐다는 점이 사태 이후의 구조적 변화로 꼽힌다.
제도 측면에서는 2015년 도입된 기능성표시식품(機能性表示食品) 제도가 시장 성장을 견인하고 있다. 야노경제연구소에 따르면 기능성표시식품 시장 규모는 2023년도 6813억1000만 엔에서 2024년도 7251억2000만 엔(전년 대비 6.4% 증가)으로 확대된 것으로 추계되며, 베니코지 사태의 역풍 속에서도 성장 기조를 유지했다. 수면·스트레스 완화, 면역 케어, 인지기능, 피부 보습 등 구체적인 기능성을 소구하는 제품이 늘면서, 건강식품 시장의 무게중심이 '기능성을 표시할 수 있는 제품'으로 이동하는 흐름이 뚜렷하다. 아울러 고령화에 따른 건강수명 연장 수요, 물가 상승 속 셀프메디케이션 지향, 단백질(프로틴) 섭취 습관의 대중화 등도 시장을 뒷받침하는 요인이다.
<일본 건강식품·기능성표시식품·서플리먼트 시장 규모>
(단위: 억 엔, %)
구분
2024년도
2025년도(전망)
2026년도(예측)
시장 규모
9,221.7
9,147.1
9,079.4
전년 대비 증감률
+1.9
-0.8
-0.7
*기준: 제조사 출하금액
[자료: 야노경제연구소]
주재국 수입 동향 및 대한 수입 규모
Global Trade Atlas에 따르면, 일본 세관 HS Code 2106.90 기준 일본 기타 조제식료품 수입시장 규모는 2025년 1293억1400만 엔으로 전년 대비 4.25% 증가했으며, 2023년 이후 3년 연속 확대되고 있는 성장 시장이다. 이 가운데 한국은 2025년 수입액 194억9300만 엔, 점유율 15.07%로 미국(222억2000만 엔, 17.18%)에 이어 수입국 2위를 차지하며 3년 연속 최상위권 지위를 유지하고 있다.
특히 2023년에는 211억1500만 엔(17.67%)으로 전체 수입국 가운데 1위에 오르기도 했으며, 최근 2년간 수입액이 소폭 조정을 받았음에도 3위 중국(183억3400만 엔, 14.18%)을 앞서며 미국과 함께 양강 구도를 형성하고 있다. 5위권 밖 국가들과는 점유율 격차가 두 배 이상으로, 일본 시장에서 한국산 조제식료품의 입지는 여전히 확고하다.
국가별 흐름을 보면 뉴질랜드(20.13%), 베트남(47.80%), 말레이시아(11.84%)가 2025년 두 자릿수 증가율을 기록하고 네덜란드(13.29%)·독일(16.62%) 등 유럽산 수입도 늘어나는 등, 다양한 국가로부터의 수입이 고르게 확대되며 시장 전체의 수입 수요가 커지고 있다. 일본 내 건강식품 수요가 수입산에 크게 의존하는 구조가 이어지는 가운데, 한국은 홍삼 등 인삼 조제품처럼 다른 수입국이 대체하기 어려운 독자적인 품목군을 보유하고 있다는 점에서 차별화된 위치에 있다. 성장하는 시장 규모와 확고한 상위권 지위를 감안하면, 품목 다변화와 프리미엄화를 통해 수입액 확대와 1위 탈환을 노려볼 여지가 충분한 것으로 판단된다.
<최근 3년간 국가별 수입 동향 (HS Code 2106.90 기준)>
(단위: 백만 엔, %)
순위
국가/지명
2023
2024
2025
증감률
'25/'24
수입액
점유율
수입액
점유율
수입액
점유율
-
전체
119,474
100.0
124,040
100.00
129,314
100.0
4.3
1
미국
18,488
15.5
22,144
17.9
22,220
17.2
0.3
2
한국
21,115
17.7
19,778
15.9
19,493
15.1
-1.4
3
중국
15,375
12.9
17,848
14.4
18,334
14.2
2.7
4
태국
11,048
9.3
12,048
9.7
11,417
8.8
-5.2
5
뉴질랜드
9,371
7.8
8,651
7.0
10,393
8.0
20.1
6
싱가포르
10,847
9.1
8,599
6.9
8,230
6.4
-4.3
7
네덜란드
6,428
5.4
5,995
4.8
6,791
5.3
13.3
8
말레이시아
3,566
3.0
5,103
4.1
5,707
4.4
11.8
9
독일
4,091
3.4
4,653
3.8
5,427
4.2
16.6
10
베트남
2,128
1.8
2,330
1.9
3,443
2.7
47.8
-
기타
17,017
14.2
16,891
13.6
17,859
13.8
5.7
[자료: Global Trade Atlas(2026.9.3. 조회)]
경쟁 동향
일본 건강식품 시장은 압도적인 점유율을 가진 절대 강자가 없이 다수의 제조사가 경쟁하는 구조로, 시장점유율 1% 미만의 중소 사업자가 시장의 절반 가까이를 차지할 정도로 참여가 활발하다. 이 때문에 일본 소비자에게 낯선 해외 브랜드라 하더라도 진입 장벽이 특별히 높지 않으며, 오히려 수입산이라는 점이 차별화 요소로 작용하기도 한다. 오프라인에서는 드럭스토어·약국 진열대를 중심으로, 온라인에서는 아마존재팬·라쿠텐시장 등 EC 플랫폼과 제조사 직판(단품 통판)을 중심으로 경쟁하는 구도이다.
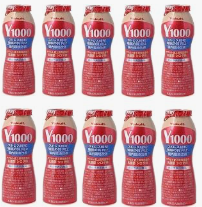
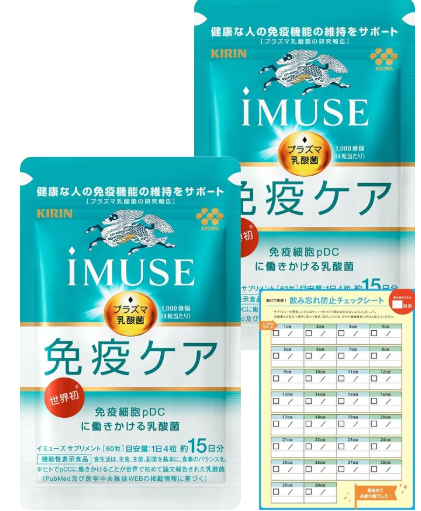
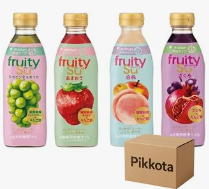
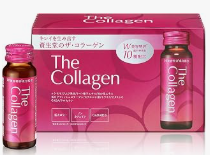
정제·캡슐형 서플리먼트에서는 DHC, FANCL, 오츠카제약(네이처메이드), 아사히그룹식품(디어내추라) 등이 대표 브랜드로 자리 잡고 있으며, 한국계 제품이 주로 경합하는 건강 음료·이너뷰티 영역에서는 아래와 같은 제품들이 시장을 주도하고 있다. 야쿠르트1000은 수면·스트레스 기능성을 앞세워 발매 이후 품귀 현상을 빚을 만큼 히트하며 유산균 음료 시장을 견인했고, 미츠칸의 음용 식초는 미초와 매대에서 직접 경쟁하는 관계다. 특히 시세이도 더 콜라겐은 콜라겐 음료·분말의 스테디셀러로 뷰티음료 분야의 주요 브랜드로 자리매김하고 있다.
<일본 주요 건강·이너뷰티 음료 제품>
브랜드
대표 상품
제품 사진
야쿠르트
(ヤクルト)
야쿠르트1000/Y1000
(수면의 질·스트레스 완화 기능성표시 유산균 음료)
기린(KIRIN)
이뮤즈(iMUSE) 면역 케어
(기능성표시 유산균 음료·서플리먼트)
미츠칸(ミツカン)
후르티스(Fruitis)
(희석·스트레이트 타입 음용 식초)
시세이도(資生堂)
더 콜라겐(The Collagen)
(미용목적 콜라겐 드링크·분말)
하우스웰니스푸즈
(ハウスウェルネスフーズ)
C1000 비타민레몬 등 비타민 음료
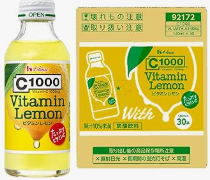
[자료: 각 사 홈페이지, 아마존재팬·라쿠텐 온라인 쇼핑몰 홈페이지]
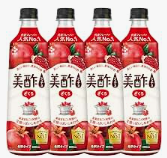
한국계 제품이 뚜렷한 강점을 보이는 영역은 미용(이너뷰티)과 결합한 건강 음료·조제식료품이다. 대표 사례는 CJ제일제당의 과실발효초 음료 '미초(美酢·ミチョ)'로, 2012년 코스트코 입점을 통해 일본에 상륙한 뒤 '톡 쏘지 않아 마시기 쉬운 미용 식초'로 SNS에서 화제가 되며 폭발적인 히트 상품으로 자리 잡았다. 현재는 드럭스토어·슈퍼마켓 등 일반 유통망으로 판매가 확산됐고, 20~30대 여성을 중심으로 '미초활(美酢活)'이라는 신조어가 생길 만큼 하나의 소비 트렌드로 정착했으며, 음식점에서 주류 희석용 베이스로 쓰이는 등 용도도 넓어지고 있다. 물·탄산수에 희석해 마시는 농축 음료 베이스라는 제품 형태 자체가 2106.90이 포괄하는 대표 품목이기도 하다.
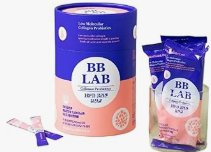
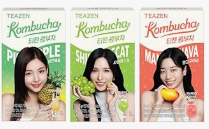
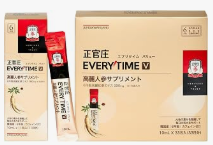
이너뷰티 서플리먼트에서는 뉴트리원의 'BB LAB' 저분자 콜라겐이 한국 올리브영 이너뷰티 부문 5년 연속 1위 타이틀을 앞세워 일본 시장에 진출, 아마존재팬은 물론 코스트코재팬·돈키호테 등 오프라인 매장까지 판로를 넓히며 '한국 국민 콜라겐'으로 소구하고 있다. 스틱형 분말 콤부차로 미용 발효 음료 트렌드를 이끄는 티젠(TEAZEN)도 누적 판매 실적을 내세워 일본 마케팅을 강화하고 있다. 여기에 KGC인삼공사 '정관장'의 홍삼정·홍삼정 에브리타임은 일본 브랜드가 사실상 부재한 홍삼 카테고리를 한국산이 형성·주도하는 사례로, 미용 소구형 신제품군과 함께 한국계 건강식품의 저변을 받치고 있다. 공통점은 맛과 간편함(스틱·희석 타입)을 앞세워 '계속 먹을 수 있는 미용 습관'으로 포지셔닝했다는 것으로, 기능성 소구 중심의 일본 기존 제품과 차별화되는 지점이다.
<일본 진출 주요 한국 제품군>
브랜드
대표 상품
제품 사진
CJ제일제당
미초 과실발효초 음료 베이스
(석류·복숭아·머스캣 등)
뉴트리원(BB LAB)
저분자 콜라겐 스틱 파우더, 석류 콜라겐 등
이너뷰티 제품
티젠(TEAZEN)
스틱형 분말 콤부차(레몬·베리 등)
KGC인삼공사(정관장)
홍삼정, 홍삼정 에브리타임(스틱형 홍삼 농축액)
[자료: 아마존재팬·라쿠텐 온라인 쇼핑몰 홈페이지]
유통 구조
일본 건강식품 유통은 크게 무점포 판매(통신판매·방문판매)와 점포 판매(드럭스토어·약국, 편의점·마트, 백화점 등)로 나뉜다. 전통적으로는 정기구매 모델에 기반한 방문판매의 비중이 컸으나, 야노경제연구소는 판매원 고령화와 신규 회원 확보 부진으로 방문판매의 축소 기조가 이어지고 있으며, 오프라인 중심의 기존 단품 통판 모델도 과도기에 접어들어 큰 폭의 확대는 기대하기 어렵다고 분석했다.
반면 드럭스토어는 의약품·화장품과 함께 건강식품을 구매하는 원스톱 채널로 존재감을 키우고 있고, 아마존재팬·라쿠텐시장 등 EC 플랫폼의 영향력도 계속 확대되고 있다. 수입 제품의 경우 종합상사·식품전문 수입도매를 거쳐 소매점에 공급되는 경로가 기본이지만, 최근에는 이커머스 플랫폼 입점이나 월경 EC(越境EC)를 통한 직접 판매로 초기 시장 반응을 확인한 뒤 오프라인으로 확장하는 방식이 일반화되고 있다.
관세율
(단위: %)
일본 세번
품목
기본
WTO협정
2106.90-111
비타민·가수분해 식물성 단백질 기초의
음료 베이스·식품보조제
12%(잠정)
12%
2106.90-230
설탕을 함유하지 않은 츄잉껌
5%
5%
2106.90-240
곤약 조제품
25%
21.3%
2106.90-247
그 밖의 조제식료품(기타)
12.8%
11%
2106.90-292
인삼 또는 인삼 엑기스를 함유한 조제품
12%
12%
2106.90-294
로열젤리 등 제04.10항 물품의 조제품
12%
9%
[자료: 일본 재무성 실행관세율표]
2106.90 세번의 관세율은 품목 구성에 따라 편차가 큰 편으로, 곤약 조제품(기본 25%, WTO 21.3%)처럼 국내 산업 보호 성격이 강한 품목은 고율이 적용되는 반면, 건강식품 관련 세번은 대체로 12% 안팎의 세율이 적용된다. 한국산 수출과 관련해 특히 주목할 세번은 인삼 또는 인삼 엑기스를 함유한 조제품(2106.90-292)으로, 홍삼정 등 인삼 조제품이 해당되며 기본·WTO 세율 모두 12%다.
비타민을 기초로 한 정제·캡슐형 식품보조제가 분류되는 2106.90-295는 RCEP 대한(對韓) 양허 대상 품목으로, 협정 발효 후 11년에 걸쳐 관세율이 단계적으로 인하돼 2026년 현재 6.8%가 적용되고 있으며, 11년차 세율 적용 시(2031년 4월 이후 전망) 무관세 혜택을 받을 수 있다. 원산지증명 등 RCEP 활용 요건을 갖출 경우 한국산 건강보조식품의 가격 경쟁력이 매년 개선되는 구조인 만큼, 수출 시 세번별 RCEP 양허 여부와 연차별 세율을 함께 확인할 필요가 있다.
인증
일본에서 한국산 건강식품을 수입·판매하기 위해서는 '식품위생법(食品衛生法)'에 따른 절차와 '식품표시법(食品表示法)'에 따른 표시기준을 준수해야 하며, 건강식품 특유의 규제로 원료의 의약품 해당 여부 확인과 기능성 표시 제도 대응이 추가로 요구된다.
첫 번째로 확인할 것은 원재료가 의약품에 해당하지 않는지 여부다. 일본은 이른바 식약구분(食薬区分)에 따라 '전적으로 의약품으로 사용되는 성분본질 리스트'에 수록된 원료를 함유한 제품을 식품으로 수입·판매할 수 없도록 하고 있다. 한국에서 건강기능식품 원료로 인정되는 성분이라도 일본에서는 의약품으로 분류될 수 있으므로, 수출 전 후생노동성의 성분본질 리스트와 대조해 원료 전체를 사전 검토해야 한다. 아울러 식품첨가물은 지정된 품목만 사용을 허용하는 포지티브 리스트 방식이 적용되므로, 한국에서는 허용되나 일본에서는 지정되지 않은 첨가물이 사용된 경우 수입이 불가능하다.
두 번째 단계는 식품등수입신고(食品等輸入届出)다. 영업 목적으로 식품을 수입하는 자는 식품위생법 제27조에 따라 수입 통관에 앞서 검역소에 식품등수입신고서를 제출해야 하며, 검역소는 신고 내용에 대해 서류심사, 모니터링검사, 명령검사 중 하나로 심사를 진행한다. 심사 완료 후 발급되는 신고필증이 세관 통관 시 필요 서류가 된다. 통관 이후에는 식품표시법에 따라 명칭, 원재료명, 첨가물, 내용량, 상미기한, 보존방법, 수입자명 등을 일본어로 표시해야 하고, 수입품의 경우 원산국명 표시도 의무사항이다. 알레르기 특정원재료 28개 품목(의무표시 8개 품목 포함) 해당 성분이 포함된 경우 이를 표시해야 한다.
마지막으로, 제품에 기능성을 표시하고자 하는 경우에는 보건기능식품(保健機能食品) 제도를 활용해야 한다. 보건기능식품은 ① 소비자청 장관의 개별 허가를 받는 특정보건용식품(토쿠호·特保), ② 비타민·미네랄 등에 대해 정해진 규격기준을 충족하면 표시할 수 있는 영양기능식품, ③ 사업자가 안전성·기능성의 과학적 근거를 소비자청에 사전 신고하는 기능성표시식품의 세 유형으로 구분된다. 이들 제도에 해당하지 않는 일반 건강식품은 효능·효과를 표방할 수 없으며, 신체 부위나 질병명을 언급하는 광고·표시는 의약품의료기기등법(약기법) 위반 소지가 있으므로 주의가 필요하다. 수입 제품도 일본 내 신고자(판매자)를 통해 기능성표시식품으로 신고하는 것이 가능한 만큼, 근거 자료를 갖춘 제품이라면 제도 활용을 적극 검토할 만하다.
시사점
K-푸드·뷰티 열풍이 식품·화장품을 넘어 건강식품 영역으로 확산되면서, 일본 내 한국산 조제식료품에 대한 수요 기반은 꾸준히 넓어지고 있다. 특히 홍삼은 일본 브랜드가 사실상 존재하지 않는 가운데 한국산이 카테고리 자체를 형성하고 있는 품목으로, 아마존재팬·라쿠텐시장에서 독립된 검색·판매 카테고리로 정착해 있다. 고령화에 따른 건강수명 연장 수요와 젊은 층의 미용·컨디션 관리 수요가 동시에 확대되는 일본 시장의 구조적 특성은, 홍삼·이너뷰티·유산균 등 한국이 강점을 가진 품목군과 접점이 크다.
한편 2024년 베니코지 사태 이후 일본 소비자와 유통업계가 건강식품의 품질·안전성, 제조 이력을 종전보다 훨씬 엄격하게 따지게 됐다는 점은 한국 기업에 위협인 동시에 기회다. GMP 인증, 원료 이력 관리, 안전성 시험 데이터 등 품질·안전 근거를 전면에 내세울 수 있는 기업이라면 오히려 신뢰를 무기로 일본 브랜드와 차별화할 여지가 있다. 반대로 식약구분에 따른 원료 검토, 첨가물 포지티브 리스트 대응, 일본어 표시·알레르겐 표시 등 기본 규제 대응이 미비할 경우 통관 단계에서부터 차질이 발생할 수 있는 만큼, 수출 전 원료·표시 전반의 사전 점검이 필수적이다.
중장기적으로는 RCEP 양허에 따른 관세 인하로 한국산 건강보조식품의 가격 경쟁력이 단계적으로 개선될 전망이며, 기능성표시식품 제도를 활용해 수면·피로·면역 등 일본 소비자가 반응하는 구체적 기능성을 소구하는 현지화 전략이 유효할 것으로 보인다. 완제품 수출과 병행해 드럭스토어 PB·일본 제조사와의 원료 공급 제휴 등 진입 경로를 다변화한다면, 한국산 조제식료품이 일본 건강식품 시장에서 안정적인 지위를 확보하는 데 도움이 될 것이다.
자료 : 일본 재무성, GTA(Global Trade Atlas), 야노경제연구소, 아마존 재팬, 라쿠텐 공식 홈페이지, 후쿠오카무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (일본 웰빙음료 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
인도네시아 베이커리류 시장동향
인도네시아 2026-09-08
-
2
헝가리 뷰티 시장, 이너뷰티 물결에 올라타다
헝가리 2026-09-21
-
3
일본의 냉동고를 채우기 시작한 한국 디저트
일본 2026-08-31
-
4
싱가포르 건강기능식품 시장 동향
싱가포르 2026-09-28
-
5
멕시코 호텔·외식산업의 변화를 한눈에, ABASTUR 2026 참관기
멕시코 2026-09-10
-
6
전력 소비량이 꾸준히 늘어나고 있는 네덜란드 데이터센터 현황
네덜란드 2026-09-10
- 이전글
- 다음글