













-
러시아 케이블(전선) 시장 동향
- 상품DB
- 러시아연방
- 상트페테르부르크무역관
- 2026-09-15
- 출처 : KOTRA
-
서방 업체 철수와 제재 강화로 중국과 인도가 수입 시장을 주도
HS Code 및 상품정보
절연전선 및 케이블은 HS Code 4단위 기준 8544로 정의되며, 6단위 기준으로는 HS Code 854420, 854430, 854460, 854470, 854449 등을 포함한다.
시장동향
러시아 절연 전선 및 케이블 시장(HS 코드 8544)은 에너지 인프라 현대화, 발전·송전 설비 확충, 국제 공급망 재편의 영향으로 구조적 변화를 겪고 있다. 2025년 1월 러시아 정부는 2042년까지 약 88.5GW 규모의 신규 발전설비 확충과 이에 수반되는 전력 인프라 개발을 내용으로 하는 전력시설 배치 종합계획을 승인했다.
인프라 개발은 케이블 시장의 중장기 수요를 뒷받침하는 핵심 요인으로 평가된다. 2026년 1월 러시아 정부는 시베리아 및 극동 연방관구 프로젝트를 포함해 8개의 신규 에너지 인프라 프로젝트를 국가 계획에 추가했으며, 2025~2026년 철도 인프라 현대화 사업도 추진 중이다.
한편, 중국을 비롯한 아시아 공급업체의 진출이 확대되면서 시장 경쟁이 심화되고 있다. 최근 자료에 따르면 수입 제품은 물량 기준으로 러시아 케이블 시장의 약 30~40%를 차지하는 것으로 나타난다. 러시아 시장은 과거 물량 확대 중심에서 탈피, 제품군과 적용 분야별로 수요가 차별화되는 추세다. 범용 케이블은 투자 둔화와 가격 경쟁으로 수익성이 악화된 반면, 인프라 프로젝트용 및 고부가가치 케이블 부문은 안정적인 성장이 전망된다.
수입동향
2023~2025년 러시아 케이블 수입 구조가 재편됐다. 2024년 감소 후 2025년 수입액은 9.06% 증가한 4억8190만 달러를 기록했다. 중국은 3억9250만 달러(점유율 81% 이상)를 공급하며 압도적 1위를 차지했다. 인도는 220.33% 급성장하며 3950만 달러 규모로 대체 공급국으로 부상했다. 반면, 한국의 대러 직접 수출은 규제 장벽과 수출통제 영향으로 2025년 22.52% 감소한 320만 달러에 그쳤으며, 이는 2023년 730만 달러 대비 큰 폭으로 줄어든 수준이다. 또한 2차 제재 강화로 카자흐스탄(-53.00%)과 튀르키예(-60.39%)를 통한 재수출도 급감했으며, EU, 대만, 독일 등 서방 지역의 수출은 사실상 철회된 상태다.
<2023년~2025년 수입 동향>
(단위: US$ 천, %)
순위
국가(지역)
2023년
2024년
2025년
증감률
(2025/2024)
점유율(2025)
총계
510,533,591
441,895,170
481,918,822
+9.1
100
1
중국
350,669
339,979
392,462
+15.4
81.4
2
인도
14,331
12,317
39,456
+220.3
8.2
3
카자흐스탄
24,702
29,226
13,738
-53.0
2.9
4
홍콩
6,046
8,846
12,407
+40.2
2.6
5
튀르키예
21,317
20,294
8,038
-60.4
1.7
6
대한민국
7,286
4,141
3,209
-22.5
0.7
7
EU (External Trade)
25,053
5,592
1,954
-65.0
0.4
8
대만
7,390
4,545
1,191
-73.8
0.3
9
독일
7,406
1,381
640
-53.6
0.1
[자료: Global Trade Atlas 2026.08.31]
제조 및 경쟁 구도
러시아 국내 시장은 리빈스크카벨, 캄스키 카벨, 우글리치카벨 등 현지 제조업체들이 전력·인프라용 시장을 주도하며, 국방·에너지 등 핵심 산업에 제품을 공급하고 있다. LAN 케이블의 경우 일렉트로카벨 협회 회원사의 국내 생산량은 2025년 약 28만7600km로 24% 증가했고, 현지 광섬유 케이블 생산량은 16만4000km로 5.1% 증가했다. 그러나 중국산 광섬유 케이블 수입액은 거의 두 배(약 1억1800만 달러)로 증가하며, 현지 업체들은 중국의 공격적인 가격 경쟁에 직면해 있다.
< 러시아 주요 전선 생산기업 정보 >
회사명
설립 연도
특징
웹사이트
Rybinskcable Ltd
1949
가장 폭넓은 제품군을 보유. 방위산업, 지하철 및 중공업 분야에 적용되는 케이블을 생산
rkz.ru
Kamsky Kabel Ltd
1957
러시아 및 CIS 지역 최대 생산량. 70,000개 이상의 제품 사양 보유
kamkabel.ru
Concord Ltd
1991
저전압 건축용 케이블, 특히 NYM 시리즈 전문
nym.ru
JSC Plant Energocable
2000
위험 시설 및 산업 시설용 고신뢰성 전력 케이블 전문
energokab.ru
Uglichcable Ltd
2008
저압 · 중압(6~35kV) 케이블 및 자가지지형 케이블 생산에 특화된 현대식 제조시설 보유
uglichcable.ru
[자료: KOTRA 상트페테르부르크무역관 종합]
유통 구조
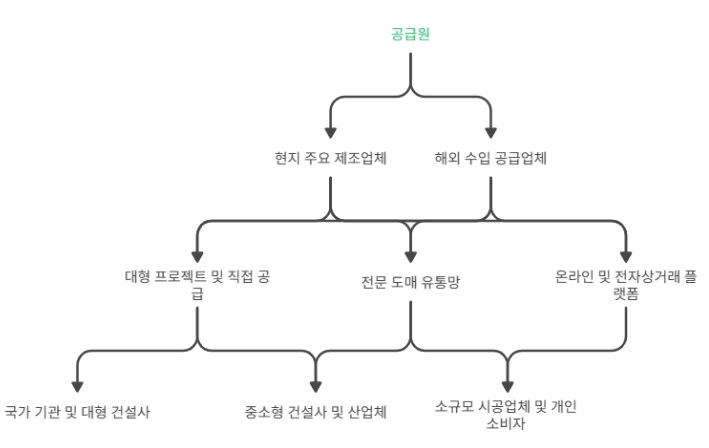
러시아 절연 전선 및 케이블(HS Code 8544) 시장의 유통 구조는 제품의 기술적 복잡성, 주문 규모, 최종 수요처의 특성에 따라 크게 3가지 주요 채널로 구분된다. 대규모 에너지 인프라, 철도 현대화, 발전 설비 및 방위산업 등 기술 요건이 엄격한 대형 프로젝트의 경우, 제조업체(리빈스크카벨, 캄스키 카벨 등)가 최종 수요처(국가 기관, 대형 건설사)와 직접 계약을 체결하거나 지정 납품업체를 통해 공급한다. 전문도매 유통망의 경우 러시아 전역의 중소형 건설사, 시공업체, 산업체 대상 납품은 전문 전기·케이블 도매 유통업체(예: ETM 등)를 거친다. 도매 유통업체는 창고 물류와 기술 컨설팅을 제공하며 시장의 핵심 축을 담당한다.
<러시아 전선 및 케이블 유통 구조>
[자료: KOTRA 상트페테르부르크무역관 작성]
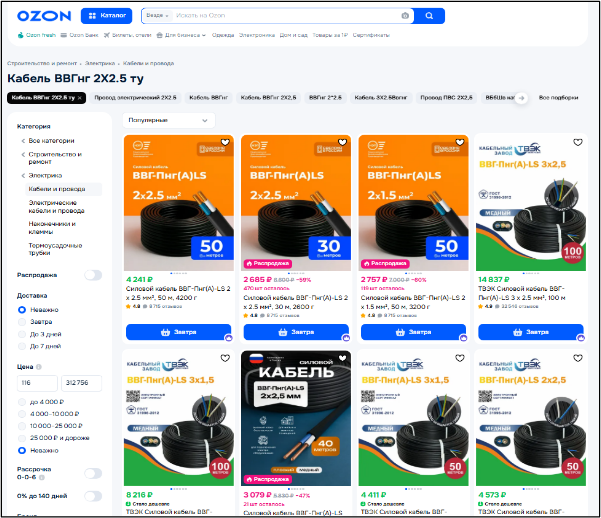
2025~2026년 러시아에서는 온라인 판매가 전기·케이블 제품의 주요 유통 채널로 부상하고 있다. 제조업체와 유통업체들은 B2B 마켓플레이스와 전자상거래 플랫폼을 통해 판매를 확대 중이며, 이에 따라 시공업체나 소규모 기업도 표준 제품을 편리하게 구매할 수 있게 되었다. 온라인 채널은 LAN 케이블, 광섬유 제품, 설치용 전선 등 규격이 명확하고 소량 구매가 많은 제품에 적합하다. 반면, 대규모 인프라 프로젝트나 복잡한 기술 사양이 요구되는 산업용 주문은 여전히 전통적인 B2B 유통망이나 제조사 직거래를 통해 이루어지고 있다. 이에 따라 러시아 시장은 전통적 유통(대량·프로젝트)과 온라인 마켓플레이스(표준·소량·긴급)가 공존하는 혼합형 모델로 전환되는 중이다. 콘코드(Concord), 캄스키 카벨(Kamsky Kabel) 등 주요 러시아 제조사들이 오존(Ozon)을 통해 제품을 판매하는 것이 대표적 사례다.
<러시아 전자상거래 플랫폼 전선 및 케이블 판매 사례>
[자료: OZON]
관세 및 인증
전기 전선 및 케이블의 수입관세는 HS/TN VED 코드, 제품 사양 및 용도에 따라 달라진다. 2026년 1월 1일부터 러시아의 표준 부가가치세율이 20%에서 22%로 인상됐다. 케이블 제품은 사양과 적용 분야에 따라 유라시아경제연합(EAEU) 기술규정 및 EAC 적합성 인증 요건을 적용받을 수 있으므로, 수입 전 정확한 제품 분류를 기준으로 관세율과 인증 요건을 사전에 확인해야 한다.
<2026년 전선·케이블(HS Code 8544) 관세 및 부가가치세 >
HS Code
품목
수입관세율
VAT
8544 11 100 0
동선, 에나멜·래커 도포 전선
10%
22%
8544 11 900 0
기타 동선
10%
22%
8544 19 000 1
기타 전선, 에나멜·래커 도포
12.5%
22%
8544 19 000 9
기타 전선
15%
22%
8544 20 000 0
동축케이블 및 기타 동축 전기 도체
3%
22%
8544 30 000 1
자동차 산업용 와이어링 세트
3%
22%
8544 30 000 2
항공기 엔진 제조용 와이어링 세트
0%
22%
8544 30 000 3
민간 항공기용 와이어링 세트
5%
22%
8544 30 000 7
기타 자동차·항공기·선박용 와이어링 세트
12%
22%
8544 42 100 0
통신용 전기 도체, 연결장치 부착, ≤80V
0%
22%
8544 42 900 7
기타 연결장치 부착 전기 도체, ≤80V
12%
22%
8544 49 930 9
기타 전기 도체, ≤1,000V
12.5%
22%
8544 49 950 9
기타 전기 도체, >80V 및 <1,000V
10%
22%
8544 49 990 0
전압 1,000V용 기타 전기 도체
10%
22%
8544 60 100 0
1,000V 초과, 동선 전기 도체
10%
22%
8544 60 900 1
1,000V 초과, 자동차 산업용 전기 도체
10%
22%
8544 60 900 9
1,000V 초과, 기타 전기 도체
12%
22%
8544 70 000 0
광섬유 케이블
0%
22%
[자료: 러시아 관세청, International Financial Consulting Group]
시사점
러시아 케이블 시장은 지정학적 제약과 서방 기업의 철수로 아시아 공급망 중심으로 재편 중이다. 2024년 중국은 전체 수입의 절반 이상을 차지하며 최대 공급국으로 부상했고, 제재 강화는 오존(Ozon) 등 디지털 B2B 및 전자상거래 채널 확산을 가속화했다. 한국 기업은 대형 프로젝트 직접 공급과 더불어 현지 유통망 및 온라인 플랫폼을 활용한 진출이 가능하다. 다만 대러 제재, EAC 인증, 결제·물류 리스크를 종합 검토해야 하며, 중국산과 가격 경쟁이 치열한 범용 제품보다는 기술 차별화가 가능한 특수·고부가가치 케이블 분야에서 상대적 우위를 모색할 필요가 있다.
자료: Ruscable, Alta, KOTRA, Global Trade Atlas, Alta-Soft, International Financial Consulting Group, Interfax, Тelesputnik, OZON, Elec, Federal Tax Service of Russia, Association “Electrocable”, Russian Government , KOTRA 상트페테르부르크무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (러시아 케이블(전선) 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 광학 소자 시장 동향
중국 2026-09-16
-
2
일본 공작기계 시장 동향
일본 2026-09-15
-
3
브라질 폴리아미드 튜브 시장동향
브라질 2026-09-17
-
4
중국, 위험화학품 5종 추가 및 수출입 관리 적용
중국 2026-09-19
-
5
중국, 집적회로 배치설계 보호 조례 25년 만에 개정
중국 2026-09-19
-
6
인도네시아 산업용 밸브 시장동향
인도네시아 2026-09-15
- 이전글
- 다음글