













-
[기고] 호주 금융시장 진출 가이드: 은행업 및 핀테크 규제 실무
- 외부전문가 기고
- 호주
- 시드니무역관 김민주
- 2026-03-17
- 출처 : KOTRA
-
호주 금융 규제 체계(ASIC·APRA)와 주요 감독 기관 이해
금융 서비스·대출·결제 사업 진출 시 인허가 및 컴플라이언스 핵심 이슈
안형태 변호사, Dentons
떠오르는 시장 호주, 금융 & 핀테크
호주는 결제 대행, 송금, 대출(주담대, BNPL 등) 및 자산관리 분야에서 소매 고객의 참여도가 높고 기술 친화적인 소비자 기반을 갖추고 있는 매력적인 시장이다. 약 2,600만 명의 인구와 4조 5,000억 호주 달러(약 4,500조 원) 이상의 막대한 자산을 운용하는 퇴직연금(superannuation) 시스템을 갖추고 있을 뿐만 아니라, 영미법에 기초하여 판례 중심의 안정적인 규제 환경을 제공한다.
호주에는 ‘Big 4’라고 불리는 4대 시중은행을 비롯하여 다수의 글로벌 은행들이 현지 법인 및 지사를 두고 있다. 기업 금융은 물론 소비자 시장도 상당히 활성화 되어있다. 소매 대출은 크게 은행권과 비은행권이 경쟁 관계에 있으며 모두 책임대출의무(responsible lending) 등의 엄격한 규제를 받고 있다. 이는 소액후불결제(Buy-Now-Pay-Later, BNPL) 사업자에게도 해당되는데, Afterpay와 Zip 그룹이 시장의 상당 부분을 점유하고 있다.
유니콘 Airwallex의 고향이기도 한 호주의 핀테크 시장에는 Wise, PayPal, Stripe, Adyen 등 다수의 다국적 테크 기업들이 안정적으로 자리 잡고 있다. 한국계 기업 중에서는 2025년 토스가 송금 서비스를 필두로 호주 진출을 확정 지었으며, 현대캐피탈과 한화그룹의 Nectr 또한 현지 시장에서 꾸준한 인지도를 자랑하고 있다.
호주의 금융 규제 환경
호주는 ASIC(호주 증권투자위원회)와 APRA(호주 건전성감독청)를 중심으로 ’쌍봉’ 체제(twin peaks model)의 금융 감독 체계를 운영하고 있으며, 이들이 금융 및 은행업에 있어 인허가(licensing)에 대한 대부분의 권한을 가지고 있다.
ASIC(Australian Securities and Investments Commission)
ASIC는 호주의 회사법 Corporations Act 2001을 포함하여 금융 시장 내에서의 행위 규제와 소비자 보호를 전담하고 있다. ASIC는 매년 새롭게 부상하는 금융 리스크와 시장의 핵심 이슈를 반영하여, 소비자 및 기업 경제에 악영향을 미치는 불법 행위에 대한 조사 및 제재에 관한 우선순위를 발표한다. 2026년 우선순위는 다음 링크에서 확인 가능하다: ASIC enforcement priorities | ASIC
APRA(Australian Prudential Regulation Authority)
APRA는 은행, 보험사, 퇴직연금 수탁자 등의 피규제기관의 건전성과 금융 시스템 전반의 안정성 감독에 중점을 둔다. 이때 바젤 III 기반의 자본 및 유동성 규제뿐만 아니라 리스크 관리, 지배구조, 임원 보수 체계, 외부감사 등 비재무적 리스크에 대한 폭넓은 건전성기준(Prudential Standards)을 적용한다.
최근에는 Prudential Standard CPS 230 (운영 복원력, Operational Resilience)의 도입에 따른 관련 감독이 대폭 강화되었고, CPS 220 (리스크 관리, Risk Management)에 따른 리스크 관리 체계 역시 단순 컴플라이언스를 넘어 은행의 상업적 의사결정을 정당화하고 법적으로 방어할 수 있는 핵심 장치라는 점을 최근 호주 법원이 확인해준 바 있다. 아울러, 건전성기준과는 별개로 관련 법령에 따라 경영진 개인의 엄격한 법적 책임을 묻는 Financial Accountability Regime 또한 각별히 유의해야 한다 (한국의 「금융회사의 지배구조에 관한 법률」상 ‘책무구조도’와 일정 부분 유사하다).
호주 시장 진입에 있어 누가 더 중요한가?
따라서 영위하고자 하는 사업에 따라 초기 진출 시 마주하는 핵심 정부 기관이 달라진다. 예를 들어 핀테크 및 여신업 사업자는 주로 ASIC의 라이선스 및 컴플라이언스 요건 충족에 주력하는 반면, 은행·보험사 등 특정 금융기관들은 ASIC와의 기본적인 절차를 제외하면 실질적인 인허가 심사의 대부분을 APRA와 조율하게 된다.
<APRA와 ASIC, 협력의 새로운 시대>
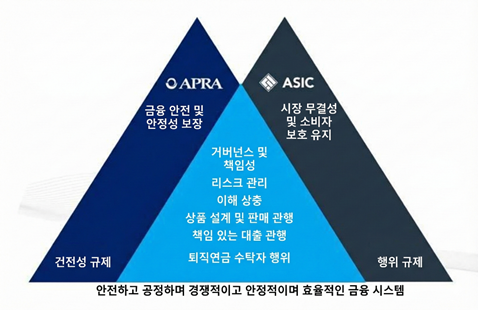
[자료: APRA, 작성자 번역 및 재구성]
그 외 핵심 규제당국
이에 더해 AUSTRAC(Australian Transaction Reports and Analysis Centre, 호주 자금세탁방지 및 금융정보분석센터), OAIC(Office of the Australian Information Commissioner, 호주 정보위원회), RBA(Reserve Bank of Australia, 호주 중앙은행) 및 ACMA(Australian Communications and Media Authority, 호주 통신미디어청) 등이 각자의 영역에서 규제망을 형성하고 있다. 특히 일반 소비자를 대상으로 소매 금융업 및 대출업을 영위할 경우, AFCA(Australian Financial Complaints Authority, 호주 금융민원처리기구) 가입과 관련 분쟁 해결 프로세스 구축 의무 또한 반드시 유념해야 한다.
호주 규제당국의 기조는 과거 혁신 촉진 중심에서 벗어나 적극적인 위반 사항 조사 및 제재를 통한 소비자 보호와 시스템 안정성에 중심을 두고 있는 만큼, 한국 기업이 호주 시장에 성공적으로 안착하기 위해서는 이 같은 감독 체계를 명확히 이해하고, 진입 초기 단계부터 컴플라이언스에 대한 심도 깊은 고민이 필요하다.
인허가 및 라이선스 취득
취급하는 금융 업무의 성격에 따라 요구되는 라이선스는 상이하다. 실무에서는 복잡한 세부 기준이 존재하나, 전반적인 제도의 이해를 돕고자 핵심 내용만 압축해 살펴보면 아래와 같다.
① 수신(예금) 기관 인허가 (APRA 관할): 앞서 언급된 은행, 신용조합 등 예금을 수취하는 ADI(Authorised Deposit-taking Institutions) 및 보험사 등 건전성 감독을 받아야 하는 특정 기관들의 호주 진출은 APRA를 통하여 인허가받는다. 은행의 경우 현지 법인(subsidiary) 또는 지점(branch) 형태로 진출 시 은행업 영위가 가능하지만, 지점은 통상적으로 기업 금융 업무에 국한된다. 반면 연락사무소(representative office)는 제한적이고 특정한 행정 업무만 수행할 수 있어 실무적인 제약이 크다.
② 금융 서비스 및 신용 라이선스 (ASIC 관할): 은행 및 비은행 기관을 불문하고 금융 서비스나 특정 신용(대출)을 제공하는 자는 ASIC의 규제를 받으며 적절한 라이선스가 필요한데, 일부 예외 조항(외국계 기업 대상 면제 등)이 존재하지만 크게 보면 다음과 같이 나누어 볼 수 있다.
③ 호주 금융서비스 라이선스 (Australian Financial Services Licence, AFSL): 호주 관할권 내에서 고객에게 금융 상품(송금·지급결제, 펀드, 파생상품 등)에 대한 자문, 거래(발행 및 처분), 시장 조성 또는 수탁 업무 등의 금융서비스를 제공하고자 하는 자는 원칙적으로 AFSL을 보유하거나 라이선스 보유자의 대리인 자격을 갖추어야 한다.
④ 호주 신용 라이선스 (Australian Credit Licence, ACL): 개인이나 strata corporations (집합건물 관리단)을 대상으로 개인적인 용도나 주거용 부동산 투자 목적의 대출 등을 취급하거나 중개하는 자는 원칙적으로 ACL을 보유하거나 라이선스 보유자의 대리인 자격을 갖추어야 한다.
일반 소비자를 대상으로 사업을 영위할 경우, AFSL이나 ACL 보유자(및 그 대리인)는 호주 내 다양한 소비자 보호법을 적용받는다. 구체적인 적용 범위나 방식에는 차이가 있으나, 근본적인 입법 취지는 한국의 「금융소비자보호에 관한 법률」과 유사하다.
다만, 호주의 금융 규제는 개별 행위를 통제하는 규정 중심이 아닌 원칙 중심 접근을 취한다. 대표적인 예시로 각 라이선스 보유자는 ‘효율적으로, 정직하고, 공정하게’(efficiently, honestly and fairly) 서비스를 제공해야 하는 의무를 지니는데, 개별 단어의 법적 정의가 없는 대신 관련 판례들이 그 해석의 뼈대를 제공한다. 주요 요지는 아래와 같다.
① 통합적 적용: '효율성, 정직성, 공정성'이라는 세 가지 요소는 개별적으로 분절되어 판단되는 것이 아니라, 서로 유기적으로 결합된 하나의 통합된 개념으로 해석된다.
② 합리적 수준의 역량 (efficient): 대중이 합리적으로 기대할 수 있는 기준을 충족하는 적절하고 유능한 업무 수행을 의미하며, 조언 제공 및 법적 의무 준수에 있어 공평무사함과 윤리적인 판단력을 요구한다 (단, 절대적인 무결점을 요구하는 것은 아님).
③ 상업적 도의와 윤리성 (honestly & fairly): 형법상 처벌 대상이 되는 엄격한 의미의 기망행위가 아니더라도 상업적 맥락에서 도의적으로 잘못된 행위는 위반으로 간주하며, 단순히 정직한 상태를 넘어 윤리적으로 건전할 것을 포괄적으로 요구한다.
나아가 제공하는 서비스의 종류와 사업 성격에 따라 적절한 인적·물적 자원의 유지, 이해 상충 관리, 앞서 언급된 소비자 분쟁 해결 프로세스 구축 및 법정 상품 공시·설명 의무 등이 복합적으로 부과된다.
지급결제 서비스 제공자(PSP) 라이선싱 개편
지급결제 및 송금 사업자는 현재 호주에서 진행 중인 결제 라이선스 제도의 전면 개편에 각별히 주목해야 한다. 이는 20여 년 만의 대대적인 개편으로, 기존의 모호한 비현금결제수단(non-cash payment facility)이라는 포괄적인 개념을 대체하여 구체적인 결제‘기능’에 기반한 새로운 지급결제서비스 제공자(Payment Service Provider, PSP) 규제 프레임워크 도입이 핵심이다.
<결제 서비스 제공자 규제>
활동 (Activity)
결제 기능 (Payment Functions)
예시* (Examples)
자금 보관 (Storing funds)
가치저장수단 (SVFs)
선불카드; 가치를 저장하는 디지털 지갑
토큰화된 가치저장수단 (Tokenised SVFs)
단일 통화 가치에 연동된 스테이블코인
자금 이동 (Movement of funds)
결제 대행 서비스 (Payment Facilitation Services)
가맹점 매입 서비스(Merchant acquiring); 국내 및 해외 송금 서비스
결제 지시 (Instructions)
결제 수단 (Payment Instruments)
직불 및 신용 카드
결제 개시 서비스 (Payment Initiation Services)
자동 이체(Direct debit) 서비스; 'PayTo' 서비스
결제 기술 및 인프라 지원 (Payment Technology and Enablement)
전자결제(PG); 패스스루(pass-through) 전자지갑
*주: 본 내용은 예상되는 정책의 방향성을 보여주는 것으로, 확정된 사안이 아닌 참고 목적으로만 제공
[자료: 호주 연방 재무부]
현재 결제대행(PG, Payment Gateway), 전자지갑, 송금 서비스를 제공 중이거나 준비 중인 한국 기업은 자사의 비즈니스 모델이 새로운 프레임워크의 어느 기능에 해당하는지 검토할 필요가 있으며, 특히 대규모 가치저장수단('major' Stored Value Facilities, SVF)으로 분류될 경우, ASIC뿐만 아니라 APRA의 규제까지 적용받게 되므로 컴플라이언스 비용과 내부 통제 부담 등 다각적인 사전 분석이 필수적이다.
자금세탁방지 & 테러자금조달차단 관련 규제(Anti-Money Laundering and Counter-Terrorism Financing, AML/CTF)
엄밀히 말하면 라이센싱의 영역은 아니나, 호주 금융정보분석센터(AUSTRAC)가 관할하는 자금세탁방지 및 테러자금조달방지(AML/CTF)의무 또한 호주 진출 시 결코 간과할 수 없는 핵심 규제 과제다.
AML/CTF 관련 규제는 서비스 제공 대상이 일반 소비자인지 기업인지와 무관하게, 법률로 정한 특정 서비스(designated service)를 제공하는 자(reporting entity, 보고 기관)에게 적용된다. 모든 보고 기관은 AUSTRAC에 등록해야 하며, 특히 송금업(remittance)이나 가상자산 거래소 등의 비즈니스는 별도의 사전 등록 절차를 반드시 거쳐야 한다.
은행을 포함하여, 앞서 다룬 상당수의 금융 서비스 제공자 및 피규제기관이 이에 해당하며, 이들은 고객 신원 확인(KYC, Know Your Customer) 및 실사(CDD, Customer Due Diligence)를 포함한 자체 규제 준수 프로그램(AML/CTF 프로그램)을 구축하고 의심스러운 거래(예: 신원 도용 의심 거래) 등 특정 사안을 AUSTRAC에 보고해야 할 의무를 지닌다.
이와 관련한 당국의 제재 기조는 매우 엄격하다. 2020년 호주 4대 시중은행 중 하나인 Westpac이 해외 송금 보고 누락 등으로 호주 기업 역사상 최대 규모인 13억 호주 달러(약 1조 3,000억 원)의 벌금을 부과받은 사례가 이를 단적으로 보여준다. 규제 당국이 개별 보고 기관의 자체 AML/CTF 프로그램에 크게 의존하는 만큼, 견고한 내부 통제 시스템 구축은 현지 비즈니스의 성패를 가르는 핵심 과제라고 할 수 있다.
나아가 2024년 11월 통과된 개정안에 의해 2026년 상반기부터 기존 보고 기관의 의무가 재편되고, 하반기부터는 법률, 회계 등 비금융 특정 사업자로 규제망이 대폭 확대된다. 이에 따라 모든 보고 기관은 최소 3년마다 적격한 전문가를 통해 자사의 AML/CTF 프로그램 및 규제 준수 여부를 독립적으로 평가(independent evaluation)받아야 하는데, 이를 단순한 규제 이행이 아닌 평가 제도를 활용하여 규제 준수의 사각지대를 해소하고 내부 역량을 강화하는 선순환을 창출하는 것이 컴플라이언스 비용을 가장 효율적으로 회수하는 방안일 것이다.
성공적인 호주 시장 안착을 위한 실무 시사점
호주의 금융 규제 환경은 ASIC와 APRA를 중심으로 여러 규제 기관의 관할권이 맞물려 돌아가는 체계다. 따라서 현지 진출 시 인허가 획득에만 매몰되어서는 안 될 것이다. 진입 초기 상품의 기획 및 설계 단계부터 면밀하게 컴플라이언스 플랜을 수립하고, 이를 뒷받침할 견고한 내부 통제 거버넌스를 구축해 나가는 것이 필수적이다. 이를 위해 유념해야 할 시사점을 정리하자면 다음과 같다.
① 서비스를 효율적이고 정직하며 공정하게(efficiently, honestly and fairly) 제공해야 한다는 포괄적 의무를 조직 전체에 내재화해야 한다. 규제 당국은 구조적인 컴플라이언스 실패에 대해 법인뿐만 아니라 이사 등 경영진 개인의 법적 책임까지 강도 높게 추궁한다는 점을 무겁게 인식해야 하며, 형식적인 규정 준수를 넘어 경영진이 실질적으로 리스크를 인지하고 관리하는 건전한 경영 문화를 가꾸어 나가야 한다.
② 앞선 Westpac 사례가 보여주듯 AML/CTF 의무 미이행 같은 컴플라이언스 리스크는 천문학적인 과징금과 직결된다. 현지 법인은 최소 3년마다 돌아오는 전문가의 독립적 평가를 단순 의무 이행이 아닌, 컴플라이언스 역량 강화를 위한 선순환의 축으로 삼아야 한다. 즉, 정기적이고 객관적인 평가를 통해 자체 규제 준수 프로그램의 사각지대를 진단하고, 이를 AML/CTF 프로그램 및 내부 통제 개선으로 연결하여 규제 리스크를 지속적으로 낮춰가는 선순환적인 검증 체계를 구축하는 것이 AML/CTF 법률의 입법 취지에 부합한다고 할 수 있을 것이다.
③ 최근 호주의 규제 지형은 전례 없는 속도로 변화하고 있다. 대대적인 지급결제 라이선싱 개편뿐만 아니라, Web3시대에 발맞춘 디지털 자산의 법적 성격 규명 및 AFSL 규제 체계 편입, 그리고 호주 개인정보보호법 Privacy Act 1988의 개정 등 다방면에서 새로운 컴플라이언스 기준이 동시다발적으로 세워지고 있다. 새롭게 도입될 규제 사안을 지속적으로 모니터링하고, 불확실성에 대응할 수 있는 유연한 법무·컴플라이언스 체계를 갖추어야 한다.
본 기고문은 일반적인 정보 제공을 목적으로 하며, 어떠한 경우에도 공식적인 법률 자문을 대체할 수 없습니다. 기고문 내 한글로 번역된 호주 법률 용어들은 독자의 편의를 위한 것일 뿐 법적 구속력이나 정확성을 보장하지 않습니다. 구체적인 사안에 대해서는 반드시 적절한 법률 전문가의 자문을 구하시기 바랍니다.
※ 해당 원고는 외부 전문가가 작성한 정보로 KOTRA 의 공식 의견이 아님을 알려드립니다.
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 ([기고] 호주 금융시장 진출 가이드: 은행업 및 핀테크 규제 실무)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
페루 화장품·위생용품 시장 동향 세미나 참관기
페루 2026-03-17
-
2
2025년 랴오닝성 경제 현황 및 전망
중국 2026-03-17
-
3
홍콩 2025년 경제 동향 및 2026년 전망
홍콩 2026-03-16
-
4
호주 2026 뷰티 트렌드 - ‘진짜 피부’로의 회귀
호주 2026-03-17
-
5
상하이 2025: 중국 도시 부동의 1위, 본격 성장세 진입
중국 2026-03-16
-
6
2026년 중국 양회로 본 경제 성장 목표와 주요 정책 방향
중국 2026-03-16