













-
중국 변성 플라스틱 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-10-21
- 출처 : KOTRA
-
중국 변성 플라스틱 산업, 공급과잉 속 고부가가치로 전환…수입 대체 및 친환경·경량화 핵심 과제로 부상
중국 변성 플라스틱, 2025년 시장 규모 3280억 위안 기록…자동차·신에너지차 수요가 성장 견인, 고급 소재 수입 의존도 여전히 높아
상품명 및 HS Code
변성 플라스틱(Modified Plastics)은 호모폴리머, 공중합체 등 범용 원료 PP/PE/ABS에 충전제, 강화제, 난연제, 상용화제, 안정제 등 첨가제를 혼합·압출 가공해 내충격성, 강성, 내열성, 난연성, 내후성 등 물성을 개선한 고기능 중간 소재를 의미한다.
단순 원료 수지와 달리 하류 업체별 맞춤 물성 구현이 가능해 철 대체·목재 대체 핵심 소재로 자리 잡고 있으며, 자동차, 가전, 전자전기, 의료, 건축, 신에너지 등 전 산업에 필수적으로 사용된다.
<상품명 및 HS 코드>
상품명
HS CODE
변성 플라스틱(PP)
3902.10
[자료: HS 코드망]
산업 가치사슬
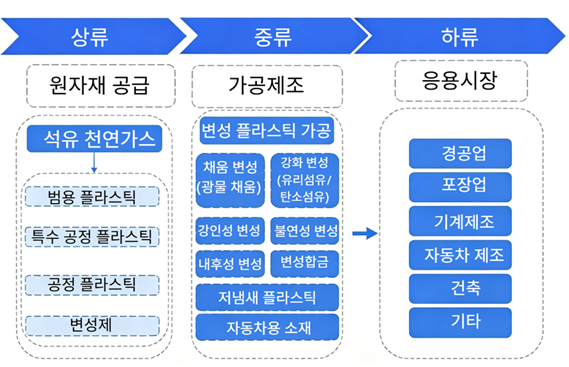
중국 변성 플라스틱 산업의 상류는 PP, ABS, PC, PA 등 합성수지 원료와 유리섬유, 탄산칼슘, 난연제, 산화방지제 등 첨가제 공급 업체로 구성된다. 중류는 배합, 압출, 펠릿타이징 등 컴파운딩(변성 압출 가공) 공정을 거쳐 고객 맞춤 변성 플라스틱을 생산하는 기업이 위치한다. 하류는 변성 소재를 사출·성형해 최종 제품에 적용하는 산업군으로 △자동차(내·외장재, 기능 부품) △가전(냉장고, 세탁기, TV 등) △전자·3C(스마트폰, 노트북, 5G 기지국) △신에너지(배터리 하우징, 태양광 부품) △건축·의료 산업으로 분류된다.
<중국 변성 플라스틱 산업 가치사슬>
[자료: 전첸산업연구원(前瞻产业研究院)]
시장 동향
QYResearch 통계에 따르면 2025년 글로벌 변성 플라스틱 시장 매출액은 4479.6억 달러로 집계됐으며, 2032년에는 5438.4억 달러로 확대될 전망이다. 연평균 성장률(CAGR)은 2.9% 수준이다. 자동차 경량화와 전자기기 소형화 추세가 지속되면서 글로벌 시장은 완만한 성장세를 이어가고 있으며, 이 과정에서 중국은 세계 최대 변성 플라스틱 생산·소비 시장으로 부상했다.
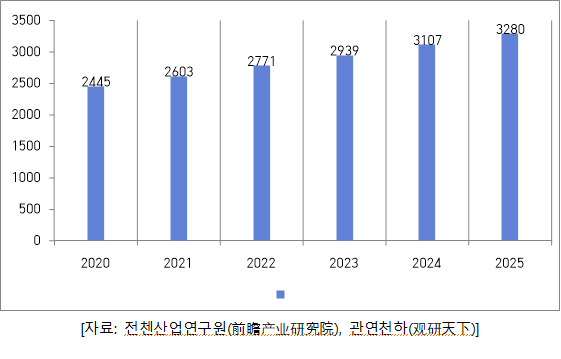
중국 변성 플라스틱 시장은 하류 산업의 수요 확대를 바탕으로 꾸준히 성장해 왔다. 특히 자동차·신에너지차와 가전 부문 수요가 시장 확대를 견인하고 있다. 2020년 중국 변성 플라스틱 시장 규모는 2445억 위안이었으나, 수요 증가에 힘입어 2024년 3107억 위안, 2025년 3280억 위안으로 늘어났다. 2026년에는 약 3450억 위안 규모로 성장할 것으로 예상된다.
<2020~2025년 중국 변성 플라스틱 시장 규모>
(단위: CNY 억)
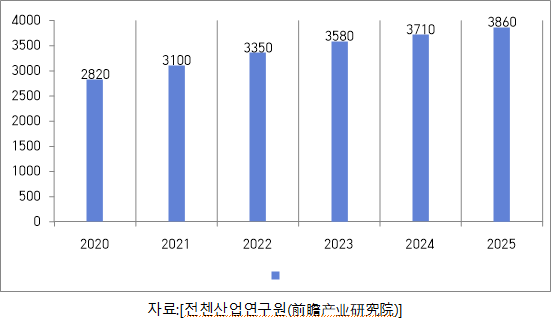
2021~2025년 중국 변성 플라스틱 업계는 지속적인 생산 능력 확장 국면을 이어갔다. 2020년 전국 생산 능력은 2820만 톤 수준이었으나, 신에너지차와 가전제품 등 하류 산업의 수요 확대를 바탕으로 설비 증설이 활발히 진행됐다. 그 결과 2025년 생산 능력은 연 3860만 톤으로 늘어났다.
다만 공급 구조는 제품군별로 뚜렷한 양극화를 보이고 있다. 범용 충전 변성 제품 라인은 중소기업을 중심으로 과잉 공급 상태가 심화되며 가격 경쟁이 치열한 반면, 자동차용 고기능 변성 소재와 비할로겐 난연 소재 등 고부가가치 제품 생산라인은 상대적으로 부족한 구조다.
<2020~2025년 중국 변성 플라스틱 생산 능력>
(단위: 만 톤)
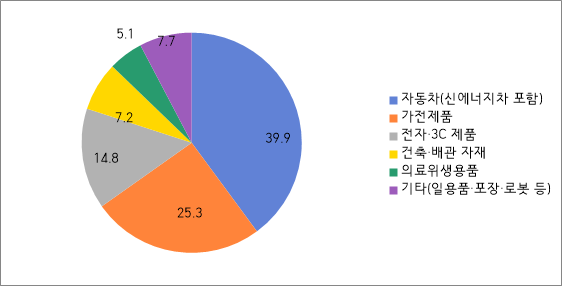
변성 플라스틱 하류 수요는 자동차 산업이 주도하고 있다. 신에너지차 경량화 정책이 본격화되면서 관련 소재 수요가 빠르게 늘고 있다. 2025년 분야별 소비 비중을 보면 자동차(신에너지차 포함)가 39.9%로 가장 높았고, 가전제품 25.3%, 전자·3C 제품 14.8%가 뒤를 이었다. 건축, 의료, 일용품 등 기타 분야는 잔여 수요를 형성했다.
<2025년 중국 변성 플라스틱 하류 응용 분야 비중>
(단위: %)
[자료: 전첸산업연구원(前瞻产业研究院), 지연컨설팅]
수출입 동향
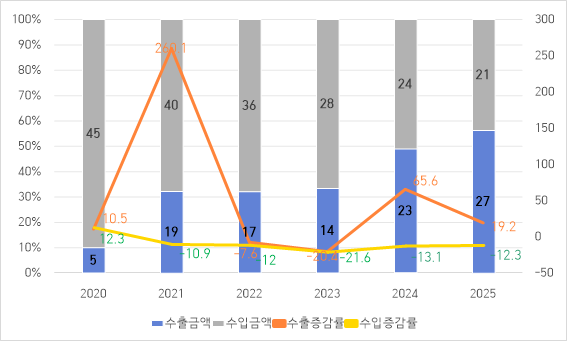
한국무역협회(KITA)와 중국 세관 데이터에 따르면 중국은 오랫동안 변성 플라스틱 순수입국을 유지해 왔으나, 2025년 수출량이 크게 늘었다. 수입 규모가 여전히 수출보다 커 단기적으로는 순수입 구조가 이어지고 있지만, 향후 1~2년 내 순수출국으로 전환될 전망이다.
수출 측면에서는 2020년 42.5만 톤 수준이던 수출량이 2025년 310.1만 톤으로 전년 대비 28.87% 증가했으며, 수출액은 총 27억 달러로 전년보다 19.2% 늘었다. 수입은 2021년 이후 감소세가 이어지고 있다. 2025년 변성 플라스틱의 기초 원료인 폴리프로필렌(PP) 수입량은 336.82만 톤으로 전년 대비 8.26% 감소했고, 2026년 1~5월 누적 수입량은 112.8만 톤으로 전년 동기 대비 19.13% 줄었다. 전체 소재 수입 의존도는 2020년 20%에서 2025년 8%로 낮아지며 자급률이 90% 이상으로 높아졌다. 다만 자동차·의료용 고급 특수 소재는 수입 의존도가 30% 이상으로, 품목별 격차가 여전히 크다.
<2020~2026년 중국 변성 플라스틱 수출입액>
(단위: US$ 억 달러, %)
*주: HS CODE 3902.10기준
[자료: 한국무역협회]
한국무역협회(KITA) 기준 중국 변성 플라스틱 수입 시장의 공급 구도가 재편되고 있다. 한국, 아랍에미리트, 일본, 대만, 싱가포르 등 기존 주요 공급국의 점유율은 하락한 반면 태국, 말레이시아, 러시아의 공급 비중은 확대됐다. 특히 러시아는 2024년 대비 수입액이 97.6% 증가하며 공급국 순위 7위로 올라섰다.
<2023~2025년 중국 변성 플라스틱 주요 수입국/지역>
(단위: US$ 천 달러, %)
순위
국가/지역
수입액
증감률
(25/24)
2025년
비중
2023년
2024년
2025년
전 세계
2,793,243
242,6374
212,7674
-0.14
-
1
한국
640,945
583,184
517,982
-11.2
24
2
아랍에미리트 연합
383,841
353,610
210,380
-40.5
10
3
일본
207,016
196,183
196,422
0.1
9
4
대만
213,943
222,587
174,186
-21.7
8
5
태국
161,766
161,012
166,974
3.7
8
6
싱가포르
226,204
207,170
160,693
-22.4
7
7
러시아
121,934
66,733
131,853
97.6
6
8
말레이시아
86,130
112,430
125,945
12
6
9
벨기에
108,514
98,659
106,168
7.6
5
10
사우디아라비아
242,650
138,492
75,919
-45.2
4
*주: 상기 순위는 2025년 수입액 기준
[자료: 한국무역협회]
경쟁 동향
중국 변성 플라스틱 업계는 기업 수가 1만 5000개 이상에 달할 정도로 분산된 경쟁 구조를 유지해 왔으나, 신에너지차와 프리미엄 가전 수요 확대를 계기로 상위 대형 기업 중심의 시장 집중화가 빠르게 진행되고 있다.
금발과기(金发科技), 완화화학(万华化学) 등 연간 생산 능력 30만 톤 이상인 8개 선두기업의 시장 점유율은 약 27%를 차지하고 있으며, 중소형 저가 범용 변성 소재 기업은 가격경쟁 압박으로 지속적인 폐업 및 합병의 산업 재편 단계에 접어들었다.
주요 대기업은 원료 일체화, 자체 첨가제 개발, 해외 생산 거점 확장 등 차별화 전략을 펼치고 있다. 금발과기(金发科技)는 규모에서 압도적 우위를 보이며 자동차용 고성능 변성 소재를 주력으로 하고 있으며, 도은주식(道恩股份)은 자동차 범퍼용 변성 PP 분야에서 기술 경쟁력을 갖추고 있다. 완화화학(万华化学), 중경석화(中景石化) 등 원재료 석유화학 기업은 자체 PP 생산 라인을 바탕으로 변성 가공까지 수직 통합해 원가 경쟁력을 확보하는 추세다.
반면 대부분의 중소 변성 플라스틱 업체는 기술 장벽이 낮은 충전 변성 제품 위주로 생산하며 수익성이 지속적으로 악화되고 있다. 향후 환경 규제 강화와 고성능 소재 수요 증가가 맞물리면 기업 간 격차는 더욱 커질 전망이다.
<중국 주요 변성 플라스틱 기업 현황>
기업명
설립 시기
2025년
총 영업수익
(억 위안)
홈페이지
주요 소개
Kingfa Science & Technology
(金发科技)
1993
653.96
http://www.kingfa.com
글로벌 변성 플라스틱 선두 기업으로 제품 품목이 가장 다양함.
2025년 상반기 변성 플라스틱 판매량 130.88만 톤(전년 동기 대비 9.74% 증가), 특수 공학 플라스틱(LCP/PEEK/PPA) 판매량 1.48만 톤(동비 60.87% 증가). AI 서버 커넥터, 로봇 부품 소재 기술 확보 및 "바이오 기반 단량체-폴리에스터-변성 소재" 전 산업 사슬 구축.
해외 기지 베트남, 스페인, 인도네시아 커버리지, 글로벌 판매량 33.17% 증가.
Guoen Technology
(国恩股份)
2000
212.51
http://www.qdgon.com
자동차 경량화 소재 선두 기업.
변성 폴리프로필렌 복합 소재 박육화(薄壁化) 기술 돌파. 저VOC 소재 고급 자동차 실내장식 적용, FAW 및 BYD와 심층 협력. 칭다오 기지 생산 능력 20만 톤, 일체형 레이아웃으로 원가 절감
Tongyi Technology
(同益股份)
2002
30.14
https://www.tongyiplastic.com/
중고급 공학 플라스틱 유통 및 기술 서비스 선두 기업. SK/듀폰 등 브랜드 대리. 자체 변성 PPS/PEI 반도체 장비에 사용, 고객사 화웨이·ZTE 포함.
Wote New Materials
(沃特股份)
2001
20.52
https://www.wotlon.com/
특수 고분자 소재 플랫폼화 전략으로 LCP/PEEK/PPA 등 "중합-변성-형재 가공" 전 산업 사슬 역량 보유.
LCP 수지 생산 능력 세계 선두(충칭 기지 2.5만 톤). 제품은 5G 안테나, AI 서버 방열, 휴머노이드 로봇 관절(무게 15% 감소, 항속 시간 30% 향상)에 적용.
2025년 H1 특수 소재 매출 4.43억 위안(비중 50%).
Hechang Polymer
(禾昌聚合)
1999
19.88
http://www.szhc.com
자동차 변성 플라스틱 전문 기업. 저왜곡 PP 소재 수입 대체, 선루프 가이드 레일 소재 시장 점유율 30%. 창청·지리자동차와 협력, 2025년 H1 매출 25% 증가.
Genius New Materials
(杰事杰)
2006
19.96
http://www.geniuscn.com
장유리섬유 강화 PP 기술 선두. 소재 자동차 프론트 엔드 모듈 및 배터리 트레이에 사용, 경량화 솔루션으로 무게 30% 감소. 허페이 기지 생산 능력 15만 톤.
Pret Composites
(普利特)
1999
98.99
http://www.pret.com.cn
변성 소재 산업용 로봇 대량 공급, LCP 박막 저궤도 위성 및 뇌-컴퓨터 인터페이스 분야 대량 납품.
수지 I/II/III형 전 품목 커버리지, 신에너지 사업 시너지 발전. 2025년 H1 매출 9.06% 증가, 순이익 43.94% 증가.
Huitong New Materials
(会通股份)
2008
64.90
https://www.orinko.com.cn/
저탄소 친환경 소재 집중. 바이오 기반 변성 플라스틱 비중 30% 초과,
PLA/PBAT 복합 소재 규모화 양산. 제품 EU 녹색 인증 획득, 가전 분야 시장 점유율 25%.
Times New Materials
(时代新材)
2002
186.44
https://www.crrcgc.cc/sdxc/
철도·풍력용 고분자 감쇠 소재 글로벌 선두. 진동 소음 20dB 저감 기술 보유, 해외 인수합병으로 기술 역량 확충 추진.
[자료: Wind, 전첸산업연구원]
유통구조
변성 플라스틱은 고객의 구체적인 물성 요구사항에 따라 맞춤형으로 생산되는 경우가 많아, 제조사와 최종 사용자(자동차 부품사, 가전 업체 등) 간의 직접 거래가 주를 이룬다. 특히 자동차 산업의 경우, Tier 1(1차 부품업체), Tier 2(2차 부품업체)를 대상으로 장기 공급 계약을 체결하고 공동 개발을 진행하는 방식이 일반적이다.
중소 규모 사출성형 업체를 대상으로는 지역별 정식 대리점이나 유통상을 통해 표준 규격 제품을 공급하는 채널도 병행된다. 최근에는 온라인 B2B 플랫폼을 통해 샘플을 신청하거나 소량을 구매하는 형태도 늘어나고 있다.
관세율 및 인증
HS CODE '3902.10' 기준의 수입 관세율 및 인증 여부는 아래와 같다.
<변성 플라스틱 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
3902.10
0%
0%
6.5%
45%
있음
[자료: 중국세관총서(中国海关总署)]
전자·가전용 난연 변성 플라스틱은 CCC 인증, 자동차 및 건축용 소재는 GB 국가표준 적합 인증을 의무 취득해야 하고 자동차 소재는 IATF 16949, 의료용 변성 PP는 ISO 10993, 전자 난연 소재는 UL94, 식품 접촉 소재는 FDA 및 중국 GB 식품 접촉 기준 인증이 요구되며 PCR 재생 변성 플라스틱은 국내 순환 경제 재생 소재 인증 획득 시 정책 보조금과 구매 우대 혜택을 받을 수 있다.
시사점
2025년 중국 변성 플라스틱 총생산능력은 3860만 톤인 반면 연간 수요량은 3342만 톤으로 전 업계적으로 공급과잉 구조가 고착화됐다. 탈크 충전 등 기술 진입장벽이 낮은 범용 제품은 중소업체 난립으로 가격경쟁과 수익 악화가 지속되고 있지만, 신에너지차 배터리용 고내충격 소재, 비할로겐 난연 소재, 의료 멸균용 고순도 변성PP는 등 고기능 소재는 기술 격차로 수입 의존도 60~80%에 달하는 공급 부족 상태다. 중국 정부는 제15차 5개년 계획(2026-2030) 및 《화학신소재산업 발전 가이드라인》을 통해 고기능 변성 소재 국산화를 집중 육성할 방침이다.
수요 구조는 기존 가전 중심에서 자동차·신에너지차로 빠르게 이동했다. 자동차(신에너지차 포함)는 전체 수요의 39.9%를 차지하는 최대 시장으로 성장했다. 차량 경량화와 배터리 안전 규제 강화로 고강도·저취 변성 PP 수요는 연 8~10%의 높은 성장세를 보이는 반면, 가전과 3C 등 전통 분야는 성장률이 3% 내외로 둔화되며 산업별 수요 격차가 커지고 있다.
탄소중립과 폐플라스틱 규제 강화로 PCR 재생 변성 소재 라인 확충도 가속화되고 있다. 국가 차원에서 《재생재료 응용 보급 행동 방안》 등을 통해 재생 소재 사용 기준을 높이고 인증·인센티브 체계를 정비하고 있으며, 선두 대기업들은 친환경 제품을 새로운 성장 동력으로 육성하고 있다. 향후 재생 기술과 탄소 발자국 관리 역량이 기업 간 핵심 경쟁 변수로 부상할 전망이다.
중국 변성 플라스틱 시장은 범용 제품 중심의 공급과잉이 심화되는 반면, 자동차·신에너지차·의료·전자소재 등 고기능 소재 분야에서는 국산화가 아직 충분하지 않아 한국 기업의 진입 여지가 남아 있다. 한국 기업은 저가 범용 변성재가 아닌 고부가 제품 포트폴리오를 중심으로 중국 현지 고객사와의 공동 개발 및 로컬 인증을 추진하는 것이 필요하다. 특히 중국 내 완성차, 신에너지차, 가전, 3C 기업과 직접 거래하기 어려운 경우, 현지 Tier 1 부품사, 유통·기술 서비스 파트너를 통해 진입하는 실용적 경로도 유효하다. 중국 시장에서는 단순 수출보다 현지 기술 지원, 빠른 샘플링, 일관된 배치 품질 등 역량 확보가 경쟁력을 좌우하기 때문이다. 또한 중국 내 생산 거점 또는 합작·라이선스 모델을 검토하고, 현지화 생산을 결합해 공급 안정성과 원가 경쟁력을 동시에 확보하는 전략도 필요할 것이다.
자료: HS 코드망, 첸잔산업연구원(前瞻产业研究院), 중상산업연구원(中商产业研究), 지연 컨설팅(智研咨询), 한국무역협회(KITA), Wind, 중국세관총서(中国海关总署) 등 KOTRA 상하이무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 변성 플라스틱 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
말레이시아 2.65GW 규모 LSS6 추진…태양광·BESS 결합 본격화
말레이시아 2026-07-28
-
2
중국 레이저 장비 시장동향
중국 2026-10-21
-
3
2026년 라오스 산업개관
라오스 2026-10-21
-
4
중국 AI 동반자 시장, 정서적 교류 넘어 맞춤형 서비스로 확대
중국 2026-10-21
-
5
베트남 유아용 바디케어 제품 시장동향
베트남 2026-10-21
-
6
앞으로 5년, 중국 전자 산업 규모는 6천조원(30조 위안)을 달성할 수 있을까?
중국 2026-10-19
- 이전글
- 다음글