













-
중국 레이저 장비 시장동향
- 상품DB
- 중국
- 상하이무역관
- 2026-10-21
- 출처 : KOTRA
-
2026년 중국의 對한국 레이저 장비 수입 증가율 144% 초과
레이저 용접과 초고속 레이저(Ultrafast Laser)가 제조업의 고성장 세부 분야로 부상
상품명 및 HS Code
레이저 장비(Laser Processes) 또는 레이저 가공 설비(Laser Processing Equipment)는 다양한 첨단 기술이 집약된 고기술 제품으로, 거의 모든 산업 분야에 활용되고 있으며, 한 국가의 생산 가공 능력과 장비 수준, 경쟁력을 보여주는 지표가 된다. 레이저기(激光器) 종류에 따라 레이저 장비는 기체 레이저, 고체 레이저, 반도체 레이저, 액체 레이저, 화학 레이저, 자유 전자 레이저 등으로 분류할 수 있으며, 기능에 따라 레이저 용접기, 레이저 조각기, 레이저 커팅기, 레이저 마킹기 등으로 분류할 수 있다.
<상품명 및 HS 코드>
상품명
HS CODE
레이저 커팅기
8456.1100.10
기타 레이저 활용 공작기계
8456.1100.90
*주: 8456.11과 동일한 품목이 존재하지 않아 산하의 세부품목으로 작성
[자료: 중국해관총서]
산업 가치사슬
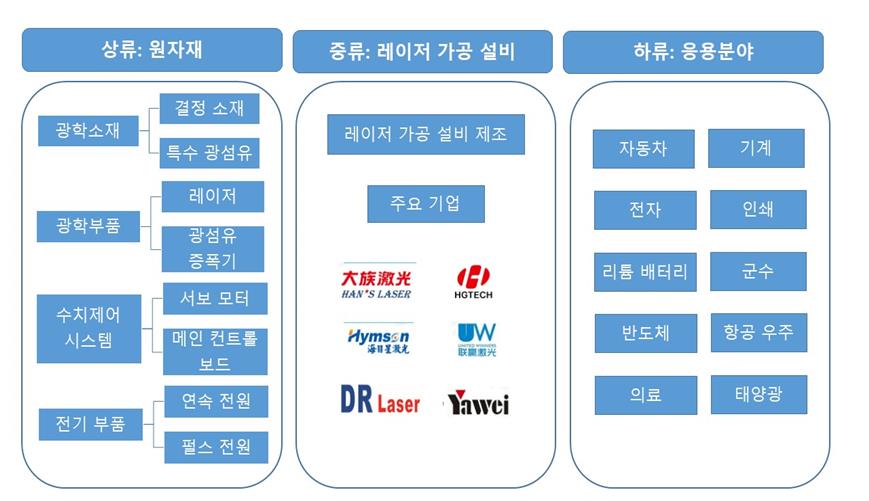
레이저 장비 산업의 산업체인 상류는 소재 및 부품 공급 단계로, 주로 광학 소재(결정 소재, 특수 광섬유), 광학 부품(레이저, 광섬유 증폭기), 수치제어 시스템(서보 모터, 메인 컨트롤 보드), 전기 부품(연속 전원(Continuous Power Supplies), 펄스 전원(Pulse Power Supplies)) 등을 포함한다. 중류는 레이저 장비의 생산, 공급 단계로, 주로 용접 장비, 절단 장비, 마킹 장비(Marking Equipment), 조각 장비(Engraving Equipment) 등을 포함한다. 하류는 자동차, 기계, 전자, 인쇄, 의료, 태양광, 리튬 배터리, 군수, 반도체, 항공우주 등 분야를 포함한다.
<중국 레이저 장비 산업 가치사슬>
[자료: 즈예안컨설팅(智硏咨詢)]
시장 동향
중국은 최근 몇년간 거시 경제 발전, 제조업 산업 고도화, 국가 정책 지원 등 요인에 힘입어 세계 최대의 산업용 레이저 시장으로 성장했다. 동시에 <중국 제조 2025> 정책이 제시되면서 중국 경제의 지속적인 성장과 제조업 발전은 레이저 가공 장비 산업의 시장 수요를 강력히 견인하고, 해당 산업의 기술 혁신을 위한 유리한 조건을 마련했다.
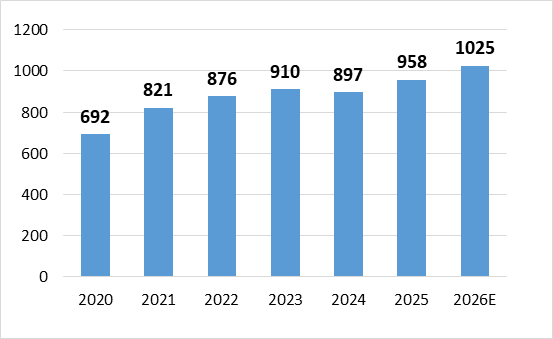
최근 중상산업연구원(中商产业研究院)이 발표한 『2026년 중국 레이저산업 발전 백서』에는 2025년 레이저 장비 시장 규모는 958억 위안에 달해 전 세계의 58%를 차지하며 세계 1위를 수준을 유지하고 있다고 분석했다. 2026년 상반기, 레이저 가공 및 스마트 제조 장비 산업은 AI 컴퓨팅 인프라와 신에너지 수출이라는 두 가지 핵심 동력에 힘입어 전 산업은 물량과 가격이 동시에 상승하는 도약적 성장을 맞이했다. 중국광학학회 『2026 중국 레이저 산업 발전 보고서』에 따르면, 중국 레이저 장비 산업은 글로벌 레이저 산업의 성장 엔진으로 자리 잡았으며, 2026년 시장 규모는 전년 대비 약 7% 성장한 1025억 위안에 달할 것으로 예상했다.
<2020~2026년 중국 레이저 장비 시장규모>
(단위: 억 위안)
[자료: 중국광학학회, <2026 중국 레이저 산업 발전 보고서>]
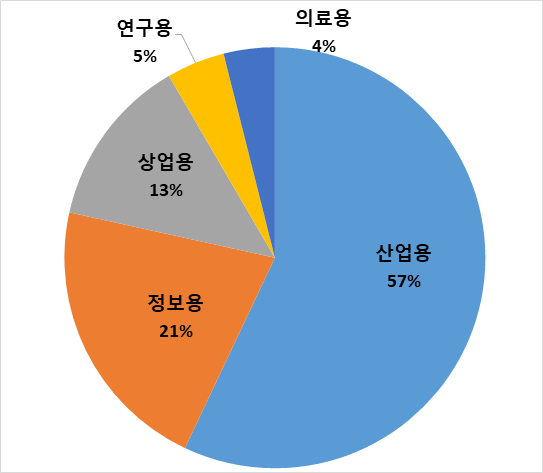
2025년 레이저 장비 총 매출액중 산업용 레이저 장비의 매출액은 2% 성장한 546억2000만 위안으로, 전체 시장에서 차지하는 비중이 57%에 달했으며, 그 뒤를 이어 정보 통신 분야의 매출액은 8.5% 성장한 205억3000만 위안으로 21%의 시장을 점유했다. 상업용 분야 매출액은 무력 125억9000만 위안으로 무려 28% 증가했으며, 13%의 시장을 점유하고 있다. 한편, 과학 연구용과 의료용 레이저 장비의 매출액은 각각 4위와 5위를 차지했다.
<2025년 세부 분야별 레이저 장비 시장규모 및 비중>
(단위: 억 위안, %)
[자료: 중국광학학회, <2026 중국 레이저 산업 발전 보고서>]
1) 산업용 분야: AI 컴퓨팅 파워(연산력) 산업망이 집적회로, 반도체 소재 등 정밀 가공 산업의 수요를 견인하고 있으며, PCB 가공, TGV(Through Glass Via) 및 웨이퍼 절단 분야의 수요가 꾸준하게 유지되고 있어 초고속 레이저(Ultrafast Laser)의 판매량이 대폭 증가했다.
2) 정보 통신 분야: AI가 데이터센터와 고속통신 산업을 촉진하고, 광모듈 출하 확대가 공동패키징광학(CPO, Co-Packaged Optics) 기술의 고도화가 제품 성장을 이끌면서 CW 레이저기(Continuous Wave Laser) 주문이 지속 증가하고 있다.
3) 상업용 분야: 데스크톱급 및 소비자용 레이저 단말기가 대폭 확대되면서 레이저 조각(마킹), 3D 프린팅, 데스크톱 CNC(Computer Numerical Control)에 대한 수요가 빠르게 성장하고 있다.
수출입 동향
중국 레이저 장비 시장은 수출이 주도하고, 무역수지가 증가하고 있는 국면을 보이고 있다. 2025년 레이저 장비 총 수출액은 23억3000만 달러로 주 수출국은 미국, 베트남, 한국 등 순이며, 총 수입액은 7억5500만 달러로 그중, 對 일본 수입액이 4억2300만 달러로 56%를 차지하고, 그 다음으로 싱가포르, 독일, 한국 순이다.
중국 레이저 장비 수입액은 연속 3년간의 하락세를 멈추고 2025년, 2026년(1~7월)은 33.1%, 21.2%의 성장세를 보였다. 특히 2026년 들어 한국은 무려 144.2%의 성장세를 보이며, 10위 수입 국가 중 성장세 1위를 기록했다.
<2020~2026년(1~7월) 중국 레이저 장비 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
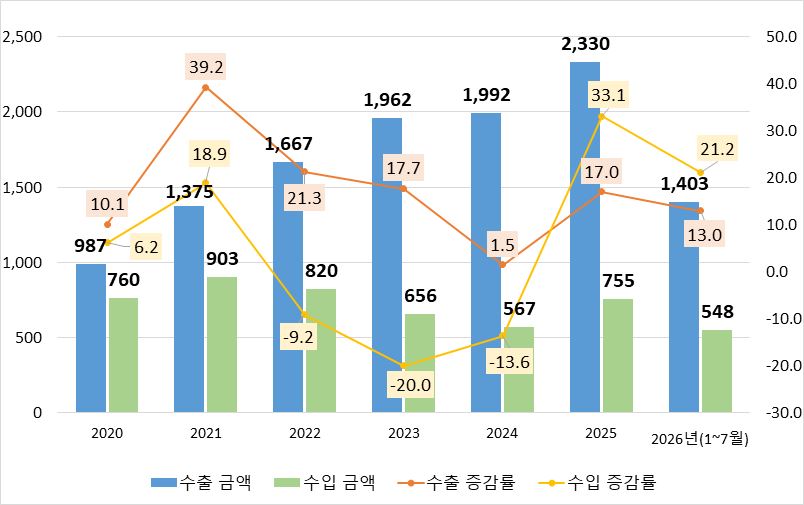
*주: HS CODE 8456.11기준
[자료: 한국무역협회]
<2023~2026년(1~7월) 중국 레이저 장비 주요 수입국/지역>
(단위: US$ 천, %)
순위
국가명
수입액
증감률
'26(1~7월)
비중
'26(1~7월)
2023년
2024년
2025년
2026년(1~7월)
전 세계
655,811
566,811
754,575
547,867
21.2%
-
1
일본
283,380
240,276
422,693
332,587
38.7%
60.7%
2
싱가포르
19,208
51,356
85,845
92,292
48%
16.9%
3
독일
165,482
136,882
98,181
35,583
-44.4%
6.5%
4
한국
33,638
20,425
17,438
24,871
144.2%
4.5%
5
스위스
14,454
9,722
14,401
17,428
129.9%
3.2%
6
대만
33,405
28,639
33,996
10,706
-32.2%
2.0%
7
프랑스
7,338
7,066
17,273
5,907
-44.5%
1.1%
8
이스라엘
4,759
2,606
4,053
3,988
100.6%
0.7%
9
이탈리아
29,329
27,620
17,360
3,686
-70.7%
0.7%
10
미국
20,463
14,677
9,473
2,812
-58.9%
0.5%
*주: 상기 순위는 HS CODE 8456.11의 2026년 1~7월 기준 수입액 순위
[자료: 한국무역협회]
경쟁 동향
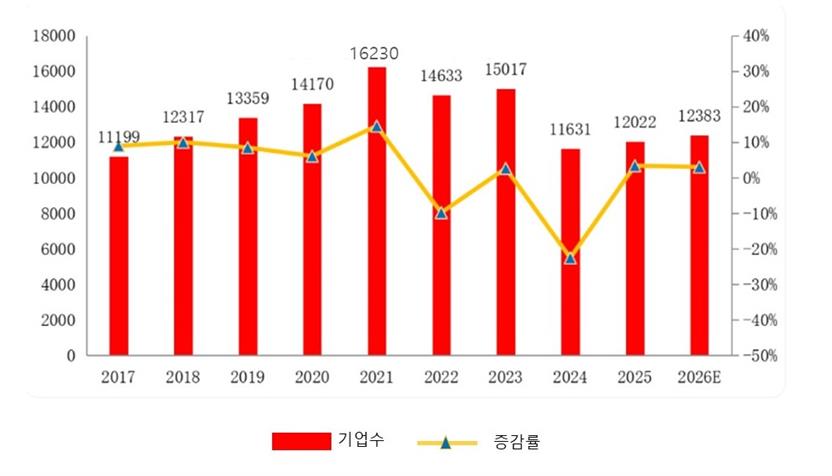
2025년 말 기준, 중국 내 레이저 기업 수는 총 12,000개를 넘어섰으며, 2024년 대비 다소 회복세를 보였다. 2022년에는 코로나19와 업계 구조조정의 영향으로 약 10% 감소했고, 이후 소폭 반등했지만 하류 수요 위축으로 저부가가치 생산능력의 퇴출과 구조적 조정이 가속화되면서 2024년에는 뚜렷한 감소세를 보였다. 2026년 기업 수도 12,000개 수준을 유지할 것으로 예상되며, 업계는 재고 최적화와 질적 성장, 효율 제고 중심의 발전 단계에 접어들 것으로 전망된다.
<2017~2026년 중국 레이저 장비 기업수 변화>
(단위: 개)
[자료: 중국광학학회, <2026 중국 레이저 산업 발전 보고서>]
중국 레이저 장비 시장은 현재 '일초다강(一超多强, 슈퍼급 기업 한곳, 다수의 실력있는 기업)'의 경쟁 구도를 형성하고 있다. 2025년 기준 Han's Laser(大族激光) 가 16.4%의 시장 점유율로 업계 선두를 달리고 있으며, 상위 3개 기업(CR3)의 시장점유율 합계는 24%(2024년 기준)이상으로 집계된다. 업계 선두주자인 Han's Laser와 Huagong Tech(华工科技)는 탄탄한 종합 기술력과 폭넓은 사업 포트폴리오를 바탕으로 다양한 레이저 가공 장비 분야에서 뚜렷한 우위를 점하고 있으며, 대형 통합 스마트 제조 생산라인을 연구개발 역량도 보유하고 있다. 반면 Hymson Laser(海目星), United Winners Laser(联赢激光) 등 다른 기업들은 특정 세부 분야에서 차별화된 경쟁력을 구축하며, 리튬배터리, 자동차 등 응용 분야에서 두각을 나타내고 있다.
<중국 레이저 장비 주요 경쟁기업>
기업명
설립
웹사이트
세부 내역
Han's Laser Technology Industry Group (大族激光科技产业集团)
1996
www.hanslaser.com
- 3C·PCB, 2차전지, 반도체 레이저 장비
- 2025년 매출액 187.6억 위안(+27%)으로 업계 1위 유지
- 동남아시아에 팀을 확충하여 국제화를 가속화
Huagong Tech (华工科技产业股份有限公司)
1999
www.hgtech.com
- 고출력 커팅, 자동차 레이저 용접, 스마트제조 라인
- 2025년 매출액 143.6억위안(+22.6%), 해외 매출액은 20억 위안
- AI데이터센터의 고속 광모듈 수요에 힘입어 관련 분야 매출액 53% 급증
Wuhan DR Laser Technology (武汉帝尔激光科技)
2008
www.drlaser.com.cn
- 태양광 셀·반도체 레이저 정밀가공, Tㅎㅍ레이저 미세홀 장비(유리 기판 첨단 패키징용) 적극 추진
- 2025년 매출액 20.3억위안
- H주 상장을 추진하며 국제화 도모
Hymson Laser Technology Group (海目星激光科技集团)
2008
www.hymson.com
- 2차전지 레이저 장비, 태양광, 범용 커팅
- 2025년 매출액 27억위안
- 독일 고급 절단 업체 Xteg를 인수, 초정밀 가공 기술로 글로벌 AI컴퓨팅 파워 칩 시장 진입
United Winners Laser (深圳市联赢激光)
2005
www.uwlaser.com
- 정밀 레이저 용접 장비 및 스마트제조 솔루션 분야 선도기업, 리튬배터리(동력 및 에너지 저장) 레이저 용접 분야에서 업계 선두위치 차지
- 2025년 매출액 32.6억 위안(+3.6%)
*주: 8456.11과 동일한 품목이 존재하지 않아 산하의 세부품목으로 작성
[자료: 레이저 제조망, 중권시보, 상해증권보, sina, 证券之星 등 자료 KOTRA상하이 무역관 자체 정리]유통구조
중국 레이저 장비 산업의 유통은 시장에 따라 뚜렷하게 이원화되어 있다.
중국국내 시장의 경우 직판(Direct Sales)이 절대적인 위치를 차지한다. 레이저 장비는 단가가 높고 사용 주기가 길며, 설치·유지보수와 기술 지원에 대한 요구가 높아 중국 시장에서는 제조사가 고객과 직접 계약하는 직판 모델이 주류이다. 실제로 주요 상장사의 직판 매출 비중은 50~60%에 달하며, 대부분의 동종 기업이 중국 국내 내수에서는 직판을 기본으로 하고 있다.
해외 시장의 경우는 대리점·무역상을 통한 유통방식의 비중이 높다. 해외 시장은 고객이 각국에 산재해 있고 언어·문화·상관행이 달라, 현지 유통망을 보유한 대리점이나 무역상을 통한 간접 판매 비중이 높다. 다만 기업별로 전략이 다르며, Han's Laser, HGTECH 등은 해외에서 직판과 대리점을 병행하고있으며, 해외에 지사·법인망을 두고 직판 비중을 높이고 있다.
그 외에도 시장은 알리바바, Made-in-China.com등 온라인 플랫폼을 통한 거래도 확대되고 있다. 특히 소모품이나 보급형 장비의 경우 현재 저가 금액 거래의 15~20%가 디지털 채널을 통해 이루어 지고 있는 것으로 추정된다.
관세율 및 인증
HS CODE '8456.11' 기준의 수입 관세율 및 인증 여부는 아래와 같다.
<레이저 장비 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
8456.1100.10
0%
0%
0%
30%
해당없음
8456.1100.90
0%
0%
0%
30%
해당없음
[자료: 중국세관총서(中国海关总署)]
참고로 중고 레이저 장비를 중국으로 수출하는 경우는 CCIC(China Certification & Inspection Group)가 지정한 기관을 통해 선적 전 검사를 진행하고 <수입 중고 기계·전기제품 선적전 검사증명>을 취득해야 한다.
그 외, 중국 시장에서 판매되는 레이저 제품의 경우 GB/T 7247.1-2024(레이저 제품 안전 제1부분: 설비분류와 요구(激光产品的安全 第 1 部分:设备分类和要求)) 등 국가표준에 부합되어야 한다. 해당 국가표준은 강제성이 아닌 추천성 표준으로 2025년 4월 1일부터 시행되고 있다.시사점
중산산업연구원이 발표한 『2026년 중국 레이저 산업 발전 백서』에 따르면, 중국 레이저 산업발전은 현재 근본적인 변화를 겪고 있다. 전통적인 절단 분야의 기본 수요는 안정적으로 회복되고 있으며, 레이저 용접과 초고속 레이저(Ultrafast Laser)가 제조업의 고성장 분야로 부상했다.
산업 밸류체인은 차별화된 국산화 양상을 보이고 있다. 비선형 광학결정(Nonlinear Optical Crystals)은 글로벌 오리지널 기술로 선도하고 있으며, 중저출력 소자 및 완제품은 자체 통제 가능성이 높은 반면, 고출력 레이저 칩과 초고속 핵심 변조 소자는 여전히 공략해야 할 약점으로 남아 있다. 한국 기업은 중국이 아직 충분히 국산화하지 못한 초고속 레이저, 반도체·의료용 정밀 레이저, 특수 광학 소재, 고정밀 제어부품 분야에서 중국 장비사·부품사와 공동 개발이나 공급 파트너십을 검토할 여지가 있다.
산업의 미래 방향은 '양적 확장'에서 '가치 도약'으로의 전환이다. AI 융합이 핵심 변수로 작용하며, 레이저 장비는 단순 가공 도구에서 감지·판단·자연어 제어 가능한 스마트 장비로 진화하고 있다. 기술 측면에서는 고출력화와 초정밀화가 양극화되어 추진되고 있으며, 6~10kW급 고출력 레이저 국산화율은 90%를 넘었고 10kW 이상도 78%를 돌파했다. 응용 분야는 전통적인 절단·용접을 넘어 반도체·의료·우주·핵융합 등 '기초 인프라' 수준으로 확장되고 있다.
중장기적으로 산업 총량은 안정적으로 확대될 것으로 전망되며, 2030년 전체 산업 규모는 1800억 위안 달성이 예상된다. 다만 AI 자본 지출 변동, 첨단 부품 공급망 제약, 통용 장비의 과잉 생산 및 내수 경쟁 심화, 지정학적 무역 마찰 등 다중 잠재 리스크에 주의해야 한다. 단기적으로는 신에너지·AI 인프라·자율주행이 성장을 이끌고, 중기적으로는 초단펄스 레이저의 정밀 제조 분야 침투와 핵심 부품 국산화가 산업의 높이를 결정하며, 장기적으로는 AI와의 융합을 통해 레이저 장비가 스마트 제조의 핵심 노드로 재정의될 것이다. 한국 기업은 중국 내 저가 장비 경쟁에 직접 노출되기보다, 중국 장비 업체의 해외 진출 시 핵심 부품·공정 검증·애프터서비스 파트너로 결합하거나, 중국 신에너지·반도체·자동차 고객사와의 로컬 인증을 통해 고부가 부품 공급망을 선점하는 전략이 유효할 것이다.
자료: 중국세관총서, 중상산업연구원, 화경산업연구원, SINA, 思瀚研究院, 智硏咨詢, 레이저 제조망, 중권시보, 중국광학학회, <2026 중국 레이저 산업 발전 보고서> 등 KOTRA 상하이 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 레이저 장비 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 변성 플라스틱 시장 동향
중국 2026-10-21
-
2
말레이시아 2.65GW 규모 LSS6 추진…태양광·BESS 결합 본격화
말레이시아 2026-07-28
-
3
베트남 유아용 바디케어 제품 시장동향
베트남 2026-10-21
-
4
중국 AI 동반자 시장, 정서적 교류 넘어 맞춤형 서비스로 확대
중국 2026-10-21
-
5
식물 기반 대체육, 미국 식품업계에서 선택 아닌 필수
미국 2020-11-17
-
6
중국, 고령자용 식품 개발 장려… 시판 제품은 분말형에 집중
중국 2026-10-21
- 이전글
- 다음글