













-
캐나다 볼트·나사 시장동향
- 상품DB
- 캐나다
- 토론토무역관 박성아
- 2026-10-13
- 출처 : KOTRA
-
캐나다 시장 내수 89% 수입 의존, 주택·인프라·국방 투자로 고사양 체결재 수요 확대
추가관세 예외 적용되는 자동차·항공우주 수요와 추적성 갖춘 고사양 제품이 진출 관건
HS Code 개요
HS Code 731815는 ‘그 밖의 나사와 볼트(너트나 와셔를 갖추었는지에 상관없다)’로 분류되는 철강제 체결용품이다. 육각볼트, 구조용 고장력 볼트, 캡스크루, 소켓스크루, 스터드볼트, 기계나사, 앵커볼트 등이 포함되며, 건설·인프라, 자동차, 산업기계, 에너지 설비 등 산업 전반에서 부재 간 결합에 쓰이는 핵심 기초 부품이다. 다만 코치스크루(731811), 목재용 나사(731812), 태핑나사(731814), 너트(731816) 등은 별도 세번으로 분류된다.
시장 규모 및 동향
캐나다 나사·너트·볼트 제조 시장은 지난 5년간(2021~2026년) 연평균 1.8% 성장한 것으로 추정된다. 시장조사기관 IBISWorld 보고서에 따르면, 업계 매출 규모는 2021년 약 9억 6,840만 캐나다달러에서 2025년 약 10억 5,330만 캐나다달러로 확대됐으며, 2026년에는 약 10억 6,000만 캐나다 달러에 이를 것으로 추정된다.
성장의 배경에는 견조한 건설 경기와 국방 수요가 자리하고 있다. 캐나다 모기지주택공사(CMHC)에 따르면 2025년 주택 착공 건수는 25만 9,028호로 전년 대비 5.6% 증가했으며, 이는 역대 다섯 번째로 높은 수준을 기록했다. 캐나다 통계청 기준 2025년 건축 투자액도 2,721억 캐나다달러로 전년 대비 8.5% 늘었다. 주거용 건축은 범용 볼트·나사의 물량 수요를, 비주거 건축과 인프라 사업은 철골 접합·앵커·설비 고정용 고강도 볼트 수요를 각각 뒷받침하고 있다.
품목별로는 항공우주·에너지 설비용 정밀가공품이 업계 매출의 44.8%로 가장 크고, 그 밖에 체결재(17.5%), 볼트·스터드·나사(17.2%, 1억 8,230만 캐나다달러), 자동차용 제품(13.6%), 너트·탭가공품(3.7%), 리벳·와셔(3.2%) 순이다. 수요처별로는 국방(42.5%)과 자동차(32.8%)가 합계 75.3%를 차지하며 일반 제조업(12.6%)과 건설(12.1%)이 뒤를 잇는다. 생산 기반은 자동차·기계 산업이 밀집한 온타리오주(매출 비중 62.8%)와 항공우주 클러스터가 있는 퀘벡주(19.6%), 에너지 산업 중심의 앨버타주(8.0%)에 집중되어 있다.
캐나다 시장의 가장 큰 특징은 높은 수입 의존도다. IBISWorld 보고서에 따르면 캐나다 제조 기업은 104개사, 종사자는 약 3,600명 수준에 그쳐, 내수 수요의 약 89%를 수입으로 충당하고 있다(2026년 추정). 캐나다 제조사들은 저가 수입품과 경쟁하는 범용 제품 대신 추적성과 인증이 요구되는 고사양 맞춤형 제품으로 사업 구조를 전환하는 추세다.
IBISWorld는 캐나다 나사·너트·볼트 제조업 매출이 2026~2031년 연평균 1.3% 성장해 2031년 약 11억 3,240만 캐나다달러에 이를 것으로 전망한다. 연방정부의 2025년 예산안은 향후 5년간 약 1,152억 캐나다달러의 인프라 투자와, 2026~27 회계연도부터 10년간 510억 캐나다달러 규모의 빌드 커뮤니티 스트롱 펀드(Build Communities Strong Fund)를 제시했다. 2026년 2월 발표된 국방산업전략(Defence Industrial Strategy)은 10년간 1,800억 캐나다달러의 국방 조달 기회와 국방 조달의 70%를 국내 기업에서 조달한다는 목표를 제시해, 고사양 체결재 수요를 중장기적으로 떠받칠 것으로 보인다. 다만 시장이 성숙 단계에 접어든 만큼 향후 수요는 범용품보다 고강도·내식성·추적성을 갖춘 엔지니어링 체결재 중심으로 재편될 것으로 예상된다.
<연도별 캐나다 나사·너트·볼트 제조시장 규모>
(단위: C$ 100만)
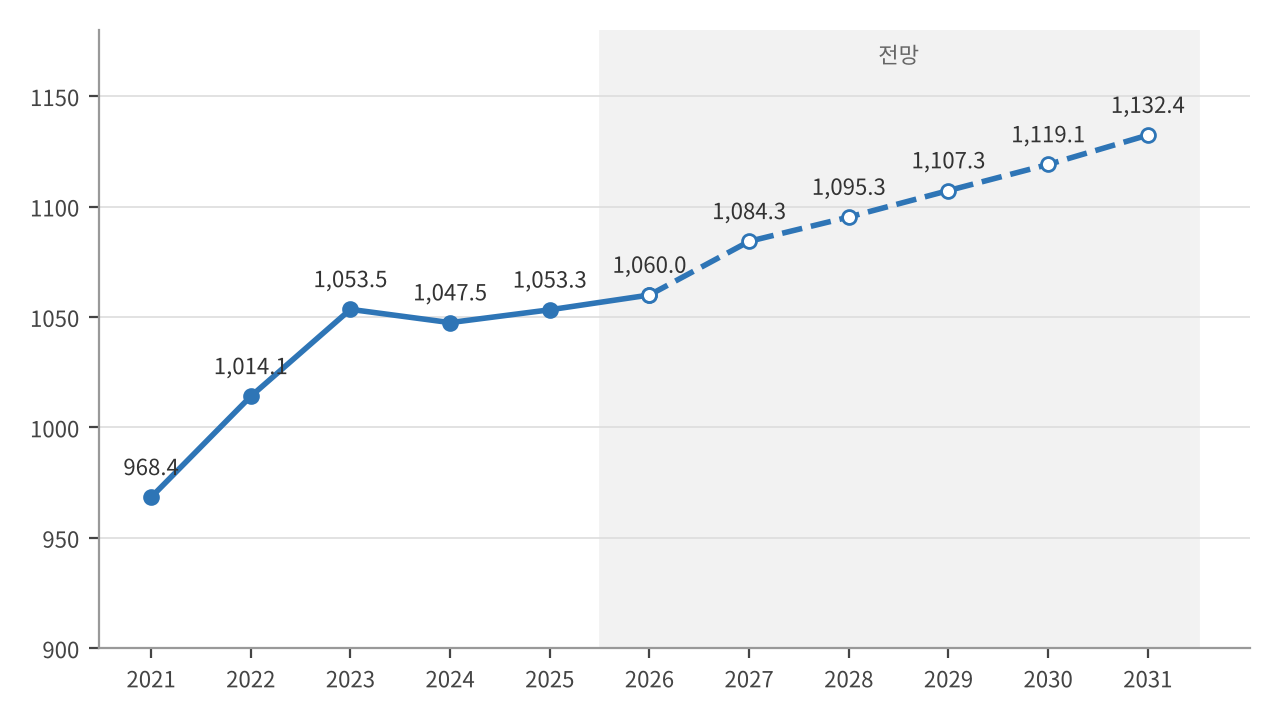
주: 2026~2031년은 전망치
[자료: IBISWorld, KOTRA 토론토무역관 정리]
수입 동향 및 주요 수입국
캐나다 통계청의 국제상품무역통계(CIMT)에 따르면 볼트·나사(HS 7318.15) 수입액은 2021년 약 9억 1,449만 캐나다달러에서 2023년 약 12억 6,417만 캐나다달러로 증가했다. 2024년에는 약 12억 3,650만 캐나다달러로 줄었으나, 2025년에는 약 12억 6,309만 캐나다달러로 전년 대비 2.2% 증가했다.
2025년 미국산 수입액은 약 6억 1,297만 캐나다달러로 전체의 48.5%를 차지해 외국 원산국 중 1위를 기록했다. 미국산 수입액은 2023년 약 6억 6,508만 캐나다달러를 기록한 뒤 2년 연속 감소했으며, 2025년에는 전년 대비 3.4% 줄었다. 미국의 철강·파생제품 관세 인상과 캐나다의 대응 조치 등 양국 간 통상 마찰이 일부 영향을 준 것으로 보인다.
중국산 수입액은 2025년 약 1억 9,045만 캐나다달러(15.1%)로 전년 대비 17.7% 증가했다. 대만산은 2022년 약 1억 3,616만 캐나다달러에서 2025년 약 1억 704만 캐나다달러(8.5%)로 줄었으나, 2025년에는 전년 대비 1.6% 증가했다. 일본산은 12.4% 감소한 반면 이탈리아(19.1%), 독일(9.3%), 프랑스(26.6%)산은 증가했다.
<캐나다 볼트 나사의 국가 및 지역별 수입액>
(단위: C$ 천, %)
순위
국가 및 지역
2021년
2022년
2023년
2024년
2025년
2025년
비중2025년
증감률1
미국
453,254
554,505
665,085
634,630
612,969
48.5
-3.4
2
중국
131,899
214,289
161,206
161,781
190,446
15.1
17.7
3
대만
104,645
136,165
119,887
105,370
107,042
8.5
1.6
4
일본
38,288
42,883
62,934
59,728
52,324
4.1
-12.4
5
이탈리아
20,576
30,494
29,186
31,911
38,008
3.0
19.1
6
독일
21,432
26,367
27,665
32,066
35,054
2.8
9.3
7
한국
17,258
23,434
28,042
30,037
29,038
2.3
-3.3
8
멕시코
16,362
19,020
20,156
28,443
23,953
1.9
-15.8
9
인도
8,971
12,432
15,021
19,945
22,289
1.8
11.7
10
프랑스
9,159
10,474
14,552
16,128
20,411
1.6
26.6
전 세계
914,487
1,182,235
1,264,170
1,236,503
1,263,093
100.0
2.2
[자료: 캐나다 통계청, KOTRA 토론토무역관 정리]
한국산은 2025년 수입액 약 2,904만 캐나다달러, 점유율 2.3%로 외국 원산국 중 7위를 기록했다. 전년 대비 3.3% 감소했지만 2021년 대비 증가율은 68.3%로 전체 수입액 증가율 38.1%를 웃돌았다. 2025년 수입액을 중량으로 나눈 평균 수입단가는 한국산 약 6.5캐나다달러/kg으로, 중국산(약 3.2캐나다달러/kg)의 2배 수준이며, 독일산(약 12.2캐나다달러/kg)·이탈리아산(약 9.2캐나다달러/kg)보다는 낮은 상황이다. 한국산의 경우 범용 저가품보다 자동차·산업기계용 중고급 체결재 중심으로 수요를 확보하고 있는 것으로 풀이된다.
경쟁 동향
캐나다 나사·너트·볼트 시장은 상위 기업의 시장 집중도가 낮고 경쟁 강도가 높은 시장이다. IBISWorld에 따르면 2026년 기준 패스널(33.4%), 릴랜드 인더스트리즈(6.7%), 인파스코(6.2%)를 제외한 기타 기업의 점유율이 53.6%에 달한다. 표준 볼트·나사는 최저가 입찰 위주로 거래되어 아시아산 수입품과의 가격 경쟁이 치열한 반면, 국방·항공우주·자동차용 고사양 제품은 품질 인증과 추적성 요건이 진입 장벽으로 작용한다.
수입품 간 경쟁 구도도 뚜렷하게 나뉜다. 미국산은 지리적 근접성과 유사한 규격 체계를 바탕으로 자동차·인프라용 정밀 체결재에서 신뢰도가 높고, 중국·대만산은 대량 생산 기반의 가격 경쟁력으로 건설·일반 제조용 범용품 시장을 공략해 왔다. 일본·독일·이탈리아 등은 고강도·특수 소재 체결재에서 프리미엄 시장을 형성하고 있다.
패스널(Fastenal)은 미국계 산업용 자재 유통 기업으로 1994년 캐나다에 첫 해외 지점을 개설했다. 광범위한 공급망과 재고관리 서비스를 운영하며 냉간압조·정밀가공 등 맞춤 제조 서비스도 제공한다. IBISWorld는 2026년 캐나다 해당 산업 관련 매출을 3억 5,410만 캐나다달러, 점유율을 33.4%로 추정했다. 2026년 1분기 전사 글로벌 매출은 22억 미국 달러로, 전년 동기 대비 12.4% 증가했다.
릴랜드 인더스트리즈(Leland Industries)는 1984년 온타리오주에서 설립된 캐나다 대표 민간 볼트·나사 제조사다. 곡물저장 시설과 금속 건축물용 체결재에서 출발해 산업용·맞춤형 특수 체결재로 영역을 넓혔으며, 2012년 캐네디언 스레돌(Canadian Threadall)을 인수해 제품군을 보강했다. 북미산 철강과 인력만을 사용한다는 점을 핵심 경쟁력으로 내세우고 있다.
인파스코(Infasco)는 1958년 퀘벡주에서 설립된 볼트·너트 제조사로, 계열 압연사로부터 선재를 공급받아 단조·열처리·표면처리까지 일괄 생산하는 수직계열화 체계를 갖추고 있다. 구조용 TC볼트 전용 고내식 코팅 등 기술 개발에 주력하고 있으나, 다만 2025년 미국의 철강 관세 부과 이후 같은 그룹(MPG) 계열 압연사인 아이바코(Ivaco Rolling Mills)가 인력 감축을 발표하는 등 통상 환경 악화의 영향을 받고 있다.
에조트 캐나다(EJOT Canada)는 독일 체결재 기업 에조트의 캐나다 법인으로, 건축 외장용 셀프드릴링 나사와 앵커, 통기형 파사드 하지 시스템 등 건축 체결 솔루션을 공급한다. 기술 문서와 설계 소프트웨어 등 엔지니어링 지원을 함께 제공해 범용 수입품과 차별화하고 있다.
이처럼 캐나다 시장에서는 대형 유통·제조 겸업 기업, 지역 기반 전문 제조사, 글로벌 기업의 현지 법인이 세부 영역별로 경쟁하고 있다. 주요 기업들은 저가 수입품과의 정면 경쟁을 피해 고강도·내식성 소재, 공정 자동화, 품질 추적 시스템에 투자하며 고사양 시장에서의 입지를 강화하고 있다.
<캐나다 볼트 나사 주요 기업>
기업명
로고
대표 상품
패스널
(Fastenal)
육각볼트·캡스크루·맞춤형 볼트.
재고관리 및 자판기형 공급 서비스<육각 캡스크루(Hex Cap Screw)>
정밀한 토크 관리가 필요한 기계 조립과 자동차 정비에 적합하다는 것이 강점
릴랜드 인더스트리즈
(Leland Industries)
곡물저장·금속건축물용 볼트·나사, 전산볼트 및 맞춤형 체결재
<육각 세레이티드 플랜지 록 볼트(Hex Flange Lock Bolts)>
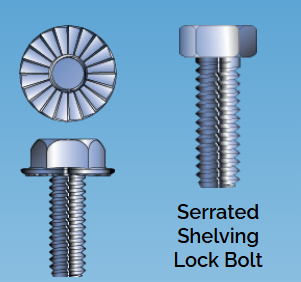
와셔없이 풀림이 방지되며, 높은 내식성 보유. 북미산 철강과 인력으로만 만든 제품
인파스코
(Infasco)
냉간단조 볼트, 열간단조 너트, TC볼트.
INF3013 코팅은 회사 발표 기준 1,000시간 내식성 제시.<육각 캡스크루(Hex Head Cap Screws)>
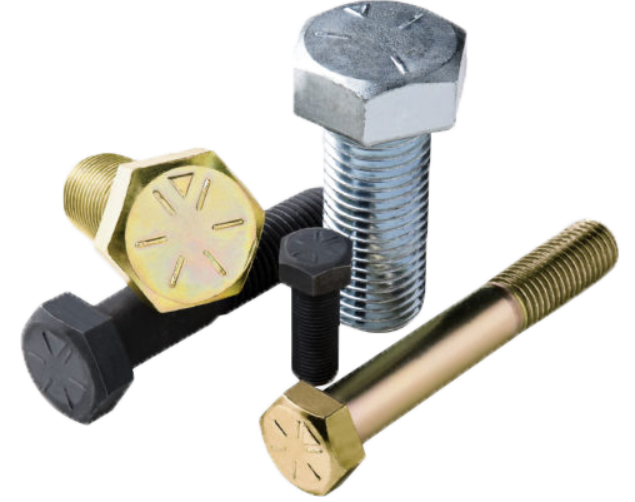
양산 부품 PPAP 제공, 특수 코팅 및 도면 기반 맞춤 제작
에조트 캐나다
(EJOT Canada)
셀프드릴링·태핑 나사, 앵커, CROSSFIX 외장 하지 시스템. 일부 제품은 HS 7318.15 이외 세번에 해당.
<셀프드릴링 나사 JT2(Self Drilling Screw JT2)>
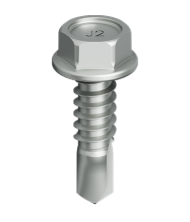
별도의 드릴링과 나사산 가공 작업이 필요 없어 더 빠르게 가공 가능
[자료: 각사 웹사이트, KOTRA 토론토무역관 정리]
유통 및 공급 구조
캐나다 볼트·나사 제조업은 선재(Wire rod)·봉강 등 원자재를 철강사로부터 조달한다. 고장력·특수 합금강은 대체 공급처가 제한적일 수 있어 공급업체의 교섭력이 높은 편이다. 제조사들은 장기 계약이나 열처리·도금 공정의 내재화로 원가 변동에 대응한다. 철강 관련 기본관세와 추가관세 등 통상 정책도 조달처 선택에 영향을 미친다.
완제품 유통은 크게 산업용 MRO 유통, OEM 직거래, 건설·인프라, 소매 채널로 나뉜다. 수입 제품은 통상 해외 제조사에서 수입업체 또는 마스터 디스트리뷰터를 거쳐 산업용 유통사로 공급되고, 이후 제조·건설 현장 등 최종 수요처에 전달된다. 패스널, 그레인저 캐나다, 뷔르트 캐나다, 로슨 프로덕츠 등 대형 산업용 유통사는 재고관리 대행(VMI)과 자판기형 공급 서비스를 통해 거래처를 묶어두는 전략을 펴고 있다. 자동차 등 OEM 채널은 품질 승인 절차가 까다롭지만, 일단 공급망에 편입되면 장기 공급계약으로 이어지는 경우가 많다.
바이어의 교섭력도 높은 편이다. 자동차 OEM과 전국 단위 건자재 유통사를 중심으로 전자 입찰과 총소유비용(TCO) 분석이 일반화되어 가격 비교가 쉬워졌고, 물량 할인과 결제 기간 연장 요구도 늘고 있다. 다만 공공 인프라와 비주거 건축 프로젝트는 규격 적합성과 추적성 서류를 엄격히 요구해, 서류 대응 역량이 가격만큼 중요한 경쟁 요소로 작용한다.
관세율 및 세금
캐나다 2026년 관세표상 볼트·나사(7318.15.00)의 기본 MFN 관세율과 한국 특혜관세(KRT)는 모두 무관세다. 따라서 이 세번의 한국산 제품은 일반 MFN을 적용해도 기본관세가 없으며 FTA에 따른 추가 인하 효과는 없다. 다만 기본관세 무관세 여부와 별도로 철강 파생제품 추가관세 및 기타 적용 조치를 확인해야 한다.
2025년 12월 26일부터 철강 파생제품 추가관세 명령(Steel Derivative Goods Surtax Order, SOR/2025-267)에 따라 7318.15.00 등 지정 품목의 상업용 수입에는 원칙적으로 과세가격의 25%가 추가관세(Surtax)로 부과된다. 한국산도 원칙적 부과 대상이다. 2026년 6월 22일 등록된 개정(SOR/2026-155)은 자동차·차대 또는 그 부품·부속품의 제조용 수입과 항공기·지상비행훈련기·우주선 또는 그 부분품에 사용하기 위한 수입의 예외 기한을 2027년 7월 1일 전까지로 연장하고, 캐나다 원산 물품을 예외에 추가했다. 다른 지정 철강 추가관세와는 중복 부과되지 않으나 특별수입조치법인 SIMA(Special Import Measures Act) 관세·세금과는 별도로 적용될 수 있다.
중국·대만산 특정 탄소강 나사에는 SIMA 반덤핑관세가 적용되며 중국산 해당 품목에는 상계관세도 적용된다. CITT(Canadian International Trade Tribunal)는 2026년 3월 11일 존속 재심(RR-2025-001)에서 관련 명령을 일부 수정해 유지했다. 자동차·항공우주 전용 제품 및 별도 제외 품목이 있고, 세 번만으로 대상 여부를 판단할 수 없다. CBSA는 육각 캡스크루·소켓 캡스크루 등의 제외와, 명칭이 볼트인 일부 제품의 포함을 별도로 안내한다. 한국 원산 제품이 이 조치의 대상 국가에 포함되지는 않지만 중국·대만 원산 또는 해당 국가에서 수출된 대상 물품의 한국 경유 거래는 원산지·수출국 및 제품 정의를 확인해야 한다.
세금은 상업용 수입 단계와 현지 판매 단계를 구분해야 한다. 상업용 수입에는 일반적으로 연방 GST 5%가 부과되며, 과세표준에는 과세가격에 기본관세·추가관세·SIMA 관세 등을 더한 금액이 반영된다. 현지 판매의 GST·HST·PST·QST 적용은 판매 장소와 주별 제도 등에 따라 달라진다. 온타리오주 HST 13%는 연방 GST 부분을 포함한 통합세율이므로 GST 5%에 HST 13%를 단순히 더하는 방식이 아니다.
규제 및 인증
캐나다에서 볼트·나사류를 수입·통관할 때 제품 자체에 대해 정부가 요구하는 별도의 강제 인증(형식승인 등) 제도는 없다. 다만 용도와 판매 채널에 따라 사실상 의무적으로 준수해야 하는 규격과 표시 요건이 있다.
구조용 볼트의 경우 건축법규가 준용하는 CSA S16(건축 강구조물 설계)과 CSA S6 또는 주 교량 시방(교량)을 따라야 한다. 예컨대 브리티시컬럼비아주 건축법은 강구조 건축물과 부재가 CSA S16에 적합해야 한다고 규정하고 있다. 구조용 고장력 볼트는 ASTM F3125(2015년 A325·A490 등 6개 규격을 통합) 등 지정 규격을 충족해야 하므로, 규격 적합성을 입증하는 밀시트(Mill Test Certificate)와 시험성적서를 갖춰야 한다. 소매용으로 포장해 판매하는 경우에는 소비자포장 및 라벨링법(CPLA)에 따라 제품명과 순수량을 영·불 이중언어로 표기하고 판매자 명칭·주소를 표시해야 하며, 퀘벡주는 프랑스어 표기 요건이 더 엄격하다.
임의 인증으로는 ISO 9001 품질경영시스템 인증이 기본적으로 요구되며, 자동차 OEM 납품 시에는 AIAG 품질 기준 대응과 IATF 16949 인증이 사실상 거래의 전제 조건이다. 최근에는 연방정부의 내재탄소(Embodied carbon) 기준이 건설 조달에 반영되면서 환경성적표지(EPD)를 요구하는 사례도 늘고 있다. 국방용 체결재를 생산·공급하려면 방산물자 관리 프로그램(CGP)에 따른 시설 보안·준수 요건도 충족해야 한다.
공공 조달 규제도 확인할 필요가 있다. 연방정부는 2025년 12월 16일 '바이 캐나디안(Buy Canadian)' 정책을 시행해 2,500만 캐나다달러 이상 연방 건설·국방 계약에서 자재가 25만 캐나다 달러 이상 필요하고 캐나다산 조달이 가능한 경우, 캐나다산 철강·알루미늄·목재 사용을 의무화했다. 따라서 연방 공공 인프라 사업에 직접 납품하는 데에는 제약이 있을 수 있으나, 개별 입찰의 적용 범위 예외와 원산지 증빙을 검토할 필요가 있다.
시사점
캐나다 볼트·나사 시장은 내수 수요의 약 89%를 수입에 의존하는 대표적인 수입 의존형 시장이다. 주택·인프라 투자와 국방력 강화 정책에 힘입어 수요 기반은 안정적이지만, 시장이 성숙 단계에 접어들면서 범용품보다는 고강도·내식성·추적성을 갖춘 고사양 체결재 중심으로 수요가 재편되고 있다.
공급망 측면에서는 미국산 수입이 2년 연속 감소하고, 대만산은 반덤핑관세 부과 등의 영향으로 2022년 대비 감소하는 등 기존 공급 구도에 변화가 나타나고 있다. 한국산은 2025년 점유율 2.3%(7위)로 규모는 크지 않지만, 최근 5년간 수입액이 68.3% 늘었고 중국산 대비 2배 수준의 단가를 유지하며 중고급 제품 공급국으로 자리를 잡아가고 있다. 반덤핑 대상이 아니라는 점도 중국·대만산 대비 상대적 강점이다.
다만 2025년 12월부터 한국산을 포함한 모든 수입 체결재에 25% 추가관세가 부과되고 있어 가격 경쟁력 관리가 최대 과제다. MFN과 한-캐나다 FTA 관세가 모두 무관세여서 FTA 활용만으로는 부담을 상쇄할 수 없는 만큼, 추가관세 면제가 적용되는 자동차·항공우주 제조용 수요(2027년 6월 30일까지)를 우선 공략할 필요가 있다.
건설·인프라 시장을 겨냥한다면 ASTM F3125 등 인치 규격 구조용 볼트 생산 역량과 밀시트·시험성적서 등 추적성 서류 체계를 갖추는 것이 선결 과제다. 풍력·에너지 설비와 모듈러 주택 등 신규 수요처를 겨냥한 고내식 코팅 제품도 유망하다. 판로 측면에서는 패스널·그레인저 캐나다·뷔르트 캐나다 등 대형 MRO 유통사와 마스터 디스트리뷰터를 통한 진입이 효과적이며, 이들이 요구하는 VMI·JIT 납품 대응력과 현지 재고 확보 전략을 함께 마련해야 한다.
향후 캐나다의 철강 파생제품 추가관세 운영 방향, 미국과의 통상 협상 결과, 바이 캐나디안 정책 확대 여부 등에 따라 시장 여건이 빠르게 바뀔 수 있다. 한국 기업은 관련 정책 변화를 지속적으로 모니터링하면서 고부가가치 제품과 서류 대응 역량을 앞세운 차별화 전략으로 시장 진출 기회를 모색할 필요가 있다.
자료: 캐나다 통계청, IBISWorld, CBSA, ASTM, 각사 자료 종합 등 현지 자료, KOTRA 토론토무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (캐나다 볼트·나사 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
캐나다 플라스틱병 시장동향
캐나다 2026-10-12
-
2
호주 전기전선 및 케이블 시장동향
호주 2026-10-02
-
3
하드웨어에서 AI·SW 융합으로.. 오스트리아 로봇·자동화 산업 트렌드
오스트리아 2026-10-13
-
4
EU 산업가속화법(IAA), 기관별 입법 논의 본격화…'유럽산(Made in Europe)' 인정 범위가 최대 쟁점
벨기에 2026-10-13
-
5
AI·데이터로 재편되는 방송·미디어 산업… IBC 2026이 던진 시사점
네덜란드 2026-10-13
-
6
중국 15.5 계획 주요 내용과 유망 산업
중국 2026-04-09
- 이전글
- 다음글