













-
캐나다 플라스틱병 시장동향
- 상품DB
- 캐나다
- 토론토무역관 박성아
- 2026-10-12
- 출처 : KOTRA
-
캐나다, 플라스틱 병 수요 64% 수입의 의존, 미국산이 82% 장악
제약·퍼스널케어 고부가 용기와 재생원료 대응이 진출 관건
HS Code 개요
HS Code 392330은 '카보이(carboy)·병·플라스크(flask)와 이와 유사한 물품'으로 분류되는 플라스틱제 용기다. 생수·음료용 PET 병, 우유·세제·윤활유용 HDPE 병, 의약품·건강기능식품용 용기, 화장품·생활용품용 병 등이 포함되며, 음료·식품·제약·화학·생활용품 산업 전반에서 내용물의 보관과 운송에 쓰인다.
시장 규모 및 동향
캐나다 플라스틱 병 제조 시장은 지난 5년간(2021~2026년) 연평균 2.5% 성장했다. 시장조사기관 IBISWorld 보고서에 따르면, 업계 매출 규모는 2021년 약 8억 5,170만 캐나다달러에서 2025년 약 9억 7,720만 캐나다달러로 확대됐다. 다만 2026년에는 전년 대비 1.4% 줄어든 약 9억 6,370만 캐나다달러에 그칠 것으로 추정된다.
성장을 이끈 것은 소비 트렌드 변화다. 건강을 중시하는 소비자가 늘면서 가당 탄산음료 소비는 줄고 생수, 기능성 음료, 주스 수요가 늘었다. 이에 제조사들은 더 가볍고 투명하며 재밀봉이 가능한 병으로 생산 라인을 재편했다. 고온 충전(Hot-fill) 기술의 확산으로 즉석음료(RTD) 커피 등에서 유리병을 플라스틱 병으로 대체하는 흐름도 새로운 수요처가 됐다.
2026년 매출이 감소한 것은 소비 위축과 원가 상승이 겹쳤기 때문이다. IBISWorld는 2026년 중동 정세 불안에 따른 국제유가 상승으로 PET·폴리올레핀 수지 가격이 올랐고, 미국의 철강·알루미늄 관세 인상(25%→50%)으로 미국산 블로우 성형 설비 도입 비용도 늘었다고 분석했다. 브랜드 기업들이 가격 인상을 택하면서 2024년 말부터 나타난 물량 감소가 2026년 상반기까지 이어졌다.
품목별로는 PET 병이 업계 매출의 49.4%(4억 7,610만 캐나다달러)로 절반 가까이를 차지하고, 그 밖의 플라스틱 병(28.7%)과 HDPE 병(21.9%)이 뒤를 잇는다. 수요처별로는 제약(35.7%)이 가장 크며, 식품(24.5%), 음료(24.2%), 자동차·산업용 화학제품(9.1%), 생활화학·화장품(5.7%) 순이다. 생산 기반은 온타리오주(매출 비중 49.6%), 퀘벡주(22.8%), 브리티시컬럼비아주(14.0%)에 집중돼 있다.
캐나다는 수입 의존도가 높은 시장이다. IBISWorld 2026년 추정치에 따르면, 국내 제조 기업은 69개사, 종사자는 약 2,700명 수준이며, 내수 수요의 약 64%를 수입으로 충당하고 있다. 향후 캐나다 플라스틱 병 시장은 연평균 0.2% 수준의 정체된 성장세를 보이며 2031년 약 9억 7,420만 캐나다달러에 이를 전망이다. 주별 생산자책임재활용(EPR) 비용, 재생원료 함량 의무화, 연방 플라스틱 등록제 보고 부담이 커지면서 규모가 작은 제조사들의 경영 압박과 업계 재편이 이어질 것으로 보인다. 반면 일회용 플라스틱 규제 대상이 아닌 의약품·건강기능식품·퍼스널케어 용기와 기능성 음료용 병은 상대적으로 높은 수익성과 성장성을 유지할 것으로 예상된다.
<연도별 캐나다 플라스틱 병 제조업 매출>
(단위: C$ 백만)
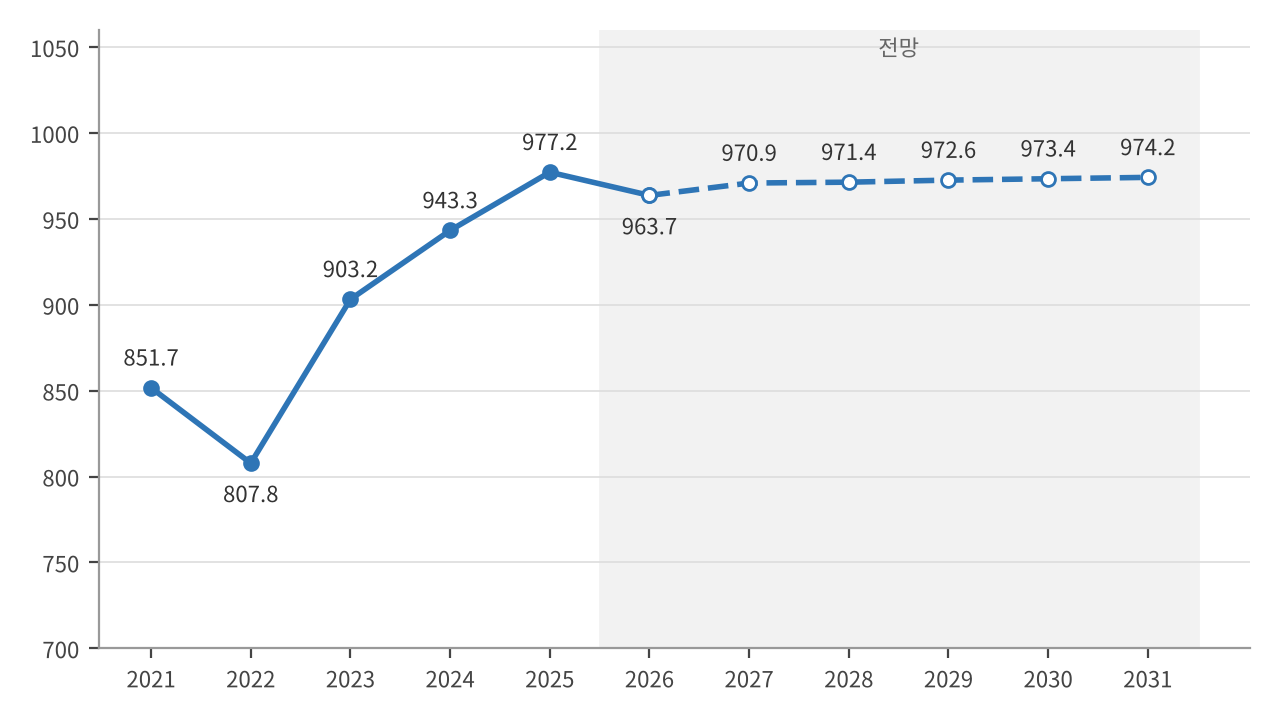
주: 2026~2031년은 전망치
[자료: IBIS World, KOTRA 토론토무역관 정리]
수입 동향 및 주요 수입국
캐나다 통계청의 국제상품무역통계(CIMT)를 집계한 결과, 플라스틱 병류(HS 3923.30)의 2025년 수입액은 약 7억 2,311만 캐나다달러로 전년 대비 3.5% 증가했다. 2022년 약 7억 2,477만 캐나다달러로 확대된 뒤 2023년과 2024년에는 각각 2.1%, 1.6% 감소했으나, 2025년 반등하면서 2022년보다 0.2% 낮은 수준까지 회복했다.
2025년 미국산 수입액은 약 5억 9,493만 캐나다달러로 전체의 82.3%를 차지했고 전년 대비 4.6% 증가했다. 미국산 증가액이 전체 수입 증가액을 웃돌았으며, 미국을 제외한 수입액은 1.1% 감소했다. 미국산 비중은 2021년 78.5%에서 2025년 82.3%로 높아져 미국 중심의 공급 구조가 강화됐다. 플라스틱 병은 부피에 비해 단가가 낮아 운송비 비중이 큰 품목인 만큼, 지리적 인접성과 미국·멕시코·캐나다 협정(CUSMA)에 따른 무관세 혜택을 갖춘 미국산이 우위를 점하고 있다. IBISWorld는 미국 제조사가 캐나다의 EPR(Extended Producer Responsibility) 비용, 재생원료 조달 비용, 연방 플라스틱 등록제 보고 부담을 지지 않아 원가 측면에서도 유리하다고 분석했다.
중국산은 2025년 약 7,117만 캐나다달러(9.8%)로 2위를 기록했으나 전년 대비 9.2%, 2021년 대비 6% 감소했다. 오스트리아산은 약 1,491만 캐나다달러(2.1%)로 전년 대비 64.2% 증가하며 3위를 유지했다. 미국·중국·오스트리아산의 합산 비중은 94.2%다. 이밖에 독일산이 전년 대비 5.8%, 멕시코산 21.8%, 프랑스산 15.9%, 튀르키예산 26.9%, 일본산 42.9% 증가했다.
<캐나다 플라스틱병 원산국별 수입액>
(단위: C$ 천, %)
순위
국가
2021년
2022년
2023년
2024년
2025년
2025년 수입 비중
2025년 전년 대비 증감률
1
미국
503,045
591,359
584,680
568,804
594,935
82.3
4.6
2
중국
75,744
68,374
73,127
78,413
71,175
9.8
-9.2
3
오스트리아
13,845
12,373
7,727
9,082
14,911
2.1
64.2
4
독일
5,866
8,473
9,753
7,804
8,255
1.1
5.8
5
한국
6,474
7,980
4,457
6,150
5,417
0.7
-11.9
6
멕시코
8,474
5,431
4,296
3,618
4,407
0.6
21.8
7
프랑스
2,525
4,117
2,798
3,610
4,186
0.6
15.9
8
튀르키예
2,170
1,486
2,142
3,267
4,146
0.6
26.9
9
일본
2,767
3,128
2,620
1,683
2,405
0.3
42.9
10
대만
2,785
4,144
2,471
1,951
1,979
0.3
1.4
전 세계
641,161
724,769
709,734
698,347
723,107
100.0
3.5
[자료: 캐나다 통계청, KOTRA 토론토무역관 정리]
한국산은 2025년 약 542만 캐나다달러, 점유율 0.7%로 외국 원산국 중 5위를 기록했다. 2022년 약 798만 캐나다달러에서 2023년 약 446만 캐나다달러로 감소한 뒤, 2024년에는 전년 대비 38% 증가한 약 615만 캐나다달러로 회복했으나 2025년 다시 11.9% 줄었다. 2021년 대비 수입액은 16.3% 감소했고 점유율도 1%에서 0.7%로 낮아졌다.
경쟁 동향
캐나다 플라스틱 병 시장은 시장 집중도가 중간 수준이며, 최근 대형 인수합병으로 집중도가 높아지고 있다. IBISWorld에 따르면 2026년 기준 앰코어(Amcor)가 점유율 44.1%로 1위이며, 나머지 기업들의 점유율 합계는 약 56%이다.
시장 재편의 핵심은 앰코어의 베리 글로벌(Berry Global) 인수다. 앰코어는 2025년 4월 30일 인수를 완료했으며, 이를 통해 온타리오주 브램턴의 기존 공장과 베리가 인수했던 브랜트퍼드 공장을 함께 운영하게 됐다. 통합 법인은 PET·HDPE·PP 수지의 대량 구매력을 앞세워 원가 우위를 확보했고, 중소 제조사와의 원가 격차는 더 벌어졌다.
업계의 수익성 압박은 경쟁사의 재무 위기로도 나타났다. 미국계 경질 플라스틱 포장재 기업 프레티엄 패키징(Pretium Packaging)은 2026년 1월 29일 9억 달러 이상의 부채 감축을 골자로 한 사전조정 파산보호(Chapter 11)를 신청했다. IBISWorld는 이를 팬데믹 이후 물량 정상화와 금리 상승으로 부채 부담이 커진 사모펀드 계열 제조사들의 어려움을 보여주는 사례로 꼽았다.
실간(Silgan)은 범용 병 물량 감소에 대응해 디스펜싱 시스템과 특수 마개 등 고수익 분야로 사업 무게중심을 옮겼다. 퀘벡주의 암팩(Ampak), 벤팩 코팩(Ben-Pak Copak), 온타리오주의 폴리 블로우 몰딩(Poly Blow Moulding), 캐넘 플라스틱스(Canam Plastics) 등 중소 제조사들은 각각 5% 미만의 점유율로 맞춤형 디자인과 서비스 유연성을 내세워 틈새시장을 공략하고 있다.
대형 음료 기업의 내재화도 경쟁 요인이다. 나이아가라 보틀링(Niagara Bottling)은 사출·블로우 성형 설비를 자체 공장에 갖추고 병을 직접 생산하고 있으며, 펩시코 등도 병 생산을 내재화했다. 이에 따라 범용 생수·탄산음료병보다는 잦은 디자인 변경이 필요한 수제·기능성 음료용 병, 의약품·퍼스널케어용 특수 용기에서 외부 제조사의 역할이 커지고 있다.
<캐나다 플라스틱 병 주요 기업>
기업명
로고
대표 상품
앰코어
Amcor
음료·식품용 PET 병, 의약·생활용품용 경질 용기
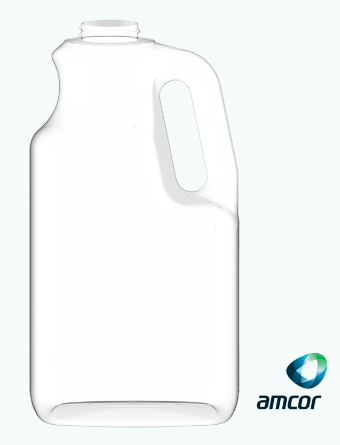
재활용 가능 설계, 96°C 고온 충전이 가능하며 살균효과를 얻는 공정(hot-fill)에 사용 가능
실간
Silgan
식품·퍼스널케어용 경질 용기, 펌프·스프레이 등 디스펜싱 시스템. Custom Containers 부문에서 특수 용기를 공급
<02109 2oz 20-410 HDPE Straight Sided Oval>
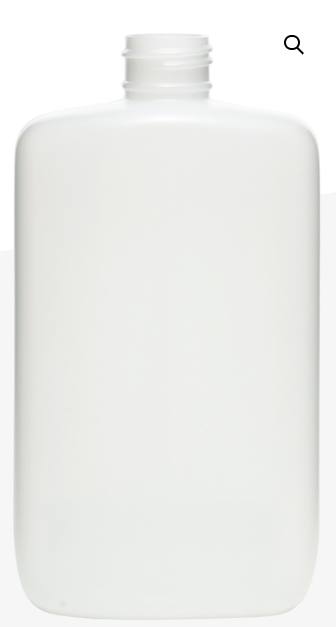
자동차, 식품, 헬스케어, 가정용/산업용 화학제품, 퍼스널 케어에 사용 가능, 재활용 가능 제품
암팩
Ampak
PET·HDPE·LDPE·PP·PS·PVC 등 플라스틱 병·용기와 유리 용기·마개. 식음료·퍼스널케어·산업용 맞춤 포장 대응
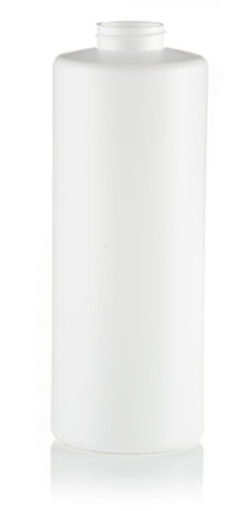
원통형 병 시리즈 중 하나로, 재고형 표준품 라인으로서 샴푸·로션·액체비누·세정제·일반의약품 등에 가장 흔히 쓰는 기본형 병
리처즈 패키징
Richards Packaging
퍼스널케어·식음료·제약용 유리·플라스틱 병, jar, 마개 등 재고형 표준 용기를 중소 브랜드에 공급(600여 개 공급사 조달). 브리티시컬럼비아주 밴쿠버에 자체 제조시설 보유
[자료: 각사 웹사이트, KOTRA 토론토무역관 정리]
유통 및 공급 구조
플라스틱 병 제조의 핵심 원재료는 PET·HDPE 수지로, IBISWorld에 따르면 업계 매출에서 원재료 구매비가 차지하는 비중은 48.9%에 이른다. 캐나다로 들어오는 PET 수지는 중국과 파키스탄산 비중이 높아 공급 차질 위험이 있고, 수지 생산은 대규모 설비 투자가 필요해 공급사 수가 제한적이다. 국제유가에 따라 수지 가격이 크게 변동하지만, 제조사들은 장기 계약 구조상 원가 상승분을 즉시 판매가에 반영하기 어렵다.
완제품 유통은 브랜드 직거래, 포장재 유통사 경유, 음료 기업의 자체 생산으로 나뉜다. 대형 음료·식품·생활용품 브랜드는 제조사와 장기 공급계약을 맺고 직접 조달하는데, 소수의 대형 브랜드가 생수·탄산음료·주스 포장재 조달 물량의 대부분을 쥐고 있어 바이어 교섭력이 높다. 유리·알루미늄·종이팩 등 대체 소재로 전환하기도 쉬워 가격 인하 압력이 꾸준하다.
중소 브랜드는 포장재 유통사를 통해 다품종 소량의 병을 조달할 수 있다. 리처즈 패키징(Richards Packaging)은 북미 중소기업에 유리·플라스틱 용기와 마개를 공급하며 다수의 국내외 제조사에서 조달한다.
최근에는 환경 규제가 조달 기준을 바꾸고 있다. 온타리오주는 2026년 1월 1일부터 브랜드 소유자·수입업체 등 생산자가 포장재 재활용 비용을 전액 부담하는 체계로 전환했다. 이에 따라 브랜드 기업들은 재생원료(PCR) 함량과 재활용 용이성을 공급사 선정의 주요 기준으로 삼고 있다.
관세율 및 세금
캐나다로 플라스틱 병(HS Code 392330)을 수출할 경우, 일반 병류에 해당하는 39233090에는 6.5%의 최혜국대우(MFN) 관세율이 적용된다. 반면 한-캐나다 자유무역협정(FTA)에 따른 한국 특혜관세(KRT)는 무관세다. 따라서 한국산 제품은 FTA 원산지 요건을 충족하면 6.5%의 관세 절감 효과를 누릴 수 있다. 원산지 증빙 서류가 미비하면 MFN 관세가 부과되므로 유의해야 한다.
주요 경쟁국을 보면 미국·멕시코(CUSMA), EU(CETA), 일본(CPTPP)산도 무관세가 적용되는 반면, 중국·대만 등 FTA 미체결국 제품에는 MFN 6.5%가 부과된다. 한국산은 미국·유럽산과 같은 관세 조건에서 경쟁하면서 중국산보다는 관세 측면에서 유리한 위치에 있다.
또한 캐나다 현지에서 통관 및 유통·판매될 때는 관세 외에도 연방 차원의 물품서비스세(GST) 5%와 주별 주 판매세(PST) 또는 온타리오주의 통합 판매세(HST) 13% 등이 추가로 부과된다. 각 주별 상세한 세율 및 부과 방식은 아래 캐나다 국세청(CRA) 공식 안내 웹사이트에서 확인할 수 있다.
규제 및 인증
통상적인 빈 플라스틱 병에 공통으로 적용되는 단일 정부 형식승인 제도는 확인되지 않는다. 다만 식품·의약품 등 내용물과 사용 용도에 따른 포장재 안전·성능 기준 및 환경 관련 의무를 확인해야 한다.
식품·음료용 병은 식품의약품규정(Food and Drug Regulations) B.23.001에 따라 소비자 건강에 해로운 물질이 내용물로 옮겨갈 수 있는 포장에 담긴 식품의 판매가 금지된다. 준수 책임은 식품 판매자(제조·유통사)에게 있다. 일반 식품용 포장재는 Health Canada의 사전 안전평가를 자발적으로 신청할 수 있으며, 긍정적 평가를 받으면 특정 식품 포장 용도에 관한 무이의 서한(Letter of No Objection, LONO)을 받을 수 있다. LONO는 법적 승인이나 책임 면제가 아니다. 영아용 조제유, 특수식이 식품, 신소재 식품(novel foods) 등은 별도 사전평가 과정에서 포장재 정보 제출이 요구될 수 있다.
환경 규제도 강화되는 추세다. 캐나다 정부는 일회용 플라스틱 금지 규정(Single-use Plastics Prohibition Regulations, SUPPR)으로 비닐봉지, 식기류, 빨대 등 6개 품목의 제조·수입·판매를 금지했으나, 플라스틱 병은 금지 대상에 포함되지 않는다. 이 규정의 근거가 된 플라스틱 제품의 '유해물질' 지정은 1심에서 위법 판단을 받았으나, 2026년 1월 30일 연방항소법원이 이를 뒤집어 효력을 회복시켰다. 연방 플라스틱 등록제(Federal Plastics Registry, FPR)에 따라 2024년 기준 플라스틱 포장재 등을 1,000kg 넘게 생산·수입한 기업은 수지 종류, 재생원료 여부, 원산지 등을 보고해야 한다. 1단계 보고는 2024년분(2025년 9월 마감)부터 2026년분까지 매년 이어지며, 2·3단계는 연기되어 2027~2029 보고연도를 대상으로 새 공지가 예고된 상태다.
주 단위에서는 생산자책임재활용(Extended Producer Responsibility,EPR) 제도가 핵심이다. 온타리오주는 2026년 1월 1일 Blue Box 프로그램을 대상 생산자가 수거·관리 비용과 운영을 담당하는 체계로 완전히 전환했다. 퀘벡주는 2025년 3월 1일부터 100mL 이상 2L 이하의 즉시 음용 가능한 음료를 담은 대상 플라스틱 용기에 일반적으로 0.1캐나다달러의 보증금을 적용하고 있다. 연방정부는 2030년까지 플라스틱 포장재의 재생원료 함량을 50% 이상으로 높이는 목표 아래 재생원료 함량·재활용 표시 규정을 추진 중이며, 2023년 공개된 규제 프레임워크는 음료병 등 경질 포장재의 재생원료 함량을 2030년까지 60%로 제시했다. 해당 규정은 아직 확정되지 않았지만, 브랜드 기업들은 이미 재생 PET(rPET) 등 재생원료를 쓴 병을 우선 조달하고 있다.
시사점
캐나다 플라스틱 병 시장은 내수 수요의 약 64%를 수입으로 충당하는 수입 의존형 시장이지만, 수입의 82%를 미국이 차지할 만큼 인접국 중심 구조가 뚜렷하다. 시장 자체도 성숙 단계에 접어들어 향후 성장률은 연평균 0.2%에 그칠 전망이다. 부피가 크고 단가가 낮은 범용 음료병은 운송비 부담과 음료 기업의 내재화로 한국 기업이 경쟁하기 어려운 영역이다.
반면 기회 요인도 분명하다. 첫째, 한-캐나다 FTA로 무관세가 적용되어 MFN 6.5%를 내는 중국산보다 관세 측면에서 유리하다. 둘째, 업계 매출의 35.7%를 차지하는 제약 분야와 퍼스널케어·건강기능식품 용기는 일회용 플라스틱 규제에서 벗어나 있고 수익성이 높은 분야로 평가된다. 한국이 경쟁력을 가진 화장품 용기와 의약품용 소용량 병은 이런 고부가 틈새시장 공략에 적합하다.
규제 대응이 곧 경쟁력이 되는 시장이라는 점도 유념해야 한다. 재생원료 함량 의무화가 추진되고 EPR 비용이 브랜드 기업에 전가되면서, rPET 등 재생원료 함량을 높인 병과 재활용이 쉬운 단일 소재 설계가 공급사 선정 기준으로 자리 잡고 있다. 한국 기업은 재생원료 사용 비율과 소재 정보를 증빙할 수 있는 체계를 갖추고 품목 종류에 따른 필요 인증을 사전에 준비할 필요가 있다.
향후 재생원료 함량 규정의 확정 시기, 연방 플라스틱 등록제 2단계 일정, 주별 EPR 비용 체계 변화 등에 따라 시장 여건이 달라질 수 있다. 한국 기업은 관련 정책 변화를 지속적으로 모니터링하면서 고부가가치 용기와 친환경 소재 역량을 앞세운 차별화 전략으로 시장 진출 기회를 모색할 필요가 있다.
자료: 캐나다 통계청, IBISWorld, CRA, Health Canada, 각사 자료 종합 등 현지 자료, KOTRA 토론토무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (캐나다 플라스틱병 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
호주 전기전선 및 케이블 시장동향
호주 2026-10-02
-
2
스위스 뷰티업계 화두 ‘스킨 롱제비티’… 한국 22개사, 취리히중앙역에 가다
스위스 2026-10-12
-
3
2027년 캐나다 웰니스 트렌드
캐나다 2026-10-12
-
4
중국 15.5 계획 주요 내용과 유망 산업
중국 2026-04-09
-
5
군 부지가 산업 투자 플랫폼으로…미국 EUL 사업 확대
미국 2026-10-12
-
6
미국 철제 창호 시장동향
미국 2026-10-12
- 이전글
- 다음글