













-
중국 6.3조 원 규모의 립 메이크업 시장, ‘정밀화 성장’ 시대의 서막
- 트렌드
- 중국
- 창춘무역관
- 2026-09-17
- 출처 : KOTRA
-
온라인 주도, 체험 보완하는 오프라인 채널로 재편 중 그리고 3층 계층으로 갈라진 글로벌·로컬 브랜드 경쟁
주요 트렌드는 메이크업과 립 케어(妆养融合)의 융합
사용 시나리오 재정의, 규제 강화에 따른 산업집중도 상승
중국 립 메이크업 시장 현황
중국 립 메이크업 시장은 이미 고속 확장기에서 정밀한 성장 단계로 전환되었다. iiMedia Research(아이미디어) 데이터에 따르면, 2015~2025년 중국 립 메이크업 시장 규모는 61억 8000만 위안에서 315억 9000만 위안으로 성장했다. 시장 재고가 점차 포화됨에 따라 향후 5년간 업계 성장률은 4%~7%로 둔화될 전망이며, 2030년 시장 규모는 약 417억 7000만 위안에 이를 것으로 예상된다. 립 메이크업 업계의 경쟁 심화와 합리적인 소비 추세는 업계의 품질 업그레이드를 촉진하고 있다.
* 정밀화 성장 : 단순히 물량을 늘리고, 채널을 확정하고, 신규고객 유치로 성장하는 것이 아니라 세분화된 수요를 깊이 파고 들고, 제품의 가치를 높이며, 운영 효율을 최적화하는 방향으로 성장, 쉽게 말해 영토를 넓히는 것에서 정교하게 경작하는 것으로 전환하는 개념
<2015-2030년 중국 립 메이크업 업계 시장 규모 및 전망>
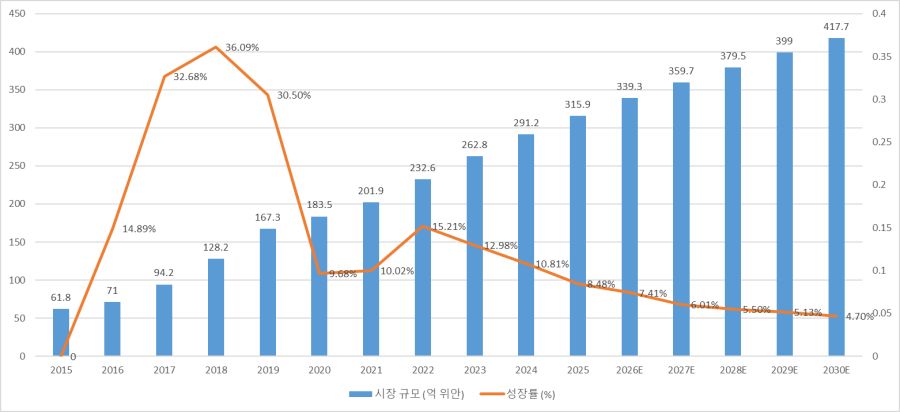
[자료: iiMedia Research, KOTRA 창춘무역관 정리]
중국 립 메이크업 시장 판매 채널 분석
iiMedia Research(아이미디어) 데이터에 따르면, 관심형 이커머스(52.4%)와 온라인 쇼핑몰(49.2%)이 소비자들이 립 메이크업을 구매하는 가장 주요한 두 가지 채널이며, 이 둘이 함께 온라인 소비의 핵심을 이룬다. 그 다음으로는 라이브 커머스(38.7%)가 있으며, 뷰티 컬렉션 스토어(35.8%)은 오프라인에서 가장 중요한 체험 접점이다. 립 메이크업 업계의 소비 채널은 '온라인 주도, 오프라인 체험형 채널 상호 보완' 구도를 보이고 있다.
<소비자들이 립 메이크업 제품을 구매하는 주요 채널>
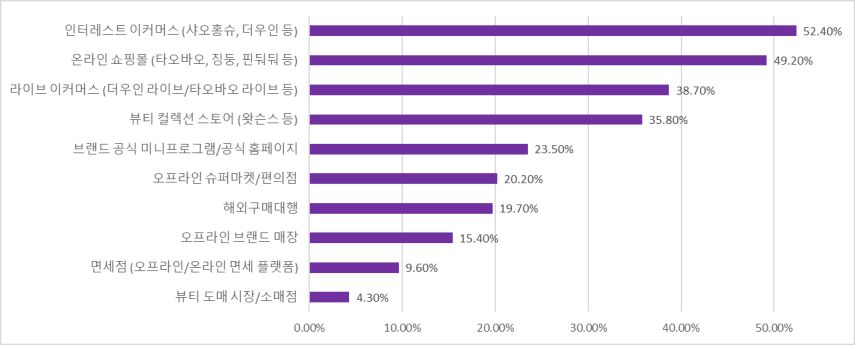
[자료: iiMedia Research]U사 관계자는 “한국 립 메이크업 제품이 중국 시장에서 경쟁력을 확보하기 위해서는 단순히 ‘K-Beauty’를 강조하기보다 소비자가 직관적으로 이해할 수 있는 차별화된 구매 이유를 제시하는 것이 중요하다”라며 “제품의 색상·발색·지속력·성분 등 명확한 강점을 샤오홍슈·더우인 인플루언서 콘텐츠를 통해 효과적으로 전달해야 실제 구매로 이어질 수 있다”고 밝혔다.
아이미디어 컨설팅의 분석에 따르면 화장품 브랜드는 관심형 이커머스와 종합 전자상거래를 양대 핵심 경영 거점으로 구축해야 하며, 콘텐츠 시딩*과 콘텐츠가 구매로 이어지게 되는 선순환 구조를 구축해야 한다고 분석했다. 또한 동시에 라이브 커머스를 제공해 증가하는 수요를 흡수하고, 뷰티 컬렉션 스토어 입점을 통해 오프라인 체험을 강화하는 전 과정 채널 협업 체계를 완성해야 한다고 제안했다.
* 콘텐츠 시딩(seeding) : 콘텐츠를 통해 제품을 사고 싶다는 마음의 씨앗을 심는 마케팅 방안
중국 립 메이크업 시장 브랜드 경쟁
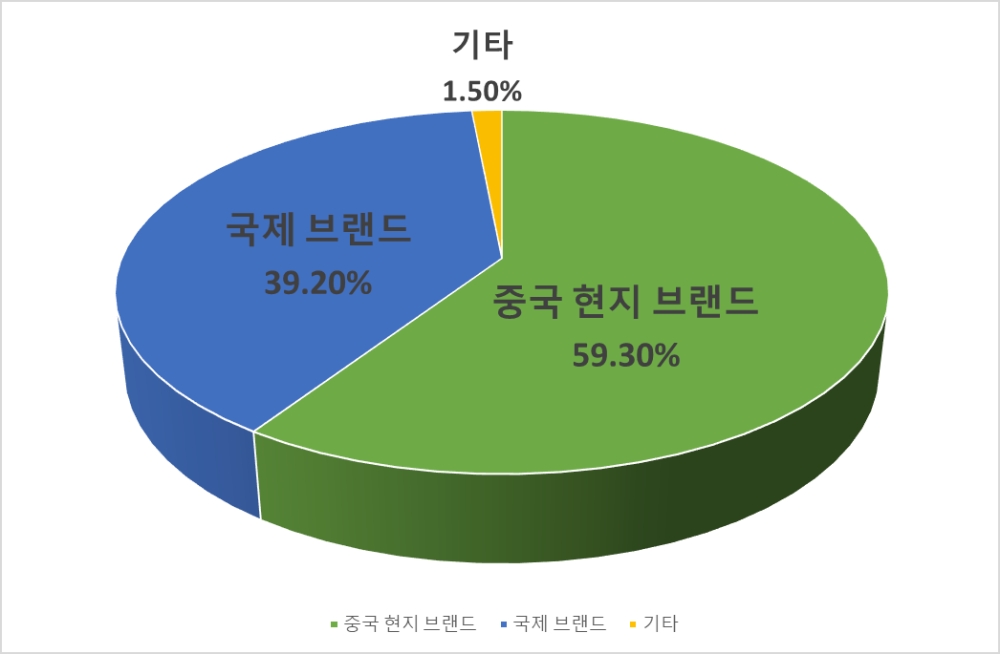
중국 립 메이크업 시장은 크게 3단계 계층으로 나타난다. 글로벌 브랜드가 고급 전통 이커머스 채널을 주도하고 있으며, 중국 현지 톱티어 브랜드는 립머드(Lip Mud) 등 카테고리 혁신을 통해 더우인 등 소셜미디어 플랫폼에서 급속히 성장했으며, 롱테일 브랜드는 대중 시장에 집중해 콘텐츠 플랫폼에서 치열한 경쟁을 펼치고 있다. 시장 전체는 트래픽 주도형 성장에서 제품 혁신과 채널 정밀 운영 중심으로 전환되고 있으며, 글로벌 브랜드와 현지 브랜드는 각자의 강점 분야에서 차별화 경쟁 구도를 이루고 있다. 브랜드 귀속지 선호도 기준으로 살펴보면 중국 현지 브랜드가 59.3%로 주도적인 위치를 차지하고, 글로벌 브랜드는 39.2%의 선호도를 보이며 두 집단 간 경쟁 구도가 갈수록 심화된다.
<중국 립 메이크업 3단계 계층 주요 브랜드>
계층
설명
특징
주요 브랜드
이미지 참고
제1계층
강력한 브랜드 축적, 연구개발 역량 및 글로벌 마케팅 네트워크를 바탕으로 고급 시장과 전통적 강세 전자상거래 플랫폼(티몰, 징동)에서 선도적 지위를 점하고 있음.
제품 가격이 비교적 높게 책정되어 있고, 소비 장면은 선물용과 고급 자가 사용 위주이며, 소비자 마인드에 이미 견고한 고급 이미지가 형성되어 있어 중국 현지 브랜드가 단기간에 그 지위를 흔들기 어려움.
Yves Saint Laurent
(YSL)
(프랑스)
DIOR
(프랑스)
M·A·C
(캐나다에서 설립,
현 미국 에스티로더 그룹 브랜드)
GIVENCHY
(프랑스)
제2계층
예리한 시장 통찰력과 유연한 제품 혁신 메커니즘을 바탕으로 립머드, 립글로스 등 차별화 품목으로 시장에 진입하여 더우인 등 콘텐츠 이커머스 플랫폼에서 급부상했음.
해당 계층 브랜드는 전방위 채널 운영 역량과 해외 진출 경쟁력을 일정 수준 갖추고 있어 현 립 메이크업 시장에서 가장 성장 활력이 높은 그룹임.
Mooekiss
(중국)
INTO YOU
(중국)
colorkey
(중국)
Perfect Diary
(중국)
CARSLAN
(중국)
JOOCYEE
(중국)
JUDYDOLL
(중국)
CHIOTURE
(중국)
제3계층
해당 계층은 기업 수가 많지만 연구개발 역량과 브랜드 축적은 상대적으로 미약하며, 주로 도우인, 샤오홍슈 등 콘텐츠 플랫폼에 기반하여 인플루언서 마케팅과 라이브 커머스를 통해 판매 전환을 실현함.
브랜드 간 시장점유율 격차는 작고 경쟁 구도는 아직 안정되지 않음. 일부 브랜드는 제2계층으로 도약할 잠재력을 갖추고 있으나 전반적으로는 차별화 탐색 및 규모 축적 단계에 있음.
FLOWER KNOWS
(중국)
MEIKING
(중국)
CATKIN
(중국)
[자료: iiMedia Research, 샤오홍슈, KOTRA 창춘무역관 정리]
<립 메이크업 지역 브랜드 선호도 분포도>
[자료: ZHIXING 전략 컨설팅]
소비자 조사 및 피드백
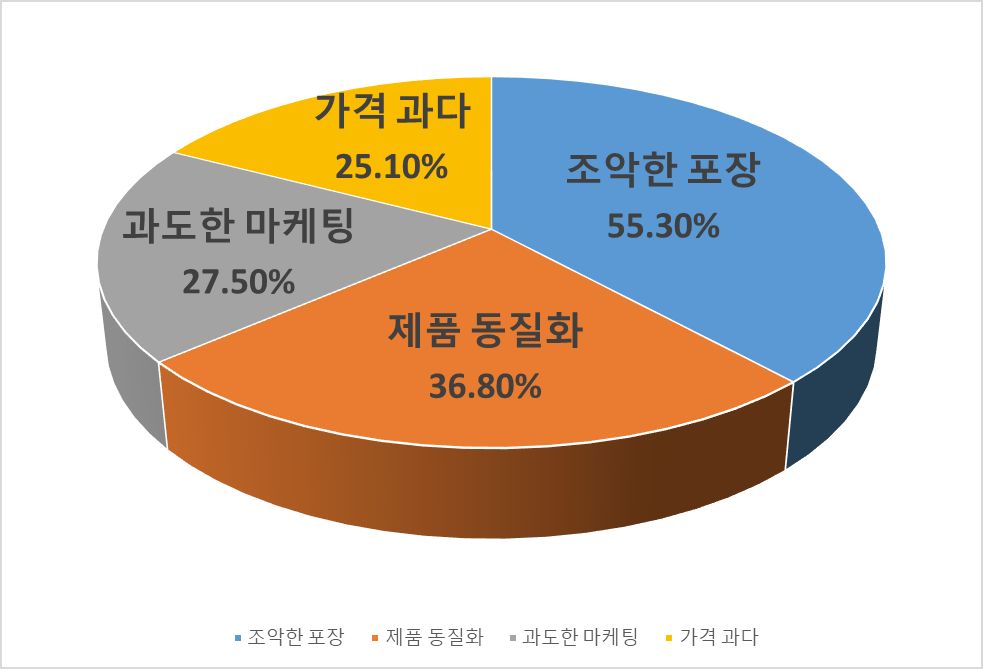
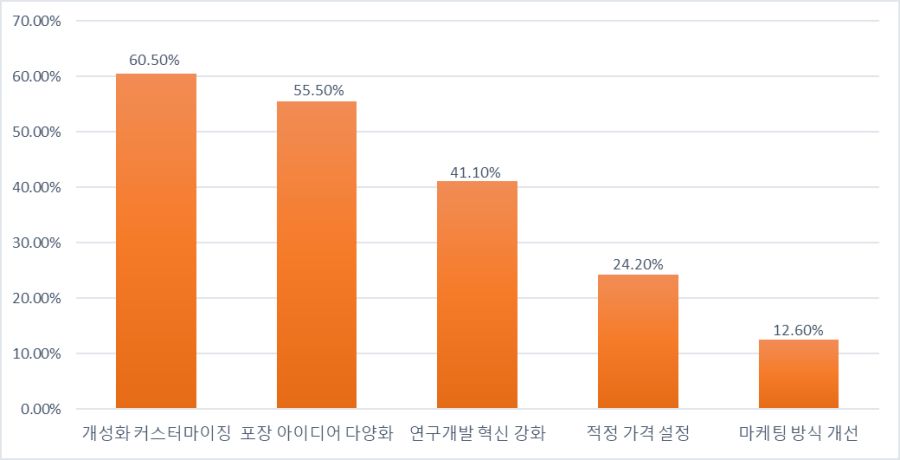
iiMedia Research 데이터에 따르면, 조악한 포장(55.3%)과 제품 동질화(36.8%)는 소비자들이 현재 립 메이크업 제품의 주요 단점으로 꼽은 항목이다. 개성화 커스터마이징 출시(60.5%), 포장 아이디어 다양화(55.5%), 연구개발 혁신 강화(41.1%)는 소비자가 선호하는 3대 기대 사항이다.
<소비자 생각하는 현재 립 메이크업 제품 주요 단점>
[자료: iiMedia Research]
<소비자 미래 립 메이크업 제품 발전에 대한 주요 기대사항>
[자료: iiMedia Research]
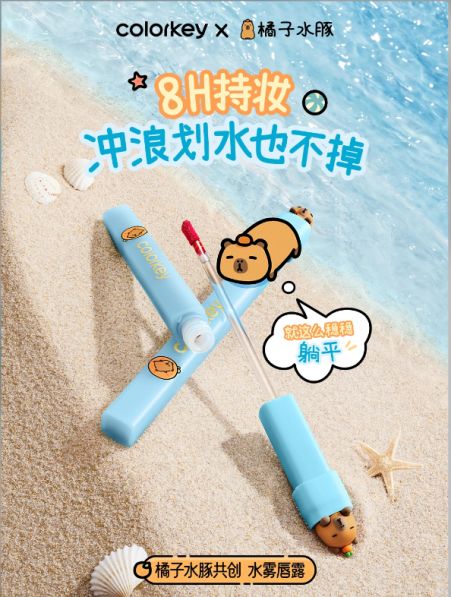
IP 콜라보
메이크업 시장 경쟁이 날로 치열해짐에 따라 IP 콜라보는 브랜드가 경쟁에서 두각을 나타내는 핵심 수단이 되었다. 콜라보 메이크업의 화제성과 고객과의 상호소통은 현저히 증가했으며 특히 다수의 젊은 여성 소비자를 끌어모으고, 립글로스와 향수가 주요 콜라보 카테고리로 자리 잡았다. 소비자의 구매 의사결정 측면에서 IP 자체의 매력과 제품의 실용성이 겸비된 점이 콜라보 메이크업 구매의 핵심 요인이다.
[자료: 샤오홍슈]
중국 립 메이크업 주요 시장 트렌드
(1) 메이크업과 케어의 융합
소비자들이 립 메이크업에 대한 니즈는 단순한 컬러 연출에서 '메이크업과 립 케어의 일체화'라는 복합적인 요구로 전환되고 있다. 립 메이크업은 '컬러 + 효능 + 케어' 방향으로 빠르게 융합·진화하고 있다. 브랜드는 단순한 컬러 경쟁에서 벗어나 '메이크업 효과 + 립 케어'의 이중 동력 제품 경쟁력을 구축해야 한다. 예를 들어 Gucci Glow Oil-In-Water Tint는 립 오일의 매력적인 광택, 립밤의 입술 케어 효과 및 립 틴트의 지속적인 발색 효과를 하나로 융합한 제품이다.
(2) 사용 시나리오 정밀화, 카테고리 지속 세분화
업계는 '트래픽 주도'에서 '품질 및 혁신 주도'로 전환되고 있다. 누드톤, 자연스러운 광택감 등 메이크업 효과에 대한 수요가 증가하고 있으며, 립머드, 립파우더 크림, 고체 립글로스 등 신규 제품이 끊임없이 등장하면서 제품 포지셔닝은 '범용형'에서 '사용 시나리오 정밀화'로 변화하고 있다. 브랜드는 다양한 사용 시나리오와 소비자 그룹의 수요를 바탕으로 차별화된 제품 포트폴리오를 구축하여 동질화 경쟁을 피해야 한다.
(3) 규제 강화, 산업 집중도 상승
중국은 《화장품감독관리조례》를 공포한 이후 최근 몇 년간 효능 표시, 생산 규범, 안전성 평가, 고품질 발전 등 관련 부대 정책을 잇달아 내놓았다. 이를 통해 립 메이크업 전주기를 포괄하는 법규 체계를 구축하고, 업계가 규제 재정비 단계에서 고품질 발전 단계로 나아가도록 추진하고 있다. 정책 규제가 강화되고 기준이 지속적으로 세분화되면서 원료 안전부터 효능 표시에 이르기까지 전 과정 규제 체계가 형성되었다. 산업 진입 장벽은 계속 높아지고 부적합 제품은 신속하게 시장에서 퇴출되며, 시장 점유율은 연구개발 역량과 규제 준수 능력을 갖춘 톱티어 브랜드로 더욱 집중될 것이다. 브랜드는 제품 혁신과 품질 심층 개발에 집중하여 지속 가능한 경쟁 장벽을 구축해야 한다.
시사점
(1) 제품 개발: 「메이크업과 립 케어의 일체화」에 집중
보습 등 케어 효능을 립 메이크업 제품군에 접목하여 「컬러 + 효능 + 케어」 융합 업그레이드 트렌드에 부응해야 하며, 단순한 컬러 경쟁에서 벗어나 「메이크업 효과 + 립 케어」를 통한 제품 경쟁력 제고가 필요하다.
(2) 유통채널 전략: 관심형 이커머스 + 종합 쇼핑몰 양대 핵심 채널 병행, 전 채널 협업 구축
중국 소비자의 립 메이크업 구매 채널은 관심형 이커머스(52.4%)와 온라인 쇼핑몰(49.2%)이 핵심이며, 라이브 커머스와 뷰티 컬렉션 스토어도 중요한 접점이다.
- 도우인(抖音), 샤오홍슈(小红书) 등 관심형 이커머스: 인플루언서 콘텐츠 마케팅을 우선 진행하여, 제품 발색, 사용감, 성분 리뷰 등 실제 체험형 콘텐츠로 소비자에게 제품 가치를 전달하고, 콘텐츠 시딩에서 콘텐츠가 구매로 이어지게 되는 선순환 구조로 연결해야 한다.
- 티몰, 징동 등 종합 온라인 몰: 브랜드 공식 스토어를 구축하여 브랜드 신뢰도를 확보하고 고객 선물 수요를 공략해야 한다.
- 오프라인 뷰티 컬렉션 스토어 입점: 소비자가 직접 발색을 테스트할 수 있는 체험 기회를 제공해야 한다.
- 라이브 커머스를 활용하여 신규 수요를 흡수하고 판매 전환 제고가 필요하다.
(3) 차별화 경쟁: 동질화 회피
패키지 디자인의 창의적 업그레이드와 개성화 커스터마이징 서비스를 중시하고, 다양한 사용 시나리오와 소비자 그룹의 수요에 맞춰 차별화된 제품 포트폴리오를 구성해야 한다. 한국 브랜드는 단순히 ‘K-Beauty’만 강조할 것이 아니라, 색감·발색력·지속력·성분 등 명확한 강점처럼 소비자가 직관적으로 이해할 수 있는 차별화된 구매 동기 제시가 필요하다.
(4) 규제 준수 및 품질 관리: 지속 가능한 경쟁 장벽 구축
중국 화장품 규제가 지속적으로 강화되고 업계 진입 장벽이 높아지면서 부적합 제품은 빠르게 시장에서 퇴출되는 중이다. 한국 기업은 효능 표시, 생산 규범, 안전성 평가 등 전 과정 규제 요건에 부합하도록 제품을 준비하고, 제품 혁신과 품질 심층 개발에 집중해야 한다.
자료: iiMedia Research(아이미디어), ZHIXING 전략 컨설팅, ENDATA, 샤오홍슈 등 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 ( 중국 6.3조 원 규모의 립 메이크업 시장, ‘정밀화 성장’ 시대의 서막)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 신(新)전자상거래, AI·디지털휴먼이 이끄는 질적 성장 국면 진입
중국 2026-09-17
-
2
중국 헤어케어 제품 시장 현황
중국 2026-09-17
-
3
아마존 타고 뜬 K-뷰티, 타겟·월마트·세포라 등 美 거대 오프라인 영토 넓힌다
미국 2026-09-17
-
4
중국 시장 약진하는 '뉴 K-뷰티', 핵심 동력은 기능성 마스크팩
중국 2026-09-16
-
5
스마트 영농으로 진화하는 거대 시장… 중국 첨단 시설재배 농업
중국 2026-09-16
-
6
중국 맥주시장 성장세 둔화…소비 고급화는 지속
중국 2026-09-16