













-
중국 플라스틱 포장재 시장동향
- 상품DB
- 중국
- 베이징무역관
- 2026-09-21
- 출처 : KOTRA
-
물류·첨단제조업 성장으로 고기능·친환경 포장재 수요 확대
내충격성·경량화·맞춤형 설계가 시장경쟁력 좌우
상품명 및 HS CODE
플라스틱 포장재는 형태와 재질에 따라 여러 HS코드로 분류된다. 이 글에서는 운송·포장용 플라스틱제 상자·케이스 및 이와 유사 제품에 해당하는 HS 3923.10을 중심으로 중국 시장동향을 살펴본다.
<상품명 및 HS코드>
상품명
HS CODE
플라스틱 포장재
3923.10
* 주: 본문에서 플라스틱 포장재는 HS 3923.10에 해당하는 플라스틱제 상자·케이스 및 유사 제품을 의미함.
시장동향
플라스틱 포장재는 가볍고 튼튼하며 다양한 형태로 제작할 수 있고 습기에 강해 식품·음료, 농수산물, 의약품, 자동차부품, 전자제품 등의 운송과 보관에 폭넓게 활용된다.
2025년 3월 발표된 「중국 플라스틱 포장 지속가능 발전 연구보고서」에 따르면 중국에서 포장재 생산에 사용되는 플라스틱은 연간 약 4500만 톤에 달한다. 분야별로는 식품용 포장이 전체의 약 43%로 가장 큰 비중을 차지하며, 일회용 쇼핑백·비닐봉지·쓰레기봉지 및 연포장 11%, 택배 포장 9%, 의류 포장 8%, 화장품·일용화학제품 포장 6% 등으로 나타났다. 이는 필름·봉투·상자·용기 등을 포괄한 플라스틱 포장산업 전체 통계로, 중국 내 식품, 전자상거래, 물류산업을 중심으로 광범위한 수요가 형성돼 있음을 보여준다.
이 가운데 HS 3923.10에 해당하는 플라스틱제 상자·케이스류는 범용 물류포장재와 산업용 고기능 포장재로 구분된다. 범용 제품은 식품, 농수산물, 택배, 창고용 물류상자 등이 대표적이며, 고기능 제품에는 자동차, 정밀기계 부품용 운반상자, 전자부품용 정전기 방지 포장재와 반도체 웨이퍼, 포토마스크용 특수 운송용기 등이 포함된다.
최근 중국에서는 일회용 범용 제품보다 반복사용이 가능한 순환형 포장재와 첨단제조업용 맞춤형 제품의 중요성이 커지고 있다. 자동차·전자·반도체용 포장재는 내충격성, 정전기 방지, 오염 방지 및 청정도 등이 주요 품질요건이며, 친환경 정책 강화에 따라 경량화와 반복사용 성능도 주요 경쟁요소로 부상하고 있다.
수출입동향
2025년 중국 플라스틱 포장재(HS 3923.10) 수출액은 20억 6834만 달러로 전년 대비 7.1% 감소했다. 미국이 전체 수출액의 19.5%를 차지한 최대 수출대상국이며, 태국(5.5%), 호주(5.1%), 일본(4.8%), 한국(4.8%)이 뒤를 이었다.
중국의 대한국 수출액은 2024년 21.5% 증가했으나 2025년에는 전년 대비 22.7% 감소한 1억 달러를 기록했다. 한국은 중국의 제5위 수출대상국으로 나타났다.
<최근 3년 플라스틱 포장재(3923.10) 수출 동향>
(단위: US$ 천, %)
순위
수출대상
국가·지역
수출액
수출시장 점유율
증감률
(25/24)
2023
2024
2025
2023
2024
2025
전 세계
2,137,535
2,226,796
2,068,336
100.00
100.00
100.00
-7.12
1
미국
519,827
492,730
403,058
24.32
22.13
19.49
-18.20
2
태국
86,815
125,542
114,532
4.06
5.64
5.54
-8.77
3
호주
135,067
117,550
104,492
6.32
5.28
5.05
-11.11
4
일본
106,058
107,020
100,186
4.96
4.81
4.84
-6.39
5
한국
106,516
129,389
100,030
4.98
5.81
4.84
-22.69
6
말레이시아
106,402
105,007
89,505
4.98
4.72
4.33
-14.76
7
베트남
62,317
75,803
76,098
2.92
3.40
3.68
0.39
8
대만
70,714
72,789
66,554
3.31
3.27
3.22
-8.57
9
필리핀
53,925
63,329
58,977
2.52
2.84
2.85
-6.87
10
캐나다
53,204
56,903
57,711
2.49
2.56
2.79
1.42
[자료: GTA, 2026.9.9.]
2025년 중국의 플라스틱 포장재(HS 3923.10) 수입액은 4억 4008만 달러로 전년 대비 5.1% 감소했다. 일본이 전체 수입액의 32.7%를 차지해 1위를 유지했으며, 대만(21.6%), 말레이시아(18.6%), 한국(8.0%) 순으로 나타났다.
한국산 수입액은 2023년 3476만 달러에서 2024년 4013만 달러로 증가한 후 2025년에는 전년 대비 11.8% 감소한 3538만 달러를 기록했다. 한국은 중국 수입시장에서 4위를 유지했으나 점유율은 2024년 8.7%에서 2025년 8.0%로 하락했다.
<최근 3년 플라스틱 포장재(3923.10) 수입 동향>
(단위: US$ 천, %)
순위
수입대상
국가·지역
수입액
수입시장 점유율
증감률
2023
2024
2025
2023
2024
2025
전 세계
406,336
463,709
440,075
100.00
100.00
100.00
-5.10
1
일본
138,378
142,731
144,022
34.06
30.78
32.73
0.90
2
대만
96,893
118,699
94,932
23.85
25.60
21.57
-20.02
3
말레이시아
59,966
83,513
81,795
14.76
18.01
18.59
-2.06
4
한국
34,757
40,133
35,382
8.55
8.65
8.04
-11.84
5
중국*
21,481
27,020
28,112
5.29
5.83
6.39
4.04
6
미국
19,105
16,853
20,330
4.70
3.63
4.62
20.63
7
독일
10,909
13,076
11,672
2.68
2.82
2.65
-10.73
8
인도네시아
2,905
5,089
6,968
0.71
1.10
1.58
36.92
9
체코
5,525
5,160
5,595
1.36
1.11
1.27
8.42
10
네덜란드
1,180
1,394
1,224
0.29
0.30
0.28
-12.15
* 주: 중국산 제품이 해외로 수출된 후 재수입되는 경우, 중국 해관통계상 원산지가 중국으로 집계될 수 있음.
[자료: GTA, 2026.9.9.]
경쟁동향
중국 플라스틱 포장재 시장에는 다수 기업이 참여하고 있으며, 제품의 용도와 기술 수준에 따라 경쟁요소가 다르게 나타난다. 범용 포장재는 가격, 생산능력, 납기와 지역 유통망을 중심으로 경쟁이 이뤄지는 반면, 식품, 의약품, 전자제품 등 고기능 포장재는 소재기술, 품질 안정성 및 맞춤형 제품 개발 능력이 중요하게 작용한다.
중국 로컬기업은 가격경쟁력과 현지 고객 대응력을 바탕으로 시장을 확대하고 있다. 이 가운데 생산규모와 기술력을 갖춘 주요 기업은 식품, 음료, 의약품, 생활화학제품 등 다양한 분야로 제품군을 확대하고, 친환경 소재와 고기능성 포장재 개발을 강화하고 있다.
<중국 플라스틱 포장산업의 주요 기업>
연번
기업명
주요 특징
주요 제품·응용 분야
1
영신주식
(永新股份)
컬러인쇄 복합 연포장재와 기능성 포장필름을 생산하며, 친환경·고기능 제품 개발을 추진
식품, 의약품, 일용화학제품, 전자제품, 항공 분야용 복합 연포장재
2
쯔장기업
(紫江企业)
PET병, 병 프리폼, 플라스틱 뚜껑·라벨·필름 등을 생산하는 종합 포장기업으로, 다수 글로벌 식음료기업에 제품을 공급
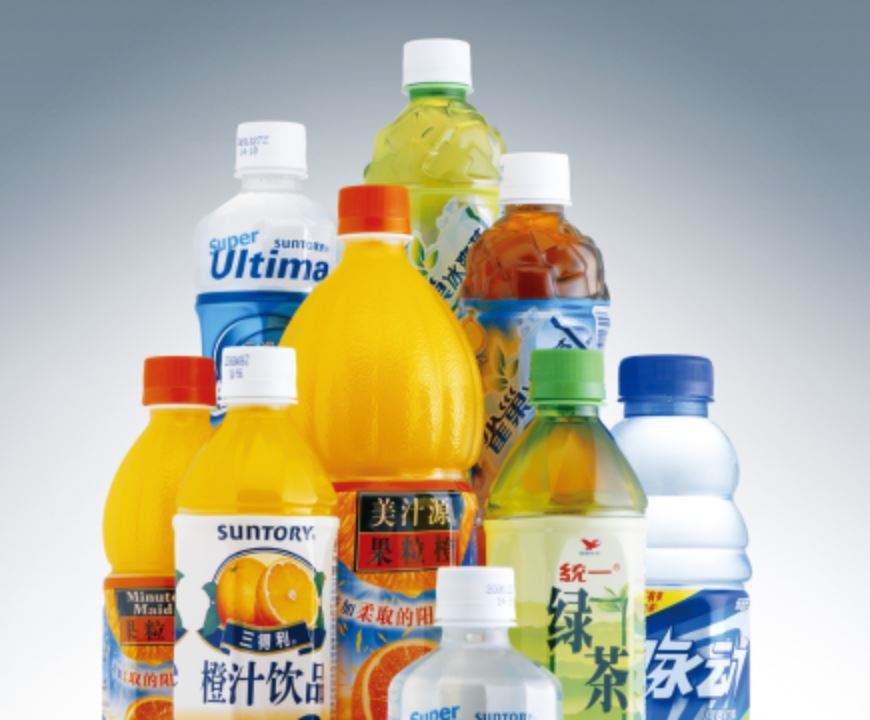
식음료, 생활용품, 일용화학제품용 플라스틱 포장재
3
쐉싱신소재
(双星新材)
폴리에스터 필름과 기능성 박막 소재에 강점을 가진 고분자 신소재기업
식품, 의약품, 담배, 주류, 화장품, 일용화학제품용 기능성 필름 및 무균포장용 필름
* 주: 상기 기업의 제품은 형태·재질 및 용도에 따라 적용되는 HS코드가 다를 수 있음.
[자료: 각 기업 홈페이지]
유통구조
중국 플라스틱 포장재는 제조업체 직접 공급, 딜러·대리점 및 B2B 전자상거래 등을 통해 유통된다. 대량구매와 맞춤형 수요가 있는 자동차, 전자, 반도체, 식품기업은 제조업체와 직접 거래하는 비중이 높다. 표준 규격의 물류상자와 소량 주문 제품은 지역 딜러나 1688 등 B2B 플랫폼을 통해 공급된다.
산업용 고기능 제품은 수요기업별 설계와 시험이 필요하므로 직접 공급 방식이 일반적이다. 공급업체 선정 시에는 가격뿐 아니라 품질 안정성, 생산능력, 납기, 맞춤형 설계 및 사후관리 역량이 중요하게 평가된다.
관세율 및 수입요건
2026년 기준 반도체 웨이퍼, 마스크, 포토마스크 운송, 포장용 플라스틱 포장재(3923.10.0010)의 최혜국관세율(MFN)은 0%, 한중 FTA 협정세율은 4%, RCEP 협정세율은 7.5%로 MFN 세율을 적용하는 것이 가장 유리하다. 기타 플라스틱 포장재(3923.10.0090)는 MFN 10%, 한중 FTA 4%, RCEP 7.5%로 한중 FTA 협정세율이 가장 낮다.
<2026년 플라스틱 포장재 관세율 비교>
(단위: %)
중국 HS Code
품목명
MFN 관세
한중 FTA
RCEP
증치세
(부가가치세)
3923.10.0010
반도체 웨이퍼·마스크·포토마스크 플라스틱 포장재
0%
4%
7.5%
13%
3923.10.0090
기타 플라스틱 포장재
10%
4%
7.5%
13%
[자료: 2026년 중국 수출입세칙]
중국으로 수입되는 플라스틱 포장재는 제품의 재질·형태·용도와 식품 접촉 여부에 따라 적용되는 안전·품질 기준이 달라진다. HS 3923.10은 제품의 세부 용도에 따라 적용요건이 달라지며, 식품접촉용 제품은 중국 식품안전 국가표준을 준수해야 하고 산업용 제품은 용도별 기술기준과 수요기업의 품질규격을 확인해야 한다.
식품과 직접 접촉하는 플라스틱 포장재에는 GB 4806.1-2016 「식품안전 국가표준 식품접촉재 및 제품 일반 안전요구(食品安全国家标准 食品接触材料及制品通用安全要求)」와 GB 4806.7-2023 「식품안전 국가표준 식품접촉용 플라스틱 재료 및 제품(食品安全国家标准 食品接触用塑料材料及制品)」이 적용된다. 이에 따라 사용 가능한 수지·첨가제, 관능적 요구사항, 총이행량 및 특정이행량 등의 기준을 충족하고 제품의 용도와 사용조건 등에 관한 표시자료를 갖춰야 한다.
복합재료나 인쇄·코팅·접착제가 사용된 제품은 구성에 따라 GB 4806.13-2023(복합재료 및 제품), GB 4806.14-2023(잉크), GB 4806.10-2025(코팅제) 및 GB 4806.15-2024(접착제) 등 관련 기준도 추가로 확인해야 한다.
반도체 웨이퍼, 마스크, 포토마스크 등의 운송·포장용 제품에는 식품접촉재 기준이 적용되지 않는다. 다만 청정도, 정전기 방지(ESD), 치수 안정성, 내구성 및 오염 방지 등이 주요 품질요건이며, 관련 국가·산업표준이나 최종 수요기업의 자체 규격이 거래조건으로 요구될 수 있다.
따라서 한국 기업은 수출 전 제품의 세부 HS코드와 최종용도, 식품 접촉 여부 및 적용 표준을 확인하고, 중국 수입자와 시험성적서, 적합성 선언, 재질증명서 등 통관 및 품질 관련 서류의 제출 여부를 사전에 협의할 필요가 있다.
전망 및 시사점
중국 범용 플라스틱 포장재 시장은 로컬기업 간 가격경쟁이 치열한 만큼, 한국 기업은 소재·가공 기술을 바탕으로 기술 차별화가 가능한 분야를 공략할 필요가 있다. 특히 식품·의약품용 고차단성·내열성 포장재와 반도체용 정전기 방지 포장재 등 품질과 안전성이 중요한 고부가가치 제품에서 경쟁력을 확보해야 한다.
친환경 규제 강화에 대응해 재활용이 용이한 단일 소재, 경량화 제품과 반복사용이 가능한 순환형 포장재 개발도 필요하다. QR코드, RFID, IoT 등을 활용한 제품 이력·재고·회수 관리 기능을 결합하면 단순 포장재 공급을 넘어 물류 효율화 솔루션으로 차별화할 수 있다.
산업용 포장재는 고객사별 규격과 생산공정에 맞춘 설계가 중요한 만큼, 현지 포장재·소재기업과의 공동개발 및 기술협력을 통해 납기와 사후관리 역량을 보완하는 전략이 효과적이다.
자료: GTA, 중국포장연합회, 2026년 중국 수출입세칙, 각 기업 홈페이지 등 KOTRA 베이징무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 플라스틱 포장재 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
영국 코팅 인쇄용지 및 기타 코팅 종이·판지 시장동향
영국 2026-09-21
-
2
멕시코 폴리아크릴아미드(PAM) 시장동향
멕시코 2026-09-21
-
3
[기고] 인도네시아-수라바야 한식 플래그십 스토어 오픈 소회
인도네시아 2019-12-23
-
4
중국 플라스틱제 생활용품 시장동향
중국 2026-09-17
-
5
프랑스 전선 및 케이블 시장동향
프랑스 2026-09-21
-
6
영국 라면 및 인스턴트 면류 시장동향
영국 2026-09-21