













-
중국 플라스틱제 생활용품 시장동향
- 상품DB
- 중국
- 정저우무역관
- 2026-09-17
- 출처 : KOTRA
-
중국 플라스틱제 생활용품 시장동향 및 우리 기업 진출전략
범용제품 가격경쟁 심화, 제품 차별화 및 B2B 공급망에서 기회 모색
기본 정보
상품명
HS코드
기본세율
한중 FTA
RCEP
MFN
(최혜국세율)
플라스틱제 생활용품
392330
80%
1.3
3.3
6.5
플라스틱제 생활용품은 플라스틱을 주요 원재료로 사용해 압출, 사출성형, 블로우성형, 압연, 적층 등의 생산공정을 거쳐 제조되는 각종 생활용품을 의미한다. 주요 제품으로는 플라스틱 식·주방용품, 위생용품 및 관련 부품, 플라스틱 의류·액세서리, 생활용 플라스틱 장식품 등이 있으며, 가정과 일상생활 전반에서 폭넓게 활용되고 있다.
플라스틱제 생활용품은 다른 소재의 생활용품에 비해 가볍고 내구성이 우수하며, 다양한 형태로 성형할 수 있다는 장점이 있다. 또한 생산비용이 상대적으로 낮고 제품의 형태와 기능을 다양하게 구현할 수 있어 편의성과 실용성을 중시하는 소비 수요에 적합하다. 이에 따라 주방·식생활, 위생·청소, 주거·장식 등 다양한 생활 영역에서 활용되며 일상적인 소비재로 자리 잡고 있다.
한편, 본 보고서의 수입동향은 HS Code 392330 기준으로 작성돼 있어 중국 플라스틱제 생활용품 산업 전체의 생산통계와 수입통계의 품목 범위에는 차이가 있다. 따라서 관련 수입통계는 해당 HS Code 품목의 교역동향을 중심으로 참고할 필요가 있다.
시장동향
중국 국가통계국에 따르면, 2025년 중국 플라스틱제품 산업의 전체 생산량은 7919만 9000톤으로 전년 대비 0.2% 감소했다. 1분기 생산량은 전년 동기 대비 7.3% 증가했으나 이후 증가세가 둔화되면서 연간 생산량은 전반적으로 안정적인 흐름을 보였다.
주요 품목별로는 플라스틱 관, 플라스틱 편직제품, 플라스틱 포장용기, 플라스틱 부품 등의 생산량이 5052만 4000톤으로 전체의 63.8%를 차지했으며, 플라스틱 필름은 1870만 톤으로 23.6%를 차지했다. 이 가운데 농업용 필름 생산량은 77만 7000톤이었다. 플라스틱제 생활용품 생산량은 487만 5000톤으로 전체 플라스틱제품 생산량의 6.2%를 차지했다.
지역별로는 동부 10개 지역의 생산량이 4951만 2000톤으로 가장 많았으며, 중부 6개 성이 1888만 2000톤, 동북 3성이 172만 7000톤을 기록했다. 성별 생산량은 광둥성, 저장성, 후베이성이 상위 3개 지역을 차지했으며, 상위 10개 지역의 생산량이 중국의 80.7%를 차지해 생산이 일부 지역에 집중된 것으로 나타났다.
한편, 중국 플라스틱가공공업협회에 따르면 2025년 중국 플라스틱제품 산업 규모 이상 기업은 2만 4339개사, 매출액은 2조 2213억 위안으로 전년 대비 2.9% 감소했다. 같은 기간 이익 총액은 1070억 4000만 위안으로 7.7% 감소했으며, 평균 이익률은 4.8%로 전년보다 낮아졌다.
생산량이 전반적으로 안정적인 흐름을 유지한 가운데 매출액과 이익이 동시에 감소한 점을 고려하면, 중국 플라스틱제품 업계는 단순한 생산규모 확대보다 원가관리와 제품 부가가치 제고를 통한 수익성 확보가 더욱 중요해지고 있는 것으로 보인다. 이는 한국 기업에도 범용제품의 가격경쟁보다는 기능·디자인·소재 등 차별화 요소를 갖춘 제품 중심의 시장 접근이 필요함을 시사한다.
경쟁동향
중국 플라스틱제 생활용품 시장은 중국 내 생산기업이 다수 존재하며, 중소기업을 중심으로 경쟁이 치열한 시장구조가 형성돼 있다. 규모화·자동화 경쟁이 확대되면서 기업 간 생산효율과 기술력의 격차도 커지고 있으나, 생활용품에 대한 지속적인 수요를 기반으로 신규 기업의 시장 진입도 이어지고 있다.
주요 현지 기업으로는 자롄과기(家联科技), 헝신생활(恒鑫生活), 푸링과기(富岭科技) 등이 있으며, 한국 락앤락(乐扣乐扣), 일본 Tenma(天马), 대만 미쾌(妙洁) 등 해외 브랜드도 중국 시장에서 판매되고 있다.
다수 중소기업의 제품군과 생산공정이 유사해 가격경쟁이 주요 경쟁수단으로 작용하고 있으며, 브랜드 및 핵심기술 경쟁력을 갖춘 기업과 일반 중소기업 간 차별화가 점차 중요해지고 있다.
특히 중국 내 생산기반이 충분히 구축된 범용제품의 경우 현지기업과의 가격경쟁만으로 시장을 확대하기에는 한계가 있을 것으로 보인다. 이에 따라 향후 시장에서는 가격뿐 아니라 디자인·기능성·소재·브랜드 등 소비자가 체감할 수 있는 차별화 요소의 중요성이 더욱 커질 것으로 보인다.
한국 기업 역시 중국산 제품과 직접적인 가격경쟁을 벌이기보다는 품질·디자인·기능성 등에서 명확한 차별성을 확보할 수 있는 제품군을 선별해 시장을 공략하는 전략이 필요하다.
<중국 대표 플라스틱제 생활용품 기업>
기업명
기업 정보
-설립일: 2009년
-상장일: 2021년(선전증권거래소)
-영업소득(‘25): 26억 8700만 위안
-순이익(‘25): (-)7570만 위안
-설립일: 1997년
-상장일: 2025년(선전증권거래소)
-영업소득(‘25): 18억 4500만 위안
-순이익(‘25): 2억 2400만 위안
-설립일: 1992년
-상장일: 2025년(선전증권거래소)
-영업소득(‘25): 20억 4600만 위안
-순이익(‘25): 9145만 위안
[자료: 시나재경(新浪财经), 기업 공식 홈페이지, 정저우무역관 정리]
유통구조
중국 플라스틱제 생활용품의 유통구조는 제품 특성에 따라 차이를 보인다.
일회용 식음료 용품은 주로 B2B 방식의 공급망 조달을 통해 유통되며, 대형 유통업체와 외식·음료 프랜차이즈 등에 대한 직접 공급이 주요 유통경로로 활용되고 있다.
자롄과기는 해외 대형 유통업체 및 중국 내 차·음료 프랜차이즈에 직접 공급하는 방식으로 사업을 운영하고 있으며, 주요 협력사로 월마트, 메트로, 미쉐빙청(蜜雪冰城), 나이쉐(奈雪), 허마(盒马) 등이 있다.
푸링과기는 해외 유통업체를 통한 공급과 중국 내 프랜차이즈에 대한 직접 공급을 병행하고 있다. 해외에서는 미국 대형 외식용품 유통기업을 통해 제품을 공급해 KFC, 맥도날드 등 외식업체까지 제품이 유통되며, 중국 내에서는 차바이다오(茶百道), 버거킹, 서브웨이 등 프랜차이즈에 직접 공급하고 있다.
이처럼 일회용 식음료 용품은 대형 유통기업·외식 및 음료 프랜차이즈 등을 대상으로 한 B2B 조달시장이 주요 판로로 형성돼 있다. 따라서 관련 한국 기업도 중국 내수시장 진출을 일반 소비자 대상 판매뿐 아니라 현지 유통망·프랜차이즈 본사 등 ‘기업 공급망 진입’의 관점에서 함께 검토할 필요가 있다.
일반 가정용 플라스틱 제품은 오프라인 유통 비중이 상대적으로 높은 편으로, 전통적인 대형마트 등 오프라인 유통채널이 주요 판매경로를 차지하고 있다. 다만 젊은 소비층을 중심으로 온라인 플랫폼을 통한 구매도 활발해지면서 온라인 채널의 중요성이 점차 높아지는 추세다.
제품 특성에 따라 ‘B2B 공급망 진입’과 ‘온·오프라인 소비자 판매’를 구분하는 유통전략이 필요한 것으로 보인다.
< 푸링과기 홈페이지에 공지된 사업파트너 >
[자료: 푸링과기 홈페이지]
수입동향 및 수입규모
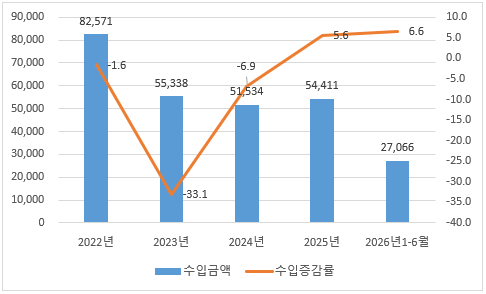
중국의 해당 품목 수입액은 2025년 전년 대비 5.6% 증가하며 감소세에서 반등한 것으로 나타났다. 주요 수입국 가운데 미국이 1229만 9000달러로 가장 큰 비중을 차지했으며, 일본이 1082만 달러로 뒤를 이었다. 한국은 648만 달러로 3위를 기록했다.
2025년 주요 수입국별 수입액을 보면 일본산 제품의 수입액이 전년 대비 30.9% 증가한 반면, 한국산은 6.1% 감소했다. 미국산 수입액도 1.8% 감소했으며, 대만·독일·프랑스·인도·영국 등 주요 공급 지역의 수입액도 대부분 감소세를 보였다. 반면 캐나다와 스위스산 제품의 수입액은 각각 45.3%, 273.6% 증가해 상대적으로 높은 증가율을 기록했다.
한국은 2025년 중국의 플라스틱제 생활용품 수입시장에서 3위를 차지했으나, 수입액은 2024년 689만 8000달러에서 2025년 648만 달러로 감소했다. 특히 같은 기간 일본산 수입액이 30.9% 증가한 것과 비교하면 한국산 제품이 기존 시장지위를 유지하기 위해서는 경쟁요소를 강화할 필요가 있는 것으로 보인다.
한편 중국의 해당 품목 수입액은 2022년 8257만 달러에서 2024년 5153만 달러까지 감소했으나, 2025년에는 전년 대비 5.6% 증가한 5441만 달러를 기록했다. 2026년 상반기에도 전년 동기 대비 6.6% 증가한 2707만 달러를 기록하며 완만한 회복세를 이어가고 있다. 다만 시장 규모가 과거 수준을 회복하지 못한 만큼, 시장 전체의 양적 확대보다는 경쟁력 있는 세부 제품군을 중심으로 선택적으로 접근할 필요가 있다.
<중국 플라스틱제 생활용품(HS Code: 392330) 주요 수입 동향>
(단위: US$ 천, %)
순위
국가/지역
수입액
증감률
(‘25/’24)
2023
2024
2025
1
미국
11,272
12,530
12,299
-1.8
2
일본
8,319
8,268
10,820
30.9
3
한국
7,339
6,898
6,480
-6.1
4
대만
3,680
3,946
3,576
-9.4
5
독일
3,917
2,484
2,334
-6.0
6
프랑스
2,546
2,409
2,091
-13.2
7
인도(인디아)
1,647
2,009
1,585
-21.1
8
캐나다
64
1,089
1,582
45.3
9
영국
2,669
1,794
1,409
-21.5
10
스위스
408
323
1,206
273.6
*주: 순위는 2025년 수입액 기준 정렬
[자료: KITA]
<최근 5년간 중국 플라스틱제 생활용품(HS Code: 392330) 수입액 통계>
(단위: US$ 천)
[자료: KITA]
인증 제도
중국에서 플라스틱제 생활용품을 수입·판매할 경우 제품의 용도와 재질, 사용 대상 등에 따라 관련 국가표준 및 강제 인증을 충족해야 한다.
1. 식품 접촉용 플라스틱 제품
식기, 컵, 밀폐용기, 식품 포장용기 등 식품과 직접 접촉하는 플라스틱 제품은 중국의 식품 접촉 재료 관련 강제성 국가표준을 충족해야 한다.
주요 기준으로는 「식품안전 국가표준 식품 접촉 재료 및 제품의 일반 안전 요구사항(GB 4806.1-2016)」,「식품안전 국가표준 식품 접촉용 플라스틱 재료 및 제품(GB 4806.7-2023)」,「식품안전 국가표준 식품 접촉 재료 및 제품용 첨가제 사용 기준(GB 9685-2016)」 등이 있다.
따라서 식품 접촉용 제품을 중국에 수출하려는 기업은 제품의 재질과 용도에 따라 적용되는 국가표준을 사전에 확인하고 관련 안전요건 충족 여부를 점검할 필요가 있다.
2. CCC 강제성 제품인증
중국의 강제성 제품인증(CCC) 대상 품목에 해당하는 제품은 중국 내 수입·판매·사용을 위해 관련 인증을 취득해야 한다. 플라스틱제 생활용품 중 완구 등 일부 제품은 CCC 인증 대상에 포함될 수 있으며, 특히 아동용 완구의 경우 관련 안전기준을 충족해야 한다.
따라서 중국으로 플라스틱제 생활용품을 수출할 경우 제품명이나 소재만으로 인증 필요 여부를 판단하기보다 실제 용도와 품목분류를 기준으로 CCC 인증 대상 여부를 사전에 확인할 필요가 있다.
3. 재생 플라스틱 및 환경 관련 요건
재생 플라스틱 원료를 사용하는 제품이나 플라스틱 원료를 수입하는 경우에는 관련 품질·환경 기준을 추가로 확인할 필요가 있다. 특히 일부 전기·전자제품에 사용되는 플라스틱 부품은 유해물질 관련 환경 규제의 적용을 받을 수 있으며, 제품 및 용도에 따라 중금속, 브롬계 난연제, 프탈레이트계 가소제 등 유해물질에 대한 기준 충족 여부를 확인해야 한다.
또한 수입 플라스틱이 폐기물로 분류될 가능성이 있는 경우에는 중국의 고형폐기물 관련 규정에 따라 별도의 확인 절차가 요구될 수 있다.
중국의 플라스틱 관련 규제는 제품의 용도·재질·사용대상 등에 따라 적용기준이 달라질 수 있다. 따라서 중국 수출 전 제품의 HS Code를 확정하고, 적용 국가표준 및 인증 여부를 중국 수입자 또는 전문기관을 통해 사전에 확인할 필요가 있다.
시사점
중국 플라스틱제 생활용품 시장은 대규모 생산기반과 다수의 현지 제조기업을 보유하고 있어 범용·저가제품 중심의 가격경쟁만으로 한국 기업이 시장을 확대하기에는 한계가 있다. 특히 2025년 중국 플라스틱제품 산업의 생산량은 비교적 안정적으로 유지됐지만 매출액과 이익은 각각 2.9%, 7.7% 감소했다. 이에 따라 현지시장에서도 단순 가격경쟁보다는 제품 고부가가치화와 수익성 확보의 중요성이 높아지고 있는 것으로 보인다.
한국은 2025년 중국의 해당 품목 수입시장에서 3위를 유지했으나 수입액은 전년 대비 6.1% 감소한 반면 일본산은 30.9% 증가했다. 한국 기업은 중국산 범용제품과 차별화할 수 있는 디자인·기능성·소재·사용편의성 등을 갖춘 제품을 중심으로 시장을 세분화해 접근할 필요가 있다. 특히 기능성 주방·보관용품, 디자인·사용편의성을 강화한 생활용품 등 중국 범용제품과 차별성이 명확한 제품을 중심으로 틈새수요를 검토할 필요가 있다.
유통방식 역시 제품 특성에 따라 차별화할 필요가 있다. 일반 가정용 제품은 온라인 플랫폼과 대형마트 등 B2C 채널을 활용해 소비자 반응과 브랜드 인지도를 확보하는 한편, 일회용 식음료 용품 등은 중국 대형 유통망·외식 및 음료 프랜차이즈를 대상으로 한 B2B 조달시장 진입을 병행하는 전략을 고려할 수 있다. 중국 주요 기업들이 월마트·허마뿐 아니라 미쉐빙청·나이쉐·차바이다오 등 대형 프랜차이즈에 제품을 공급하고 있다는 점에서 중국 내수시장 진출을 ‘소비자 판매’뿐 아니라 ‘기업 공급망 진입’의 관점에서도 살펴볼 필요가 있다.
아울러 중국을 완제품 판매시장으로만 접근하기보다 현지 제조·유통기업과의 협력을 활용하는 방안도 검토할 수 있다. 중국 주요 제조기업들이 대규모 생산능력과 중국 내외 유통망을 확보하고 있는 만큼, 한국 기업의 제품기획·디자인·기능성 기술과 중국 기업의 생산·유통 역량을 결합한 공동개발·공급망 협력은 새로운 진출모델이 될 수 있다.
결국 한국 기업은 중국산 범용제품과의 가격경쟁을 지양하고, ① 중국 소비자·기업 수요에 맞는 차별화 제품을 선별한 뒤, ② 제품 특성에 따라 B2C 판매 또는 B2B 공급망 진입을 선택하고, ③ 필요 시 현지 제조·유통기업과의 공동개발·유통협력으로 확장하는 단계적 시장진입 전략을 검토할 필요가 있다.
자료: 중국세관총서, 시나재경(新浪财经), 쯔옌산업연구원(智研产业研究院), 기업 공식 홈페이지, 정저우무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 플라스틱제 생활용품 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
브라질 폴리아미드 튜브 시장동향
브라질 2026-09-17
-
2
2026년 우즈베키스탄 산업개관
우즈베키스탄 2026-09-17
-
3
중국 신(新)전자상거래, AI·디지털휴먼이 이끄는 질적 성장 국면 진입
중국 2026-09-17
-
4
브라질 플라스틱 기능성 캡 시장동향
브라질 2026-09-17
-
5
인도 K-POP, 팬덤을 넘어 산업으로…공연·IP·현지 제작시장 열린다
인도 2026-09-17
-
6
미각과 트렌드가 교차하는 곳, 호주 최대 규모 식품·외식 전문 박람회 참관기
호주 2026-09-17
- 이전글
- 다음글