













-
가는 실에서 첨단 소재로, 중국 유리섬유 산업의 성장과 변화
- 트렌드
- 중국
- 청두무역관
- 2026-09-30
- 출처 : KOTRA
-
- 범용제품의 공급 확대와 전자용 고기능성 소재의 부상
- 수출 경쟁과 통상마찰 속 한국 산업의 대응 과제
개요 및 현황
유리섬유(Glass Fiber)는 규사·석회석 등 유리 원료를 고온에서 녹여 머리카락보다 가는 실 형태로 뽑아 만든 섬유 소재로, 경량성, 높은 강도, 내식성 및 우수한 절연성 등의 특성을 갖추고 있다.
유리섬유는 주로 수지와 결합해 유리섬유 강화 플라스틱(GFRP, Glass Fiber Reinforced Plastic)으로 활용된다. 유리섬유가 콘크리트 속 철근처럼 복합재의 강도를 높이는 보강재라면, 수지는 섬유를 결합해 제품의 형태를 만드는 기지재료 역할을 한다. 이렇게 만들어진 GFRP는 가볍고 강하며 전기가 잘 통하지 않아, 건축, 자동차, 항공우주, 풍력발전, 전기·전자 등 다양한 산업 분야에서 사용된다.
유리섬유의 제조 공정은 유리 원료를 배합·용융한 뒤, 미세한 구멍이 있는 부싱을 통해 가는 필라멘트 형태로 뽑는 것에서 시작한다. 이후 섬유 표면에 집속제를 바르고 여러 가닥을 하나의 섬유 다발인 스트랜드(Strand)로 모은 뒤 보관·운반이 쉽도록 원통형 틀에 감는다.
유리섬유가 실제 제품에 활용되기 위해서는 용도에 맞는 중간재로 가공하는 과정을 거친다. 가늘게 뽑아낸 필라멘트를 여러 가닥 모으면 로빙(Roving)이 되며, 이를 절단하면 초프드 스트랜드(Chopped Strand), 겹쳐 시트 형태로 만들면 매트(Glass Fiber Mat), 직조하면 유리섬유 직물(Glass Fiber Fabric)이 된다. 또한 가늘고 균일하게 만든 전자급 유리섬유사는 전자사(E-glass Yarn)라고 하며, 이를 정밀하게 직조하면 AI서버·반도체 등에 사용되는 회로기판의 핵심 소재인 전자포가 된다.
<유리섬유 세부 분류>
분류 기준
제품 구분
주요 특징
주요 적용 분야
유리 조성
무알칼리 유리섬유
(E-glass)
전기절연성·기계적 강도가 우수하며 가장 보편적으로 사용
전자·전기, 자동차, 건축, 풍력 등
중알칼리 유리섬유
(C-glass)
내산성 및 내화학성이 상대적으로 우수
산업용 직물, 방수·방식재 등
내알칼리 유리섬유
(AR-glass)
시멘트의 강알칼리 환경에서 내구성 우수
GRC, 콘크리트 보강재, 건축자재
고강도 유리섬유
(S-glass 등)
높은 인장강도·탄성률
항공우주, 방산, 고성능 복합재
응용시장
범용·강화용
로빙
(Roving)
연속 필라멘트를 다발 형태로 구성한 대표적 범용 제품으로 강도와 가공성이 우수
풍력 블레이드, 자동차, 선박, 파이프·탱크, 건축자재 등
초프드 스트랜드
(Chopped Strand)
로빙을 일정 길이로 절단한 제품으로, 수지와의 혼합 및 성형 용이
자동차 부품, 건축자재, 욕조·위생설비, 산업용 복합재 등
유리섬유 매트
(Glass Fiber Mat)
유리섬유를 불규칙하게 적층해 만든 시트형 제품으로 성형성과 표면 보강성이 우수
자동차 부품, 선박, 욕조·위생설비, 방수·건축자재 등
유리섬유 직물
(Glass Fiber Fabric)
유리섬유사를 직조한 제품으로, 높은 강도와 치수 안정성이 특징
풍력, 선박, 건축·토목, 산업용 복합재료 등
전자용
전자용 유리섬유사
(E-glass Yarn)
필라멘트가 가늘고 균일하며, 우수한 절연성과 치수 안정성을 보유
PCB, CCL, 반도체 패키징 소재 등
전자용 유리섬유 직물
(E-glass Fabric, 전자포)
전자용 유리섬유사를 정밀하게 직조한 제품으로, 균일성·저열팽창·전기적 특성이 우수
PCB, 동박적층판(CCL), 고속·고주파 회로기판 등
저유전율 유리섬유 직물(Low-Dk Glass Fabric)
낮은 유전율과 유전손실 특성을 갖춰 고속·고주파 신호 손실을 최소화
AI 서버, 데이터센터, 고속 네트워크 장비, 5G·6G 통신기기 등
[자료원: 동관증권(东莞证券), 청두무역관 정리]
이러한 제조·가공 과정을 거친 유리섬유 제품은 최종 수요처와 요구되는 성능에 따라 제품 특성과 시장 구조가 달라지며, 크게 범용·강화용과 전자용으로 나누어 살펴볼 수 있다. 범용·강화용은 로빙, 초프드 스트랜드, 유리섬유 매트와 직물 등이 포함되며, 주로 건축·인프라, 자동차, 풍력, 선박, 파이프·탱크 등의 강도와 내구성을 높이는 보강재로 사용된다. 대량생산 비중이 높아 생산 규모와 원가, 시장의 공급량이 주요 경쟁 요인으로 작용한다.
반면 전자용은 전자용 유리섬유사, 전자용 유리섬유 직물(전자포), 저유전율 유리섬유 직물 등을 중심으로 PCB·CCL, 반도체 패키징, 고속·고주파 통신장비, AI 서버 등에 사용된다. 범용·강화용 제품과 달리 섬유와 직물의 균일성, 치수 안정성, 저유전율·저유전손실 등 정밀한 성능이 요구되기 때문에 기술력과 품질 안정성이 경쟁력을 좌우한다. 이러한 차이로 두 시장은 수요 산업과 경쟁요인이 다르며, 생산·수급과 가격도 서로 다른 흐름을 보인다.
중국 정부의 정책 지원과 산업 고도화
최근 중국정부는 「15·5계획(2026~2030)」을 중심으로 유리섬유 산업의 고부가가치화와 친환경 전환, 생산공정의 스마트화를 위한 정책 지원을 강화하고 있다. 2023~2026년 발표된 주요 정책도 고성능 섬유소재 개발, 에너지 절감 및 탄소배출 저감, 신흥 응용분야 확대에 중점을 두고 있으며, 이러한 정책 지원을 기반으로 유리섬유 산업의 고기능성 제품 개발과 신흥 수요 분야로의 적용이 더욱 확대될 것으로 전망된다.
<중국정부 주요 발표 정책(2023-2026)>
정책명
발표 부처
발표시간
주요내용
「중화인민공화국 국민경제 및 사회발전 제15차 5개년 계획」
《中华人民共和国国民经济和社会发展第十五个五年规划纲要》
중국인민대표대회
‘26.03
중점 산업의 중·고부가가치화를 가속화하고 건자재 산업의 고도화를 추진, 첨단 세라믹·고순도 석영소재·고성능 섬유·복합소재 등 첨단소재 분야의 기술혁신을 적극 지원 등
「건자재 산업 안정적 성장 추진방안(2025~2026년)」
《建材行业稳增长工作方案(2025—2026年)》
공신부 등 6부처
‘25.09
첨단 무기 비금속 소재 산업을 적극 육성하고, 저유전율 유리섬유 제품의 신형 디스플레이·집적회로 등 분야로의 적용 확대를 추진 등
「녹색금융 지원 프로젝트 목록(2025년판)」
《绿色金融支持项目目录(2025年版)》
중국인민은행 등 3부처
‘25.06
유리섬유 및 제품 제조업을 지원 대상 산업으로 지정해 친환경·저탄소 전환을 위한 금융 지원을 강화 등
「산업구조 조정 지도목록(2024년판)」
《产业结构调整指导目录(2024年本)》
국가발전개헉위원회
‘23.12
대규모 무알칼리 유리섬유 로빙·세사 탱크로 생산 및 고강도·고탄성률·저유전율 등 특수 유리섬유 생산을 장려, 중·저부가가치 생산능력울 제한 등
자료원: 각 부처 홈페이지
생산 확대와 수요시장 변화
중국은 세계 최대 유리섬유 생산국이자 소비국·수출국으로, 생산량 기준 세계시장의 70% 이상을 차지하고 있다. 중국의 유리섬유 총생산능력은 2022년 750만 톤을 넘어선 데 이어 2025년 상반기에는 약 870만 톤까지 증가했다. 이후에도 신규 생산라인 가동이 이어지면서 2026년 6월 말 기준 중국 유리섬유의 총 생산능력은 약 930만 톤에 달한 것으로 집계됐다.
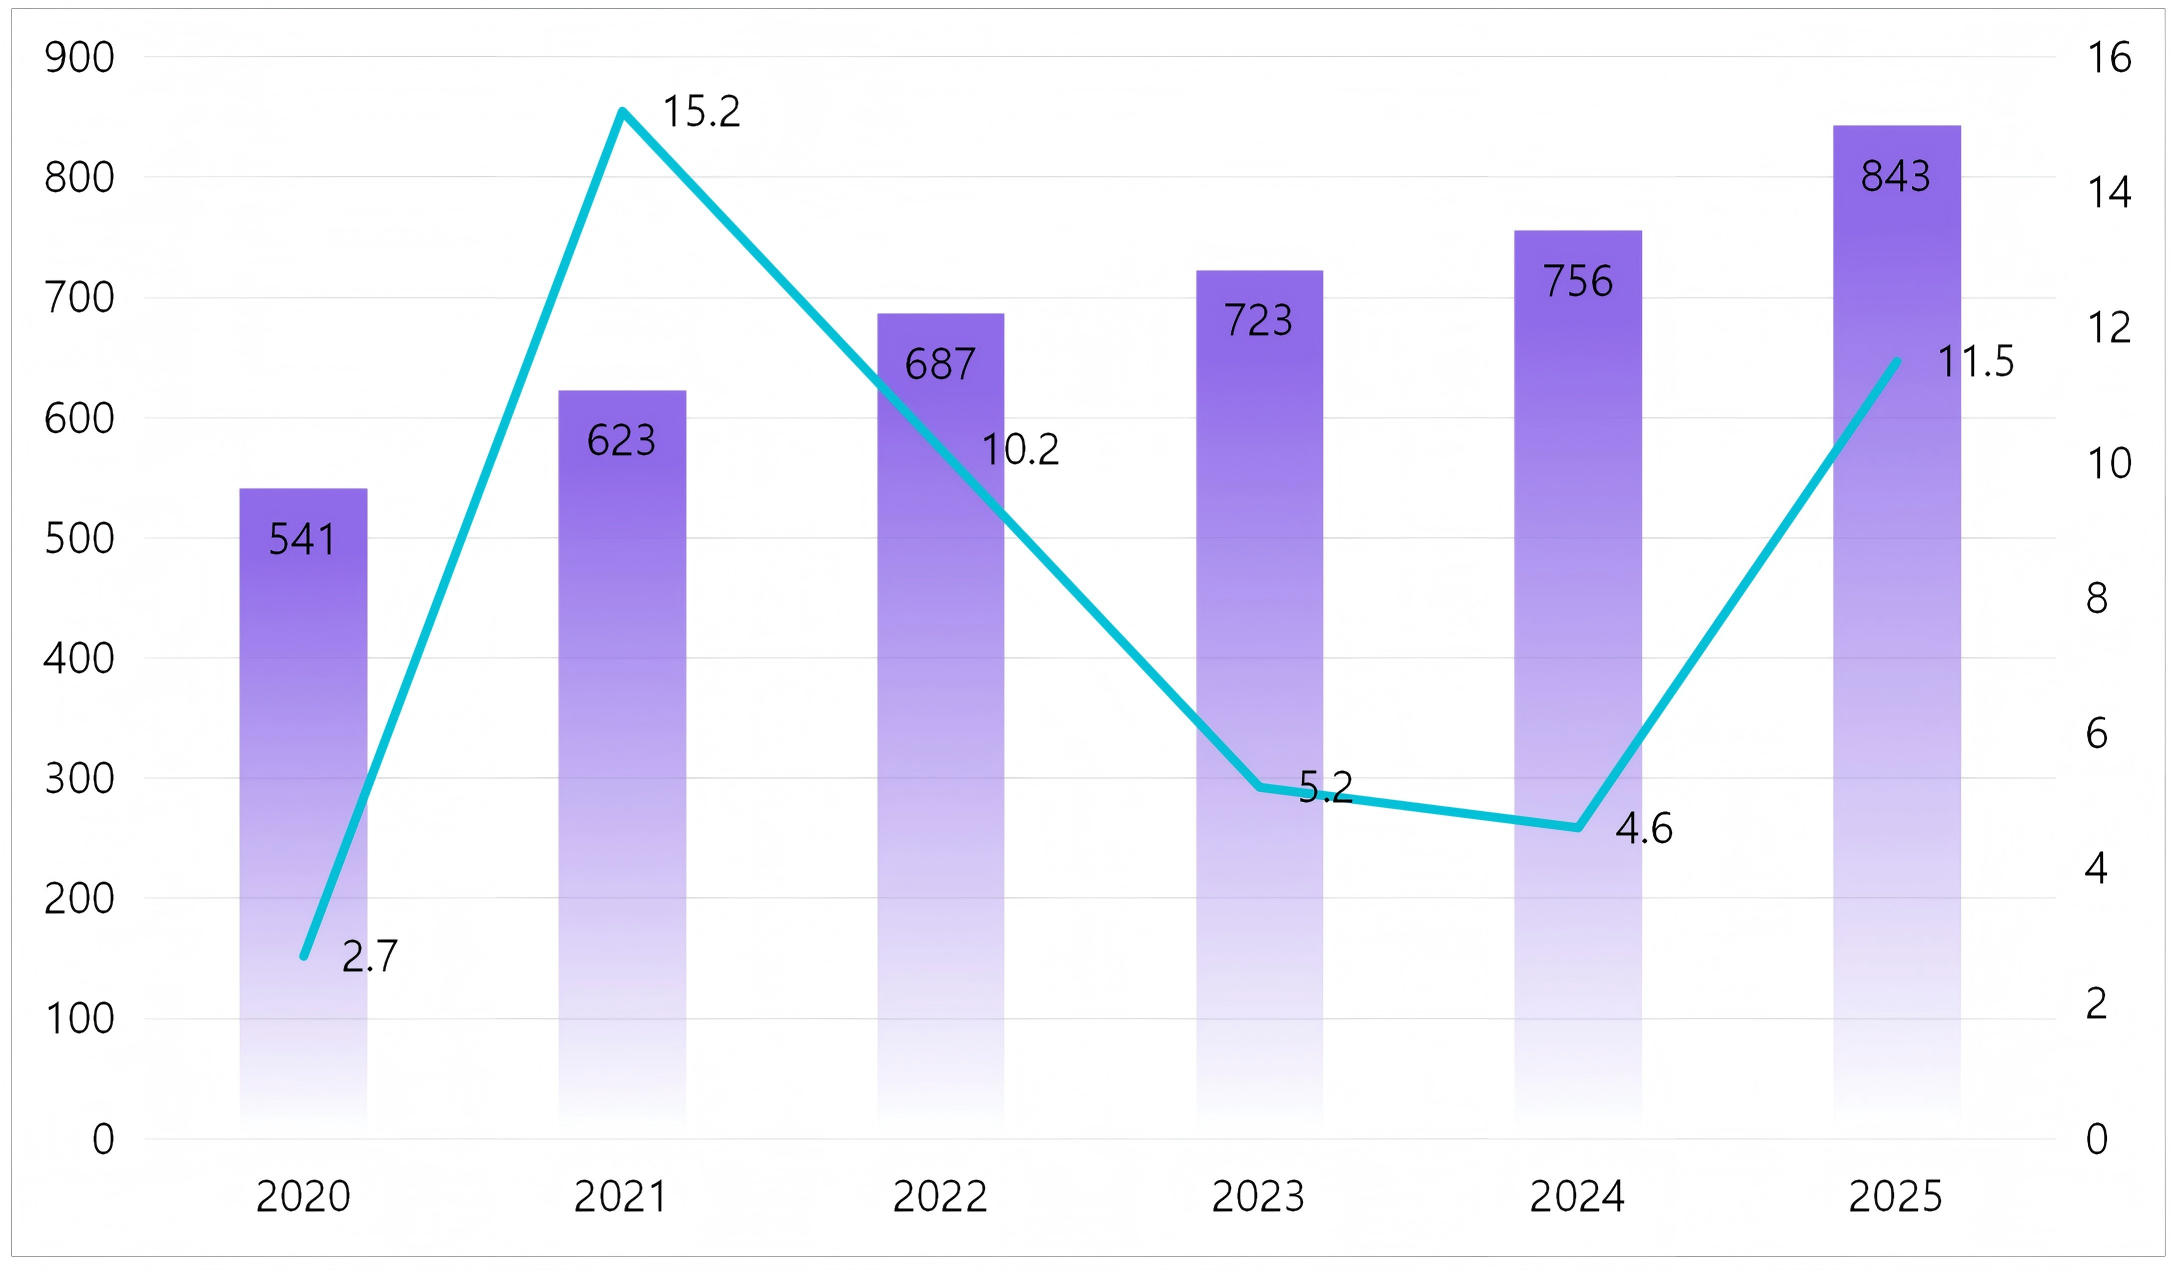
실제 생산량도 증가세로 돌아섰다. 대외수요 부진과 부동산 경기침체에도 전자·풍력·신에너지차 등 주요 수요산업이 성장하면서 중국 유리섬유 시장은 2024년 3분기부터 점차 회복되기 시작했다. 중국유리섬유산업협회(中国玻璃纤维工业协会)에서 발표한 자료에 따르면, 2025년 중국 유리섬유 생산량은 843만 톤으로 전년대비 11.5% 증가해, 2년간 이어진 저성장 흐름에서 벗어나 뚜렷한 회복세를 보였다.
<중국 유리섬유 생산량 추이(2020-2025)>
(단위: 만 톤, %)
자료원: 중국유리섬유산업협회(中国玻璃纤维工业协会)
생산방식별로 보면, 2025년 중국 유리섬유 산업에서는 대형 용융로에서 유리 원료를 연속적으로 녹여 섬유로 뽑는 탱크로 방식이 주류를 유지했다. 탱크로 방식은 용융부터 섬유 생산까지 공정이 연속적으로 이뤄져 대량생산에 적합하다. 반면, 소형 도가니에서 유리를 나눠 녹인 뒤 섬유로 뽑는 도가니 방식의 비중은 축소됐다. 한편, 전기를 열원으로 사용해 용융 온도를 정밀하게 제어할 수 있는 전기용융로의 활용은 확대되는 양상을 보였다.
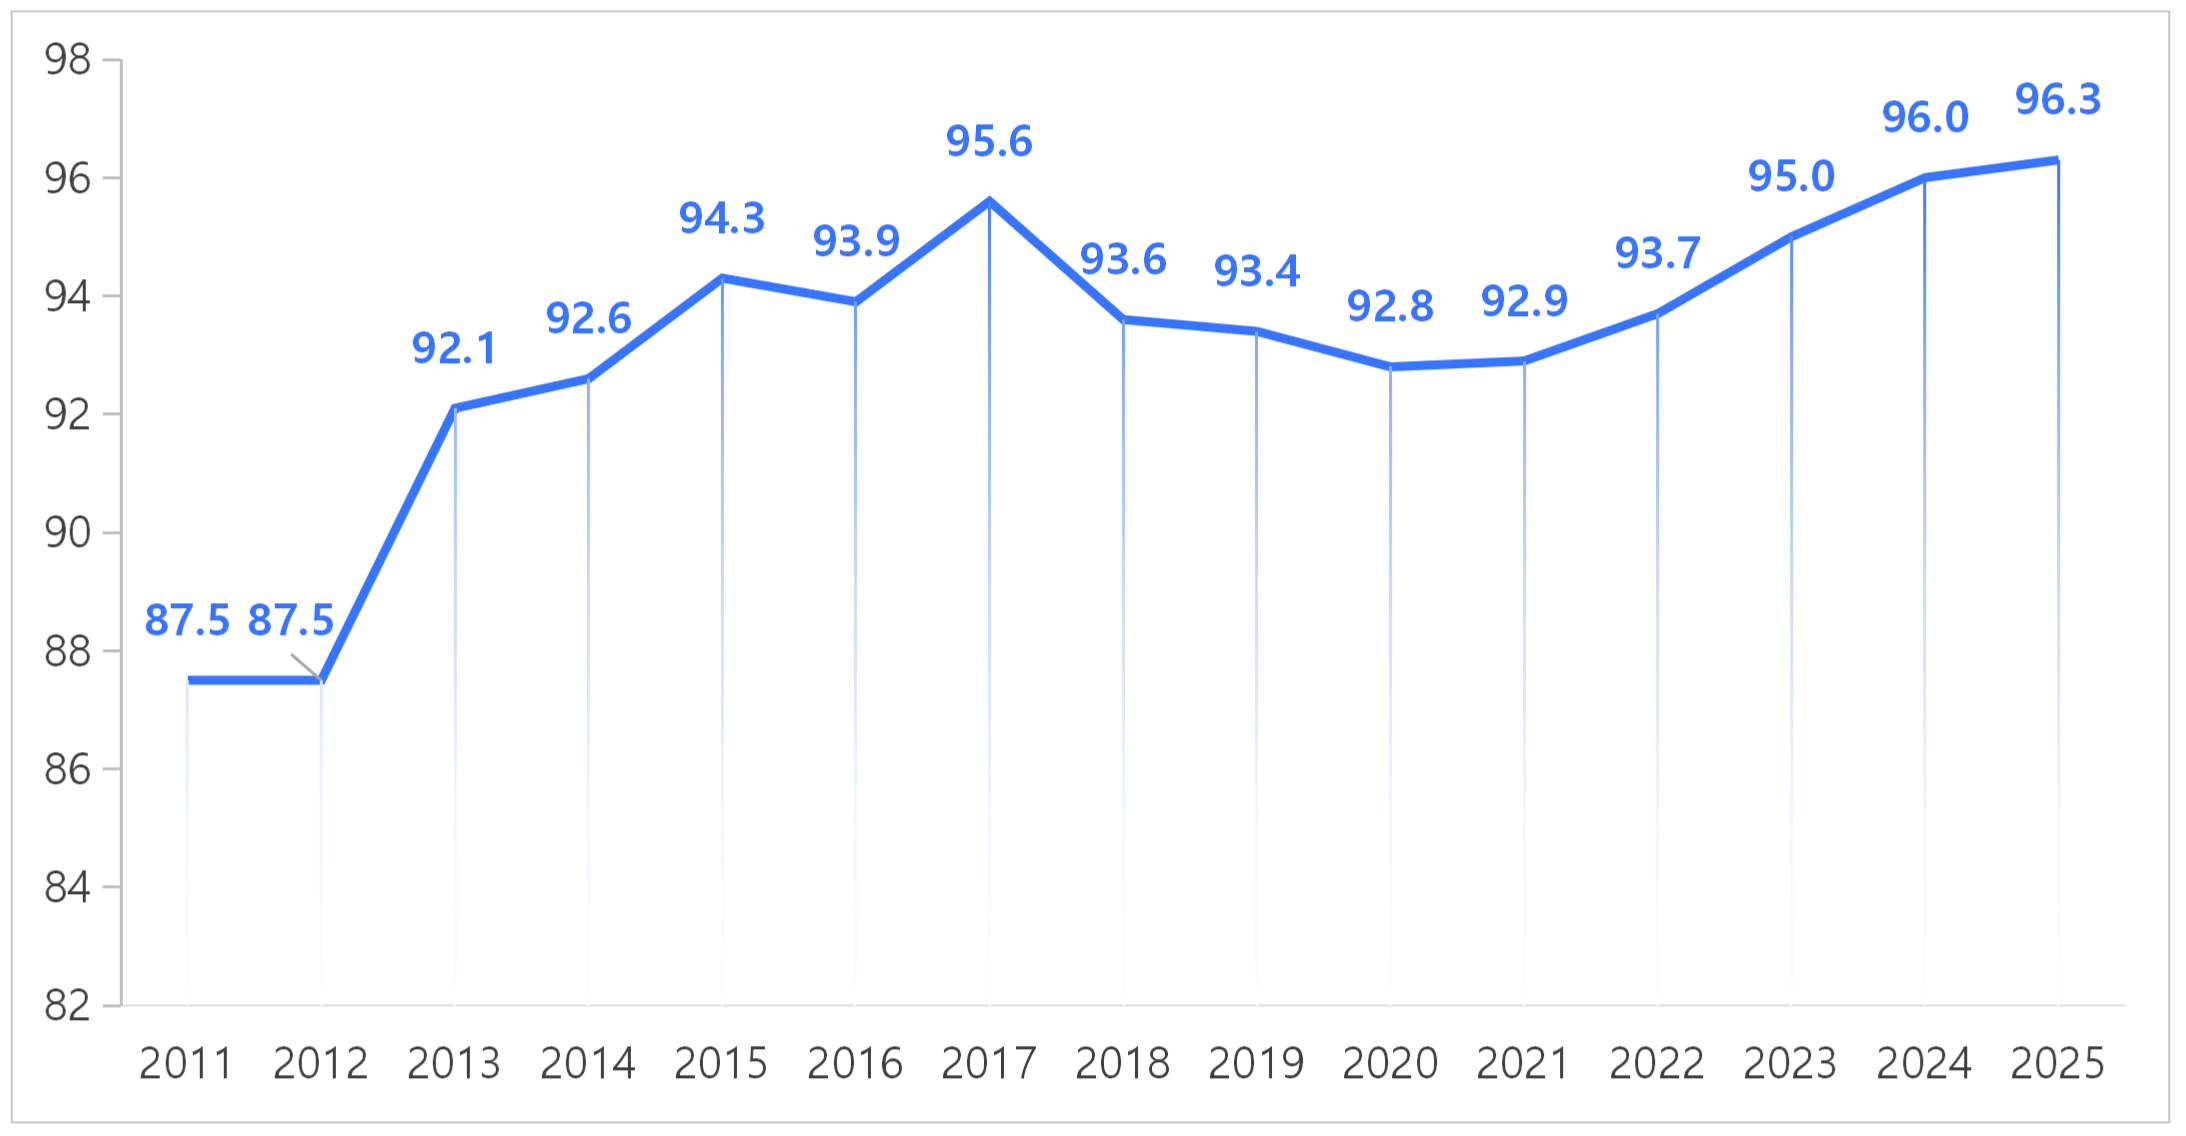
실제 생산량에서도 탱크로 방식이 압도적인 비중을 차지했다. 2025년 탱크로 방식의 유리섬유사 생산량은 812만 톤으로 전년 대비 11.8% 증가해 전체 생산량의 96.3%를 차지했다. 신규 대형 탱크로 7기와 보수를 마친 대형 탱크로 3기가 가동되면서 생산능력도 838만 톤까지 확대됐다. 도가니 방식의 생산량은 약 30만 톤으로 전년 대비 3.1% 증가했으나, 전체 생산량에서 차지하는 비중은 축소됐다. 전기용융로 방식의 생산량은 약 1만 3,300톤으로 증가세를 이어갔으며, 고부가가치 특수 유리섬유 생산을 보완하는 방식으로 활용되고 있다.
<중국 유리섬유 탱크로 방식 생산량 성장률 추이(2011-2025)>
(단위: %)
자료원: 중국유리섬유산업협회(中国玻璃纤维工业协会)
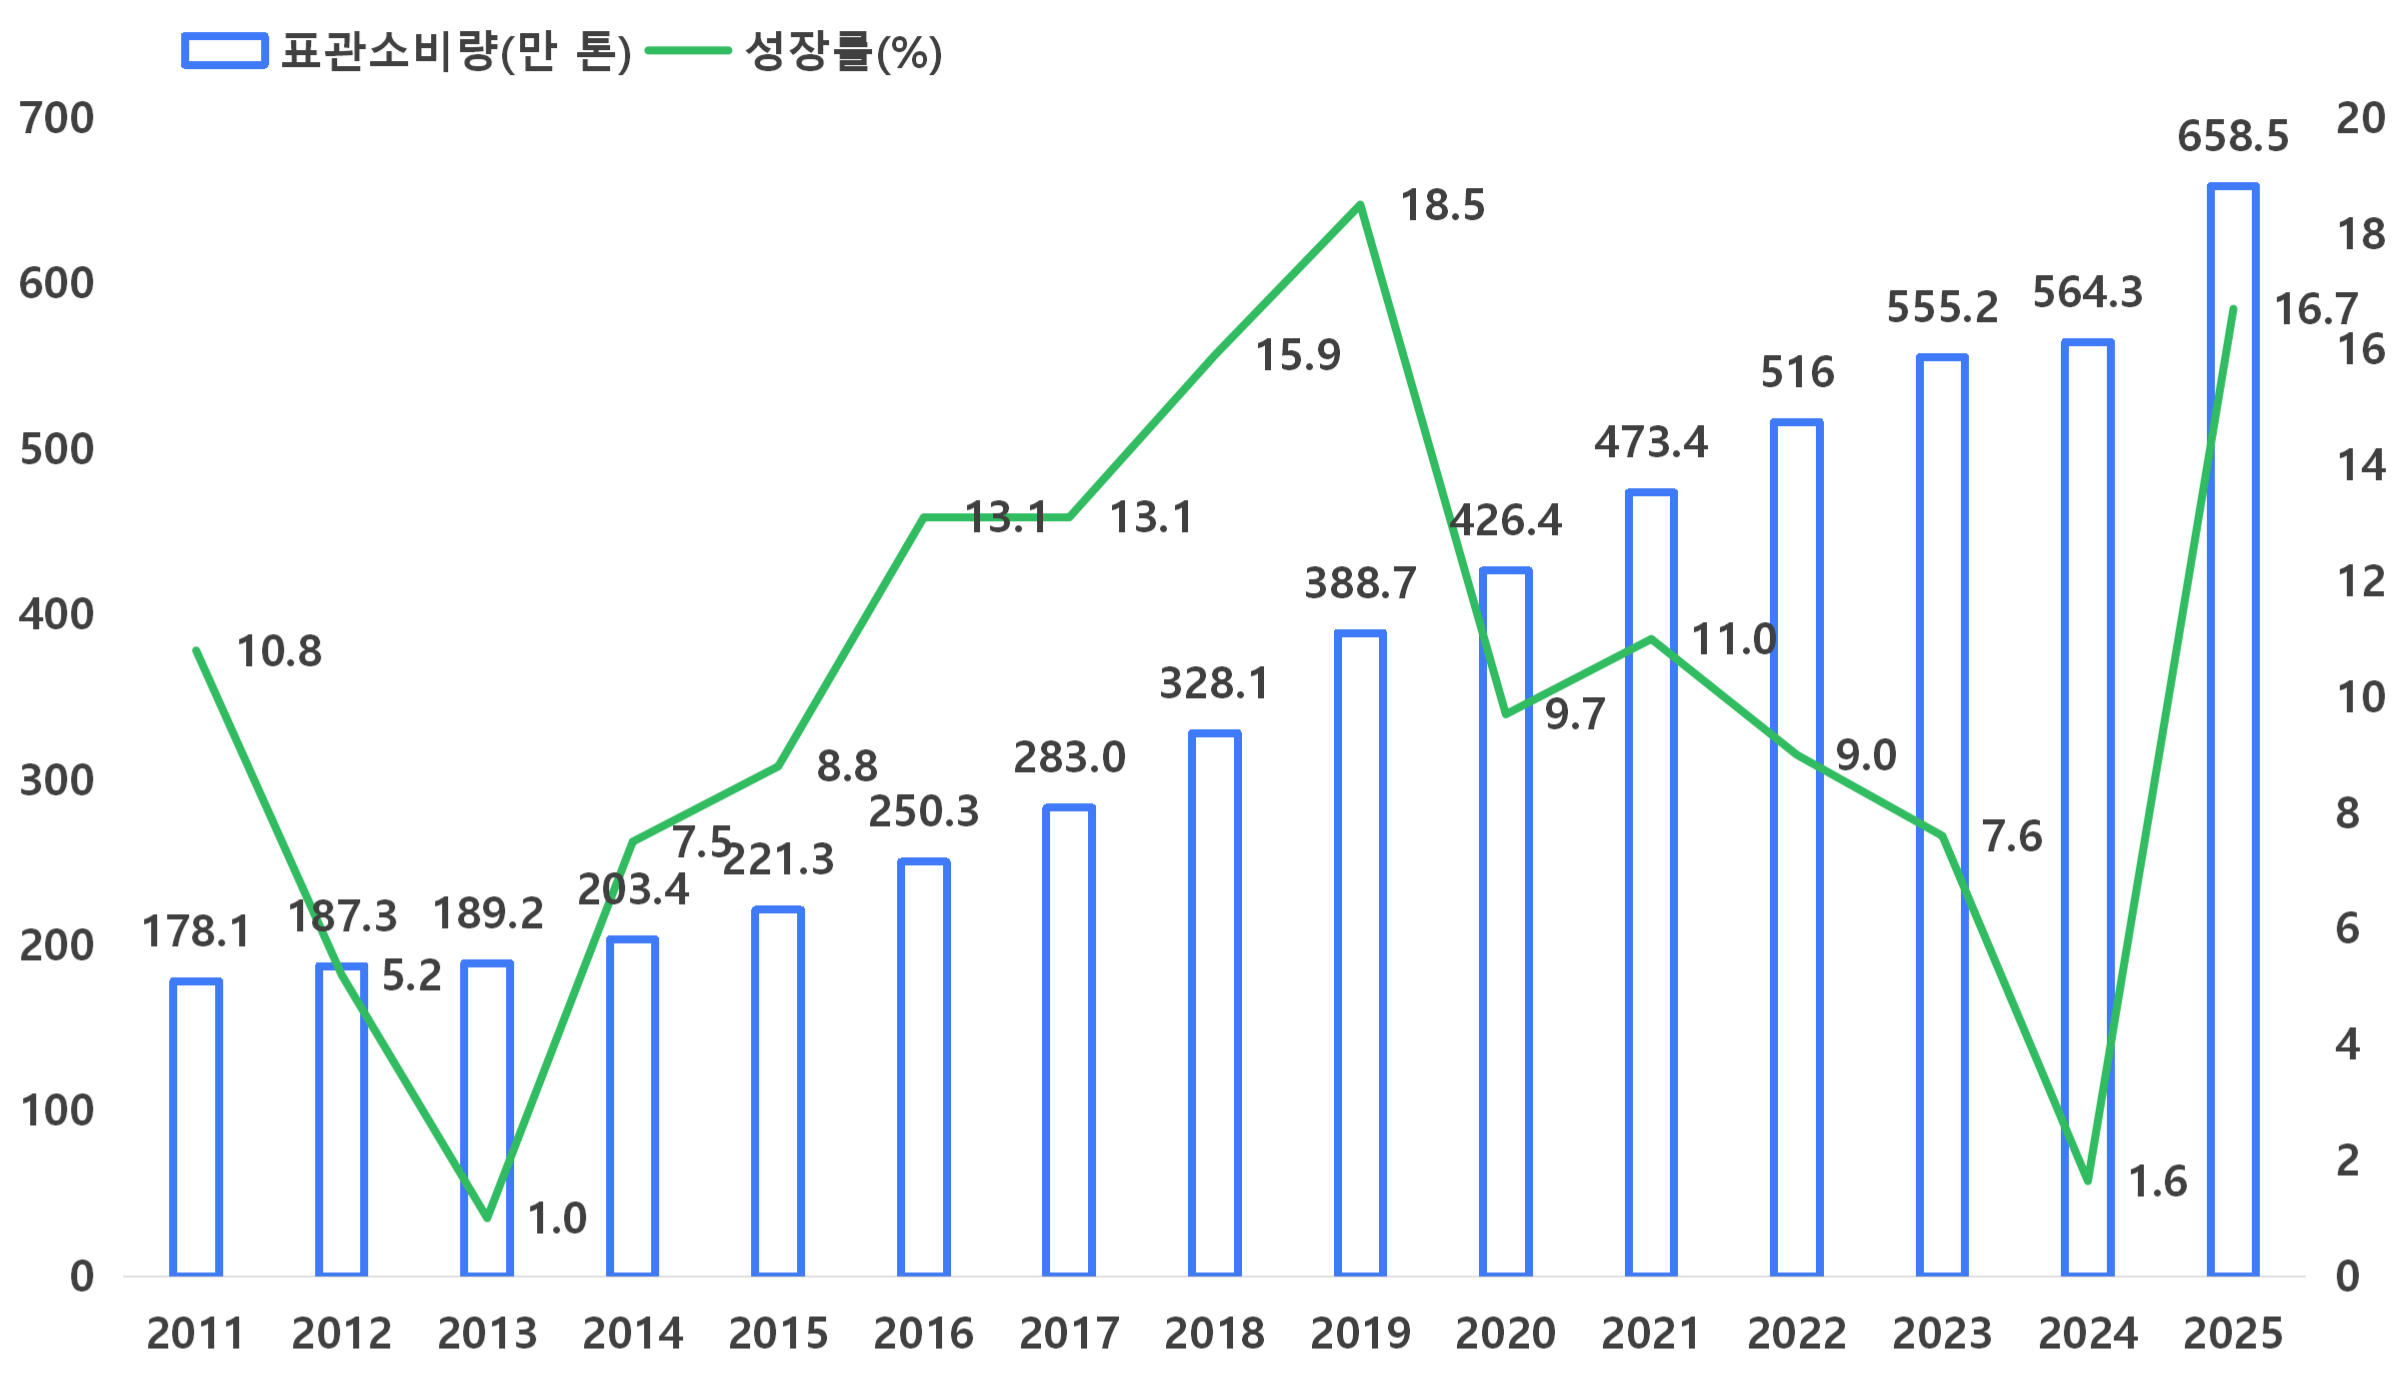
2025년 중국 유리섬유 및 제품의 * 표관소비량(Apparent Consumption)은 658만 5,000톤으로 전년 대비 16.7% 증가했지만, 제품별 수요는 서로 다른 흐름을 보였다. 시장 성장을 이끈 것은 전자용과 복합재 분야였다. AI 서버, 집적회로(IC), 신에너지자동차 등의 성장으로 전자용 유리섬유 수요가 확대되면서 전자사 생산량과 전자용 제품의 표관소비량은 각각 9.6%와 10.1% 증가했다.
* 표관소비량(Apparent Consumption): 특정 기간 동안 특정 상품이 국내시장에서 공급되거나 소비된 총규모를 나타내는 지표
풍력발전과 자동차 시장의 성장도 복합재 보강용 유리섬유 수요를 뒷받침해, 2025년 중국의 유리섬유 강화 플라스틱 제품 생산량은 18.5% 증가한 889만 톤을 기록했으며, 이 밖에도 태양광, 에너지저장, 저공경제 및 해양개발 등 신흥 분야로의 적용도 확대되고 있다. 반면 부동산과 인프라 시장의 조정으로 산업용 제품 수요는 둔화돼 산업용 유리섬유사 생산량과 표관소비량이 각각 2.4%와 3.8% 감소했다.
종합하면, 2025년 중국 유리섬유 산업은 대형 탱크로를 중심으로 생산기반이 확대되는 동시에 제품별 수요 차별화가 뚜렷해졌다. 전자·신에너지 등 성장산업의 수요는 확대되는 반면, 부동산·인프라와 연계된 전통 산업용 수요는 둔화되면서 산업의 무게중심도 점차 범용 제품에서 고부가가치 제품과 신흥 응용 분야로 이동하고 있다.
<중국 유리섬유 및 제품의 국내 표관소비량 변화 추이(2011-2025)>
자료원: 중국유리섬유산업협회, 청두무역관 정리
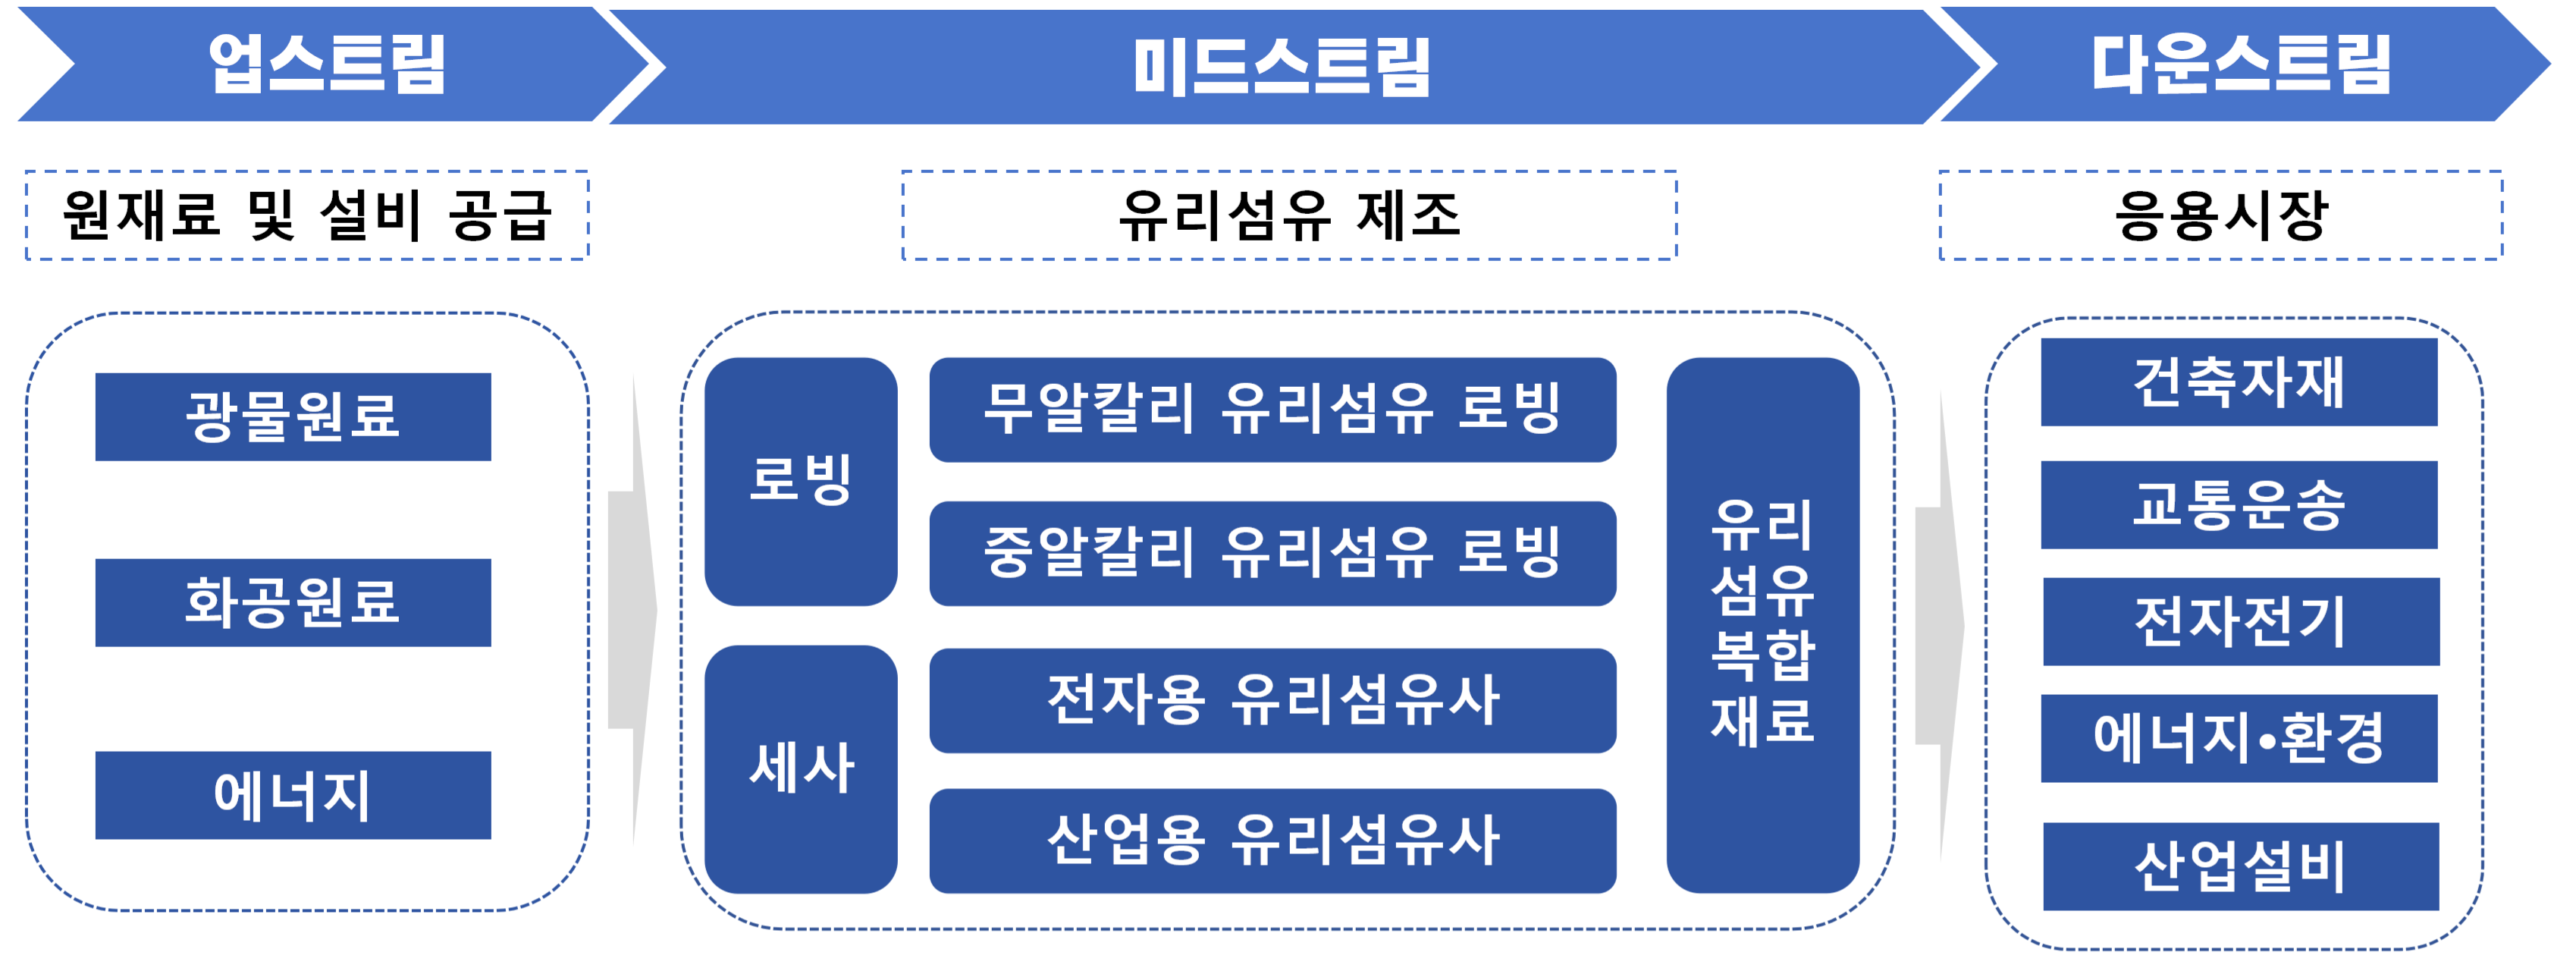
유리섬유 산업체인과 주요 수요분야
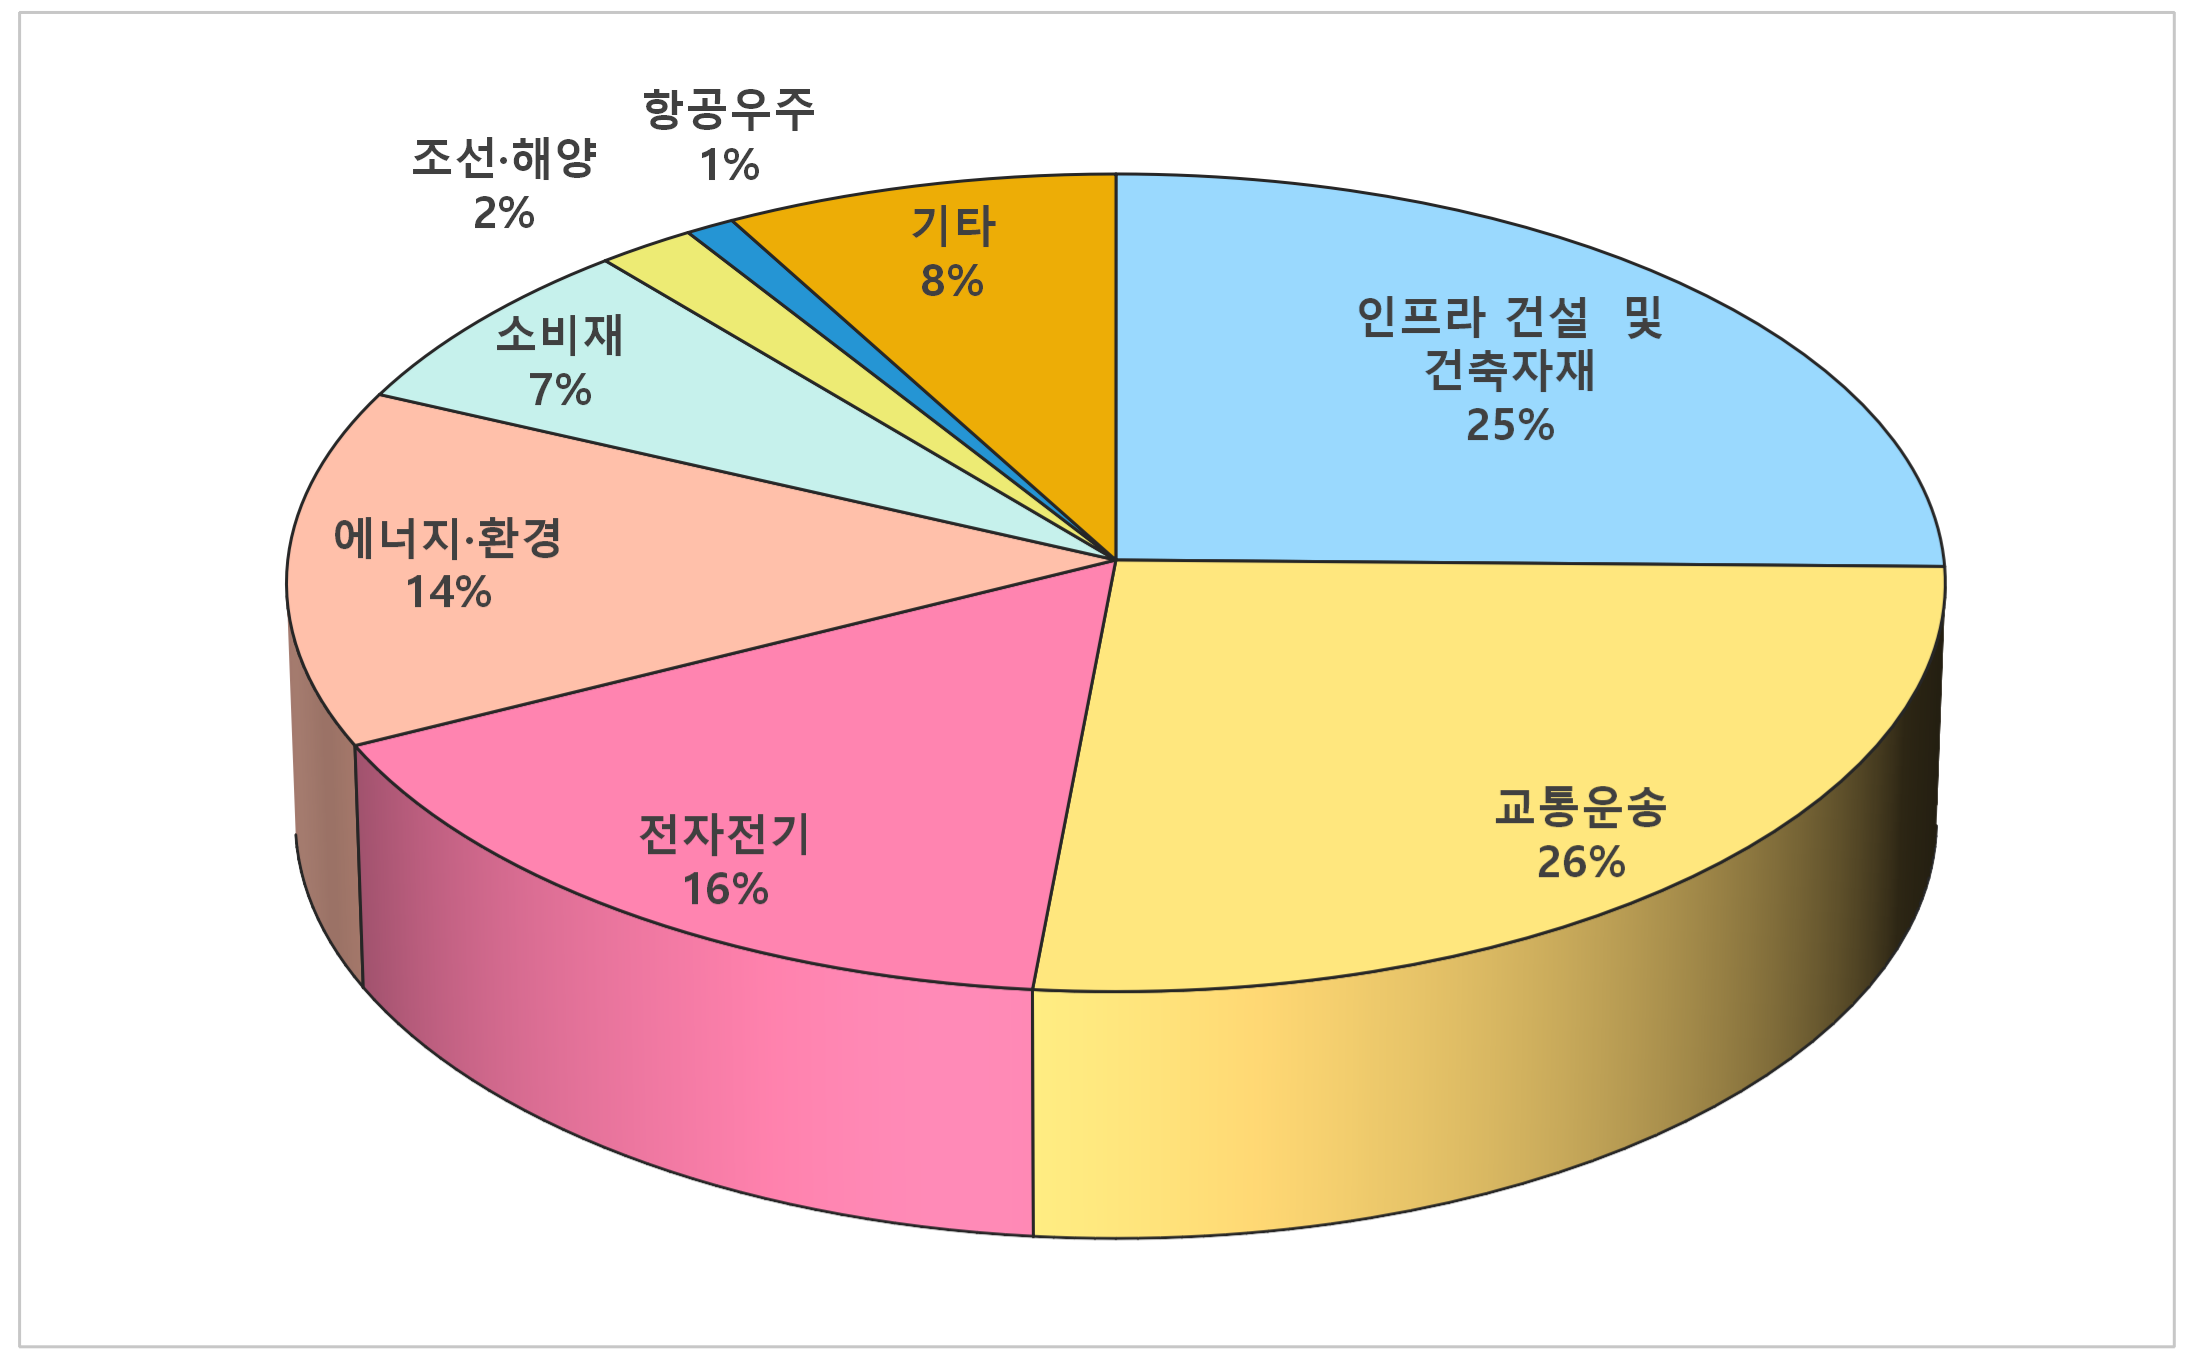
복합소재의 핵심 보강재로 활용되는 유리섬유는 사회경제 흐름과 주요 수요산업의 성장에 따라 수요가 크게 영향을 받는 소재다. 중국쥐스주식회사(中国巨石)의 「2025년 연도보고서」에 따르면 교통운송과 인프라·건축자재 분야가 글로벌 유리섬유 수요의 절반 이상을 차지하며, 전자·전기와 에너지·환경 분야도 높은 비중을 보이고 있다. 최근에는 기존 건축·자동차·풍력 분야를 넘어, 태양광 설비의 복합재 프레임과 지지구조, 에너지 저장장치의 절연·구조 부품, 저공경제 분야의 드론·경량 비행체 등으로도 적용 범위가 확대되고 있다. 이에 따라 유리섬유 수요는 건설·인프라 등 전통산업의 경기 변화에 영향을 받는 동시에, 전자·신에너지 등 성장산업의 확산에 힘입어 중장기적으로 확대될 것으로 전망한다.
이러한 수요 변화에 대응해 쓰촨성 유리섬유 산업의 대표기업인 쓰촨성유리섬유그룹(四川省玻纤集团股份有限公司)은 생산능력을 꾸준히 확대하고 있으며 전자급 유리섬유 직물의 월 생산량은 약 700만 미터 이상으로 연간 생산량은 1억 미터를 넘어설 것으로 예상된다. 회사는 중국산 레이저 직기(劍杆織機)를 업계 최초로 도입하고 전자급 유리섬유 직물 개발에 성공한 선도기업으로서, 최근에는 고부가가치 분야로 사업영역을 확대하고 있다. 관계자 A씨는 청두무역관과의 인터뷰에서 산업 밸류체인의 후단으로 사업을 확장하기 위해 1억 위안을 투자해 ‘연간 200만 장 규모 고성능 복합판재 생산라인’ 구축을 추진하고 있다고 밝혔다. 이를 통해 동박적층판(CCL) 등 고부가가치 제품군을 확대하고 새로운 수익원을 확보한다는 계획이다.
<중국 유리섬유 산업체인>
자료원: 동관증권(东莞证券)
<글로벌 유리섬유 주요 적용 분야별 비중>
자료원: 중국쥐스(中国巨石)
소수 선도기업이 이끄는 중국 유리섬유 시장
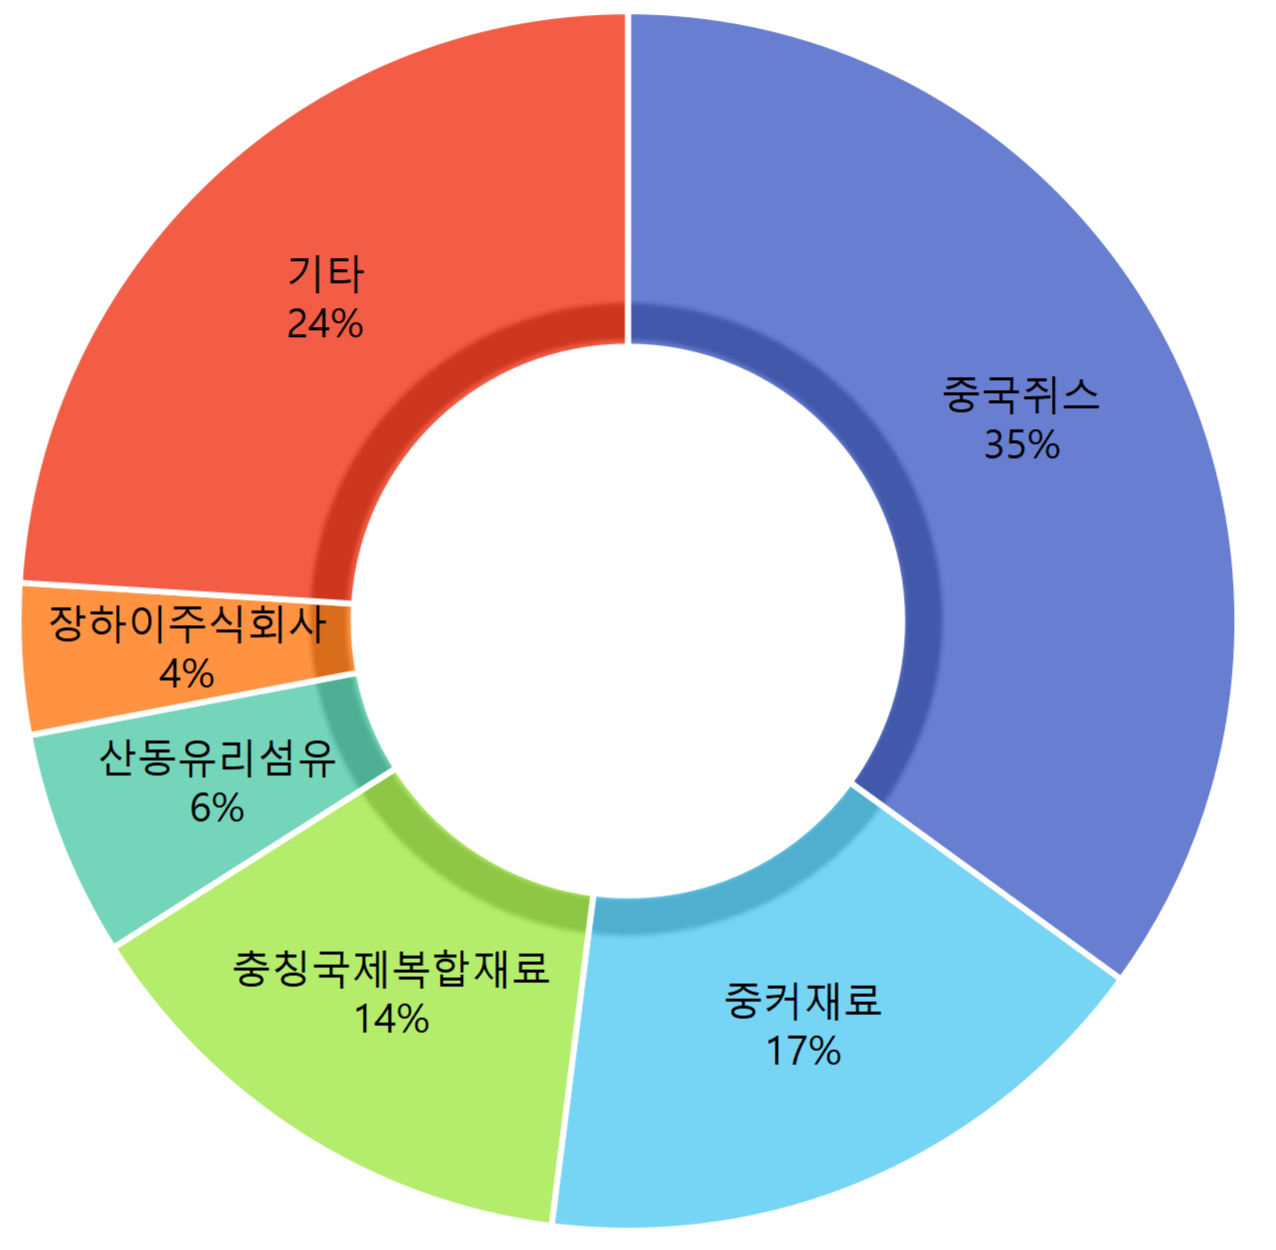
유리섬유 산업은 대규모 설비투자와 높은 기술력이 요구되는 자본·기술집약 산업으로, 진입장벽이 높아 소수 글로벌 기업을 중심으로 한 과점구조가 형성돼 있다. 최근에는 중국기업들이 생산능력과 기술력을 빠르게 확대하면서 글로벌 유리섬유 시장에서 차지하는 비중도 높아지고 있다. 중국쥐스 그룹(中国巨石) 자료에 따르면, 로빙 분야에서는 중국쥐스, 중커재료(中科材料), 충칭국제복합재료주식회사(重庆国际复合材料) 등을 비롯한 세계 상위 6개 기업이 글로벌 생산능력의 약 70%를 보유하고 있다. 세사(가는 유리섬유사) 분야에서도 중국쥐스, 지안타오그룹(建滔集团), 쿤산비청(昆山必成), 타이완유리공업(台湾玻璃工业), 충칭국제복합재료를 비롯한 상위 5개 기업이 세계 생산능력의 약 65%를 차지하는 등, 유리섬유 산업은 로빙과 세사 모두 소수 선도기업을 중심으로 높은 시장집중도를 보이고 있다.
<2025년 중국 내 주요 유리섬유 기업 생산능력 비중>
자료원: 동관증권(东莞证券)
중국국내 유리섬유 시장도 기업 규모와 제품 경쟁력에 따라 뚜렷하게 계층화가 되어있다. 중국쥐스, 태산유리섬유(泰山玻璃纤维), 충칭국제복합재료 등 3대 기업은 대규모 생산능력과 폭넓은 제품 포트폴리오를 기반으로 중국 전체 생산능력의 약 70%를 차지해 압도적인 시장지배력을 확보하고 있다. 산둥유리섬유(山东玻璃纤维), 장하이주식(长海股份), 훙허과기(宏和科技) 등 기업들은 전체규모에서는 3대 기업에 미치지 못하지만 특정 지역이나 전문 제품 분야를 중심으로 경쟁력을 유지하고 있다. 반면 연간 생산능력 10만 톤 미만의 다수 중소기업은 주로 중저가·범용 제품 시장에 집중돼 있어, 생산 규모와 원가·기술력 측면에서는 상대적으로 불리한 위치에 있다.
<중국 주요 유리섬유 생산기업 현황(‘26.06 기준)>
연번
기업명
주요 유통망
주요 제품
판매현황
1
중국쥐스
(Jushi Group,中国巨石)
중국, 북미, 중동, 유럽, 동남아, 아프리카 등 100여개 국가 및 지역
유리섬유사 및 제품, 전자용 유리섬유사(전자사),전자용 유리섬유 직물
- 로빙 및 제품 170.04만 톤
- 전자용 유리섬유 직물 5.44억m
2
중커재료
(Sinoma Science & Technology, 中科材料)
중국, 북미, 중남미, 유럽, 중동, 아시아-태평양 등 70여개 국가 및 지역
특수섬유 복합재료
- 유리섬유 및 제품 76.0만 톤
- 특수섬유 직물 1,345만 m
3
충칭국제복합재료
(Chongqing Polycomp, 重庆复合材料)
중국, 북미, 유럽 등
유리섬유 로빙 및 로빙 제품,세사
- 전자세사 4.19만 톤
- 전자용 유리섬유 직물 1.13억 m
4
장하이그룹
(Changhai, 长海集团)
중국, 북미, 남미, 유럽, 중동, 동남아, 호주, 아프리카 등 30여개 국가 및 지역
유리섬유 루핑 매트,유리섬유 표면 매트,유리섬유 강화재
미공개
5
산동유리섬유
(Shandong Fiberglass Group, 山东玻纤)
중국 국내시장 위주
유리섬유 동박적층판용 매트,유리섬유 복합 분리판용 매트,유리섬유 방수재
미공개
6
지오딩신재
(Jiuding New Meterial, 九鼎新材)
북미, 유럽, 동남아, 한국, 일본 등
유리섬유 강화재,유리섬유 복합재료
미공개
7
홍허커지
(Grace Fabric Technology, 宏和科技)
중국, 아시아, 북미, 유럽
전자급 유리섬유 직물
- 전자급 유리섬유 직물 8,668.89만 m
자료원: 산업전첸망(产业前瞻网), 각 기업 연도재무보고
가격현황 : 전자용은 강세, 범용 로빙은 약세
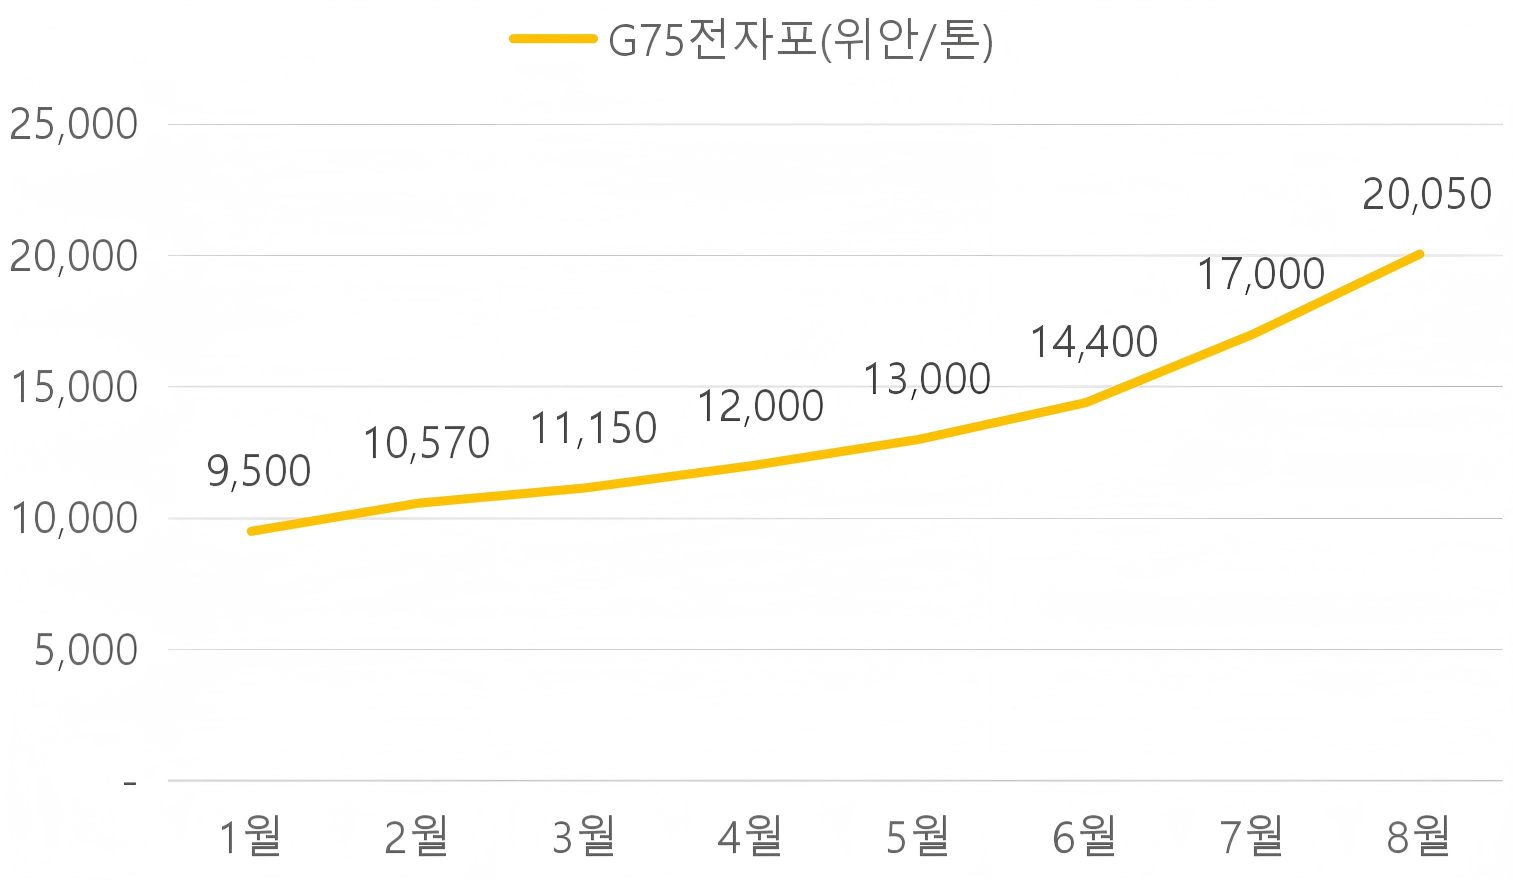
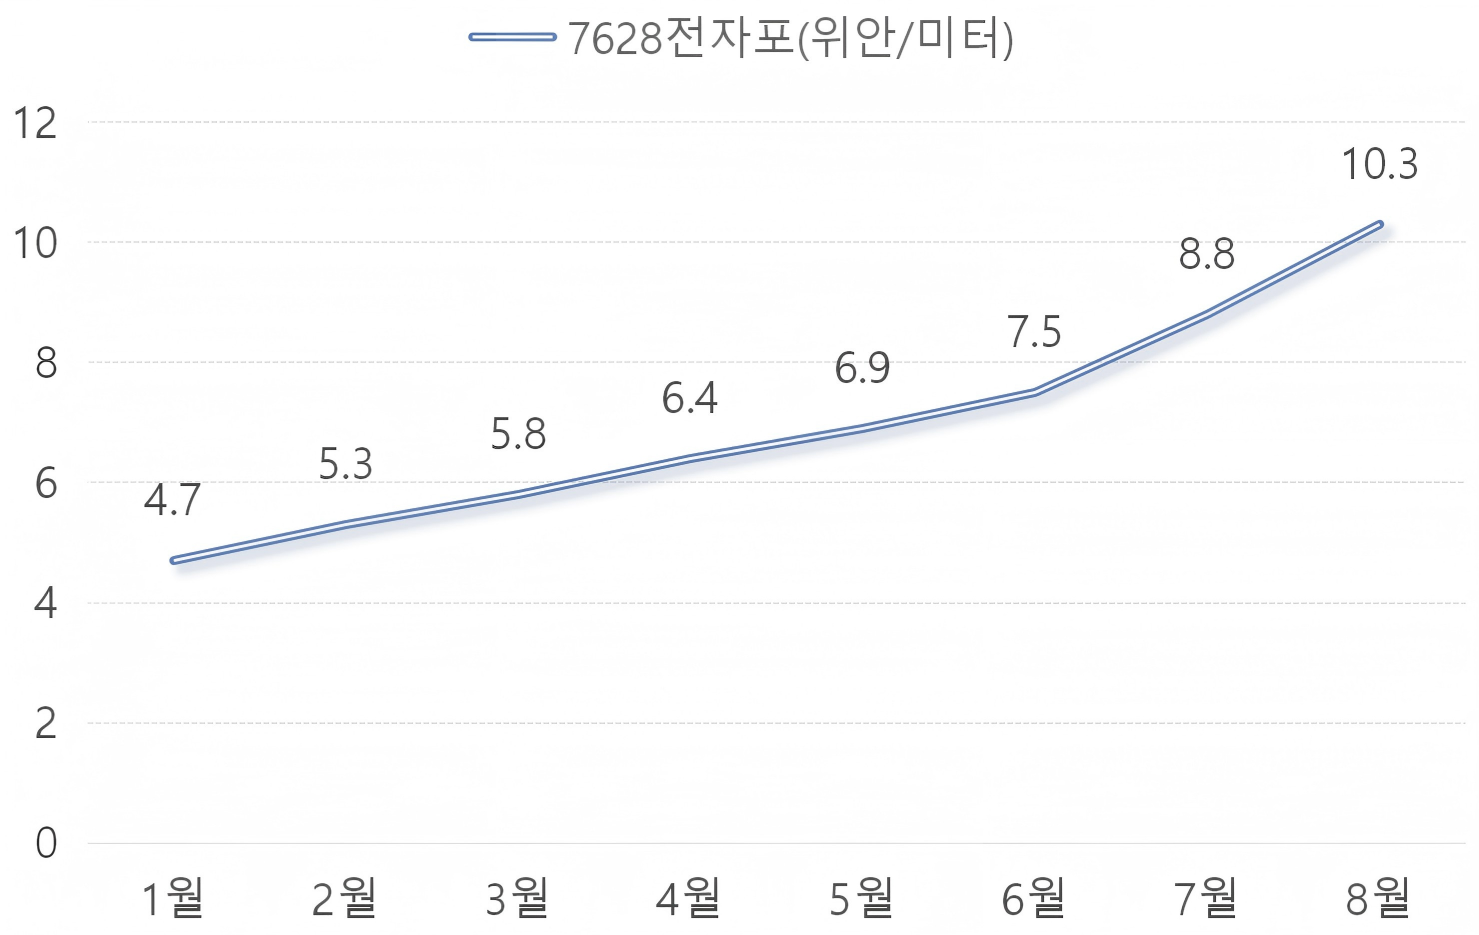
2026년 1~8월 중국 유리섬유 시장은 고급 전자용 유리섬유 제품의 가격이 크게 상승한 반면, 범용 로빙 제품은 낮은 가격수준에서 부진이 이어지는 등 제품별 차별화가 뚜렷하게 나타났다. AI컴퓨팅 수요와 동박적층판(CCL) 생산능력 확대에 따라 전자용 유리섬유 제품의 수요가 증가했지만 공급 확대가 이를 따라가지 못하면서 가격인상이 잇따랐다. 반면 건설·인프라와 연계된 범용 로빙은 부동산 등 주요 전방산업의 수요부진과 공급 증가가 겹치면서 가격 상승이 제한됐다.
제품별로는 전자사와 전자포의 가격 상승세가 두드러졌다. 대표적인 범용 전자포인 7628제품의 가격은 연초 약 3.7위안/미터에서 8월에는 10위안/미터를 넘어섰으며, 일부 AI서버용 고급 전자포는 미터당 160위안까지 올라 연초 대비 두 배 이상 상승했다. G75 전자사 역시 큰 폭으로 올랐다. AI서버 투자확대에 따른 고주파·고속 동박적층판(CCL) 수요가 증가한데다, 전자포 생산라인 증설에 18~24개월이 소요돼 단기간에 공급을 늘리기 어려웠기 때문이다. 이에 따라 전자용 제품의 낮은 재고 수준이 지속되면서 가격 강세가 이어졌다.
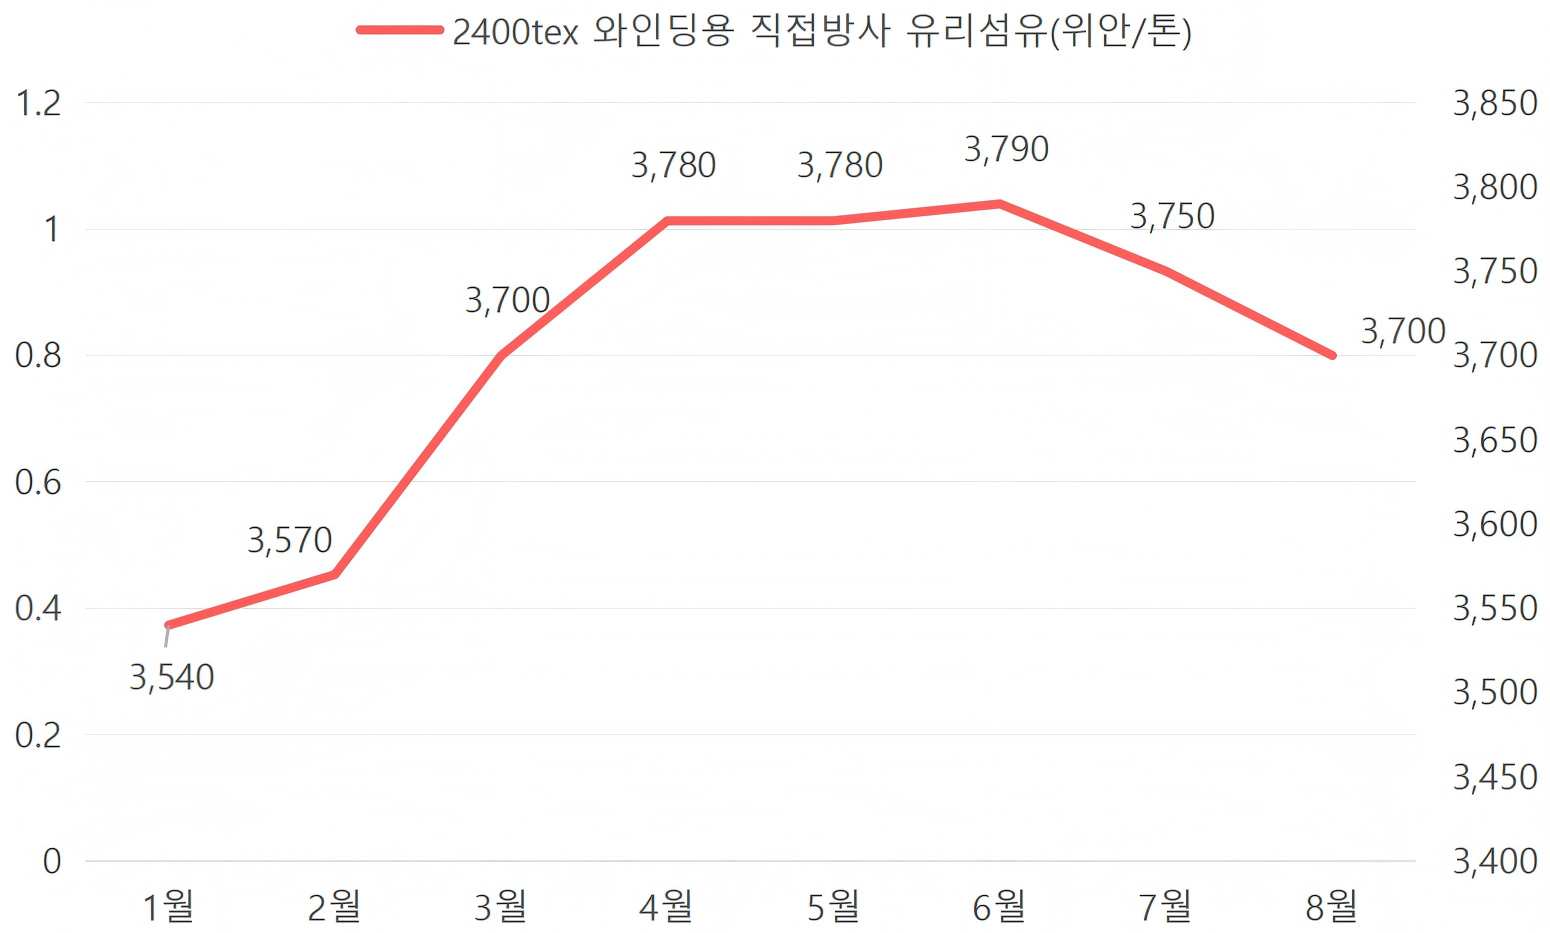
반면 범용 무알칼리 로빙은 약세를 보였다. 2400tex 와인딩용 직접방사 유리섬유사의 가격은 하반기 톤당 약 3,700위안까지 낮아졌다. 부동산 및 인프라 시장의 조정으로 열경화성 수지용 등 전통적인 로빙 수요가 부진한 데다 신규 생산라인 가동으로 공급량도 증가해 가격 하락 압력이 커졌다. 다만 풍력발전용 고탄성 로빙은 글로벌 풍력발전 설비 수요증가와 전용 생산라인의 긴 증설 기간으로 수급이 상대적으로 빠듯했고, 이에 따라 소폭의 가격 상승세를 유지했다.
<중국 주요 유리섬유 및 제품 시장 가격 추이(‘26.01-’26.08)>
자료원: 유리섬유정보망(玻纤情报网)
물량과 단가가 함께 끌어올린 수출 회복세
중국 유리섬유 및 제품 수출은 2025년 수출량이 감소했음에도 수출액은 증가한데 이어, 2026년 상반기에는 수출 물량과 금액이 모두 늘어나며 회복세가 뚜렷해졌다.
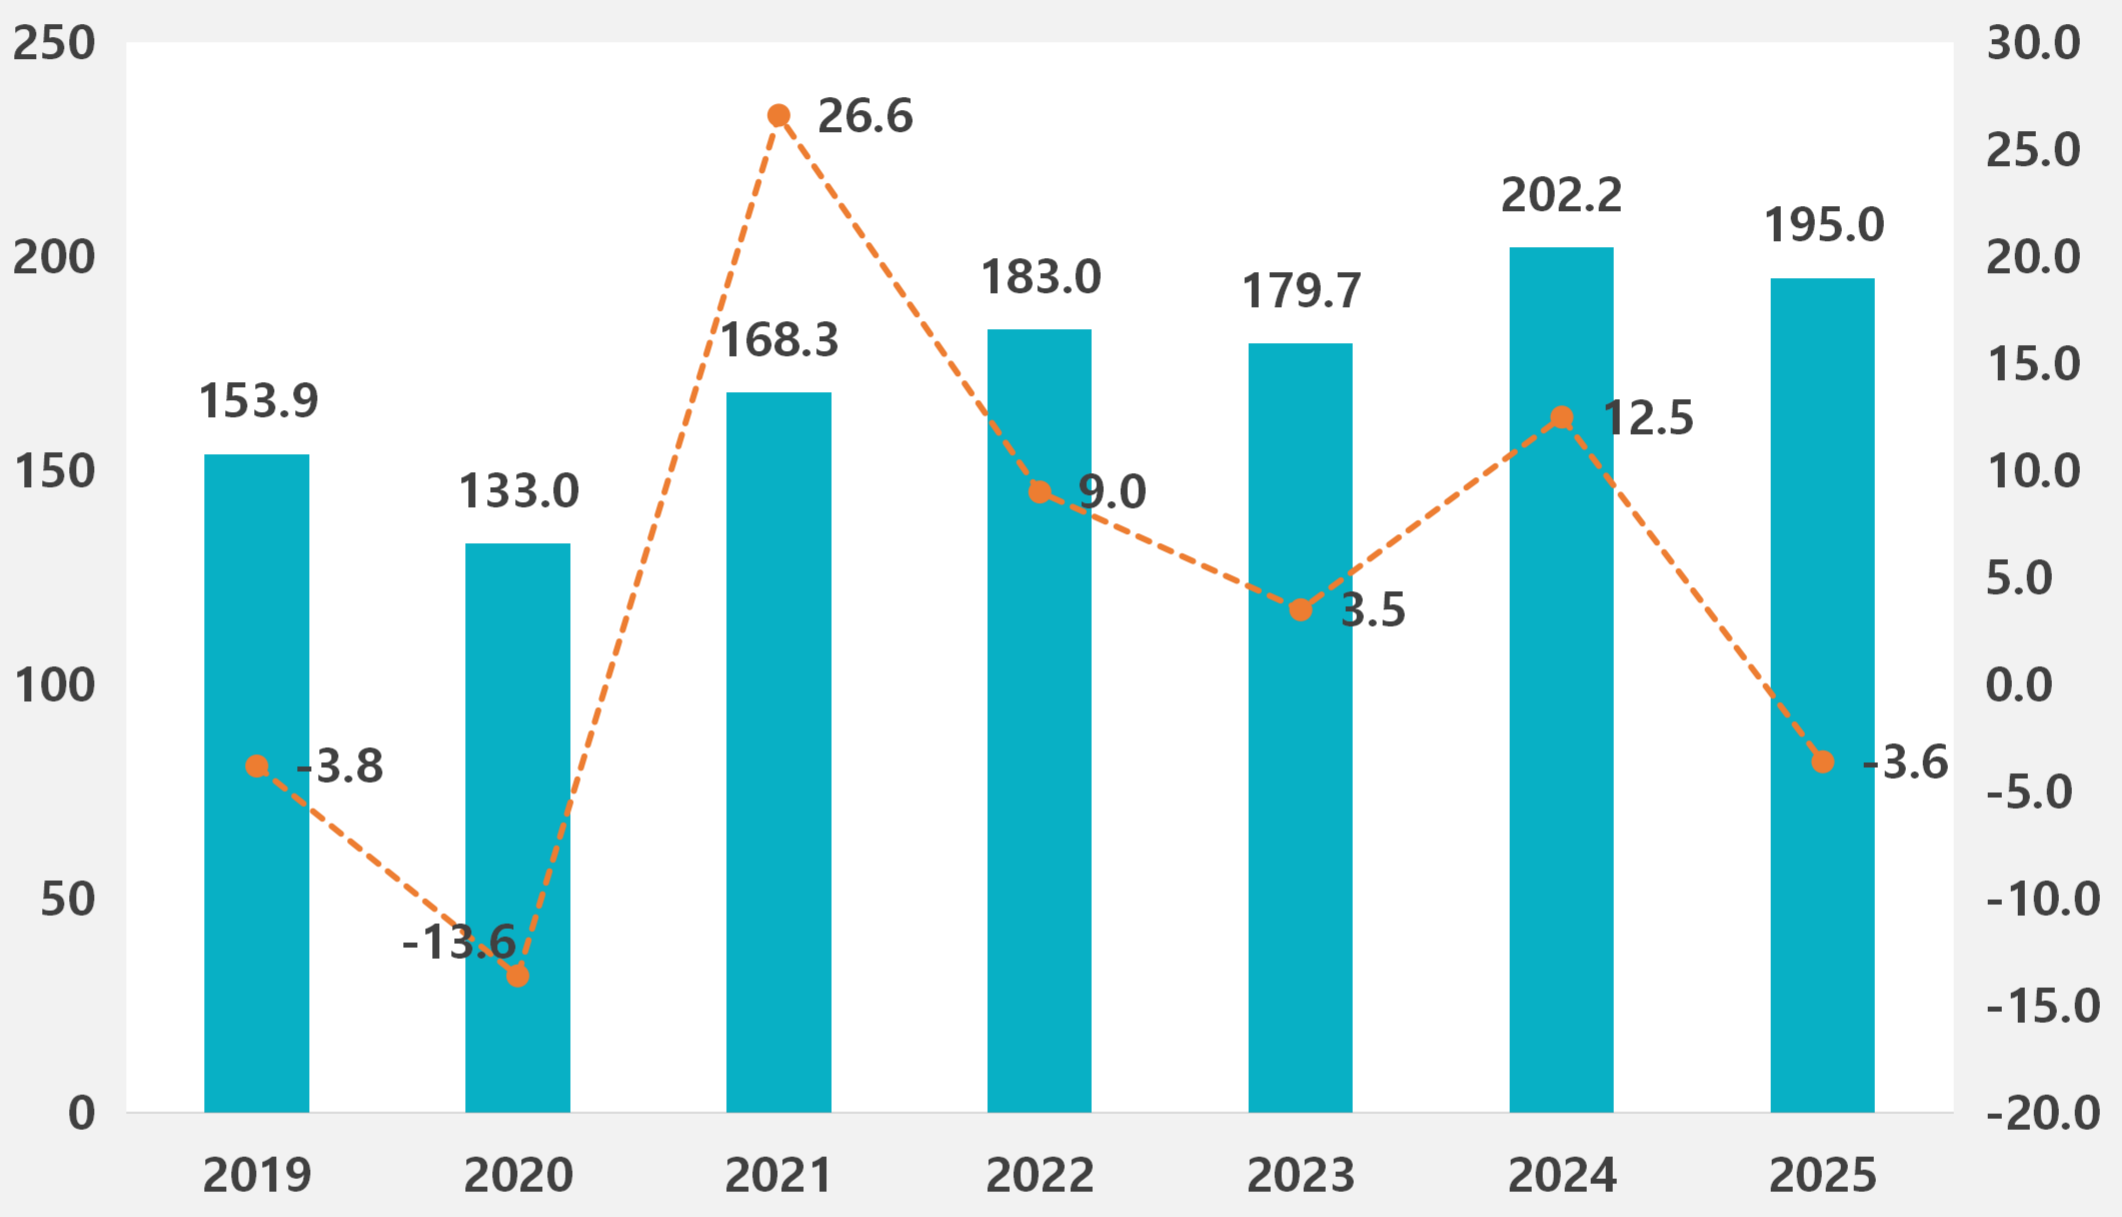
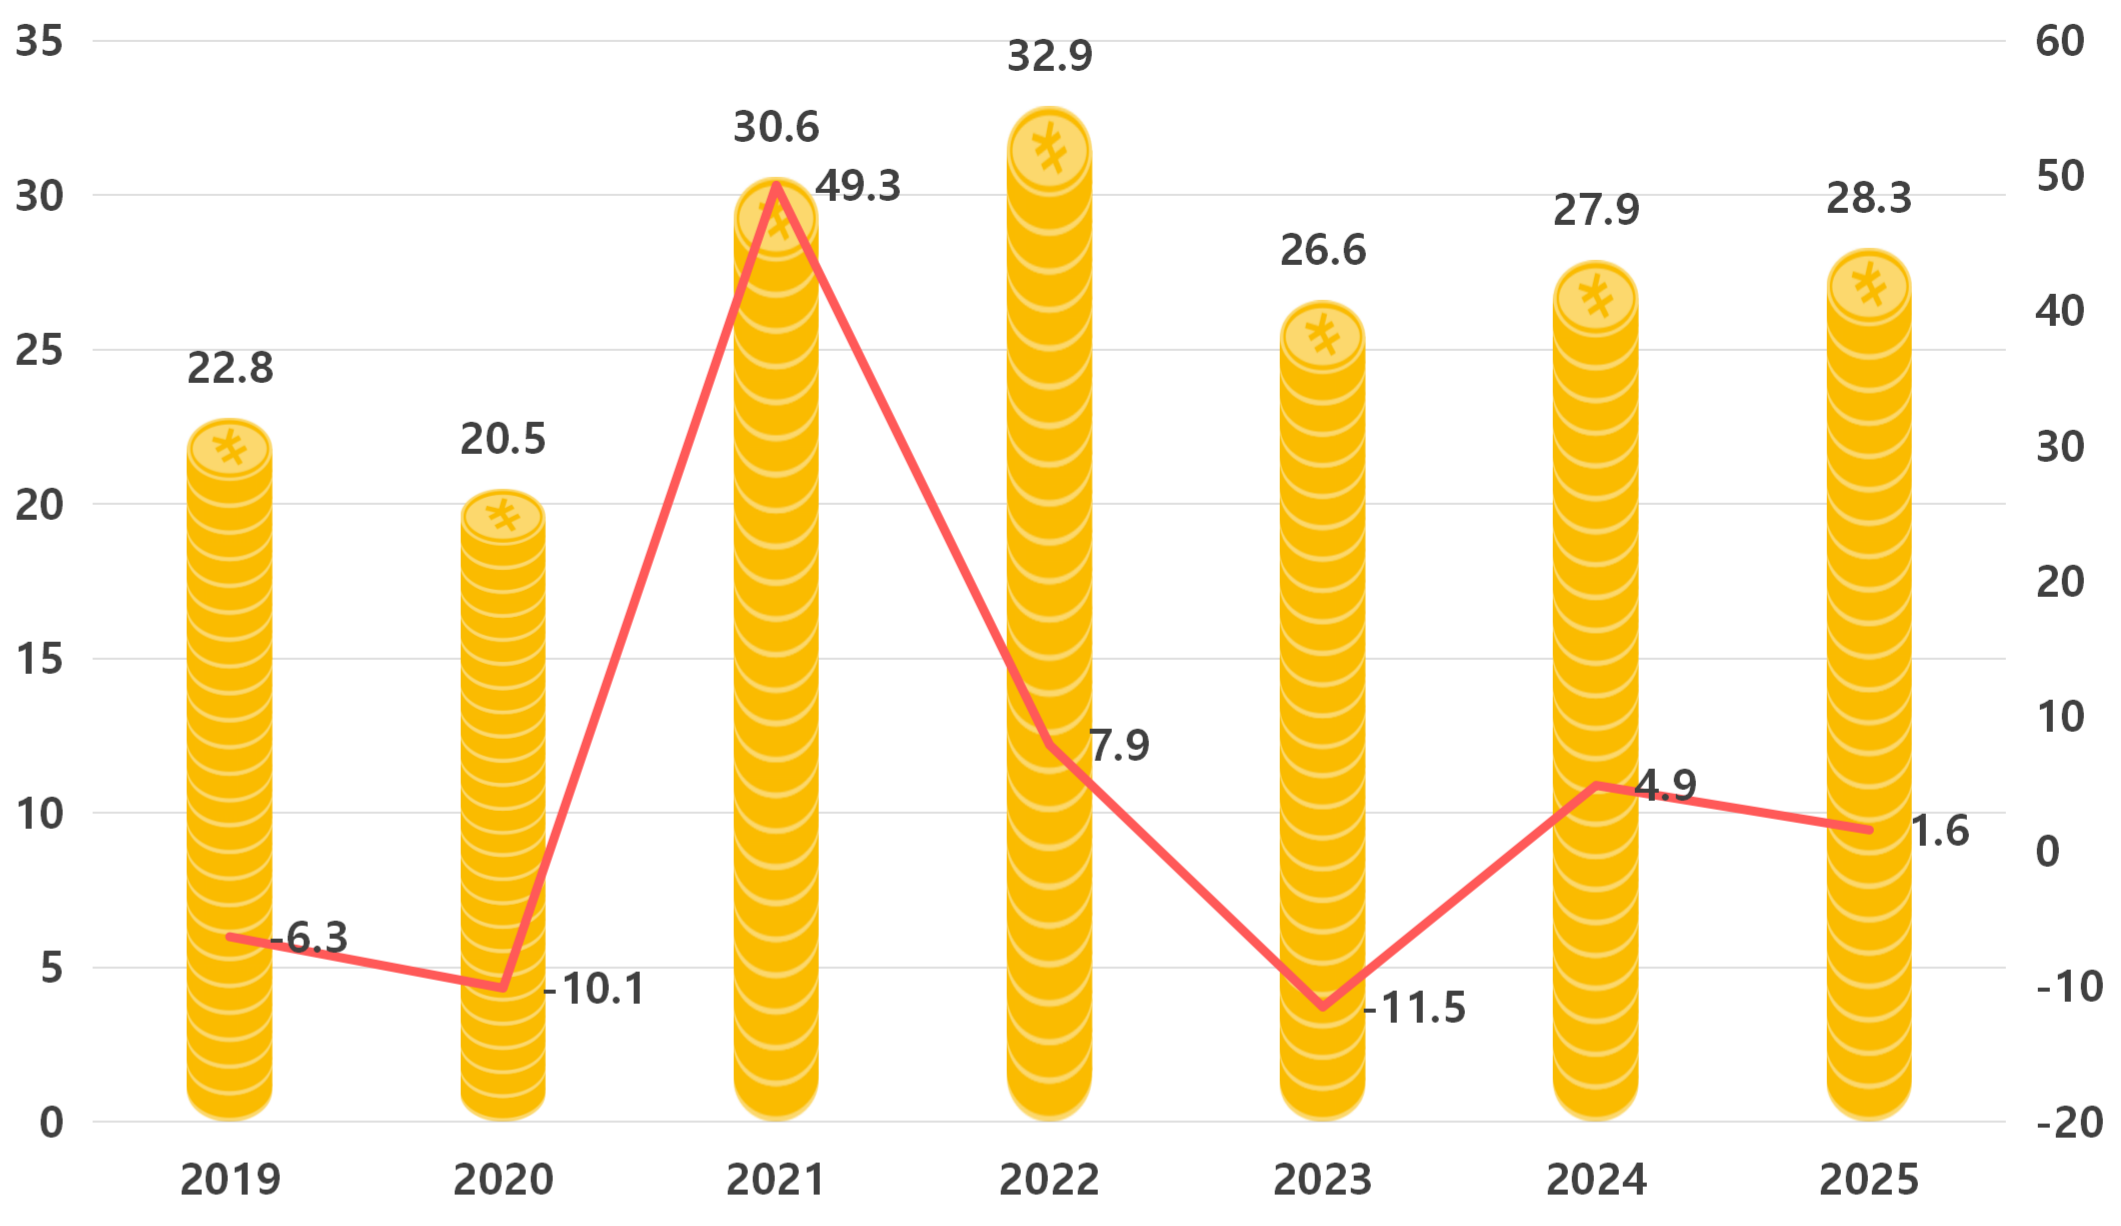
2025년에는 글로벌 경기둔화와 무역장벽 등 대외 불확실성의 영향으로 중국의 연간 유리섬유 및 제품 수출량은 194만9,600톤으로 전년대비 3.6% 감소했다. 반면 수출액은 28억5,200만 달러로 1.6% 증가해 수출물량 감소에도 평균 수출단가는 상승한 것으로 나타났다.
2026년 상반기에는 수출 물량과 금액이 모두 증가했다. 중국 유리섬유 및 제품 수출량은 104만4,000톤으로 전년 동기 대비 4.9% 증가했으며, 수출액은 15억8,100만 달러로 10.8% 늘었다. 평균 수출단가 역시 톤당 1,514달러로 전년 동기 대비 5.7% 상승했다. 수출액이 물량보다 빠르게 증가한 것은 제품가격 회복과 일부 전자용·심가공 제품의 수출 확대가 함께 작용한 결과로 보인다. 이는 중국 유리섬유 수출이 규모가 확대되는 동시에, 수출 구조도 점차 고부가가치 제품 중심으로 변화하고 있음을 시사한다.
<중국 유리섬유 및 제품 수출량 및 수출액 추이(2019-2025)>
<중국 유리섬유 및 제품 수출량 추이(2019-2025)>
(단위: 만 톤, %)
<중국 유리섬유 및 제품 수출액 추이(2019-2025)>
(단위: 억 달러,%)
자료원: 중국유리섬유산업협회
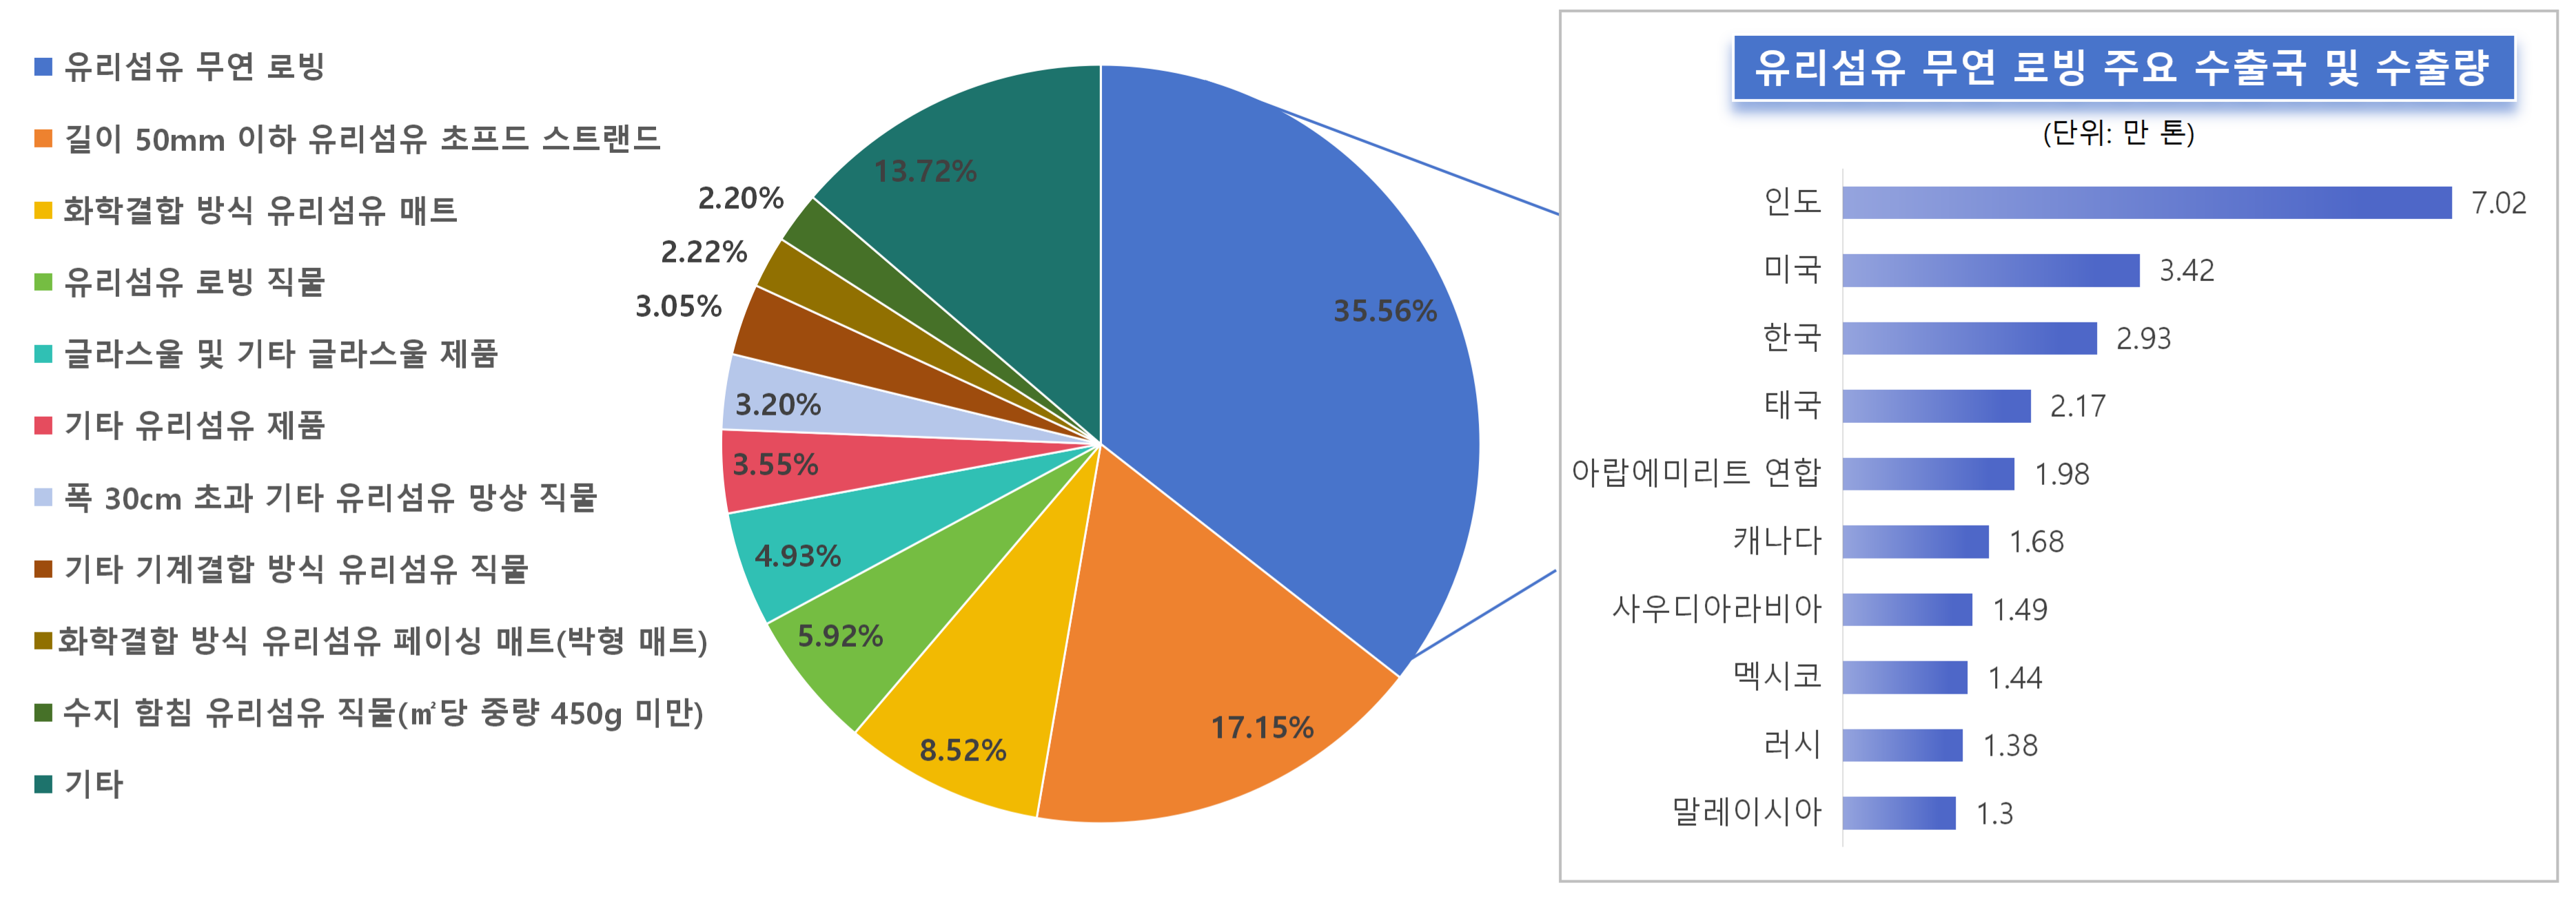
품목별로는 복합재 보강용 무연사(無撚絲) 로빙과 길이 50㎜ 이하의 초프드 스트랜드가 중국 유리섬유 수출을 주도하고 있다. 2025년 중국의 두 품목의 수출량은 각각 73만2,000톤과 32만1,000톤으로 전체 수출량의 절반 이상을 차지했다. 이어 화학결합 방식 유리섬유 매트(17만8,000톤), 기타 유리섬유 제품(11만3,000톤), 유리섬유 로빙 직물(10만4,000톤) 순으로 나타났으며, 상위 5개 품목의 비중은 전체 수출량의 74.3%에 달했다.
2026년 상반기에도 유리섬유 무연사 로빙과 길이 50mm 이하 유리섬유 초프드 스트랜드가 각각 39만7,300톤과 19만1,600톤으로 수출량 1,2위를 유지했으며, 화학결합 방식 유리섬유 매트, 유리섬유 로빙 직물, 글라스울 및 기타 글라스울 제품을 포함한 상위 5개 품목의 수출 비중은 72.1%를 기록했다. 이는 중국 유리섬유 수출이 물량 기준으로는 여전히 로빙과 초프드 스트랜드 등 범용·강화용 제품에 집중돼 있음을 보여준다.
<중국 유리섬유 및 제품 주요 수출 품목 비중(‘26.01-’26.06)>
자료원: 유리섬유정보망(玻纤情报网), 청두무역관 정리
이처럼 중국 유리섬유 수출은 일부 주력 품목에 집중되는 가운데, 수출 대상국별로는 아시아 시장이 중심을 이루고 있으며, 중동·북미·유럽 일부 국가도 주요 시장으로 자리하고 있다. 2025년 HS 코드 7019 기준 주요 수출 대상국은 인도(3억 300만 달러), 한국(2억 8,400만 달러), 미국(2억 7,500만 달러) 순으로 나타났으며, 태국·일본·베트남 등도 주요 수출시장에 포함됐다. 특히 아시아 주요국은 건설·인프라, 자동차, 전자·전기 등 유리섬유의 주요 수요산업이 발달해 중국산 유리섬유의 안정적인 수요처 역할을 하고 있다. 이 가운데 인도는 인프라 투자와 신재생에너지 산업 성장에 따른 수요에 힘입어 2025년 중국의 최대 유리섬유 수출시장으로 나타났다.
<중국 유리섬유 및 제품 주요 수출 대상국(2023-2025)>
(단위: 백만불, %)
순위
국가명
2023
2024
2025
’24/’25
총계
2,891
3,033
3,076
1.4
1
인도
282
279
303
8.5
2
한국
264
269
284
5.3
3
미국
324
405
275
-32.2
4
태국
115
124
202
62.5
5
일본
142
143
151
5.7
6
베트남
118
139
140
0.6
7
튀르키예
15
102
108
6.5
8
아랍에미리트 연합
68
81
97
19.6
9
러시아
108
104
89
-14.0
10
독일
73
80
87
9.0
비고: 순위는 2025년 HS CODE 7019 수출액 순으로 배열, 자료별 집계 기준에 따라 수출액에 일부 차이가 있음
자료원: KITA
주요 수출국별로는 국가별 수요산업과 시장 여건에 따라 수출 증감률이 뚜렷하게 엇갈렸다. 태국은 전년 대비 62.5% 증가해 주요 수출국 가운데 가장 높은 증가율을 기록했고, 아랍에미리트도 19.6% 늘어났다. 반면 미국은 전년 대비 32.2% 감소해 주요 수출시장 가운데 가장 큰 감소폭을 보였다.
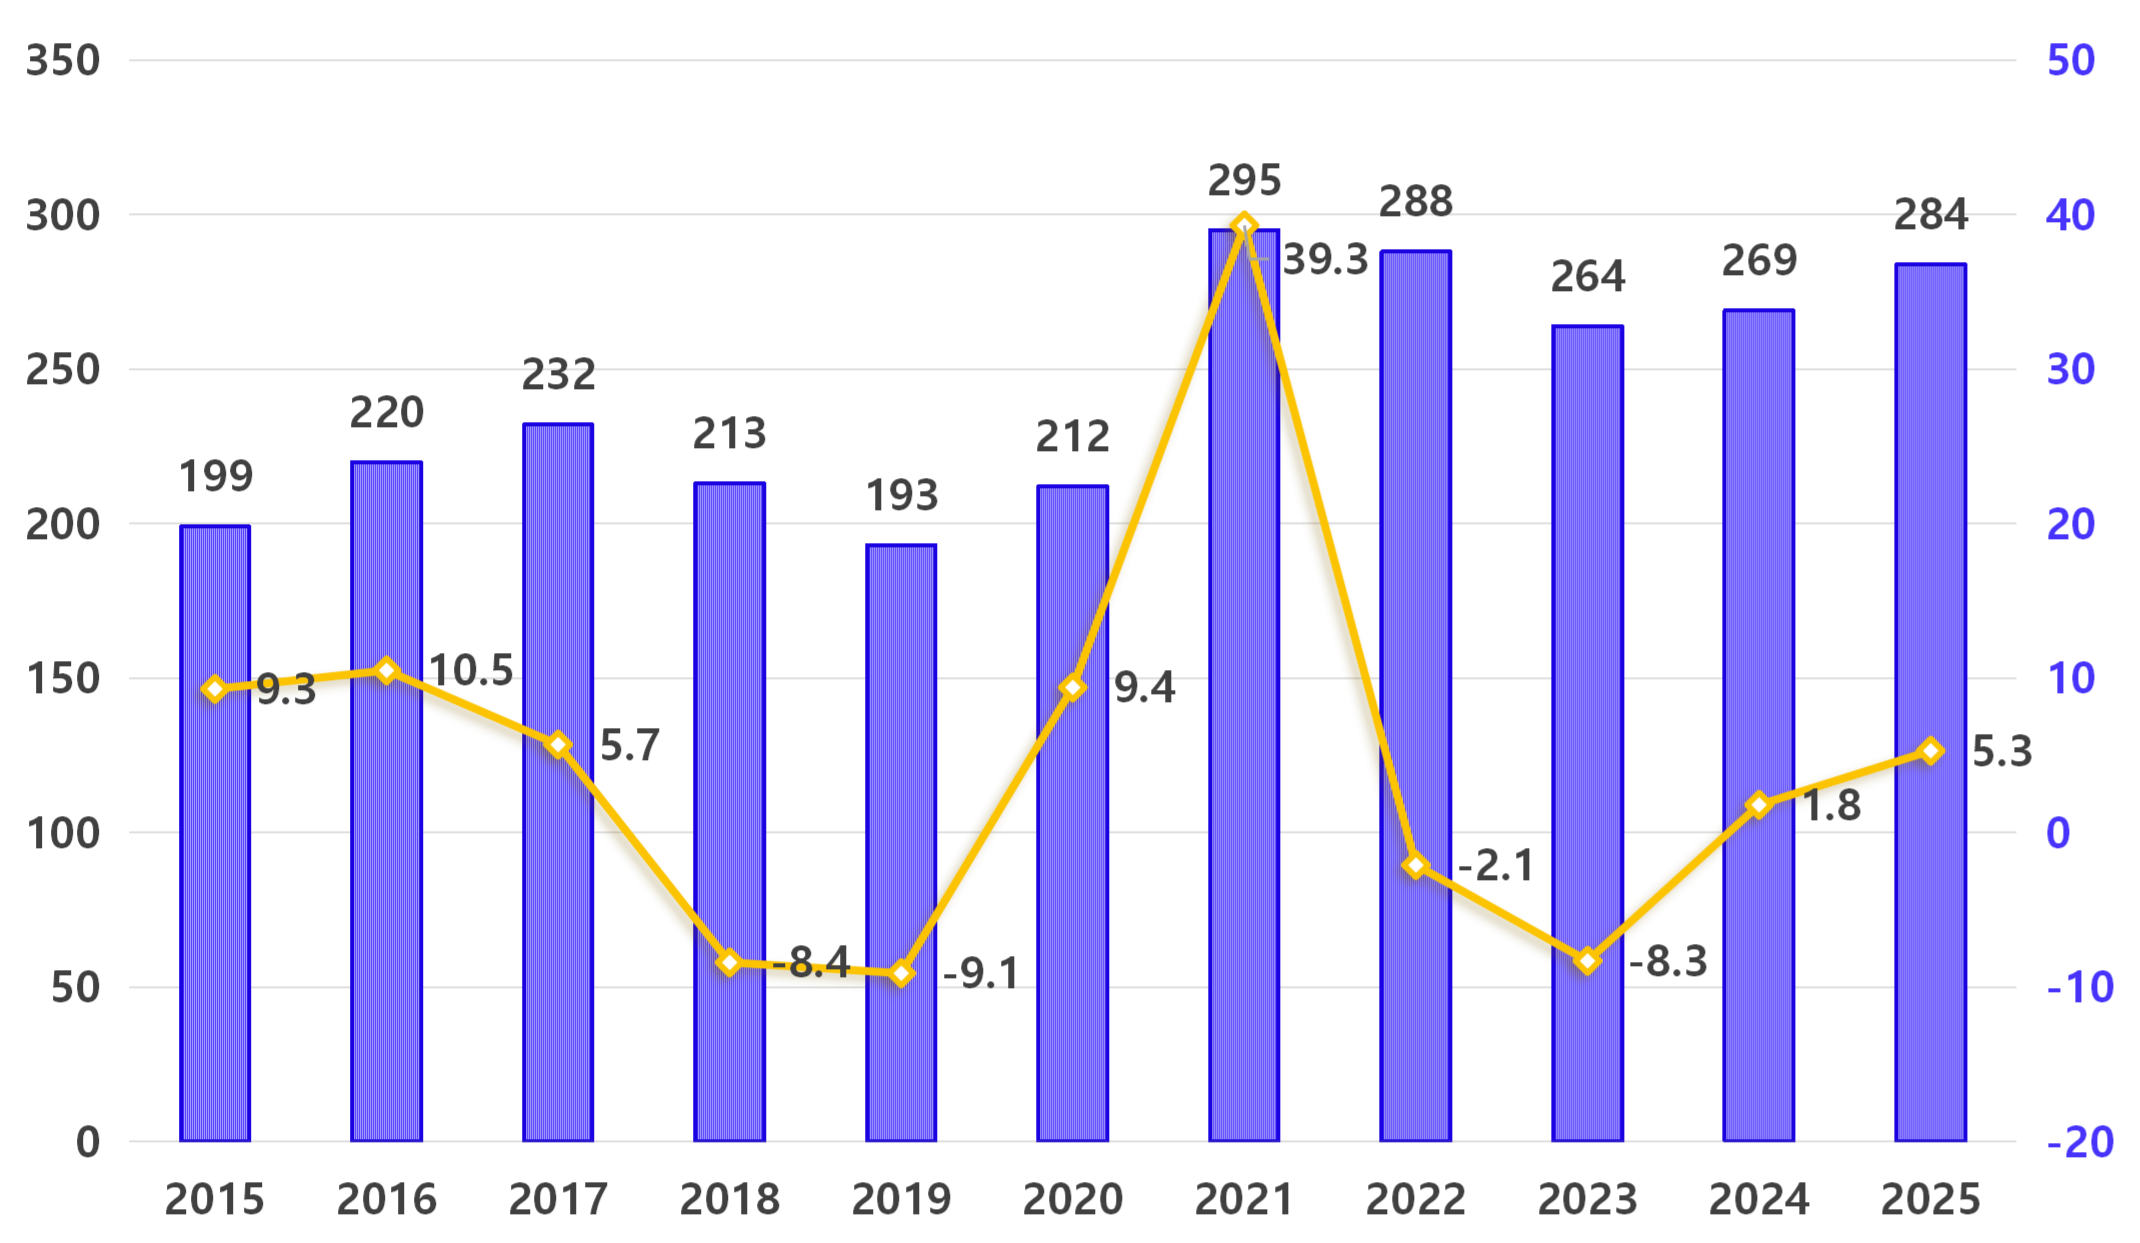
이 가운데 한국은 2025년 기준 중국의 2위 유리섬유 수출시장이다. 중국의 대한국 유리섬유 및 제품(HS 코드 7019) 수출액은 2억 8,400만 달러로 전년대비 5.3% 증가했다. 한국은 자동차·전기전자·복합재 등 유리섬유 주요 수요산업이 발달해 중국 제품의 안정적인 수요처로 자리하고 있으며, 중국의 대규모 생산능력과 가격 경쟁력도 수입증가의 주요 요인으로 작용하고 있다. 향후 대한국 수출은 자동차·건설 등 전통 수요산업의 경기와 함께 PCB·전자소재분야의 수요 변화에 영향을 받을 것으로 예상된다.
<중국 유리섬유 및 제품 대한국 수출액 추이(2015-2025)>
자료원: KITA
앞서 살펴본 중국의 대한국 수출을 한국의 수입구조 측면에서 보면, 중국산은 전체 유리섬유 및 제품 수입의 절반가량을 차지하고 있다. 2025년 한국의 대세계 수입액(HSK 7019)은 약 6억 달러로, 이 중 중국산이 약 3억 달러에 달했다. 중국·일본·말레이시아가 3대 수입 대상국으로 나타나는 가운데, 중국은 한국 최대 유리섬유 공급국으로 자리하고 있다.
이러한 수입구조에는 한국 국내 수요와 생산 여건, 국가별 공급 경쟁력 등이 복합적으로 영향을 미친 것으로 보인다. 유리섬유는 다양한 산업에 투입되는 중간재인 만큼 가격과 품질뿐 아니라 공급 안정성도 주요 조달 기준으로 작용한다. 중국은 범용제품을 대량으로 공급할 수 있는 생산기반과 가격경쟁력을 갖추고 있으며, 지리적 인접성에 따른 물류 편의성도 높아 한국 시장에서 주요 공급국의 지위를 유지하고 있다.
이처럼 중국산 비중이 높은 수입구조에서는 중국 내 생산능력과 제품별 수급 변화가 한국 시장의 공급과 가격에도 직접적인 영향을 미칠 수 있다. 범용 로빙 등은 중국의 생산 확대에 따라 가격 경쟁력이 유지될 가능성이 높은 반면, 전자사·전자포 등 고기능성 제품은 수요 증가와 생산라인 전환에 따라 가격과 납기의 변동성이 커질 수 있다. 따라서 중국산 유리섬유를 조달하는 국내 기업은 전체 수입량뿐 아니라 품목별 가격과 공급 상황을 구분해 살펴볼 필요가 있다.
<한국 유리섬유 및 제품 주요 수입 대상국(2023-2025)>
(단위: 백만불)
순위
국가 및 지역
2025
2024
2023
수입액
수입액
순위
수입액
순위
총 수입액
608
525
508
1
중국
*301
275
1
264
1
2
일본
140
107
2
77
2
3
말레이시아
27
30
3
39
3
4
미국
25
27
4
27
5
5
이탈리아
17
16
5
33
4
6
프랑스
15
13
6
15
6
7
멕시코
11
7
7
6
7
8
베트남
5
5
8
5
8
9
라트비아
4
3
9
3
10
10
독일
3
3
10
4
9
자료원: KITA
높아지는 무역장벽, 달라지는 수출전략
중국 유리섬유 산업은 대규모 생산능력과 가격경쟁력을 바탕으로 수출을 확대해 왔지만, 주요 수입국에서는 자국 산업 보호를 위한 무역구제 조치가 이어지고 있다. 미국과 EU를 비롯한 일부 시장은 중국산 유리섬유에 반덤핑관세, 상계관세 등을 적용하고 있으며, 최근에는 인도·브라질 등도 중국산 유리섬유사·로빙·직물 등에 관세를 부과하거나 관련 조사를 진행하고 있다.
이러한 조치는 중국산 유리섬유의 수출비용과 시장 진입 부담을 높이는 한편, 중국 기업의 수출시장 다변화와 해외 생산 확대를 촉진하고 있다. 2025년 중국 주요 유리섬유 기업의 해외 생산기지에서 생산된 유리섬유사는 72만1,000톤으로 전년 대비 8.6% 증가했다. 이는 중국 기업이 무역장벽과 지역별 수요 변화에 대응해 현지 생산체계를 확대하고 있음을 보여준다.
주요국의 무역장벽 확대는 중국산 유리섬유의 시장별 수출 여건과 글로벌 공급망에 변화를 가져올 수 있다. 한국은 중국산 유리섬유 수입 비중이 높은 만큼, 이러한 통상환경의 변화가 국내 조달 여건에 미치는 영향을 주시할 필요가 있다.
<주요국의 중국산 유리섬유 관련 관세·무역구제 조치 사례>
연번
국가
대상품목
조치 유형
부과 세율/ 금액
시행시간
대상 중국기업 및 세율
1
브라질
-E/E-CR형 유리섬유(경가연 연속필라멘트 로빙,선밀도 100g/km 이상)
- HS 7019.12.90
임시 반덤핑관세
211.78—456.44달러/톤
2026-09-04
① 211.78달러/톤
- Taishan Fiberglass Inc, Taishan Fiberglass Zibo Inc., Taishan Fiberglass Zoucheng Inc
② 456.44美元/吨
- Jushi Group Co., Ltd、Jushi Group Chengdu Co., Ltd、Jushi Group Jiujiang Co., Ltd、Chongqing Polycomp International Corp. (CPIC)
③ 426.47美元/吨
Cnbm International Corporation、Chang Zhou Matex Composites Co., Ltd、Changshu Dongyu Insulated Compound Materials Co.,Ltd、Utek-Dele Technology Changzhou Co.,Ltd 등 20개사
④ 456.44달러/톤
그 밖의 조사 대응을 하지 않은 중국 생산자·수출업체2
인도
-유리섬유면롤(Faced Glass Wool in Rolls)
반덤핑관세
(일몰재심 후 부과 연장)
14.60달러/톤
400.23달러/톤2026-03-11
14.60달러/톤:Owens Corning Guangzhou Fiberglass Co., Ltd
400.23달러/톤:기타 중국 제조상3
인도
- 조립 로빙(AR), 직접 로빙(DR), 초프드 스트랜드(CS), 초프드 스트랜드 매트(CSM)를 포함한 유리섬유 및 그 제품으로, 인도 세번(HS Code) 제7019호에 해당하는 제품
반덤핑관세
194—295달러/톤
2025-09-08
274달러/톤
Jushi Group Co., Ltd. Tongxiang Branch、Jushi Group Chengdu Co., Ltd.
194달러/톤
Jushi Group Jiujiang Co., Ltd.、Taishan Fiberglass Inc.
295달러/톤:기타 중국 제조상자료원: 중국무역구제정보망(中国贸易救济信息网)
가격만큼 중요해지는 안정적인 공급망
중국 유리섬유 산업은 세계 최대 생산능력을 기반으로 범용제품의 가격 경쟁력을 유지하는 동시에 전자·전기와 신에너지 등 고부가가치 수요 분야를 중심으로 고기능성 제품의 개발과 생산을 확대하고 있다. 중국산이 한국 유리섬유 및 제품 수입의 절반가량을 차지하는 만큼, 중국 내 생산능력 확대와 제품별 수급 변화는 국내 유리섬유 시장의 조달가격과 공급안정성에 직접적인 영향을 미칠 수 있다. 범용 로빙과 초프드 스트랜드는 중국의 생산 확대에 따라 공급과 가격변동이 크게 나타날 수 있으며, 전자사·전자포 등 고기능성 제품은 수요 증가와 증설에 필요한 시간으로 인해 공급 부족 가능성에도 대비할 필요가 있다.
중국산을 사용하는 국내 기업은 낮은 가격의 이점을 활용하되, 특정 국가와 공급기업에 대한 의존도가 지나치게 높아지지 않도록 관리할 필요가 있다. 품목별 중국 의존도와 대체 가능성을 점검하고, 중국 내 공급업체 및 중국 이외 국가의 공급처를 분산해 확보하는 것이 중요하다. 특히 전자용·특수용 제품은 공급처를 변경할 때 품질검증과 고객사 인증에 시간이 걸릴 수 있으므로, 대체품 확보와 적정 재고 운영, 장기 공급계약 등을 사전에 검토해야 한다.
한편 중국산 유리섬유를 대상으로 미국과 EU를 비롯한 주요국의 반덤핑·상계관세 등 무역구제 조치가 이어지고 있는 점도 주목할 필요가 있다. 이러한 조치는 중국산 유리섬유의 시장 접근성과 수출 여건을 제약하고, 품목별·지역별 교역 흐름의 불확실성을 높이는 요인으로 작용할 수 있다. 한국의 수입시장에도 간접적인 영향을 미칠 수 있는 만큼, 관련 통상환경의 변화를 공급망 관리의 주요 변수로 고려해야 한다.
중국 유리섬유 산업은 대규모 생산능력과 가격 경쟁력을 기반으로 성장해 왔으며, 최근에는 전자·전기와 신에너지 분야에 사용되는 고기능성·고부가가치 제품으로 경쟁 영역을 넓혀가고 있다. 이러한 변화는 국내 기업에 경쟁력 있는 제품을 조달하고 공급 선택지를 확대할 수 있는 기회인 동시에, 중국산 의존도 상승과 품목별 수급 변화, 주요국의 무역구제 조치에 따른 불확실성을 높이는 요인이 될 수 있다. 따라서 국내 기업은 단기적인 가격 경쟁력뿐만 아니라 품질과 기술 수준, 대체 가능성, 공급처별 위험 및 통상환경의 변화까지 종합적으로 점검하고, 품목별 특성에 맞춰 공급처 다변화와 적정 재고 운영, 장기계약 등을 병행하는 안정적인 조달 전략을 마련할 필요가 있다.
자료원: 중국무역구제정보망(中国贸易救济信息网), 유리섬유정보망(玻纤情报网), 산업전첸망(产业前瞻网), 동관증권(东莞证券), 중국유리섬유산업협회(中国玻璃纤维工业协会), 중국쥐스(中国巨石), KITA, 각 기업 연도재무보고 청두무역관 취합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (가는 실에서 첨단 소재로, 중국 유리섬유 산업의 성장과 변화)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
멕시코 2027년 예산안으로 보는 경제정책
멕시코 2026-10-02
-
2
2026 스웨덴 총선 종료… 범야권 과반 확보
스웨덴 2026-09-30
-
3
미얀마 농수산물 공급망 동향과 한국 수입시장 진출 가능성
미얀마 2026-09-30
-
4
차세대 물류 인프라로 진화하는 미국 배송로봇 시장
미국 2026-09-22
-
5
GPU만 뜨는 게 아니다! AI 데이터센터 특수 누리는 일본 기업들
일본 2026-10-01
-
6
AI 팹 증설로 진공부품 수요 급증… 스위스에 집중된 진공밸브 공급망 점검 필요
스위스 2026-09-10