













-
AI 팹 증설로 진공부품 수요 급증… 스위스에 집중된 진공밸브 공급망 점검 필요
- 트렌드
- 스위스
- 취리히무역관 서현진
- 2026-09-10
- 출처 : KOTRA
-
2025년 세계 팹 장비 지출의 45%가 진공공정… 관련 부품시장만 180억 달러
한국은 메모리 부가가치 60%, 반도체 제조장비는 3%… 장비는 미·일·EU가 91%
스위스계 기업이 진공밸브 시장 71% 점유… 2026년 상반기 물류 차질로 출하 지연
반도체 공급망은 생산국과 장비·부품 공급국이 일치하지 않는 대표적인 산업이다. 한국은 메모리반도체와 웨이퍼 제조에서 세계적인 생산능력을 갖추고 있지만, 생산에 필요한 장비와 핵심부품까지 모두 국내에서 공급하는 것은 아니다. 스위스 연방정부가 제시한 반도체 가치사슬 분석을 보면 이러한 구조가 분명하게 드러난다. 2022년 세계 메모리 부문의 부가가치 가운데 한국이 차지한 비중은 60%였다. 웨이퍼 제조에서도 한국의 비중은 17%였다. 반면 반도체 제조장비 부문에서 우리기업의 비중은 3%에 그쳤다. 미국이 47%, 일본이 26%, EU가 18%로 세 지역을 합치면 91%에 달했다.
이 수치는 한국의 장비 수입의존도나 국산화율을 뜻하는 것은 아니다. 제조장비 부문은 기업 매출과 본사 소재지를 기준으로 산출한 세계 부가가치 비중이다. 다만 반도체 생산의 중심지와 장비를 공급하는 기업의 중심지가 서로 다르다는 글로벌 분업구조를 보여주는 데 의미가 있다.
<글로벌 반도체 가치사슬별 부가가치 비중>
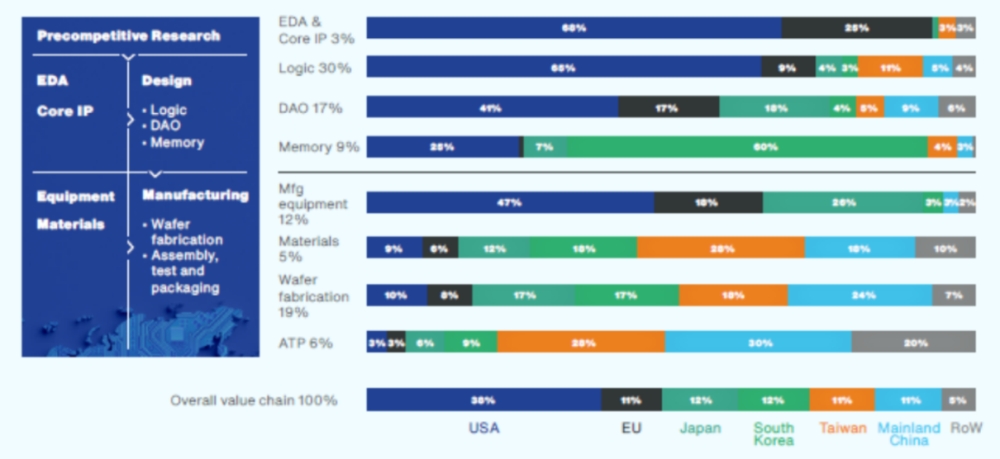
주: EDA·설계·제조장비·소재는 기업 매출 및 본사 소재지 기준, 웨이퍼 제조와 조립·테스트·패키징은 생산능력 및 시설 소재지 기준
[자료: BCG & Semiconductor Industry Association(SIA), Emerging Resilience in the Semiconductor Supply Chain, 2024; Swiss Federal Council, Eine schweizerische Halbleiterstrategie, 「Swiss Chip Strategy 2026」 p.19]
반도체 공급망의 집중은 특정 품목에만 나타나는 현상도 아니다. BCG·SIA 분석에 따르면 반도체 가치사슬에는 특정 지역이 세계시장의 65% 이상을 차지하는 지점이 50곳 넘게 존재한다. 전문화는 생산 효율을 높였지만, 동시에 일부 지역이나 공급업체의 차질이 다른 공정으로 이어질 수 있는 구조를 만들었다. 한국이 AI와 고대역폭메모리(HBM)를 중심으로 반도체 공장(팹) 증설을 늘리고 있는 지금, 완성 장비뿐 아니라 그 안에 들어가는 전문 부품과 서브시스템까지 살펴봐야 하는 이유다.
장비 지출의 45%가 진공공정... 반도체 생산을 지탱하는 진공기술
진공은 일부 특수장비에서만 사용하는 기술이 아니다. 증착과 식각을 비롯한 여러 핵심 반도체 공정은 공정 챔버 안의 압력과 가스 흐름을 정밀하게 관리하기 위해 진공환경에서 이뤄진다.
2025년 미국 진공코팅학회(Society of Vacuum Coaters) 자료에 따르면 2024년 세계 웨이퍼 팹 장비(WFE) 지출 약 1,100억 달러 가운데 진공환경을 사용하는 증착·식각 장비가 약 500억 달러로 45%를 차지했다. 이들 장비에 들어가는 진공 관련 서브시스템과 부품 공급업체의 매출도 같은 해 약 180억 달러에 달했다. 이 가운데 신규 장비용이 약 110억 달러, 기존 장비의 교체·유지비용이 약 70억 달러였다.
진공밸브는 이러한 진공 시스템 안에서 공정공간을 차단하거나 압력과 가스 흐름을 조절하고, 웨이퍼가 장비 내부를 이동할 때 통로를 여닫는 역할을 한다. 용도에 따라 아이솔레이션 밸브, 컨트롤 밸브, 트랜스퍼 밸브 등이 사용된다.
국제반도체장비재료협회(SEMI)에 따르면, 펜듈럼형 진공밸브는 전 세계 수만 대의 반도체 제조장비에 사용되고 있다. 밸브에 문제가 발생하면 필요한 진공 상태가 깨지면서 챔버가 오염되거나 웨이퍼가 손상될 수 있다. 이로 인해 원재료 폐기뿐 아니라 예상하지 못한 장비 가동중단과 생산지연까지 발생할 수 있다고 설명한다. 특히 식각과 증착공정에서는 안정적인 진공과 가스제어가 수율과 직접 연결된다. 따라서 진공밸브의 공급망 중요성을 부품의 크기나 가격만으로 판단하기는 어렵다. 생산 공정에 반드시 필요한 부품이고, 이미 장비와 공정조건에 맞춰 사용 중인 제품을 다른 공급업체 제품으로 변경하려면 별도의 성능검증이나 장비업체 승인이 필요할 수 있기 때문이다.
AI·HBM 투자 확대에 팹 장비 전망도 빠르게 상향
최근 이 공급망에 주목할 필요가 커진 가장 큰 이유는 반도체 설비투자가 당초 예상보다 빠르게 확대되고 있기 때문이다. 지난해 10월 국제반도체장비재료협회(SEMI)는 세계 300mm 팹 장비투자가 2025년 1,070억 달러에서 2026년 1,160억 달러, 2027년 1,200억 달러, 2028년 1,380억 달러로 늘어날 것으로 예상했다. 당시 2026~2028년 3년간 투자규모는 총 3,740억 달러로 전망됐다.
<세계 300mm 팹 장비투자 전망(2025년 3분기 기준)>
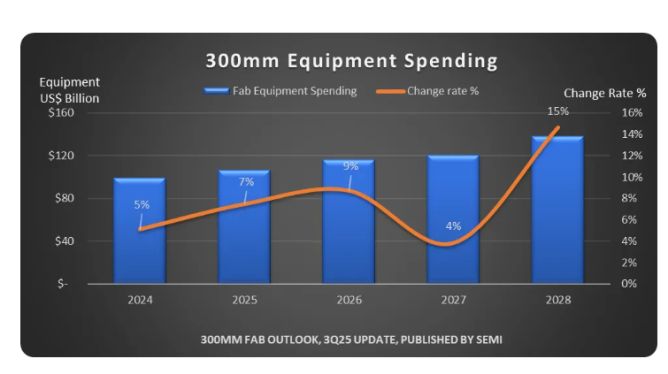
주: 해당 그림은 2025년 3분기 당시 전망치임. 이후 SEMI는 2026년 전망을 추가 상향 조정함.
[자료: SEMI, 300mm Fab Outlook, 3Q25 Update, 2025.]
그러나 2026년 들어 전망은 빠르게 높아졌다. 지난 4월 SEMI는 2026년 300mm 팹 장비투자를 1,330억 달러로 전망했고, 2분기 전망에서는 다시 1,420억 달러로 상향했다. 2025년 10월 전망치 1,160억 달러와 비교하면 불과 수개월 사이 약 260억 달러, 22% 이상 높아진 것이다. SEMI는 AI, 고성능컴퓨팅과 첨단 로직·메모리 투자가 설비 확대를 이끌고 있다고 설명했다.
메모리 분야의 증가세도 두드러진다. SEMI는 2026년 300mm 메모리 장비투자가 520억 달러를 넘어설 것으로 전망했다. D램 장비투자는 전년보다 29% 증가한 370억 달러로 예상했으며, HBM과 DDR5 수요가 주요 배경으로 꼽혔다.
한국은 이러한 설비투자의 중심에 있다. SEMI의 2025년 10월 지역별 전망에서는 2026~2028년 한국의 300mm 팹 장비투자 규모를 860억 달러로 예상해 중국에 이어 세계 2위로 제시했다. 이후 세계 전체 전망은 추가 상향됐지만 최신 국가별 3년 누적 투자액은 공개자료에서 확인되지 않아 860억 달러는 당시 전망치로 볼 필요가 있다. 우리나라는 이미 메모리 생산에서 세계 공급망의 핵심적인 위치를 차지하고 있고 앞으로도 대규모 팹 투자가 예정돼 있다. 그만큼 장비를 구성하는 진공·가스제어·전력·열관리·웨이퍼 이송 등 전문 서브시스템의 공급도 함께 늘어나야 한다.
왜 스위스인가…연방정부도 ‘진공 솔루션’의 세계시장 경쟁력 명시
스위스는 한국이나 대만처럼 반도체를 대량 생산하는 국가는 아니다. 대신 반도체 제조공정에 필요한 특정 장비와 부품, 정밀기술에 강점이 있다. 그중 스위스가 세계적인 경쟁력을 확보한 분야로 연방정부가 직접 지목한 것이 진공 솔루션이다. 스위스 연방정부는 지난 1월 발표한 「Swiss Chip Strategy」에서 "자국이 반도체 제조에 필요한 일부 기술과 제품·부품에서 높은 경쟁력을 갖고 있으며, 진공 솔루션(Vakuumlösungen)의 경우 세계시장에서 지배적인 위치를 차지하고 있다"고 평가했다. 정부는 이러한 경쟁력의 배경으로 우수한 연구기관과 산업계의 긴밀한 협력, 특정 고부가가치 분야에 특화된 산업구조를 들었다.
이 평가는 앞서 살펴본 반도체 가치사슬의 분업구조와 맞물려 의미가 커진다. 한국은 메모리 생산에서는 세계적인 비중을 차지하지만 반도체 제조장비의 부가가치는 미국·EU·일본 기업에 크게 집중돼 있다. 즉 우리나라의 생산능력이 확대될수록 해외 장비업체뿐 아니라 이들 장비에 들어가는 진공·계측·전력·가스제어 등 전문 서브시스템의 안정적인 공급도 중요해진다.
특히 진공 분야는 공급업체가 고르게 분산된 시장도 아니다. TechInsights의 올해 2월 잠정치에 따르면, 스위스 장크트갈렌 하그(Haag)에 본사를 둔 VAT Group은 2025년 ‘반도체 및 관련(Semi & related)’ 진공밸브 시장의 약 71%를 차지했다. 여기에는 디스플레이·태양광·LED·하드디스크 관련 수요도 포함돼 있어 순수 반도체용 진공밸브만의 점유율로 볼 수는 없지만, 진공밸브 시장이 소수 공급업체에 크게 집중돼 있다는 점은 분명하다.
따라서 스위스를 살펴봐야 하는 이유는 단순히 스위스에 유명한 진공밸브 기업이 있기 때문이 아니다. 반도체 제조에서 빠질 수 없는 진공 서브시스템 가운데 일부 시장의 공급이 스위스계 기업에 크게 집중돼 있고, 스위스 정부 역시 진공 솔루션을 자국의 세계시장 우위 분야로 공식 평가하고 있기 때문이다.
문제는 수요가 빠르게 늘 때다. 반도체 주요 공정에 필요한 부품의 공급이 소수 업체에 집중돼 있다면, 이들 업체의 생산 확대가 장비 수요를 따라가지 못하거나 생산·물류에 차질이 생겼을 때 대체 공급처를 즉시 확보하기 어려울 수 있다. 실제로 2026년에는 진공밸브 수요가 크게 늘어난 가운데 생산능력 확충과 물류 차질이 동시에 나타났다.
급증한 주문에 생산 확대, 중동발 물류 차질도 발생
VAT Group의 2026년 상반기 신규 주문은 8억5,600만 스위스프랑(CHF)으로 전년 동기보다 75% 늘어 사상 최대를 기록했다. 6월 말 수주잔고도 약 6억5,000만 스위스프랑(CHF)으로 전년보다 120% 증가했다. 반면 같은 기간 매출은 5억1,200만 스위스프랑(CHF)으로 8% 감소했다. VAT는 예상보다 빠른 반도체 설비투자 확대에 맞춰 생산능력을 조정하는 데 시간이 필요했다고 설명했다.
늘어난 주문에 대응하기 위한 증산도 진행 중이다. VAT Group은 상반기 인력을 22% 늘려 약 4,000명으로 확대했고, 정규직과 임시직을 합쳐 700명 이상을 추가했다. 신규 인력의 상당수는 말레이시아 생산거점의 기계가공·가황·조립 등 생산부문에 배치됐다. 6월 말 기준 분기 생산규모는 약 3억2,000만 스위스프랑(CHF) 수준이었으며, 회사는 추가 투자를 통해 연말까지 4억5,000만 스위스프랑(CHF) 이상으로 높인다는 계획이다. 협력업체의 공급능력도 생산 확대의 주요 조건으로 꼽았다. 2026년 1분기 중동 분쟁으로 공급망 내 일부 부품의 운송이 지연되면서 약 2,000만~2,500만 스위스프랑(CHF) 규모의 매출 인식이 다음 분기로 미뤄졌다. 당시 VAT는 분쟁지역에서 원재료나 부품을 직접 조달하지 않았지만 일부 부품이 운송 도중 제때 도착하지 못했다고 밝혔다. 회사는 부족한 부품을 파악한 뒤 필요한 경우 대체 공급처를 찾고 다른 운송경로를 이용해 대응했다. 반도체 사업부의 1분기 주문은 전년 동기보다 65% 증가했다.
직접 조달처가 분쟁지역에 있지 않더라도 중간 운송경로에 문제가 생기면 필요한 부품의 도착이 늦어질 수 있다는 사례다. 특히 생산거점과 협력업체가 여러 국가에 분산된 경우에는 어느 국가에서 조달하는지만큼 실제 물류경로를 함께 확인할 필요가 있다.
수요는 업계 전반, 공급 상황은 기업별로 갈려
다만 VAT Group의 주문 증가와 물류 차질을 진공부품 업계 전체의 공급난으로 확대해석하는 것도 적절하지 않다. 같은 시기 스위스의 다른 반도체 장비·부품기업에서도 수요 증가가 확인됐지만 공급 상황은 기업별로 달랐다.
진공계측과 공정제어 기술을 공급하는 INFICON은 2026년 2분기 ‘Semiconductor & Vacuum Coating’ 부문 매출이 1억730만 달러로 전년 동기보다 30.7% 증가했다고 발표했다. 전체 신규 주문도 사상 최고 수준을 기록했다. 회사는 반도체 시장의 회복세가 지역 전반으로 확대되고 있다고 설명했다.
플라즈마 공정용 고주파 기술을 공급하는 Comet도 반도체 제조장비 수요 증가에 맞춰 생산능력을 늘리고 있다. 2026년 상반기 매출은 전년 동기보다 5.6% 증가했으며, 환율 영향을 제외하면 12.7% 늘었다. 말레이시아 페낭의 신규 생산시설도 2분기에 완공해 2027년 본격 가동을 준비하고 있다. 반면 Comet은 상반기까지 중대한 공급망 병목은 발생하지 않았다고 밝혔다.
즉 2026년 스위스 반도체 장비·부품업계에서는 AI와 첨단공정 투자를 배경으로 주문과 생산 확대가 여러 기업에서 동시에 나타나고 있지만, 현재 공개자료만으로 업계 전체가 일률적인 공급부족 상황에 놓였다고 보기는 어렵다. 다만 수요가 빠르게 늘면서 생산능력 확충과 협력업체 관리, 물류 안정성의 중요성이 커진 것은 세 기업의 발표에서 공통적으로 확인된다.
스위스, 개별 기업 지원보다 연구·시험·산업화 기반 강화
민간기업이 생산능력을 늘리는 동안 스위스 정부와 연구기관은 중장기적으로 반도체 산업의 연구·시험·산업화 기반을 확대하고 있다. 스위스 정부가 진공밸브 한 품목이나 특정 기업을 대상으로 별도의 지원사업을 운영하는 방식은 아니다. 「Swiss Chip Strategy」에서도 국제 연구협력과 연구개발 인프라, 대학·연구기관과 산업계의 협력을 자국 반도체 경쟁력을 유지하기 위한 주요 수단으로 제시했다.
대표적인 사업인 SwissChips는 2024~2027년 총 3,380만 스위스프랑(CHF) 규모로 운영되며, 연방교육연구혁신청(SERI)이 이 가운데 2,600만 프랑을 지원한다. 취리히연방공과대학교(ETH Zurich)와 로잔연방공과대학교(EPFL), 스위스전자마이크로기술센터(CSEM)가 참여해 집적회로 설계와 마이크로전자 분야의 연구역량을 강화하고 연구기관 간 협력을 확대하는 것이 주된 목적이다.
연구단계의 기술을 실제 생산으로 연결하기 위한 공동 인프라도 추진 중이다. 2024년 취리히연방공과대학교(ETH Zurich), 로잔연방공과대학(EPFL), 스위스전자마이크로기술센터(CSEM), 파울셰러연구소(PSI), 스위스연방재료과학기술연구소(Empa) 등이 참여해 설립한 Swiss Chip Alliance는 스위스 내 클린룸 인프라를 조정하고 연구기관과 산업계의 협력을 지원하고 있다. 취리히 인근 뒤벤도르프에서는 취리히연방공과대학교(ETH Zurich), 스위스연방재료과학기술연구소(Empa), 스위스기술산업협회(Swissmem)와 산업계가 약 4,000㎡ 규모의 Chip FabLab을 계획하고 있다. 첨단 반도체 제조장비와 파일럿 생산라인, 파운드리 서비스를 제공하는 것이 목표다. 서부 스위스에서도 로잔연방공과대학교(EPFL)와 스위스전자마이크로기술센터(CSEM)가 산업계와 함께 4,000㎡ 규모의 클린룸과 200mm 웨이퍼 생산능력을 갖추는 공동 인프라를 추진하고 있다.
뇌샤텔주는 2024~2025년 스위스전자마이크로기술센터(CSEM)의 반도체 관련 설비 현대화에 300만 스위스프랑(CHF)을 지원했다. 스위스혁신청(Innosuisse)은 2020~2025년 반도체 관련 48개 프로젝트에 총 2,390만 스위스프랑(CHF)을 지원했으며, 2021~2023년 유럽 Key Digital Technologies(KDT) 프로젝트 25건에는 2,710만 스위스프랑(CHF)을 공동 지원했다.
<스위스의 주요 반도체 연구·산업 기반 강화 사업>
사업
주요 내용
SwissChips
2024~2027년, 총 3,380만 CHF. SERI 2,600만 CHF 지원, ETH Zurich·EPFL·CSEM 참여
Swiss Chip Alliance
주요 대학·연구기관 참여, 스위스 내 클린룸 인프라와 관련 프로젝트 조정
Chip FabLab
뒤벤도르프 약 4,000㎡ 클린룸, 첨단 제조장비·파일럿 생산라인 구축 계획
EPFL-CSEM 공동 인프라
서부 스위스 4,000㎡ 클린룸, 200mm 웨이퍼 생산능력 구축 추진
Neuchâtel 지원
2024~2025년 CSEM 반도체 설비 현대화에 300만 CHF 지원
Innosuisse
2020~2025년 반도체 관련 48개 프로젝트, 총 2,390만 CHF 지원
[자료: Swiss Federal Council, 「Swiss Chip Strategy 2026」]
무역통계만으로는 실제 진공밸브 공급경로 파악에 한계
반도체용 진공밸브의 공급망을 분석할 때 가장 어려운 부분은 실제 공급경로가 국가 간 수출입통계에 그대로 나타나지 않는다는 점이다. 스위스 연방정부도 「Swiss Chip Strategy」에서 비슷한 한계를 지적했다. 스위스의 전체 반도체 교역구조에서는 특정 국가에 대한 큰 직접 의존이 확인되지 않았지만, 정부는 현재 이용 가능한 자료만으로 반도체의 교역의존도와 관련 위험을 완전히 파악할 수 없으며 가치사슬의 특정 단계나 개별 제품·기업에서는 별도의 의존관계가 존재할 가능성을 배제할 수 없다고 밝혔다.
진공밸브는 이 같은 통계상의 한계가 비교적 분명하게 나타나는 품목이다. 우선 반도체용 고진공밸브만을 별도로 식별하는 HS 6단위 코드가 없다. 본 기사에서 사용하는 HS 8481.80에는 반도체용뿐 아니라 다른 산업에서 사용하는 다양한 밸브가 함께 포함돼 있다.
기업의 본사 소재지와 실제 생산국도 일치하지 않을 수 있다. VAT Group은 스위스뿐 아니라 말레이시아와 루마니아에도 생산거점을 두고 있다. 이들 해외공장에서 생산돼 한국이나 다른 국가로 직접 공급되는 제품은 스위스의 수출통계에 포함되지 않는다.
또한 진공밸브가 미국·일본·네덜란드 등의 반도체 장비업체가 제작한 완성 장비에 장착된 상태로 한국에 들어오면 개별 밸브의 이동을 HS코드 8481.80 통계에서 따로 확인하기 어렵다. 따라서 관련 HS코드 통계는 전체 밸브류의 교역 흐름을 파악하는 참고자료로 활용하되, 이를 이용해 한국 반도체 산업의 스위스산 진공밸브 의존도를 계산해서는 안 된다.
교역통계로 본 관련 밸브류의 흐름
반도체 제조용 고진공밸브만을 별도로 구분하는 HS 6단위 코드는 없다. 본 기사에서는 밸브류에 해당하는 HS 8481.80을 관련 교역 흐름을 살펴보기 위한 기준으로 사용했다. WCO 분류원칙상 기계의 부분품이라도 해당 물품 자체가 제84류의 특정 호에 포함되는 경우 원칙적으로 해당 호에 분류되며, 밸브는 84.81호에 해당한다. 다만 HS 8481.80에는 반도체용 외 다양한 산업용 밸브가 함께 포함돼 있으므로 이하 통계는 반도체용 고진공밸브 자체의 정확한 교역규모를 의미하지 않는다.
2025년 스위스의 HS 8481.80 수출액은 약 7억1,800만 달러로 전년보다 4.6% 증가했다. 독일이 전체의 29.1%로 가장 큰 비중을 차지했으며 미국(11.8%), 프랑스(7.4%), 중국(6.7%), 이탈리아(4.1%)가 뒤를 이었다. 한국은 13위로 약 1,100만 달러, 전체의 1.6%를 차지했으며 수출액은 전년 대비 19.8% 증가했다.
<최근 3년, 스위스 밸브류 수출 동향(HS 8481.80)>
(단위: 백만 US$, %)
순위
국가
2023
2024
2025
증감률
(25/24)
수출액
비중
수출액
비중
수출액
비중
전세계
679
100.00
687
100.00
718
100.00
4.58
1
독일
216
31.85
206
30.04
209
29.09
1.28
2
미국
64
9.43
75
10.99
85
11.83
12.53
3
프랑스
46
6.79
46
6.68
53
7.44
16.44
4
중국
73
10.72
58
8.45
48
6.72
△16.83
5
이탈리아
22
3.21
26
3.82
29
4.08
11.65
6
오스트리아
21
3.13
20
2.93
23
3.17
13.33
7
네덜란드
23
3.44
24
3.50
23
3.18
△4.90
8
영국
22
3.17
29
4.18
20
2.84
△28.85
9
대만
9
1.27
10
1.45
17
2.41
73.73
10
폴란드
16
2.35
16
2.40
15
2.08
△9.12
13
대한민국
11
1.64
10
1.39
11
1.59
19.78
주: HS 848180에는 반도체용 외 다양한 산업용 밸브가 포함됨.
[자료: GTA, 2026.8.25.]
주요 수출시장은 독일을 중심으로 유럽과 미국에 분포하고 있다. 2025년 대미 수출은 전년 대비 12.5%, 대프랑스 수출은 16.4% 증가한 반면 대중국 수출은 16.8% 감소했다. 다만 HS 8481.80에는 여러 산업에서 사용하는 밸브가 함께 포함돼 있어 이러한 국가별 증감을 반도체용 진공밸브 수요 변화와 직접 연결해 해석하기는 어렵다.
한국 수입통계에서도 스위스산 밸브류의 흐름 확인
한국의 HS 8481.80 수입액은 2023년 약 16억4,200만 달러에서 2025년 약 18억5,600만 달러로 증가했다. 2025년에는 중국이 전체의 25.1%로 가장 큰 공급국이었으며 미국(15.1%), 일본(12.4%), 독일(7.3%), 베트남(5.2%), 프랑스(5.1%)가 뒤를 이었다.
스위스는 2025년 7위 공급국으로 약 6,900만 달러, 전체의 3.7%를 차지했다. 스위스산 수입액은 2023년 약 4,700만 달러에서 2025년 약 6,900만 달러로 증가했다. 다만 이 증가분 역시 반도체용 진공밸브만의 수입 증가로 볼 수는 없다.
<최근 3년, 한국 밸브류 수입 동향(HS 8481.80)>
(단위: 백만 US$, %)
순위
국가
2023
2024
2025
증감률
(25/24)
수입액
비중
수입액
비중
수입액
비중
전세계
1,642
100.00
1,702
100.00
1,856
100.00
9.04
1
중국
410
24.97
441
25.92
466
25.09
5.54
2
미국
248
15.07
236
13.88
280
15.06
18.28
3
일본
202
12.29
221
12.98
231
12.44
4.51
4
독일
132
8.03
122
7.18
135
7.25
10.14
5
베트남
76
4.60
100
5.86
96
5.15
-4.31
6
프랑스
76
4.62
77
4.55
95
5.12
22.67
7
스위스
47
2.89
66
3.89
69
3.74
4.82
8
노르웨이
32
1.93
37
2.18
56
3.00
50.17
9
이탈리아
48
2.89
59
3.47
54
2.90
-8.81
10
네덜란드
16
0.98
34
2.01
53
2.88
56.41
주: HS 848180에는 반도체용 외 다양한 산업용 밸브가 포함됨.
[자료: GTA, 2026.8.25.]
양국 통계만으로 실제 공급경로 파악에는 한계
2025년 스위스 통계상 대한국 HS 8481.80 수출액은 약 1,144만 달러였던 반면, 같은 해 한국 통계상 스위스산 수입액은 약 6,900만 달러로 상당한 차이를 보인다. 양국 통계의 수치를 일대일로 비교해 실제 공급량을 산정하기는 어렵다. 스위스의 외국무역통계는 수출에서는 목적국(country of destination), 수입에서는 원산국(country of origin)을 기준으로 상대국을 집계한다. 또한 수출은 FOB, 수입은 CIF 기준이라는 평가방식의 차이도 있다. 여기에 제3국을 통한 거래나 재수출, 통관시점 등 여러 요인이 영향을 줄 수 있으므로 두 수치의 차이를 특정 유통경로 하나로 설명하는 것은 적절하지 않다.
반도체용 진공밸브의 실제 공급구조를 파악하기 어려운 이유는 또 있다. 진공밸브가 미국·일본·네덜란드 등의 장비업체가 제작한 반도체 제조장비에 이미 장착된 상태로 한국에 들어오면, 해당 부품의 이동이 HS 코드 8481.80 교역통계에 별도로 나타나지 않을 수 있다. 스위스 기업이 말레이시아 등 해외 생산거점에서 제품을 직접 출하하는 경우에도 스위스의 수출통계만으로 해당 기업의 세계 공급물량을 확인할 수 없다.
따라서 HS코드 8481.80 통계는 관련 밸브류의 국가 간 교역 흐름을 살펴보는 참고자료로 활용할 수 있지만, 이를 근거로 우리나라 반도체 산업의 스위스산 고진공밸브 의존도를 계산하는 것은 어렵다.
공개가격 없어…수급은 생산능력과 공급여건 함께 확인해야
반도체용 고진공밸브는 적용 장비와 공정에 따라 크기와 소재, 성능, 제어방식 등이 달라지는 B2B 품목이다. 구리나 리튬과 같이 국제적으로 통용되는 공개가격은 형성돼 있지 않다. HS코드 8481.80의 수출입 금액을 중량으로 나눠 평균단가를 비교하는 방법도 적절하지 않다. 해당 코드 안에 크기와 용도, 가격대가 서로 다른 여러 종류의 밸브가 함께 포함돼 있기 때문이다.
따라서 단기적인 수급상황을 살펴볼 때는 가격뿐 아니라 신규 주문과 미이행 주문, 생산능력 확대, 협력업체 상황과 물류여건 등을 함께 확인할 필요가 있다. 다만 수주잔고가 늘었다는 사실만으로 개별 제품의 납기가 실제로 길어졌다고 판단해서는 안 된다. 제품별 리드타임은 공급업체를 통해 별도로 확인해야 한다.
수출통제도 HS 코드만으로 판단할 수 없다. 스위스 경제사무국(SECO)에 따르면 이중용도 산업재는 물품이 물품통제조례(Goods Control Ordinance)의 특정 수출통제번호(ECN)에 명확하게 해당할 경우 원칙적으로 수출허가 대상이 되며, 일부는 catch-all 규정의 적용을 받을 수 있다. 세관의 관세번호상 표기는 허가 필요 여부를 결정하는 기준이 아니다. 따라서 HS 8481.80에 포함되는 모든 밸브에 동일한 수출규제가 적용되는 것은 아니며 실제 거래에서는 제품별 기술사양과 최종용도, ECN 해당 여부를 확인해야 한다.
시사점
한국은 메모리 생산에서 세계적인 비중을 차지하는 반면 반도체 제조장비의 공급은 미국·EU·일본 등 해외 전문기업과 긴밀하게 연결돼 있다. 앞으로 AI와 HBM 투자를 중심으로 국내 생산능력이 확대될수록 완성 장비뿐 아니라 장비 안에서 공정을 유지하는 핵심부품의 안정적인 공급도 함께 중요해질 것으로 보인다.
첫째, 신규 팹과 장비 도입 단계에서 주요 서브시스템의 공급처까지 확인할 필요가 있다. 식각·증착 장비의 납기만 확인하는 데 그치지 않고 진공·가스제어·전력·열관리 등 핵심 기능별로 공급업체가 얼마나 분산돼 있는지, 다른 제품으로 변경할 경우 별도의 인증이나 공정 검증이 필요한지를 함께 살펴볼 필요가 있다. 특정 부품을 소수 업체에서만 공급받고 있다면 장비업체를 통해 대체 공급 가능 여부와 실제 납기를 미리 확인하는 것이 바람직하다.
둘째, 공급업체의 본사 소재국보다 실제 생산거점과 물류경로를 함께 봐야 한다. 스위스 기업의 제품도 말레이시아나 루마니아에서 생산될 수 있으며, 직접적인 조달처가 분쟁지역과 무관하더라도 중간 운송구간의 차질로 공급이 지연될 수 있다. 2026년 VAT 사례에서 확인된 것처럼 조달국만으로는 실제 공급망 위험을 충분히 파악하기 어렵다.
셋째, 기존 생산라인의 유지보수와 교체부품 확보도 조달계획에 포함할 필요가 있다. 앞서 살펴본 Yole Group 자료에서는 2024년 진공 관련 서브시스템·부품 매출 약 180억 달러 가운데 70억 달러가 기존 장비의 교체·유지용이었다. 신규 팹뿐 아니라 이미 가동 중인 생산라인에서도 관련 부품의 안정적인 공급과 현지 서비스가 중요하다는 의미다.
넷째, 국내 정밀부품 기업은 글로벌 장비·서브시스템 업체의 공급망 참여조건을 미리 살펴볼 수 있다. 최근 스위스의 관련 업체들이 생산능력을 확대하고 있지만 이를 곧바로 한국 기업에 대한 신규 발주 가능성으로 해석할 근거는 없다. 다만 기계가공, 정밀부품, 전자부품, 코팅·열처리 등 관련 기술을 보유한 기업은 글로벌 장비·부품사의 공급업체 등록절차와 품질·환경·컴플라이언스 요건을 확인하고 중장기적인 공급망 참여 가능성을 검토할 수 있다.
이번 사례에서 중요한 것은 한국이 특정 스위스 기업에 얼마나 의존하고 있는지를 단정하는 것이 아니다. 현재 공개된 교역자료만으로는 그 의존도를 정확하게 계산할 수 없다. 그러나 한국은 세계 메모리 생산의 중심인 반면 생산에 필요한 장비는 해외 전문기업이 높은 비중을 차지하고 있고, 그 장비 안에서 진공공정을 유지하는 일부 핵심부품 역시 공급이 소수 기업에 집중돼 있다. AI와 HBM을 중심으로 팹 투자가 빠르게 확대되는 상황에서는 완성장비의 공급일정뿐 아니라 장비 내부의 주요 부품이 어디에서 생산되고 얼마나 쉽게 대체할 수 있는지까지 확인할 필요가 있다.
특히 진공밸브처럼 완성 장비에 포함돼 이동하면서 일반 무역통계에서는 실제 공급경로가 명확하게 드러나지 않는 부품은 장비업체와 공급업체를 통한 별도의 확인이 필요하다. 대규모 반도체 증설이 이어지는 시기일수록 이러한 세부 공급망을 미리 파악하는 것이 예상하지 못한 생산·물류 차질에 대비하는 데 도움이 될 수 있다.
자료: 스위스 연방각의 「Eine schweizerische Halbleiterstrategie(Swiss Chip Strategy)」(2026.1.28.), Boston Consulting Group(BCG)·Semiconductor Industry Association(SIA), 국제반도체장비재료협회(SEMI), Yole Group·Society of Vacuum Coaters(SVC), TechInsights, VAT Group, INFICON, Comet, 스위스 경제사무국(SECO), 세계관세기구(WCO), Global Trade Atlas(GTA), SWISSINFO, KOTRA 취리히무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (AI 팹 증설로 진공부품 수요 급증… 스위스에 집중된 진공밸브 공급망 점검 필요)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
UAE, 한국 최대 나프타 공급국 지위 내줘... 상반기 1위는 알제리
아랍에미리트 2026-09-08
-
2
글로벌 공급망 재편기, 韓 LNG 대안으로 떠오른 '캐나다'
캐나다 2026-08-31
-
3
글로벌 공급망 경쟁력 강화 추진…캄보디아 광물산업 동향
캄보디아 2026-08-20
-
4
중국 금속 게르마늄(金属锗) 공급망 동향
중국 2026-08-24
-
5
글로벌 헬륨 공급 불안 속 러시아의 잠재력에 주목하다
러시아연방 2026-08-20
-
6
인도 메모리반도체 시장 동향
인도 2026-08-11