













-
입는 로봇, 중국의 일상으로 들어가다
- 트렌드
- 중국
- 청두무역관
- 2026-09-10
- 출처 : KOTRA
-
의료재활에서 일상보조· 산업현장으로 넓어지는 상용화의 궤적
중국 외골격 로봇 산업, 가격 경쟁에서 기술·서비스 경쟁으로 전환
고정밀·의료·특화 응용 분야 중심의 진입 기회 모색
정책이 길을 열고, 현장 수요가 시장을 이끌다
외골격 로봇(Exoskeleton Robot)은 웨어러블 로봇의 한 분야로 사용자의 신체 외부에 착용해 움직임을 보조·회복·증강하고 신체 부담을 줄이는 기계·전자 융합형 시스템이다. 기계 구조와 센서, 제어 알고리즘, 구동장치, 전원 시스템, 인간-기계 상호작용 기술이 결합해 사용자의 운동 의도와 자세 변화를 감지하고 필요한 순간에 적절한 보조력을 제공한다. 적용 분류에 따라 의료재활형, 소비보조형, 산업응용형, 군사·특수작업형으로 나뉘고, 착용 부위에 따라 상지·하지·허리·전신형, 구동 방식에 따라 능동·수동·하이브리드형으로 구분된다.
<외골격 로봇 분류>
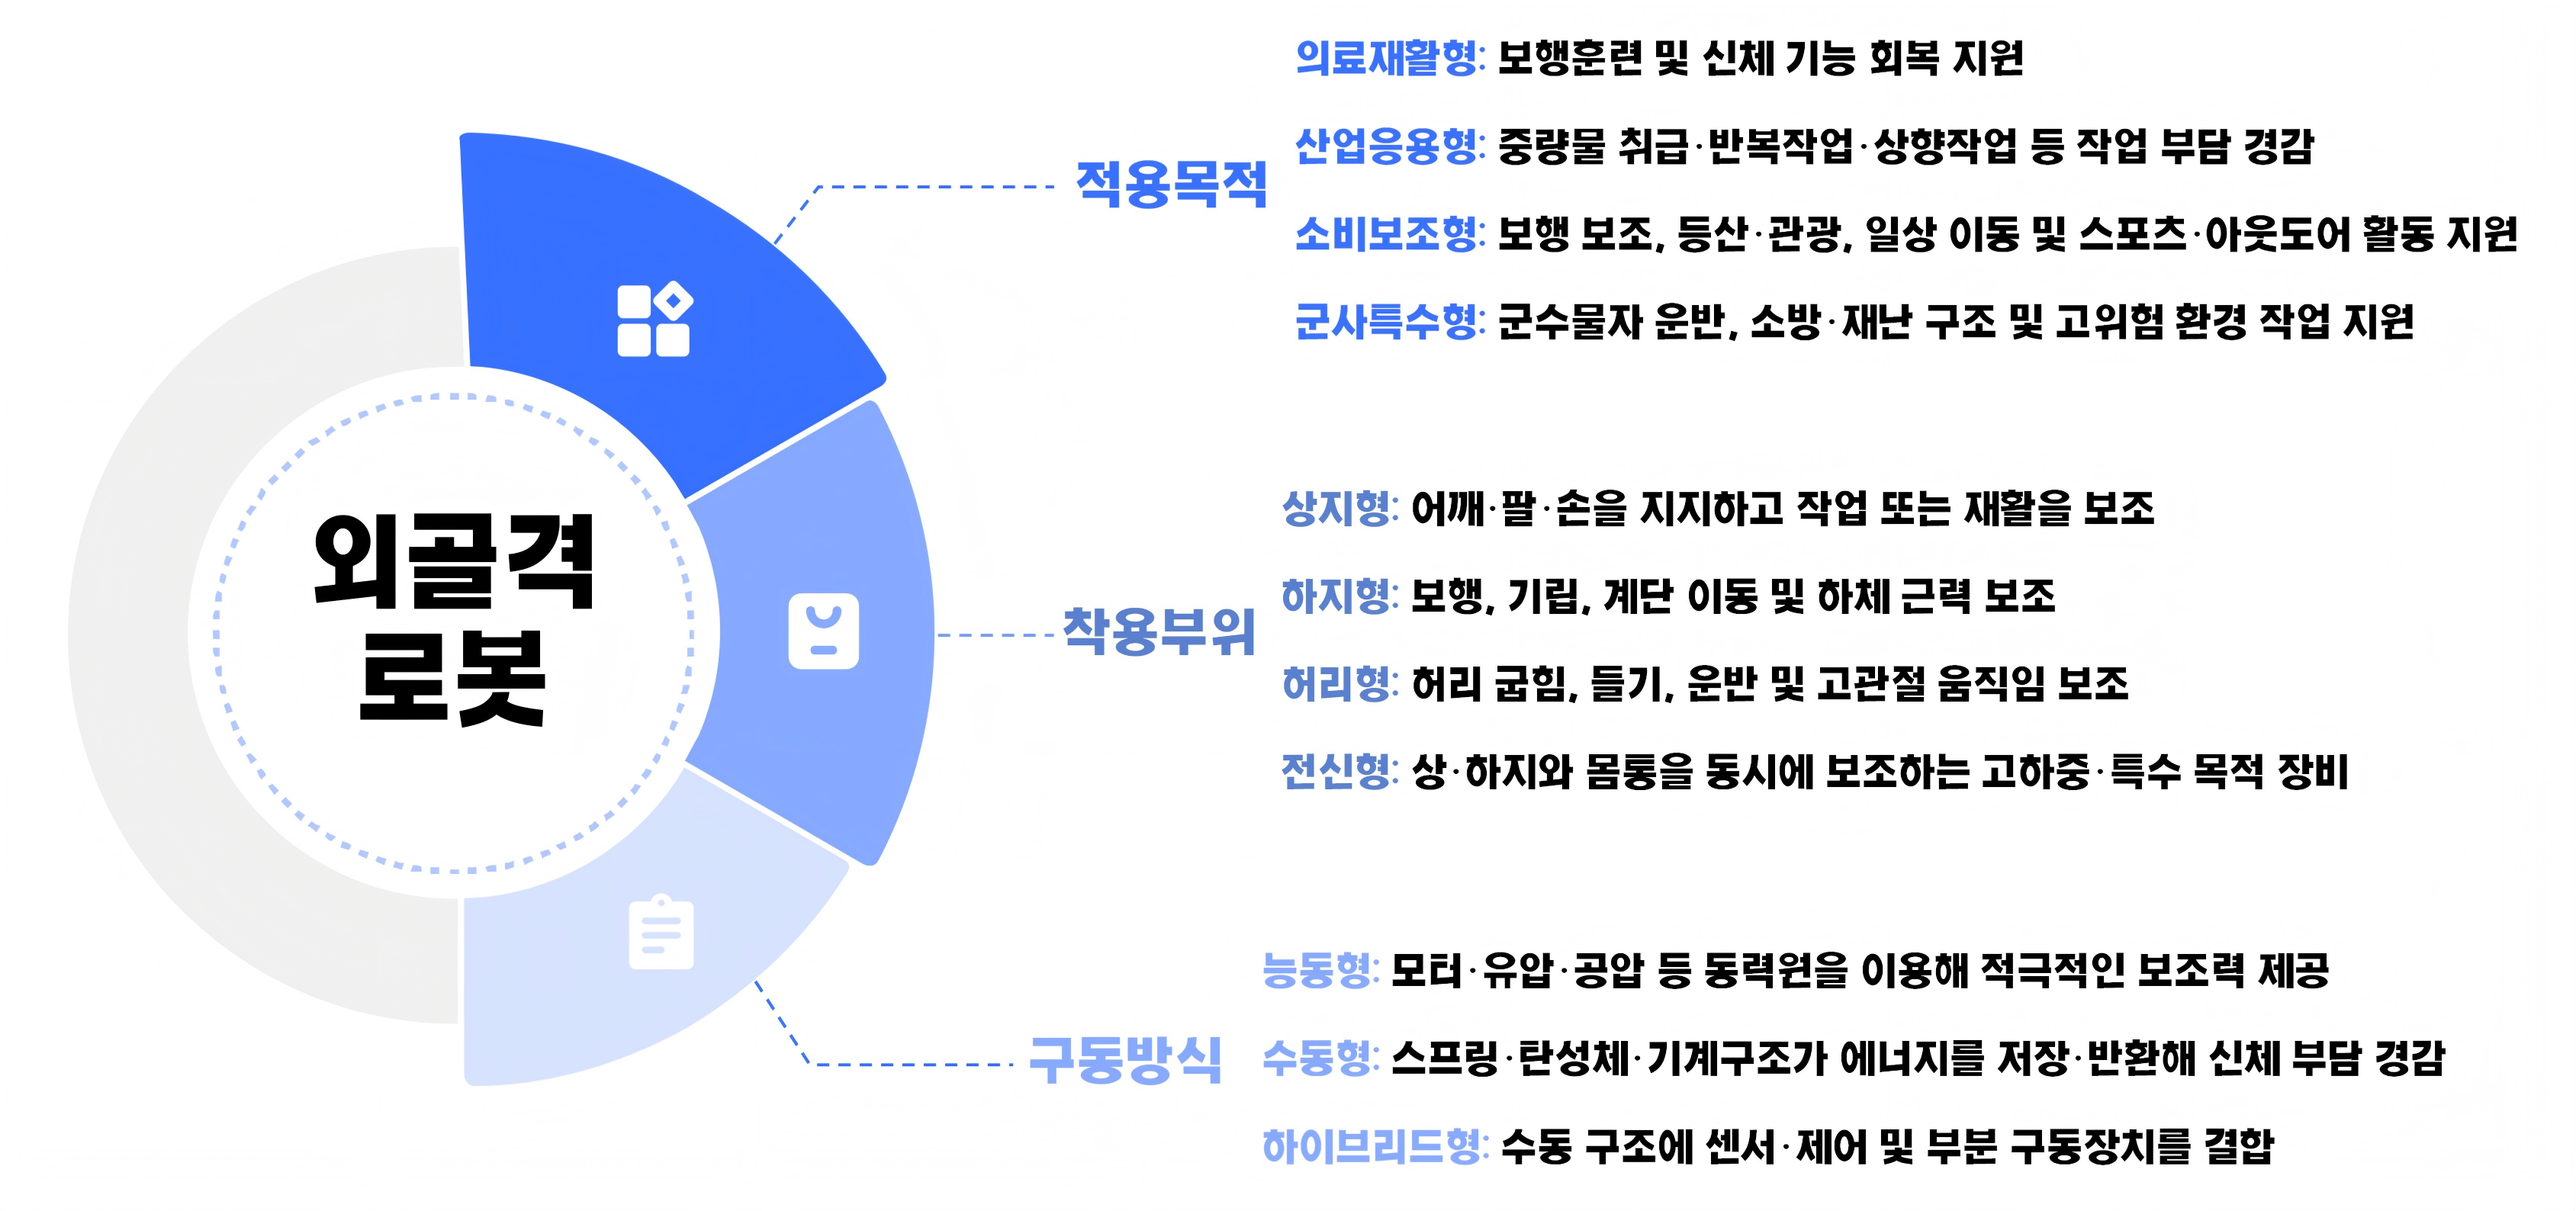
[자료: 전첨산업연구원(前瞻产业研究院), 미투자문(觅途咨询), 청두무역관 종합]
1. 국가정책: ‘로봇+’에서 ‘체화지능’과 ‘스마트경제’로 확대
중국의 외골격 로봇 연구는 2000년대 초 군사·의료 분야에서 시작됐다. 2010년대 들어 자체 설계와 시제품 개발이 본격화되면서 산업화 기반이 마련됐고, 2018년 이후에는 고령화와 물류·제조업 성장으로 재활 및 작업 보조 수요가 늘면서 관련 스타트업과 로봇·의료기기 기업의 시장진입도 활발해졌다. 초기에는 의료재활 분야가 시장을 이끌었지만, 최근에는 산업현장의 작업부담을 줄이는 제품과 등산·관광·일상 이동을 돕는 소비자용 제품으로 적용범위가 넓어지고 있다.
중국정부는 외골격 로봇의 기반기술인 체화지능(Embodied Intelligence)을 미래산업의 한 축으로 보고 관련 기술의 응용 확대를 지원하고 있다. 2025년과 2026년 정부업무보고에서 체화지능, 6G 등을 미래산업으로 제시한 것은 이러한 정책 방향을 보여준다. 외골격 로봇은 사람의 움직임을 인식하고 필요한 보조력을 제공하는 대표적인 체화지능 응용 분야로, 앞으로의 정책 지원이 기술개발과 현장 실증사업 확대를 뒷받침할 것으로 보인다.
< 중국 외골격 로봇 관련 주요 정책>
정책명
담당부처
발표시기
주요내용
「스마트 건강·양로산업 발전 행동계획(2021~2025년)」
《智慧健康养老产业发展行动计划(2021-2025)》
공업정보화부, 민정부,
국가위생건강위원회
2021.10
재활 보조기기, 재활 로봇, 외골격 로봇 등 스마트 건강·양로 제품 개발을 장려하고, 신체 기능 평가, 보행 보조, 재활 훈련 등 재활 서비스 장비 보급을 추진
「제14차 5개년 로봇산업 발전계획」
《“十四五”机器人产业发展 规划》
공업정보화부 등 15개 부처
2021.12
의료·건강, 양로 보조, 특수 환경 등 서비스 응용 분야를 중점 육성 분야로 선정하고, 외골격 로봇 등 보조기기 연구개발 및 산업화를 지원
「제14차 5개년 국가 노령사업 발전 및 양로서비스 체계 계획」
《“十四五”国家老龄事业发展和养老服务体系规划》
국무원
2022.02
스마트 노화 기술, 외골격 로봇 등 재활 보조기기의 연구개발 및 보급을 강화하고, 양로서비스 체계 내 기술 적용 확대 추진
「‘로봇+’ 응용 행동 실시방안」
《“机器人+”应用行动实施方案》
공업정보화부 등 17개 부처
2023.01
외골격 로봇, 양로 돌봄 로봇 등이 양로 서비스 분야에서 활용될 수 있도록 응용 검증 및 시범 보급 추진
「스마트 양로서비스 로봇 공동 기술 개발 및 현장 적용 시범사업」
(于开展智能养老服务机器人结对攻关与场景应用试点工作的通知)
공업정보화부·민정부
2025.05
2025~2027년 가정·지역사회·양로기관에서 최소 6개월간 안전성·신뢰성·사용 편의성·경제성을 검증
[자료: 중국 인민정부 홈페이지]
2. 고령화와 재활수요가 키우는 이동·재활 보조 시장
중국에서는 고령인구와 장애인 재활 수요가 함께 늘면서 보행능력 유지와 낙상 예방, 수술 후 회복, 장기요양 부담 완화 등이 주요 사회적 과제로 자리 잡고 있다. UN 기준으로 65세 이상 인구 비중이 7%를 넘으면 고령화사회, 14%를 넘으면 고령사회, 20%를 넘으면 초고령사회로 분류하는데, 중국 역시 고령화가 빠르게 진행되면서 양로정책의 방향도 단순 돌봄에서 재활 지원과 자립생활 보조, 스마트기술 활용을 병행하는 쪽으로 확대되고 있다. 특히 2025~2027년 스마트 양로서비스 로봇 시범사업은 가정·지역사회·양로기관 등 실제 생활공간에서 제품의 안전성, 신뢰성, 사용 편의성과 경제성을 검증하는 데 중점을 두고 있다. 이에 따라 외골격 로봇 역시 병원이나 연구실에서의 기술 성능뿐 아니라 일상생활 속에서 얼마나 안전하고 편리하게, 그리고 지속적으로 사용할 수 있는지가 시장성과 경쟁력을 판단하는 중요한 기준으로 자리 잡고 있다.
중국 65세 이상 인구 및 전체 비중 추이(2020-2025)
(단위: 만 명, %)
중국 장애인 재활기관 수량 추이(2020-2025)
(단위: 개)
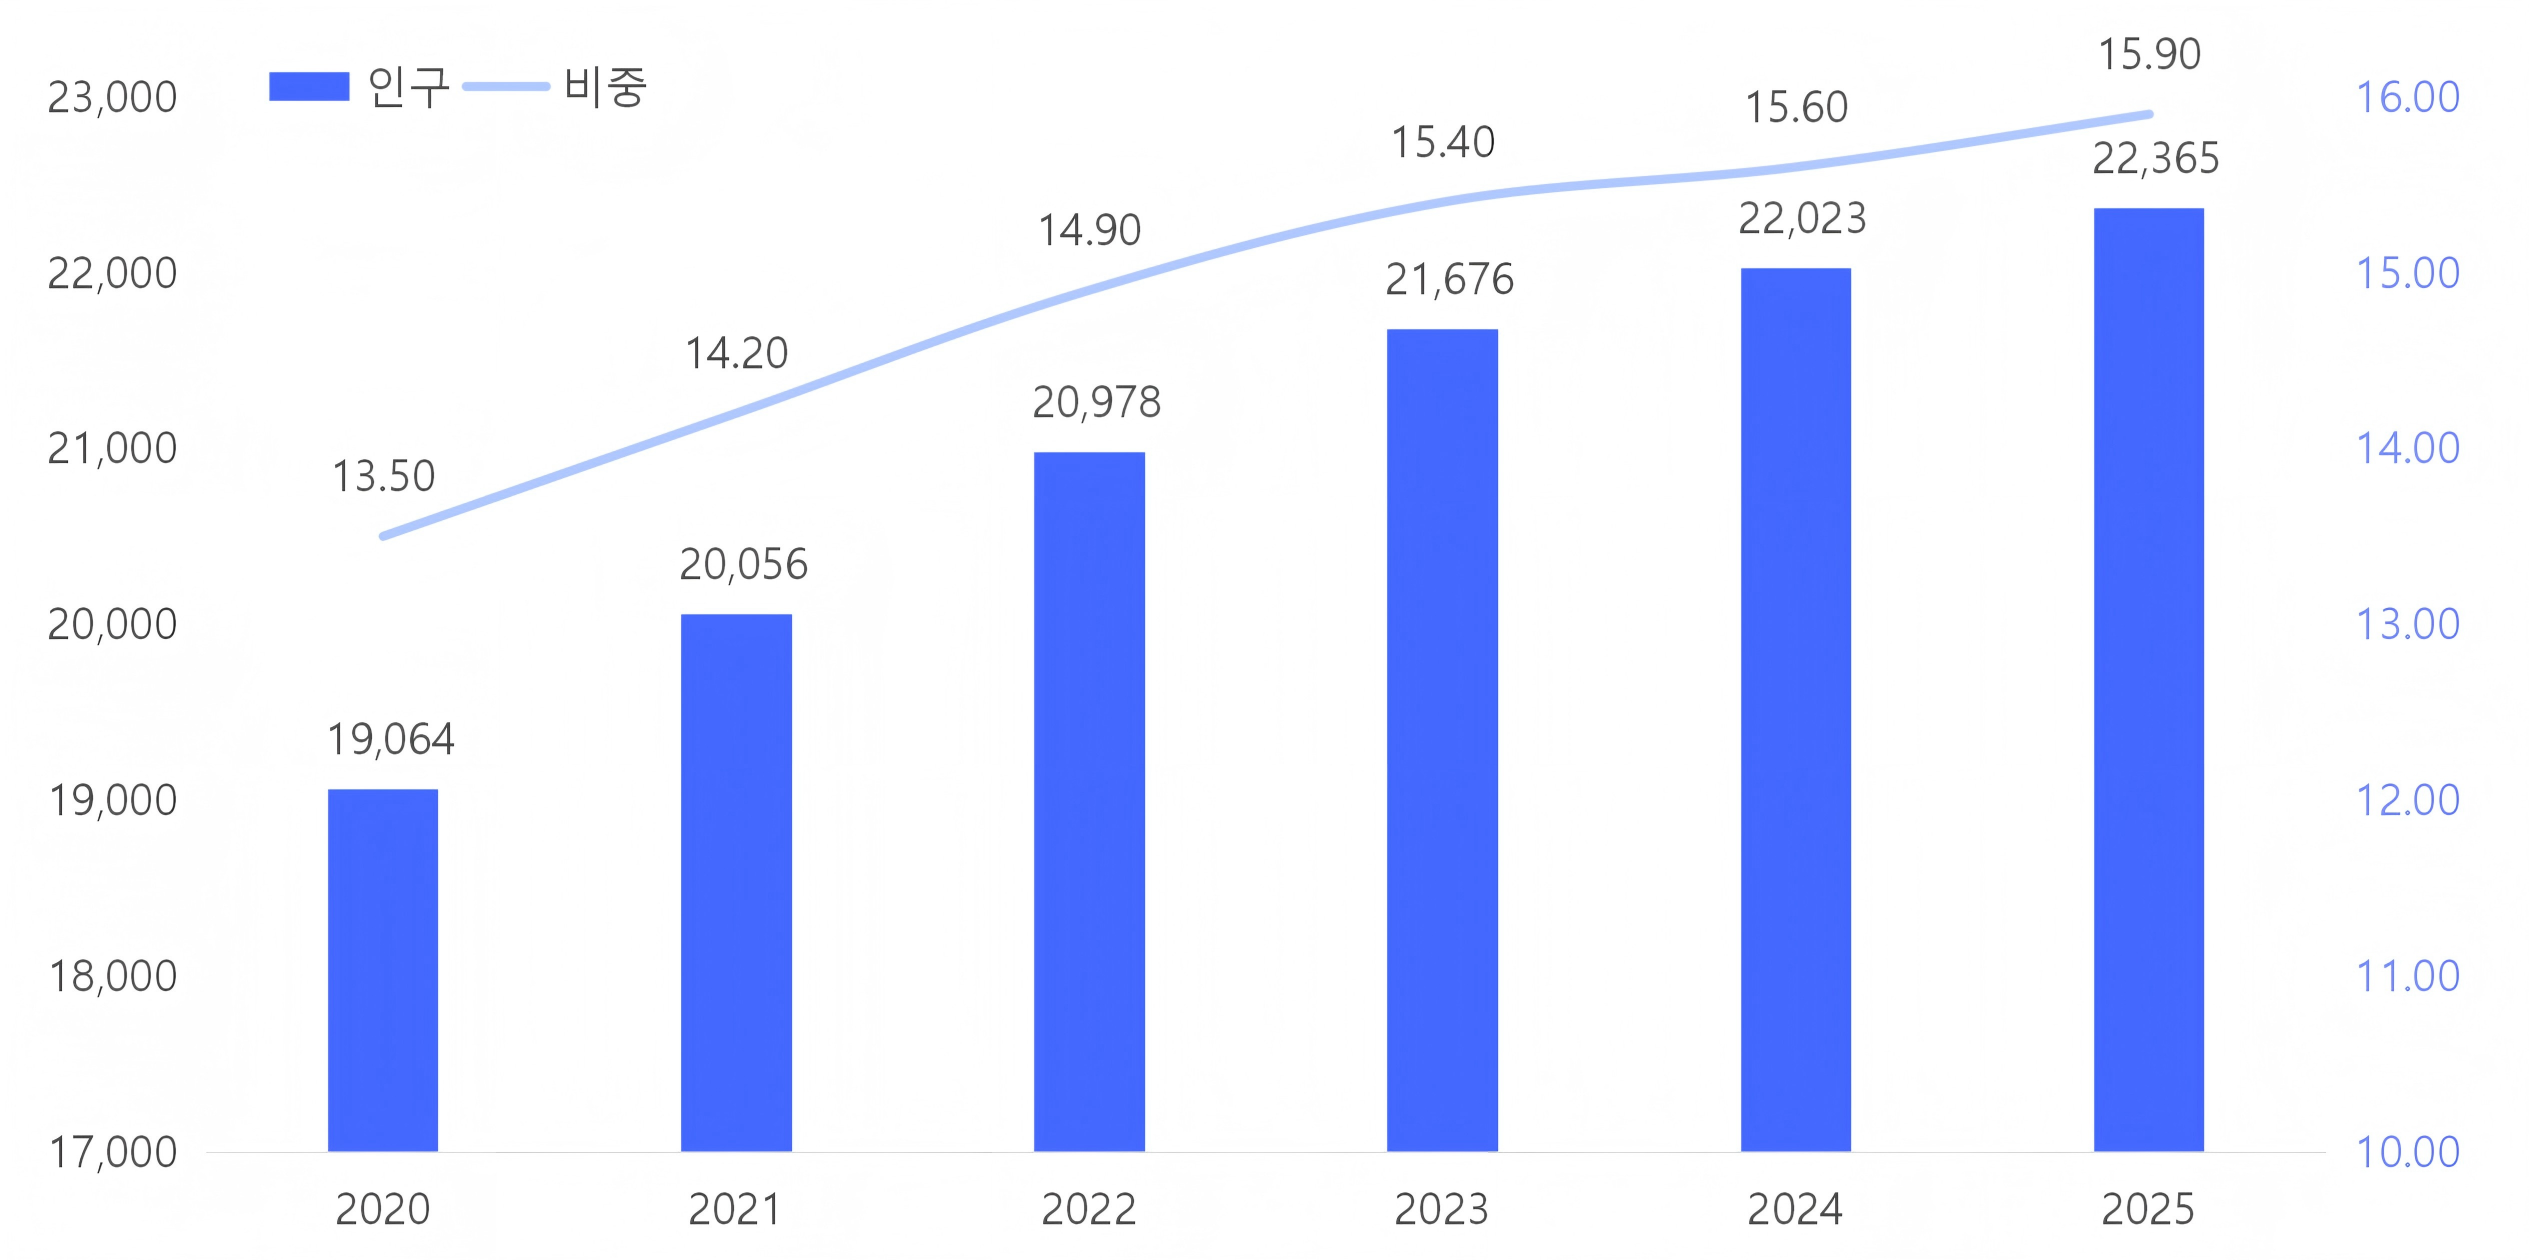
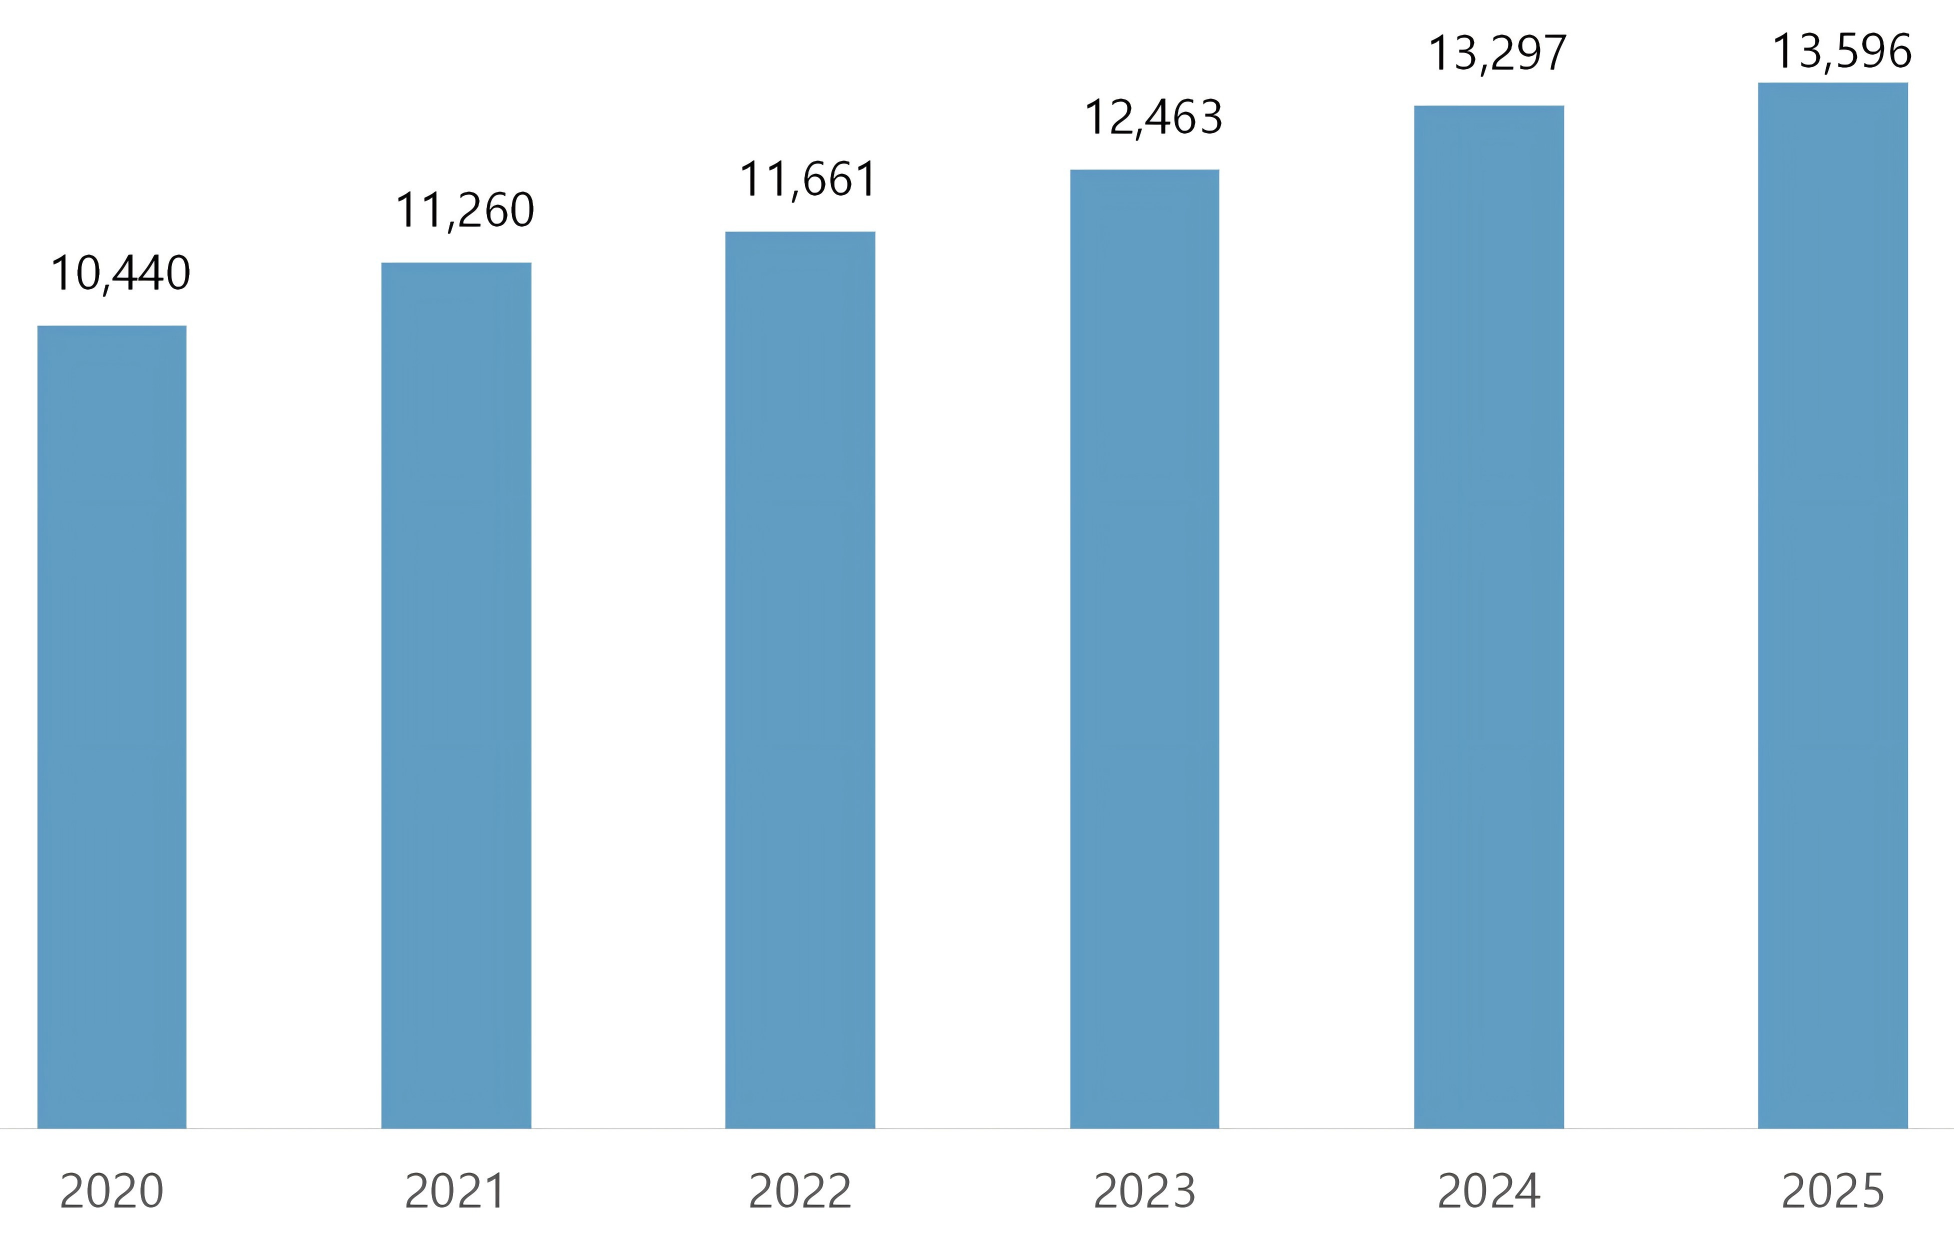
[자료: 중국국가통계국, 중국장애인연합회]
이러한 변화는 시장의 평가 기준이 기술 자체에서 실제 사용 결과로 옮겨가고 있음을 의미한다. 따라서 제품의 기능과 성능을 제시하는 수준을 넘어 병원·양로기관·사업장과 함께 사용성을 확인하고, 교육과 유지관리까지 포함한 운영 모델을 마련하는 것이 지속적인 시장 확대를 위한 핵심 과제가 될 전망이다.
中 로봇시장이 의료가 매출을,소비가 물량을, 산업 현장이 미래를 연다
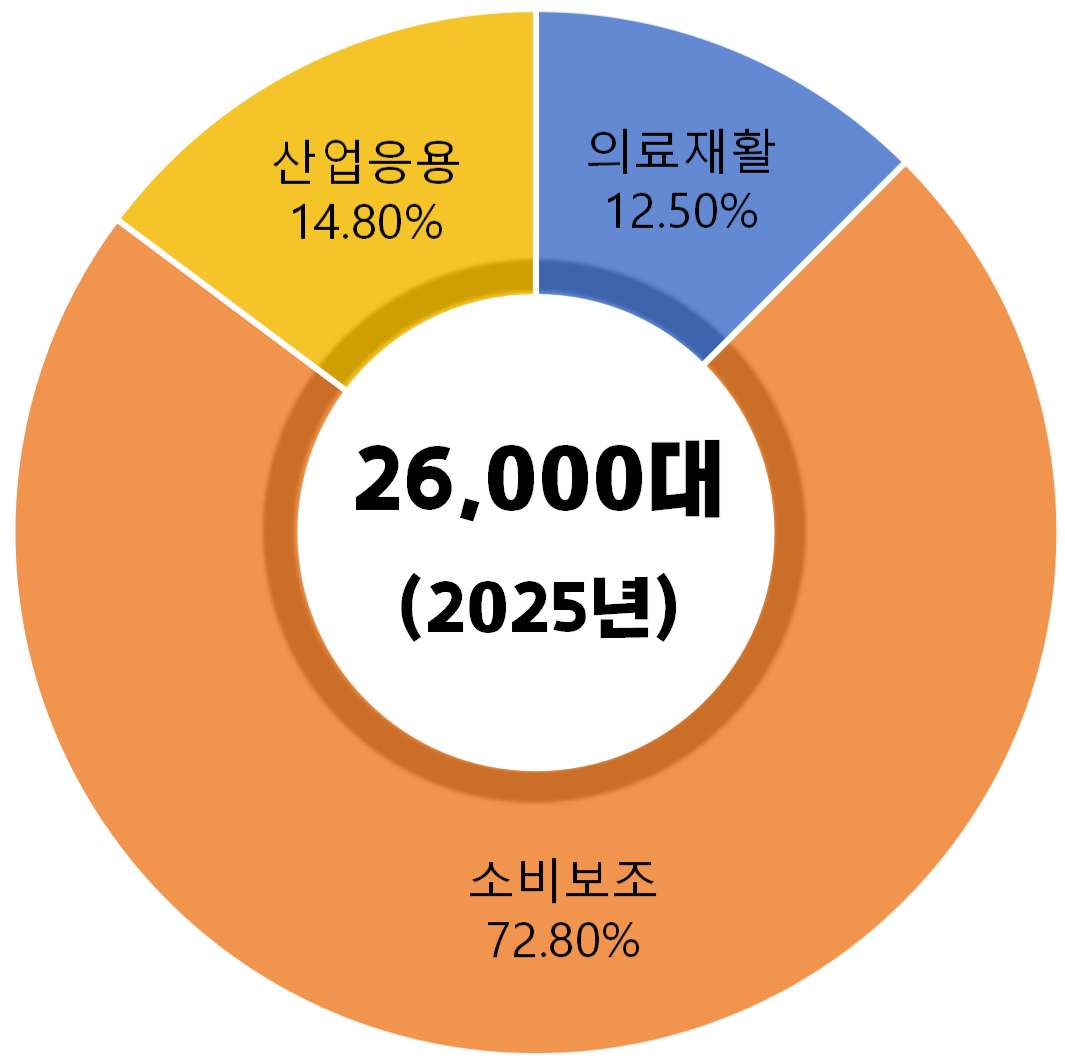
국제데이터코퍼레이션(IDC)이 2026년 8월 초 발표한 「중국 외골격 로봇 시장점유율(2025)」 자료에 따르면, 2025년 중국의 관련 시장규모는 16억 위안을 넘어섰고 출하량은 약 2만6,000대에 달했다. 중국시장은 현재 ▲의료재활형, ▲소비보조형, ▲산업응용형의 세 분야가 서로 다른 수요와 사업 방식으로 성장하는 구조를 형성하고 있다.
분야별로 보면 의료재활형은 높은 단가와 임상·서비스 역량으로 수익 기반을 형성하고 있다. 소비보조형은 낮아진 제품가격과 관광지·양로기관의 렌털 운영을 바탕으로 출하량을 늘리고 있으며, 산업응용형은 물류·제조·에너지·건설·응급구조 현장에서 실제 활용도와 경제성을 확인하는 단계에 있다. 현재 중국 외골격 로봇 시장은 의료가 수익 기반을 만들고, 소비가 보급을 넓히며, 산업이 향후 성장 가능성을 확인하는 구조로 정리할 수 있다.
중국 외골격 로봇 분야별 매출액 비중
중국 외골격 로봇 분야별 출하량 비중
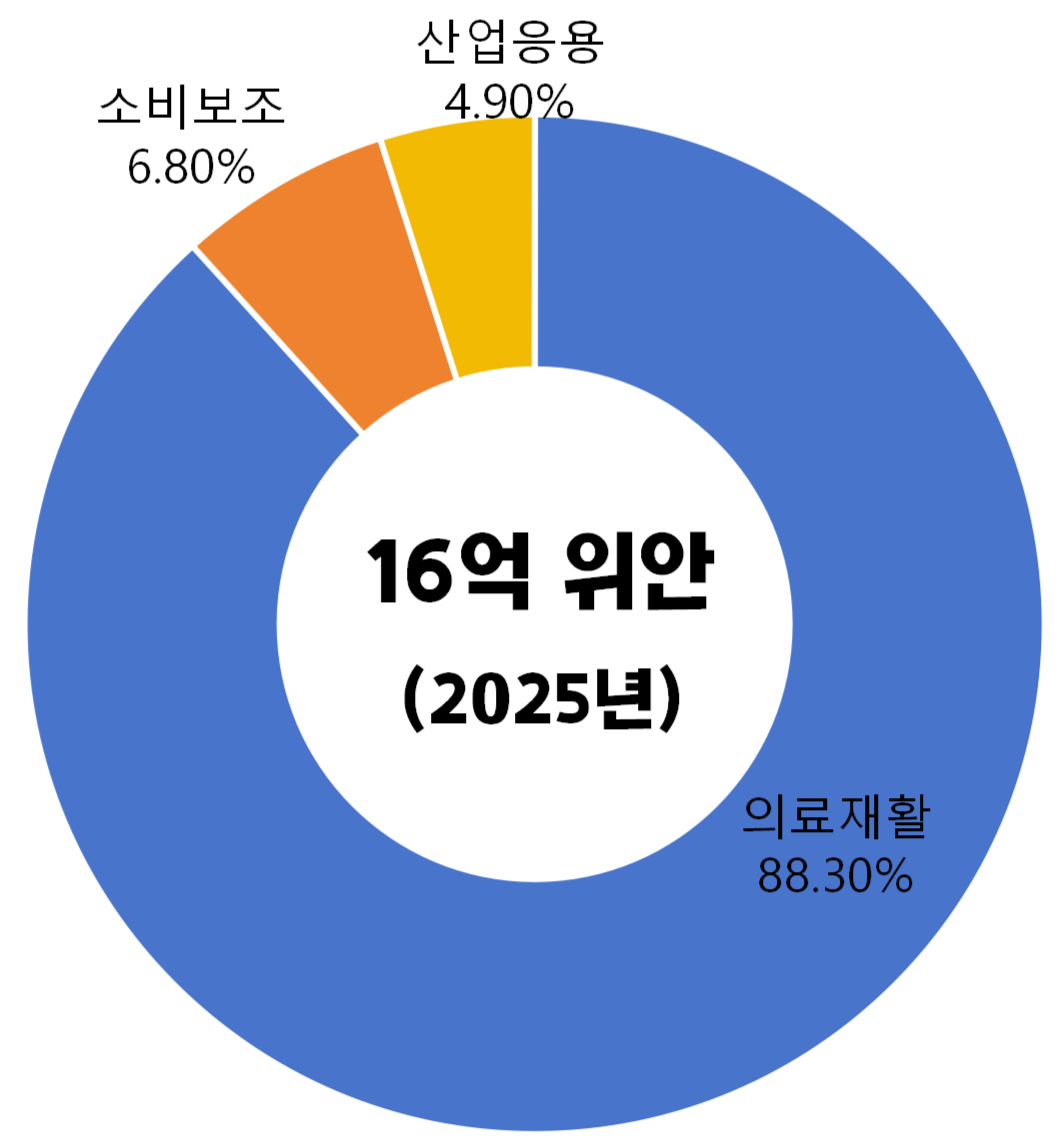
[자료: 국제데이터코퍼레이션(IDC)]
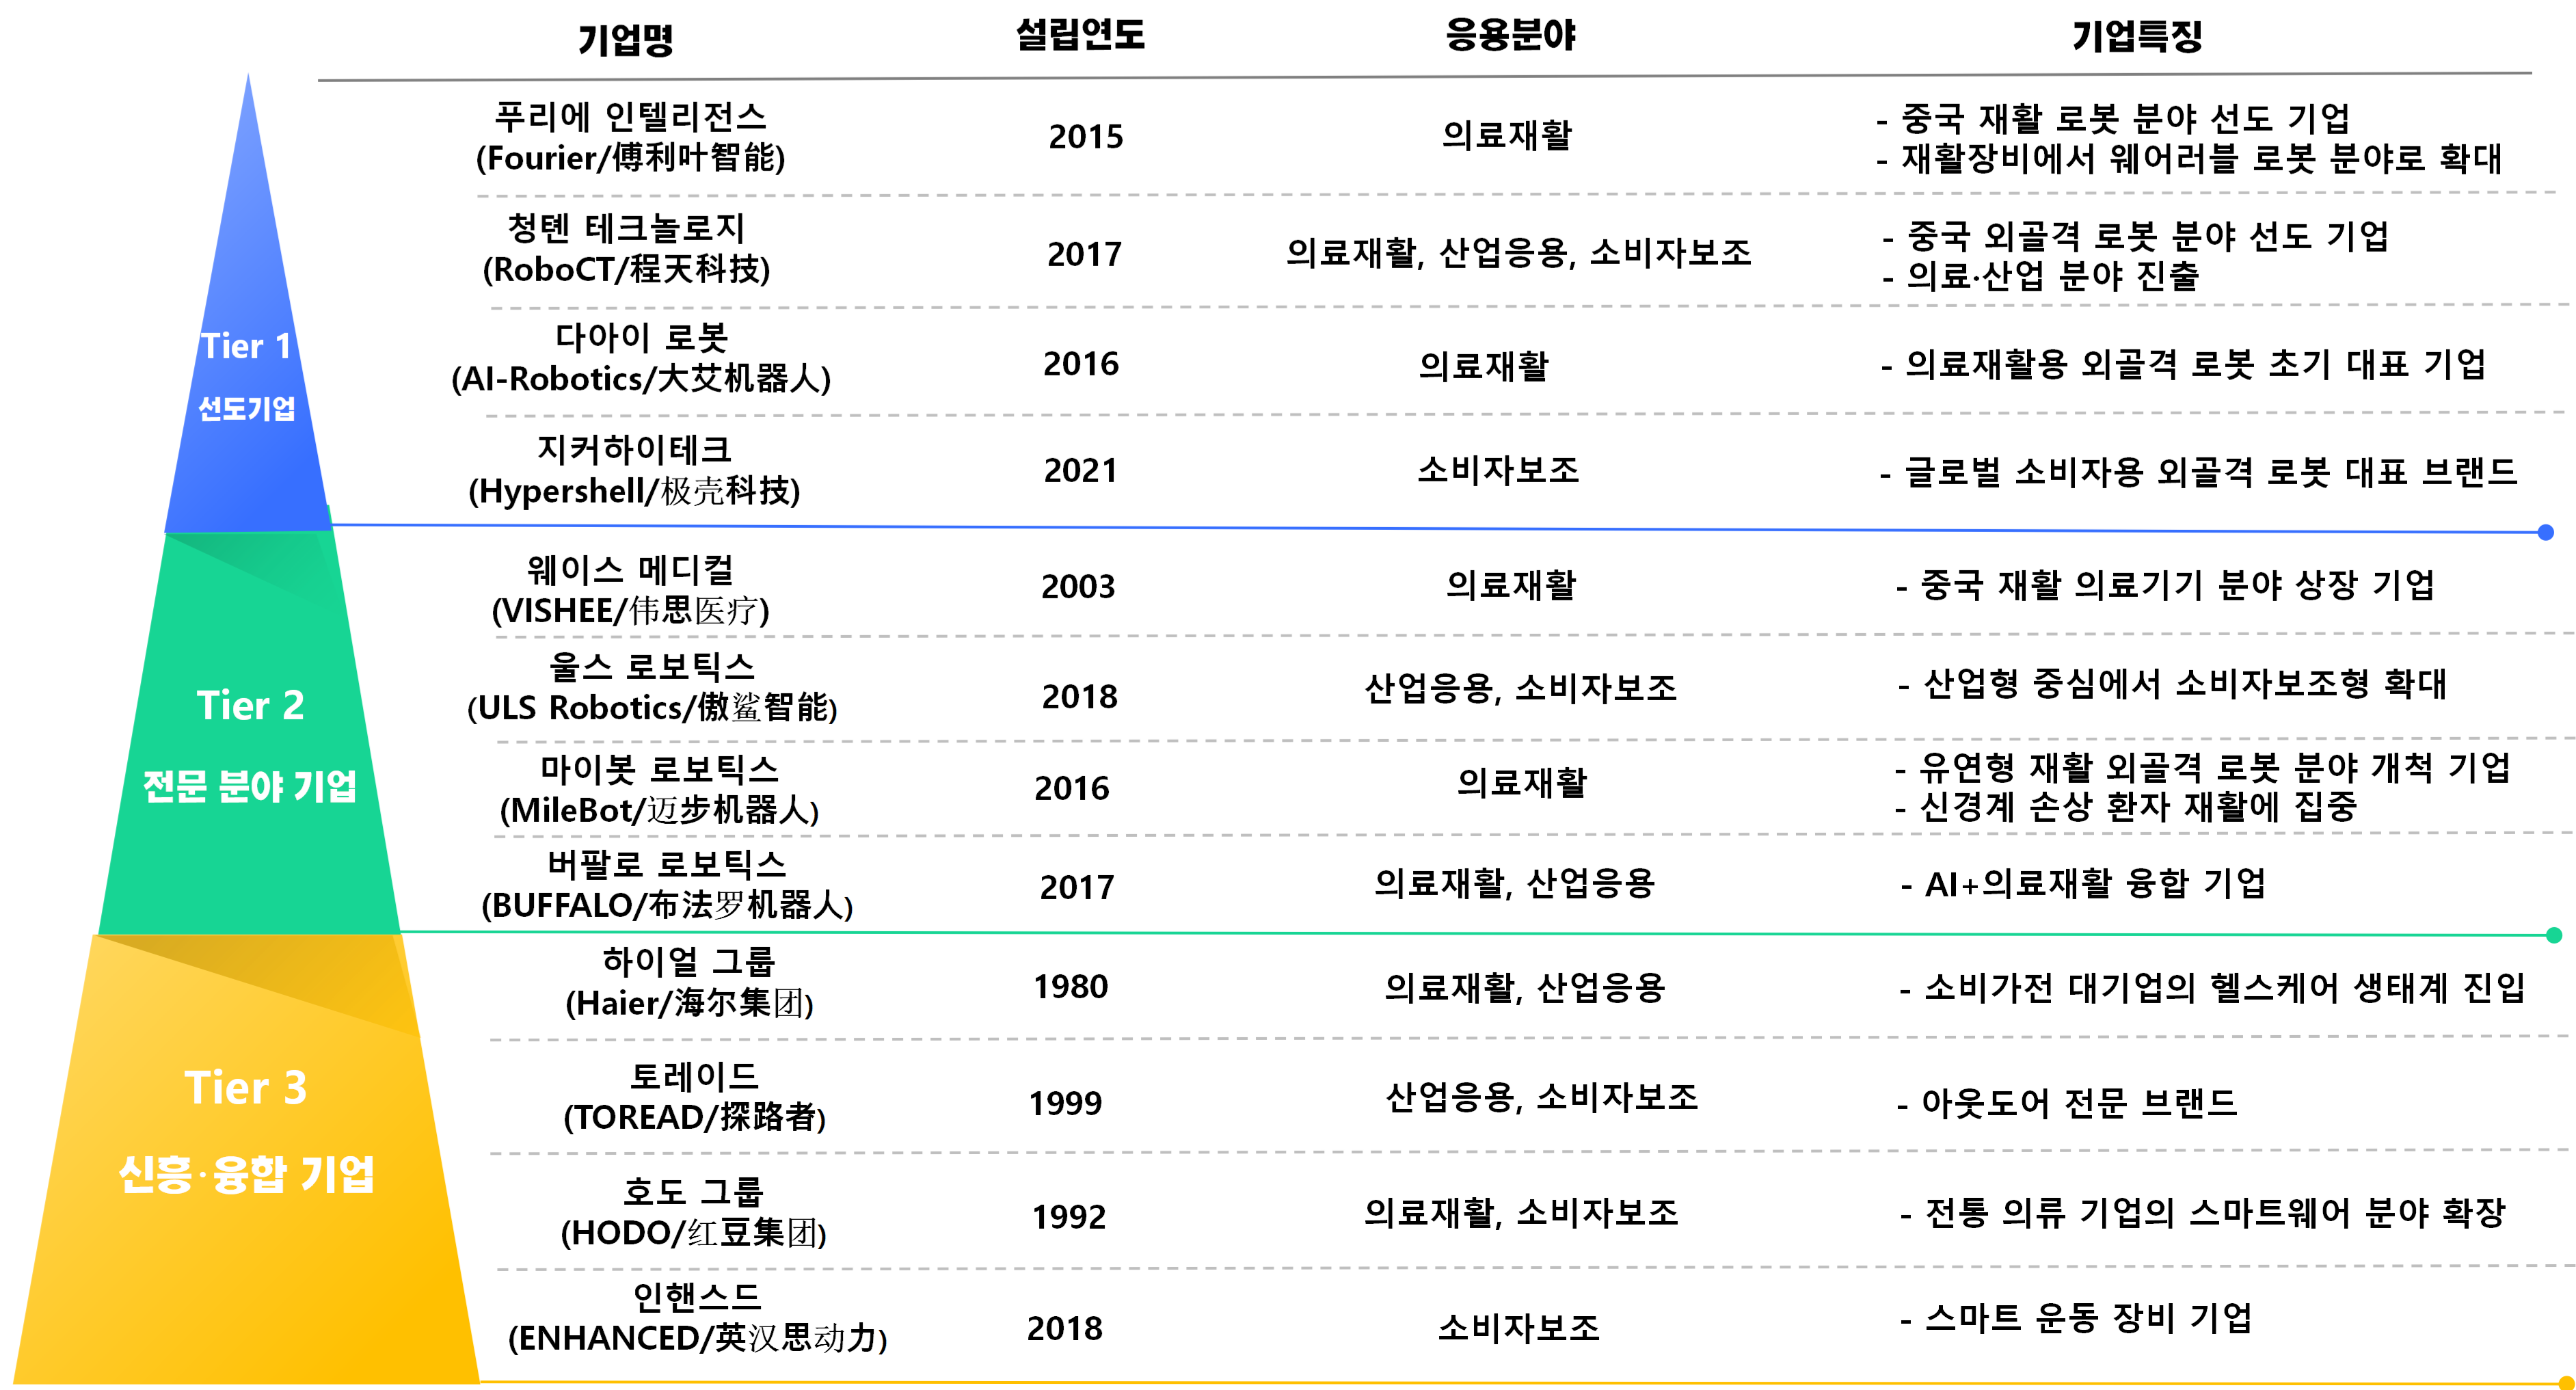
<중국 주요 외골격 로봇 기업 현황>
[자료: 미투자문(觅途咨询),청두무역관 종합]
1. 의료재활형: 고단가·서비스로 매출 견인
2025년 중국 의료재활형 외골격 로봇 시장 규모는 약 14억2000만 위안, 출하량은 약 3,200대로 집계됐다. 병원 재활의학과, 재활전문병원과 재활센터가 주요 수요처이며, 고령화에 따른 재활의료 수요 증가, 재활의료 인프라 확충, 중국기업의 기술 국산화가 시장 성장을 뒷받침하고 있다. 의료재활형 출하량은 전체의 약 12%에 그치지만 매출비중은 약 88%에 달해, 현재 가장 안정적인 수익 기반을 갖춘 분야로 평가된다. 최근에는 단순 보행훈련 장비보다 환자별 재활 프로토콜, 임상 데이터 관리, 치료사 지원 소프트웨어, 유지관리와 교육을 함께 제공하는 통합 재활솔루션에 대한 수요가 커지고 있다.
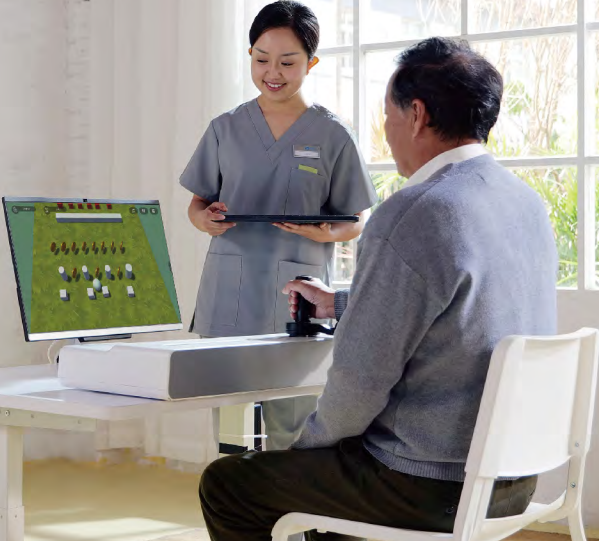
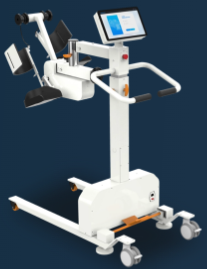
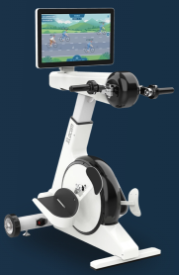
이러한 변화는 중국기업의 제품 구성에서도 확인된다. 2015년 설립된 푸리에 인텔리전스(Fourier Intelligence, 傅利叶智能)는 재활의료 분야에서 축적한 로봇 기술과 사업 경험을 바탕으로 상지·하지 재활로봇, 운동·균형훈련 시스템, 물리적 인자치료(因子治疗) 장비, 인지·언어훈련 장비 등 40여 종의 재활 관련 제품군을 구축하고 있다. 신경계·정형외과·통증 등 다양한 치료 수요에 대응할 수 있도록 신체부위와 재활유형별 제품을 폭넓게 구성하는 한편, 재활로봇 통합 플랫폼과 정보관리 시스템, 원격재활 등 디지털 솔루션과 의료기관 대상 운영·기술지원 서비스까지 제공하며 개별 장비를 넘어 재활의료 전반을 아우르는 통합 솔루션 체계를 구축하고 있다. 이러한 제품·기술 경쟁력을 바탕으로 현재 전 세계 40여 개 국가 및 지역의 2,000여 개 의료·요양기관에 제품과 서비스를 공급하고 있다. 또한 푸리에는 축적한 구동·제어 및 인간-로봇 상호작용 기술을 기반으로 휴머노이드 로봇까지 사업영역을 확장하고 있다. 이는 중국 의료재활형 외골격 로봇 시장의 경쟁이 단일 장비의 성능 경쟁에서 벗어나 재활기기와 소프트웨어, 데이터·서비스를 결합해 의료기관의 재활과정을 종합적으로 지원하는 통합 솔루션 경쟁으로 전환되고 있음을 보여준다.
<푸리에 인텔리전스의 *스마트 재활센터(RehabHub)>

*스마트 재활센터(RehabHub): 다양한 재활로봇을 하나의 시스템으로 연계해 데이터 공유와 로봇간 협업을 지원하는 스마트 재활센터 솔루션
[자료: 기업 홈페이지]
2. 소비보조형: 가격·렌털로 보급 확대
2025년 중국 소비자 보조형 외골격 로봇 시장은 약 1억1000만 위안으로 전체 매출의 7% 미만이지만, 출하량은 약 1만9000대로 전체 출하량의 70% 이상을 차지했다. 의료용 제품보다 상대적으로 낮은 가격과 관광지·양로기관·전문 운영사의 대량 구매 및 렌털 모델이 보급을 이끌었다. 렌털은 소비자가 제품을 직접 구매하지 않고도 사용 효과를 체험하게 해 초기 수요를 넓히고, 기업에는 실제 사용 데이터를 축적할 수 있는 기회를 제공한다.
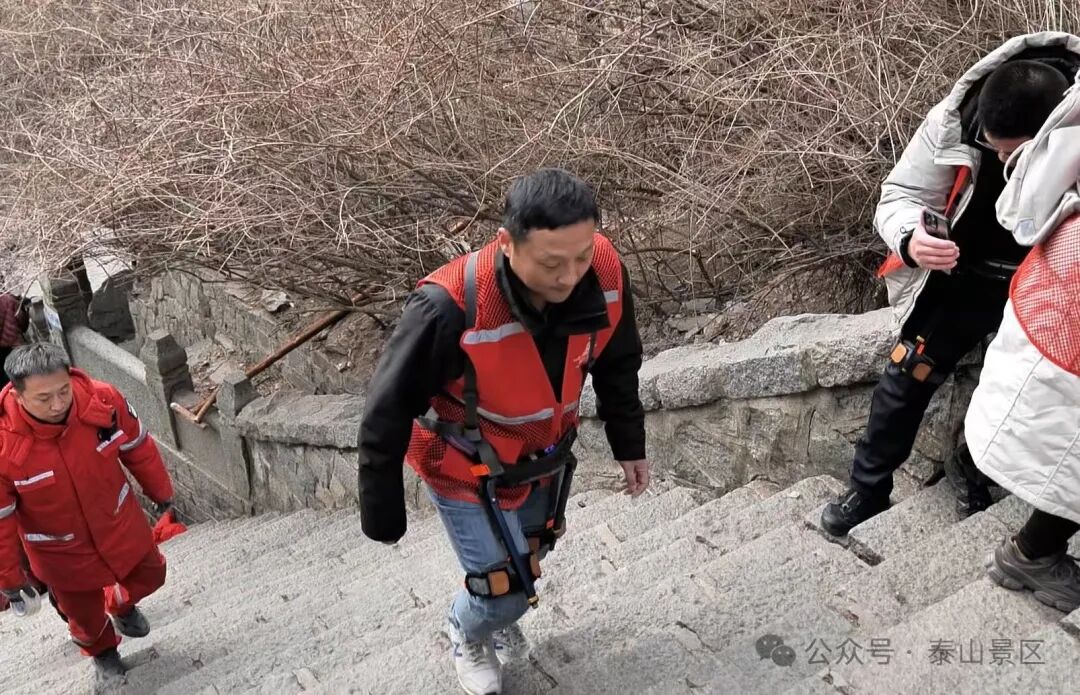
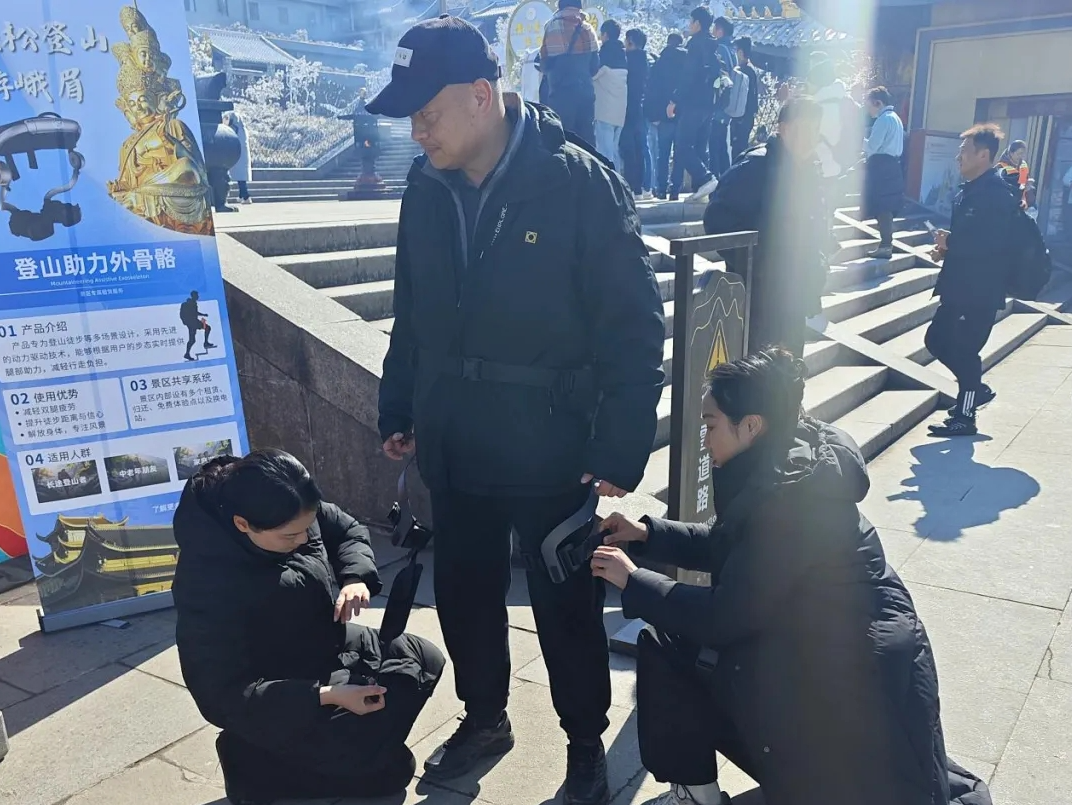
최근에는 기술개선과 원가절감으로 수천 위안에서 1만 위안(150~180만 원)대의 제품이 등장하면서 일반 소비자의 접근성도 높아졌다. 황산(黄山), 태산(泰山), 아미산(峨眉山) 등 주요 관광지에서는 하지 보조형 제품이 등산과 트레킹의 체력 부담을 낮추는 서비스로 활용되고 있다. 아미산 관리위원회 관계자는 무역관과의 전화 인터뷰에서 외골격 장비를 관광서비스에 활용해 ‘기술·문화·생태’를 결합한 스마트 관광서비스를 고도화하겠다고 밝혔다. 이는 소비자용 외골격 로봇이 단순한 보행 보조기기를 넘어 고령 친화 관광과 야외활동을 돕는 서비스 장비로 활용되고 있음을 보여준다.
외골격 장비를 착용해 태산 등산 중인 관광객
아미산에서 관광객에게 외골격 장비 착용 지원
[자료: 태산관광지 공식 위챗계정(좌), 아미산관광망(峨眉山旅游网)(우)]
3. 산업응용형: 현장 실증으로 적용성 검증
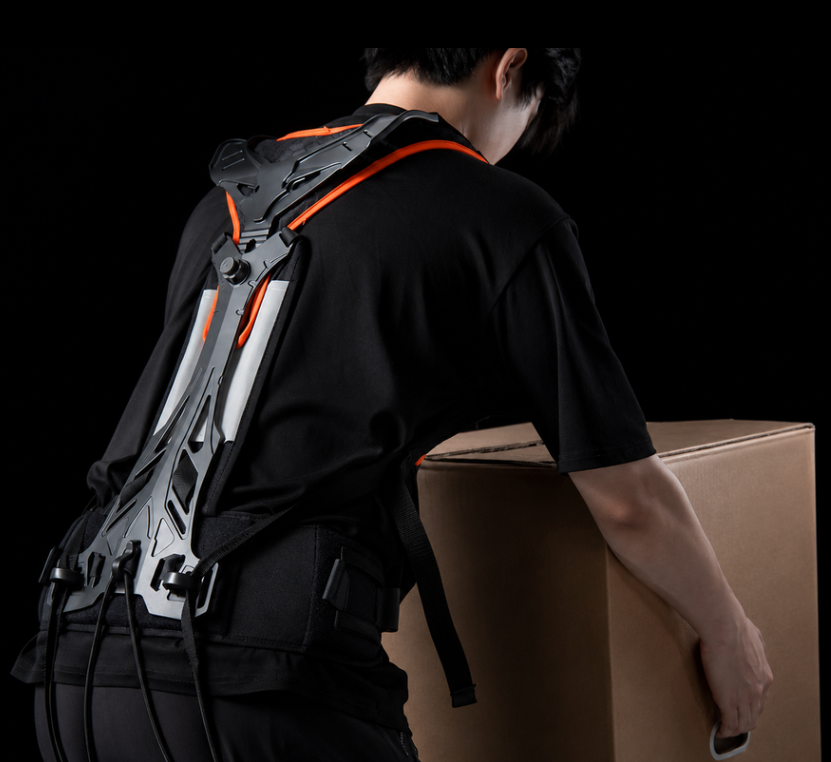
산업응용형 외골격 로봇 시장의 매출 규모는 약 8000만 위안, 출하량은 약 3,800대로 세 분야 중 가장 작지만 물류·창고, 자동차 제조, 전력·에너지, 건설, 항공, 광산과 응급구조 등으로 적용 영역이 넓어지고 있다. 기존 생산라인을 전면적으로 바꾸지 않고도 작업자의 신체 부담을 줄일 수 있어, 완전 자동화가 어렵고 작업자의 판단과 유연성이 필요한 비정형·고강도 공정에서 활용 가치가 있다.
외골격 로봇의 산업현장 도입 여부는 고도화된 기술보다 실제 활용성에 달려 있다. 사용 기업은 작업자의 피로와 근골격계 부담, 작업시간, 안전사고 위험이 얼마나 줄어드는지를 확인한 뒤 도입을 결정할 가능성이 높다. 따라서 특정 공정에서 효과를 수치로 입증한 제품이 시범 적용을 넘어 사업장 단위의 도입으로 이어질 수 있다.
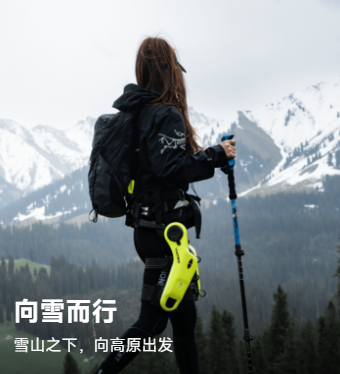
< 중국 대표 외골격 기업의 핵심 경쟁력 및 주력 제품 >
기업명
핵심 경쟁력
주력 제품
이미지
푸리에 인텔리전스
(Fourier/傅利叶智能)
- 전 세일즈 자체 기술 보유
- Ⅱ류 의료기기 인증 보유
- 병원·기관 채널 경쟁력 뚜렷, 해외시장 확대
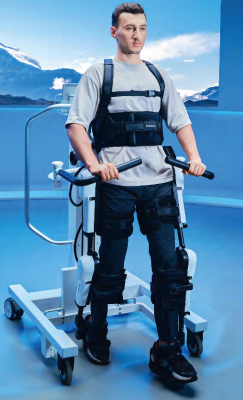
재활 로봇, 외골격 로봇, 휴머노이드 로봇, 로봇 핵심부품
청톈 테크놀로지
(RoboCT/程天科技)
- 외골격 NMPA Ⅱ류 의료증, 전 세일즈 CE인증 보유
- 임상·기관 채널 경쟁력
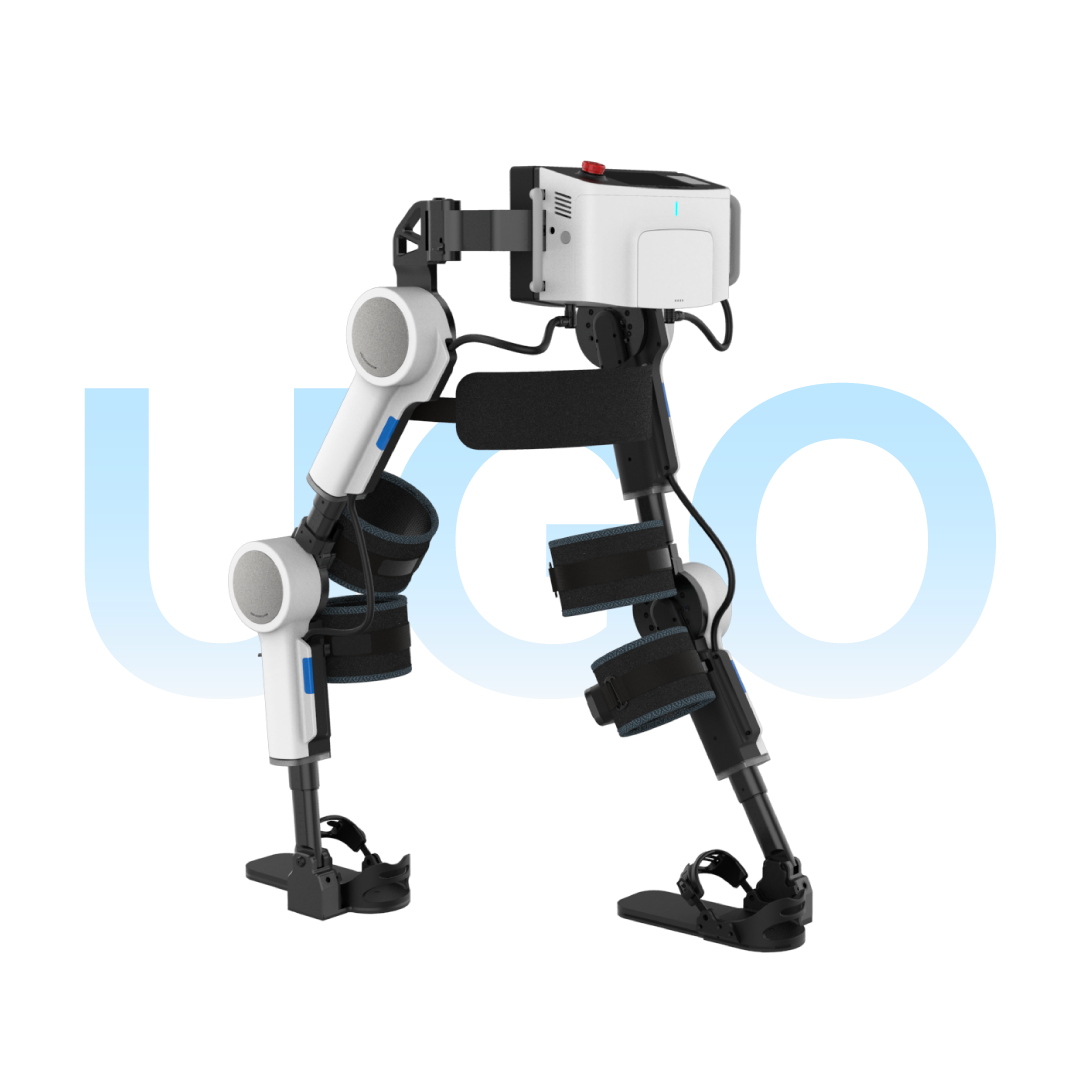
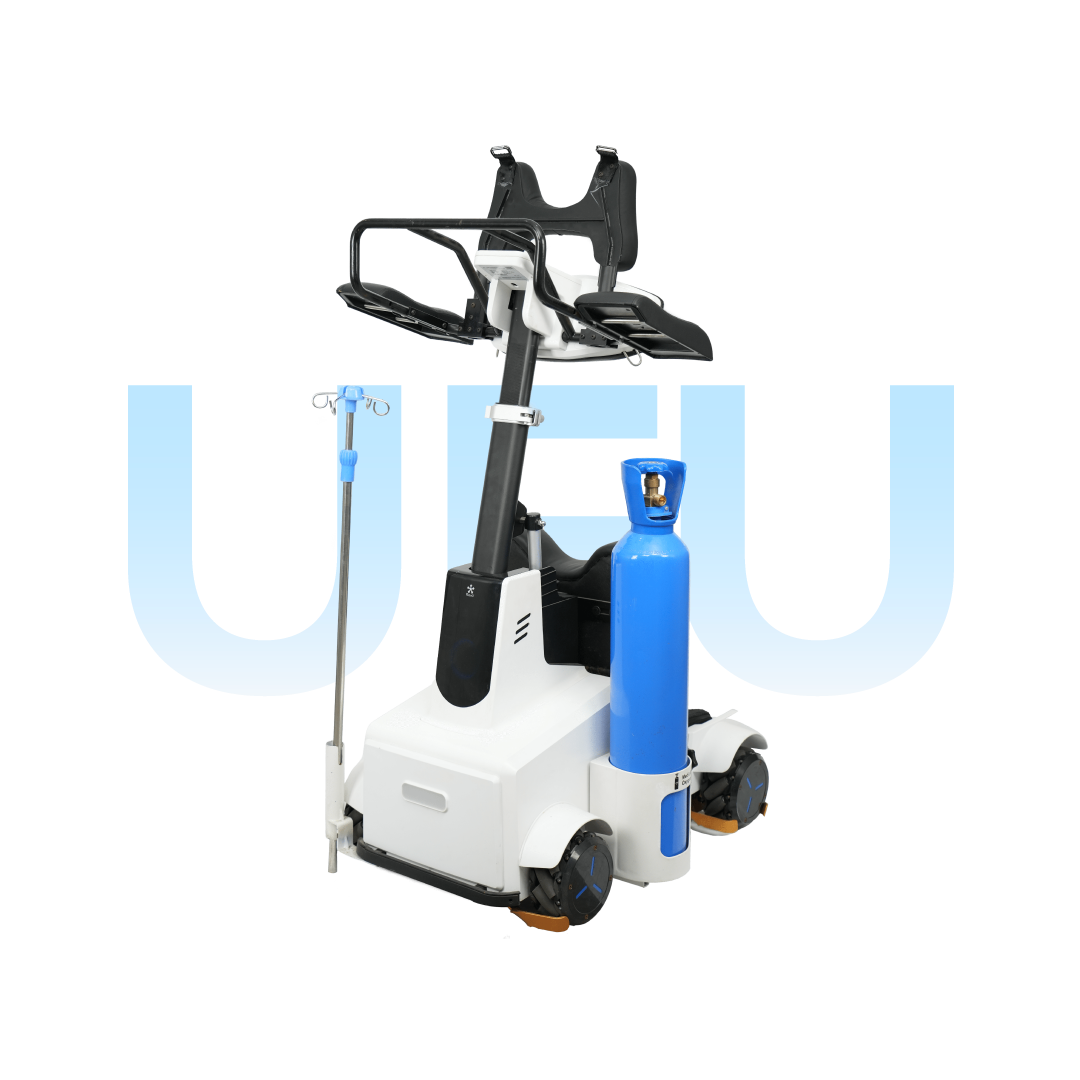
외골격 로봇, 재활의료기기, 보행보조 로봇, 핵심 부품 및 로봇 기술
웨이스 메디컬
(VISHEE/伟思医疗)
- FDA, Ⅱ류 의료기기 인증 보유
- 중국 3급 갑등급 병원(三甲医院)의 60% 이상에 공급
재활의료기기, 재활로봇, 의료미용 등
울스 로보틱스
(ULS Robotics/傲鲨智能)
산업분야 경험 풍부, 전문장비에서 대중화 장비로 확대
외골격 로봇, 웨어러블 로봇, 인간 증강 시스템
[자료: 미투자문(觅途咨询), 기업 홈페이지, 청두무역관 종합]
산업 밸류체인과 경쟁 구도: 가격 경쟁을 넘어 정밀기술 경쟁으로
앞서 살펴본 의료재활형, 소비자 보조형, 산업응용형 시장은 주요 수요처와 제품을 선택하는 기준, 사업 방식에서 뚜렷한 차이를 보인다. 의료재활 분야에서는 임상 적용 경험과 재활 서비스 역량이, 소비자 보조 분야에서는 가격·착용 편의성·렌털 운영 방식이, 산업응용 분야에서는 피로 저감 효과와 안전성·경제성 입증 여부가 시장 확대의 핵심 기준이 된다. 이처럼 수요가 세분화되면서 기업의 경쟁력도 완제품의 성능이나 가격만으로 평가하기 어려워졌다. 핵심 부품의 조달, 시스템 통합, 현장 적용, 유지관리와 사후 서비스까지 아우르는 밸류체인 전반의 역량이 중요해지고 있다.
중국 외골격 로봇 산업 밸류체인은 소재·모터·감속기·센서·배터리 등 핵심부품을 공급하는 업스트림, 기계 설계와 제어·구동 시스템을 통합해 완제품을 개발하는 미드스트림, 의료재활·소비자 보조·산업응용 등 분야별 제품과 서비스를 제공하는 다운스트림으로 구성된다. 중국 외골격 로봇 산업은 개별 완제품 개발 중심의 초기 단계를 지나, 부품 공급과 시스템 통합, 분야별 응용 및 운영 서비스가 연계되는 산업 생태계로 발전하고 있다.
<중국 외골격 로봇 산업 밸류체인 구조>
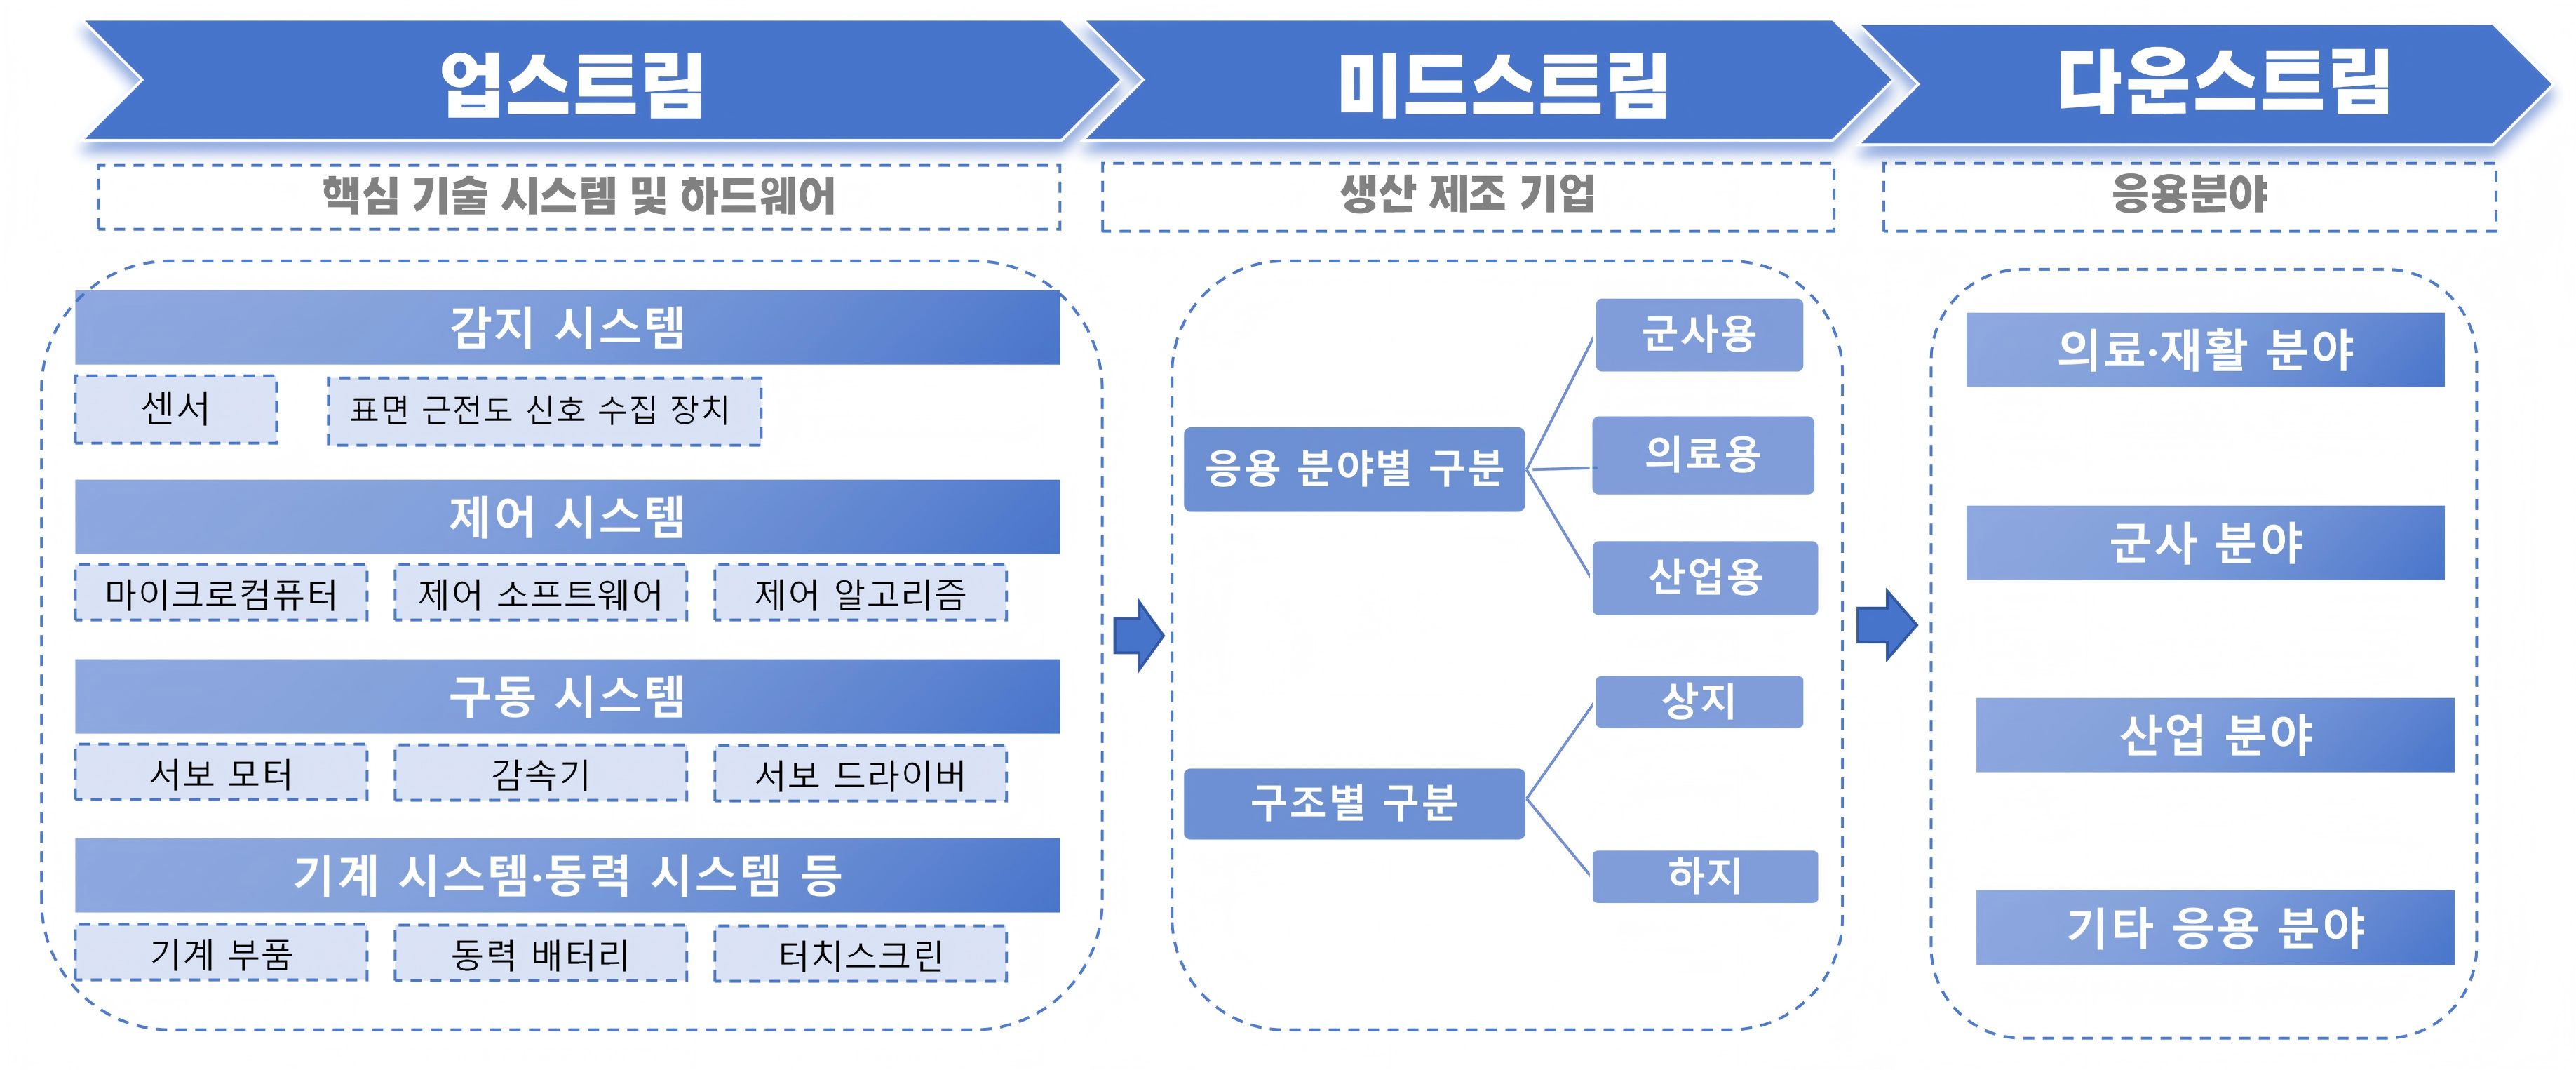
[자료: 전첨산업연구원(前瞻产业研究院)]
밸류체인 단계별로 보면 중국 기업의 강점은 원가 경쟁력과 빠른 제품화 역량에서 두드러진다. 업스트림에서는 금속·탄소섬유 구조재, 배터리, 범용 모터와 제어 하드웨어를 대규모로 조달할 수 있는 제조 기반을 갖추고 있다. 미드스트림에서는 이러한 부품을 빠르게 조합해 제품을 개발하고, 사용 목적에 맞춰 무게와 보조력, 가격을 조정하는 제품화 역량을 높여 가고 있다. 다운스트림에서는 관광지 렌털, 양로기관 체험, 산업현장 실증 등 다양한 방식으로 실제 이용자와의 접점을 넓히고 있다. 특히 상대적으로 저렴하고 가벼운 제품을 빠르게 출시할 수 있다는 점은 소비자 보조형과 일부 산업응용형 시장에서 중국 기업이 보급을 확대하는 데 유리하게 작용한다.
<중국 외골격 로봇 부품별 국산화 수준 현황>
구분
핵심 부품
국산화율
현황분석
기계 시스템
구조소재
80~90%
- 중국의 티타늄·알루미늄 합금·탄소섬유 가공 공급망이 발달
관절모듈
60~70%
- 중국 제품의 비중이 높지만 프리미엄 시장에서는 해외 브랜드가 일부 우위
- 토크 밀도, 크기, 수명 및 소음 등 여전히 격차 존재구동 방식
모터
(무프레임 토크 모터/서보 모터/고정밀 감속 모터)
40~70%
- 고기술 장벽 핵심 부품으로, 기술 확보가 필요한 중점 분야
- 체화지능(具身智能) 확산에 힘입어 국내 공급망 체계 고도화감속기
(유성 감속기/하모닉 감속기)
50~75%
- 중국 로컬기업이 주도하나 프리미엄 제품은 해외 브랜드 일부 우위
제어 방식
주제어 하드웨어 플랫폼
(MCU, SoC, 산업용 보드 등)50~70%
- 중국 로컬기업이 주도하나 프리미엄 제품은 해외 브랜드 일부 우위
제어 알고리즘·소프트웨어
(보행 제어, 자세 균형, 의도 인식 등)70~80%
- 글로벌 경쟁이 가장 치열한 분야
- 중국의 소프트웨어 엔지니어링 역량이 비교적 강함, 보행 제어와 사용자 의도 인식 알고리즘 가속 발전센서 시스템
관성 센서
(보행 제어·자세 제어·의도 인식)70~80%
- 소비전자·드론 산업을 기반으로 중국 공급망이 비교적 안정적으로 구축
근전도/생체 신호
35~55%
- 고급 의료 분야는 해외 기업이 주도하며, 중국 제품은 임상 안정성·착용 편의성·항간섭 성능 등에서 기술 격차 존재
힘·토크 감지
35~65%
- 글로벌 기술 장벽이 높은 분야로 프리미엄 시장은 해외 브랜드 주도
- 중국은 원가 경쟁력과 엔지니어링 역량을 기반으로 지속 성장 중이나 고정밀·저드리프트 성능에서 기술 격차 존재에너지 시스템
리튬 배터리 팩
80~95%
- 중국 기업 주도
- CATL, BYD 등 중국 기업은 글로벌 배터리 산업 경쟁력 확보[자료: 미투자문(觅途咨询)]
산업응용 분야에서도 중국기업은 제조업 기반과 현장 접근성을 활용해 물류·자동차·전력·건설 등으로 적용범위를 넓히고 있다. 그러나 산업용 외골격로봇은 작업 공정과 자세, 하중 조건이 현장마다 달라 범용 제품을 그대로 적용하기 어렵다. 작업자의 피로와 근골격계 부담을 얼마나 줄이는지, 장시간 착용해도 불편이 없는지, 생산성과 안전 개선 효과가 비용을 상회하는지를 지속적으로 검증해야 한다. 따라서 시제품을 빠르게 공급하는 능력과 함께 특정 공정에 맞춘 설계, 현장 데이터 축적, 유지관리 체계를 갖추는 것이 시장 확대의 관건이다.
중국 외골격 로봇 기업은 제조 공급망과 원가 절감 능력, 빠른 제품 개발에 경쟁력이 있는 반면, 정밀 제어와 장기간의 임상·현장 검증, 전문 사후 서비스는 아직 보완 과제로 남아있다. 구조부품과 배터리, 범용 구동장치의 공급 기반은 비교적 탄탄하지만, 사용자의 움직임과 의도를 정확하게 파악하는 생체신호 센서, 미세한 힘의 변화를 측정하는 고정밀 힘·토크 센서, 예기치 않은 동작을 제어하는 안전 제어 소프트웨어 등는 지속적인 기술 고도화가 필요한 분야다. 제품을 장기간 반복 사용할 때의 내구성과 제어 안정성, 개인별 체형과 보행 특성에 대응하는 정밀 제어 역시 실제 보급 과정에서 검증이 필요하다.
향후 중국 외골격 로봇 시장의 경쟁은 제품을 얼마나 저렴하고 빠르게 생산하느냐에서 한 걸음 더 나아가, 의료와 산업 현장에서 요구하는 정밀성·안전성·신뢰성을 입증하는 기술·서비스 경쟁으로 전개될 것으로 보인다.
시사점: 특화 솔루션과 현지 실증으로 진입 기회 모색
중국 외골격 로봇 시장은 의료재활에서 소비보조와 산업응용으로 확대되고 있지만, 중국기업이 배터리·구조부품·범용 구동 장치 등에서 가격 경쟁력을 높이고 있어 한국 기업이 범용 제품으로 정면 경쟁하기는 쉽지 않다. 반면 고정밀 센서, 안전 제어, 공정 맞춤형 시스템처럼 검증과 전문성이 필요한 영역에서는 여전히 협력과 진입 기회를 찾을 수 있다.
중국 시장에서는 제품이 실제 현장에서 지속적으로 사용될 수 있는지, 비용 대비 효과가 입증되는지가 중요하다. 따라서 범용 제품으로 넓게 접근하기보다 검증과 전문성이 중요한 분야를 선정해 현지 실증을 통해 경제성을 입증하는 전략이 효과적일 것으로 보인다. 현지 기업이나 운영사와 협력해 중국의 공급망과 유통망을 활용하되, 교육·유지관리·소프트웨어를 함께 제공하는 운영모델을 준비할 필요가 있다. 이러한 접근이 중국 외골격 로봇 시장에서 한국 기업의 차별화와 비즈니스 협력 기회를 확보하는 데 유효할 것으로 보인다.
자료: 전첨산업연구원(前瞻产业研究院), 미투자문(觅途咨询),중국인민정부 홈페이지,중국국가통계국, 중국장애인연합회,국제데이터코퍼레이션(IDC), 태산관광지 공식 위챗계정, 아미산관광망, 신만홍원연구(申万宏源研究), 각 기업 홈페이지, 청두무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (입는 로봇, 중국의 일상으로 들어가다)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
싱가포르 김 스낵 시장동향
싱가포르 2026-09-11
-
2
미국 제과류 시장동향
미국 2026-09-15
-
3
자원 강국 브라질의 혈관, 철도 인프라의 성장과 기회
브라질 2026-09-11
-
4
파키스탄 전기이륜차 시장, 초기 상업화 국면 진입
파키스탄 2026-09-10
-
5
중국 헤어케어 제품 시장 현황
중국 2026-09-17
-
6
스웨덴 항공우주부품 시장동향
스웨덴 2026-09-15