













-
태국 기타 의약품 시장동향
- 상품DB
- 태국
- 방콕무역관 이태형
- 2026-09-09
- 출처 : KOTRA
-
고령화·만성질환 증가와 의료 접근성 확대로 의약품 수요 지속 확대
높은 수입의존도와 현지 생산 확대 정책 속 한국기업의 진출기회 모색
상품명 및 HS코드
HS 코드 3004는 혼합 여부와 관계없이 치료용 또는 예방용으로 사용되는 의약품 중 일정한 투여량으로 제조되거나 소매용 형태로 포장된 제품을 의미한다. 단, HS 3002, 3005 및 3006에 해당하는 품목은 제외된다. 이 가운데 HS 3004.90은 ‘기타(Other)’ 의약품으로 분류되며, HS 3004 내 다른 세부호에 별도로 해당하지 않는 치료·예방용 완제의약품을 포함한다. 따라서 특정 단일 제품이 아니라 다양한 성분과 용도의 의약품이 포함될 수 있는 포괄적인 품목군이다.
HS 코드
품목명
3004
의약품[혼합한 것인지에 상관없으며 치료용이나 예방용의 것으로서 일정한 투여량으로 한 것(피부 투여의 형식을 취한 것을 포함한다)과 소매용 모양이나 포장을 한 것으로 한정하며, 제3002호ㆍ제3005호ㆍ제3006호의 물품은 제외한다]
Medicaments (excluding goods of heading 30.02, 30.05 or 30.06) consisting of mixed or unmixed products for therapeutic or prophylactic uses, put up in measured doses (including those in the form of transdermal administration systems) or in forms or packings for retail sale.
3004.90
기타 (Other)
[자료: 태국관세청(Thai Customs)]
시장동향
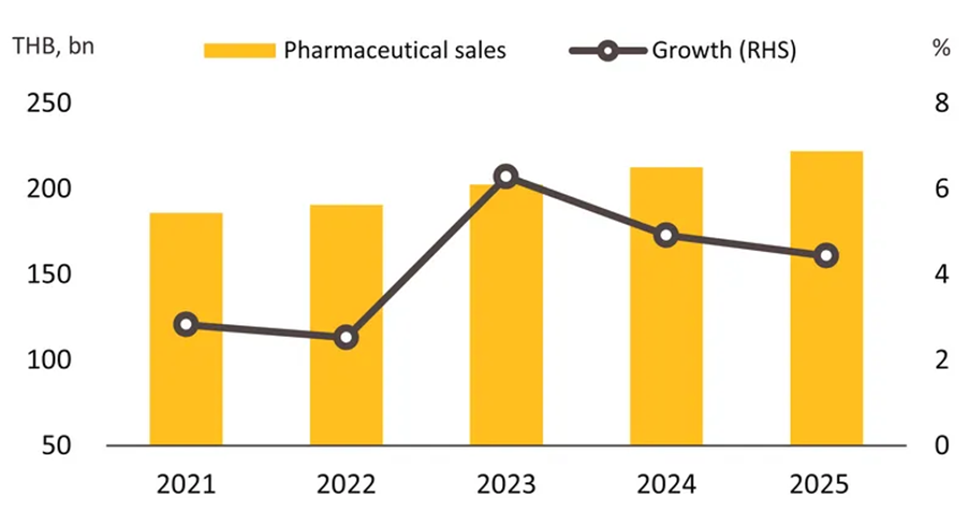
(단위: 십억 바트, %)
[자료: Krungsri Research, BMI/Fitch Solutions]
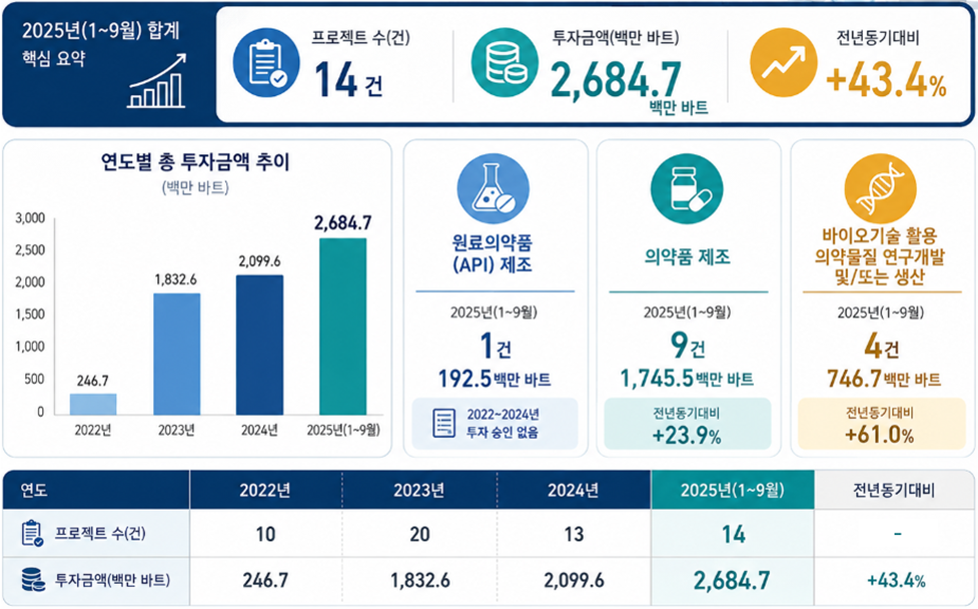
제품별로는 처방의약품이 시장의 중심을 이루고 있다. 2025년 복제의약품 판매액은 약 1080억 바트로 전년 대비 4.4%, 특허의약품은 약 730억 바트(약 22억 달러)로 5.0% 증가한 것으로 추산되며, 일반의약품(OTC) 판매액도 약 410억 바트(약 12억 달러)로 3.5% 증가했다. 또한 태국의 보편적 의료보장(UHC) 확대와 ‘30바트 어디서나 치료’ 등 의료 접근성 개선정책도 의약품 소비를 뒷받침하고 있다. 2026 회계연도 국가건강보장기금 예산은 2700억 바트(약 81억 달러)로 전년 대비 15.3% 증가했다. 한편, 태국 의약품 산업은 높은 수입의존도를 보이고 있다. 태국은 전체 의약품 공급의 약 80%를 수입에 의존하고 있으며, 국내 완제의약품 생산에 사용되는 의약품 원료도 약 90%를 해외에서 조달하고 있다. 이에 태국 정부는 의약품, 원료의약품(API), 바이오의약품 등의 현지 생산을 확대해 수입의존도를 낮추고 공급망 안정성을 강화하고 있다. 2025년 1~9월 태국투자청(BOI) 승인 기준 의약품 관련 투자액은 26억8470만 바트(약 8100만 달러)로 전년 동기 대비 43.4% 증가했으며, 이 가운데 완제의약품 제조가 전체 투자액의 65.0%를 차지했다.
<태국투자청(BOI) 승인 의약품 관련 투자 현황(2022~2025년 1~9월)>
(단위: 백만 바트, %)
[자료: The Board of Investment, Krungsri Research, KOTRA 방콕무역관 정리]
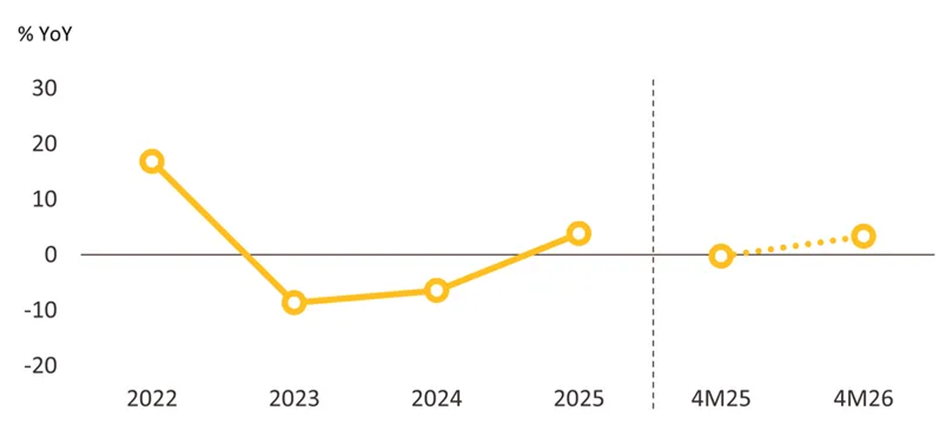
생산 측면에서도 회복 흐름이 나타나고 있다. 태국 의약품 제조업 생산지수는 2025년 전년 대비 3.8% 증가했으며, 주사제(+15.0%)와 정제(+9.4%)가 증가세를 견인했다. 2026년 1~4월에도 전체 생산은 전년 동기 대비 3.4% 증가했으며, 정제(+15.0%)와 액상제(+5.6%) 생산이 확대됐다. 조사기관 Krungsri Research는 태국 의약품 생산이 2026년 1.5~2.5%, 2027~2028년에는 연평균 2.7~3.7% 증가할 것으로 전망하고 있다. 다만 중동지역 갈등에 따른 원료 및 공급망 차질, 제조·운송비 상승과 중국·인도산 저가 의약품과의 경쟁은 업계의 주요 부담요인으로 지적된다.
<태국 의약품 제조업 생산지수 증감률(2022~2026년 1~4월)>
(단위: %)
[자료: Krungsri Research, Office of Industrial Economics]
수입규모
태국의 HS 300490 의약품 수입액은 2022년 14억800만 달러에서 2023년 15억8400만 달러로 증가한 뒤 2024년에는 15억7900만 달러로 소폭 감소했다. 이후 2025년에는 17억6100만 달러로 전년 대비 약 11.5% 증가하며 최근 4년 중 가장 높은 수준을 기록했다. 2026년 상반기 수입액도 10억4800만 달러로 전년 동기 대비 19.1% 증가해 수입 확대세가 이어지고 있다.
국가별로는 2026년 상반기 독일이 1억6500만 달러로 최대 수입대상국을 유지했으나 전년 동기 대비 0.9% 감소했다. 반면, 이탈리아산 수입은 1억5300만 달러로 127.6% 급증하며 2위로 올라섰고, 미국은 9000만 달러(+32.3%), 인도는 8400만 달러(+24.9%), 프랑스는 7600만 달러(+15.1%)로 뒤를 이었다. 특히 스위스산 수입도 전년 동기 대비 48.8% 증가하는 등 유럽 국가를 중심으로 수입 증가세가 두드러졌다. 한편, 한국산 수입액은 2022~2023년 각각 3600만 달러에서 2024년 4900만 달러, 2025년 6200만 달러로 꾸준히 증가했다. 2026년 상반기에는 3100만 달러로 전년 동기 대비 7.0% 증가해 수입대상국 중 10위를 기록했으며, 전체 수입시장에서 차지하는 비중은 약 3.0%로 나타났다. 이에 따라 한국산 의약품은 최근 수입액이 점진적으로 확대되고 있으나, 독일·이탈리아·미국·인도 등 주요 공급국과 비교하면 시장점유율은 아직 제한적인 수준이다.
아울러 HS 3004.90보다 범위가 넓은 HS 3001~3004 기준, 태국 전체 의약품 수입은 2025년 물량 기준 5.4% 증가한 4만2000톤, 금액 기준 3.4% 증가한 1032억 바트(약 31억 달러)를 기록했으며, 2026년 1~4월에는 수입물량이 전년 동기 대비 1.7% 감소한 반면 수입액은 6.7% 증가했다.
<국가별 태국의 기타 의약품(HS 3004.90) 수입액 규모(2022~2026년 상반기)>
(단위: US$ 백만, %)
순위
국가
2022
2023
2024
2025
2026 상반기
증감률
('25/'26 상반기)전체
1,408
(100.0)
1,584
(100.0)
1,579
(100.0)
1,761
(100.0)
1,048
(100.0)
19.1
1
독일
229
(16.3)
287
(18.1)
283
(17.9)
328
(18.6)
165
(15.7)
-0.9
2
이탈리아
53
(3.8)
85
(5.4)
87
(5.5)
113
(6.4)
153
(14.6)
127.6
3
미국
124
(8.8)
122
130
(8.2)
141
(8.0)
90
(8.6)
32.3
4
인도
173
(12.3)
138
(8.7)
139
(8.8)
153
(8.7)
84
(8.0)
24.9
5
프랑스
125
(8.9)
133
(8.4)
137
(8.7)
140
(8.0)
76
(7.3)
15.1
6
일본
94
(6.7)
98
(6.2)
113
(7.2)
111
(6.3)
68
(6.5)
24.3
7
스위스
64
(4.5)
77
(4.9)
71
(4.5)
55
(3.1)
45
(4.3)
48.8
8
스페인
49
(3.5)
50
(3.2)
53
(3.4)
62
(3.5)
33
(3.1)
9.4
9
아일랜드
53
(3.8)
69
(4.4)
68
(4.3)
67
(3.8)
32
(3.1)
0.3
10
한국
36
(2.6)
36
(2.3)
49
(3.1)
62
(3.5)
31
(3.0)
7.0
[자료: Global Trade Atlas(’26.09.03.)]
경쟁동향
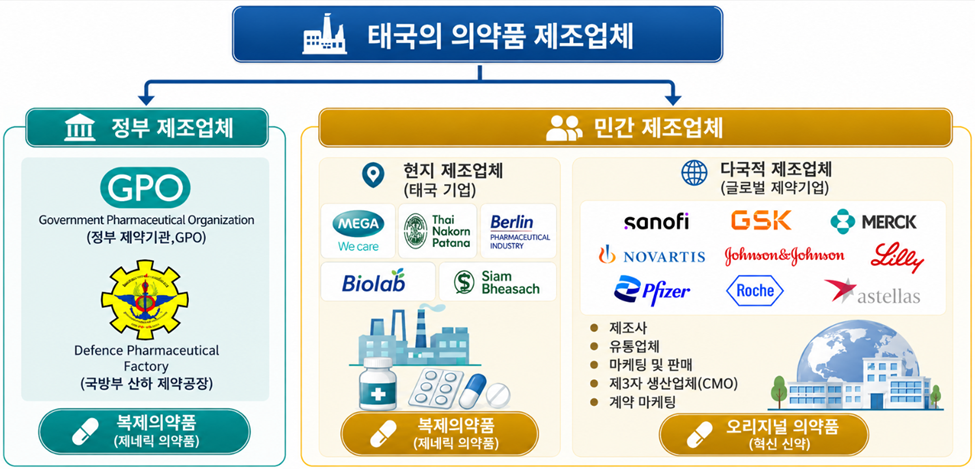
<태국 의약품 제조업체 구조>
[자료: Government Pharmaceutical Organization, Krungsri Research, KOTRA 방콕무역관 정리]
<태국 진출 주요 다국적 제약기업>
기업명
기업정보
Sanofi-Aventis (Thailand) Ltd.
ㅇ 설립연도: 1965년
ㅇ 본사 국가: 프랑스
ㅇ 매출액(2025): 약 26억2,374만 바트
ㅇ 소재지: 방콕 Pathumwan
ㅇ 주요제품: 전문의약품, 백신
ㅇ 특징: Sanofi 그룹의 태국 현지법인으로 의약품 수입·유통 및 마케팅 수행, 본사 지분 100%
GlaxoSmithKline (Thailand) Limited
ㅇ 설립연도: 1982년
ㅇ 본사 국가: 영국
ㅇ 매출액(2025): 약 60억8,760만 바트
ㅇ 소재지: 방콕 Bangrak
ㅇ 주요제품: 전문의약품, 백신
ㅇ 특징: GSK 태국 현지법인으로 의약품·백신의 수입·유통 및 판매 수행, 호흡기·면역/염증·종양학·HIV·감염질환 분야 중심
NOVARTIS (THAILAND) LIMITED
ㅇ 설립연도: 1971년
ㅇ 본사 국가: 스위스
ㅇ 매출액(2025): 약 57억3,952만 바트
ㅇ 소재지: 방콕 Watthana
ㅇ 주요제품: 전문의약품
ㅇ 특징: Novartis 태국 현지법인으로 의약품 수입·유통 및 판매 수행, 그룹 지분 100%
Pfizer (Thailand) Limited
ㅇ 설립연도: 1968년
ㅇ 본사 국가: 미국
ㅇ 매출액(2025): 약 39억9,594만 바트
ㅇ 소재지: 방콕 Bang Rak
ㅇ 주요제품: 전문의약품, 백신
ㅇ 특징: Pfizer 태국 현지법인으로 의약품·백신의 판매·마케팅 및 유통 수행
Roche Thailand Limited
ㅇ 설립연도: 1971년
ㅇ 본사 국가: 스위스
ㅇ 매출액(2025): 약 31억3,809만 바트
ㅇ 소재지: 방콕 Din Daeng
ㅇ 주요제품: 전문의약품
ㅇ 특징: Roche 태국 현지법인으로 의약품·의료제품의 수입·도매 및 판매 수행
[자료: Department of Business Development, CorpusX BOL, 각 기업 홈페이지]
유통구조
민간 의료시장에서는 사립병원이 주요 채널로 기능하며, 소비자 대상 시장에서는 약국을 통한 유통도 활발하다. 2026년 3월 기준 태국 내 약국은 2만733개이며, 이 중 현대식 약국은 1만8178개(87.7%)다. 현대식 약국 가운데 약 75%는 독립형 약국이며, 나머지는 대형 기업이 운영하는 체인점 및 프랜차이즈 형태다. 최근에는 약국의 역할도 단순 의약품 판매에서 지역 기반의 1차 의료서비스 제공 채널로 확대되고 있다. ‘30바트 어디서나 치료(30-Baht Treatment Anywhere)’ 정책에 참여하는 약국에서는 경증질환 환자가 약사 상담과 의약품을 제공받을 수 있으며, 2025년 11월 도입된 ‘Suk Kai Sabai Krapao’ 프로그램을 통해 병원 처방전을 소매약국에서 조제받을 수 있도록 하는 등 약국 접근성도 확대되고 있다. 원격 약료(Tele-pharmacy)와 전자상거래 채널의 성장과 함께 대형 체인약국의 시장 확대도 지속되면서 독립약국 간 경쟁은 더욱 심화되는 추세다.
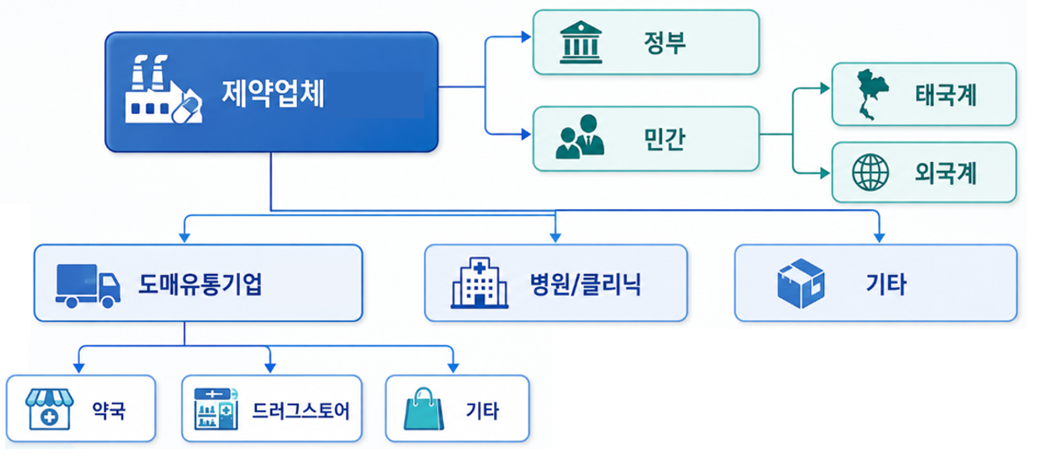
한편, 수입 의약품은 일반적으로 ① 해외 제약사 → ② 태국 내 수입·등록업체 또는 현지법인 → ③ 전문 의약품 유통기업 → ④ 병원·클리닉·약국 → ⑤ 소비자의 경로를 거친다. 태국에서 의약품을 수입·판매하기 위해서는 Thai FDA의 수입시설 허가와 개별 의약품 등록이 필요하며, 실제 상업용 수입 시에는 건별 License per Invoice(LPI) 발급과 세관·FDA 통관절차를 거쳐야 한다.
<태국 제약업체 및 유통구조>
[자료: Krungsri Research, KOTRA 방콕무역관 정리]
관세율
HS Code
3004.90
품목명
기타 의약품
- 치료 또는 예방용 의약품으로서 일정한 투여량으로 제조되거나 소매용 형태로 포장된 제품을 의미하며, 혼합 여부와 관계없이 피부 투여용 제형을 포함한다.
수입관세
- 일반세율: 세부 HS Code별 0~10%
- 한-아세안 FTA 협정세율: 원산지 요건 충족 시 면세 적용 가능
- RCEP 협정세율: 2026년 기준 다수 세부품목 6.7%(일부 품목 면세 등 상이)부가가치세
7%
[자료: 태국관세청 통합관세조회 시스템]
인증 및 수입절차
신약(New Drugs)
복제의약품(Generic Drugs)
제품·성분 정보, 제조 및 품질관리 자료, 라벨링, 비임상시험 자료, 임상시험 자료 등
제품·성분 정보, 제조 및 품질관리 자료, 라벨링, 생물학적 동등성(BE) 자료 등
주: 세부 제출서류는 의약품의 성분·제형·위험도 및 제품 유형에 따라 달라질 수 있음.
[자료: 태국관세청(Thai Customs), 태국식약청(Thai FDA), KOTRA 방콕무역관 정리]
제품등록 시에는 품질·안전성·유효성 관련 자료를 제출해야 하며, 신약은 비임상·임상시험 자료, 복제의약품은 생물학적 동등성(BE) 자료 등이 주요 심사자료로 활용된다. 다만 HS 3004.90은 다양한 의약품을 포함하는 포괄적인 품목으로, 세부 HS Code와 성분·제형·용도에 따라 적용되는 허가 및 제출서류가 달라질 수 있으므로 실제 수입 전 Thai FDA 또는 현지 수입·등록 전문업체를 통해 개별 요건을 확인할 필요가 있다.
시사점
태국 의약품 시장 진출 시에는 제품 경쟁력 못지않게 현지 등록·유통 파트너 선정이 중요하다. 태국식약청(Thai FDA)에 따르면 수입 완제의약품은 해외 제조소의 의약품 제조 및 품질관리 기준(GMP) 적합성 확인, 현지 수입업체 라이선스 확보 및 제품등록 절차를 거쳐야 하며, 실제 수입 시에도 건별 수입승인서(LPI) 발급이 필요하다. 따라서 현지 파트너 선정 시 단순 유통망 보유 여부뿐 아니라 Thai FDA 등록 경험, 제품별 인허가 대응능력, 병원 영업 및 조달 경험 등을 종합적으로 확인할 필요가 있다. 또한, 태국은 병원 채널이 전체 의약품 판매의 80%를 차지하는 만큼, 제품 특성에 따라 공공병원과 민간병원을 구분한 진입전략을 마련하는 것이 중요하다. 공공시장에서는 의료보장제도와 병원 조달체계, 가격경쟁력 등이 중요한 요소로 작용하는 반면, 민간병원 시장에서는 차별화된 전문의약품이나 고부가 제품을 중심으로 진입 가능성을 검토할 수 있다. 이에 한국기업은 제품등록 대행 능력뿐 아니라 실제 병원 네트워크와 영업조직을 보유한 현지 유통사를 우선적으로 검토할 필요가 있다.
현지 생산을 고려하는 기업은 태국투자청(BOI)의 투자지원 제도도 활용할 수 있다. 태국 정부는 현대의약품, 원료의약품(API), 바이오의약품 등의 현지 생산 확대를 정책적으로 추진하고 있으며, 관련 분야를 투자촉진 대상으로 지원하고 있다. 이에 따라 일정 규모 이상의 태국 시장을 목표로 하는 기업은 완제품 수출뿐 아니라 현지 위탁생산, 기술이전, 공동생산 또는 합작투자 등을 통해 공급 안정성과 납기 경쟁력을 높이는 방안도 검토할 수 있다. 초기 진출기업의 경우 태국 시장 전체를 대상으로 하기보다 제품 특성에 맞는 세부시장과 유통채널을 우선 선정하는 전략이 효율적이다. 전문의약품은 병원 및 전문 유통망, 일반의약품(OTC)은 약국과 체인약국, 바이오·고가 치료제는 전문병원 및 특정 질환 중심의 의료기관을 우선적으로 검토할 수 있다. 자체 판매조직 구축이 어려운 경우에는 현지 유통사 또는 의약품 영업·마케팅 대행기관(Contract Sales Organization, CSO) 활용 등 다양한 진입방식도 고려할 수 있다. 아울러 태국 시장에서는 범용 제품을 중심으로 가격경쟁이 심화되고 있는 만큼, 한국기업은 단순 가격경쟁보다는 품질자료, 임상 근거, 안정적인 공급능력 및 현지 대응역량을 함께 제시하는 것이 중요하다. 특히 중국·인도산 저가 제품과의 경쟁이 지속되고 있어, 제품의 기술적 차별성과 신뢰성을 바탕으로 현지 파트너 및 의료기관과 장기적인 공급관계를 구축하는 전략이 필요할 것으로 보인다.
자료: 태국관세청(Thai Customs), 태국식약청(Thai FDA), Office of Industrial Economics , Krungsri Research, BMI/Fitch Solutions, Government Pharmaceutical Organization , The Board of Investment, Global Trade Atlas, CorpusX BOL, 각 기업 홈페이지, 현지언론 및 KOTRA 방콕무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (태국 기타 의약품 시장동향 )의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
파나마 의약품 시장동향
파나마 2026-09-09
-
2
중국 의약품 집중구매 제도, 융통성 있는 변화와 향후 전망
중국 2026-09-04
-
3
인도네시아 베이커리류 시장동향
인도네시아 2026-09-08
-
4
2026년 2분기 태국 경제성장률 1.9% 기록
태국 2026-09-07
-
5
캄보디아 유일 심해항 시아누크빌 항만 및 특별경제구역(SEZ) 방문기
캄보디아 2026-09-09
-
6
미국 의료기기 시장동향
미국 2026-09-04
- 이전글
- 다음글