













-
중국 계면활성제 시장 동향
- 상품DB
- 중국
- 톈진무역관
- 2026-06-05
- 출처 : KOTRA
-
'26년 1~4월 중국의 대 한국 계면활성제 수입금액 전년 동기 대비 49% 상승
소비 고도화에 따른 시장 재편, 아미노산·APG 등 고급 계면활성제 시장 성장 주목
1. 상품명 및 HS코드
품명
HS코드
계면활성제
(Surfactant)
중국 기준: 340290.00
한국 기준: 340290.10
계면활성제는 친수기와 친유기를 동시에 가진 분자로, 액체의 표면 장력을 크게 낮춰 세제·화장품 등 화학 제품의 혼합·세정 효과를 높이는 원료로 사용된다. 물리적 상태에 따라 액체, 고체(분말/펠릿), 페이스트, 슬러리로 구분된다. 이온성에 따라 분류할 경우는 음이온, 양이온(Nonionic), 비이온, 그리고 산성과 염기성 성질을 모두 가지고 있는 양쪽성(Amphoteric) 계면활성제로 분류할 수 있다. 계면활성제의 용도는 다양하다. 예를 들면 세탁세제와 주방 세제는 주로 음이온 계면활성제를 사용하고, 헤어 컨디셔너 등 모발 관리 제품은 양이온 계면활성제를 주원료로 활용한다.
2. 중국 계면활성제 시장 동향: 소비 고도화에 따른 고급 계면활성제 중심 시장 규모 확대
중국 소비 시장의 고도화 및 클린 성분 수요 확대가 계면활성제 산업 재편을 주도하고 있다. 2025년 기준, 계면활성제 시장 수요의 65%가 퍼스널 케어(28%, 샴푸·바디워시·린스), 가정용 세제(25%, 세탁세제·주방세제), 화장품(12%) 3대 분야에 집중되어 있다. 퍼스널 케어 제품 생산기업 조이그룹(JOY GROUP)에 따르면 2025년 기초적인 제품 매출은 전년 대비 3% 감소한 반면, 클린 성분 프리미엄 제품의 판매액은 전년 대비 28% 증가했다고 밝혔다. 같은 시기에 가정용 세제 분야에서 인산염 무첨가·생분해성 등 프리미엄 제품은 전년 대비 약 30%의 높은 성장률을 기록했다. 이와 같은 소비 변화는 원료 측면의 혁신을 주도하고 있다. 자극적이고 환경 친화성이 낮은 LAS·AES(라우릴벤젠설폰산·알코올 에테르 설페이트) 등 전통 계면활성제 대신 아미노산·APG 등 고급 계면활성제의 수요가 지속적으로 확대하며 시장 성장을 이끌고 있다. 보옌컨설팅(博研咨询)에 따르면, 중국 계면활성제 시장 규모는 2024년 1395억 위안(약 195억 달러)에서 2025년 1483억 위안(약 207억 달러, 전년 대비 6.3% 증가)으로 성장했으며, 2026년에는 1580억 위안(약 229억 달러)에 이를 것으로 전망했다.
<중국 표면활성제 시장 규모 추이>
(단위: 억 위안)
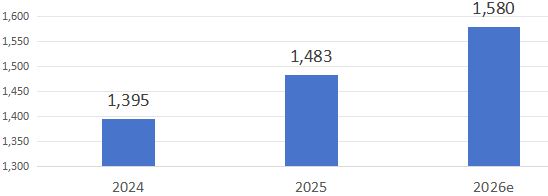
[자료: 보옌컨설팅(博研咨询)]
아미노산계 계면활성제, APG(Alkyl Polyglycoside) 등 천연 원료·친환경 계면활성제와 전자 산업에서 사용하는 플루오로카본 등 고급 계면활성제는 시장 성장을 견인하는 핵심 품목으로 부상하고 있다. 아미노산계 등 계면활성제는 자극이 적고 생물 분해성이 우수하며, 중국 산업의 녹색 전환과 소비 고도화 흐름에 부합해, 기존 석유 기반 전통 계면활성제를 점진적으로 대체하고 있다. 중국 조사기관 베저스컨설팅(贝哲斯咨询)에 따르면, 2025년 중국 퍼스널 케어·가정용 세제 등 시장에서 아미노산계 계면활성제 시장 규모의 전년 대비 증가율은 20%, APG는 18%, 베타인을 대표로 하는 양쪽성 이온 계면활성제는 12%로 집계됐다. 해당 3개 품목은 생활화학 산업 고도화의 핵심 원료로 자리 잡고 있다. 생활용품 분야 외, 리튬이온 배터리, 반도체 등 신에너지 및 전자 산업에서 특수 계면활성제의 수요가 빠르게 증가하고 있다. 베저스컨설팅은 2025년 중국의 전자용 특수 계면활성제 시장 규모는 202억 위안(약 29억 달러)으로 전년 대비 12.5% 성장했으며, 이 중 전자 습식 공정(Wet Electronic Process)*에 사용되는 플루오로카본 계면활성제 시장의 규모는 48억 위안(약 6.7억 달러)에 이른 것으로 나타났다.
* 전자 습식 공정(Wet Electronic Process): 전자부품 제작 시 화학 약품을 사용해 세정·식각·코팅 등을 진행하는 공정
3. 경쟁 동향: 시장 구도 양극화, 中·외국 기업 고부가가치 계면활성제 시장 경쟁에 나서
중국 계면활성제 시장은 뚜렷한 양극화 경쟁 구도를 보이며, 해외 기업이 프리미엄 시장을 장악하고 국내 기업은 일상적인 전통 계면활성제 분야를 주도하고 있다. 바스프(BASF), 다우(DOW) 등 글로벌 브랜드는 중국 프리미엄 계면활성제 시장의 약 60%를 차지하며, 주로 고순도 APG, 아미노산계, 특수 비이온계 및 식물 기반 계면활성제 등을 생산·공급하고 있다. 반면 잔위테크(赞宇科技), 황마테크(皇马科技) 등 중국 로컬 기업은 LAS, AES 등 전통 음이온계 제품 분야를 주도하고 있다. 친환경 고급 계면활성제 분야에서 잔위테크 등 중국기업은 저순도의 중저가 제품을 생산하고 있으며, 고순도 제품은 약 60% 이상 수입에 의존하고 있다. 화경산업연구원(华经产业研究院)에 따르면, 기존에 중국 계면활성제 시장은 해외 기업이 기술 장벽으로 프리미엄 시장을 주도하고, 중국 기업은 생산·가격 경쟁력으로 범용 시장을 확보하는 구조였다. 하지만 퍼스널 케어 및 가정용 세제의 고급화 수요가 확대되면서, 현재 중국과 외국계 기업 간 고부가가치 계면활성제 시장 경쟁이 본격화하고 있는 것으로 밝혔다.
<중국 시장 주요 계면활성제 생산기업 소개>
연번
기업
본사
개요
주요 제품
1
Zanyu Tech
赞宇科技
중국 저장성 항저우(杭州)시
1993년 설립, 법인 및 핵심 생산·판매 기지를 저장성 항저우, 자싱(嘉兴), 사오싱 등지에 두고 있음. 중국 계면활성제 업계 선도 상장기업이자 중국 최대 생산능력을 갖춘 기업 중 하나. 다수의 중국 내 계면활성제 산업 표준 제정에 주도·참여. 고급 계면활성제 분야에서 오랜 기간 지속된 외자 기업의 독점 구도를 타파한 대표적인 중국 계면활성제 생산기업임
음이온 계면활성제, 비이온 계면활성제, 친환경 생활화학 원료 등
2
Huangma Tech
皇马科技
중국 저장성 사오싱(绍兴)시
2003년 설립되었으며, 중국 특수 계면활성제 분야 상장기업으로, 비이온 계면활성제 연구개발과 생산에 집중. 해당 분야에서 생산 규모가 가장 크고 제품 라인이 가장 풍부한 기업으로, 다양한 산업에 납품 중임
비이온 계면활성제, 특수 계면활성제, 기능성 고분자 소재, 생활화학 첨가제 등
3
Guangzhou Lonkey
广州浪奇
중국 광둥성 광저우(广州)시
1959년 설립한 중국 전통 생활 화학용 계면활성제 선도 상장기업. 중국 최초 계면활성제 대규모 생산 기업 중 하나. 친환경 계면활성제 및 생활화학 원료 분야에서 높은 기술력을 보유하고 있음
음이온 계면활성제, 친환경 생활화학 계면활성제, 세제 원료, 산업용 세정 첨가제 등
4
바스프
BASF
독일 루트비히스하펜
1865년 설립. 세계 화학산업의 대표 선도기업으로, 계면활성제 생산 기술과 규모가 글로벌 상위 수준임. 가장 완전한 제품 라인과 최고 수준의 연구개발 역량을 보유하며, 전 세계 각 지역에 생산 기지를 구축. 제품은 생활화학, 일반 산업, 농업 등 다양한 분야에 납품 중
계면활성제(음이온, 비이온, 양이온, 양쪽성), 특수 계면활성제, 기능성 첨가제, 생활화학 원료, 산업용 유화제 등
5
다우 케미컬
Dow Chemical
미국 미시간주 미들랜드시
1897년 설립한 화학 기업으로, 첨단 산업용 계면활성제 분야에서 글로벌 선도 기업임. 다수의 독점적인 계면활성제 기술을 보유하며, 제품은 고성능·고안정성이 특징임. 전 세계에 연구개발 및 생산 거점을 운영하고 있음
비이온 계면활성제, 특수 계면활성제, 폴리에테르계 계면활성제, 산업용 세정 첨가제 등
[자료: 기업별 홈페이지, KOTRA 톈진무역관 정리]
4. 유통 구조: 제조사 직접 판매를 중심으로 1·2급 유통업체 및 대리점은 보조 역할 수행
중국 계면활성제 업계의 유통 체계는 벌크 화학제품의 거래 특성에 맞춰 제조사의 직접 판매를 주축으로 하고, 무역상의 대리 판매를 보조적으로 활용하고 있다. 생산업체는 제품 생산 이후 크게 두 가지 경로로 공급을 진행하는데, 대형 생활화학·섬유·농약 분야 주요 기업과는 연간 종합 협약을 직접 체결하고 대용량 제품을 납품하는 방식으로 이루고 있다. 반면 다수의 중소 규모 가공업체까지 제조사가 직접 관리하기에는 한계가 있어, 티어 1급 유통업체와 지역별 티어 2급 대리점을 통해 제품을 공급하고 있다. 유통업체는 원료 재고 관리, 소분 포장 등 업무를 맡아 대량의 원료를 소량 단위로 나누어 공급하며, 수요 기업은 공급받은 계면활성제 원료를 세탁세제, 각종 세척제, 섬유 첨가제, 농약 유화제 등 최종 제품으로 가공한 후, 소매 유통망을 거쳐 일반 소비자에게 판매한다.
5. 중국 계면활성제 수입 동향: '26년 1~4월 對韩 수입액 전년 동기 대비 49% 상승
2024년부터 중국의 계면활성제 수입액은 안정적으로 증가하며 2026년 1~4월 한국은 중국의 2위 수입국으로 부상했다. 중국의 전체 계면활성제(HS코드: 340290) 수입액은 2024년 5억1033만 달러에서 2025년 5억6708만 달러로 증가하며, 2026년 들어 확대세가 꾸준히 이어지고 있다. 특히 한국산 제품의 성장세가 두드러지는데, 중국의 한국산 계면활성제(HS코드: 340290) 수입액은 2024년 전년 대비 65.6% 급등한 5456만 달러를 기록했으며, 2025년 소폭 성장에 이어 2026년 1~4월에는 2508만 달러로 전년 동기 대비 49.6%의 높은 증가율을 보였다.
<중국 계면활성제(HS코드: 340290) 수입금액 순위(2026년 1~4월 기준)>
(단위: US$ 천, %)
순위
지역
2024년 1~12월
2025년 1~12월
2026년 1~4월
수입금액
증감률
수입금액
증감률
수입금액
증감률
-
총계
510,337
17.6
567,087
11.1
187,461
9.4
1
일본
120,646
31.5
133,689
10.8
42,231
△6.9
2
한국
54,568
65.6
56,050
2.7
25,084
49.6
3
대만
39,410
39.5
51,879
31.6
21,105
37.2
4
미국
81,681
△2.9
69,299
△15.2
19,595
△18.7
5
독일
64,453
21.8
55,960
△13.2
18,099
△3.9
6
프랑스
28,032
△22.5
31,222
11.4
12,407
26.3
7
말레이시아
15,236
48.6
20,648
35.5
10,233
30.7
8
인도네시아
2,002
△26.7
49,913
2,392.8
6,229
619.1
9
싱가포르
28,202
15.3
19,599
△30.5
6,011
△16.8
10
태국
8,927
46.2
10,324
15.7
4,142
34.0
[자료: 한국무역협회(kita.net)]
6. 관세율 및 규제: 한-중 FTA 협정 세율 적용 시 관세 0%
한국산 계면활성제(HS코드: 340290)를 중국에 수출하는 경우 MFN(최혜국) 세율이나 한-중 FTA 협정 세율 혜택을 적용받을 수 있다. 일반무역 수출에 따른 기본 관세율은 80%지만, 한국 관세청에서 발급한 원산지 증명서를 제출하면 한-중 FTA 협정 세율인 0%(2026년 기준)가 적용된다. 중국의 주요 수입원별 협정 세율을 비교하면, 일본의 RCEP 세율은 4.9% 수준이며, 대만은 중국과 별도의 FTA가 체결되지 않아 MFN 세율이 적용된다. 해당 지역의 제품을 중국으로 수입할 때 적용되는 세율은 한-중 FTA에 따른 한국 제품의 0% 세율에 비해 높은 수치이다.
<중국의 계면활성제(HS코드: 340290) 수입 관세율(2026년 기준)>
상품명
HS코드
대상 지역
기본세율
MFN(최혜국)세율
협정 세율
계면활성제
340290
한국
80%
6.5%
0%
(FTA_KOR)
일본
4.9%
(JP_RCEP)
대만
-
[자료: 관세법령정보포털]
중국 수입 한국산 계면활성제 통관의 핵심은 <위험화학품 목록(危险化学品目录)> 및 GHS(국제 화학물질 분류·표시) 기준에 따른 정확한 위험성 분류이며, 이는 이후 적용되는 통관 신고 절차를 결정짓는다. 중국 기업은 한국산 계면활성제 수입 시 중·영문 SDS(Safety Data Sheet) 제출이 필수적이며, SDS 제2항(위험성 표시)에 명시된 GHS 위험 등급(부식성, 인화성 등)을 철저히 점검해야 한다. 'Non-hazardous' 표시와 무관하게 GHS 등급이 존재하거나 <위험화학품 목록> 판정 기준에 해당할 경우 반드시 위험화학품으로 신고해야 하며, 이때 중문 GHS 라벨 및 적합성 성명서 등 추가 서류가 요구된다. 주요 성분별로 APG, 아미노산, 베타인 등 고급 친환경 계면활성제는 일반 화학품 통관이 주류인 반면, LAS(라우릴벤젠설폰산) 및 일부 AEO(알코올 에톡실레이트) 계열 성분은 부식성·인화성으로 인해 위험화학품 분류 가능성이 높다. 따라서 수입사의 원활한 통관 여부는 SDS 정보와 규정 목록과 실물 간 교차 검증에 달려 있다.
시사점
중국 세제 및 화장품 등 소비재 시장에서 클린 성분에 대한 수요가 지속 확대됨에 따라, 한국 기업은 APG 및 아미노산계 계면활성제 등 고부가가치 원료 시장에서 진출 기회를 모색할 필요가 있다. 중국 원료 시장의 고급화 전환이 가속화되면서, 현지 생산 기업들은 고순도·고기능성 계면활성제 원료 확보에 집중하고 있다. 이처럼 산업 공급망의 구조적 변화는 한국 기업에 많은 시장 기회를 제공함과 동시에 현실적인 도전을 제시한다. 앞에서 언급했듯이 2024년 한국산 계면활성제의 대중국 수출 규모는 전년 대비 65.6% 급증했으며, 2026년 1~4월의 대중국 수출액은 전년 동기 대비 49.6% 확대됐다. 이는 중국 현지 생산과 중국에 이미 진출한 독일, 미국계 제품만으로는 고급 원료 수요를 충족하기 어려워 중국의 한국 기술 및 고품질 제품에 대한 의존도가 크게 상승했음을 시사한다.
한국 기업은 R&D와 장비 투자로 추격을 가속화하고 있는 중국 기업들에 뒤처지지 않으려면 단순한 '수출자' 역할을 넘어 현지 생태계에 통합하는 '솔루션 파트너'로의 전환을 고려해야 한다. 톈진시 소재 생활화학 기업 C사의 담당자는 KOTRA 톈진무역관과의 인터뷰에서 "해외 기업이 지속적인 우위를 유지하기 위해서는 단순 제품 수출 중심의 방식을 넘어 현지화 전략이 필수적이다. 한국 기업은 중국 선도 기업과의 기술 협력을 통해 중국 소비재 브랜드의 니즈에 부합하는 맞춤형 고급 원료를 개발하는 등 심층적인 시장 진출 전략을 추진해야 할 것이다."라고 제안했다.
자료: 중상산업연구원(中商产业研究院), 화경산업연구원(华经产业研究院), 첸잔산업연구원(前瞻产业研究院), 한국무역협회, 관세법령정보포털, KOTRA 톈진무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 계면활성제 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 필기용 잉크 시장 동향
중국 2026-06-05
-
2
뉴질랜드 주류 마켓으로 간 K-푸드, 신규제에 미리 대응 필요
뉴질랜드 2026-05-19
-
3
라떼부터 아이스크림까지…필리핀 '우베', 글로벌 디저트 원료로 부상
필리핀 2026-06-02
-
4
2026년 파라과이 헤어스타일에 부는 K-뷰티 바람!
파라과이 2026-06-05
-
5
영국 배터리 공급망 구조와 정책 방향
영국 2026-06-04
-
6
중국 저장성, 외자기업 만족도 높아…첨단산업 중심 투자유치 확대 지속
중국 2026-06-05
- 이전글
- 다음글