













-
미국 치과용 기기 시장동향
- 상품DB
- 미국
- 뉴욕무역관 김동그라미
- 2026-10-06
- 출처 : KOTRA
-
미국 치과용 기기 시장, 실무 자동화 및 클라우드 생태계 중심의 디지털 기술 고도화
고령층 필수 보철 치료와 젊은 층 미용·교정 수요의 동반 성장
상품명 및 HS Code
치과용 기기의 HS Code는 9018.49이다.
시장규모 및 동향
시장조사기관 IBIS월드에 따르면, 2026년 기준 미국의 치과용 기기 제조 시장 규모는 전년대비 2% 증가한 약 61억 달러로 추정된다. IBIS월드는 지난 수년간 팬데믹 이후 환자 방문 회복과 특수 치과 치료 수요에 힘입어 완만한 성장세를 보였다고 분석했다. 2025년 기준 품목별 매출 비중을 살펴보면, 치과용 X선 및 진단·시술 도구 등을 포함하는 ‘전문 치과 장비(Professional dental equipment)’ 부문이 전체의 37.5%(약 22억 7,250만 달러)로 가장 큰 비중을 차지했다. 그 뒤를 이어 세척·소독 시스템 및 치과용 의자 등을 포함하는 ‘전문 치과 소모품 및 장비(Professional dental supplies)’가 32.9%(약 19억 9,370만 달러), 충전재 및 교정용 재료를 포함하는 ‘치과용 금속 및 교정 재료’가 20.3%(약 12억 3,020만 달러), ‘치과 연구실용 장비’가 9.3%(약 5억 6,360만 달러)를 기록했다.
최근 치과 산업은 단순한 디지털 장비 도입 단계를 넘어, 클라우드 기반 진료 관리 시스템(Cloud PMS), 음성 인식 치주 차트(Voice Perio Charting), 그리고 진료실 내 다중 소재 복합 3D 프린팅의 고도화가 핵심 화두로 떠오르고 있다. 특히 파편화돼 있던 각종 디지털 장비와 소프트웨어를 하나의 플랫폼으로 묶어주는 오픈 에코시스템 및 클라우드 연동성이 강조되고 있으며, 인력난을 겪는 치과 현장을 지원하기 위해 진료 기록 작성과 예약 관리를 자동화하는 실무형 자동화 솔루션들이 빠르게 현장에 안착하고 있다.
<치과 및 기공소 전용 고정밀 다중 소재 복합 3D 프린터인 Stratasys의 J5 DentaJet)
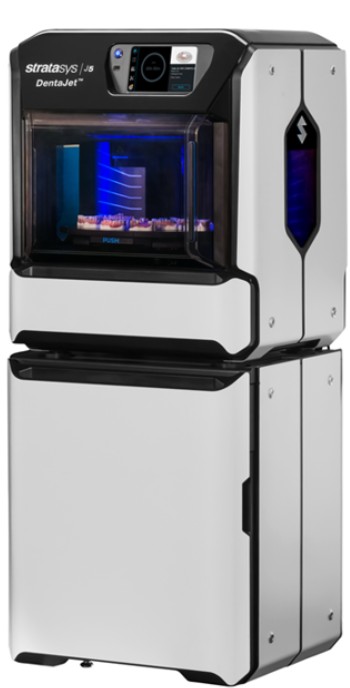
[자료: www.stratasys.com]
이와 함께 인구구조 변화와 사회문화적 요인이 맞물려 강력한 수요를 이끌어내고 있다. 고령화로 인해 임플란트, 크라운 등 전통적인 보철·치주 치료 수요가 꾸준히 유지되는 동시에, 소셜미디어 등의 영향으로 미용 및 교정 치료를 선호하는 젊은 세대가 급증하고 있다. 이에 따라 제조사들은 고령층의 필수 의료 수요와 젊은 층의 자발적 미용 수요를 모두 수용할 수 있도록 제품군을 다변화하고 있다.
최근 3년 수입 동향 및 대한국 수입규모
지난해 미국의 치과용 기구(HS Code 9018.49 기준) 수입액은 9억 896만 달러로 전년대비 26.1% 감소했다. 이러한 수입 급감세는 미국 내 치과 기기 제조 시장의 완만한 성장세와 대비를 이룬다. 이는 팬데믹 이후 공급망 불안에 대비해 초과 확보했던 물량을 소진하는 대형 유통망의 재고 조정과 더불어, 미국 내 현지 제조 역량 강화, 통상 규제에 따른 수입선 재정비 등이 복합적으로 작용한 결과로 분석된다.
미국 치과용 기구 수입시장은 독일, 중국, 스위스 등 상위 3개국이 전체 수입시장의 52.3%를 차지하고 있으며, 상위 10개국의 비중은 89.4%에 달해 비교적 높은 시장 집중도를 보이고 있다. 독일은 지난해 2억 6,551만 달러의 치과용 기구를 미국에 수출하며 부동의 1위 자리를 유지했다. 미국 수입시장 점유율은 27%에서 29.2%로 상승했다. 다만 수출액은 전년대비 20.1% 감소했다. 2위 중국은 1억 877만 달러를 기록하며 전년대비 6% 감소했으나, 시장 점유율은 9.4%에서 12%로 확대됐다. 3위 스위스 역시 1억 571만 달러로 10.7% 감소했지만, 점유율은 11.1%도 1.6%포인트 상승했다.
4위 이스라엘은 지난해 5,759만 달러를 기록하며 전년대비 67.4% 급감했다. 이에 따라 시장 점유율도 14.4%에서 6.3%로 크게 하락했다. 반면 5위 오스트리아는 4,736만 달러, 8위 영국은 3,713만 달러, 9위 일본은 3,513만 달러로 각각 전년대비 9%, 3%, 9% 증가하며 상위권 국가 가운데 성장세를 나타냈다.
6위를 차지한 한국은 지난해 4,074만 달러 규모의 치과용 기구를 미국에 수출했다. 이는 전년 4,903만 달러 대비 16.9% 감소한 수치다. 다만 미국 전체 치과용 기구 수입액이 26.1% 감소한 가운데 한국의 감소폭은 전체 시장보다 작아, 수입시장 점유율은 전년 4%에서 4.5%로 0.5%포인트 상승했다. 순위는 전년과 동일한 6위를 유지했으며, 5위 오스트리아와의 격차는 약 635만 달러로 나타났다. 한편 7위 폴란드는 지난해 4,053만 달러를 기록하며 전년대비 66% 감소했고, 한국과의 수출액 격차도 약 183만 달러까지 좁혀졌다. 폴란드의 시장 점유율은 9.7%에서 4.5%로 크게 하락했다. 한국은 전체 시장의 급격한 위축 속에서도 시장 점유율을 확대하며 미국 치과용 기구 수입시장에서 6위권을 유지하고 있는 것으로 나타났다.
<미국의 치과용 기구 수입 현황(HS Code 9018.49 기준)>
(단위 : US$천, %)
순위
국가명
수입액
비중
‘24~’25년 증감
2023
2024
2025
2023
2024
2025
전체
1,129,199
1,230,227
908,965
100.0
100.0
100.0
-26.1
1
독일
362,747
332,464
265,510
32.1
27.0
29.2
-20.1
2
중국
93,754
115,736
108,775
8.3
9.4
12.0
-6.0
3
스위스
105,004
112,629
100,571
9.3
9.2
11.1
-10.7
4
이스라엘
100,425
176,673
57,588
8.9
14.4
6.3
-67.4
5
오스트리아
42,883
43,440
47,358
3.8
3.5
5.2
9.0
6
대한민국
41,067
49,028
40,738
3.6
4.0
4.5
-16.9
7
폴란드
78,130
119,210
40,530
6.9
9.7
4.5
-66.0
8
영국
27,912
36,060
37,131
2.5
2.9
4.1
3.0
9
일본
32,058
32,242
35,132
2.8
2.6
3.9
9.0
10
브라질
20,029
31,277
23,696
1.8
2.5
2.6
-24.2
[자료: U.S. Department of Commerce, Bureau of Census, World Trade Atlas]
경쟁동향
2026년 미국의 치과 기기 제조 시장은 상위 주요 기업들이 시장을 주도하고 있으며, 대기업들은 연구개발(R&D) 투자 확대와 더불어 유력 스타트업 및 경쟁사 인수를 통한 포트폴리오 다변화 전략을 적극적으로 전개하고 있다.
동 시장은 엔비스타(Envista), 덴츠플라이 시로나(Dentsply Sirona), 스트라우만 그룹(Straumann Group), 솔벤텀(Solventum) 등이 전체의 50% 이상을 차지해 시장 주요 플레이어로 자리잡고 있다. 치과 기기의 기술 복잡성과 엄격한 규제 준수 요건으로 인해 진입장벽이 높으며, 대기업들은 인수합병을 통해 소프트웨어와 진단 기기, 소모품을 결합한 통합 디지털 에코시스템을 구축하는데 집중하고 있다. 반면 중소기업들은 잇몸 치료용 초음파 스케일러나 정밀 가공기기 등 틈새 시장을 중심으로 전문화된 제품을 제공하며 경쟁하고 있다.
유통구조
미국의 치과 임상 기기 유통은 크게 제조사 직판(Direct-to-Clinic) 방식과 대형 도매상(Wholesalers)을 통한 유통망으로 나뉜다. 치과 병원 직거래 방식의 경우 전체 매출의 약 48.6%를 차지하는 가장 큰 최종 수요처로, 비용절감과 맞춤형 대량 주문, 적시 납품을 위해 제조사와 직접 거래하는 비중이 높다.
헨리 샤인이나 페터슨 덴탈 같은 전국적인 유통망을 가진 대형 도매상들은 제조사의 제품을 광범위한 치과 병원 및 기관에 공급하는 핵심 역할을 담당하고 있다. 제조사들은 파편화된 최종 시장에 효율적으로 접근하기 위해 상기 도매상들과 독점 또는 파트너십 계약을 통해 미국 시장에 진출하고 있다.
관세율, 수입규제, 인증
HS Code 9018.49에 해당되는 한국산 치과용 기기의 관세율은 한미 FTA로 무관세가 적용된다. 하지만 미국은 지난 7월 23일 ‘강제노동 생산제품 수입금지’ 관련 301조 관세 조치를 최종 발표하고, 한국에 기존 최혜국대우(MFN) 관세율과 이번 추가 관세를 합해 총 12.5%의 관세율을 적용키로 했다. 이에 따라 MFN 관세가 12.5% 미만인 품목의 경우, 301조 관세와 합산해 총 12.5%의 관세가 부과된다.
미국 시장에 진출하려는 치과 기기는 미 식품의약국(FDA)의 규제를 엄격히 준수해야 한다. 대다수 치과 기기는 Class I 또는 Class II(특수 관리 대상)로 분류되며, 제조 및 유통 전반에 걸쳐 우수제조관리기준(GMP) 시스템을 갖추어야 한다. 또한 주별 라이선스 요건 및 직업안전보건청(OSHA) 규정도 준수해야 한다.
전망 및 시사점
미국 치과 임상 기기 제조 시장은 인구 고령화에 따른 필수 보철 치료 수요와 미용 중심의 치과 교정 수요를 바탕으로 장기적으로 안정적인 기조를 유지할 것으로 전망된다. 특히 AI 기반 이미징, 레이저 치과 치료, 원격 치과의사(Teledentistry) 플랫폼과 연동되는 클라우드 기반 스마트 기기 등 고부가가치 기술 분야를 중심으로 경쟁이 심화될 것으로 보인다.
엄격한 FDA 인증과 품질 관리 기준으로 인해 진입장벽이 높지만, 디지털 전환 및 자동화 트렌드에 맞춘 제품 차별화와 현지 유통 파트너십 구축은 한국과 같은 해외 제조 기업들에게 새로운 기회 요인이 될 수 있을 것으로 보인다. 뉴욕지역에서 치과를 운영하고 있는 치과의사는 KOTRA 뉴욕무역관과의 인터뷰에서 AI 진단 보조 장치와 관련 "AI 기반 영상 분석 기기의 경우 AI를 시각화한 데이터를 바탕으로 환자에게 직접 치료 필요성을 설명할 수 있어 진료 동의율과 소통 효율성도 높아졌다"며 "디지털 전환과 AI를 활용한 기기는 앞으로 수요가 지속적으로 커질 것"으로 전망했다.
자료: IBIS World, U.S. Department of Commerce, Bureau of Census, World Trade Atlas, FDA, Harmonized Tariff Schedule, stratasys 및 KOTRA 뉴욕무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (미국 치과용 기기 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
미국 조지아주, 대규모 투자 잇따르며 바이오 산업 거점으로 부상
미국 2026-10-06
-
2
인도 반도체 2단계, 장비·소재 공급망이 열린다… SEMICON India 2026 현장
인도 2026-10-06
-
3
캐나다, 신규 기업 투자 유치 경쟁력 G7 1위 달성 위한 ‘생산성 메가 공제(Productivity Mega Deduction)’ 도입
캐나다 2026-10-06
-
4
파키스탄 반응성 염료 시장동향
파키스탄 2026-10-06
-
5
이라크 의료용기기 및 관련 부품 시장동향
이라크 2026-10-01
-
6
역대 최대 규모의 폴란드 ‘MSPO 2026’ 우리 기업의 방산 전시와 현장 목소리
폴란드 2026-10-02
- 이전글
- 다음글