













-
중국 알루미늄 형재 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-08-24
- 출처 : KOTRA
-
중국 시장 규모, 2024년 1131억 위안 달성…2030년 4500억 위안 초과 전망
중국 알루미늄 형재 수출입 동향: 수출 주도의 장기 무역 흑자 유지
상품명 및 HS Code
알루미늄 형재는 알루미늄 및 그 합금을 주요 원자재로 하여 일련의 가공 및 성형 공정을 거쳐 제조된 알루미늄 제품으로, 일반적으로 사각관, 원형관, 앵글바, 채널 강 등 규칙적인 단면 형상을 가지고 있으며, 필요에 따라 다양한 형상과 크기로 맞춤 제작할 수 있다. 경량성, 고강도, 우수한 내식성, 뛰어난 가소성, 재활용 가능성 등의 특징으로 인해 다양한 분야에서 널리 활용된다. 알루미늄 형재의 생산 공정은 주로 용융 주조, 압출 및 착색의 세 단계로 구성된다.
<상품명 및 HS 코드>
상품명
HS CODE
알루미늄 형재
7610.90
[자료: HS 코드망]
알루미늄 형재는 응용 분야에 따라 크게 건축 알루미늄 형재와 공업 알루미늄 형재 두 가지로 구분된다.
건축 알루미늄 형재는 경량·고강도, 내식성, 가공 용이성, 미관, 긴 사용 수명 등의 장점을 바탕으로 건축 커튼월, 창호 프레임, 발코니 난간, 계단 난간, 지붕 구조물, 실내 인테리어 등 다양한 분야에 널리 활용된다. 이를 통해 건축 구조의 안전 하중 요구를 충족함과 동시에 건축물의 심미성과 에너지 절감 효과를 동시에 높일 수 있다.
공업 알루미늄 형재는 높은 치수 정밀도, 우수한 기계적 물성 및 맞춤 가공 능력에 더 중점을 두며, 압출, 벤딩, 용접 등 가공 공정을 거쳐 각종 부품 및 프레임 구조로 제조된다. 이는 교통운수 분야(자동차 차체 프레임, 철도 차량 부품, 선박 부속품), 전자·전기 분야(라디에이터, 장비 외함), 기계 장비(자동화 생산라인 프레임, 작업 테이블), 항공우주(항공기 부품) 및 신에너지 분야(태양광 지지대, 동력 배터리 케이스) 등 다양한 산업 분야에 널리 적용되며, 각 산업의 장비 제조와 제품 생산에 핵심적인 지지 기반을 제공한다.
<알루미늄 형재의 응용 분야별 분류>
분류
핵심 장점
주요 응용 분야
건축 알루미늄 형재
경량·고강도, 내식성, 가공 용이성, 미관, 긴 사용 수명
건축 커튼월, 창호 프레임, 발코니 난간, 계단 난간, 지붕 구조물, 실내 인테리어
공업 알루미늄 형재
높은 치수 정밀도,
우수한 기계적 물성,
맞춤 가공 능력
교통운수, 전자·전기, 기계 장비, 항공우주, 신에너지
[자료: 중경백회연구센터(中经百汇研究中心)]
산업 가치사슬
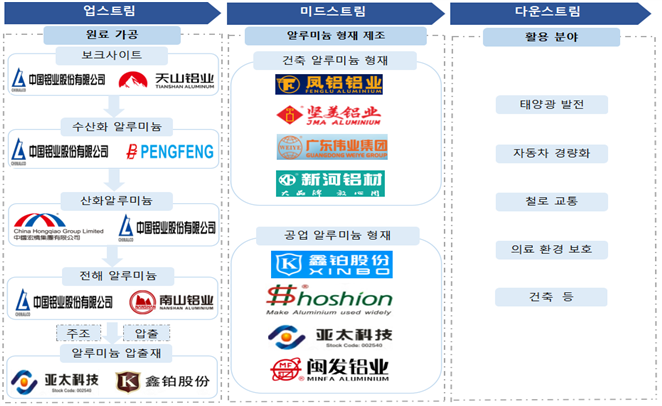
중국 알루미늄 형재 산업의 업스트림은 원료 가공 분야로, 보크사이트를 가공해 최종적으로 알루미늄 압출 소재를 생산하는 과정을 의미한다. 미드스트림은 알루미늄 형재로, 건축 알루미늄 형재와 공업 알루미늄 형재로 구분된다. 다운스트림은 알루미늄 형재를 실제로 활용하는 산업군으로 구성된다. 주요 응용 분야로는 △태양광 발전 △자동차 경량화 △철도 교통 △의료 환경 보호 △건축 등 다양한 영역이 포함된다.
<중국 알루미늄 형재 산업 가치사슬>
[자료: 중상산업연구원(中商产业研究院), Wind]
시장 동향
글로벌 시장 측면에서, 2025년 알루미늄 형재의 전체 시장 규모는 약 1280억 달러이며, 2030년에는 1700억 달러를 돌파할 것으로 예상된다. 해당 기간 연평균 복합 성장률(CAGR)은 4.9%로 전망된다. 중국 시장을 중심으로 살펴보면 2024년 중국 시장 규모는 이미 1131억 위안에 달했으며, 2030년에는 4500억 위안을 초과할 것으로 예상된다.
중국 알루미늄 형재 산업은 약 50년간 발전을 거쳐 현재 전 세계 최대 알루미늄 형재 생산 국으로 자리매김했다. 중국비철금속가공공업협회(中国有色金属加工工业协会) 추산에 따르면, 중국 알루미늄 형재 생산량은 전 세계 총생산량의 50%~55%를 차지하며, 이를 바탕으로 2024년 전 세계 알루미늄 형재 총생산량은 약 3918만 톤으로 집계된다.
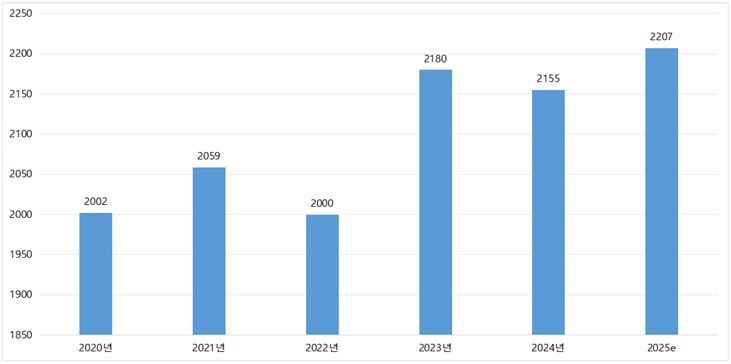
현재 각 산업의 경량화 적용 수요가 꾸준히 증대되고 있으며, 자동차, 항공우주 등 분야에서 경량화 소재 수요가 특히 두드러진다. 알루미늄 형재는 경량성·고강도라는 장점을 바탕으로 광범위하게 적용되며 글로벌 알루미늄 형재 시장 규모의 안정적인 확장을 견인하고 있다. 반면, 중국 국내 시장을 살펴보면 최근 몇 년간 알루미늄 형재 총생산량은 등락을 반복하는 모습을 보이고 있다. 2024년 중국 알루미늄 형재 생산량은 2155만 톤으로 전년 대비 1.1% 감소했으며, 2025년에는 2207만 톤 수준으로 생산량이 회복될 것으로 예상된다.
<2020~2025년 중국 알루미늄 형재 생산량 변화>
(단위: 만 톤)
[자료: 중상산업연구원]
알루미늄 형재는 크게 공업 알루미늄 형재와 건축 알루미늄 형재 두 가지 유형으로 나뉜다. 그중 공업 알루미늄 형재는 알루미늄을 주성분으로 하는 합금 소재를 의미한다. 건축 알루미늄 형재는 알루미늄에 마그네슘 등 소량의 금속 원소를 첨가하고 일련의 압출 가공 공정을 거쳐 규격화된 형상으로 제작된, 건축 분야 전용 소재를 말한다.
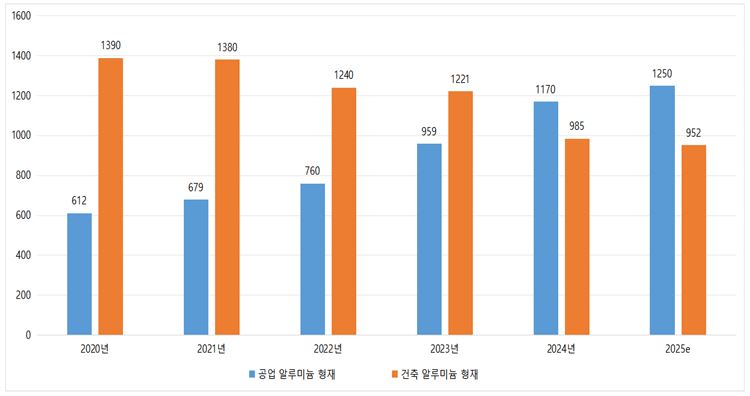
최근 몇 년간 신에너지차, 태양광 발전 등 산업이 급속히 성장하면서 공업 알루미늄 형재 수요가 꾸준히 확대되고, 업계의 공급 역시 동반 확장되며 생산량 증가 추세를 유지하고 있다. 2024년 중국 공업 알루미늄 형재 생산량은 약 1170만 톤으로 전년 대비 22% 증가했으며, 2025년에는 1250만 톤까지 늘어날 것으로 예상된다. 반면, 건축 알루미늄 형재는 다운스트림 부동산 산업의 경기 부진 영향으로 생산량이 매년 감소하고 있다. 2024년 중국 건축 알루미늄 형재 생산량은 약 985만 톤으로 전년 대비 19.3% 감소했으며, 2025년에는 952만 톤으로 더욱 줄어들 것으로 예상된다.
<2020~2025년 중국 공업 알루미늄 형재 및 건축 알루미늄 형재 생산량 변화>
(단위: 만 톤)
[자료: 중상산업연구원, 관연천하(观研天下)]
수출입 동향
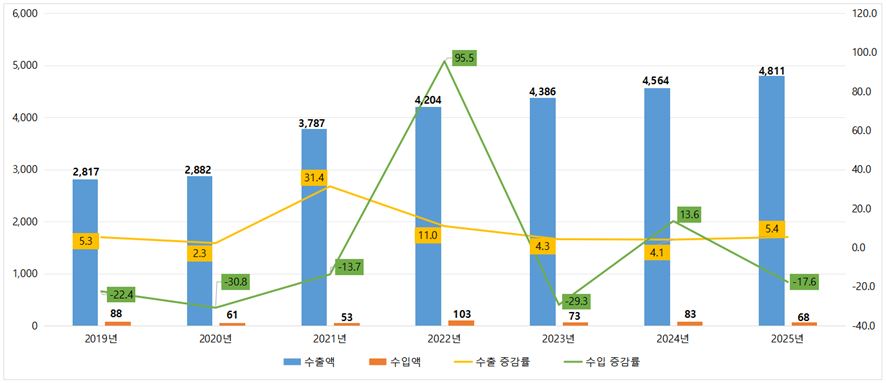
한국무역협회(KITA) 데이터에 따르면, 중국 알루미늄 형재는 장기적으로 수출액이 수입액을 훨씬 상회하는 무역 흑자 구조를 보이고 있다. 2019년부터 2025년까지 수입 규모는 전반적으로 낮은 수준에 머물렀으며 변동 폭이 비교적 컸고, 수출 규모는 단계별 변동을 거친 뒤 꾸준히 확대되는 추세를 나타냈다. 2021년에는 다운스트림 신에너지, 자동차 경량화 수요가 급증하고 글로벌 재고 확충 수요가 겹치며 수출 증가율이 큰 폭으로 상승했다. 그 뒤 글로벌 다운스트림 재고 감소 주기 영향으로 업계 성장 속도가 뚜렷하게 둔화되었다.
2022~2023년 알루미늄 형재 수출 금액은 여전히 증가세를 유지했으나 증가율이 큰 폭으로 둔화되며 성장 동력이 점차 약화되었다. 2024년 수출은 완만한 증가세를 보이며 업계 경기는 안정화 흐름을 나타냈다. 2025년 수출은 안정적인 확대세를 유지하며 양호한 성장세를 보였고, 수입은 전년 대비 감소 흐름으로 전환되어 수출 성장 속도가 수입을 현저히 웃돌았다. 이러한 변화는 중국 내 알루미늄 형재 국산화 대체 과정이 지속적으로 가속화되고, 국산 제품의 해외 수출 경쟁력이 강화되며, 국내 생산 능력의 대체 효과가 두드러져 해외 수입 수요의 일부를 점차 대체하고 있음을 반영한다.
<2019~2025년 중국 알루미늄 형재 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
*주: HS CODE 7610.90기준
[자료: 한국무역협회]
중국의 알루미늄 형재 주요 수입 국가 및 지역은 일본, 미국, 대만 순이다. 그중 대한 알루미늄 형재 수입액은 최근 3년간 지속 감소하고 있는데, 2025년에는 전년 대비 31.8% 감소한 224만 달러로 집계됐다.
<2023~2025년 중국 알루미늄 형재 주요 수입 국가/지역>
(단위: US$ 천, %)
순위
국가/지역
수입액
증감률
(25/24)
2025년
비중
2023년
2024년
2025년
전 세계
72,672
82,548
67,989
-17.6
-
1
일본
14,346
37,577
18,755
-50.1
27.6
2
미국
4,841
8,173
18,514
126.5
27.2
3
대만
12,683
7,680
8,966
16.7
13.2
4
독일
7,175
4,612
4,194
-9.1
6.2
5
영국
5,052
6,002
3,764
-37.3
5.5
6
네덜란드
5,102
2,126
2,579
21.3
3.8
7
한국
5,181
3,284
2,240
-31.8
3.3
8
이탈리아
5,135
1,349
2,197
62.8
3.2
9
중국
3,103
4,279
1,918
-55.2
2.8
10
프랑스
867
819
631
-22.9
0.9
*주: 상기 순위는 2025년 수입액 기준임. 가공무역 등으로 인해 중국으로 재수입된 중국 제품 포함.
[자료: 한국무역협회]
경쟁 동향
중국은 이미 세계 최대의 알루미늄 형재 생산국으로 자리 잡았으며, 업계 전반적으로 '높은 생산량, 낮은 집중도'라는 특징을 보이고 시장 계층화 현상이 뚜렷하다. Aluminum Corporation of China Limited(中国铝业股份有限公司), Shandong Nanshan Aluminium(山东南山铝业股份有限公司), Jiangsu Asia-Pacific Light Alloy Technology(江苏亚太轻合金科技股份有限公司), Fujian Minfa Aluminium INC.(福建省闽发铝业股份有限公司) 등 중대형 기업은 우수한 연구개발 역량, 성숙한 품질 관리 체계, 규모 효과 및 정밀한 비용 통제 능력을 바탕으로 주로 중고급 시장에 집중하며, 제품 성능과 납품 규격에 높은 기준을 요구하는 고객군을 대상으로 제품을 공급한다. 반면 다수의 소규모 업체는 저가 시장 위주로 영업하며, 고객이 분산되고 기술 진입 장벽이 낮아 동질화된 경쟁이 치열하여 전체 영업 이익률이 상대적으로 낮은 수준에 머물러 있다.
<중국 주요 알루미늄 형재 기업 현황>
기업명
설립 시기
2025년
총 영업이익
(백만 위안)
홈페이지
주요 소개
Aluminum Corporation of China Limited
(中国铝业股份有限公司)
2001
241,125
www.chalco.com.cn
세계 최대의 산화알루미늄, 전해 알루미늄, 정밀 산화알루미늄, 고순도 알루미늄 및 금속 갈륨 생산 공급업체임.
사업 영역은 광물 자원 개발, 산화알루미늄, 전해 알루미늄 및 알루미늄 합금, 탄소, 석탄 생산, 첨단 기술 보급 및 응용, 국제 무역, 물자 공급, 물류 운송, 에너지 전력 등 다양한 분야를 포함하고 있으며, 글로벌 알루미늄 산업에서 유일하게 완전한 산업 사슬을 보유한 국제적 대형 알루미늄 기업임.
Shandong Nanshan Aluminium Co., Ltd.
(山东南山铝业股份有限公司)
1993
34,620
www.600219.com.cn
회사는 열병합 발전부터 산화알루미늄 제조, 알루미늄 가공까지 이어지는 완전한 산업 사슬을 구축
최종 제품은 항공, 자동차, 철도 교통, 선박, 에너지, 석유화학, 컨테이너, 공업 형재, 고급 시스템 창호, 식품 포장, 알루미늄 심가공 등 여러 분야에 널리 활용
Jiangsu Asia-Pacific Light Alloy Technology Co., Ltd.
(江苏亚太轻合金科技股份有限公司)
2001
8,350
www.yatal.com
회사는 알루미늄 소재 제품 및 부가가치 제조 서비스에 집중하여, 소재, 공정, 장비 및 응용 분야에서 지속적으로 혁신을 추구하고 있으며, 자동차, 항공우주, 철도 교통, 해양 산업 등 분야에 알루미늄 소재 솔루션을 제공
Fujian Minfa Aluminium INC.
(福建省闽发铝业股份有限公司)
1997
1,897
www.minfa.com
전문적으로 알루미늄 합금 건축 형재, 공업 형재, 알루미늄 거푸집을 생산하며 다양한 알루미늄 형재 정밀 가공을 수행하는 산업 기업임.
현재 회사는 400여 개 시리즈, 40,000여 종 규격의 알루미늄 형재 제품을 개발
[자료: Wind, 중상산업연구원, 쯔옌컨설팅(智研咨询)]
유통구조
중국 알루미늄 형재 업계는 제조사 직판과 지역별 단계별 유통망을 핵심 축으로 하며, 프로젝트 통합 조달, 오프라인 건자재 소매, 온라인 산업용품 플랫폼 및 해외 수출이 상호 보완하는 완전한 유통 체계를 구축했다.
공업 알루미늄 형재와 건축 알루미늄 형재의 채널 구조는 현저한 차이를 나타낸다.
공업 알루미늄 형재 다운스트림 고객은 주로 신에너지차, 태양광 발전, 철도 교통, 기계 장비 등 각종 제조 기업이며, 대규모 맞춤형 주문은 대부분 제조사와 직접 기본계약을 체결하거나 입찰을 통한 직판 방식을 채택한다. 중소 산업 고객은 브랜드 직영 창고, B2B 온라인 플랫폼을 통해 구매하며, 전체 유통 경로가 상대적으로 짧다.
건축 알루미늄 형재 유통은 주로 성(省), 시(市) 단계의 공인 대리점 네트워크에 크게 의존하며, 지역 창호 가공 공장에 대량 공급하고, 일반 가정 인테리어 개인 고객 및 소규모 건축 인테리어 공사 수요를 커버한다. 대형 부동산 개발업체, 커튼월 대형 건설공사 등 대규모 공사 물량은 형재 제조업체와 직접 공급 계약을 체결하며, 건축자재 가구 매장은 개별 가정 인테리어 소매 주문을 처리한다.
아울러 해외 유통 채널은 공장 직수출, 해외 대리점 판매, 무역회사 공동 구매 등 방식을 통해 해외 시장에 제품을 공급한다. 현재 업계 유통 채널은 디지털화, 지역 창고·물류 일체화 방향으로 전환하는 추세이며, 각급 대리점 역시 전통적인 무역상에서 지역 맞춤형 종합 서비스 제공업체로 점차 변모하고 있다.
관세율 및 인증
HS CODE '7610.90' 기준의 수입 관세율 및 인증 여부는 아래와 같다.
<알루미늄 형재 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
7610.90
0%
0%
6%
50%
있음
[자료: 중국세관총서(中国海关总署)]
중국 시장에서 알루미늄 형재 유통은 단계별 적합성 요건을 충족해야 한다. 기본 유통 진입 요건은 CMA 인증 자격을 보유한 제3자 시험기관에서 발행한 로트별 테스트 보고서이며, 건축 알루미늄 형재는 GB/T 5237 시리즈 표준을, 공업 알루미늄 형재는 GB/T 6892-2023 표준을 준수해야 한다. 제품 표면에는 브랜드, 합금 번호, 적용 표준 등 정보가 전부 기재되어야 한다. 제조업체는 ISO 9001 품질경영시스템 인증을 취득해야 하며, 알루미늄 산업의 오염 배출 관련 환경 규제 기준을 만족해야 한다. 전자·가전용 형재는 RoHS 유해물질 테스트 보고서를 별도로 제출해야 한다.
알루미늄 합금 방화창, 방범 외창 등 형재 조립 완제품은 CCC 강제 인증을 취득해야 하지만, 형재 원자재 자체는 별도로 3C 인증을 받을 필요가 없다. 정부 프로젝트, 친환경 부동산 프로젝트에 참여하는 형재 업체는 일반적으로 친환경 건축자재 제품 인증이 필요하다. 신에너지차 공급망에 투입되는 공업 알루미늄 형재는 IATF 16949 체계 인증을 보유해야 하며, 철도 교통, 선박 등 특수 분야용 형재는 방화, 내식성 관련 별도 특수 테스트 보고서를 추가로 갖춰야 한다. CQC 자발적 제품 인증은 유통 채널 및 고급 프로젝트에서 제품의 시장 경쟁력을 높이는 효과가 있다.
시사점
알루미늄 형재 산업은 소재 혁신과 공정 최적화를 통해 제품 성능을 지속적으로 향상시키며 기초 소재 산업에서 고부가가치 분야로의 산업 고도화를 추진하고 있다. 고강도 알루미늄 합금 및 나노 코팅 기술은 형재의 내식성과 경량 특성을 강화해 항공우주, 신에너지차의 경량화 및 효율 향상 핵심 수요를 충족시킨다. 스마트 제조 시스템은 압출 성형 공정에서 정밀 온도 제어와 결함 검사를 구현해 제품 품질 균일성과 생산 효율성을 높인다. 이러한 기술 혁신은 업계가 고급 응용 분야의 기술 장벽을 돌파하고 수입 소재 의존도를 낮춰 글로벌 경쟁에 진입할 기반을 다지는 데 기여한다.
알루미늄 형재는 신에너지차, 태양광 에너지, 저공 경제 등 신흥 분야로 적용 범위를 확장하며 맞춤형 솔루션을 개발하고 있다. 신에너지차의 배터리 트레이와 차체 구조 부품은 형재에 경량성과 고강도를 동시에 요구하고, 태양광 프레임은 풍식 저항성과 내후성 확보가 필수적이며, 드론 기체 소재는 경량 고인성 및 전자기 차폐 기능을 요구한다. 이러한 시나리오 혁신은 기업이 표준화 생산에서 전용 제품 개발로 전환하도록 유도하여, 전통적인 건축 시장의 주기 변동에서 벗어나 다각적인 성장 동력을 구축하는 데 도움을 주고 있다.
‘광산-가공-회수’ 전방위 체인 통합은 업계의 공급망 안정성을 강화하고 있다. 업스트림 재생 알루미늄 기술은 폐알루미늄의 등급 유지 순환 재활용을 구현해 원광석에 대한 의존도를 낮춘다. 미드스트림 기업은 디지털 플랫폼 기반으로 압출 금형 설계와 생산 능력 배분을 최적화해 납기 기간을 단축한다. 다운스트림은 완성차 업체, 태양광 발전소와 심층 협력해 맞춤형 알루미늄 형재를 공동 개발한다. 이러한 수직적 산업 연계 모델은 업계가 원자재 가격 변동에 대응하고, 철도 교통, 에너지 저장 장비 등 핵심 분야의 소재 공급 안정성을 확보하는 데 기여한다.
한국 기업은 알루미늄 형재 산업의 고도화 및 전방위 밸류체인 통합 추세에 발맞춰, 글로벌 공급망 내에서의 차별화된 포지셔닝 전략을 모색해야 한다. 특히 글로벌 완성차 및 태양광 기업들과의 심층 협력을 통해 맞춤형 경량 소재 개발에 적극 참여하고, 스마트 제조 및 디지털 플랫폼 기반의 공정 최적화 역량을 강화할 필요가 있다. 아울러 재생 알루미늄 기술과 같은 친환경 소재 분야에서의 기술적 우위를 선점하여, 글로벌 ESG 규제 강화와 공급망 재편 흐름 속에서 핵심 파트너로서의 입지를 공고히 해야 할 것이다.
자료: 중국해관총서, Wind, 중상산업연구원, 쯔옌컨설팅(智研咨询), 관연천하(观研天下), 중경백회연구센터(中经百汇研究中心), HS 코드망 등 KOTRA 상하이 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 알루미늄 형재 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
Pneushow 2026 참관기 – 순환경제와 디지털 기술이 이끄는 브라질 타이어 산업
브라질 2026-07-03
-
2
중국 전원 관리 칩(PMIC) 시장 동향
중국 2026-08-24
-
3
세계 1위 면화 수출국 브라질의 경쟁력 분석 및 섬유 산업 동향
브라질 2026-07-27
-
4
중국 AI 숏폼 드라마의 부상, 광고 같은 드라마로 파는 브랜드
중국 2026-08-20
-
5
중국 금속 게르마늄(金属锗) 공급망 동향
중국 2026-08-24
-
6
주말여행이 키우는 베트남 캠핑·하이킹시장
베트남 2026-08-24