













-
2026년 폴란드 IT산업 정보
- 국별 주요산업
- 폴란드
- 바르샤바무역관 한석환
- 2026-10-01
- 출처 : KOTRA
-
소프트웨어·IT 서비스 중심으로 성장하는 중동부유럽 IT 허브
클라우드, AI, 사이버보안 수요 확대로 디지털 전환 시장 확대
산업 특성
1. 산업 개요
폴란드 IT 산업은 중동부유럽 내 주요 기술 산업 중 하나로, 소프트웨어 개발, IT 서비스, 시스템통합, IT 아웃소싱, 클라우드, 사이버보안, 인공지능, 데이터센터 및 디지털 전환 솔루션을 중심으로 성장하고 있다. 과거에는 제조업과 글로벌 기업의 백오피스·공유서비스센터를 지원하는 IT 기능이 주요 기반이었다면, 최근에는 클라우드, AI, 사이버보안, SaaS 등 고부가가치 서비스 분야로 산업 구조가 이동하고 있다.
폴란드 IT 산업의 가장 큰 특징은 서비스 중심 성장 구조다. 우수한 개발인력, EU 회원국으로서의 제도적 안정성, 서유럽과의 지리적 근접성 및 낮은 시차 부담, 비교적 경쟁력 있는 인건비를 바탕으로 폴란드는 유럽 기업의 니어쇼어링 및 IT 아웃소싱 거점으로 활용되고 있다. 바르샤바, 크라쿠프, 브로츠와프, 그단스크, 포즈난 등 주요 도시는 소프트웨어 개발, 글로벌 비즈니스서비스센터, 클라우드·AI 프로젝트 수행 거점으로 성장하고 있다.
폴란드 IT 생태계는 국내 소프트웨어·시스템통합 기업, 글로벌 IT 서비스 기업의 폴란드 법인, 클라우드 인프라 사업자, 데이터센터 운영사, IT 제품 유통사, 게임·디지털 콘텐츠 기업, 스타트업 등이 공존하는 분산형 구조를 보인다. 하드웨어 제조 부문은 핵심 성장축은 아니지만, 전자제품 조립, 특수 전자장비, 컴퓨터·주변기기, 데이터센터 및 기업용 IT 인프라 관련 장비의 생산·통합·물류 기능을 통해 폴란드 IT 산업의 보완적 기반으로 기능하고 있다.
2. 최신 동향 및 주요 이슈
폴란드 IT 산업의 최근 동향은 ①정부의 국가 디지털화 전략 추진, ②클라우드 전환 및 AI 활용 확대, ③사이버보안 강화 및 EU 디지털 규제 대응, ④IT 인력 경쟁 심화로 요약된다.
폴란드 정부는 2026년 6월 국가 디지털화 전략을 채택하고, 공공서비스 디지털화와 AI 활용, 사이버보안 및 디지털 역량 강화를 추진하고 있다. 2030년까지 핵심 공공서비스의 완전한 디지털 제공, 2035년까지 행정기관의 AI 활용률 80% 등을 목표로 설정했으며, KPO와 FERC를 활용한 광대역망 구축도 지원하고 있다.
클라우드·AI 도입과 연산 인프라 구축도 주요 이슈다. 2025년 폴란드의 종사자 10인 이상 조사대상 기업 AI 활용률은 8.4%로 EU 평균인 20.0%보다 낮았다. 한편 포즈난의 PIAST-AI와 크라쿠프의 Gaia AI Factory 사업은 연산자원과 기업의 AI 활용 지원을 위한 기반을 구축하고 있다.
사이버보안과 EU 규제 대응의 중요성도 커지고 있다. 금융 부문에는 2025년부터 디지털운영복원력법(DORA)이 적용되고 있으며, 사이버복원력법(CRA)의 보고의무는 2026년 9월 11일부터 적용된다. IT 기업은 제품·서비스별 적용 요건을 확인하고 취약점 관리, 보안 업데이트 및 기술지원체계를 준비할 필요가 있다.
3. 주요기업 현황
폴란드 IT 산업은 국내 소프트웨어·시스템통합 기업, 글로벌 IT 서비스 기업의 폴란드 법인, 클라우드 인프라 사업자, IT 제품 유통사, 게임·디지털 콘텐츠 기업, 스타트업 등이 공존하는 분산형 생태계로 구성되어 있다. 국내 기업으로는 Asseco Poland와 Comarch가 대표적이며, 외국계 IT 서비스 기업으로는 Sii, Capgemini Polska, EPAM Systems Poland, Accenture, Atos 등이 주요 사업자로 활동하고 있다.
클라우드 분야에서는 Microsoft, AWS, Google Cloud Poland, Operator Chmury Krajowej, OVHcloud Poland, CloudFerro 등이 시장을 형성하고 있으며, IT 유통·하드웨어 분야에서는 AB, ALSO Polska, Ingram Micro Poland, Dell EMC Polska, Samsung Electronics Polska 등이 주요 기업으로 꼽힌다. 게임·디지털 콘텐츠 분야에서는 CD Projekt RED, AI 스타트업 분야에서는 ElevenLabs가 대표 사례로 볼 수 있다.
주요 분야별 대표 기업은 다음과 같다.
<폴란드 IT 산업 주요 기업군>
구분
주요 기업
주요 분야
국내 소프트웨어·시스템통합
Asseco Poland, Comarch
공공·금융·의료 IT, ERP, 통신·금융 솔루션
글로벌 IT 서비스
Sii, Capgemini Polska, EPAM Systems Poland, Accenture, Atos
소프트웨어 개발, IT 아웃소싱, 클라우드, 데이터·AI, 컨설팅
클라우드·데이터 인프라
Microsoft Poland, AWS Poland, Google Cloud Poland, Operator Chmury Krajowej, OVHcloud Poland, CloudFerro
클라우드, 데이터 분석, AI 플랫폼, 공공·금융 클라우드
IT 유통·하드웨어
AB, ALSO Polska, Ingram Micro Poland, Dell EMC Polska, Samsung Electronics Polska
IT 제품 유통, 서버, 스토리지, PC, 기업용 IT 인프라
게임·AI 스타트업
CD Projekt RED, ElevenLabs
게임 개발·배급, 생성형 음성 AI
[자료: EMIS Insights, Statista, ITwiz, KOTRA 바르샤바 무역관 종합]
산업의 수급 현황
1. 내수시장동향
폴란드 IT 내수시장은 기업의 디지털 전환, 클라우드 전환, 사이버보안 투자, AI 활용 확대를 중심으로 성장하고 있다. 기업들은 업무 효율화, 데이터 관리, 비용 절감, 보안 강화 등을 위해 ERP, CRM, BI, 클라우드, 데이터 분석, 보안 솔루션 등 기업용 IT 시스템 도입을 확대하고 있다.
Statista Market Insights 기준 2026년 9월 현재까지 공개된 통계에 따르면, 폴란드 IT 서비스 시장 매출은 2024년 약 102억7000만 달러로 추정되며, 2030년에는 약 145억 달러 수준으로 확대될 전망이다. 보다 넓은 ICT 기준으로는 2024년 폴란드 ICT 시장 규모가 약 257억 달러, 현지 통화 기준 약 1024억 즈워티로 집계됐다.
<폴란드 IT 서비스 시장 매출 추이 및 전망, 2016~2030년>
(단위: US$ 십억)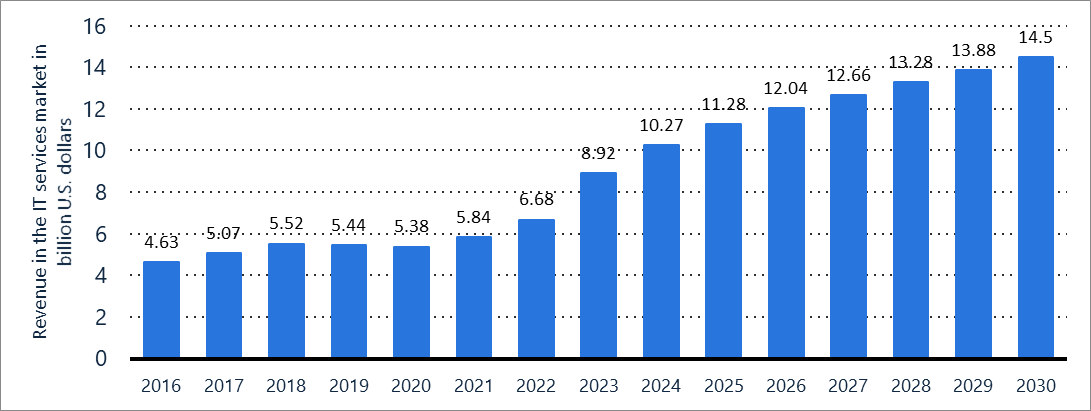
[자료: Statista Market Insights]
세부 분야별로는 클라우드, AI, 사이버보안 수요가 두드러진다. Statista가 PMR·Netia 자료를 인용해 제시한 통계에 따르면, 폴란드 B2B 클라우드 시장은 2024년 약 47억 즈워티에서 2030년 약 136억 즈워티로 확대될 전망이다.
AI는 정보통신업과 대기업을 중심으로 활용이 늘고 있으며, 사이버보안 분야에서는 클라우드 보안, 랜섬웨어·피싱 대응, 데이터 보호, 신원·접근관리, 보안관제 수요가 증가할 것으로 보인다. 제조업에서는 ERP·MES·WMS·생산자동화, 금융권에서는 보안·데이터 분석·클라우드, 공공부문에서는 전자정부·공공 클라우드·사이버보안 수요가 지속될 전망이다.
2. 수출입동향
폴란드는 소프트웨어 개발, IT 아웃소싱, 글로벌 비즈니스서비스센터를 기반으로 IT 서비스 수출 거점 역할을 하고 있다. EMIS Insights에 따르면 2024년 폴란드의 통신·컴퓨터·정보서비스 수출은 약 197억8000만 달러, 수입은 약 133억8000만 달러로, 약 64억 달러의 흑자를 기록했다. 2018년 수출액이 약 80억1000만 달러였던 점을 고려하면 관련 서비스 교역이 빠르게 확대된 것으로 볼 수 있다.
<폴란드 통신·컴퓨터·정보서비스 수출입 추이>
(단위: US$ 백만)구분
2018
2019
2020
2021
2022
2023
2024
수출
8,013
8,612
9,407
11,596
13,503
16,831
19,776
수입
4,801
4,889
5,842
6,968
8,560
11,027
13,378
수지
3,213
3,723
3,566
4,628
4,943
5,804
6,399
[자료: EMIS Insights]
하드웨어 교역의 경우, HS 8471 기준 2025년 수출은 96억6000만 달러, 수입은 82억8000만 달러로 각각 전년 대비 26.0%, 41.5% 증가했다. 주요 수출대상국은 네덜란드, 독일, 영국이며, 주요 수입국은 독일, 중국, 네덜란드, 대만, 체코 순이다. 한국으로부터의 수입액은 약 3억400만 달러로 전체 수입의 3.7%를 차지했으며, 주요 수입국 중 8위를 기록했다.
<폴란드 HS 8471 수출입 추이>
(단위: US$ 백만)구분
2021
2022
2023
2024
2025
수출
6,849
7,832
6,717
7,672
9,664
수입
5,098
5,229
4,956
5,848
8,277
수지
1,751
2,603
1,761
1,824
1,387
[자료: GTA, 2026. 09. 07. 기준]
HS 8471 기준 무역수지 흑자는 폴란드가 IT 하드웨어의 단순 소비시장에 그치지 않고, 유럽 내 조립·통합·물류·재수출 거점 역할도 수행하고 있음을 시사한다. 다만 이는 폴란드 자체 브랜드의 제조 경쟁력보다는 다국적 기업의 공급망, IT 유통망, 물류 허브 기능, 일부 조립·통합 기능이 결합된 결과로 보는 것이 적절하다.
3. 생산동향
폴란드의 IT 하드웨어 생산 기반은 컴퓨터·전자·광학제품 제조업을 중심으로 형성되어 있다. EMIS Insights에 따르면 폴란드의 컴퓨터·전자·광학제품 산업생산액은 2016년 373억 즈워티(약 94억 달러)에서 2024년 638억 즈워티(약 160억 달러)로 증가했으며, 2016~2024년 연평균 약 7% 성장했다. 특히 2019~2022년에는 생산액이 417억 즈워티(약 105억 달러)에서 645억 즈워티(약 162억 달러)로 확대되며, 폴란드가 유럽 내 하드웨어 제조 및 기술 공급망에서 일정한 역할을 하고 있음을 보여준다.
다만 2022년 이후 글로벌 기술산업 조정, 공급망 정상화, 재고 조정 등의 영향으로 2023년 생산액은 597억 즈워티(약 150억 달러)로 감소했다. 이후 2024년에는 638억 즈워티(약 160억 달러)로 회복되며 이전 고점에 근접했다.
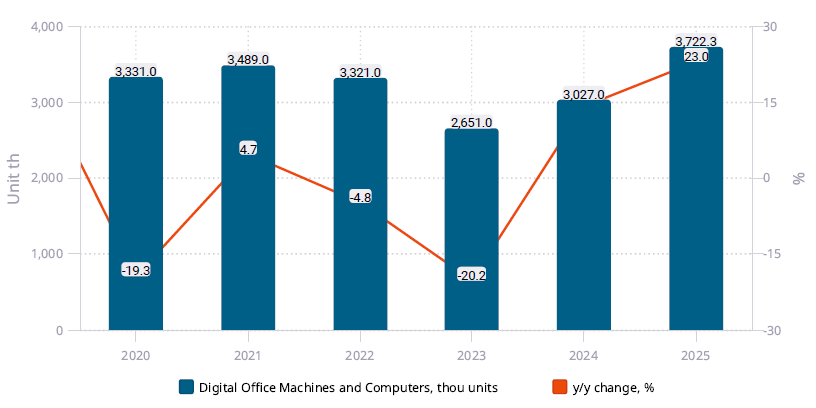
디지털 사무용 기기 및 컴퓨터 생산량은 2020년 330만 대에서 2021년 350만 대로 증가한 뒤 2023년 270만 대까지 감소했으나, 2024년 300만 대, 2025년 370만 대로 회복됐다. 이는 공급망 제약 완화와 유럽 시장 수요 회복의 영향을 반영한 것으로 볼 수 있다.
종합하면 폴란드 IT 산업의 생산동향은 소프트웨어·IT 서비스 중심 성장 구조 속에서 하드웨어 제조와 전자제품 조립·통합 기능이 보완적으로 유지·확대되는 형태로 나타난다. 폴란드는 대규모 반도체 제조 중심지라기보다 컴퓨터·전자·광학제품, 디지털 사무기기, 기업용 IT 인프라 장비, 데이터센터 관련 장비의 생산·조립·통합 및 유럽 역내 공급망 거점으로 이해하는 것이 적절하다.
<폴란드 컴퓨터·전자·광학제품 산업생산 규모(금액 기준), 2019~2024>
(단위: PLN 백만)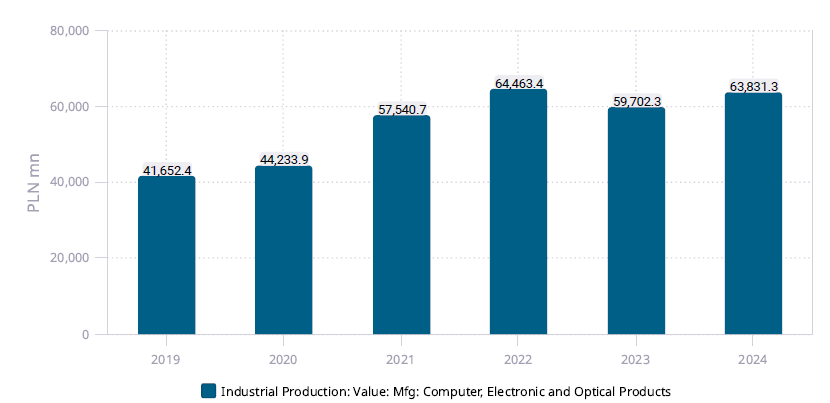
주: *2016년 수치는 EMIS 본문 설명 기준이며, 그래프는 2019~2024년 수치를 표시. **달러 환산액은 독자 이해를 위한 참고치로, 2024년 폴란드 중앙은행(NBP) 연평균 환율(US$1=PLN3.98)을 적용해 계산함. 환율 변동에 따라 실제 환산액과 차이가 있을 수 있음.
[자료: EMIS Insights (CEIC, GUS 자료기반)]
<디지털 사무기기·컴퓨터 생산량과 증감률, 2020~2025>
(단위: 천 대, %)
[자료: EMIS Insights (CEIC, GUS 자료기반)]
진출전략
1. SWOT 분석
구분
내용
강점
중동부유럽 내 풍부한 IT 인력 기반 / 소프트웨어 개발·IT 아웃소싱 경쟁력 /
EU 회원국으로서의 제도적 안정성 / 서유럽 시장 접근성 / 글로벌 IT 기업 및 비즈니스서비스센터 집적약점
고급 IT 인력 부족과 임금 상승 / 중소기업의 디지털 전환 격차 / 자체 글로벌 플랫폼·빅테크 기업 부족 /
일부 첨단 하드웨어·반도체 제조 기반 제한기회
클라우드 전환, AI 도입 / 사이버보안 투자 확대 / EU 디지털 규제 대응 수요 / 공공·금융·제조업 디지털 전환 /
데이터센터 및 기업용 디지털 인프라 수요 증가위협
유럽 내 IT 아웃소싱 거점 간 경쟁 심화 / 인력 비용 상승에 따른 가격 경쟁력 약화 /
경기 둔화 시 기업 IT 투자 지연 가능성 / 사이버 위협 증가 / EU 규제 대응 비용 부담2. 유망분야 및 진출전략
폴란드 IT 시장의 유망분야는 클라우드·SaaS, 사이버보안, AI·데이터 분석, 제조업 디지털 전환, 데이터센터 및 IT 인프라 관련 장비·솔루션으로 요약된다. 클라우드 분야에서는 ERP, CRM, 협업툴, 보안형 SaaS, 산업별 업무 자동화 솔루션 수요가 확대되고 있으며, 사이버보안 분야에서는 금융, 공공, 에너지, 의료, 제조, 전자상거래 부문을 중심으로 보안관제, 침해대응, 클라우드 보안, 데이터 보호, 신원·접근관리 수요가 증가하고 있다.
AI 및 데이터 분석 솔루션은 고객서비스, 마케팅, 제조 공정, 물류, 금융 리스크 관리, 문서 자동화 등 분야에서 활용 가능성이 크다. 제조업 분야에서는 ERP, MES, WMS, 생산자동화, 설비 모니터링, 예지보전, 산업 사이버보안, 품질관리 솔루션 수요가 존재하며, 클라우드와 AI 수요 확대에 따라 서버, 저장장치, 네트워크 장비, 냉각·전력관리, 데이터센터 운영관리 솔루션 수요도 함께 확대될 수 있다.
한국 기업은 단품 솔루션 판매보다 현지 클라우드 사업자, 보안기업, IT 서비스 기업, 시스템통합사, 산업자동화 기업과의 파트너십을 통한 진출을 우선 검토할 필요가 있다. 특히 공공·금융·의료 등 규제가 강한 분야에서는 EU 규제 대응, 데이터보호, 현지 인증, 폴란드어 지원, 유지보수 체계가 중요하며, 제조·물류 분야에서는 현장 구축 경험과 사후 기술지원 역량이 경쟁력을 좌우한다. 따라서 제품 경쟁력과 함께 현지 파트너와의 공동 영업, 레퍼런스 확보, 기술지원 체계를 함께 준비하는 것이 바람직하다.
자료: EMIS Insights, Statista, ITwiz, GTA, GUS, PARP, PAIH, KOTRA 바르샤바 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (2026년 폴란드 IT산업 정보)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
서비스 로봇, 인도의 미래를 인도하다
인도 2026-10-01
-
2
2026년 스페인 관광산업 정보
스페인 2026-10-01
-
3
남아공 건설기계 시장 동향
남아프리카공화국 2026-10-01
-
4
스칸디나비아 항공우주 시장동향
스웨덴 2026-10-01
-
5
유럽 재무장 시대, 독일 방산 공급망이 찾는 한국 소부장
독일 2026-10-01
-
6
일본 향수 시장, ‘취향을 겹쳐 입는’ 소비에 주목
일본 2026-10-01