













-
케냐 자동차 부품 시장 동향
- 상품DB
- 케냐
- 나이로비무역관 신정렬
- 2026-09-09
- 출처 : KOTRA
-
케냐의 중고차 유입 확대와 현지 조립 산업 육성 정책에 힘입어 기타 자동차 부품 및 용품 수요가 지속적인 증가세를 기록
중국과 일본이 시장을 주도하는 가운데 UAE, 태국 등 아시아 및 중동계 공급국의 시장 점유율이 급격히 확대되는 양상
한국산 제품은 유력 브랜드 보유에도 불구하고 해당 품목 수입액이 점차 감소하고 있으나, 현지 조립업체 및 애프터마켓 파트너십 강화를 통한 시장 재공략 기회 존재
상품명 및 HS Code 개요
HS코드 870899(기타 자동차 부품 및 용품)는 HS코드 8701부터 8705까지 분류되는 트랙터, 승용차, 버스, 화물차, 특수목적차량 등 다양한 모터 차량에 전용 또는 주로 사용되는 구조적·기계적·잡부품류를 포괄한다. 국가별 관세율표에 따라 차이가 있으나, 마운팅 브라켓, 서포트, 하우징, 보강재, 크로스 멤버, 커버, 리테이너, 힌지, 클립, 패스닝 어셈블리 등 더 구체적인 HS코드로 분류되지 않는 다양한 차량 전용 부품이 포함된다. 이들 부품은 차량의 조립, 유지보수 및 수리에 사용되며 완성차 제조(OEM)와 애프터마켓 분야 모두에 적용된다.
엔진, 변속기, 제동장치, 조명장치 등 전용 자동차 부품과 달리 해당 제품군은 다양한 차량 시스템 전반에서 구조적·보호적·지원적 기능을 수행하는 잔여 카테고리에 해당한다. 완성차 조립 프로그램을 통해 현지 생산 차량에 투입되는 OEM 시장과, 차량 유지보수·사고 수리를 위한 교체 부품을 공급하는 애프터마켓 시장을 모두 아우른다. 이에 따라 수요는 차량 생산량, 운행 중인 보유 차량 수, 정비 및 교체 주기와 밀접하게 연동된다.
케냐의 해당 제품군 수요는 주로 대규모 수입 중고차 보유량, 현지 차량 조립 확대 그리고 성장하는 애프터마켓 시장에 의해 견인된다. 현지 조립업체, 공식 디스트리뷰터, 독립 수입업체들은 차량 조립, 딜러십 운영 및 사후 서비스를 지원하기 위해 수입 OEM 부품과 교체 부품에 크게 의존하고 있다. 케냐 정부가 국가 자동차 정책을 통해 현지 조립을 지속적으로 진흥하는 한편 내연기관 및 전기차 시장이 함께 성장함에 따라, 해당 제품군은 케냐 자동차 벨류체인의 핵심 요소로 유지될 전망이다.
시장동향
현재 케냐의 기타 자동차 부품 및 용품(HS Code 870899) 시장은 정부 주도의 완성차 현지 조립 산업 육성 정책과 대규모 수입 중고차 보유량에 기반한 애프터마켓 확장이 맞물려 강력한 성장 국면을 맞이하고 있다.
첫째, 케냐 정부는 ‘국가 자동차 정책’과 ‘국가 자동차 산업 발전 프로젝트(NASDP)’를 통해 완성차 수입 의존도를 낮추고 현지 조립 생산 확대를 통한 제조 생태계 구축을 최우선 과제로 추진하고 있다. 이에 따라 완제차 수입 시 부과되는 높은 관세율 대비 CKD 키트 수입 시 관세 면제 및 감면 혜택을 부여하는 한편, 수입 중고차에 대해서는 8년 미만의 엄격한 연식 제한과 선적 전 검사를 적용하고 있다. 이 같은 정책 지원에 힘입어 CFAO Mobility의 KVM(Kenya Vehicle Manufacturers) 인수 및 Thika 공장 투자를 통한 토요타 하이에이스 현지 조립 개시, 심바 코퍼레이션(Simba Corp)의 AVA 공장 확장 등 대형 완성차 조립 인프라 가동이 가속화되고 있으며, 이는 차체 프레임, 마운팅 브라켓, 크로스 멤버, 하우징 등 HS코드 870899에 해당하는 CKD 조립용 구조 및 외장 부품 수입 수요의 급증으로 이어지고 있다.
둘째, 케냐 도로 위를 달리는 차량의 80% 이상이 토요타, 이스즈, 닛산, 미쓰비시, 마즈다 등 일본계 브랜드 중심의 수입 중고차로 구성되어 있어 높은 애프터마켓 수요가 존재한다. 특히 비포장도로 비율이 높고 기후 조건이 가혹한 동아프리카 특유의 도로 환경으로 인해 운행 과정에서 서스펜션 관련 부품, 엔진 마운팅 시스템, 보강재, 패스닝 어셈블리 등 구조 및 마모 부품의 손상과 교체 주기가 매우 짧다. 시장은 공식 딜러망을 통한 순정 부품 시장과, 독립 정비소 및 오프라인 부품 상가를 중심으로 형성된 중저가 애프터마켓 부품 시장으로 이원화되어 성장을 지속하고 있다.
셋째, 케냐 자동차 시장은 승용차에 비해 대중교통 승합차인 마타투(Matatu)와 화물 운송용 상용차의 비중 및 가동률이 압도적으로 높다. 이에 따라 정기적인 유지보수와 고하중 운행을 견디기 위한 차체 보강재, 리테이너, 힌지, 튜닝 및 보수용 액세서리 수요가 꾸준히 발생한다. 나아가 BasiGo, Rideence Africa 등 주요 전기차 스타트업들이 AVA 등 현지 전문 위탁 조립 공장과 손잡고 전기 버스 및 전기 상용차의 현지 조립 생산을 본격화함에 따라, 기존 내연기관용 부품 외에도 전기 상용차 전용 차체 구동부 보강재와 전용 마운팅 시스템 등 신규 부품 생태계가 신속하게 형성되고 있다.
한편, 케냐 자동차 시장의 핵심 특성 중 하나는 영국 도로 체계의 영향으로 엄격한 우핸들 규격이 적용된다는 점이다. 이에 따라 대시보드 구조재, 조향 및 현가장치 결합용 브라켓, 비대칭 차체 보강재, 사이드 미러 마운팅 등 운전석 방향성이 존재하는 부품군은 우핸들 전용 사양 공급이 필수적이다.
이는 역설적으로 영국, 일본, 동남아, 호주 등 주요 우핸들 국가에 토요타, 혼다 등 일본계 차량용 부품을 공급해 온 국내 기업에 매우 매력적인 신규 기회 요인이 된다. 해당 부품 라인업과 제조 노하우를 이미 갖춘 기업이라면, 추가적인 금형·설비 투자 부담 없이 동아프리카 최대 거점인 케냐 시장으로 진출 저변을 대폭 확장할 수 있다. 따라서 일본계 우핸들 차종 대상 부품 라인업을 보유한 국내 기업들은 케냐를 완성차 CKD 조립 부품 및 애프터마켓의 새로운 핵심 전략 수출국으로 적극 주목할 필요가 있다.
주재국 수입동향 및 대한 수입규모
케냐의 기타 자동차 부품 및 용품 총 수입액은 현지 자동차 조립 가동률 상승과 애프터마켓 수요 확대에 힘입어 꾸준한 확장세를 이어가고 있다.
1. 연도별 수입 추이 분석
케냐의 HS코드 870899 수입액은 2023년 약 3339만 달러에서 2024년 3958만 달러로 전년 대비 18.5% 증가한 데 이어, 2025년에는 5266만 달러로 33.0% 급증하였다. 3년 동안 누적 수입 성장률은 57.7%에 달하며, 이는 케냐 자동차 부품 시장의 높은 활성도를 명확히 보여준다.
<케냐 자동차부품(870899) 3년 간 수입액 추이>
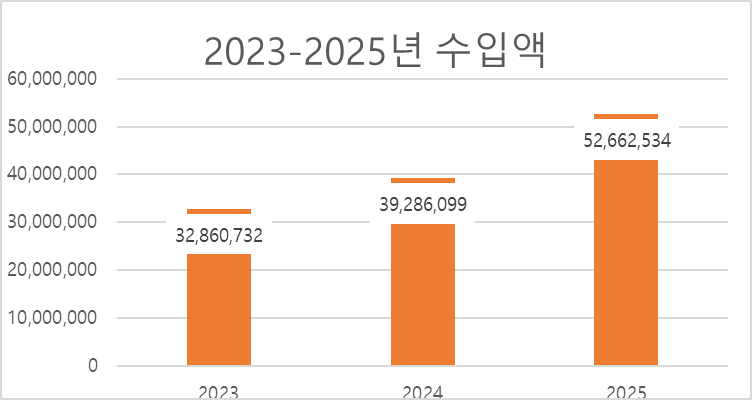
[자료: Global Trade Atlas(26.7.30)]
2. 주요 국가별 수입 점유율 및 동향
1) 중국 (1위, 45.4%): 2023년 1309만 달러에서 2025년 2393만 달러로 폭발적인 성장세를 기록했다. 압도적인 가격 경쟁력과 광범위한 애프터마켓 제품 라인업을 앞세워 케냐 자동차 부품 수입 시장의 지배력을 지속적으로 강화하고 있다.
2) 일본 (2위, 13.7%): 케냐 내 일본계 중고차 및 완제차 브랜드의 절대적인 유입량에 힘입어 2위 자리를 유지하고 있으나, 순정 부품의 높은 가격대로 인해 점유율은 2023년 18.6%에서 소폭 하락하였다.
3) 아랍에미리트(3위, 10.3%): 동아프리카의 중계 무역 거점 역할을 담당하며 3년 간 수입액이 5배 이상 급증(2025년 543만 달러)하여 가장 빠른 성장세를 보인 공급국으로 떠올랐다.
4) 인도 및 태국: 태국은 2025년 59.1%의 수입 증가율을 기록하는 등 아시아계 가성비 부품 공급국들의 입지가 대폭 확장되는 양상이다.
5) 한국 (시장 점유율 0.11%): 현대·기아 등 브랜드 인지도에도 불구하고, HS 870899 품목의 한국산 수입액은 2023년 약 21만1000달러에서 2025년 약 5만6000달러로 하락(-73.5%)하며 미미한 점유율에 머무르고 있다. 이는 현지 디스트리뷰터망 부족 및 가격 경쟁 심화에 따른 것으로 분석되며, 향후 현지 조립업체 B2B 파트너십 구축을 통한 개척 여지가 큰 분야이다.
<케냐 자동차부품(870899) 3년 간 국가별 수입액>
(단위: US$천, %)
순위
국가
금액
점유율
증감률2025/2024
2023
2024
2025
2023
2024
2025
전체
32,861
39,287
52,663
100.0
100.00
100.00
34.1
1
중국
13,095
16,154
23,925
39.9
41.1
45.4
48.1
2
일본
6,267
7,318
7,186
19.1
18.6
13.7
-1.8
3
아랍에미리트
1,065
2,009
5,434
3.2
5.1
10.3
170.4
4
인도
3,080
3,453
3,665
9.4
8.8
7.0
6.2
5
태국
2,186
2,081
3,311
6.6
5.3
6.3
59.1
6
미국
211
2,505
2,488
0.6
6.4
4.7
-0.7
7
튀르키예
1,360
1,616
1,802
4.1
4.1
3.4
11.6
8
남아프리카공화국
471
533
1,015
1.4
1.4
1.9
90.4
9
영국
1,464
1,001
937
4.5
2.6
1.8
-6.4
10
독일
1,536
668
518
4.7
1.7
1.0
-22.4
25
대한민국
212
92
56
0.6
0.2
0.1
-38.8
[자료: Global Trade Atlas(26.7.30)]
경쟁 동향
케냐 시장은 현지 조립 및 애프터서비스용 CKD 키트, OEM 부품, 순정 교체 부품을 수입하는 소수의 완성차 조립업체와 공식 디스트리뷰터, OEM 딜러십 그룹이 시장을 지배하고 있다. 부품 수요는 자체 조립 시설, 전국적인 딜러 네트워크, 글로벌 완성차 제조사와의 장기 파트너십을 갖춘 대형 자동차 기업들에 집중되는 구조를 보인다. 동시에 일반 정비소 및 상가 시장을 중심으로 가격 민감도가 높은 중저가 부품을 대량 공급하는 중국계 유통망과, 두바이 등 물류 거점을 활용해 일본 및 한국차용 비순정·재활용 부품을 신속히 조달하는 UAE 기반 재수출업체들이 애프터마켓의 한 축을 형성하며 시장을 분점하고 있다.
최근 주요 기업들의 대규모 투자는 이러한 경쟁 지형을 크게 변화시키고 있다. CFAO Mobility Kenya는 KVM(Kenya Vehicle Manufacturers)의 경영권을 인수하고 Thika 조립 공장을 현대화하기 위해 약 24억 케냐 실링(약 1850만 달러)을 투자했으며, 2026년부터 토요타 하이에이스(Toyota Hiace)의 현지 조립을 본격 개시했다. 이 프로젝트는 200개 이상의 직접 일자리와 600개 이상의 간접 일자리를 창출할 것으로 기대되며, 공장은 시장 수요에 맞춰 생산을 확대하기 전 첫해에 약 600대의 토요타 하이에이스 생산을 목표로 하고 있다.
이러한 움직임은 CKD 키트, 구조 부품, 마운트 및 패스너류 등 기타 자동차 부품의 수입을 크게 증가시킬 것으로 예상된다. 또한 Simba Corporation은 100% 자회사인 AVA(Associated Vehicle Assemblers)를 통해 케냐 최대의 위탁 차량 조립업체이자 주요 OEM 부품 수입업체 자리를 공고히 하고 있다. AVA는 현재 23개 글로벌 OEM을 위해 80개 이상의 차종을 조립하며 케냐 현지 조립 차량의 약 43%를 담당하고 있으며, 연간 약 3만대의 생산 능력을 보유하고 있다. 2026년 이 회사는 몸바사 시설에 전용 전기차 조립 라인을 구축하기 위해 10억 케냐 실링(약 773만 달러) 규모의 투자를 발표했으며, 이미 Rideence Africa 및 BasiGo의 전기차를 조립하는 한편 추가 파트너십을 논의 중이다. 이를 통해 AVA는 수입 CKD 키트, 차체 구조 및 자동차 부품의 핵심 바이어로서 입지를 한층 더 강화하고 있다. 이러한 투자는 케냐 상용차 시장 점유율 1위로서 일본 본사 공급망 기반의 강고한 순정 OEM 부품 조달 체계를 보유한 Isuzu East Africa 등 기존 조립업체의 지속적인 확장과 맞물려 국내 자동차 제조 생태계를 더욱 강화하고 있다. 생산량이 증가하고 추가적인 글로벌 브랜드들이 완제차 수입에서 현지 조립으로 전환함에 따라 수입 OEM 부품 및 특수 차량 부품에 대한 수요는 강세를 유지할 것으로 전망되며, 이는 내연기관 및 전기차 조립 프로그램을 지원하며 OEM 사양을 충족하는 고품질 부품을 공급할 수 있는 해외 공급업체들에게 새로운 기회를 제공할 것으로 기대된다.
<케냐의 주요 생산, 유통기업>
연번
기업명
구분
주요브랜드/품목
홈페이지
1
Simba Corporation /Associated Vehicle Assemblers (AVA)
Assembler & Distributor
Mitsubishi, FUSO, Mahindra, Ashok Leyland, Proton, Scania, EVs
https://ava.co.ke
2
CFAO Mobility Kenya / Kenya Vehicle Manufacturers (KVM)
Assembler, Distributor & After-sales
Toyota, Hino, Mercedes-Benz, Volkswagen, Suzuki, Hyundai Trucks, Sinotruk, Yamaha
3
Isuzu East Africa
Assembler & Distributor
Isuzu
4
CMC Motors Group
Distributor & After-sales
Ford, Suzuki, Mazda, JCB
5
Scania East Africa
Distributor & After-sales
Scania
6
TransAfrica Motors
Assembler & Distributor
FAW, IVECO
https://www.transafricamotors.com
7
Car & General PLC
Distributor
Motorcycles, Piaggio
https://www.cargen.com
8
Inchcape Kenya
Distributor
Jaguar, Land Rover
https://www.inchcape.co.ke
9
Mobius Motors Kenya
Manufacturer & Distributor
Mobius
https://mobiusmotors.com
[자료 : KOTRA 나이로비 무역관 종합]
반면, 운행 중인 수입 중고차의 정비 및 교체 부품을 담당하는 애프터마켓 분야는 독립 수입업체와 오프라인 부품 상가, B2B 디지털 유통망이 주도하고 있다. 애프터마켓 시장에서는 가격 경쟁력을 무기로 한 중국계 제조업체들과, 두바이 등 중동 물류 거점을 활용하는 UAE 기반 재수출업체들이 강력한 세력을 형성하고 있다. 특히 수입 중고차 비율이 높은 현지 특성상 공식 딜러의 순정 부품 가격에 부담을 느끼는 소비자와 독립 정비소들이 늘어남에 따라, 품질이 일정 수준 검증되면서도 가격이 저렴한 중저가 호환 부품 및 비순정 부품의 유입이 빠르게 확대되는 추세이다. 이러한 애프터마켓 수입 유통망은 나이로비 등의 주요 상업지구를 중심으로 거점 유통망을 형성하며, 공식 조립·딜러 시장과 함께 케냐 자동차 부품 경쟁 환경의 한 축을 이루고 있다.
유통구조
케냐의 기타 자동차 부품 및 용품 공급망은 이원화된 조립·유통 구조로 운영된다. 해외 OEM 및 애프터마켓 부품 제조업체들은 자동차 부품을 생산하여 공식 현지 디스트리뷰터 공급 채널과 라이선스를 보유한 현지 조립업체와의 직접 B2B 공급 계약을 통해 케냐 시장에 공급한다. 대부분의 제품은 조립, 유통 및 애프터마켓 판매를 위해 국내로 들어오기 전 OEM 부품, 교체 부품, 또는 CKD 키트 형태로 수입된다.
전반적인 공급망 흐름 구조는 다음과 같다.
<케냐 자동차 부품 공급망 구조>
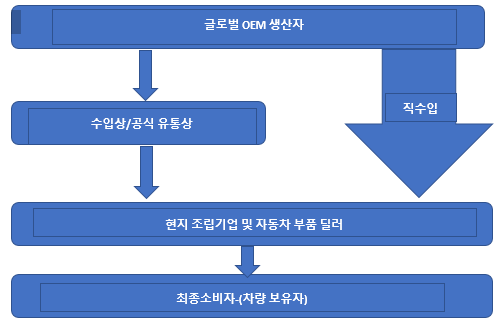
[자료: KOTRA 나이로비무역관 작성]
관세율 및 인증
1. 제품 등록 및 선적 전 적합성 검증 (PVoC)
케냐로 자동차 부품 및 용품(HS Code 870899)을 수출하기 위해서는 케냐표준청(KEBS)이 주관하는 선적 전 적합성 검증(PVoC, Pre-Export Verification of Conformity) 절차를 반드시 거쳐야 한다. 대한민국에서 출항하는 화물의 경우, KEBS가 지정한 국내 공식 검사 대행 기관인 SGS 코리아를 통해 PVoC를 신청하고 진행해야 한다.
1) 주요 검증 요소: 공인 또는 인정된 시험기관에서의 제품 샘플링 테스트, 선적 전 배송 화물에 대한 실물 검사(품질, 마킹, 수량, 포장 및 적재 상태), 케냐 표준 및 관련 기술 규정 준수 여부 검증, 기술 문서 검토 등이다. 단, 제조업체의 품질경영시스템이 자동차 국제 품질경영표준인 IATF 16949 인증을 보유한 경우 KEBS는 제조사의 자체 시험성적서를 인정한다.
2) 최종 적합성 인증서(CoC, Certificate of Conformity) 발급: 수출업자는 선적 진행 전 CoC를 반드시 발급받아 수입업자에게 전달해야 한다. CoC 없이 화물이 케냐 세관(몸바사 항 등)에 도착할 경우, 통관이 전면 보류되며 CIF 가액의 15%에 해당하는 벌금과 현지 강제 테스트 비용이 부과된다. 현지 검사에서 부적합 판정을 받을 경우 화물은 수출업자 비용으로 강제 반송되므로 철저한 사전 준비가 필요하다.
2. 과세 체계 및 가격 설정 시 고려사항
케냐는 동아프리카 공동체(EAC)의 공동 외부 관세 규정을 따른다. 기타 자동차 부품 및 용품(HS Code 8708.99)은 수입 관세 10%가 적용된다.
통관 시 부과되는 조세 및 부과금 항목은 수입 관세(Import Duty) 10%, 수입신고 수수료(IDF) 2.5%, 철도개발부담금(RDL) 2.0%이며, 개별소비세(Excise Duty) 및 수출세(Export Duty)는 해당하지 않는다(0%). 부가가치세(VAT)는 관세 및 제세공과금이 합산된 과세가액 [CIF 가액 + Import Duty + IDF + RDL]의 16%가 최종 부과된다.
아울러, 최근 개정된 관세 및 수입 행정 규정에 따라 디지털 사전 화물 신고(ACD, Advance Cargo Declaration) 제도가 도입되었다. 수입업자 및 수출자는 화물 선적 전 ACD 참조 코드를 사전에 취득해야 하며, 2026년 8월부터 시행되는 수출국 출항 세관 신고서 제출 의무화 요건을 준수해야 한다. 해당 서류 미비 시 케냐 국세청의 과세가액 재산정, 과태료 및 통관 지연이 발생할 수 있으므로 랜디드 코스트(Landed Cost) 산정 시 이러한 관세·행정적 누적 비용을 종합적으로 고려해야 한다.
<가나 HS Code 8709.99 관세 체계>
CIF 기준
과세 항목(TAXES)
요율(%)
SPECIFIC RATE
AMOUNT
Import Duty
10%
-
-
Excise Duty
0%
-
-
VAT
16%
-
-
Export Duty
0%
-
-
Total Customs Tax
-
-
IDF
2.5%
-
-
RDL
2%
-
-
※ 본 제품은 수입 관세 10%, IDF 2.5%, RDL 2.0% 및 합산 금액 대상 부가가치세 16%가 부과된다.
※ 행정 사전 조치: 컨테이너 선적 전 디지털 사전 화물 신고(ACD) 참조 코드 취득 및 출항국 세관 신고서(Export Declaration) 확보 필수
[자료: Duty Calculator]
3. 수입 허가 서류 및 현지 통관 절차
1) 필수 구비 서류: 원산지 증명서(CoO, 상공회의소 발행 필수), 수입 신고서(IDF), 출항 전 국내에서 발급받은 적합성 인증서(CoC) 원본, 커머셜 인보이스, 프로포마 인보이스, 패킹리스트, 선하증권이 요구된다. 또한 통관 완료 후 현지 보관 창고에서 케냐표준청이 규정하는 수입 표준화 마크(ISM, Import Standardization Mark) 스티커를 제품 및 패키지에 전량 부착해야 유통이 가능하다.
2) 완성차 제조사/공식 대리점의 신품 OEM 부품 직접 수입 시 추가 서류: OEM 위임장(Authorisation Letter), 제조사 품질 보증서, KEBS 수입업자 등록 증명서, 기술 표준 준수 증명서, 제조사 자체 시험성적서(IATF 16949 인증 연구소 발행)
3) 현지 통관 프로세스: 케냐 세관 규정상 수입자가 직접 세관 시스템에 접속하는 것은 불가능하며, 반드시 면허를 소지한 통관 대행사를 고용해 KRA iCMS 시스템을 통해 통관을 진행해야 한다. 화물이 도착하면 선하증권을 제출하고 인도지시서를 취득한 뒤, 관세사 시스템을 통해 세관 신고를 등록하고 세금을 정산한다. 이후 케냐항만청(KPA) 요금을 결제하고, 세관 공무원의 입회하에 실물 검수를 거쳐 최종 반출 승인을 확보하면 인수가 완료된다.
업계 관계자 인터뷰 : 케냐 자동차 부품 시장, 품질·공급 안정성 기반의 장기적 현지 파트너십이 진출 성패 가른다
Isuzu East Africa Limited의 공급망 총괄인 Dorah Kabilah 씨를 통해 HS Code 870899에 해당하는 케냐 자동차 부품 및 용품 시장에 대한 인사이트를 확인했다. 조달, 공급망 관리 및 현지 차량 조립 분야의 경험을 바탕으로 그녀는 현지 조달 트렌드, 공급업체 선정 기준, 시장 과제, 그리고 한국 제조업체가 케냐 자동차 시장에 진입하거나 진출을 확대하기 위한 기회를 공유했다.
Q1. 현재 케냐 시장에서 HS Code 870899(기타 자동차 부품 및 용품) 중 가장 수요가 높은 제품은 무엇인가?
A1. 차체 및 구조 부품, 마운팅 브라켓, 서스펜션 관련 부품, 엔진 마운팅 시스템, 크로스 멤버, 패스닝 어셈블리 및 일본계·상용차용 교체 부품의 수요가 가장 높다. 수요의 대부분은 운행 기간 동안 정기적인 유지보수와 부품 교체가 필요한 토요타, 이스즈, 닛산, 미쓰비시, 마즈다 등 수입 중고차 보유량에서 발생한다.
Q2. 현재 자동차 부품은 주로 어디서 조달하고 있는가?
A2. 순정 OEM 부품은 주로 일본에서 조달하고, 애프터마켓 제품의 상당 부분은 넓은 제품군과 가격 경쟁력 덕분에 중국에서 수입한다. 고객이 품질, 내구성 및 기술 사양을 중요시하는 경우 한국, 태국, 인도, 유럽 등지에서도 엄선하여 조달하고 있다. 공급업체 선택은 차량 브랜드와 고객의 요구사항에 따라 달라진다.
Q3. 신규 해외 공급업체를 선정할 때 고려하는 요소는 무엇인가?
A3. 품질을 항상 최우선으로 고려한다. 이와 함께 일관된 제품 품질 유지 능력, 신뢰할 수 있는 납기 준수, 가격 경쟁력, 적정 재고 수준을 평가한다. 고객이 차량 수명 내내 안정적인 성능을 기대하기 때문에 기술 지원, 보증 범위, 국제 공인 품질 인증 역시 매우 중요하다.
Q4. 케냐로 자동차 부품을 수입할 때 가장 큰 어려움은 무엇인가?
A4. 해상 운임 변동, 환율 변동성, 간헐적인 운송 지연이 가장 큰 걸림돌이다. 또한 모조품 이슈도 시장 내 우려 사항이므로, 평판이 좋은 제조업체 및 공식 공급업체로부터 조달하는 데 중점을 둔다. 통관 과정에서의 불필요한 지연을 막기 위해 KEBS 요건을 준수하고 선적 전 필요한 표준을 충족하는 것도 중요하다.
Q5. 케냐 자동차 부품 시장에서 한국 제조업체에 대해 어떻게 평가하는가?
A5. 한국 제조업체들은 신뢰할 수 있고 고품질의 자동차 부품을 생산하는 것으로 명성이 높다. 일부 카테고리에서는 일본이나 중국 공급업체에 비해 점유율이 낮지만, 현대나 기아처럼 한국 제품은 내구성과 우수한 성능으로 평가받는다. 한국 공급업체들이 현지 유통망을 강화하고 제품 입고성을 개선하며 사후 지원을 확대한다면 점유율을 넓힐 수 있는 여지가 분명히 존재한다.
Q6. 향후 5년간 자동차 부품 시장을 주도할 트렌드는 무엇이라고 보는가?
A6. 현지 차량 조립의 지속적인 성장, 자동차 제조의 국산화 비율 확대, 애프터서비스 인프라에 대한 투자 증가가 예상된다. 동시에 시장은 전기차 시대를 점진적으로 준비하고 있으나, 당분간은 내연기관 차량이 주류를 이룰 것이다. 파워트레인과 관계없이 모든 차량은 정기적인 정비와 수리가 필요하므로 차체 교체 부품, 마운팅 시스템, 구조 부품 및 용품에 대한 수요는 견조하게 유지될 것이다.
Q7. 케냐 시장 진출에 관심이 있는 한국 수출 기업에 조언을 해준다면?
A7. 케냐 시장은 장기적인 파트너십을 높이 평가한다. 한국 제조업체들은 확고한 현지 디스트리뷰터와 긴밀히 협력하고, 회전율이 높은 부품의 재고를 충분히 확보하며, 신뢰할 수 있는 기술 및 보증 지원을 제공해야 한다. 경쟁력 있는 가격도 중요하지만, 바이어들은 제품 품질, 안정적인 공급, 확실한 애프터서비스에 큰 가치를 둔다. 현지 파트너십에 투자하고 시장 요건을 깊이 이해하는 기업이 장기적으로 성공할 가능성이 높다.
시사점
케냐의 기타 자동차 부품 및 용품(HS Code 870899) 시장은 일본산 순정 부품의 '브랜드·규격 독점'과 중국산 브랜드의 '저가 물량 공세'라는 양극화된 구조적 틈바구니에 놓여 있다. 중국(45.4%), 일본(13.6%), 그리고 UAE(10.3%)가 전체 수입의 70% 이상을 점유하고 있는 반면, 한국산 수입 점유율은 0.11%(2025년 기준 5만6000달러) 수준으로 급감하였다. 이는 현지 유통망 부족과 가격·공급 속도 경쟁에서 밀려 발생한 결과로, 우리 기업이 단순 가격 경쟁이나 완제품 직수출만으로 시장을 공략하기는 쉽지 않음을 시사한다.
그러나 이러한 구조적 환경은 역설적으로 한국 기업에 확실한 '격차의 틈새'를 열어주고 있다. 케냐 정부의 완제차 수입 규제와 CKD 세제 감면 정책으로 인해 Simba Corp(AVA) 및 CFAO Mobility(KVM) 등 현지 조립 수요가 급격히 확대되고 있다. 동시에 비포장도로 등 열악한 도로 환경으로 인해 저품질 중국산 부품의 수명·안전성 문제가 지속적으로 제기되면서, 현지 대형 조립업체와 정비 시장은 유럽/일본산 수준의 높은 내구성을 보장하면서도 합리적인 가격대를 갖춘 '프리미엄 가성비' 대안을 절실히 찾고 있다.
한국산 자동차 부품은 이미 내구성과 품질 신뢰성을 인정받고 있어 현지 시장에서 높은 잠재력을 보유하고 있다. 따라서 우리 기업은 우핸들 호환성이 검증된 CKD 조립용 부품, 마운팅 시스템, 서스펜션 관련 부품, 그리고 상용차/EV 전용 고강도 보강재 라인업으로 타깃을 좁혀야 한다.
성공적인 시장 안착을 위한 중장기 전략의 핵심은 '우핸들 사양의 선제적 검증'과 '현지 대형 조립업체 및 거점 디스트리뷰터와의 파트너십'이다. 대형 조립사(AVA, KVM 등)의 공식 벤더로 등록되거나, 대형 디스트리뷰터와 전략적 제휴를 맺고 신뢰 기반의 현지 공급망을 구축한다면, 아시아계가 독점해 온 케냐 자동차 부품 시장에서 확실한 경쟁력을 확보할 수 있을 것이다.
자료: Global Trade Atlas, Business Daily, Tuko, 각 기업 홈페이지, 케냐 국세청(KRA), 케냐 표준청(KEBS) 및 KOTRA 나이로비 무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (케냐 자동차 부품 시장 동향 )의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
페루 자동차 부품 시장 동향
페루 2026-07-14
-
2
자동차 밸류체인 완비된 중국 북부 핵심지 톈진, 한중 협력의 '車세대' 거점될까
중국 2026-08-11
-
3
인도 자동차 서스펜션·쇼크업소버 시장동향
인도 2026-08-27
-
4
콜롬비아 자동차용 클러치 시장동향
콜롬비아 2026-06-29
-
5
알제리 부동의 유망시장, 자동차부품
알제리 2026-07-21
-
6
중국 냉장고 부품 시장동향
중국 2026-09-10
- 이전글
- 다음글