













-
중국 폴리카보네이트(PC) 시장 동향
- 상품DB
- 중국
- 난징무역관
- 2026-08-18
- 출처 : KOTRA
-
중국 PC 공급과잉 속 감산 확대, 고부가가치 제품 중심으로 산업 고도화
한국, 2년 연속 중국의 최대 PC 수입국…2025년 수입액은 소폭 감소
상품명 및 HS 코드
상품명
HS CODE
폴리카보네이트
3907.40
폴리카보네이트(Polycarbonate, PC)는 대표적인 엔지니어링 플라스틱* 중 하나로, 투명하면서도 충격에 강하고 가벼운 것이 특징이다. 빛을 잘 투과하면서 내충격성, 내후성, 난연성 등이 우수해 유리를 대체하는 소재로도 활용된다. 특히 투명 플라스틱인 아크릴보다 충격에 강해 전기와 전자제품의 외장재를 비롯해 자동차 부품, 건축용 판재 등 다양한 분야에서 사용되고 있다.
* 엔지니어링 플라스틱: 일반 플라스틱보다 내열성·강도·내구성 등이 우수해 자동차, 전기·전자, 기계 부품 등 산업용 소재로 사용되는 고기능성 플라스틱. 대표적으로 PC(폴리카보네이트), PA(폴리아미드/나일론), POM(폴리옥시메틸렌), PBT(폴리부틸렌 테레프탈레이트), PPO(변성 폴리페닐렌 옥사이드) 등이 있음.
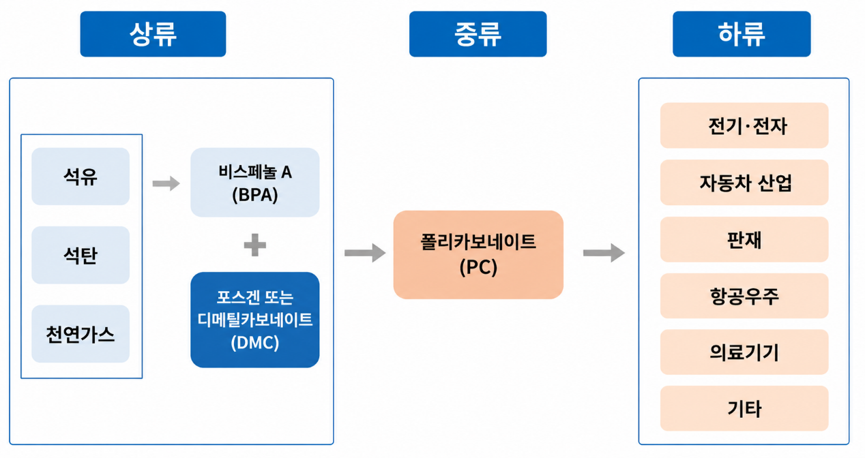
PC 산업의 밸류체인은 비교적 단순하다. 상류에서는 원유·석탄·천연가스 등에서 생산된 벤젠과 프로필렌을 바탕으로 페놀과 아세톤을 만들고, 이를 이용해 PC의 핵심 원료인 비스페놀A(BPA)를 생산한다. 이후 비스페놀A와 포스겐 또는 디메틸카보네이트(DMC) 등을 원료로 PC를 제조한다.
PC는 특정 산업에 수요가 집중되기보다는 다양한 분야에서 활용된다. 전기·전자 분야에서는 소비자 전자제품의 외장재와 커넥터 등에 사용되며, 자동차 분야에서는 램프와 창문 등 각종 부품에 활용된다. 이 밖에도 건축 및 산업용 판재를 비롯해 항공우주, 의료기기 등으로 적용 범위가 확대되고 있다. 특히 가볍고 투명하면서도 충격에 강하다는 특성 때문에 경량화와 내구성이 동시에 필요한 분야에서 활용도가 높은 소재다.
<폴리카보네이트(PC) 산업 밸류체인>
[자료: 줘촹정보(卓创资讯), 창장증권연구소(长江证券研究所)]
중국 폴리카보네이트(PC) 시장 동향
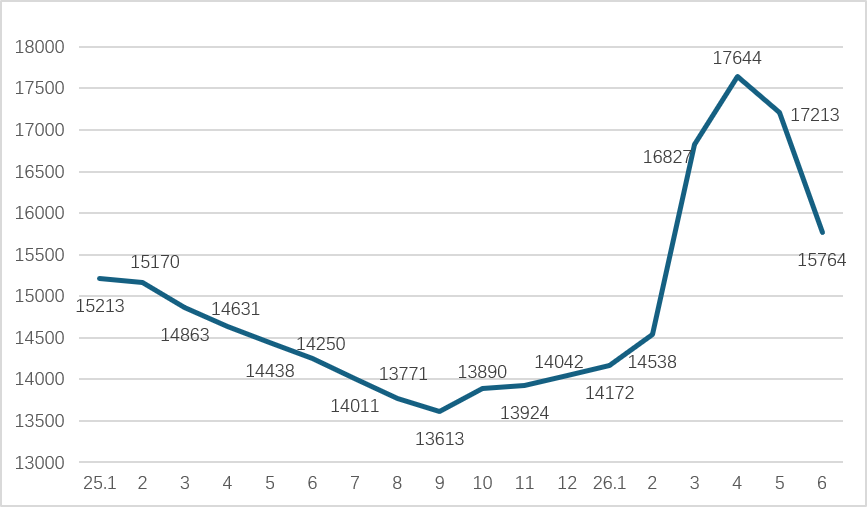
1) 2025년: 상반기 가격 하락 지속, 9월 이후 회복세 전환
2025년 중국 PC 시장은 상반기 가격 하락이 이어진 뒤 9월을 기점으로 점차 회복되는 흐름을 보였다. 연초에는 춘절 이후에도 하류 업체의 조업 재개가 더디고 기존 재고 소진이 이어지면서 신규 구매가 부진했다. 국제 무역환경의 불확실성으로 기업들이 재고 확보에 소극적인 가운데, 유통업체의 할인 판매까지 이어지면서 시장가격은 지속적으로 하락했다. 여기에 PC의 핵심 원료인 비스페놀A(BPA) 가격도 약세를 보이면서 PC 생산원가와 가격의 동반 하락으로 이어졌다.
5월에는 미·중 간 추가관세가 일부 조정되면서 무역 부담이 완화되고, 하류 업체의 재고 확보 수요도 일시적으로 늘었다. 국제유가 상승으로 원재료인 비스페놀A 가격 역시 한때 반등했지만, 최종 수요가 뚜렷하게 회복되지 않은 데다 PC 공급도 충분해 시장가격을 끌어올리기에는 역부족이었다.
9월부터는 시장 분위기가 달라지기 시작했다. 주요 생산설비가 잇따라 정기보수에 들어가면서 공급량이 줄었고, PC 가격 하락으로 생산업체의 수익성도 낮아지면서 추가적인 가격 인하 경쟁의 여지는 제한적이었다. 여기에 중국의 '진주(金九)'* 성수기를 맞아 일부 하류 수요가 회복되면서 PC 가격도 상승세로 돌아섰다.
* 진주(金九): 9월은 중국에서는 전통적으로 생산과 소비가 가장 높은 시기로서, 황금의 9월이라는 의미로 진주(金九)라 불리움.
4분기에도 공급 감소가 가격 회복을 뒷받침했다. 수입 물량이 줄어든 가운데 일부 생산설비의 재가동이 예상보다 늦어지고 대형 설비의 정기보수까지 겹쳐 PC 공급이 다소 부족해짐에 따라 제품 가격이 점차 개선되었다. 다만 연간 기준으로 최종 수요는 전반적으로 부진해 가격 상승 폭은 제한적이었다.
2) 2026년: 3월 가격 급등 후 2분기 다시 하락
2026년 중국 PC 시장은 3월 가격이 큰 폭으로 상승한 뒤 2분기 들어 다시 하락하는 흐름을 보였다. 3월에는 중동 지역의 지정학적 불안으로 국제유가가 크게 오르면서 PC 생산원가 상승 우려가 커졌다. 여기에 해외 PC 공급 감소와 중국 내 생산설비의 정기보수 전망까지 겹치면서 공급이 줄어들 것이라는 예상이 확산됐다. 유통업체들도 판매 물량을 조절하면서 PC 가격은 빠르게 상승했다. 이후 중동 정세가 다소 완화되면서 가격도 소폭 조정됐지만, 공급이 여전히 빠듯해 높은 가격대는 한동안 유지됐다.
2분기부터는 국제유가나 지정학적 요인보다 실제 시장의 수급 상황이 가격에 더 큰 영향을 미치기 시작했다. 원재료인 비스페놀A 가격이 하락하는 가운데 신규 생산설비도 추가로 가동되면서 공급 과잉 압력이 높아지고 있었다. 반면 하류의 PC 시장에서는 높아진 가격에 부담을 느낀 수요업체들이 구매를 미루면서 시장거래가 위축되는 현상이 빚어지고 있었다.
4~5월에는 일부 생산설비가 정기보수에 들어가 공급이 일시적으로 감소했지만, 수요 부진을 상쇄하기에는 역부족이었다. 특히 6월에는 정기보수를 마친 설비의 재가동을 앞두고 공급이 다시 늘어날 것이라는 전망이 확산되면서 구매업체의 관망세가 더욱 짙어졌다. 이에 따라 거래량과 PC 가격이 함께 하락했으며, 6월 하순에는 업계 수익성도 크게 낮아졌다.
<2025~2026년 상반기 중국 폴리카보네이트 월평균 가격>
(단위: 위안/톤)
[자료: KOTRA 난징무역관 정리]
주재국 수입 동향 및 대한(對韓) 수입 규모
중국 폴리카보네이트(PC) 산업은 빠른 증설기를 거쳐 최근에는 생산능력 증가세가 다소 둔화되는 모습이다. 중국의 PC 생산능력은 2019년 연간 166만 톤에서 2024년 381만 톤으로 확대됐으며, 5년간 연평균 15.5%의 증가율을 기록했다. 2022년 이후 증설 속도는 다소 완화됐지만, 2025년 생산능력은 연간 432만 톤으로 늘어나 전 세계의 53% 이상을 차지했다. 이에 따라 중국 내 자체 공급이 확대되면서 PC 수입시장에도 변화가 나타나고 있다.
2025년 중국의 PC 수입액은 전년 대비 3.75% 감소했다. 중국 해관 통계에 따르면 주요 수입국·지역은 한국, 태국, 대만, 일본, 사우디아라비아, 네덜란드, 말레이시아, 미국, 벨기에 순이었다. 이 가운데 한국, 태국, 일본, 대만은 오랫동안 중국의 주요 PC 수입국 및 지역으로 자리해 왔으나, 2025년에는 모두 전년 대비 수입액이 감소했다.
특히 한국은 2024년에 이어 2025년에도 중국의 최대 PC 수입국을 유지했다. 2025년 중국의 대한국 PC 수입액은 3억6149만 달러(약 5004억 원)로 전년 대비 13.83% 감소했다. 한국산 수입 제품은 범용 PC가 상당 부분을 차지하는 것으로 파악되며, 최근 중국 내 생산능력 확대와 중국산 제품의 공급 증가가 수입 감소에 영향을 미친 것으로 보인다.
다른 주요 아시아 국가 및 지역에서도 비슷한 흐름이 나타났다. 2025년 대만산 PC 수입액은 전년 대비 16.86% 감소해 주요 수입국 및 지역 가운데 감소 폭이 상대적으로 컸으며, 일본과 태국도 각각 10.48%, 6.43% 감소했다. 말레이시아 역시 2.78% 줄었다. 중국 내 신규 생산설비가 잇따라 가동되고 자체 공급능력이 확대되면서 기존 아시아산 범용 제품의 수입 수요가 점차 줄어드는 것으로 분석된다.
반면 사우디아라비아와 일부 유럽 국가로부터의 수입은 증가했다. 2025년 사우디아라비아산 PC 수입액은 전년 대비 51.4% 증가했으며, 네덜란드산은 241.68%, 벨기에산은 2.36% 늘었다. 다만 국가별 수입액 변화만으로 고부가가치 및 특수 제품의 수입이 확대됐다고 단정하기는 어려워 세부 제품별 수입 동향을 함께 살펴볼 필요가 있다. 한편 미국산 PC 수입액은 전년 대비 41.84% 감소했다.
종합하면, 중국 PC 시장은 생산능력 확대와 자급률 상승에 따라 전체 수입 수요가 점차 조정되는 양상을 보이고 있다. 한국은 여전히 중국의 최대 PC 수입국이지만 수입액은 감소했으며, 일본, 대만, 태국 등 주요 아시아 공급국에서도 비슷한 흐름이 나타났다. 향후 중국 PC 수입시장은 전체 수입 규모뿐 아니라 범용 제품과 고부가가치 및 특수 제품 간 수입 구조의 변화를 함께 살펴볼 필요가 있다.
<최근 3개년 중국 폴리카보네이트(HS Code: 3907.40) 수입 동향>
(단위: US$ 천, %)
순위
국가/지역
2023
2024
2025
전년 동기 대비
증감률('24/'25)
합계
2,462,772
2,084,059
2,005,960
-3.75
1
한국
455,663
419,486
361,487
-13.83
2
태국
407,633
365,596
342,071
-6.43
3
대만
563,227
390,991
325,078
-16.86
4
일본
316,647
340,385
304,711
-10.48
5
사우디아라비아
128,092
101,481
153,642
51.4
6
네덜란드
75,455
41,288
141,071
241.68
7
말레이시아
73,048
80,567
78,328
-2.78
8
미국
197,141
129,792
75,481
-41.84
9
중국*
43,234
45,397
50,154
10.48
10
벨기에
29,552
30,163
30,874
2.36
[자료: 중국 해관]
* 중국은 보세구역 거래 및 재수입 등 특수 무역 방식에 따라 중국 해관 통계상 집계된 물량을 의미함.
경쟁동향
중국 PC 시장은 중국계, 외자계, 대만계, 중외 합자기업이 참여하고 있으며, 기업별 생산 규모와 주력 제품에 따라 경쟁 구도가 형성돼 있다. 2021년 이후 중국 PC 기업들은 PC의 핵심 원료인 비스페놀A(BPA) 생산설비를 자체적으로 구축하는 움직임이 나타나고 있다. 원료 조달부터 PC 생산까지 연계해 원료 가격 변동에 대응하고 생산비용을 낮추려는 전략이다.
생산능력 기준으로는 완화화학(万华化学)과 코베스트로(科思创)가 각각 연간 60만 톤으로 가장 큰 규모를 보유하고 있으며, 저장석유화학(浙江石化)이 연간 52만 톤으로 뒤를 잇고 있다. 완화화학과 코베스트로는 비스페놀A 생산설비도 갖추고 있어 원료와 PC 생산을 연계한 사업구조를 구축하고 있다.
중국계 주요 기업은 산둥(山东), 저장(浙江), 랴오닝(辽宁), 하이난(海南) 등 석유화학 산업이 발달한 지역을 중심으로 분포한다. 루시화공(鲁西化工), 헝리석화(恒力石化), 중사톈진석화(中沙天津石化), 하이난화성(海南华盛) 등은 PC와 비스페놀A를 함께 생산하고 있다. 반면 중소형 중국계 업체는 연간 9만~13만 톤 규모의 PC 생산능력을 보유한 경우가 많으며, 비스페놀A까지 자체 생산하는 기업은 상대적으로 제한적이다.
외자계 기업은 상하이(上海)와 저장(浙江) 등 화동 연해지역을 중심으로 생산시설을 운영하며, 광학용 및 자동차용 등 고부가가치 PC 제품에도 주력하고 있다. 대만계 기업은 대만(台湾)과 푸젠성(福建省) 장저우(漳州) 등에 생산거점을 두고 있다.
종합하면 중국 PC 시장에서는 대형 기업의 원료-제품 간 수직계열화가 주요 경쟁 전략 중 하나로 자리 잡고 있다. 중국계 기업은 대규모 생산능력을 바탕으로 범용 PC 공급을 확대하고 있으며, 외자계 기업은 광학용 및 자동차용 등 고부가가치 제품에서도 경쟁하고 있다. 생산지역은 화동(华东)지역과 산둥(山东)에 상대적으로 집중된 모습이다.
중국 폴리카보네이트 유통 구조
중국 PC 시장의 유통 방식은 크게 생산기업의 직거래와 유통업체를 통한 판매로 나뉜다. 업계 선도 대형 생산기업은 자동차, 전자 및 대형 개질 플라스틱* 업체 등 구매 규모가 큰 고객과 직접 거래하는 경우가 많다. 완화화학(万华化学), 코베스트로(科思创), 저장석유화학(浙江石化) 등 주요 기업은 장기 공급계약을 기반으로 대형 고객에게 제품을 우선 공급하며, 잔여 물량은 공식 유통업체를 통해 판매한다.
* 개질 플라스틱: 기존 플라스틱에 첨가제나 다른 소재를 혼합해 내열성·내충격성·난연성 등 필요한 성능을 개선한 소재
반면 중소형 생산기업이나 수입 PC 제품은 유통업체를 거쳐 판매되는 경우가 상대적으로 많다. 생산기업이나 해외 공급업체의 제품이 1차 대리상과 유통업체를 거쳐 중소형 개질 플라스틱 업체나 사출가공업체로 공급되는 방식이다. 외자계 브랜드는 공식 대리점을 통해 유통과 재고를 관리하는 경우가 많고, 중국 중소형 생산기업은 유통업체를 활용해 지역별, 소규모 고객까지 판매망을 넓히고 있다.
종합하면 중국 PC 시장은 대량 구매 고객은 생산기업과 직접 거래하고, 소량·분산 구매 고객은 유통업체를 통해 제품을 조달하는 구조가 일반적이다. 유통업체는 다양한 지역과 중소 고객에게 제품을 공급하는 한편, 시장 상황에 따라 재고를 조절하는 역할도 담당한다.
관세율 및 인증 절차
<중국 폴리카보네이트 대(對) 한국 수입 관세율(2026년 기준)>
(단위: %)
Hs Code
MFN(2026)
FTA(2026)
RCEP(2026)
3907.40
6.5
1.3
3.3
[자료: 중국 해관]
폴리카보네이트는 중국 CCC(강제성 제품인증) 대상 품목이 아니므로, 중국 내 유통 시 CCC 인증이 요구되지 않는다.
시사점
중국 PC 시장은 지난 수년간 생산능력이 빠르게 늘어난 반면 수요 증가가 이에 미치지 못하면서 공급과잉과 가격 경쟁이 이어져 왔다. PC 가격도 2021년 고점 이후 하락세를 지속해 2025년에는 최근 수년간 낮은 수준까지 떨어졌다. 다만 최근에는 신규 증설 속도가 둔화되면서 공급 부담도 점차 조정되는 모습이다. 2025년 중국 PC 생산능력 증가율은 4.72%로 낮아졌고, 룽중인포메이션(隆众资讯)에 따르면 2026년에도 대형 PC 생산설비의 신규 도입 또는 가동 계획은 확인된 바 없다고 한다.
중국의 생산 확대는 수입시장에도 변화를 가져오고 있다. 범용 PC의 자체 공급이 늘면서 한국, 태국, 대만 등 기존 주요 공급국 및 지역으로부터의 수입은 감소하는 추세다. 2025년 중국의 대한국 PC 수입액도 전년 대비 13.83% 감소했다. 반면 광학, 자동차, 전자 등 높은 품질과 기술력이 요구되는 분야에서는 고부가가치 및 특수 PC에 대한 수요가 이어지고 있어, 향후 중국의 PC 수입시장도 범용 제품보다 차별화된 고기능 제품의 중요성이 커질 것으로 예상된다.
이에 따라 중국 PC 시장을 단순히 전체 수입 감소만으로 판단하기보다는 제품별 수요 변화를 구분해 살펴볼 필요가 있다. 중국 기업들도 범용 제품에서 고부가가치 및 특수 제품으로 사업 영역을 확대하고 있는 만큼, 중국 시장 진출을 추진하는 기업은 가격 경쟁보다는 기술력과 제품 특성을 바탕으로 경쟁할 수 있는 분야를 발굴하는 것이 중요하다. 향후에는 중국 내 생산능력 변화와 하류 수요 회복 여부, 고부가가치 제품 개발 및 수입 동향 등을 지속적으로 살펴볼 필요가 있다.
자료: 바이촨잉푸(百川盈孚), 소후(搜狐), 시나재경(新浪财经), 룽중 인포메이션(隆众资讯), 중국합성수지협회(中国合成树脂协会), 중국 해관, 중국화공정보주간(中国化工信息周刊), 줘촹정보(卓创资讯), 창장증권연구소(长江证券研究所), KOTRA 난징무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 폴리카보네이트(PC) 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
여전히 뜨거운 미국 히트펌프 시장
미국 2026-08-18
-
2
이집트의 프리미엄·기능성 화장품 수요, K-스킨케어 수요로 이어져
이집트 2026-08-18
-
3
미국 샴푸 시장동향
미국 2026-08-18
-
4
캐나다 도료 및 코팅제 시장동향
캐나다 2026-08-18
-
5
캐나다 접착제 시장동향
캐나다 2026-08-18
-
6
중국 허난성, 외국인투자 장려산업 개편…‘R&D+제조’ 중심으로 투자 유도
중국 2026-08-18
- 이전글
- 다음글