













-
캐나다 도료 및 코팅제 시장동향
- 상품DB
- 캐나다
- 토론토무역관 유혜리
- 2026-08-18
- 출처 : KOTRA
-
Keyword #HS Code 3208.90 #캐나다 도료 및 코팅제 #CEPA #ERP #PPG #Sherwin-Williams #RPM #ECOLOGO #Green Seal #LEED #ISO
CEPA 개정 및 EPR 제도 등 강화된 친환경·화학물질 규제 선제 대응 체계 구축 필수
한-캐 FTA 무관세와 에코로고(ECOLOGO) 등 인증을 활용한 틈새시장 공략이 중요
HS Code 개요
HS Code 3208.90은 페인트, 에나멜, 래커 및 바니시를 비롯해 각종 공업용 특수 코팅제 및 관련 용액 제품군을 포괄한다.
시장 규모 및 동향
시장조사기관 IBISWorld 보고서에 따르면, 캐나다 도료 및 코팅제 제조업 시장은 지난 5년간(2020~2025년) 연평균 2% 성장했다. 전체 시장 규모는 2020년 약 28억8000만 캐나다 달러에서 2025년 약 31억7000만 캐나다 달러로 확대되었으며, 경제 위기와 공급망 차질 속에서도 완만한 성장세를 나타냈다.
이러한 성장 배경에는 몇 가지 핵심 요인이 작용했다. 우선 코로나19 팬데믹 기간 재택근무 확산으로 주거 공간을 개선하려는 홈 임프로브먼트(Home Improvement) 지출이 급증하며 건축용 도료 수요가 탄력을 받았다. 또한, 중동 지역 사태 등 지정학적 리스크와 글로벌 공급망 불안으로 석유화학 원료 및 핵심 안료의 조달 비용이 치솟는 원가 상승 압박이 이어졌으나, 주요 제조사들이 제품 출고가를 조정하여 매출 규모와 수익성을 유지했다. 이와 함께 엄격한 친환경 규제에 선제 대응하여 고부가가치 저유기화합물(low-VOC, low Volatile organic compounds) 및 수성 코팅 제품군으로 포트폴리오를 빠르게 재편해 프리미엄 시장 수요를 창출했다. 아울러 건축물의 정기적인 재도색 주기(약 8~10년)와 정부 주도의 인프라 및 주택 관련 투자 프로그램이 수요를 뒷받침했다.
수요 측면을 살펴보면, 건축용 도료가 전체 시장 매출의 56.5%를 차지하며 가장 큰 비중을 기록하고 있고 주거용 도색 및 보수 공사도 주요 수요처 역할을 담당하고 있다. 신흥 트렌드 및 기술 변화로는 수성 코팅의 비중 확대가 두드러지며, 특히 저VOC 수성 페인트가 전체 건축용 페인트 판매의 96% 이상을 점유하고 있다.
향후 캐나다 도료 및 코팅제 제조 시장은 환경 규제 대응 및 기술 혁신에 힘입어 2026년 약 32억2950만 캐나다달러를 기록한 후 연평균 1.4%의 성장률로 증가하여 2029년에는 약 33억6410만 캐나다달러에 이를 것으로 전망된다.
<캐나다 도료 및 코팅제 연도별 시장 규모>
(단위: C$ 100만)
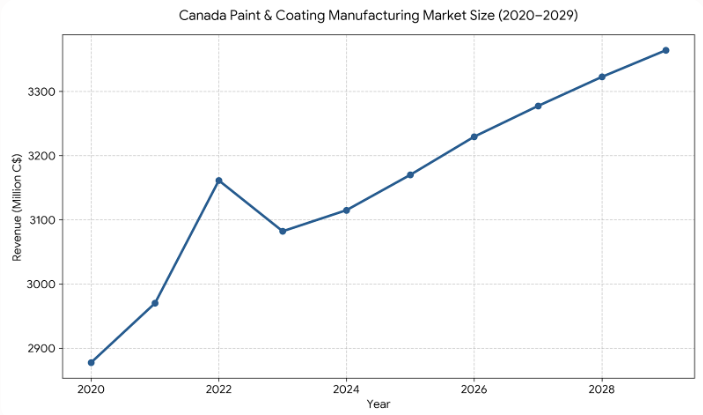
주: 2026~2029년은 전망치
[자료: IBIS World, KOTRA 토론토무역관 정리]
수입 동향 및 주요 수입국
캐나다의 도료 및 코팅제 수입 시장은 지속적으로 성장하고 있으며, 전 세계 총수입액은 연평균 7.3% 성장하여 2021년 약 2억8225만 캐나다달러에서 2025년 약 3억7394만 캐나다달러 규모로 확대되었다. 전체 수입 시장에서 미국이 압도적인 비중을 차지하는 가운데, 유럽 주요 국가들과 일부 신흥국들이 그 뒤를 따르고 있다.
국가별 수입 동향을 살펴보면, 미국은 2025년 기준 전체 수입의 86.2%에 달하는 3억2234만 캐나다달러를 기록하며 1위 공급국 지위를 유지하고 있다. 지리적 인접성과 긴밀한 북미 공급망을 바탕으로 매년 수입 규모가 꾸준히 우상향하고 있다.
2위부터 10위까지의 상위권에는 주로 유럽 국가들이 포진해 있다. 독일은 2025년 기준 1003만 캐나다달러(수입 비중 2.7%)로 미국 외 국가 중 가장 큰 수입 대상국이며, 이어 이탈리아(722만 캐나다달러, 1.9%), 오스트리아(547만 캐나다달러, 1.5%), 영국(443만 캐나다달러, 1.2%), 스페인(408만 캐나다달러, 1.1%) 순으로 나타났다. 이외에도 벨기에, 프랑스, 네덜란드, 멕시코 등이 안정적인 교역량을 형성하고 있다.
<캐나다 도료 및 코팅제 수입 규모(HS Code 3208.90 기준)>
(단위: C$ 천, %)
순위
국가
2021년
2022년
2023년
2024년
2025년
2025년 수입 비중
1
미국
243,095
281,429
288,442
300,129
322,341
86.2
2
독일
6,730
8,715
8,345
10,026
10,035
2.7
3
이탈리아
5,880
8,076
8,093
7,888
7,227
1.9
4
오스트리아
4,244
7,544
6,666
7,000
5,470
1.5
5
영국
4,125
3,714
4,331
3,912
4,436
1.2
6
스페인
2,234
2,810
2,984
3,976
4,089
1.1
7
벨기에
518
480
1,563
2,294
2,915
0.8
8
프랑스
1,483
1,604
1,695
1,956
2,669
0.7
9
네덜란드
1,201
1,080
1,608
1,532
1,563
0.4
10
멕시코
916
1,618
2,017
1,130
1,216
0.3
...
14
한국
28
42
75
125
755
0.2
전 세계
282,245
329,533
336,715
351,310
373,943
100.0
[자료: 캐나다 통계청, KOTRA 토론토무역관 정리]
한편, 한국의 경우 2021년 2만8000 캐나다달러에서 2025년 75만5000 캐나다달러로 수입 규모가 확대되며 비중 0.2%, 14위를 기록했다. 이러한 상승세는 북미 진출 한국계 기업의 특수 도료 수요와 공급망 재편에 따른 대체 공급선 부각, 그리고 초기 기저효과가 복합적으로 작용한 결과로 분석되며, 향후 대캐나다 수출 다변화의 잠재력을 나타낸다.
경쟁 동향
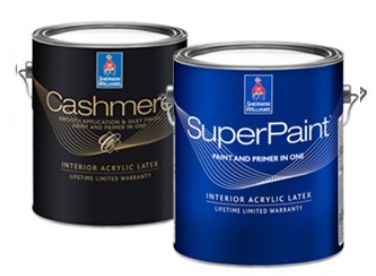
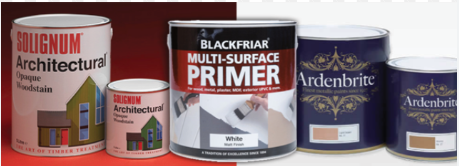
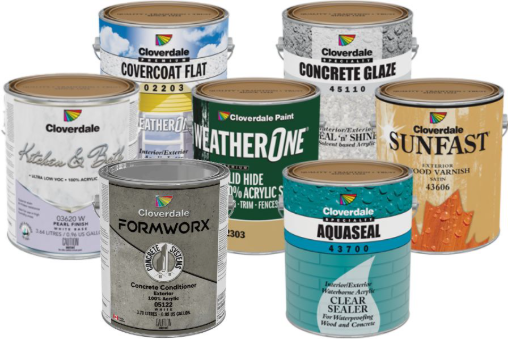
캐나다 도료 및 코팅제 제조업 시장은 상위 소수 대형 기업이 전체 매출의 과반을 차지하는 과점 구조를 형성하고 있다. 2025년 기준 상위 4개 기업의 점유율 합계가 전체 시장의 절반을 웃도는 가운데, 피피지(PPG)가 매출액 약 7억3000만 캐나다달러로 점유율 23%를 기록하며 시장을 주도하고 있다. 그 뒤를 이어 셰윈윌리엄스(Sherwin-Williams)가 약 6억3000만 캐나다달러(점유율 19.9%), 알피엠 인터내셔널(RPM International)이 약 5억6000만 캐나다달러(점유율 17.7%), 캐나다 현지 기업인 클로버데일 페인트(Cloverdale Paint)가 약 2억3000만 캐나다달러(점유율 7.3%)의 순으로 집계되었으며, 나머지 32.1%의 매출은 기타 기업들이 분담하고 있다.
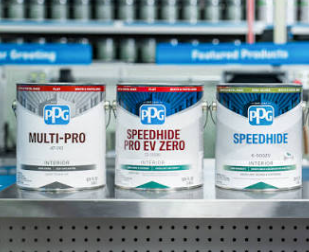
대형 제조사들은 막대한 자본력을 바탕으로 R&D에 역량을 집중하고 있다. 이들은 기존의 용제형 도료를 대체할 수 있는 수성 코팅 기술 개발에 적극적으로 투자하여 강화되는 환경 규제에 선제적으로 대응하고 있다. 대표적으로 피피지는 건축용 압출재에 적용되는 고성능 FEVE(fluoroethylene vinyl ether) 분체 도료 기술로 색상 유지력을 극대화했으며, 셰윈윌리엄스는 단일 도포만으로 방청 및 부식 방지가 가능한 고효율 코팅 제품을 선보여 시공 기간을 단축하고 있다. 또한, 생산 라인에 디지털 자동화 시스템을 도입해 일일 배치 생산량을 대폭 끌어올리는 등 공정 효율성을 높이고 있으며, 북미 전역의 자체 판매망을 통해 최종 소비자 및 건설사와 직접 소통하는 유통 체계를 구축하고 있다. 나아가 대규모 M&A를 통한 생산 설비 통합과 공급망 재편도 활발히 전개하고 있으며, 일례로 알피엠 인터내셔널은 영국의 청소 및 코팅 관련 기업들을 인수한 바 있다.
반면 클로버데일 페인트와 같은 중소 및 현지 기업들은 지역 시장에 대한 깊은 이해도와 신속한 맞춤형 대응을 무기로 차별화 전략을 펼치고 있다. 이들은 대형사가 포용하기 어려운 틈새 수요나 전문 분야를 공략하는 한편, 고객 맞춤형 소량 생산과 용도별 특화 도료 공급을 통해 거대 기업과의 소모적인 정면 승부를 피하고 있다. 탄탄한 현지 지리적 접근성을 바탕으로 물류 비용과 배송 시간을 최소화하고, 지역 내 주요 건설사들과 긴밀한 파트너십을 유지하고 있다. 실제로 클로버데일 페인트는 탄소 포집·활용(CCU) 기술을 보유한 글로벌 화학 기업과 손잡고 지속 가능한 친환경 페인트 솔루션을 공동 개발하는 동시에, 대형 유통망과 협력해 자사 브랜드 제품을 공급하는 등 틈새시장과 일반 소비자 시장을 동시에 파고드는 전략을 구사하고 있다.
<주요 기업>
기업명
로고
대표 상품
피피지
(PPG)
셰윈윌리엄스
(Sherwin-Williams)
알피엠 인터내셔널
(RPM International)
클로버데일 페인트
(Cloverdale Paint)
[자료: 각사 웹사이트, KOTRA 토론토무역관 정리]
유통구조
캐나다 도료 및 코팅제 제조업 시장의 유통구조는 도매상, 소매상, OEM 및 산업용 최종 소비자를 중심으로 형성되어 있다. 제조업체에서 생산된 도료 및 코팅 제품은 이러한 다양한 유통 경로를 거쳐 최종 소비자나 산업 현장에 공급된다.
가장 큰 비중을 차지하는 유통 채널은 도매상 및 유통업체로, 전체 매출의 57.2%를 차지하고 있다. 이들은 제조업체로부터 대량의 제품을 구매한 뒤 소매점, 전문 계약자, 산업용 고객에게 재판매하며 물류 지원과 광범위한 재고 관리를 담당한다. 이를 통해 제조업체들은 별도의 직접 유통 인프라를 구축하는 부담 없이 광활한 캐나다 전역으로 판매망을 효율적으로 확장하고 있다.
소매 채널은 전체 매출의 19.8%를 차지하며, 일반 소비자 및 전문 계약자를 직접 대면하는 핵심 유통 경로로 활용되고 있다. 홈디포(Home Depot) 등 대형 홈 임프로브먼트 전문점을 비롯하여 독립 페인트 상점, 제조사 운영 전문 아울렛 등이 여기에 포함된다. 홈디포, 셰윈윌리엄스(Sherwin-Williams), 벤자민무어(Benjamin Moore) 등의 주요 유통망이 전국적인 네트워크를 운영하며, DIY 소비자와 전문 시공업체 모두에게 제품과 색상 조색 서비스를 제공하고 있다.
산업 및 제조 부문에서는 OEM과 산업용 최종 소비자가 전체 매출의 15.1%를 점유하고 있다. 자동차 제조사, 항공우주 기업, 농기계 및 건설 장비 제작사 등 완성품 제조 과정에서 코팅 공정이 필수적인 기업들이 직접 제조업체나 전문 유통망을 통해 제품을 조달한다. 이외에도 정부 공공기관, 호텔 및 숙박업소 등 기타 기관 수요처가 나머지 유통 및 조달 구조의 한 축을 구성한다.
관세율 및 세금
한국산 도료 및 코팅제(HS Code 3208.90)을 캐나다로 수출할 때 적용되는 관세율은 한-캐나다 자유무역협정(FTA)에 따라 무관세(0%) 혜택을 적용받을 수 있다. 다만, 이러한 관세 혜택을 정상적으로 적용받기 위해서는 한국에서 생산 또는 가공되었음을 증명하는 원산지 증명서 및 관련 서류를 철저히 갖추어야 하며, 서류가 미비할 경우 일반 최혜국대우(MFN) 관세가 부과되어 가격 경쟁력이 떨어질 수 있으므로 유의해야 한다.
또한, 캐나다 현지에서 통관 및 유통·판매될 때는 관세 외에도 연방 차원의 물품서비스세(GST) 5%와 주별 주 판매세(PST) 또는 온타리오주의 통합 판매세(HST) 13% 등이 추가로 부과된다. 각 주별 상세한 세율 및 부과 방식은 아래의 캐나다 국세청(CRA) 공식 안내 웹사이트에서 확인할 수 있다.
* 주별 세율 안내:
규제 및 인증
캐나다 도료 및 코팅제 제조업계는 환경 보호와 작업자 안전을 목적으로 연방 및 주 정부가 시행하는 엄격한 규제와 인증 체계의 적용을 받고 있다.
연방 차원에서는 환경부와 보건부가 공동 관리하는 '화학물질 관리 계획(CMP, Chemicals Management Plan)'을 통해 성분 물질의 유해성을 평가하고 있다. 특히 2023년 6월 개정된 '캐나다환경보호법(CEPA, Canadian Environmental Protection Act)‘에 따라, 유해 물질을 정부가 예고한 일정을 거쳐 단계적으로 퇴출하는 제도가 도입되어 과불화화합물(PFAS, Per- and polyfluoroalkyl substances) 등의 사용이 제한되었으며, 제조사는 대체 성분을 발굴해 포트폴리오를 재설계해야 한다. 또한 건축용 도료의 VOC는 제품 유형별로 100~800g/L의 허용 기준을 적용받는다.
아울러 작업장 안전을 위해 '근로자 화학물질 정보 시스템(WHMIS, Workplace Hazardous Materials Information System)'에 따라 세계조화시스템(GHS, Globally Harmonized System of Classification and Labelling of Chemicals) 기반의 표준 픽토그램(경고 그림 기호) 라벨과 유해성·위험성, 응급조치 요령 등 16개 항목의 안전보건자료(SDS, Safety Data Sheet)를 구비해야 한다.
환경 규제와 연계된 '생산자 책임 재활용(EPR, Extended Producer Responsibility) 프로그램'에 따라, 제조사는 ’제품케어협회(Product Care Association)‘ 등이 총괄하는 폐페인트 회수 및 처리 전 과정 소요 비용의 100%를 분담금으로 부담하고 있다. 특히 온타리오주는 '자원회복순환경제법(RRCEA, Resource Recovery and Circular Economy Act)' 및 '유해특수제품(HSP, Hazardous and Special Products) 규정'을 통해 재활용 비용 구조를 운영하고 있다.
이러한 법적 의무 외에도 업계는 시장 경쟁력을 높이기 위해 자발적인 인증 제도를 적극적으로 활용하고 있다. 대표적으로 UL Solutions가 관리하는 친환경 '에코로고(ECOLOGO) 인증'을 비롯해, 북미 건축 시장의 '그린실(Green Seal)' 및 'LEED(Leadership in Energy and Environmental Design)' 기준을 상호 준용하여 친환경 성능 스펙을 확보하고 있다. 나아가 다수의 선도 기업은 'ISO 14001' 및 'ISO 9001' 인증을 기반으로 품질과 환경 리스크를 체계적으로 관리하고 있다.
<인증 이름 및 로고>
인증 이름
로고
ECOLOGO
Green Seal
LEED
ISO 14001, ISO 9001
[자료: 각사 웹사이트]
시사점
캐나다 도료 및 코팅제 시장은 고금리와 원자재 가격 변동 속에서도 친환경·저VOC 제품 중심의 성장을 이어가고 있으며, 대대적인 캐나다환경보호법(CEPA) 개정안과 엄격한 생산자 책임 재활용(EPR) 제도가 정착되어 있어 현지 진출 시 철저한 규제 대응력이 필수적이다. 특히 미국산 제품이 시장의 큰 점유율을 차지하고 있으나, 최근 한국산 특수 코팅제 수출이 상승세를 보인 만큼, 한-캐나다 FTA 무관세 혜택과 에코로고(ECOLOGO) 등 자발적 친환경 인증을 적극 활용한다면 북미 공공·상업용 프로젝트 및 틈새시장을 공략하는 효과적인 수출 다변화 전략을 모색할 수 있다.
자료: 캐나다 통계청, IBIS World, PPG, Sherwin-Williams, RPM International, ECOLOGO, Green Seal, LEED, ISO, KOTRA 토론토무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (캐나다 도료 및 코팅제 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
캐나다 접착제 시장동향
캐나다 2026-08-18
-
2
인도-뉴질랜드 자유무역협정(FTA) 타결('26.4.27)
인도 2026-08-18
-
3
냉동·공조 수출의 변수, 칠레 냉매 규제
칠레 2026-08-19
-
4
태국 기후변화법 제정 추진, 우리 기업이 주목해야 할 탄소규제 변화
태국 2026-08-21
-
5
러시아 포장기계 시장 동향
러시아연방 2026-08-18
-
6
중국 허난성, 외국인투자 장려산업 개편…‘R&D+제조’ 중심으로 투자 유도
중국 2026-08-18
- 이전글
- 다음글