













-
중국 디스플레이 패널 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-09-28
- 출처 : KOTRA
-
생산능력 확장과 기술 업그레이드의 병행
2025년 中 디스플레이 패널 시장 1조 4124억 위안 기록
OLED 추격 가속화로 중국 디스플레이 산업은 '추격'을 넘어 '선도' 단계로 진입, 2028년 중국 디스플레이 패널 생산능력 점유율 75% 전망
상품명 및 HS Code
디스플레이 패널(Display Panel)은 영상 신호를 받아 화면에 표시하는 핵심 부품으로, TV, 스마트폰, 태블릿, 노트북, 모니터, 차량용 디스플레이 등 다양한 전자기기에 광범위하게 적용된다. 구조적으로는 유리 기판, 컬러 필터, 편광판, 백라이트 유닛(BLU), 구동 IC 등으로 구성되며, 기술 방식에 따라 크게 LCD(액정표시장치)와 OLED(유기발광다이오드)로 구분된다.
LCD는 기술적 성숙도와 낮은 생산 단가를 강점으로, TN, IPS, VA 등 세부 유형으로 나뉘어 중저가 대중 제품에서 가장 널리 활용된다. 반면 OLED는 자발광 방식을 채택해 높은 명암비와 넓은 색 재현율, 유연한 구현이 가능하며, PMOLED와 AMOLED로 구분되어 프리미엄 시장을 주도하고 있다. 이 외에도 Mini LED와 Micro LED 등 차세대 기술이 프리미엄 및 특수 목적 디스플레이를 중심으로 부상하고 있으며, 기술 패러다임의 전환을 가속화하고 있다.
<상품명 및 HS 코드>
상품명
HS CODE
디스플레이 패널
8473.30
[자료: HS 코드망]
시장 동향
① 시장규모
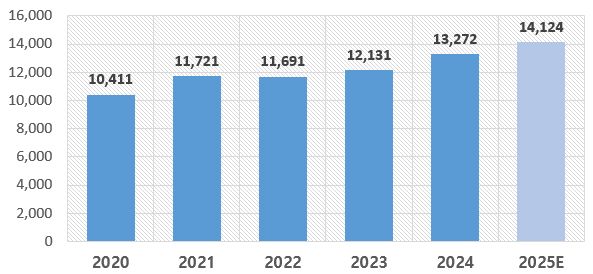
중상산업연구원(中商产业研究院)에 따르면, 글로벌 디스플레이 패널 시장은 2025년 약 1조 4124억 위안 규모로 추정되며, 2020년 1조 411억 위안에서 연평균 성장률(CAGR) 약 6.4% 수준의 성장세를 보이고 있다.
<2020~2025년 글로벌 디스플레이 패널 시장 규모>
(단위: CNY 억)
[자료: 중상산업연구원(中商产业研究院)]
② 생산능력
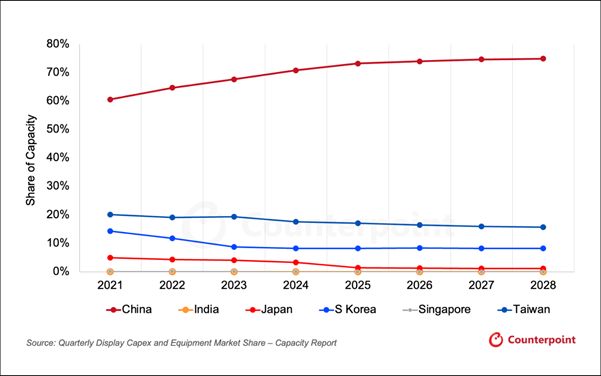
카운터포인트리서치(Counterpoint Research)에 따르면, 중국은 디스플레이 생산능력 1위를 지속적으로 유지하며 2023년 68%에서 2028년 75%까지 생산능력 점유율을 확대할 전망이다. 2023년부터 2028년까지 연평균 성장률(CAGR)은 약 4.0%로 예상된다. 반면, 한국의 점유율은 2023년 9%에서 2028년 8%로 하락하며 연평균 성장률은 0.6% 수준에 그칠 것으로 보인다.
<2021~2028년 국가/지역별 디스플레이 생산능력 점유율>
(단위: %)
[자료: 카운터포인트리서치(Counterpoint Research)]
중국 디스플레이 패널 산업은 양적 성장을 넘어 질적 도약을 추구하는 구조적 전환기에 진입하였다. 과거 LCD 중심의 저가 공세에서 벗어나, OLED 및 Micro LED 등 고부가가치 기술 영역으로의 포트폴리오 재편이 가속화되고 있다. 특히 중국 정부의 '14차 5개년(十四五)' 계획에 따른 반도체 및 디스플레이 소재·부품·장비 국산화 정책은 패널 제조사들의 원가 경쟁력 확보에 핵심적인 동력으로 작용한 것으로 보인다.
③ 정책적 지원
2026년 이후 국가 차원에서 지원 정책이 집중적으로 마련되며 디스플레이 패널 산업의 발전 환경이 개선되고 있다. 기기 교체 및 소비재 교환 정책 외에도, 『전자정보 제조업 2025-2026년 안정적 성장 행동 방안(电子信息制造业2025—2026年稳增长行动方案)』은 Micro LED 등 차세대 디스플레이 기술을 국가 중점 지원 분야로 명시하고 있다.
지방 정부 차원에서는 상하이, 광둥, 선전, 허페이 등이 관련 전문 정책을 잇달아 출시하였다. 상하이시는 『상하이시 차세대 디스플레이 산업 고품질 발전 행동방안(2026-2030년)』을 발표하여 Micro LED, 실리콘 기반 OLED, 플렉서블 디스플레이 3대 기술 방향을 집중 육성하고, 초고해상도 디스플레이 혁신센터 건설 및 디스플레이 패널 소재·장비·단말 완제품을 아우르는 OLED 산업 클러스터 조성을 목표로 제시하였다.
이러한 정책들은 △연구개발 보조, △생산라인 건설, △인재 유입 등 다양한 분야에서 지원을 강화하며 산업의 고품질 발전을 위한 전방위적 기반을 마련하고 있다.
OLED 시장 성장 전망
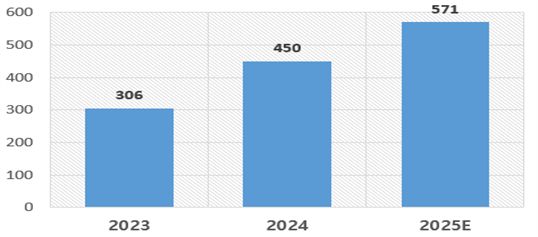
OLED 스마트폰 채택 확대 및 IT 제품의 점진적 도입에 힘입어 중국 OLED 시장은 강력한 성장 동력을 보여주고 있다. 중상산업연구원(中商产业研究院)이 발표한 보고서에 따르면, 2024년 중국 OLED 패널 출하 면적은 약 450만 제곱미터로 전년 대비 약 47% 증가하였으며, 2025년에는 약 571만 제곱미터에 달할 것으로 추정된다.
<2023~2025년 중국 OLED 패널 출하 면적 추이>
(단위: 만 제곱미터)
[자료: 중상산업연구원(中商产业研究院)]
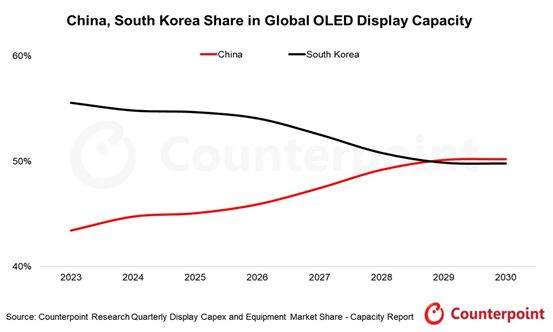
또한 카운터포인트리서치에 따르면, 중국은 OLED 생산능력 비중을 빠르게 확대해 2029년부터 근소하게 한국을 앞지를 것으로 예상된다. 2023년 한국의 OLED 점유율이 중국보다 13% 높았으나, 2029년부터 아주 미묘한 차이로 중국이 역전을 할 것으로 전망된다. 이는 중국 패널업체들이 정부 지원을 기반으로 새로운 증착 기술을 적용한 신규 G8.7 OLED 투자를 이어가고 있는 반면, 한국은 신기술 대응 투자로 생산능력을 유지하는 데 집중하고 있기 때문으로 해석된다.
<중국과 한국의 글로벌 OLED 디스플레이 생산능력 점유율>
(단위: %)
[자료: 카운터포인트리서치(Counterpoint Research)]
수출입 동향
한국무역협회(KITA) 데이터에 따르면, 중국 디스플레이 패널(HS CODE 8473.30 기준)의 수출입은 2023년 글로벌 수요 위축으로 일시적 감소를 겪었으나, 2024년부터 반등하며 2025년에는 수출액 417억 7400만 달러, 수입액 287억 7700만 달러를 기록했다. 이는 전년 대비 수출 26.2%, 수입 25.3% 증가한 수치로, 중국 내 IT 및 전기차 생산 확대에 따른 부품 수요 증가와 글로벌 공급망 재편의 영향으로 해석된다.
<2019~2025년 중국 디스플레이 패널 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
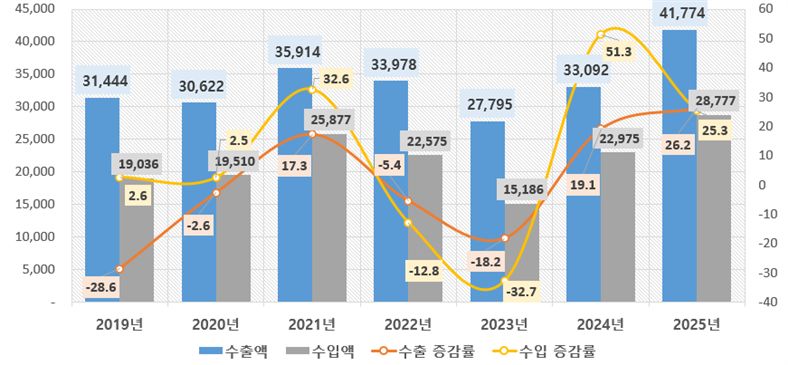
*주: HS CODE 8473.30기준
[자료: 한국무역협회]
2025년 기준 중국의 디스플레이 패널 주요 수입국/지역을 살보면, 베트남이 91억 8000만 달러(비중 31.7%)로 1위를 차지하며, 한국은 52억 8000만 달러(비중 18.3%)로 3위를 기록했다. 이는 한국 기업인 삼성디스플레이와 LG디스플레이의 중국 내 생산 물량 및 중국 기업으로의 핵심 부품 공급을 반영한 것으로 분석된다. 다만 중국 패널 기업의 기술 자립화가 가속화됨에 따라 한국산 패널 및 부품의 수입 의존도는 점차 감소할 전망이다.
<2023~2025년 중국 디스플레이 패널 주요 수입 국가/지역>
(단위: US$ 백만, %)
순위
국가/지역
수입액
증감률
(25/24)
2025년
비중
2023년
2024년
2025년
전 세계
15,186
22,975
28,777
25.3
-
1
베트남
3,174
7,200
9,108
26.5
31.7
2
중국
3,965
4,645
7,807
68.0
27.1
3
한국
2,941
4,806
5,280
9.9
18.3
4
대만
2,253
3,111
2,914
-6.3
10.1
5
필리핀
1,010
1,370
1,729
26.2
6.0
6
태국
599
815
1,084
33.1
3.8
7
말레이시아
821
582
511
-12.1
1.8
8
일본
151
139
103
-25.9
0.4
9
싱가포르
60
69
51
-25.3
0.2
10
미국
43
50
35
-29.8
0.1
*주: 상기 순위는 2025년 수입액 기준임. 가공무역 등으로 인해 중국으로 재수입된 중국 제품 포함.
[자료: 한국무역협회]
경쟁 동향
① 글로벌 OLED 시장 점유율 현황
중상산업연구원(中商产业研究院)의 조사결과에 따르면, 2025년 2분기 글로벌 OLED 시장은 "한국 1강(삼성디스플레이) vs 중국 집단 추격"이라는 독특한 구도를 형성하고 있다. 삼성디스플레이가 36%의 점유율로 1위를 유지하고 있으나, 중국 기업 3사(BOE 15%, 비전옥스 14%, TCL CSOT 9%)의 합산 점유율이 38%에 달해 삼성디스플레이를 개별적으로는 앞서지 못하지만 집단적 추격력으로는 동등 수준에 도달한 것으로 분석된다.
<2025년 2분기 글로벌 OLED 시장 점유율 현황>
(단위: %)
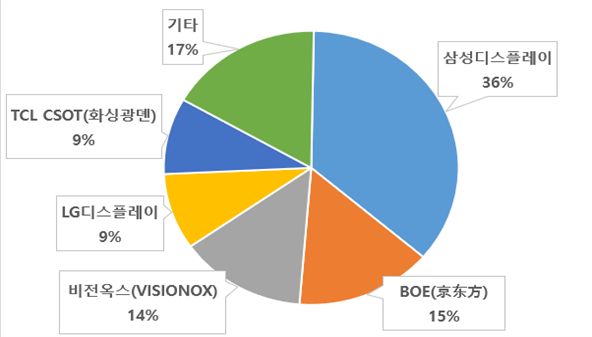
[자료: 중상산업연구원(中商产业研究院)]
② 8.6세대 IT용 OLED 라인 투자 경쟁
Counterpoint Research에 따르면, 2026년 OLED 설비투자는 전년 대비 68% 증가하며 전체 디스플레이 투자의 84%를 차지할 전망이다. 이러한 투자 확대의 핵심 동력은 BOE, TCL CSOT, 비전옥스 등 중국 패널사들의 8.6세대 IT용 OLED 생산라인 증설로 분석된다.
집방 Display 관찰(集邦Display观察) 자료에 따르면, 2024~2025년 주요 중국 패널사들은 IT용 OLED 시장 진출을 위해 전체 투자액(1,786억 위안)의 약 55%를 고세대 OLED 라인에 배분하고 있다. 이는 중형 OLED 패널의 자체 공급 능력을 확보하고, 기존 수입 의존 구조를 완화하려는 시도로 관측된다.
<2025~2026년 글로벌 디스플레이 설비투자 기술별 비중>(단위: %)
<2024~2025년 중국 패널사 각 영역에 대한 투자금액 비중>(단위: %)
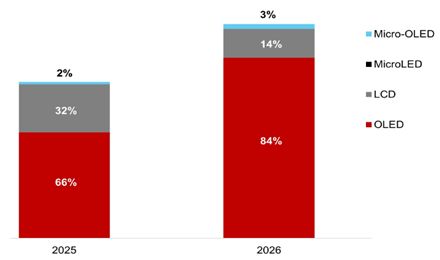
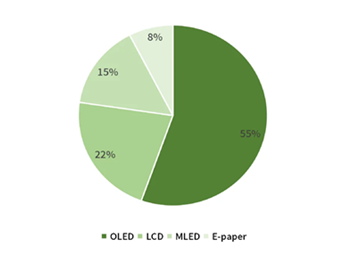
[자료: (좌)Counterpoint Research, FPDisplay, (우)TrendForce]
<2025년 기준 중국 디스플레이 패널 주요 기업 현황>
기업명
주요 제품
총 영업이익
(백만 위안)
생산기지 및 라인
주요 소개
BOE(京东方)
LCD/OLED/Mini LED/Micro LED
6782.9
허페이(G10.5), 우한(G10.5), 충칭(G8.5), 푸저우(G6 AMOLED) 등 12개 기지
-홈페이지: www.boe.com
-6세대 플렉시블 OLED 생산라인 양산, 화웨이·애플 핵심 공급사, 차량용 디스플레이 시장점유율 25% 초과
-LCD·OLED·Mini LED·Micro LED 등 전 기술 분야를 아우르는 포트폴리오 보유
비전윽스(VISIONOX)
AMOLED
-2685.6
쿤산(G5.5), 구안(G6), 허페이(G6), 광저우(G6)
-홈페이지: www.visionox.com
-OLED 전문 기업으로 ViP(무금속 마스크 RGB 자동 정렬 픽셀화) 기술 등 독자 기술 개발
-중소형 OLED 시장에서 BOE·CSOT에 이은 3위 점유율
TCL CSOT(화성광동)
LCD/OLED/Mini LED
488.4
선전(G11), 우한(G6 LTPS-OLED), 광저우(G8.5 인쇄 OLED), 쑤저우
-홈페이지: www.tclcsot.com
-TCL그룹 계열 반도체 디스플레이 전문 기업
-2025년 LGD 광저우 G8.5 공장 인수 및 G8.6 인쇄 OLED 라인(t8) 착공
-대형 TV·중소형 IT·차량용 디스플레이 등 다양한 분야에서 사업 확대
티엔마
(Tianma)
LCD/OLED
268.4
상하이(G5 LTPS), 우한(G6 AMOLED), 샤먼(G6 LTPS), 청두(G4.5)
-홈페이지: www.tianma.cn
-중소형 디스플레이 전문 기업으로 TM18 Gen.6 OLED 및 TM19 G8.6 LCD 라인 확대를 통해 2028년까지 연평균 성장률 20% 전망
-차량용·IT용 디스플레이 분야 집중
HKC(惠科)
LCD/Mini LED
4630.7
충칭(G8.6), 창사(G8.6), 몐양(G8.6), 허페이(G10.5)
-홈페이지: www.hkc.com.cn
-글로벌 반도체 디스플레이 3위 기업
-TV·IT·차량용·의료용 등 다양한 디스플레이 분야에서 사업 확대
허훼이광전
(和辉光电, EDO)
AMOLED
-1972.3
상하이 (G4.5/G6)
-홈페이지: www.everdisplay.com/
-AMOLED 중소형·중대형 디스플레이 전문 기업
-"중소형 기반·중대형 도약" 전략으로 고부가가치 시장 진출
[자료: WIND, 중상산업연구원(中商产业研究院)]
유통구조
중국 디스플레이 패널의 유통 구조는 B2B 직접 공급이 절대적이며, 다음과 같은 흐름으로 운영된다.
① 패널 제조사 → 브랜드/ODM 기업
BOE, TCL CSOT 등 패널 제조사는 TV, 스마트폰, 모니터, 노트북, 차량용 디스플레이 제조사(海信, 小米, BYD, 联想 등)와 장기 공급 계약(LTA)을 체결하여 패널을 직접 공급한다. 이는 패널이 맞춤형 사양(규격, 해상도, 인치 등)을 요구하는 산업 중간재이기 때문이다.
② 모듈조립 → 완제품 제조
공급받은 패널은 모듈 공정(LCM)을 거쳐 백라이트, 구동 IC, 터치스크린 등과 결합된 모듈 형태로 가공되며, 이후 최종 가전 제품이나 IT 기기에 탑재된다. 일부 대형 패널 제조사는 패널-모듈 일체화 공급도 수행한다.
③ 최종 소비자
완성된 제품은 브랜드 자체 유통망 또는 온라인(京东, 天猫 등) 및 오프라인 유통 채널을 통해 소비자에게 전달된다.
관세율 및 인증
HS Code 8473.30에 해당하는 부품의 중국 수입 관세율은 다음과 같다.
<디스플레이 패널 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
비교
8473.30
0%
0%
0%
14%
베어 패널(부품) 상태 수입 시 CCC 강제 인증 면제 가능, L코드 검역 검증 및 RoHS 준수 필요
[자료: 중국세관총서(中国海关总署)]
인증 및 통관 요건과 관련하여, 완제품(모니터, TV 등)과 달리 베어 패널(Bare Panel) 상태의 부품은 중국 CCC(3C) 강제 인증 대상에 포함되지 않는다. 따라서 수입 시 CCC 인증서나 CCC 면제 증명(免办证明)이 필요 없으며, 통관 시스템(单一窗口)에서 'CCC 인증 대상 외 제품(目录外产品)'임을 선언하면 된다. 단, 완제품 상태로 수입될 경우 CCC 인증 또는 특수 용도 면제 증명이 필수적이다.
또한, 수입 시에는 HS Code 8473.30에 적용되는 검역 검증 코드 "L"(민용상품입경검증) 요건을 충족해야 하며, 중국 RoHS(유해물질 제한) 규제를 준수하고 정확한 해관 신고(제품 용도, 사양 등 명확히 기재)를 이행해야 한다. 수입 주체는 중국 내 등록된 수출입 권한을 보유한 기업이면 가능하며, 별도의 유통 대리상 의무는 없다.
시사점
중국 디스플레이 패널 산업은 단순한 '추격'을 넘어 '선도' 단계로 진입하며 글로벌 시장의 판도를 주도하고 있다. 2025년 기준 생산능력 점유율 72%를 넘어 2028년 75% 달성이 전망되는 가운데, 특히 OLED 분야에서는 2029년 한국을 추월할 것으로 예측된다. BOE·TCL CSOT 등 중국 기업들은 정부의 전폭적인 지원 아래 LCD에 이어 OLED·Mini/Micro LED 등 고부가가치 기술 영역으로 포트폴리오를 확장하며 기술 자립화를 가속화하고 있다. 이는 한국 기업들에게 강력한 경쟁자로 작용하며, 시장 점유율 방어를 위한 지속적인 기술 혁신과 차세대 기술 선점이 필수적인 시점이다.
특히 Micro LED는 상용화 초기 단계로 양측 모두 기술 선점이 가능한 분야이며, 한국 기업은 AR/VR·차량용 등 특수 목적 시장에서의 선행 적용과 고부가가치 소재·장비 분야에서의 협력 모델 재편을 통해 새로운 성장 동력을 확보해야 한다.
자료: HS 코드망, 첸잔산업연구원(前瞻产业研究院), 중상산업연구원(中商产业研究), 한국무역협회(KITA), Wind, 중국세관총서(中国海关总署), Counterpoint Research 등 KOTRA 상하이 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 디스플레이 패널 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
싱가포르 건강기능식품 시장 동향
싱가포르 2026-09-28
-
2
AI 접목으로 달라지는 중국 산업용 로봇 시장과 핵심부품 수요
중국 2026-09-28
-
3
중국 반도체 제조용 장비 시장동향
중국 2026-09-28
-
4
중국 피지컬 AI 산업, 표준 제정 및 실증 인프라 확충으로 산업 생태계 육성 강화
중국 2026-09-28
-
5
미국 전자 및 디스플레이용 보호필름 시장동향
미국 2026-09-22
-
6
캐나다 유·무선 통신기기 시장동향
캐나다 2026-09-28
- 이전글
- 다음글