













-
캐나다 유·무선 통신기기 시장동향
- 상품DB
- 캐나다
- 토론토무역관 유혜리
- 2026-09-28
- 출처 : KOTRA
-
캐나다 유·무선 통신기기 제조시장 규모, 2029년 CAD 3억 8,240만 달성 전망
무선표준규격(RSS)과 개인정보 보호법(PIPEDA) 준수가 중요
HS Code 개요
HS Code 8517.62는 음성·영상 등의 데이터를 수신·변환·송신·재생하는 기기를 비롯해, 네트워크 통신 장비 전반을 폭넓게 포괄하는 품목 분류이다. 주요 품목으로는 라우터, 네트워크 스위치, 허브, 모뎀, 게이트웨이를 비롯한 각종 유·무선 통신 전송기기가 포함된다.
시장 규모 및 동향
캐나다 유·무선 통신기기 제조 시장은 지난 5년간(2020~2025년) 연평균 9.6% 성장했다. 시장조사기관 IBISWorld 보고서에 따르면, 전체 시장 규모는 2020년 약 2억2640만 캐나다달러에서 2025년 약 3억5730만 캐나다달러로 확대됐다.
이처럼 가파른 성장의 배경에는 몇 가지 핵심 요인이 작용했다. 우선 2020년부터 캐나다 전역에서 5G 통신망 상용화와 초고속 광대역 인프라 확충 투자가 본격화됐다. 특히 2020년 11월 연방정부의 대규모 유니버설 브로드밴드 기금(UBF, Universal Broadband Fund) 출범을 시작으로 전국적인 통신망 고도화 작업이 속도를 냈고, 여기에 정부 차원의 5G 연구 및 스마트 제조 인프라 투자까지 더해져 관련 장비 수요를 두텁게 뒷받침했다.
이어 2023년에는 전년 대비 37.2%라는 폭발적인 성장세를 기록했다. 이는 코로나19 팬데믹 이후 원격 근무가 완전히 정착되면서 클라우드를 통한 대용량 데이터 전송 수요가 증가한 영향으로 분석된다. 아울러 기업들이 분산된 네트워크 환경을 효율적으로 관리하기 위해 소프트웨어 정의 광역 네트워크(SD-WAN) 도입을 대거 확대했고, 이 과정에서 라우터와 스위치 같은 핵심 네트워크 장비 수요가 한꺼번에 몰리며 전체 시장의 급성장을 이끌었다.
향후 캐나다 유·무선 통신기기 제조 시장은 차세대 네트워크 전환과 기업용 통신 인프라 투자 수요에 힘입어 완만한 성장세를 이어갈 전망이다. 시장 규모는 2026년 약 3억6490만 캐나다달러를 기록한 후 연평균 1.5% 안팎의 성장률을 보이며 2029년에는 약 3억8240만 캐나다달러에 이를 것으로 예측된다. 다만, 초기 급성장기를 지나 시장이 성숙 단계로 접어들면서 앞으로는 전통적인 통신기기보다 특화된 고성능 네트워크 및 송수신 장비 중심로 수요가 재편될 것으로 보인다.
<연도별 캐나다 유·무선 통신기기 제조시장 규모>
(단위: C$ 백만)
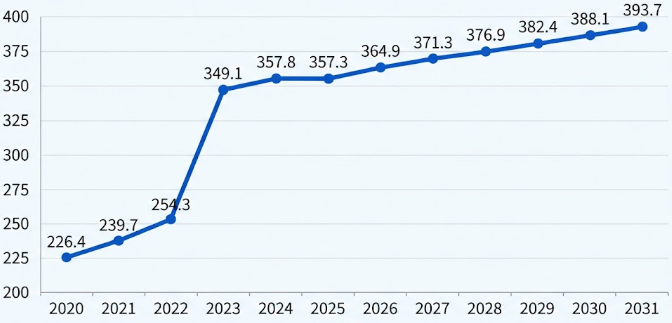
주: 2026~2029년은 전망치
[자료: IBIS World, KOTRA 토론토무역관 정리]
수입 동향 및 주요 수입국
캐나다의 유·무선 통신기기 전체 수입 규모는 2021년 약 60억2209만 캐나다달러에서 2025년 약 68억446만 캐나다달러로 전반적으로 확대됐다. 특히 2023년에는 수입액이 약 70억6514만 캐나다달러까지 치솟으며 정점을 기록한 뒤, 이후에도 65억~68억 캐나다달러 안팎의 수입 규모를 유지하고 있다.
그 뒤로 베트남은 2025년 12억4162만 캐나다달러로 전체 수입의 18.3%를 차지하며 중국에 이어 2위를 기록했다. 글로벌 전자기기 제조사들이 생산 거점을 베트남으로 이전함에 따라, 이 지역으로부터의 통신 및 네트워크 장비 수입이 자연스럽게 증가했다. 이외에도 미국(13.5%), 멕시코(13%) 등이 주요 공급국으로 자리 잡고 있다.
이 중 미국산 수입은 북미 교역 구조를 바탕으로 일정 수준의 물동량을 유지해 왔으나, 최근 양국 간 통상 마찰과 관세 정책 변화 등이 대외 무역 환경 전반에 변수로 작용하고 있다. 반면, 멕시코산 수입은 2023년 고점을 기록한 이후 북미 공급망 재편 및 주변국과의 경쟁 속에서 물량이 점진적으로 줄어드는 양상을 보였다. 이와 함께 대만은 반도체 및 고부가가치 하드웨어 제조 경쟁력을 기반으로 캐나다의 디지털 인프라 고도화 과정에서 첨단 통신 기기 및 네트워크 부품 장비의 주요 공급국으로서 입지를 유지하고 있다.
<캐나다 유·무선 통신기기 연도별 수입 규모>
(단위: C$ 천, %)
순위
국가 및 지역
2021년
2022년
2023년
2024년
2025년
2025년 수입 비중
1
중국
2,523,502
2,659,597
1,864,423
1,336,386
1,382,011
20.3
2
베트남
484,109
641,620
795,205
1,103,204
1,241,622
18.3
3
미국
560,692
674,238
961,070
864,752
919,472
13.5
4
멕시코
870,852
941,320
1,076,558
946,101
883,538
13.0
5
대만
468,533
597,513
648,207
665,265
738,958
10.9
6
태국
185,602
260,607
257,317
307,143
312,524
4.6
7
말레이시아
360,707
424,179
325,565
303,283
276,466
4.1
8
인도네시아
8,698
28,392
427,157
304,003
228,099
3.4
9
필리핀
26,114
79,772
96,430
91,064
99,148
1.5
10
독일
50,196
61,402
70,417
68,731
84,921
1.2
...
14
한국
24,472
21,659
19,459
21,789
45,310
0.7
전체
6,022,088
6,926,887
7,065,137
6,526,868
6,804,461
100.0
[자료: 캐나다 통계청, KOTRA 토론토무역관 정리]
한국은 2025년 기준 수입액 4531만 캐나다달러, 점유율 0.7%(14위)를 기록했다. 특히 2025년에는 전년 대비 수입액이 2배 이상 증가하는 반등세를 보였다. 이는 범용 저가 제품 위주의 구조에서 벗어나, 캐나다의 차세대 통신망 및 인프라 고도화 사업에 필요한 고부가가치 네트워크 및 송수신 장비 중심의 수요가 유입된 결과로 분석된다.
경쟁 동향
캐나다 유·무선 통신기기 및 관련 인프라 시장에서는 주요 4개 기업들이 각자의 전문 영역을 바탕으로 경쟁과 협력을 이어가고 있다.
씨에나(Ciena)는 대용량 광대역 전송 장비와 네트워크 자동화 분야를 이끄는 핵심 기업이다. 1992년 미국 메릴랜드주에서 설립되어 온타리오주 오타와 등에 주요 R&D 거점을 두고 있으며, 차세대 파장분할다중화(WDM, Wavelength Division Multiplexing) 광전송 시스템인 '6500 플랫폼'과 '웨이브로직(WaveLogic)' 시리즈를 공급한다. 특히 클라우드 서비스 확산과 AI 연산 데이터 증가에 발맞춰, 대규모 트래픽을 지연 없이 처리하는 초고속 인프라 구축에 주력하고 있다.
마이트텔(Mitel)은 기업용 비즈니스 통신과 클라우드 협업 솔루션 영역에서 점유율을 넓혀가고 있다. 1973년 캐나다 온타리오주 오타와에서 설립된 기업으로, 과거 하드웨어 중심의 기업용 전화기 제조에서 벗어나 클라우드 기반 커뮤니케이션 플랫폼과 하이브리드 협업 소프트웨어 중심으로 사업 구조를 전환했다. 최근에는 유니파이(Unify) 등을 인수하며 통합 커뮤니케이션 시장에서의 입지를 한층 강화하고 있다.
ATX 네트웍스(ATX Networks)는 통신망 물리적 인프라와 하드웨어 부문에서 틈새시장을 공략하고 있다. 1985년에 설립되어 온타리오주 휘트비에 본사를 두고 있으며, 케이블 방송국 및 인터넷 서비스 제공업체가 기존 망을 전면 교체하지 않고도 성능을 극대화할 수 있도록 돕는 고성능 하이브리드 광축(HFC, Hybrid Fiber Coaxial) 장비와 업그레이드 솔루션을 제공한다.
엠파이브 테크놀로지스(M5 Technologies)는 기업 통신의 보안과 데이터 관리 분야에서 전문성을 발휘하고 있다. 1992년에 설립되어 퀘벡주 셔브룩에 본사를 둔 이 기업은 사내 음성 데이터를 보호하는 '메디아트릭스(Mediatrix)' 게이트웨이와 '센티넬(Sentinel)' 세션 경계 컨트롤러(SBC, Session Border Controller) 솔루션을 주력으로 삼아, 전 세계 100개국 이상의 고객에게 안전한 통신 환경을 지원한다.
이처럼 캐나다 시장에서는 광전송 장비, 기업용 통신·협업 솔루션, 네트워크 인프라, 통신 보안 등 세부 분야별로 전문화된 기업들이 시장을 형성하고 있다. 주요 기업들은 기술 변화와 고객 수요에 대응해 제품·서비스 포트폴리오를 다변화하는 한편, 기존 통신 인프라와의 호환성을 높이고 지속적인 R&D를 통해 기술 경쟁력을 강화하고 있다.
<캐나다 유·무선 통신기기 주요 기업>
기업명
로고
대표 상품
씨에나
(Ciena)
<‘6500’ 광전송 시스템>
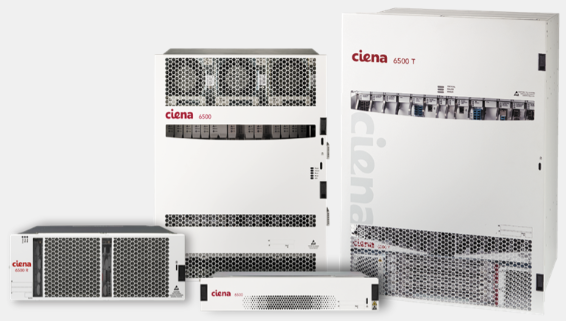
주* 클라우드·AI 트래픽 폭증에 대응하여 대용량 데이터를 지연 없이 전송하고, 네트워크 확장성을 극대화하는 초고속 광대역 광전송 시스템
마이트텔
(Mitel)
<‘MiVoice Business‘ 커뮤니케이션 솔루션>
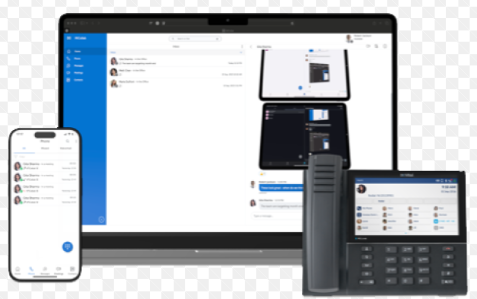
주* 온프레미스, 클라우드(퍼블릭·프라이빗), 하이브리드 등 기업 환경에 맞춤형 구축 방식을 제공하여 구축 유연성을 극대화한 통합 커뮤니케이션(UC) 솔루션
ATX 네트웍스
(ATX Networks)
<‘GigaWave Opti-HUB’ 통신장비>
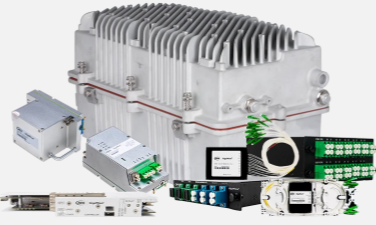
주* 초고속 인터넷 및 대용량 데이터의 장거리 전송 안정성 확보를 위해 광신호를 증폭·분배하는 케이블 방송·통신용 디지털 광중계 장비, HFC 시스템을 구성하는 핵심 장비
엠파이브 테크놀로지스
(M5 Technologies)

<‘Mediatrix C7 Series’ VoIP 게이트웨이>
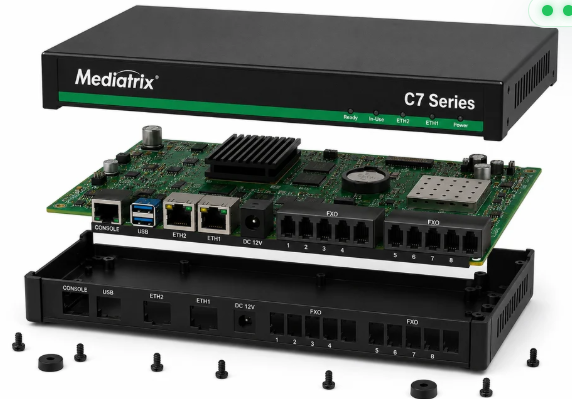
주* 구형 아날로그 단말기 및 전통적 회선 장비를 최신 IP 기반 통신 환경과 매끄럽게 연동하는 기업용 VoIP 보안 게이트웨이
[자료: 각사 웹사이트, KOTRA 토론토무역관 정리]
유통 및 공급 구조
캐나다 유·무선 통신기기 제조 산업은 반도체, 고성능 프로세서, 특수 광섬유 등 기술 집약적 핵심 부품을 소수의 글로벌 공급업체에 의존하는 공급망 구조를 지닌다. 부품 공급 시장이 소수 기업에 집중되어 있어 특정 공급망 편입 이후 대체선을 확보하는 데 상당한 비용과 기술 검증 기간이 소요된다. 이로 인해 공급업체가 우월한 교섭력을 지니며, 캐나다 제조업체들은 높은 전환 비용과 가격 부담이라는 구조적 과제에 직면해 있다. 이를 완화하기 위해 주요 제조업체들은 핵심 부품 공급사와 장기 협력 관계를 구축하여 조달 단가를 조정하고 수급 안정성을 도모하고 있다. 다만, 미국의 관세 정책 변화나 글로벌 물류 차질 등 외부 충격 발생 시 대체 공급망 확보에 시일이 소요된다는 구조적 제약은 존재한다.
완제품의 유통 구조 측면에서는 대형 통신사(Bell, Telus, Rogers 등)와 공공 인프라 발주처가 주요 바이어로서 유통 및 공급 채널의 중심을 형성하고 있다. 이들 수요처는 제조사로부터 직접 장비를 조달하거나 공인 유통업체와 시스템 통합사(SI)를 통해 제품을 공급받는다. 특히 광대역 통신망 및 5G 인프라 구축 프로젝트의 특성상 제품 유통은 기술 규격 검증과 장기 유지보수 계약을 수반하며, 이에 따라 제조사와 유통 파트너 간의 신뢰 관계가 판로 형성에 중요한 요인으로 작용한다.
유통 단계에서 바이어들은 구매력을 행사하지만, 네트워크 장비 교체 시 수반되는 대규모 자본과 인력 투입으로 인해 공급업체 변경에 따르는 전환 비용이 높다. 단, 저가형 제품군 시장에서는 중국 및 베트남 등 해외 경쟁사로의 전환 가능성이 존재하여 바이어의 선택 폭이 상대적으로 넓은 편이다.
이러한 환경 속에서 캐나다 통신기기 제조업체들은 핵심 부품의 안정적 조달을 도모하는 동시에, 대규모 양산을 통한 규모의 경제를 활용하여 단위당 생산 원가를 절감하고 가격 경쟁력을 유지하는 데 주력하고 있다.
관세율 및 세금
캐나다로 유·무선 통신기기(HS Code 8517.62)를 수출할 경우 적용되는 최혜국대우(MFN) 관세율은 무관세(0%)이며, 한-캐나다 자유무역협정(FTA)에 따른 한국 특혜관세(KRT) 역시 무관세가 적용된다. 따라서 한국산 제품은 별도의 FTA 특혜관세를 적용받지 않더라도 일반 MFN 기준으로 무관세 수입이 가능하며, 관세 측면에서 추가적인 FTA 인하 혜택은 발생하지 않는다.
또한, 캐나다 현지에서 통관 및 유통·판매될 때는 관세 외에도 연방 차원의 물품서비스세(GST) 5%와 주별 주 판매세(PST) 또는 온타리오주의 통합 판매세(HST) 13% 등이 추가로 부과된다. 각 주별 상세한 세율 및 부과 방식은 아래의 캐나다 국세청(CRA) 공식 안내 웹사이트에서 확인할 수 있다.
* 주별 세율 안내:
규제 및 인증
캐나다 유·무선 통신기기 및 인프라 시장에서 제품을 유통하고 판매하려면 캐나다 혁신과학경제개발부(ISEDC, Innovation, Science and Economic Development Canada)가 관장하는 무선표준규격(RSS, Radio Standards Specifications)과 캐나다 개인정보보호위원회(OPC, Office of the Privacy Commissioner of Canada)가 관장하는 개인정보 보호법(PIPEDA, Personal Information Protection and Electronic Documents Act)을 모두 준수해야 한다.
물리적 하드웨어 측면에서는 혁신과학경제개발부 산하 연방 산업부(ISED)가 제정한 무선표준규격(RSS) 기준을 충족하고 공인 시험을 거친 뒤, 공식 형식승인 절차를 완료해야 고유의 IC(Industry Canada) 마크를 획득할 수 있다. 이는 캐나다 시장에서 법적으로 요구되는 강제 인증 제도이다. 저출력 기기를 규율하는 RSS-210이나 무선 대역을 다루는 RSS-247 등의 기준을 만족하기 위해 제조업체는 별도의 연구개발과 검증 비용을 투입해야 한다.
인증 소요 비용은 제품 복잡성에 따라 다르나 시험 비용으로 수천 달러에서 1만 캐나다달러 이상이 소요된다. 아울러 Intertek, SGS 등 공인 인증기관의 검토 비용(약 1,000~3,000 캐나다달러), 연방 산업부(ISED) 등록 수수료(약 750 캐나다달러), 현지 대리인 선임 비용 등이 추가로 발생한다. 소요 기간은 통상 1~4주 내에 승인이 완료되며, 제품 설계나 하드웨어에 변경 사항이 없는 한 인증 유효기간은 영구적이므로 별도의 정기 연장 비용이나 갱신 수수료는 발생하지 않는다.
소프트웨어 및 서비스 운영 측면에서는 캐나다 개인정보보호위원회(OPC)의 개인정보 보호법(PIPEDA)을 준수해야 한다. 통신 장비가 네트워크 연결이나 부가 서비스 제공 과정에서 사용자 데이터를 수집·처리하는 경우, 기업은 사용자 동의 획득, 투명한 개인정보 처리방침 수립, 개인정보 보호 책임자(Privacy Officer) 지정, 암호화 및 접근 제어를 포함한 안전한 데이터 저장 체계 구축, 개인정보 유출 시 규제 당국 신고 및 당사자 통지 등의 의무를 이행해야 한다.
시사점
캐나다 유·무선 통신기기 시장은 5G 통신망 확대와 디지털 인프라 고도화에 입어 꾸준한 성장세를 이어가고 있다. 다만 초기 급성장기를 지나 시장이 성숙 단계로 진입함에 따라, 단순 범용 기기보다는 고성능 네트워크 및 특화 송수신 장비 중심의 진출 전략이 요구된다.
특히 대중국 수입 비중이 축소되고 베트남, 대만 등 대체 공급국이 부상하는 공급망 재편 국면에서, 한국산 제품은 2025년 수입액이 2배 이상 확대되는 등 고부가가치 장비를 중심으로 뚜렷한 반등세를 보이고 있다. 이에 따라 한국 기업은 고성능 네트워크 및 송수신 장비 등 고부가가치 제품을 중심으로 시장 진출 기회를 모색할 필요가 있다.
한편 HS Code 8517.62 품목은 캐나다의 최혜국대우(MFN) 관세율 자체가 무관세(0%)이며, 한-캐나다 FTA에 따른 한국 특혜관세(KRT) 역시 무관세가 적용된다. 따라서 현지 기술규격과 인증요건에 대한 사전 대응이 시장 진입에 더욱 중요한 요소로 작용한다.
캐나다 시장 진입을 위해서는 현지 대형 통신사 및 인프라 발주처의 엄격한 기술 규격 요구에 부합하는 고부가가치 솔루션을 제안하고, 장기적인 유지보수와 신뢰 기반의 유통 파트너십을 구축하는 전략이 권장된다.
자료: 캐나다 통계청, ISED, IBIS World, Ciena 등 각 사, KOTRA 토론토무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (캐나다 유·무선 통신기기 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
페루 농업용 트랙터 시장동향
페루 2026-09-28
-
2
싱가포르 건강기능식품 시장 동향
싱가포르 2026-09-28
-
3
중국 피지컬 AI 산업, 표준 제정 및 실증 인프라 확충으로 산업 생태계 육성 강화
중국 2026-09-28
-
4
스칸디나비아 항공우주 시장동향
스웨덴 2026-10-01
-
5
싱가포르 치약 시장동향
싱가포르 2026-09-28
-
6
중국 디스플레이 패널 시장 동향
중국 2026-09-28
- 이전글
- 다음글