













-
러시아 플라스틱 포장재 시장동향
- 상품DB
- 러시아연방
- 블라디보스톡무역관
- 2026-07-22
- 출처 : KOTRA
-
러시아 플라스틱 포장재 시장 현황과 산업별 수요 및 주요 동향
상품명 및 HS Code
HS Code 392310은 플라스틱 상자(Box), 케이스(Case), 크레이트(Crate), 컨테이너(Container) 등 물품의 운반·보관·포장에 사용되는 플라스틱 케이스·용기를 포함하는 품목이다. 해당 품목에는 식품용 플라스틱 밀폐용기, 일회용 식품용기, 식품 포장 트레이, 물류용 플라스틱 상자 등이 포함된다. 본 보고서에서는 러시아 플라스틱 포장재 시장 현황과 산업별 수요, 시장 구조 및 주요 동향을 살펴보고자 한다.
Code 정보> HS Code
품목
392310
플라스틱 상자(Box), 케이스(Case), 크레이트(Crate), 컨테이너(Container) 등
[자료: KOTRA 블라디보스톡무역관 종합]
러시아 플라스틱 포장재 시장 동향
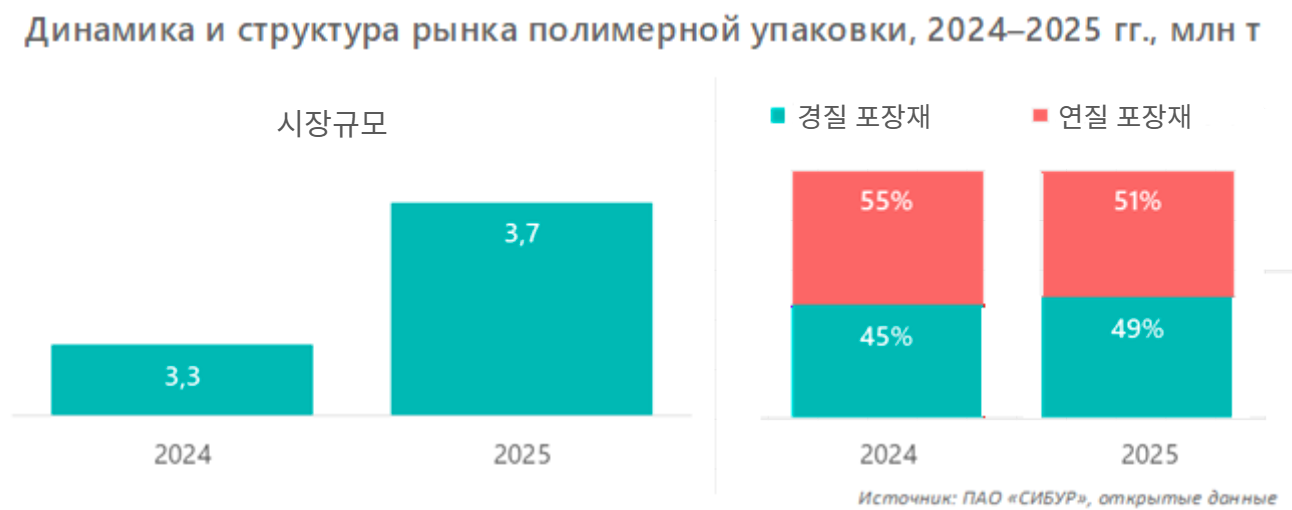
러시아 플라스틱 포장재 시장은 소비재 시장 확대와 전자상거래 성장, 물류산업 발전 등에 힘입어 지속적인 성장세를 보이고 있다. 2025년 러시아 폴리머 포장재 시장 규모는 370만 톤으로 전년 대비 12% 증가했다. 이 가운데 연질 포장재는 190만 톤(51%), 경질 포장재는 180만 톤(49%)을 차지해 두 분야가 거의 비슷한 시장 구조를 형성하고 있다. 특히 경질 포장재는 전년 대비 약 20% 증가하며 연질 포장재보다 높은 성장세를 기록했다.
<2024~2025년 러시아 폴리머 포장재 시장 규모 및 구조>
(단위: 백만 톤)
[자료: megaresearch]
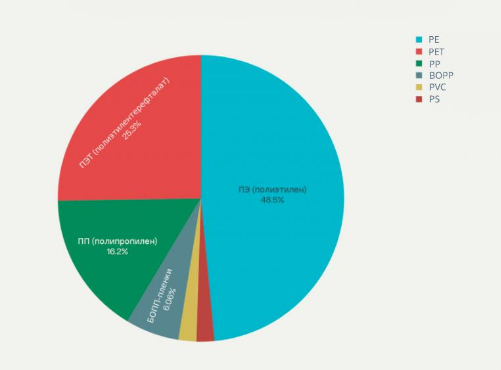
러시아 플라스틱 포장재 시장은 소재별로 폴리에틸렌(PE), 폴리에틸렌테레프탈레이트(PET), 폴리프로필렌(PP)을 중심으로 구성되어 있다. 폴리에틸렌(PE)은 전체 시장의 48%를 차지하며 연질 포장재의 주요 소재로 사용되고 있다. 폴리에틸렌테레프탈레이트(PET)는 26%를 차지하며 음료용 용기 등 경질 포장재의 대표 소재로 활용되고 있으며, 폴리프로필렌(PP)은 16%를 차지해 플라스틱 용기와 컨테이너 등 다양한 경질 포장재 생산에 사용된다. 이 밖에도 BOPP 필름(이축연신 폴리프로필렌)은 6%를 차지하며 인쇄용 연질 포장재에 주로 활용되고, PVC와 PS는 각각 2% 수준으로 특수 포장재와 일회용 식기 등의 생산에 사용되고 있다.
<2024년 소재별 시장 구조>
[자료: tdplastika.ru]
또한 러시아 포장재 시장은 2022~2023년의 변동성을 극복하고 안정화 및 성숙 성장 단계에 진입했다. 2024년 러시아 전체 포장재 시장 규모는 1조6000억 루블을 기록했으며, 연간 성장률은 약 6% 수준을 유지했다. 포장재 소재별로는 플라스틱 포장재가 전체 시장의 38%를 차지해 가장 높은 비중을 기록했으며, 종이·판지 포장재는 36%, 금속 및 유리 포장재는 22%를 차지했다. 업계에서는 2025년 전체 시장 규모가 약 1조7000억 루블로 확대된 것으로 평가하고 있다.
<전체 포장재 시장 내 비중>
구분
비중
플라스틱 포장재
38%
종이 및 판지 포장재
36%
금속 및 유리 포장재
22%
[자료: tdplastika.ru]
산업별 소비 구조
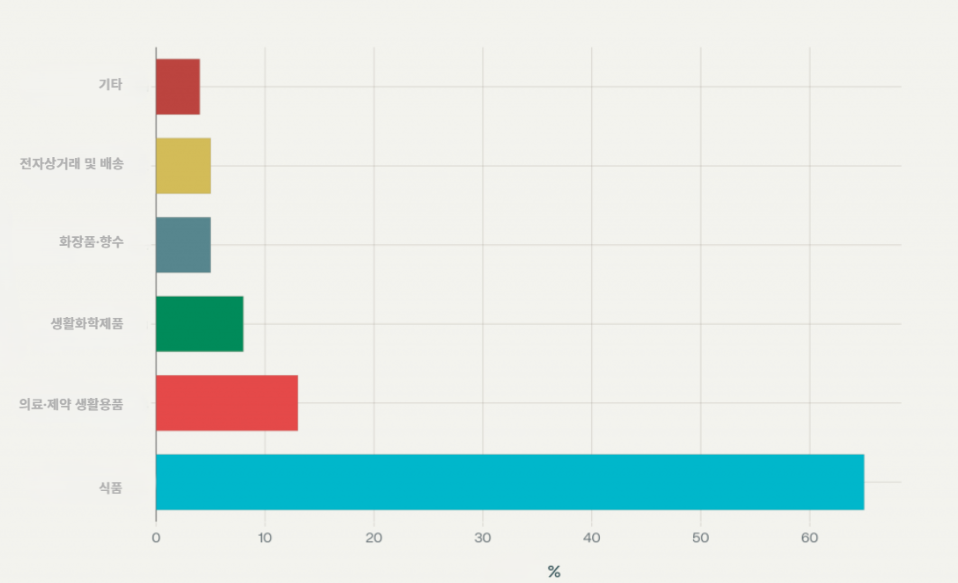
러시아 플라스틱 포장재 수요는 식품, 화학, 화장품·제약, 농업 등 대량의 포장재를 사용하는 산업을 중심으로 형성되고 있다. 산업별 비중을 보면 식품산업이 전체 수요의 65%를 차지해 가장 큰 수요처로 나타났으며, 이어 의료·제약 분야가 13%, 생활화학제품(가정용품 등)이 8%, 화장품·향수 산업이 5%, 전자상거래 및 배송 분야가 5%, 기타 산업이 4%를 차지했다.
<러시아 플라스틱 포장재 산업별 소비 비중>
[자료: tdplastika.ru]
수입 현황
2025년 러시아의 HS Code 392310 수입 규모는 약 3802만 달러로 집계되어 전년(3544만4000달러) 대비 7.3% 가량 증가했다. 이는 러시아 내 소비재 시장 회복과 물류·유통 산업의 성장에 따라 플라스틱 포장재 수요가 지속 확대되고 있음을 보여준다. 국가별로는 중국이 2524만8000달러를 수출하며 전체 수입시장의 절반 이상을 차지해 압도적인 1위를 기록했다. 중국은 전년 대비 약 42.5% 증가하며 시장 지배력을 더욱 확대했으며, 러시아의 수입 구조가 중국산 제품에 크게 의존하고 있는 것으로 분석된다.
중국에 이어 대만(5.8%), 폴란드(5.5%), 튀르키예(5.4%) 등이 주요 공급국으로 나타났다. 반면 독일과 이탈리아 등 일부 유럽 국가는 대러 제재와 물류 여건 변화 등의 영향으로 수출 규모가 감소한 것으로 분석된다. 한국은 2025년 144만1000달러를 러시아에 수출해 6위를 기록했으며, 시장점유율은 3.7%를 차지했다. 수출액은 전년 대비 15.5% 증가해 러시아 전체 수입 증가율(7.3%)을 상회하며 주요 공급국 가운데 비교적 높은 증가세를 보였다.
<2023~2025년 러시아 수입 동향(HS CODE: 392310)>
구분
국가/지역
2023
2024
2025
점유율
('25)
증감률
('25/'24)
전 세계
39,710
35,444
38,017
100
7.3
1
중국
15,694
17,714
25,248
66.4
42.5
2
대만
3,967
2,627
2,237
5.8
-14.9
3
폴란드
1,568
2,036
2,102
5.5
3.2
4
튀르키예
4,703
2,708
2,072
5.4
-23.5
5
독일
2,564
2,609
1,617
4.2
-38.0
6
대한민국
1,545
1,248
1,441
3.7
15.5
7
세르비아
1,253
1,387
828
2.1
-40.4
8
이탈리아
975
1,312
498
1.3
-62.0
9
네덜란드
184
95
436
1.1
359.0
10
프랑스
340
209
346
0.9
65.6
[자료: Global Trade Atlas (‘26.7.13)]
<2023~2025년 러시아 수출 동향(HS Code 392310)>
국가
2023년
2024년
2025년
2026년 5월
증감률('25/'24,%)
총계
1,544
1,247
1,440
446
15.5
경쟁동향
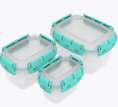
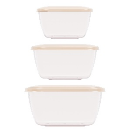
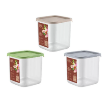
<러시아 HS Code 392310(식품용기 위주 정리) 주요 기업>
러시아 기업명
지역
주요 제품
웹사이트
Alt-plast
크라스노야르스크
https://alt-plast.ru/
Alternat
바시코르토스탄 공화국
https://www.alternat.ru/
LockSar
모스크바주
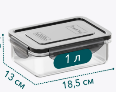
https://locksar.ru/
Bytplast
모스크바
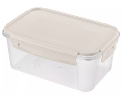
https://bytplast.ru/catalog/kuhna/
Plastic-republic
모스크바
https://plastic-repablic.ru/
[자료: 각 사 사이트 및 OZON]
유통 구조
러시아 플라스틱 포장재 시장은 다수의 중소·지역 제조업체가 활동하는 분산형 시장 구조를 보이고 있다. 2024년 기준 러시아 포장재 시장에서 상위 20개 기업의 시장점유율은 전체의 30% 미만이며, 대부분의 플라스틱 포장재 분야에서도 단일 기업의 시장점유율은 17%를 넘지 않는 것으로 나타났다. 이는 특정 기업이 시장을 주도하기보다 다수의 지역 제조업체가 경쟁하는 구조임을 보여준다.
이러한 시장 구조에 따라 플라스틱 포장재는 제조업체의 직접 공급과 지역 유통업체를 통한 공급을 중심으로 유통되고 있다. 제조업체는 식품, 화학, 음료 등 다양한 산업 분야의 수요기업에 직접 제품을 공급하고 있으며, 지역 유통업체는 지역별 수요에 대응하며 제품을 공급하는 역할을 담당하고 있다.
2024년 기준 유통 채널별 비중을 보면 식품 제조업체에 대한 직접 공급이 35%로 가장 높은 비중을 차지했으며, 대형 유통망(리테일 체인)이 25%, 온라인 마켓플레이스 및 전자상거래가 15%, 포장재 전문 유통업체가 15%, 지역 공급업체가 8%를 각각 차지했다. 식품 제조업체에 대한 직접 공급은 장기 공급계약과 맞춤형 포장 수요를 기반으로 가장 중요한 유통 채널로 자리하고 있다. 또한 Ozon, Wildberries 등 온라인 마켓플레이스의 성장으로 배송 과정에서 제품을 안전하게 보호할 수 있는 고내구성·고기능성 플라스틱 포장재에 대한 수요도 지속적으로 확대되고 있다.
<러시아 플라스틱 포장재 주요 유통채널 비중(2024년)>
유통 채널
유통 채널별 비중(%)
식품 제조업체에 대한 직공급
35
대형 유통망(리테일 체인)
25
온라인 마켓플레이스 및 전자상거래
15
포장재 전문 유통업체
15
지역 공급업체
8
수출
2
[자료: tdplastika.ru]
<러시아 주요 온라인 마켓플레이스>

<주요 대형 유통망(리테일 체인)>
<유통업체>
[자료: 각 사 사이트]
러시아로 수입되는 한국산 플라스틱 포장용기(HS Code 392310)에는 6.5%의 수입관세가 적용된다. 또한 플라스틱제 상자(Box), 케이스(Case), 크레이트(Crate) 등 포장용 제품은 원칙적으로 유라시아경제연합(EAEU) 기술규정(TR TS 005/2012) 「포장재의 안전성에 관한 기술규정」의 적용을 받는다. 동 규정은 포장재의 안전성, 표시사항, 제조 및 유통 과정에서의 필수 요구사항을 규정하고 있으며, 러시아를 포함한 EAEU 회원국으로 수출되는 포장재는 해당 기술규정의 요건을 충족해야 한다. 한편, 해당 제품이 개인보호장비(PPE)의 구성품 또는 전용 포장재로 사용되는 경우에는 TR TS 019/2011 「개인보호장비의 안전성에 관한 기술규정」이 추가적으로 적용될 수 있다.
<러시아 플라스틱 포장용기 (HS Code 3923.10) 수입관세 및 필요 기술규정>
수입 관세
부가세
기술규정
6.5%
22%
- TR TS 005/2012 포장재 안전 기술 규정
- TR TS 019/2011 개인보호장비 안전 관련 기술규정
* 특정 용도에서만 적용
러시아 플라스틱 포장재 시장은 단순한 생산량 확대에서 벗어나 친환경성과 기능성을 갖춘 고부가가치 제품 중심으로 재편되고 있다. 전자상거래 확대와 생산자책임재활용제도(ROP) 강화에 따라 재활용이 가능한 단일소재, 경량화 제품, 재사용 가능한 포장재에 대한 수요가 증가하고 있으며, 바이오폴리머, 재활용 소재, 디지털 라벨링 등 친환경·스마트 포장기술의 도입도 확대되는 추세다. 또한 러시아는 수입대체 정책과 생산설비 현대화를 지속 추진하며 포장산업의 경쟁력을 강화하고 있어, 기술력과 품질을 갖춘 제품에 대한 수요도 확대될 것으로 전망된다.
한편 러시아 플라스틱 포장재 수입시장은 중국산 제품이 가격 경쟁력을 바탕으로 시장을 주도하고 있어, 한국 기업은 단순한 가격 경쟁보다는 내구성, 경량화, 친환경 소재 적용, 재사용성, 맞춤형 설계 등 기술 경쟁력을 바탕으로 차별화 전략을 추진할 필요가 있다. 아울러 식품, 화장품, 생활용품 및 전자상거래용 포장재 시장을 중심으로 고부가가치 제품을 공급하는 한편, 현지 제조업체와의 기술협력, 공동개발 등 다양한 협력 모델을 모색한다면 시장 진출 기회를 확대할 수 있을 것으로 기대된다.
자료: megaresearch, ifcg, Global Trade Atlas, 한국무역협회(KITA) 등 블라디보스톡무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (러시아 플라스틱 포장재 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
2026년 독일 식품산업 정보
독일 2026-07-22
-
2
네덜란드 바닥재 시장을 뒤흔든 키워드, ‘친환경 데이터’와 ‘루즈레이’
네덜란드 2026-07-22
-
3
미국 페인트 및 광택제 시장동향
미국 2026-07-22
-
4
러시아 임플란트 시장 동향
러시아연방 2026-07-22
-
5
알제리 부동의 유망시장, 자동차부품
알제리 2026-07-21
-
6
인도 폴리프로필렌 시장 동향
인도 2026-07-13
- 이전글
- 다음글