













-
중국 비료 산업의 대전환 ‘덜 쓰고, 더 많이 키운다’
- 트렌드
- 중국
- 칭다오무역관
- 2026-07-03
- 출처 : KOTRA
-
토양 건강, 정밀 시비 확산으로 인한 고효율 농업 전환에 ‘기능성 비료 시장’ 점진 확대
한국 기업, 미생물·특수비료 기술 기반 고부가 제품 시장에서 진출 기회 확대
중국 비료산업, 토양건강·감량증효 중심으로 구조 전환 가속
중국 비료시장은 오랜 기간 곡물 증산을 위해 고투입 전통 화학비료에 의존해 온 구조였다. 그러나 최근 농업 녹색 발전 전략이 본격화되면서, 토양 건강*(土壤健康)과 감량증효(减量增效)** 및 정밀 시비를 축으로 고부가 기능성 비료와 솔루션 중심 시장으로 빠르게 재편되는 흐름이 나타나고 있다.
* 토양 건강: 훼손된 경작지를 복원하고 토양의 물리·화학적 특성을 개선함으로써, 지속 가능한 건강한 토양 생태계를 구축하는 것을 의미한다.
** 감량증효: 화학비료·농약 등 농업 투입재 사용량을 줄이면서도 단위 면적당 생산성과 투입재 이용 효율, 농산물 품질을 동시에 제고하는 것을 목표로 하는 개념이다.
특히 토양 개량제·미생물 비료·특수비료에 대한 수요가 확대되면서, 단순 제품 공급을 넘어 토양 복원·작물 품질·환경 리스크를 동시에 관리하는 종합 솔루션 역량이 비료기업의 핵심 경쟁 요소로 부상하고 있다. 이러한 변화 속에서 한국 기업이 보유한 미생물 기술과 특수비료 제형·공정, 현지 재배환경에 맞춘 차별화 전략은 새로운 협력·진출 기회로 주목받고 있다.
비료 감량·효율화 정책, 비료 감량과 곡물 증산 동시에 달성
중국 비료산업의 구조 전환은 대체로 세 단계로 구분되고 있다. 먼저, 초기 단계에서는 화학비료 사용량의 과도한 증가를 억제하는 데 초점을 맞춰, 사용량 추세를 감소시키는 데 중점을 두었다. 다음으로, 제14차 5개년 계획(‘14·5 규획’) 기간에는 사용량 감축과 이용 효율 제고를 병행하는 단계로 진입했다. 마지막으로, 2025년 이후에는 품질 고도화·녹색 대체·기술 혁신을 강화하는 방향으로 한 단계 더 나아가면서, 산업의 핵심 과제가 ‘단순 물량 통제’에서 ‘물량 관리·품질 제고·혁신·효율 향상’을 동시에 추구하는 고품질 발전으로 확대되고 있는 상황이다.
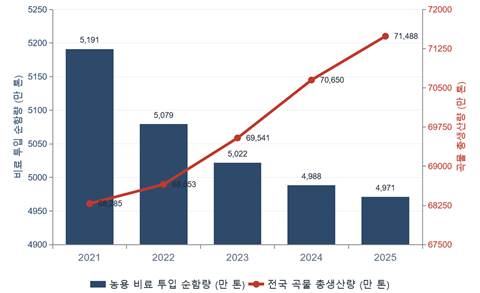
2021~2025년은 중국 비료산업의 녹색 전환이 가속화된 핵심 시기로, 주요 지표가 뚜렷한 개선세를 보이고 있다. 5년간 전국 농용 화학비료 유효성분 투입량은 꾸준히 감소해 2025년에는 2021년 대비 약 220만 톤 줄어든 것으로 집계된다. 반면 전국 곡물 총생산량은 약 6억 8000만 톤 수준에서 7억 1000만 톤을 웃도는 수준으로 늘어나, 비료 감량과 곡물의 안정적 증산을 동시에 달성한 것으로 평가되고 있다.
<중국 농용비료 투입량 vs 곡물 총생산량 추이(2021-2025)>
[자료: 중국통계국, KOTRA 칭다오무역관 정리]
시비 효율 측면에서는 2025년 밀·옥수수·벼 등 3대 주곡의 비료 이용률이 43.3%까지 올라 2020년 대비 3.1%p 개선된 것으로 나타나고 있다. 이를 통해 과학적·고효율·친환경 시비 방식이 전국적으로 정착 단계에 들어서고 있음을 확인할 수 있다.
‘토양건강, 감량증효’ 핵심 정책 키워드로 부상
중국에서는 오랜 기간 통제 없이 화학비료를 과다하게 고강도로 투입한 결과, 경작지 생태계가 지속적으로 훼손되어 토양 산성화, 염류 집적, 지력 저하, 미생물 군집 불균형 같은 복합적 문제가 나타남은 물론, 경지의 작부 능력*과 생산성도 크게 약화되는 상황이 이어지고 있다. 동시에 비합리적인 시비 방식은 농경지 비점오염**을 가중시키고, 잔존 비료 성분은 농산물의 안전 리스크를 높이는 요인으로 작용하고 있다.
* 작부능력(作付能力): 땅이 특정 작물을 계속 재배할 수 있는 힘, 생산을 유지할 수 있는 능력
* 비점오염(非點汚染): 배출 지점을 콕 집기 어려운 넓게 퍼져 있는 수질 오염, 농지·도로·도시 표면 전체에서 비가 올 때 비료·농약·기름 등이 빗물과 함께 하천으로 유출되는 형태
내수 소비 수준이 꾸준히 높아지면서 저잔류·고안전·고품질 농산물에 대한 수요가 계속 확대되는 반면, 과거의 고투입·저효율 조방형 재배 모델은 현대 농업의 장기 발전 요구에 더 이상 부합하지 않는 방식이라는 인식이 자리잡게 되었다. 이러한 흐름 속에서 앞에서 살펴본 토양 건강과 감량증효는 중국 농업의 핵심 정책 키워드로 빠르게 부상하고 있으며, 이후 비료·토양·미생물·특수비료 관련 정책의 공통된 방향성을 규정하는 기본 축으로 작용하고 있다.
비료 감량·효율화 정책의 단계적 추진
토양 건강과 감량증효는 단순한 구호에 그치지 않고, 단계적인 정책 설계를 통해 비료 산업의 명확한 발전 경로로 제도화되고 있다. 초기에는 화학비료·농약 등 투입재 사용량을 통제하고 이용 효율을 높이는 데 정책의 초점을 맞춰, 사용량 증가세를 억제하고 ‘증가에서 정체’로 전환하는 데 주력해 왔다. 이후에는 품질·효율 제고, 정밀 시비, 녹색 업그레이드를 중점으로 하는 방향으로 정책 기조가 옮겨가면서, 비료산업 구조 전환의 뚜렷한 이정표를 제시하고 있는 상황이다.
도입기(2015~2020년)에는 “2020년까지 화학비료 사용량 ‘증가량 제로’ 달성”을 목표로 한 액션플랜을 통해 사용량 증가를 억제하고, 사용량 추이를 ‘증가→정체’로 돌리는 데 집중했다. 심화기(2021~2025년)에는 감량화 행동계획을 통해 화학비료 사용량 감축과 비료 이용 효율 제고를 목표로 삼고, 유기비료 대체 확대와 정밀 시비 체계 구축을 추진했다. 고도화기(2026년 이후)에는 제15차 5개년 계획을 통해 정밀 시비·품질·효율 제고·녹색·저탄소를 동시에 추진하며, 비료산업의 고품질·저탄소 발전을 가속하는 방향으로 정책이 전개되고 있다.
<중국 화학비료 감량·효율화 관련 주요 정책 단계별 추진 현황>
단계
기간
핵심 정책
핵심 방향
도입기
2015~2020
2020년까지 화학비료 사용량 ‘증가량 제로’ 달성을 목표로 한 액션플랜
(<到 2020 年化肥使用量零增长行动方案>, 前 농업부 2015년)
비료 사용량 증가를 억제, 사용량 추이 ‘증가→정체’ 전환
심화기
2021~2025
2025년까지 화학비료 사용량 감축과 효율 제고를 목표로 한 감량화 액션플랜
(<到 2025 年化肥减量化行动方案>, 농업농촌부 2022년)
화학비료 사용량 감축, 유기비료 대체 확대, 비료 이용 효율 제고
고도화기
2026년 부터
농업·농촌 현대화를 가속화하기 위한 ‘제15차 5개년’ 계획
(<加快农业农村现代化 “十五五” 规划>, 국무원 2026년)
정밀시비, 품질·효율 제고, 녹색·저탄소 추진
[자료: 중국정부, 중국농업농촌부, KOTRA 칭다오무역관 정리]
토양 건강 수요 확대와 토양 개량제·미생물·특수 비료 선호도 상승 뚜렷
한편, 토양건강 정책이 본격화되는 과정에서 현장의 토양 문제는 더욱 선명하게 드러나고 있다. 2024년 말 기준 중국 경작지 총 면적은 약 19억 4000만 무(亩)에 이르는데, 오랜 기간 화학비료를 과다 투입해 온 결과 토양 산성화·염류 집적·유기물 감소·경반층 형성 등 장애가 두드러지면서 경지 황폐화가 진행되고 있다. 이러한 토양 물리·화학성 악화와 미생물 생태계 붕괴는 곡물 증산과 품질 향상을 제약하는 핵심 요인으로 작용하고 있으며, 이에 따라 토양 개량제와 미생물 비료를 통해 토양 건강을 회복하려는 수요가 빠르게 확대되고 있다.
1) 토양 개량제: 토양 물리·화학성 개선을 위한 기초 개량 수요 반영해 꾸준한 성장
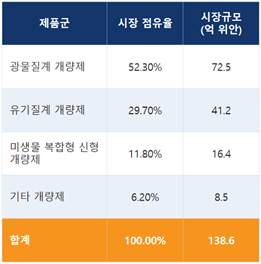
2025년 중국 광물질계·유기질계·신기능성 토양 개량제의 전체 시장규모는 138.6억 위안으로 전년 대비 12.4% 성장하며, ‘14·5 규획’ 기간 동안 두 자릿수 성장세를 이어갔다.
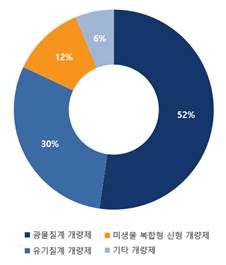
토양 개량제는 원료 특성과 기능에 따라 광물질계·유기질계·신기능성 세 가지로 나뉜다. 광물질계 개량제는 석회·규산 등 무기 광물 원료를 기반으로 산성·염류 토양을 교정하는 기초 토양 개량용 제품으로, 넓은 곡물 재배지의 토양 상태를 가장 먼저 바로잡는 데 주로 사용되는 대표적인 개량제이다. 유기질계 개량제는 퇴비·가축분뇨 처리물 등 유기물을 공급해 토양 지력과 구조를 회복하는 제품으로, 유기비료 보급 정책과 고표준 농지 조성 사업과 연계해 활용 범위를 넓혀 가는 특징이 있다. 신기능성 개량제는 규·칼슘·마그네슘 복합형과 미생물 복합형 등 특정한 양분을 집중적으로 공급하거나, 미생물 생태 복원을 동시에 겨냥하는 고부가 제품군으로, 토양 개량과 기능성 향상을 함께 노리는 미래형 개량제로 평가된다.2025년 토양 개량제 시장에서 각 제품군의 비중을 보면, 광물질계 개량제가 52.3%(약 72.5억 위안)를 차지하며 여전히 대규모 곡물 재배지에서 사용하는 기초 토양 개량용 주력 제품군으로 자리하고 있다. 유기질계 개량제는 유기비료 보급 정책과 고표준 농지 조성 사업에 힘입어 시장규모 41.2억 위안을 달성하고 전년 대비 18.6% 성장하며 빠르게 확대되는 모습을 보이고 있다. 신기능성 개량제는 전체 비중이 11.8%(매출 16.4억 위안)에 그치지만 성장률은 24.1%를 기록해, 토양 개량과 미생물 생태 복원을 동시에 겨냥하는 고부가 가치 분야로서 높은 성장 잠재력을 보여주고 있다.
이와 같이 중국 토양 개량제 시장은 여전히 광물 기반의 범용 제품이 중심을 이루고 있으며, 로컬 기업들이 원료 확보 경쟁력, 저비용 생산 구조, 광범위한 유통망을 기반으로 시장을 선점하고 있는 상황이다. 다만 이러한 제품군은 차별화 여지가 제한적인 것으로 분석된다. 반면 시장 수요는 단일 기능 중심에서 벗어나, 토양의 물리·화학적 특성 개선과 미생물 생태 복원, 작물 맞춤형 영양 공급을 동시에 충족하는 복합 기능성 제품으로 빠르게 전환되는 추세이다. 특히 기능성 원료와 미생물 기술을 결합한 제품을 중심으로 시장 구조가 고도화되고 있으며, 향후 기업 간 경쟁 역시 제품의 기능 통합 수준과 기술적 차별성을 중심으로 전개될 것으로 전망된다.
<2025년 중국 토양 개량제 제품군별 시장규모 및 비중>
[자료: 박연지상 정보컨설팅(博研智尚信息咨询), KOTRA 칭다오무역관 정리]
2) 미생물 비료: 토양 내 미생물 생태계 복원을 위한 미생물 비료의 성장
미생물 비료는 토양 개량제가 주로 물리·화학적 장애를 해소하는 역할을 담당하는 것과 달리, 토양 내 유용 미생물 군집을 회복하고 양분을 활성화함으로써 토양 건강과 지력 회복을 뒷받침하는 비료로 이해할 수 있다.
2025년 7월 기준으로 농업농촌부를 통해 유효 등록을 취득한 미생물 비료 제품은 누적 10,781개에 달하며, 관련 생산 기업 수만 해도 약 4500개에 이른다. 업계 전체 미생물 비료 생산량은 연간 4000만 톤을 상회하고, 생산액도 400억 위안을 넘어서면서, 적용 면적 역시 5억 무 이상으로 확대되어 시장 규모와 보급 범위 측면에서 이미 상당한 위상을 확보한 것으로 평가된다.
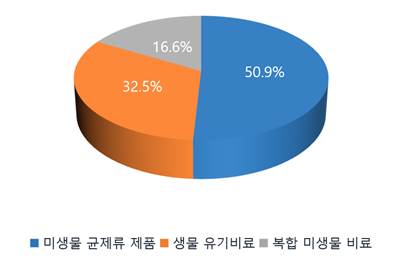
제품 구조를 보면 미생물제제·생물유기비·복합 미생물비료가 세 가지 주류 품목을 형성하고 있다. 이 가운데 미생물제제가 약 50.9%를 차지해 토양 복원과 지력 활성화에 적합한 핵심 제품군으로 자리하고 있으며, 현장 수요도 매우 견조한 것으로 평가된다. 생물유기비는 유기물 공급과 미생물 기능을 결합해 토양 유기물 회복과 양분 활성화를 동시에 겨냥하는 제품군으로, 토양 건강 정책과 유기비료 보급 정책의 확산에 힘입어 활용 범위를 넓혀 가고 있다. 복합 미생물비료는 미생물과 다량·중·미량 원소를 함께 조합해 특정 작물·토양 조건에 맞춘 맞춤형 영양·생태 솔루션을 제공하는 고부가 제품군으로, 토양 문제와 작물 생육 요구를 동시에 겨냥하는 기능성 비료 분야에서 성장 잠재력이 큰 품목으로 꼽힌다.
<중국 유효 등록 미생물 비료 품목 구조>
[자료: 중국농업농촌부(2025년7월11일 기준), KOTRA 칭다오무역관 정리]
2025년 한 해 동안 신규로 발급된 비료 등록증은 총 2,708건이며, 이 가운데 미생물 비료 등록증이 1475건으로 54.5%를 차지해 전통 화학비료를 상회하며 업계의 제품 혁신과 품목 확대를 이끄는 주류 축으로 자리 잡았다. 신규 등록 미생물 비료는 토양 복원과 기능성 개선 분야에 집중되는 흐름을 보이고 있으며, 산성화·염류 집적·경반층 형성 등 구체적인 토양 문제를 겨냥한 토양 복원용·고농도 미생물제제가 주요 투자·개발 대상 품목으로 부상하면서 전용 비료 공급도 지속적으로 확대되고 있다.
이러한 흐름은 경작지 황폐화로 인한 실제 재배 현장의 수요가 점차 미생물 비료 쪽으로 집중되고 있음을 보여주는 신호로 해석할 수 있다. 미생물 비료는 이미 중국 녹색 농업과 토양 복원 시장에서 핵심 품목으로 자리매김하고 있으며, 중장기적으로도 상당한 성장 잠재력을 보유한 분야로 평가된다.
3) 특수 비료: 정밀 시비 확산과 함께 커지는 기능성 비료 시장
토양 개량제와 미생물 비료가 토양 건강과 지력 회복을 책임지는 축이라면, 감량증효·정밀 시비 정책 아래에서는 작물별·토양별 맞춤형 영양 관리와 기능성 개선을 담당하는 특수·기능성 비료의 역할도 빠르게 커지고 있다. 화학비료 사용량을 줄이면서도 수량과 품질을 유지·향상하기 위해서는 토양 수정용 비료뿐 아니라 수용성·완효성·미생물·해조계 비료 등 다양한 특수비료를 활용한 정밀 시비 체계가 함께 구축될 필요가 있다.
화학비료 감량·증효와 토양 관리 관련 정책이 전면적으로 추진되면서, 특수비료는 비료 산업 구조 전환의 핵심 축이자 농업의 녹색 고품질 발전을 뒷받침하는 주요 수단으로 부상하고 있다. 농가의 시비 인식도 함께 변화해, 과거처럼 고투입·다시비에 의존하는 조방적 방식은 점차 퇴조하고, 작물 종류와 토양 환경을 고려한 정밀 맞춤형 시비 방식이 빠르게 확산되고 있으며, 다양한 부가 기능을 갖춘 기능성 비료는 이러한 흐름을 바탕으로 시장의 핵심 성장 품목으로 자리 잡고 있다.
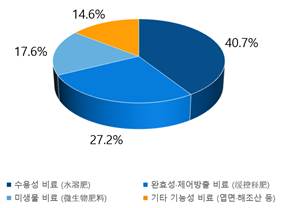
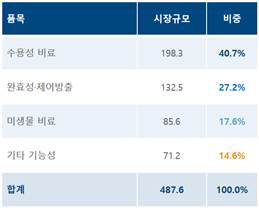
2025년 중국 특수비료 시장규모는 487.6억 위안으로, 2024년(434.2억 위안)보다 12.3% 증가하였다. 이로써 최근 5년 연속 두 자릿수 성장세를 기록하고 있으며, 같은 기간 전통 화학비료의 연평균 성장률(약 3.1%)을 크게 상회하고 있다.
제품 구조를 보면, 시용이 간편하고 정밀 관개 시스템과의 연계성이 뛰어난 수용성 비료가 198.3억 위안(점유율 40.7%)으로 가장 큰 비중을 차지하고, 완효·지속 방출형 비료는 132.5억 위안(27.2%), 미생물 비료는 85.6억 위안(17.6%) 규모를 형성하고 있다. 엽면시비(葉面施肥)*용 비료와 해조산계** 비료 등 기타 기능성 비료는 71.2억 위안(14.6%) 수준으로, 이들 제품군이 함께 고효율·정밀·친환경을 특징으로 하는 기능성 비료 제품 체계를 구성하며 시장 성장을 견인하고 있다.
* 엽면시비: 비료를 물에 녹여 식물의 잎에 직접 분무·살포함으로써 잎의 기공을 통해 양분을 흡수시키는 시비 방법
** 해조산계: 해초(다시마·미역 등)에서 추출한 천연 활성물질을 주 원료로 하며, 양분 흡수 촉진, 항산화·항스트레스, 과실 품질 향상 효과를 지닌 생물자극제.
<중국 특수비료 제품 구조(2025년)>
(수용성 비료·완효성 비료·미생물 비료·기타 기능성 비료 비중)
(시장규모 기준, 단위: 억 위안)
[자료: 보연컨설팅(博研智尚信息咨询), KOTRA 칭다오무역관 정리]
특수비료 수요가 지속적으로 확대되면서 업계의 표준화 생산라인 구축도 빠르게 진행되고 있다. 2025년 말 기준 ISO 22000 인증을 취득한 특수비료 전용 생산라인은 전국적으로 142개에 이르며, 해당 연도에만 27개 라인이 새로 증설되는 등 생산능력 확대가 가속화되는 모습이다. 이 과정에서 증설 물량이 상위 업체로 집중되는 경향이 뚜렷하며, 진정대(金正大)·스탠리(史丹利)·신양풍(新洋丰) 3개사의 신규 생산능력 합계 비중은 68.3%에 달한다. 이들은 생산능력, 연구개발, 유통채널에서의 강점을 바탕으로 중국 특수비료 시장에서의 주도적 지위를 지속적으로 공고히 하고 있다.
이하에서는 국내 주요 기능성 비료 선도기업 5개사의 브랜드 포트폴리오, 핵심 제품군 및 차별화 경쟁력을 정리해 보고자 한다.
<중국 기능성비료 선도기업 현황>
기업명
브랜드
주요 제품
특징
진정대
(金正大)
금다디(金大地)
워프터(沃夫特)
완효성비료
수용성비료
생물비료
토양개량제
- 중국 특수비료 선도기업, 완효성비료 분야 경쟁우위
- 제품 라인업이 업계에서 가장 넓은 편
- R&D역량·전국 판매망 보유
신양풍
(新洋丰)
양풍(洋丰)
오트얼(澳特尔)
수용성비료
작물전용비료
생물비료
기능성비료
- 중국 인산복합비료 주요 선도기업
- 유통망·채널 커버리지 우수, 현(县) 단위·경제작물 비료 시장 강점
스탠리
(史丹利)
스탠리
(史丹利)
수용성비료
경제작물용 비료
복합비료
- 높은 브랜드 인지도, 전국 판매 네트워크 구축
- 경제작물용 비료 시장에서 영향력 강함
바톈
(芭田)
바톈
(芭田)
액체비료
수용성비료
중·미량원소비료
- 기술 주도형 기능성·관주용 비료 기업
- 액체비료·관주용 비료·기능성 비료 R&D 강점
하이다바이오
(海大生物)
해장원
(海状元)
해조추출물비료
생물자극제
미생물비료
- 중국 해조비료·생물자극제 대표기업
- 녹색 농업·고부가 특수비료 분야 선도적 포지션
[자료: KOTRA 칭다오무역관 정리]
다섯 개 선도기업의 사업 구성을 종합해 보면, 이들 기업은 공통적으로 친환경·기능성 비료에 집중하면서 토양 개량과 작물 품질 향상을 축으로 한 고부가 특수비료 제품군을 단계적으로 확장해 왔다. 이를 통해 완효성·수용성·미생물·해조계 비료 등 다양한 제품 라인업을 갖춘 브랜드 포트폴리오를 구축하고, 전통 화학비료 위주의 획일적인 경쟁 구도에서 벗어나고 있다는 점이 뚜렷하다.
완성도 높은 제품 체계와 표준화된 대규모 생산능력을 기반으로 상위 기업들은 시장의 추가 수요를 지속적으로 흡수하며 점유율을 높이고 있다. 그 결과 특수비료 산업 내 자원과 역량이 전 품목에 걸친 연구개발·생산 체계를 갖춘 소수의 기업으로 빠르게 집중되는 추세이며, 산업 전반의 구조적 업그레이드 흐름도 한층 더 분명해지고 있다.
중국 비료 산업에서 우리기업의 진출 기회
1) 고부가 미생물 균제 수요 확대와 기술 협력 기회
토양 건강 관련 비료 수요가 빠르게 확대되는 가운데, 중국은 여전히 우량 균주 및 고급 미생물 균제 분야에서 뚜렷한 공급 부족을 보이고 있다. 농업용 미생물 자원의 전반적 수준이 높지 않고, 자국이 독자적으로 보유한 우수 균주의 수가 제한적인 데다, 핵심 균주와 기초 기술의 상당 부분을 해외 도입에 의존하는 구조가 유지되고 있다. 특히 토양 복원과 병해 방제, 내염·내재해성 등 고부가 기능을 가진 균제는 다국적 기업이 보유한 균주 라이브러리와 발효 공정을 기반으로 도입·공급되는 사례가 많아, 핵심 공정 단계에서의 대외 의존도가 쉽게 낮아지기 어려운 상황이다.
한편 한국은 미생물 발효 공정, 균주 육종, 농업용 미생물 제제의 산업화 측면에서 이미 상당히 성숙한 기술·사업 기반을 갖추고 있다는 평가를 받고 있다. 내염·내재해·토양 개량 등 세부 분야에서 산업화가 가능한 기능성 균주와 표준화 발효 공정을 다수 축적해 왔으며, 관련 기술 라이선스 및 대외 협력 사례도 꾸준히 확대되는 추세다. 일부 한국 기업은 기술 라이선스, 합작 생산 등의 형태로 중국에 농업용 미생물 균주와 공정을 이전하고, 토양 복원 및 유기비료 프로젝트에 참여하면서 ‘균주+공정+적용 모델’을 결합한 패키지형 기술 수출 경험을 쌓아 왔다.
이러한 기반은 한국 기업이 향후 고급 미생물 균제 및 토양·작물 솔루션 제공자 자격으로 중국 토양 건강·복원 시장에 진입하는 데 있어 현실적인 출발점이자 비교우위로 작용할 수 있다. 단순 원료·완제품 수출에 그치지 않고, 중국 로컬 기업과의 협력을 통해 토양 진단, 균주·포뮬러 설계, 발효 공정, 포장 처방까지 아우르는 일괄 솔루션 형태로 사업을 전개할 경우, 중국 시장에서 ‘고급 미생물 기술 파트너’로 자리매김할 여지가 크다.
2) 고급 특수비료 수입 의존도와 협력·시장 개척 기회
중국 농업이 ‘증산 중심’에서 ‘품질 중심·친환경 중심’으로 전환되는 과정에서, 특수비료 시장은 전반적으로 “수요는 빠르게 늘고 있으나, 고급 제품 공급은 부족한” 구조를 보이고 있다. 현재 고부가가치 세부 시장은 여전히 수입 브랜드가 주도하고 있으며, 특수비료 시장에서 수입 제품 비중은 35%를 상회하는 것으로 추정된다. 특히 생물자극제, 기능성 수용성비료, 킬레이트 미량요소비료, 고급 원예용 비료 분야에서 수입 제품은 오랜 기술 축적과 안정적인 포장 효과를 바탕으로 강한 경쟁력을 유지하고 있어, 단기적으로 높은 수입 의존도가 이어질 가능성이 크다.
KOTRA 칭다오무역관이 실시한 현지 조사에서, 산둥성의 한 특수비료 생산기업 관계자는 “현재 중국 생물자극제와 특수비료 시장은 원료 차원에서 이미 높은 동질화가 진행돼 있다”며, “대부분 기업이 비슷한 원료 체계를 사용하고 있다”고 지적했다. 이 관계자는 “새로운 제형이 한 번 출시되면 곧바로 경쟁사에 의해 모방되기 쉬운 구조이고, R&D 인력 풀도 제한적이어서 기술 격차를 유지하기가 쉽지 않다”고 덧붙였다. 반면 유럽, 터키 및 한국의 일부 기업은 보조제 시스템, 복합 제형 기술, 품질 관리 측면에서 쉽게 모방하기 어려운 기술 조합을 구축해 왔으며, 장기간에 걸친 제품 균일성과 예측 가능한 포장 성능을 기반으로 고급 특수비료 세부 시장에서 비교적 높은 가격 결정력을 유지하고 있다는 평가다. 이 관계자는 “이러한 ‘원료는 비슷하지만 공정과 제형 기술에서 차별화되는’ 구조 속에서, 한국 기업이 제형 설계와 품질 관리 역량을 지속적으로 강화한다면 중국 고급 특수비료 및 생물자극제 시장에서 뚜렷한 차별적 포지셔닝을 구축할 수 있을 것”이라고 전망했다.
한국 기업은 시설농업 전용비료와 고부가 특수비료 분야에서 이미 일정 수준의 기술 기반과 제품 포트폴리오를 확보하고 있으며, 이는 중국의 시설농업 고도화·고품질 농업 추진 방향과 높은 정합성을 보인다. 현재 중국의 시설농업 면적은 4,000만 무를 상회하는 것으로 추산되며, 고효율·친환경형 특수비료에 대한 수요는 지속적으로 확대되고 있다. 일부 한국산 엽면시비용 제품은 이미 시설채소 재배 분야에서 일정한 사용자 기반을 형성하고 있어, 추가적인 브랜드 인지도 구축과 포장 성과 검증을 통해 시장 확대를 모색해 볼 수 있는 단계에 와 있다고 평가된다. 중국 농업이 친환경화, 정밀화, 고품질화로 나아가는 추세를 감안할 때, 한국 기업은 고급 특수비료 및 시설농업 영양 솔루션 분야에서 여전히 넓은 시장 확대 및 협력 기회를 보유하고 있다.
시사점
효율·기능 중심으로 재편되는 비료산업…한국 기업에 열리는 고부가 시장 기회
중국 비료산업은 토양 건강과 감량증효를 축으로 비료 사용량 감축과 곡물 증산, 시비 효율 제고를 동시에 달성하는 구조 전환을 본격화하고 있으며, 이에 따라 경쟁 초점이 ‘투입량 확대’에서 ‘효율·품질·녹색·정밀 시비’로 빠르게 이동하고 있다. 토양 개량제·미생물 비료·특수비료 시장은 이러한 정책·현장 수요에 맞춰 고부가·기능성 제품 중심으로 확대되는 모습이고, 상위 기업들은 표준화 생산라인과 품질·인증 체계를 앞세워 친환경·기능성 비료 분야에서 주도권을 강화해 가고 있다.
KOTRA는 현지 유통업계 관계자들을 대상으로 한 인터뷰에서 “앞으로 성장 여력이 큰 분야는 일반적인 다량원소 복합비료가 아니라, 특정 문제를 정밀하게 해결하는 특수비료 시리즈”라는 중론을 얻었다. 착과율 제고, 착색·경도 개선, 당도 및 저장성 향상 등 구체적인 지표를 개선해 줄 수 있는 ‘속성 전환(转属性)’ 기능성 비료의 경우, 포장 시험에서 효과가 명확하고 반복 재현이 가능하다면 대규모 재배농가와 신형 경영주체는 가격에 상대적으로 덜 민감하며, 안정적이고 복제 가능한 솔루션에 기꺼이 프리미엄을 지불하는 경향이 있다는 점도 지적된다. 이는 착과 촉진, 착색 조절, 품질 향상용 고부가 특수비료 제품군을 보유한 한국 기업에게 중국 고급 특수비료 시장에서 차별화된 방식으로 침투·확대해 나갈 수 있는 현실적 기반이 될 수 있다.
이와 같은 시장 변화는 한국 기업에도 의미 있는 기회를 제공한다. 토양 개량과 미생물 생태 복원, 정밀 시비와 작물 품질 향상을 동시에 겨냥하는 고부가 기능성 비료·솔루션 분야에서 한국 기업은 미생물 기술·특수비료 포뮬러·공정 역량을 결합해, 중국의 녹색 농업·고품질 농업 정책과 정합성을 맞춘 처방형 솔루션 제공자로 포지셔닝할 수 있다. 단순 완제품 수출을 넘어 현지 재배환경에 맞춘 제품·기술·서비스 패키지를 설계하고, 토양 건강·감량증효 목표를 함께 달성하는 파트너로 자리매김하는 전략이 향후 중국 비료·토양·기능성 비료 시장에서 한국 기업의 지속 가능한 경쟁우위를 뒷받침할 수 있을 것이다.
자료: 중국농업농촌부, 중국국가통계국, 보연컨설팅(博研智尚信息咨询), 신화망(新华网), 진르터우탸오(今日头条), KOTRA 칭다오무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 비료 산업의 대전환 ‘덜 쓰고, 더 많이 키운다’ )의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
2026년 1분기 크로아티아 경제·제도·인프라 주요 현안
크로아티아 2026-05-15
-
2
중국 비료시장 ‘제품 판매’에서 ‘솔루션 제공’으로 판 커진다
중국 2026-07-03
-
3
일본 간사이 교육 ICT 전시회 참관기
일본 2026-08-07
-
4
[기고] 중국 상표법 개정의 핵심 내용 및 중국 진출기업의 대응전략
중국 2026-08-21
-
5
독일 초음파 영상진단기 시장동향
독일 2026-08-07
-
6
[기고] 중국 정년 초과 노동자의 고용, 이제는 ‘단순 민사상 노무관계’ 아니다
중국 2026-08-21