













-
중국 항암제 시장동향
- 상품DB
- 중국
- 선양무역관
- 2026-06-19
- 출처 : KOTRA
-
中, 연간 신규 암환자 수 515만 명
로컬 기업 경쟁력 강화로 시장구도 재편 중
표적 약물, 면역치료제, 차세대 바이오 의약품 등을 중심으로 진출 기회 모색 필요
□ 상품명 및 HS 코드
상품명
HS Code
항암제
300490
□ 시장 동향
중국에서 암 환자가 급증하며 항암제 시장이 빠르게 성장하고 있다. 중국 국가암센터(国家癌症中心)의 통계에 따르면, 2025년 한 해 신규 발생한 암 환자 수는 515.1만 명(남성 267.2만 명, 여성 247.9만 명)을 기록했다.
2025년 남녀 전체에서 가장 많이 발생한 암은 폐암(117.6만 명)이었으며, 이어서 갑상선암(57.4만 명), 대장암(56.2만 명), 유방암(37.6만 명), 간암(35.4만 명), 위암(34.2만 명) 순이었다.
<중국 유형별 신규 발생 암 환자 수(2025년 기준)>
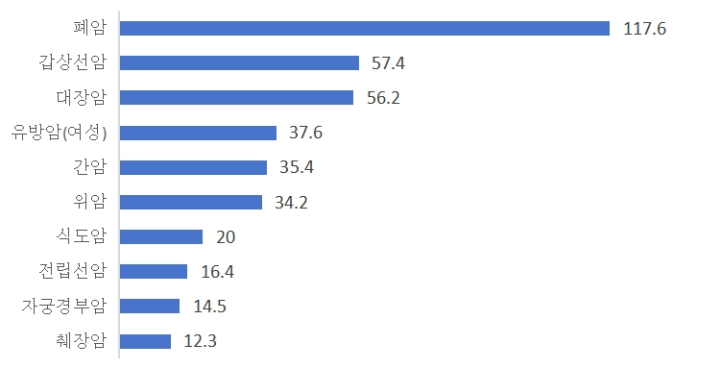
[자료: 중국 국가암센터(国家癌症中心), Sinohealth DeepSight(中康洞察)]
글로벌 시장조사기관 프로스트 앤 설리번(Frost & Sullivan)에 따르면, 중국 항암제 시장은 2020년 286억 달러에서 2025년 390억 달러로 성장했으며, 오는 2034년까지 1293억 달러 이상의 규모를 형성할 것으로 예측된다.
<중국 항암제 시장 규모>
(단위: US$ 억)
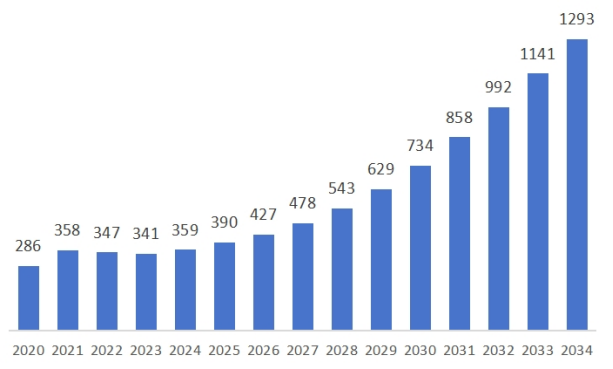
[자료: 프로스트 앤 설리번(Frost & Sullivan)]
□ 수입 동향
2025년 중국의 항암제(HS Code 300490 기준) 수입액은 전년 대비 6.2% 증가한 160억7100만 달러를 기록했다.
<중국 항암제 수입 동향(HS Code 300490 기준)>
(단위: US$ 백만)
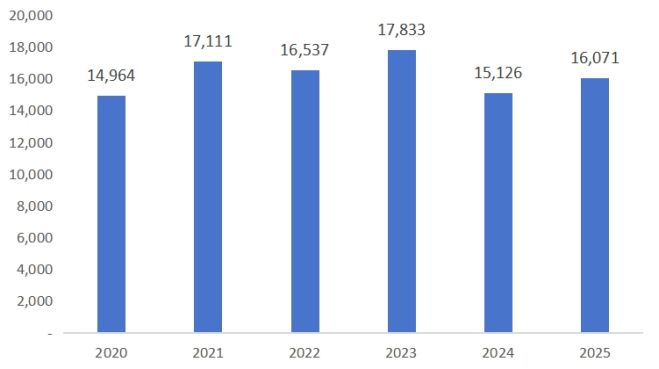
[자료: 한국무역협회(KITA)]
수입된 항암제를 국가별로 분석해 보면, 독일산이 34억7400만 달러로 가장 많았고, 뒤이어 이탈리아산이 16억2600만 달러, 미국산이 15억3000만 달러, 일본 산이 14억5300만 달러, 스웨덴산이 11억7100만 달러 순이었다.
<주요 수입국 현황 (HS Code 300490기준)>
(단위: US$ 백만, %, %)
순위
국가
2023
2024
2025
증감률
('24/'25)
점유율
총계
17,833
15,126
16,071
6.2
100.0
1
독일
4,813
3,163
3,474
9.8
21.6
2
이탈리아
1,634
1,600
1,626
1.6
10.1
3
미국
2,021
1,577
1,530
-3
9.5
4
일본
1,024
1,493
1,453
-2.7
9.0
5
스웨덴
1,398
1,177
1,171
-0.5
7.3
6
아일랜드
833
918
1,081
17.8
6.7
7
프랑스
1279
1013
1023
1
6.4
8
스위스
649
660
745
12.9
4.6
9
푸에르토리코
817
457
688
50.3
4.3
10
캐나다
505
269
360
33.7
2.2
[자료: 한국무역협회(KITA)]
한국산 제품의 수입 금액은 약 5400만 달러로 전년도에 비해 35.2% 증가했다.
<중국의 한국산 항암제 수입 동향(HS Code 300490 기준)>
(단위: US$ 백만)
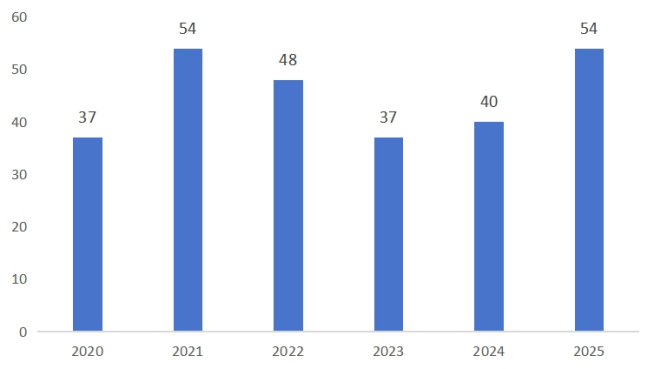
[자료: 한국무역협회(KITA)]
□ 경쟁 동향
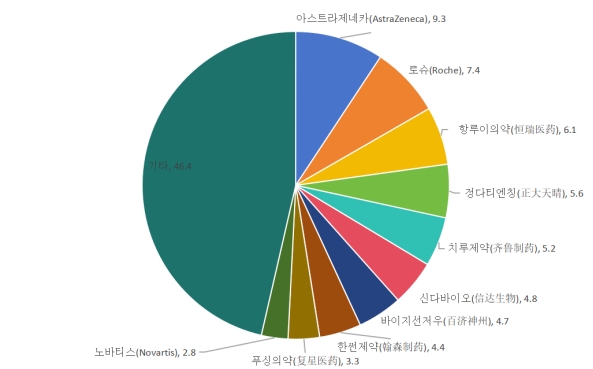
2025년 중국 항암제 시장은 기업 간 순위 재편이 본격화되면서 경쟁 구도가 빠르게 재정립되는 양상을 보이고 있다. 특히 로컬 제약사의 시장 지배력이 한층 강화되면서 TOP 10 기업 중 7개가 중국 기업으로 교체되는 등 시장 주도권이 본토 기업 중심으로 빠르게 이동하고 있다. 이는 연구개발(R&D) 역량 강화, 상업화 속도 제고, 그리고 내수 시장 기반 확대가 복합적으로 작용한 결과로 분석된다.
반면 다국적 제약사들의 경쟁력은 기업별로 뚜렷한 양극화 흐름을 보이고 있다. 아스트라제네카(AstraZeneca)는 혁신 항암 신약 포트폴리오를 기반으로 시장 1위를 유지하며 견조한 성장세를 이어가고 있으나, 로슈(Roche) 등 일부 글로벌 기업들은 주요 제품군 성장 둔화 및 매출 감소 압박에 직면하면서 실적 부진이 나타나고 있다. 전반적으로 중국 항암제 시장은 ‘로컬 기업 중심 구조 심화’와 ‘다국적 기업 간 경쟁력 양극화’가 동시에 진행되는 구조로 재편되고 있다.
<중국 항암제 시장 기업별 점유율 현황>
(단위: %)
[자료: Sinohealth DeepSight(中康洞察)]
□ 유통 구조
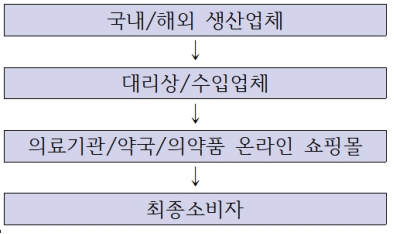
항암제는 일반적으로 국내ᆞ해외 생산업체 → 대리상ᆞ수입업체 → 의료기관ᆞ약국ᆞ의약품 온라인 쇼핑몰을 통해 유통된다. 현재 중국 전역에는 약 68만 개의 약국과 병원ᆞ지역 보건소(社区卫生服务中心) 등을 포함한 약 110만 개의 의료기관이 운영되고 있다.
<중국의 항암제 유통채널>
[자료: 쳰잔산업연구원(前瞻产业研究院)]
□ 수입 인증과 관세율
항암제(HS Code 300490)는 중국 수입 시 기본 관세는 0%이며, 부가가치세 3%가 부과된다.
<항암제 관세율(300490)>
HS CODE
수입관세율(%)
부가가치 세율(%)
소비세율(%)
최혜국
한중FTA
RCEP
300490
0
0
0
3
0
[자료: 취안룬퉁(全润通)]
<중화인민공화국의약품관리법(中华人民共和国药品管理法)>에 따르면 중국 내 유통 또는 수입되는 항암제는 반드시 약품감독관리부서에 등록하고 의약품 등록증(药品注册证书)을 취득해야 시장 판매가 가능하다.
한편 중국 정부는 2015년 이후 신약 승인 절차 간소화를 지속 추진하고 있으며, 우선심사 제도 도입, 약품심사평가센터(CDE) 기능 강화, 해외 임상 데이터 수용 확대 등의 정책을 시행하고 있다. 이에 따라 신약 심사 및 임상 승인 기간은 과거 대비 약 3분의 1 수준으로 단축된 것으로 평가된다.
특히 생명을 위협하는 희귀ᆞ난치 질환 치료제 중 혁신 신약이면서 해외에서 이미 판매 중인 의약품의 경우, 중국 내 임상시험 없이도 조건부 승인을 통해 시장 진입이 가능하다. 이후 시판 후 연구를 통해 안전성과 유효성 데이터를 제출하는 방식으로 관리된다.
□ 시사점
암은 유전적 요인과 환경적 요인 등 다양한 원인에 의해 발생하며 여전히 전 세계 주요 사망 원인 중 하나로 꼽힌다. 중국 국가암센터 통계에 따르면 2025년 중국 전체 사망자 약 1131만 명 중 암 사망자는 약 257만 명으로, 전체의 22.7%를 차지하고 있다. 인구 고령화, 소득 수준 상승, 건강 관리에 대한 관심 확대에 따른 의료 지출 증가 등에 힘입어 중국 항암제 시장은 향후에도 지속적인 성장세를 이어갈 것으로 전망된다. 이에 따라 우리 기업들은 중국 항암제 시장의 성장 잠재력에 주목하고, 표적 치료제, 면역항암제, 차세대 바이오의약품 등을 중심으로 시장 진출 전략 및 R&D 방향을 수립할 필요가 있다.
자료: 중국 국가암센터(国家癌症中心), Sinohealth DeepSight(中康洞察), 프로스트 앤 설리번(Frost & Sullivan), 한국무역협회(KITA), 쳰잔산업연구원(前瞻产业研究院), 취안룬퉁(全润通), 중국국가위생건강위원회(国家卫生健康委), 제일재경(第一财经), KOTRA 선양무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 항암제 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
대만 샴푸·린스 시장 동향
대만 2026-06-19
-
2
암세포만 찾아가는 '저격수', 중국 차세대 암 치료 BNCT 시장 분석
중국 2026-06-18
-
3
페루 의약품 시장, 고령화·디지털화가 만드는 새 판도
페루 2026-08-20
-
4
중국 스마트폰 시장동향
중국 2026-06-19
-
5
프랑스 무알코올 음료 시장동향
프랑스 2026-06-19
-
6
중국 의류 건조기 시장 동향
중국 2026-06-18
- 이전글
- 다음글