













-
중국 스마트폰 시장동향
- 상품DB
- 중국
- 광저우무역관
- 2026-06-19
- 출처 : KOTRA
-
'하드웨어 스펙 경쟁'에서 'AI 서비스 생태계'로의 전환
기본정보 및 시장동향
상품명
HS코드
기본 세율
한중FTA
RCEP
최혜국 대우
스마트폰
8517130000
17%
-
-
-
*기본 세율 외, 별도 세율 없음
[자료: 이루통(易路通)]
스마트폰은 운영체제(iOS, Android), 외형 폼팩터(바형, 폴더블형, 슬라이드형), 통신 세대(3G, 4G, 5G), 디스플레이 패널 종류(LCD, OLED, AMOLED) 등에 따라 다양하게 분류된다.
<스마트폰 세부 분류>
분류 기준
세부 분류
운영 체제
(操作系统)
iOS 시스템, Android 시스템
외형 폼팩터
(设计和物理形态)
바형(直立式手机), 폴더블(折叠式手机), 슬라이드형(滑盖式手机)
통신 네트워크
(网络连接类型)
3G, 4G, 5G
디스플레이 패널
(屏幕类型)
LCD 패널, OLED 패널, AMOLED 패널 탑재 등
[자료: 화징산업연구원(华经产业研究院)]
수년간의 발전을 거쳐 스마트폰 산업은 성숙 단계에 진입했다. 장기적 추세를 보면 중국 국내 스마트폰 시장 출하량은 전반적으로 등락을 반복하며 하락하는 양상을 나타내고 있다. 2024년 연간 중국 스마트폰 출하량은 2억 9400만 대로 전년 대비 6.5% 증가했으며, 동기 휴대폰 총 출하량의 63%를 차지했다.
그러나 2025년 연간 중국 스마트폰 출하량은 2억 8500만 대로 감소해 전년 대비 3.3% 하락했고, 동기 휴대폰 총 출하량의 92.8%를 차지했다. 2025년 상반기에는 정부 보조금(이구환신 등) 정책과 춘절 판매 성수기가 맞물리며 시장 성장이 뚜렷했으나, 이후 성장세가 지속되지는 않았다.
하반기에는 일부 시장 수요의 조기 방출, 각지 정부 보조금 자금의 조기 소진, 원가 지속 상승 등의 요인으로 인해 시장은 전년 동기 대비 하락세를 지속했다. 메모리 가격이 앞으로도 대폭 상승할 것으로 예상되는 상황에서 스마트폰 제조업체의 원가 압박은 더욱 가중될 것이며, 업계에서는 2026년 중국 스마트폰 시장 출하량이 더욱 뚜렷한 감소세를 보일 것으로 전망하고 있다.
경쟁 동향
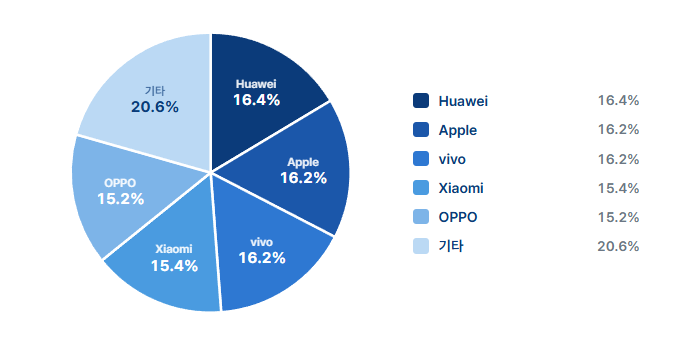
2025년 중국 국내 스마트폰 시장은 다강(多强) 경쟁 구도를 나타내고 있으며, 출하량 기준 상위 5개 브랜드는 화웨이(华为)·애플(苹果)·비보(vivo)·샤오미(小米)·오포(OPPO) 순이다. 이 중 화웨이가 16.4%의 시장점유율로 1위를 차지하며 프리미엄 시장 및 기술 혁신 분야에서 강한 경쟁력을 보이고 있다. 전반적으로 상위 브랜드 집중도가 높은 편이고 경쟁도 여전히 치열한 상황이다. 각 제조업체는 시장점유율을 유지·확대하기 위해 제품 혁신, 유통 채널 구축, 서비스 경험 개선 등의 측면에서 지속적으로 역량을 강화하고 있다.
<2025년 중국 스마트폰 시장점유율>
[자료: IDC]
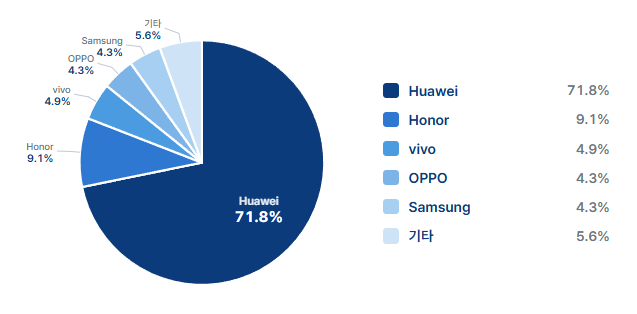
2025년 중국 폴더블폰(折叠屏手机) 시장에서 화웨이는 가장 다양한 제품 라인업을 기반으로 시장 점유율 70% 이상을 기록했다. 아너(Honor, 荣耀)는 전작의 흥행을 이은 'Magic V5 시리즈'를 통해 점유율 9.1%를 기록하며 폴더블폰 시장 2위를 확고히 했다. 비보(vivo)는 'X Fold 5' 단일 모델만으로 점유율 4.9%를 확보하며 3위를 유지했고, 오포(OPPO)와 삼성은 각각 4.3%의 점유율로 공동 4위에 올랐다.
<2025년 중국 폴더블폰 시장점유율>
[자료: IDC]
수입 동향
2025년 중국은 총 32개 국가·지역으로부터 스마트폰을 수입했으며, 수입 규모는 총 31만 5000대, 12억2000만 달러에 달했다. 이 중 베트남 수입 수량이 가장 많아 총 13만 대를 기록했으며, 수입 금액 역시 베트남이 7억3000만 달러로 가장 높았다. 한국도 주요 수입국 중 하나로, 2025년 한국으로부터의 수입 금액은 249만 달러를 기록했다.
<중국 스마트폰(HS코드 85171300) 수입액 동향>
(단위: 천 달러, %)
연도
수입액
증감률
2025
1,215,491.6
13.8
2024
1,067,765.1
△14.2
2023
1,244,301.4
-
[자료: 중국 해관총서(海关总署)]
<중국 스마트폰(HS코드 85171300) 주요 수입국 동향>
(단위: 천 달러, %)
연번
국가
2022
2023
2024
2025
금액
증감률
1
베트남
1,212,953.7
957,702.7
812,316.4
726,343.5
△10.6
2
인도
276.4
195.6
385.4
8,261.3
4043.8
3
인도네시아
10.3
4.8
36.6
8,118.9
22074.9
4
한국
1,454.6
1,703.7
1,227.7
2,485.9
102.5
5
일본
616.2
396.3
133.3
1,345.2
909.5
6
태국
23,679.2
12,705.7
788.4
249.7
△68.3
7
브라질
28.1
59.3
96.3
147.4
53.1
8
미국
182.1
272.5
220.3
79.2
△64.0
9
독일
10.9
21.6
21.9
51.6
135.0
10
싱가포르
4.0
2.2
111.5
37.1
△66.7
[자료: 중국 해관총서(海关总署)]
인증 제도
중국 시장에서 무선통신 기능을 갖춘 모든 단말기기는 SRRC(무선전파발사기기 형식승인), CCC(강제성제품인증), 망 접속 허가증(进网许可证, CTA/NAL) 등 세 가지 강제 인증 취득이 필수적이다. 각 인증은 독립적인 관할 기관과 심사 목적을 지니고 있으며, 해당 인증 요건을 모두 충족하지 못할 경우 중국 내 통관 및 판매 절차에 제약이 발생할 수 있다.
<중국 스마트폰 관련 인증 제도 개요>
인증명
관할 기관
주요 사항
무선전파발사기기
형식승인
(SRRC)
(无线电发射设备
型号核准)
국가무선전
관리위원회
- 대상: 공공 이동 통신 설비, 무선 접속 시스템, 전용 네트워크 장비 등 중국으로 수입되거나 중국 내에서 생산되는 무선 설비
- 유효 기간: 5년(만기 후 1회 갱신 가능)
- 유의 사항: 취득 후 제품 라벨에 CMIIT ID 표기(SRRC 승인 대상 제품은 CCC 대상 품목에 속하는 경우가 많으므로 동시 신청 권장)
강제성 제품인증
(CCC)
(强制性产品认证)
국가시장
감독관리총국·
국가인증인가
감독관리
위원회
- 강제 인증: CCC 인증마크가 없는 제품은 중국에서 판매, 유통, 통관, 출고 모두 제한
- 2026년 1월부 중국 RoHS 규제 강화로 규제 유해 물질 기존 6종 → 10종 확대(CCC 인증 준비 시 RoHS 적합성 동시 점검 필요)
- 참고 사항: 2026년 CCC 제도 개편
→리튬 이온 배터리 CCC 신규 의무화(완제품 CCC와 별도로 배터리 단품 인증 여부 확인 필요)
망 접속
허가증
(CTA/NAL)
(进网许可证)
중국공업
정보화부
(MIIT)
- 대상: 공공 통신 네트워크에 연결되는 통신 단말기기 및 무선통신 장비
- 목적: 통신 장비가 중국의 기술 표준과 규정을 준수하는지 확인
- 유의 사항: 중국 내 법인·지사가 없는 경우 현지 대리인을 통한 신청 필수
- 유효 기간: 일반적으로 5년
- 신청순서: CCC 심사 시 NAL 시험 결과 일부 인정되므로 NAL 선신청 후 CCC 신청 권장
[자료: 공식 홈페이지 및 KOTRA 광저우무역관 정리]
유통 구조
중국 스마트폰 유통 시장은 과거의 양적 팽창 시대를 지나 온·오프라인 채널이 긴밀하게 통합된 '옴니채널(全渠道)' 체제로 안착했다. 나아가 최근에는 맹목적인 출혈경쟁을 지양하는 '탈내권화(反内卷)' 기조가 확산되며, 유통 생태계 전반이 수익성과 효율성을 중시하는 질적 성장 단계로 진입하고 있다.
이러한 기조에 따라 온라인 유통 채널에서도 뚜렷한 체질 개선이 나타나고 있다. 주요 이커머스 플랫폼들은 과도한 '묻지마 환불(仅退款)' 정책과 최저가 우대 알고리즘을 축소하며 건전한 판매 환경 조성에 나섰다. 라이브 커머스 시장 역시 외부 인플루언서 의존도를 낮추고 브랜드가 직접 판매 방송을 진행하는 '점포 라이브(店播)'가 주력 모델로 각광받는 등 유통망의 질적 변화가 빠르게 이뤄지고 있다.
* 2024.2~2025.1 기간 더우인 라이브 커머스로 수익을 창출한 판매자 중 69%가 점포 라이브로 판매(자료: 抖音电商 《2025抖音电商店播发展趋势报告》)
<스마트폰 주요 유통 채널(온·오프라인)>
구분
주요 채널 유형
대표기업
특징
오프라인
통신사대리점
차이나모바일(中国移动)
차이나유니콤(中国联通)
차이나텔레콤(中国电信)
- 통신사 약정폰 위주 판매
- 중저가 스마트폰 핵심 유통 경로
브랜드 직영점 및
체험 매장
화웨이(华为)
애플(Apple)
샤오미(小米) 등
- 프리미엄 브랜드 이미지 구축
- 소비자 오프라인 기기 체험 및 구매 유도
지역 대리상 및
독립 매장 등
각 지역 중소 유통상
- 3·4선 이하 도시(하침시장) 집중
온라인
종합 이커머스
타오바오(淘宝)
티몰(天猫)
징동(京东)
핀둬둬(拼多多)
- 가격 비교 및 검색 용이
- 대규모 기기교체 수요 흡수 및 대량 판매
라이브 커머스
더우인(抖音),
콰이쇼우(快手)
- 숏폼·라이브 방송 기반, 즉각적 소비 유도
소셜 커머스
위챗샤오디엔(微信小店)
샤오훙슈(小红书)
- 젊은 소비층 집중 타깃
- 소셜 네트워크 리뷰 기반, 입소문 구매 유도
[자료: Qianzhan산업연구원(前瞻产业研究院)]
시사점 및 전망
최근 글로벌 스마트폰 시장이 지속 발전하는 가운데, 세계 최대 규모인 중국 스마트폰 시장은 수년간의 폭발적인 성장기를 지나 점차 포화 상태에 접어들고 있다. 그러나 AI 기술 혁신을 계기로 시장의 새로운 기기 교체 수요는 꾸준히 발생하고 있다.
AI 기술이 스마트폰의 기본 서비스 생태계에 깊이 스며들면서, 가격대를 가리지 않고 모든 신제품에서 한층 풍부해진 AI 기능이 구현되고 있다. 현재 그 활용 영역은 사진 보정, 텍스트 창작, 업무 효율 향상(效率提升), 생활 및 엔터테인먼트 지원 등 스마트폰 단말기 내부의 전 분야를 아우르고 있다.
향후 중국 스마트폰 시장은 이러한 개별 기기 내부의 기능 구현이나 단순한 하드웨어 스펙 경쟁을 넘어, 대모델 기업과 협력하는 '연합 정의(联合定义)' 시대로 진입할 것으로 전망된다. 기술적으로는 제조사가 주도하는 '하드웨어 융합형 AI'와 인터넷·IT 기업이 주도하는 'AI 정의형 하드웨어'의 두 가지 경로로 분화돼 한층 정교한 생태계 경쟁이 펼쳐질 것으로 보인다. 나아가 스마트폰의 경계를 허물고 자동차·MR(혼합현실)·웨어러블 기기 등 이종 디바이스 간의 연동을 극대화해, 시나리오 기반의 통합 스마트 서비스 생태계를 구축하는 방향으로 발전할 것이다.
자료: IDC, 중상산업연구원(中商产业研究院), 화징산업연구원(华经产业研究院), CSDN, 증권시보망(证券时报网), 중국정보통신연구원(CAICT, 中国信通院), KOTRA 광저우무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 스마트폰 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
K-뷰티의 서아프리카 관문, 가나 뷰티·코스메틱·웰니스 박람회 2026 참관기
가나 2026-06-19
-
2
중국 항암제 시장동향
중국 2026-06-19
-
3
미국 태양광 셀 시장동향
미국 2026-06-19
-
4
유가 부담 커진 캄보디아, 저가형 EV와 전기 이륜차 수요 확대
캄보디아 2026-06-19
-
5
중국 의류 건조기 시장 동향
중국 2026-06-18
-
6
스페인 병원에 확산되는 의료 AI 도입 현황과 시장 기회
스페인 2026-06-19