













-
중국 농약 시장 동향
- 상품DB
- 중국
- 선양무역관
- 2026-06-05
- 출처 : KOTRA
-
中, 연간 농약 사용량 22.9만 톤
가격 중심의 경쟁 구조에서 기술ᆞ서비스 중심의 산업 구조로 전환 중
상품명 및 HS CODE
상품명
HS Code
농약
293190
시장 동향
농약은 농작물의 성장을 촉진하거나 질병과 해충으로부터 농작물을 보호하는 데 사용되는 것으로 크게는 살충제, 제초제, 살균제 등으로 분류된다. 유엔식량농업기구(Food and Agriculture Organization of the United Nations, FAO)가 발표한 데이터에 따르면 중국의 연간 농약 소비량은 약 22.9만 톤으로 전 세계 연간 농약 사용량의 6.1%를 차지했다. 이는 국가별 농약 사용량에서 브라질, 미국, 인도네시아, 아르헨티나에 이어 5위 수준이다.
<국가별 농약 사용량 현황(2023년 기준)>
순위
국가
사용량(톤)
단위 면적당 투입량(kg/hm2)
비중(%)
1
브라질
800,652
12.63
21.48
2
미국
429,501
2.78
11.52
3
인도네시아
294,935
6.68
7.91
4
아르헨티나
262,507
6.33
7.04
5
중국
229,026
1.78
6.14
6
호주
182,264
5.81
4.89
7
베트남
161,908
13.90
4.34
8
러시아
97,018
0.78
2.60
9
캐나다
95,645
2.50
2.57
10
프랑스
65,415
3.65
1.75
[자료: 유엔식량농업기구(FAO)]
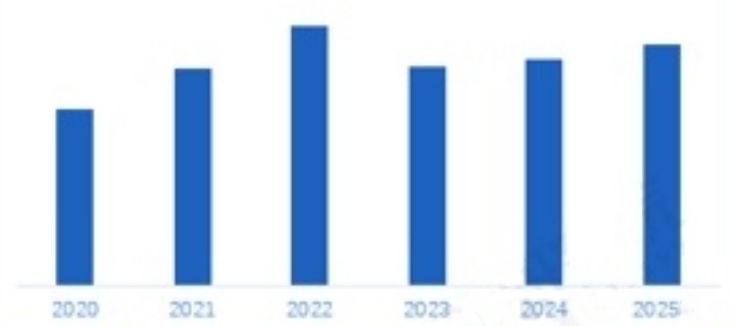
치엔잔산업연구원(前瞻产业研究院)에 따르면, 지난 5년간 중국의 농약 시장은 연평균 6.5% 이상 성장하였으며, 관련 시장은 2025년 3200억 위안 규모로 확대됐다.
<중국 농약 시장 규모>
(단위: 억 위안)
[자료: 치엔잔산업연구원(前瞻产业研究院)]
수입 동향 및 대 한국 수입 규모
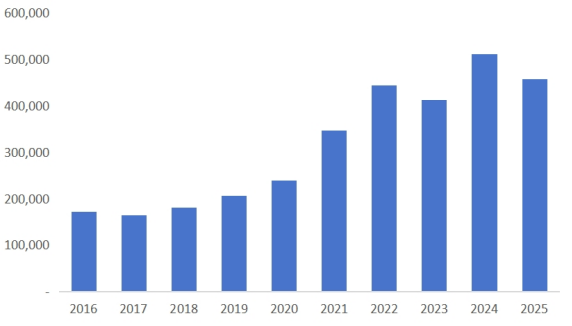
2025년 중국의 농약 수입 규모(HS 293190)는 4억 5841만 달러였다. 국가별로 살펴보면 한국, 일본, 대만, 미국, 독일 등의 순으로 수입 비중이 높았다. 한국으로부터의 수입은 1억 8169만 달러로 전체 농약 수입의 약 40%를 차지하고 있다.
<중국 농약 수입 현황>
(단위: US$ 천)
[자료: 한국무역협회(KITA)]
<주요 국가별 농약 수입 현황>
(단위: US$ 천, %, %)
순위
국가
2023
2024
2025
증감률
('24/'25)
점유율
총계
412,600
511,433
458,408
-10.4
100.0
1
한국
183,951
234,934
181,690
-22.7
39.6
2
일본
51,630
76,104
95,581
25.6
20.9
3
대만
40,062
54,990
62,594
13.8
13.7
4
미국
57,177
56,202
47,882
-14.8
10.4
5
독일
27,094
28,485
26,556
-6.8
5.8
6
인도
12,543
14,827
8,549
-42.3
1.9
7
이탈리아
6,395
4,034
6,773
67.9
1.5
8
프랑스
1,881
4,000
6,408
60.2
1.4
9
캐나다
2,927
8,396
6,258
-25.5
1.4
10
스위스
7,417
8,230
3,089
-62.5
0.7
[자료: 한국무역협회(KITA)]
경쟁 동향
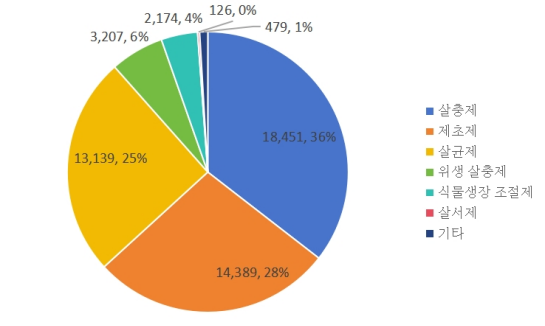
중국 농업부에 따르면, 2025년 말 기준 중국에 등록된 농약 제품은 51,965개로 집계된다. 그중 살충제가 18,451개로 가장 많고, 제초제가 14,389개, 살균제가 13,139개, 위생 살충제가 3,207개, 식물생장조절제 2,174개, 살사제(殺蛇劑) 126개, 기타 농약 제품이 479개로 나타났다.
<중국 농약 제품 유형별 수량 현황>
(단위: 개, %)
[자료: 중국농약정보닷컴(中国农药信息网)]
등록된 농약 기업은 총 1,951개사로 중국기업과 해외기업이 각각 1,814개사, 137개사에 달한다. 중국기업의 경우 중소기업이 대부분이라 핵심 기술과 R&D 역량을 보유한 기업은 적으며 기술 투자가 미흡한 수준이다.
이에 중국 정부는 엄격한 규제와 친환경 정책, 기술 혁신 등을 대대적으로 추진하면서 농약 산업 고도화를 가속화할 방침이다. 특히 2026년 1월 ‘1등록 1제품(一证一品) 정책' 시행으로 농약 한 제품을 등록한 후 여러 제품을 판매하던 구조가 법적으로 금지되면서 등록 임대에 의존하던 중소기업들이 구조조정 압박에 직면하게 되었고, 기업 간 경쟁은 단순 물량 확대가 아닌 기술력과 브랜드 중심으로 구조적으로 재편되고 있다.
정부의 강력한 정책에 힘입어, 중국 농약 시장은 대기업들의 약진이 두드러지기 시작했다. 아다마(ADAMA, 安道麦), 레이보우아그로(Rainbow Agro, 润丰化工), 양농캐미컬(Yangnong Chemical, 扬农化工) 등이 대표적이다. 신젠타그룹(Syngenta Group, 先正达集团) 산하 아다마(ADAMA, 安道麦)사는 작물보호 분야 절대강자로 중국 농약 시장에서 1위 자리를 확고하게 지키고 있다. 270가지 이상의 활성 성분으로 구성된 최대 포트폴리오를 자랑하는 이 기업은 현재 전 세계 100개 이상의 국가에서 제품을 판매하고 있으며, 22개의 합성 및 제제 생산 공장을 운영하고 있다. 중국 산둥성에 위치한 레이보우아그로(Rainbow Agro)는 ‘빠른 시장 접근 플랫폼’의 꾸준한 발전과 독점 브랜드 강화 전략을 통해 급격하게 확장하고 있다. 피레스로이드(Pyrethroids)계 살충제 전문업체 양농캐미컬(Yangnong Chemical)은 M&A를 통해 농약의 연구 및 생산에서 판매에 이르기까지 탄탄한 역량을 확보하고 새로운 성장 동력을 창출하기 위해 신제품 개발에 적극적으로 나서고 있다.
<중국 내 주요 농약 기업>
기업명
기업 정보
아다마
(ADAMA, 安道麦)
- 설립 연도 : 1945년
- 본사 소재지 : 이스라엘
- 주요 제품 : 살균제, 살충제, 제초제 등
- 세계 7위 규모의 작물보호 기업
- 제품은 100개 이상의 국가에서 판매
- 270가지 이상의 활성 성분으로 구성된 최대 포트폴리오
- 4개의 글로벌 연구 개발 센터, 22개 합성 및 제제 생산 공장 보유- 2023년 연간 매출액 300.4억 위안(약 41.4억 달러)
레이보우아그로
(Rainbow Agro, 润丰化工)
- 설립 연도 : 2005년
- 본사 소재지 : 중국 산둥성
- 주요 제품 : 살균제, 살충제, 제초제 등
- 제품은 100개 이상의 국가에서 판매
- 2개의 연구 개발 센터, 6개 제조 공장 보유
- 2023년 연간 매출액 114.9억 위안(약 15.8억 달러)양농캐미컬
(Yangnong Chemical, 扬农化工)
- 설립 연도 : 1999년
- 본사 소재지 : 중국 장쑤성
- 주요 제품 : 살균제, 살충제, 제초제 등
- 제품은 80개 이상의 국가에서 판매
- 2개의 연구 개발 센터, 5개 제조 공장 보유
- 2023년 연간 매출액 112.9억 위안(약 15.6억 달러)[자료: 각 사 홈페이지]
유통구조
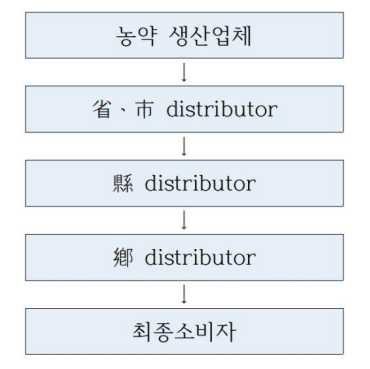
중국의 농자재 시장 체계는 역사가 짧으며, 농자재 유통 인프라가 아직 미흡한 실정이다. 과거 중국은 농약 전매제를 시행했었고, 기존에 농약을 판매할 수 있는 주체는 옛 상업부 산하 농업생산자료공사 뿐이었다. 이후 농업부 산하의 식물보호공사, 농간공사, 농약제조회사, 외자기업에 대해서도 농약 판매가 허용되기 시작했다. 2017년 2월 국무원 상무회의에서 <농약관리조례(수정안)>이 통과됨에 따라 농약 판매는 허가제로 전환됐으며, 농약 시장 개방이 더욱 확대되었다.
<중국의 농약 유통채널>
[자료: 중국산업정보망(中国产业信息网)]
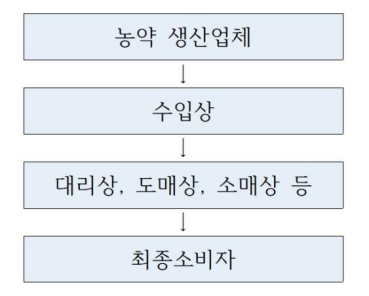
수입 제품은 주로 수입 업체 및 대리상을 통해 판매되는 경우가 많다.
<수입산 농약의 중국 내 유통채널>
[자료: 중국산업정보망(中国产业信息网)]
수입 인증과 관세율
농약의 HS코드는 293190이며 한국으로부터 수입 시 13%의 부가가치세가 부과된다.
<농약 관세율(2024년)>
HS CODE
수입 관세율(%)
부가가치 세율(%)
소비세율(%)
최혜국
한중FTA
RCEP
293190
6.5
0
-
13%
0
[자료: 취안룬퉁(全润通)]
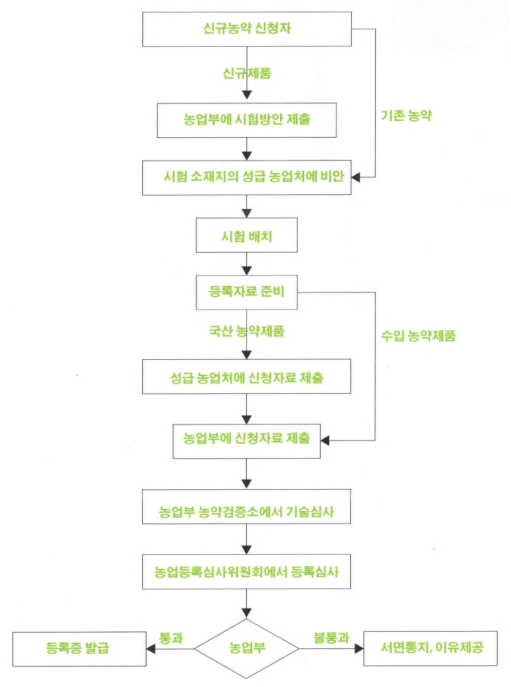
중국에서 유통하거나 중국으로 수입되는 농약 제품은 반드시 중국 농업부에 신고한 후 등록증을 받아야 판매ᆞ수입이 가능하다. 중국의 농약 등록은 심사가 까다로워 허가 취득이 쉽지 않으며 심사 기간은 보통 3~5년이 소요된다.
<중국 농약 등록 절차>
[자료: OCI(北京正智远东化工信息咨询有限公司)]
시사점
중국은 세계 최대 농산물 생산국으로, 농경지 면적이 약 1억 2,933만 ha에 이르며 연간 농약 소비량 또한 20만 톤을 상회하고 있다. 최근 중국 농약 산업은 정부의 강력한 지원 정책에 힘입어 가격 중심의 경쟁 구조에서 기술 및 서비스 중심의 산업 구조로 본격 전환되고 있다. 이에 따라 우리 기업 역시 이러한 시장 변화에 대응하여 친환경 제품과 특화 솔루션 등 고부가가치 제품 중심으로 사업 구조를 전환하고 중국 시장 진출 전략을 재정비할 필요가 있을 것으로 판단된다.
자료: 치엔잔산업연구원(前瞻产业研究院), AgroPages(世界农化网), 중국농약정보닷컴(中国农药信息网), 한국무역협회(KITA), 중국산업정보망(中国产业信息网), OCI(北京正智远东化工信息咨询有限公司), 취안룬퉁(全润通), 중국농약공업닷컴(中国农药工业网), 농업시장정보(农药市场信息), KOTRA 선양무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 농약 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
대만 베이커리 제품 시장동향
대만 2026-06-02
-
2
몽골 과자류 시장 동향
몽골 2026-06-01
-
3
중국 백신 시장 동향
중국 2026-06-05
-
4
중국 고무용 카본블랙 시장 동향
중국 2026-06-05
-
5
중국 계면활성제 시장 동향
중국 2026-06-05
-
6
2026년 파라과이 헤어스타일에 부는 K-뷰티 바람!
파라과이 2026-06-05
- 이전글
- 다음글