













-
중국 조미김 시장 동향
- 상품DB
- 중국
- 창춘무역관
- 2026-10-15
- 출처 : KOTRA
-
중국 조미김 시장규모 2025년 약 7.3억 달러로 전년 대비 7.3% 성장
한국산 조미김 소비자 선호도가 높은 가운데, 타깃 고객층에 겨냥한 진출 전략 수립이 필수
상품명 및 HS CODE
상품명: 조미김
HS CODE: 중국 기준 2008.9931 [101 양식] / [102 야생]
중국 시장에서 조미김의 주요 원료는 양식 건조김으로 타야오반김(条斑紫菜)과 단김(坛紫菜)이 있다. 타야오반김은 잎이 얇고 부드러워서 구운김, 조미김, 스시김의 주요 원료로 사용되고 주요 산지는 장쑤성(랜윈강, 난퉁, 앤청)과 산둥성(웨이하이, 르쪼우) 황해 연안이다. 단김은 섬유질이 많아 질감이 단단해 국물용 및 즉석 식품등에 사용되는데 주요 산지는 푸젠성(닝더, 푸저우) 및 저장성 연해 지역이다.
중국 김 가공시장 동향
김은 저칼로리와 영양가 높은 대표적인 프리미엄 간식으로 중국 소비시장에서 꾸준한 선호를 받고 있다. 중국 김 가공시장 규모는 '25년 기준 약 48.6억 위안(약 7.3억 달러) 수준으로 전년 대비 약 7.3% 성장하였는데, '26년 예상 시장규모는 약 52.1억 위안(약 7.8억 달러)로 전년 대비 약 7.2% 수준 성장 예정이다. 이러한 소비 증가의 이유를 살펴보자면 중국 시장에서 프리미엄 간식 소비가 업그레이드되는 변화 가운데, 조미김 품목의 경우 고단백, 저칼로리, 요오드와 식이섬유가 풍부한 대표적인 간식거리로 젊은 소비층과 어린이 영양 간식 및 헬스족 등에서 높은 소비 증가가 이루어진다.
중국 김 가공시장의 지역 분포를 보면 산둥성, 장쑤성, 저장성 3개성이 핵심 가공지역으로, '25년 기준 3개성의 생산량은 중국 전체 생산량의 약 78.2%를 차지한다. 이 중에 산둥성의 지모(即墨), 웨이하이 룽청(荣成), 르쪼우(日照)등 지역에서 전국 생산량의 약 32.5% 수준을 차지한다. 장쑤성 경우 난퉁(南通)과 랜윈강(连云港) 연해 양식기지와 물류 콜드체인의 이점을 활용해 중국 전체 김 가공 생산량의 약 26.8%를 차지하고, 저장성 경우 쩌우산(舟山) 군도의 타야오반김의 우수한 원료의 이점을 살려 중국 전체 생산량의 18.9%를 차지한다.
<2022~2025년 중국 김 가공시장 규모>
(단위: 백만 달러)
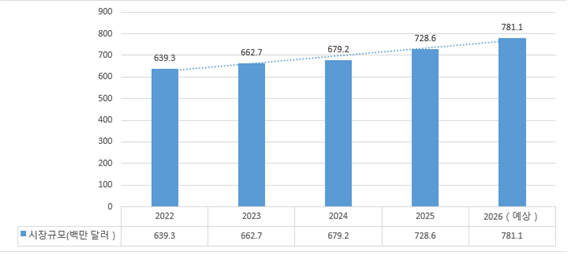
[자료: 붜앤컨설팅博研咨询, 공옌산업컨설팅共研产业咨询]
중국 김 가공제품의 형태로 분류하면 조미김은 가장 주류 품목으로서, '25년 기준 조미김 판매액은 31.2억 위안(약 4.7억 달러) 수준으로 중국 전체 김 가공 제품 판매액의 약 64.2%를 차지한다. 기타 즉석 김 제품(김 스낵(即食海苔脆片), 김 분말 조미료, 김(膨化复合零食)등)의 판매액은 약 13.9억 위안(약 2.1억 달러)로 전체 판매액의 28.7% 수준이다.
< 중국 소비자별 김제품 선호 특징 >
소비자
핵심 수요
선호 제품
채널 특징
Z세대, 화이트칼라
저지방, 휴대성, 높은 비주얼
김칩, 앙금 김, 김가루
이커머스, 라이브 커머스, 스낵 편집숍
영유아 가정
저나트륨, 무첨가, 영양 강화
아동용 조미 김, 유기농 김
대형마트, 유아용품 채널, 이커머스
중장년층
요오드, 식이섬유, 건강 관리 속성
오리지널 구운 김, 김가루 분말 음료
대형마트, 지역 공동구매
[자료: 붜앤컨설팅博研咨询]
김 가공 산업의 고객 수요는 계층화된 특징을 나타낸다. Z세대와 젊은 직장인은 저지방이고 휴대하기 편리하며 고비주얼 즉석 김을 선호하며, 깨끗한 원료 배합과 맛의 차별화를 중요하게 여긴다. 영유아 가정은 어린이용 김의 저나트륨, 무첨가, 영양 강화에 관심을 가지며, 중장년층은 요오드와 식이섬유의 건강 관리를 중요하게 여긴다.
유통구조
중국 김 가공시장의 유통구조를 살펴보자면, ①백화점 및 마켓시스템(대형매장 및 프랜차이즈 마트)이 여전히 최대의 판매 루트로 '25년 기준 매출액은 약 26.4억 위안(약 3.9억 달러) 수준으로 전체 매출액의 약 54.3%를 차지하고, ②온라인 판매플랫폼(텐마오, 징둥, 핀둬둬 및 틱톡, 라이브커머스 등 중국내 주류 온라인 채널)에서의 매출액은 약 15.8억 위안(약 2.4억 달러) 수준으로 전체 매출액의 약 32.5%를 차지하고, ③음식업 및 식품공업(스시원재료, 베이킹 필링(烘焙夹心), 조미용 가루등) 분야의 매출액은 약 6.4억 위안(약 0.96억 달러)수준으로 전체 매출액의 약 13.2%를 차지하였다.
주목할 점은 '25년 기준 ②온라인 판매플랫폼에서의 연간 매출액 증가율은 전년도 대비 약 21.6%로, ①백화점 및 마켓시스템(전통 판매루트)의 연간 매출액 증가율 7.3%보다 약 3배 정도의 현저히 높은 증가 추세인 점이다.
〈중국 조미김 주요 밸류체인〉
단계
주요 특징
원료 공급
원초(마른 김), 참기름, 소금, 설탕, 조미료(간장·매운맛 시즈닝 등) 등 핵심 원재료 조달
제품 생산
조미 배합기술, 굽기·가공 설비, R&D 역량, 제품 디자인 경쟁력 결정
유통 단계
온라인 플랫폼(텐마오·징둥·핀둬둬·틱톡)과 오프라인 매장의 멀티채널 전략
최종 판매
전자상거래, 브랜드 직영, 오프라인 백화점, 편의점, 전문매장
[자료: 화경산업연구원(华经产业研究院)]
경쟁동향
중국 보고대청망(中国报告大厅网)에서 발표한 ['26-'31년 중국 김 산업 시장 수급 및 주요 기업 투자평가 연구분석 보고서]에 따르면, '26년 김 산업은 새로운 시장 변화를 맞이했고, 주요 유통 브랜드들은 제품 품질, 기술 혁신 및 시장 점유율을 둘러싸고 치열한 경쟁 중이고, 업계는 규범화·고급화·지속가능한 방향으로 빠르게 진화 중이다. 이러한 배경에서 업계 집중도가 점차 높아지고, 계층별 뚜렷한 경쟁 구도가 날로 명확해지고 있다.
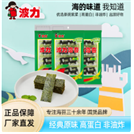
중국 보고대청망에서 소개한 중국 조미김 시장 TOP10 브랜드 랭킹 업체들은 중국 내 시장에서 광범위한 영향력을 가질 뿐만 아니라 글로벌 시장에서도 점차 두각을 나타내고 있다. 랭킹 업체들은 자체 브랜드 전략과 시장 배치를 바탕으로 치열한 시장 경쟁 속에서 입지를 확보하고 업계 상위 10위권 안에 굳건히 자리 잡고 있다.
<2026년 중국 조미김 TOP10 브랜드>
연번
브랜드명
지역
브랜드 이미지
제품 이미지
단가
비고
1
PO-LI FOODS
중국

CNY 25.0
(USD 3.5)
*7.5gx3포
중국 김 스낵 상위 브랜드
2
AYibo
중국

CNY 38.0
(USD 5.3)
*4.5gx8포
녹색 유기농 인증 획득 건강 김 주력
3
SWEET
HOUR
중국

CNY 39.7
(USD 5.5)
*12gx3포
즉석 조미김 대중 캐주얼 스낵
4
TAO KAE NOI
태국

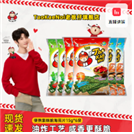
CNY 18.7
(USD 2.6)
*28gx1포
태국 김 제1브랜드 전 세계적 인기 보유
5
HAEPYO
한국

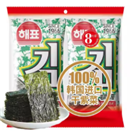
CNY 80.0
(USD 11.1)
*12gx5포
한국 전통 구운 김 품질 안정 유통 광범위
6
FOUR SEAS
중국

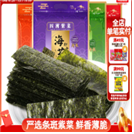
CNY 28.9
(USD 4.0)
*40gx1포
즉석 김 스낵 중국 홍콩 화남 채널 광범위
7
YAMATA
중국 일본 합자

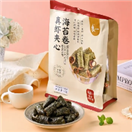
CNY 35.8
(USD 5.0)
*55gx2포
일식 조미김 중고가 시장 겨냥
8
YUHEDAO
중국

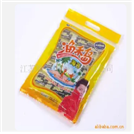
CNY 20.0
(USD 2.8)
*2gx10포
타야오반 김 전 산업 체인을 갖춘 심가공 기업
9
HAIDAWU
중국 일본 합자

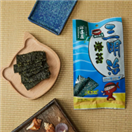
CNY 21.9
(USD 3.0)
*20gx2포
김은 OCIA 인증을 획득해 여러 국가 수출 중
10
Chungjungone
한국

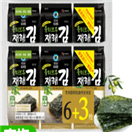
CNY 48.1
(USD 6.7)
*36gx2포
한식 건강 김 브랜드
[자료: 중국 보고대청망]
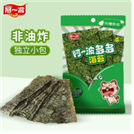
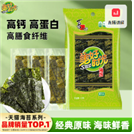
중국 보고대청망 통계에 따르면 중국 조미김시장의 경쟁 구도는 전반적으로 '전국적 브랜드 + 지역 업체 + 다수의 중소 OEM 위탁생산업체' 로 구성된 계층 구조를 보인다. 2026년 조미김 업계 브랜드 순위에 따르면, 제1군(Top1-3)은 Polly Food(波力食品), Ayibo(阿一波), Sweet Hour(美好时光) 순으로 모두 전국 유통망 확보와 브랜드 인지도를 갖춘 기업이다. 이 세 브랜드는 업계 제1군의 핵심 진영업체로 제품 품질과 시장점유율 측면에서 뚜렷한 우위를 점하고 있다.
제2군(Top4-6)에는 TaoKaeNoi(老板仔), Haepyo(海牌), FourSeas(四洲)가 포함된다. 제2군의 업체에는 태국의 TaoKaeNoi(老板仔), 한국 Haepyo(海牌 해표)와 같은 글로벌 인지도 보유 브랜드와 중국 홍콩 FourSeas(四洲) 같은 오랜 역사 식품기업이 속해 있으며, 기술혁신과 국제화 전략 구축 측면에서 두드러진 성과를 보이며, 상위권 브랜드의 강력한 경쟁자로 자리 잡고 있다.
제3군(Top7-10)은 YAMATA(良一), YUHEDAO(渔禾岛), HAIDAWU(海达屋), Chungjungone(清净园 청정원) 순으로, 중국 로컬브랜드와 중일합자업체 및 한국 등 중소기업이 속한다.
*외자 브랜드 중 한국 Haepyo(海牌), 태국 TaoKaeNoi(老板仔)등은 중국 시장에서 일정 수준의 점유율을 유지하고 있으며, 주로 고급 및 차별화 세그먼트(差异化细分市场)에 집중.
중국 조미김 제품 수입동향 및 대한 수입규모
한국무역협회 통계에 따르면, 중국 조미김 수입시장은 2020년 9800만 달러에서 2025년 4800만 달러로 전반적인 감소세를 보였다. 2023년에만 일시적 반등해 연간 8500만 달러 수입 규모를 기록했는데 이는 당시 중국 김 작황 부진으로 중국 내 공급에 공백이 발생하면서 수입 제품에 대한 수요가 증가했기 때문이다. 최근에 중국 조미김 제품 수입시장의 전반적인 감소세는 중국 로컬 브랜드의 빠른 성장과 주요 수입 제품의 현지 생산 확대가 영향을 미친 것으로 보인다. 한국 청정원은 중국 랜윈강(连云港)에 생산기지를 두고 있으며, 주요 생산 제품의 90% 이상을 중국 내수 시장에서 판매하고 있어 외자 브랜드의 현지화 생산을 실현한 대표적인 사례이다.
이러한 추세의 배경에는 중국 현지 조미김 기업의 빠른 성장과 다양한 맛 및 고급화 제품에 대한 소비자 수요의 지속적인 증가가 자리 잡고 있다. 주민 소득 증가와 식품 소비 고도화가 계속 추진됨에 따라 중국 현지 브랜드는 제품 연구개발, 맛 혁신, 품질 향상 등에 힘을 쏟고 있으며, 시장 공급도 날로 풍부해지면서 수입 제품이 주도하던 시장 구도를 어느 정도 변화시키고 있다.
<2020~2025년 중국 조미김 수입시장 규모 >
(단위: 백만 달러)
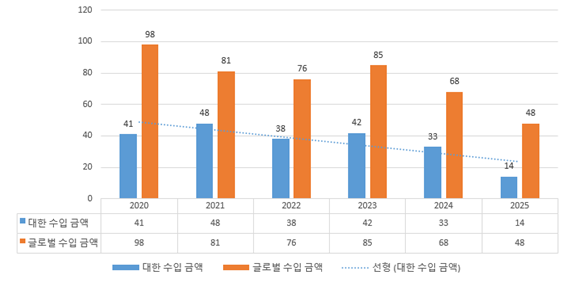
*주: HS코드 2008.9931(조미김) 기준
[자료: 한국무역협회]
2025년 기준 중국의 조미김 수입액은 1억 6915만 달러로 전년(1억 7331만 달러) 대비 2.4% 감소하며 전체적인 수입 규모가 소폭 위축되었다.국가별로 보면, 최대 수입국인 태국은 4347만 달러로 1위를 유지했지만 전년 대비 7.0% 감소했다.
<중국 가공 해초류 국가별 수입 현황>
(단위: 천 달러, %)
순위
국가
수입규모
점유율
증감률
('24/'25)2025년
2024년
2023년
2025년
2024년
2023년
1
태국
43,466
46,718
51,456
25.7
26.9
25.6
-7.0
2
필리핀
43,401
42,581
41,899
25.6
24.5
20.9
1.9
3
베트남
28,150
21,736
13,400
16.6
12.5
6.6
29.5
4
멕시코
17,576
5,467
20,384
10.3
3.1
10.1
221.5
5
한국
16,391
36,561
44,578
9.6
21.1
22.2
-55.2
6
미국
6,939
11,664
15,074
4.1
6.7
7.5
-40.5
전체
169,151
173,315
200,512
100.0
100.0
100.0
-2.4
*주: HS코드 2008.99 기준 (조미김 HS코드 2008.9931 포함)
[자료: 한국무역협회]
한국산 조미김 제품의 경우, 중국의 한국 수입액은 최근 몇 년간 지속적으로 큰 폭 감소 추세로 수입 규모가 위축되고 있다. 한국 제품은 우수한 품질, 차별화된 디자인, 효과적인 브랜드 스토리 마케팅 등의 강점으로 과거 중국 시장에서 비교적 높은 경쟁력을 확보해 왔으나, 최근 로컬 브랜드의 급속한 성장 및 청정원 등 현지화 확대생산과 판매, 태국 등 대체 수입국과의 경쟁 심화 등 영향으로 중국의 한국산 제품 수입은 감소 추세다.
관세율 및 규제
2026년 기준, 원산지가 한국인 조미김(HS코드: 2008.9931)을 중국으로 수출할 때 한중 FTA 협정세율 혜택을 적용받아 FTA세율 6.0%가 적용되고, 최혜국(MFN) 기본 관세는 15.0%이다.
<중국 조미김 제품 수입 관세율(2026년 기준)>
HS Code
품목명
관세
(한중 FTA)
RCEP
증치세
(부가세)
한중
FTA
최혜국
MFN
2008.9931
조미김
6.0%
15.0%
-
13.0%
[자료: 2026년 중국 해관세칙]
시사점
중국 조미김 시장은 탄탄한 대중 소비 기반을 갖추고 있으나, 중국 로컬 브랜드의 급속한 성장과 태국 등 대체 수입국과의 경쟁 심화로 시장 경쟁이 갈수록 치열해지고 있다. 라이브커머스 등 온라인플랫폼 판매채널의 빠른 부상 견인한 가운데 업체들도 이러한 변화에 맞춘 제품의 특성, 타깃 고객층에 착안된 차별화된 맛, 브랜드 스토리 등에 주력해야 한다.
중국 소비자들이 한국산 조미김 제품에 대해서 전반적으로 프리미엄 고급화의 이미지를 갖고 있는 만큼, 경쟁력을 갖춘 한국산 조미김 제품은 여전히 전략적 시장 진입 기회가 존재한다. 다만 중국진출 의향 한국 업체들은 제품 차별화 전략을 통해 독창적인 레시피와 원료 혁신 등으로 경쟁 우위를 확보하고, 타깃 세분화 전략으로 어린이, 20~30대 젊은 소비자, 중장년층 등 세부 고객층에 맞춘 제품 기획이 필요하다. 또한 마케팅 측면에서 온라인 라이브커머스 등 유통채널에서 고급화 포지셔닝 전략으로 브랜드 가치를 제고하는 것도 중요한 셀링포인트이다.
자료: 쯔앤컨설팅(智研咨询), 화경산업연구원(华经产业研究院), 중국보고대청망(中国报告大厅网), 한국무역협회, 중국해관 세칙, 징둥 티몰 및 타오바오, 창춘무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 조미김 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
캄보디아 액상우유 시장 동향
캄보디아 2026-10-15
-
2
중국 연료전지 시장현황
중국 2026-10-15
-
3
UAE 굴착기 시장동향
아랍에미리트 2026-10-19
-
4
중국 허난성, 농업 현대화 가속…한국 스마트농업 기업의 진출 기회는?
중국 2026-10-15
-
5
작게, 가볍게, 다시 쓰도록…베트남 포장시장의 변화
베트남 2026-10-15
-
6
2026 말레이시아 코스모뷰티·뷰티엑스포 참관기
말레이시아 2026-10-16
- 이전글
- 다음글