













-
중국 연료전지 시장현황
- 상품DB
- 중국
- 광저우무역관
- 2026-10-15
- 출처 : KOTRA
-
중국 연료전지 시장, 2026년 40억 위안 규모로 성장 전망
차량용 중심에서 고정형 발전·데이터센터로 활용 분야 확대
기본정보 및 시장동향
상품명
HS코드
기본세율
한중 FTA
RCEP
최혜국대우
연료전지
8507.90-9000
40%
1.6%
4%
8%
[자료: 이루통(易路通)]
연료전지(燃料电池)는 수소 등 연료와 산소 등 산화제의 화학에너지를 전기화학 반응을 통해 전기에너지로 직접 전환하는 발전 장치다. 연소 과정을 거치지 않아 전환 효율이 높고 소음이 없다는 점이 특징이며, 에너지를 단계적으로 활용할 수 있어 청정에너지 체계의 핵심 기술로 꼽힌다.
연료전지는 전해질 유형(电解质类型)에 따라 분류되며, 전해질이 전지의 작동 온도, 연료 선택, 시스템 구성 및 최종 응용 분야를 직접적으로 결정한다. 현재 이동형 교통수단부터 고정형 발전에 이르기까지 다양한 수요에 맞춰 여러 기술 노선이 형성돼 있다.
<주요 연료전지 유형>
유형
전해질 소재
작동 온도
기술적 특징
주요 응용분야
고분자전해질막
연료전지
(质子交换膜燃料
电池, PEMFC)
고분자
전해질막
(质子交换膜)
50~100°C
- 시동이 빠르고 출력 밀도가 높으며 구조가 간결
- 고순도 수소 필요, 제조원가 높음
수송용
(승용차·버스),
휴대용 전원
고체산화물
연료전지
(固体氧化物燃料
电池, SOFC)
고체세라믹
산화물
(固态陶瓷氧化物)
600~1000°C
- 연료 적용 범위가 넓고 발전 효율이 가장 높음
- 시동이 느리고 고온 내성 소재 등 요구 수준 높음
고정형 발전,
열병합 발전
용융탄산염
연료전지
(熔融碳酸盐燃料
电池, MCFC)
용융탄산염
혼합물
(熔融碳酸盐混合物)
600~700°C
- 천연가스 사용이 가능하고 효율이 높음
- 전해질 부식, 시동 시간 김
대형 고정형
발전소
직접메탄올
연료전지
(直接甲醇燃料
电池, DMFC)
고분자
전해질막
(质子交换膜)
60~120°C
- 액체 메탄올을 직접 사용해 연료 저장·운송 용이
- 에너지 밀도가 낮고 메탄올 투과 문제 존재
휴대용 기기,
소형 전원
[자료: 싼거피장보고망(三个皮匠报告网)]
현재 중국 연료전지 산업은 정책 주도의 시범 적용에서 시장 주도의 상업화 단계로 넘어가는 전환기에 접어들었다. 산업 성장을 견인하는 원동력이 외부 보조금에서 '자체적인 경제성'으로 이동하면서 대규모 상업화의 기반이 마련되고 있다.
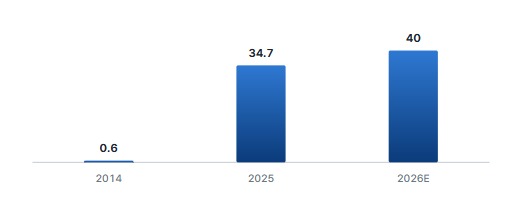
즈옌컨설팅(智研咨询)에 따르면 중국 연료전지 시장 규모는 2014년 6000만 위안에서 2025년 34.67억 위안으로 크게 성장했다. 아울러 연료전지 산업은 '제15차 5개년 계획(十五五规划)'에 포함돼 중점 육성 미래산업이자 새로운 경제 성장 동력으로 지정됐다. 현재 설비 용량이 지속적으로 증가하고 기술 혁신이 거듭되면서 양적 확대와 질적 개선이 동시에 이루어지고 있으며, 이에 따라 2026년 중국 내 시장 규모는 40억 위안에 달할 것으로 전망된다.
<중국 연료전지 시장 규모(단위: 억 위안)>
[자료: 즈옌컨설팅(智研咨询)]
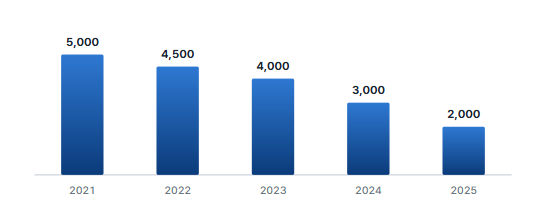
이러한 상업화 진입을 이끈 핵심 요인은 시스템 비용 하락이다. 대량 생산과 핵심 부품 국산화 등에 힘입어, 업계 평균 가격은 2021년 kW당 약 5,000위안에서 2025년 1,500~2,000위안 구간으로 50% 이상 낮아졌다. 비용 부담이 줄어들면서 특정 활용 분야에서는 생애주기 전반에 걸친 경제성이 확인되며 산업 발전의 선순환 구조가 형성되고 있다.
<중국 연료전지 시스템 비용 하락 추세(단위: 위안/KW)>
[자료: 싼거피장보고망(三个皮匠报告网)]
경쟁 동향
중국 연료전지 산업은 다년간의 기술 축적과 시범 적용을 거쳐 안정적인 밸류체인을 구축했다. 현재 중국 현지 기업들은 연료전지 시스템 및 핵심 부품 기술을 대부분 내재화하는 데 성공했다. 특히 스택(电堆), 공기압축기(空压机), 수소 순환 시스템부터 분리판(双极板)과 막전극접합체(膜电极)에 이르기까지 주요 부품의 국산화 및 양산 체제를 갖추었다. 이를 통해 시스템 종합 비용이 절감되고 제품 신뢰성이 개선됐으며, 업계의 기술 혁신 주기가 단축됨에 따라 시장 경쟁 또한 한층 치열해지고 있다.
이러한 공급망 안정화는 실제 상용차 시장의 성장으로 이어지고 있다. 2025년 중국 연료전지 자동차의 생산량과 판매량은 각각 7,655대와 7,797대로 전년 대비 38%, 44.3% 증가하며 역대 최고치를 경신했다. 수소 대형 트럭과 콜드체인 물류차가 전체의 72% 이상을 차지하며 주력 차종으로 자리 잡았다. 아울러 차량용 연료전지 시스템의 누적 탑재 출력 역시 GW(기가와트)급을 돌파하며 전년 대비 46%의 뚜렷한 증가세를 보였다.
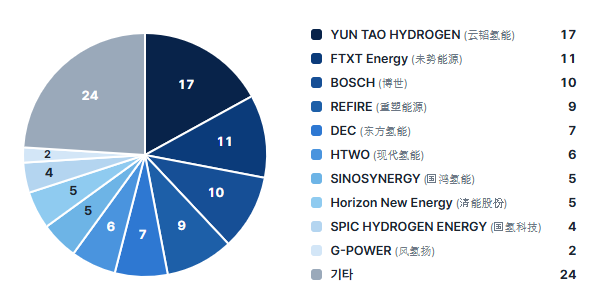
<2025년 중국 연료전지 시스템 기업 시장 점유율(단위: %/기준: 탑재량)>
[자료: 중관촌수소에너지산업연맹(中关村氢能产业联盟)]
수입 동향
해관총서 통계에 따르면 2025년 중국의 연료전지 수입액은 2억 5687만 달러로 전년 대비 38.3% 감소하며, 최근 2년 연속 감소세를 보였다. 주요 수입 대상국은 한국, 일본, 독일 등으로, 이 가운데 對한국 수입액이 전체의 28.5%를 차지하며 1위를 기록했다.
<중국 연료전지(HS코드 8507.90-90) 수입액 동향(단위: 천 달러, %)>
연도
수입액
증감률
2025
256,870
△38.3
2024
416,177
△15.3
2023
491,200
-
[자료: 해관총서]
<중국 연료전지(HS코드 8507.90-90) 주요 수입 국가/지역 동향(단위: 천 달러, %)>
연번
국가/지역
2021
2022
2023
2024
2025
금액
증감률
1
한국
120,033
149,531
135,851
92,677
73,313
△20.9
2
일본
194,782
119,844
66,747
59,183
49,886
△15.7
3
독일
82,912
108,566
117,528
99,321
31,187
△68.6
4
프랑스
13,203
14,248
14,577
14,650
17,813
21.6
5
슬로바키아
31,803
39,270
55,312
58,388
15,057
△74.2
6
헝가리
9
80
402
594
9,955
1575.6
7
체코
4,632
5,834
15,343
16,959
7,402
△56.4
8
폴란드
4,902
6,523
9,814
15,562
6,870
△55.9
9
미국
13,025
5,437
1,668
2,959
3,543
19.7
10
오스트리아
15,606
23,902
24,793
15,763
3,376
△78.6
[자료: 해관총서]
유통 구조
중국 연료전지 시장의 유통은 B2B 판매와 대형 프로젝트 조달을 중심으로 이루어지며, 기본적인 밸류체인은 '연료전지 기업 → 완성차 업체 → 최종 차량 운용사(终端车队)'로 이어진다. 연료전지 기업이 스택(电堆)과 시스템을 공급하면, 완성차 업체가 이를 수소 대형 트럭, 시내버스, 물류차, 환경미화차 등에 탑재해 완성하는 구조다. 또한, 연료전지 기업이나 완성차 업체가 정부 입찰 및 대기업 프로젝트에 참여해 대중교통 운수사, 물류 기업, 광산·항만·철강·에너지 기업 등 대규모 수요처에 직접 납품하는 방식도 병행된다.
소형 상용차나 소규모 고객 대상으로는 공식 딜러(授权经销商) 및 지역 대리상을 통한 판매도 일부 이루어진다. 다만, 제품 운용에 높은 기술적 전문성이 요구되고 수소충전소 등 관련 인프라가 확보된 지역 위주로만 운행을 할 수 있어 전체 유통망에서 딜러 채널이 차지하는 비중은 낮은 편이다. 결과적으로 전체 시장의 유통은 여전히 완성차 업체 납품과 대형 프로젝트 조달에 집중되어 있다.
인증 제도
중국은 연료전지 제품을 국가표준(GB), 제품 시험·검사, 시장 진입 허가를 결합한 통합적인 방식으로 관리하고 있으며, 모든 제품에 일괄적으로 CCC(중국강제인증)를 강제 적용하지는 않는다. 따라서 수입 제품의 경우 구체적인 제품 유형과 용도, HS 코드에 따라 수출입 검사 요건 해당 여부를 개별적으로 확인해야 한다.
<중국 연료전지 관련 주요 표준>
표준번호
표준명
주요 내용
GB/T 36288-2018
연료전지 전기자동차 연료전지 스택 안전 요구사항
(燃料电池电动汽车燃料电池堆安全要求)
ㅇ(적용 대상) 차량용 고분자전해질막 연료전지 스택
ㅇ(규정 범위) 수소 안전·전기 안전·기계 구조 측면의 안전 요구사항
GB/T 33978-2017
도로 차량용 고분자전해질막 연료전지 모듈
(道路车辆用质子交换膜燃料电池模块)
ㅇ(적용 대상) 도로 차량용 고분자전해질막 연료전지 모듈
ㅇ(규정 범위) 모듈의 기술 요구사항
GB/T 43691.1-2024
연료전지 모듈 제1부: 안전
(燃料电池模块第1部分:安全)
ㅇ(적용 대상) 연료전지 모듈
ㅇ(규정 범위) 모듈의 안전 요구사항
SN/T 4444-2016
수출입 연료전지 검사 기술 요구사항
— 휴대용 연료전지 발전 시스템의 안전
(进出口燃料电池的检验技术要求便携式
燃料电池发电系统的安全)
ㅇ(적용 대상) 정격 출력전압 600V(교류) 또는 850V(직류) 이하의 실내외용 교류·직류형 휴대용 연료전지 발전 시스템
ㅇ(규정 범위) 수출입 제품의 구조·표시·시험 요구사항
[자료: 전국표준정보공공서비스플랫폼(全国标准信息公共服务平台)]
시사점 및 전망
중국 연료전지 산업에서는 기술 고도화에 따른 원가 절감, 적용 분야 다변화, 그리고 생태계 재편 등 구조적 변화가 동시에 진행되고 있다. 향후 '제15차 5개년 계획' 기간을 기점으로 과거 보조금에 의존하던 시범 적용 단계를 지나, 본격적인 상용화·규모화·글로벌화 단계로 진입할 전망이다. 특히 핵심 원천기술과 밸류체인 전반의 수직 계열화 역량을 선제적으로 갖추고, AI 컴퓨팅 인프라나 해양 경제 등 신규 수요처로 사업을 확장하는 선도 기업들이 향후 연료전지 시장의 국산화 흐름을 주도할 것으로 예상된다.
품목별로 살펴보면 고분자전해질막 연료전지(PEMFC)가 수송 장비 시장의 주도권을 이어갈 전망이다. 전해질막과 전극 촉매 등 자국산 소재의 품질 향상에 힘입어 시스템 에너지 밀도와 제품 신뢰성, 원가 경쟁력이 지속적으로 개선되고 있다. 고온형 고분자전해질막 연료전지(HT-PEMFC)는 고온 작동 시 일산화탄소(CO) 내성과 불순물이 포함된 수소의 허용 범위를 바탕으로 산업용 에너지 공급 및 선박 등으로 적용 분야가 확대되고 있다. 고체산화물 연료전지(SOFC)는 높은 발전 효율과 다양한 연료 호환성을 바탕으로 고정형 발전 설비와 데이터센터 비상전원 등에 폭넓게 활용될 전망이다.
자료: 중관촌수소에너지산업연맹(中关村氢能产业联盟), 싼거피장보고망(三个皮匠报告网), 즈옌컨설팅(智研咨询), 전국표준정보공공서비스플랫폼(全国标准信息公共服务平台), KOTRA 광저우무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 연료전지 시장현황)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 ‘교감 경제’, 반려동물·실버·AI로 판 키운다
중국 2026-10-15
-
2
중국 동북 지역 유통 판도를 뒤흔든 ‘카이신농장 회원점’
중국 2026-10-15
-
3
중국 허난성, 농업 현대화 가속…한국 스마트농업 기업의 진출 기회는?
중국 2026-10-15
-
4
캄보디아 액상우유 시장 동향
캄보디아 2026-10-15
-
5
중국 화장품 시장 국산화 추세, 브랜드를 넘어 원료·기술까지
중국 2026-10-15
-
6
대만 알루미늄 합금 시장동향
대만 2026-10-15
- 이전글
- 다음글