













-
유럽 4위 화학강국 네덜란드의 과도기…고비용·중국산 공세에 직면한 주력 산업
- 경제·무역
- 네덜란드
- 암스테르담무역관 한문갑
- 2026-09-09
- 출처 : KOTRA
-
에너지 가격 급등과 생산시설 감축: 흔들리는 네덜란드 화학 클러스터의 구조적 한계
거세지는 중국산 저가 공세와 무역 적자: 향후 공급망 안보를 위한 정책 과제
네덜란드 화학산업 개요
네덜란드는 우수한 입지와 인프라를 바탕으로 화학산업에 유리한 사업 환경을 갖추고 있다. 주요 원자재는 로테르담항 또는 파이프라인을 통해 안정적으로 공급되며, 핵심 화학산업 거점은 벨기에·독일·프랑스 북부 지역과 직통 운송망으로 연결돼 있다.
네덜란드의 지리적 화학 클러스터는 로테르담-무르다이크(Rotterdam-Moerdijk), 헤멜롯(Chemelot), 북네덜란드(Noord-Nederland), 제일란트·서브라반트(Zeeland·West-Brabant), 북해 운하(Noordzeekanaal) 등 5곳으로 구성된다. 이 가운데 로테르담·제일란트·헤멜롯은 벨기에 앤트워프 및 독일 라인-루르 지역과 연계돼 이른바 ARRRA(Antwerp and the Rhine-Ruhr Area) 클러스터를 형성하고 있다. 이와 별도로 정부와 업계는 해당 권역 밖에 전국적으로 분포한 화학·기타 산업 기업을 ‘클러스터 6’으로 분류한다. 따라서 정책상 네덜란드 산업 클러스터는 총 6개로 통칭되지만, 지역적으로 집적된 화학 클러스터는 5개다.
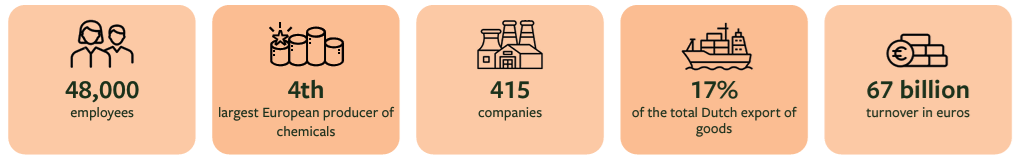
네덜란드 화학산업협회(Vereniging van de Nederlandse Chemische Industrie, VNCI)에 따르면, 2024년 네덜란드 화학산업 매출은 670억 유로로 전체 상품 수출의 17%를 차지했다. 네덜란드는 이를 바탕으로 유럽에서 네 번째, 세계에서 열 번째 규모의 화학 제품 생산국으로 평가된다. 약 415개 기업에 4만8,000명이 종사하고 있으며, 식품·음료·담배 산업을 제외하면 화학산업은 네덜란드 최대 산업 부문이다.
<네덜란드 화학산업 개요>
[자료: 네덜란드 화학산업협회(KNCI)]
유럽 기초화학 산업 생산 축소 및 위기 진단
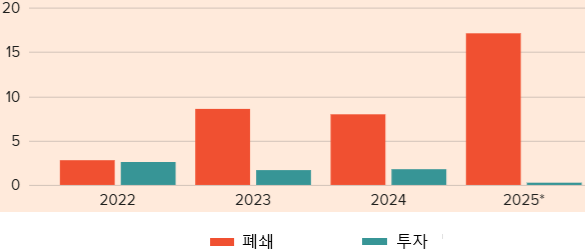
유럽 화학산업은 2022~2025년 동안 전체 생산능력의 약 9%에 해당하는 연간 37메가톤(Mt) 규모의 설비를 폐쇄하거나 감축했다. 공장 폐쇄 규모는 2022년 2.9메가톤에서 2025년 17.2메가톤으로 급증해 구조조정이 빠르게 가속화되고 있음을 보여준다. 반면 신규 설비 투자는 극히 제한적인 수준에 머물러, 폐쇄된 생산능력이 대체되지 못하는 상황이 이어지고 있다. 이에 따라 직접 일자리 약 2만 개와 연관 일자리 8만9000개 이상이 사라졌거나 위협받고 있다.
공장 폐쇄의 가장 큰 원인은 높은 에너지 가격으로, 전체의 49%를 차지했다. 미국 등 다른 지역보다 높은 유럽의 에너지 비용 구조는 가격 경쟁력을 크게 약화시키는 요인으로 작용했다. 이 밖에도 전방산업 수요 부진(19%), 글로벌 공급과잉(9%), 과도한 환경·행정 규제(8%) 등이 생산시설 감축을 촉발한 주요 요인으로 꼽힌다. 업종별로는 석유화학 및 기초화학 부문이 가장 큰 타격을 받은 반면, 정밀화학 부문은 상대적으로 영향이 제한적이었다.
네덜란드는 유럽 전체 감축량 37메가톤(Mt) 가운데 7.2메가톤, 약 20%를 차지했다. 이는 독일의 8.8메가톤(25%)에 이어 유럽에서 두 번째로 큰 규모이며, 네덜란드 자체 화학 생산능력의 약 20%에 해당한다. 네덜란드의 피해가 특히 큰 배경으로는 대형 설비 중심의 산업구조와 높은 에너지 비용이 지목된다. 네덜란드에는 생산능력이 큰 대규모 설비가 상대적으로 많아, 개별 공장이나 생산라인의 폐쇄가 전체 생산능력에 미치는 영향도 크다.
또한 네덜란드는 에너지 다소비 기업이 부담하는 에너지 비용과 전력망 이용료가 인접 유럽 국가보다 높은 편이어서 경쟁 여건이 더욱 취약하다. 전기화에 투자한 일부 기업은 전기요금 청구액이 50만 유로에서 600만 유로까지 급등하는 상황에 직면했으며, 이는 수익성 악화로 직결됐다. 실제로 SABIC은 2024년 석유화학 기초 유분 생산설비를 영구 폐쇄했으며, Dow도 2025년 석유화학 기초 유분 생산설비의 가동 중단 및 보존 조치를 결정했다.
<유럽 화학산업 2022~2025년 생산시설 폐쇄 및 신규 투자 규모>
(단위: 메가톤)
[자료: FD(Financieele Dagblad)]
중국과의 무역수지 적자 시현
중국은 네덜란드의 중요한 무역 상대국이며, 특히 산업재 및 중간재 수입에서 점점 더 큰 역할을 하고 있다. 2024년 기준, 중국은 네덜란드 전체 상품 수입의 12%를 차지했으며, 네덜란드가 중국보다 더 많이 수입한 국가는 독일이 유일하다. 그러나 이러한 수입의 일부는 네덜란드 항구와 스키폴 공항을 통해 들어와 다른 유럽 국가로 재수출되는 통과 화물이다. 따라서 내수용 수입 규모는 이보다 낮지만, 경제적 중요성은 여전히 높다고 볼 수 있다. 이에 더해 네덜란드는 핵심 원자재 및 자원을 중국에 크게 의존하고 있다.
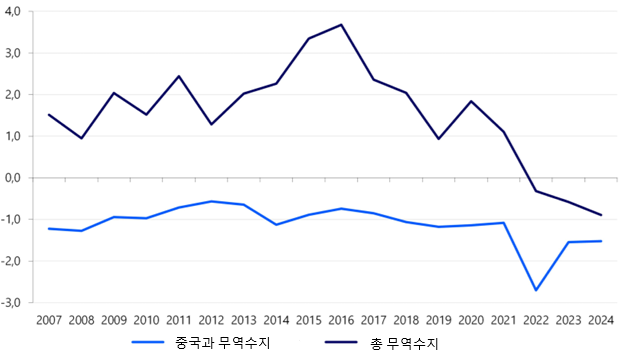
네덜란드의 대중국 무역수지는 오랫동안 적자를 기록하고 있다. 또한 네덜란드의 전체 상품 무역을 보면, 2022년부터 국내 소비용 상품 수입액이 자국 생산품 수출액을 넘어서는 현상이 나타나고 있다. 이러한 변화는 러-우 사태 이후 네덜란드의 에너지 가격이 급등한 시기와 맞물려 있다. 공장을 가동하는 데 들어가는 비용이 너무 비싸지면서 네덜란드 제조업의 가격 경쟁력이 약해진 것이 상품을 직접 만들기보다 해외에서 구매하게 만든 주요 원인 중 하나로 분석된다.
<재수출 제외한 상품 무역수지>
[자료: RaboResearch 2026]
전자, 화학 제품의 중국 수입 급속 증가
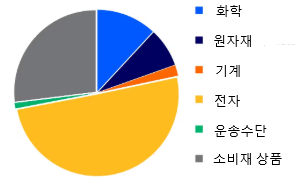
2010~2024년 동안 수입 경쟁이 심화된 70개 제품군을 분석한 결과, 중국이 수입 증가를 주도한 품목은 산업용 제품과 원자재에 집중된 것으로 나타났다. 특히 전자제품과 화학 제품의 비중이 두드러졌다.
전자제품 수입액에서는 배터리와 태양광 패널이 큰 부분을 차지했다. 이들 품목은 수요 확대에 힘입어 수입이 늘었지만, 동시에 유럽 내 생산이 수입품에 밀려나는 현상도 나타났다. 중국산 화학제품의 유입 역시 빠르게 증가했다. 최근 네덜란드 화학산업이 고비용과 수요 부진 등으로 압박을 받고 있는 상황을 감안하면, 화학 부문에서도 국내 생산이 중국산 제품으로 대체되고 있음을 볼 수 있다.
<2010~2024년 중국산 제품별 수입액 비중 비교>
[자료: RaboResearch 2026]
중국산 수입, 화학 부문에 큰 타격
2010~2024년 화학 제품·플라스틱·고무 분야를 분석한 결과, 총 91개 제품군에서 수입산과의 경쟁이 심화되는 뚜렷한 신호가 포착됐다. 이들 제품군은 수입 경쟁력 평가 4대 지표인 ▲수출 대비 빠른 수입량 증가 ▲무역특화지수 하락 ▲수출 단가 대비 낮은 수입 단가 ▲특정국 수입 집중도 모두에서 기준치를 상회하며 네덜란드 제품의 시장 입지가 위축된 것으로 나타났다.
특히 이 중 16개 제품군은 수입 급증의 주원인이 중국산 유입 확대인 것으로 분석됐다. 가장 큰 수입액을 기록한 품목은 PVC 바닥재 및 벽장재로, EU의 수입 모니터링 체계인 ‘수입 바로미터(Import Barometer)’에서도 주요 주의 품목으로 지정됐다.
이어 수입액이 큰 ‘기타 아미노산’에는 글리신과 에틸렌다이아민테트라아세트산(Ethylenediaminetetraacetic acid, EDTA) 등이 포함된다. 글리신은 의약품·식품·화장품 등의 원료 또는 첨가제로 쓰이는 아미노산이다. EDTA는 금속 이온과 결합해 이를 안정화하거나 제거하는 킬레이트제(Chelating agent)다. 이들 물질은 제약, 식품, 금속 코팅 등 다양한 산업 분야에서 사용된다.
수술용 고무장갑 역시 주목할 만하다. 현재 최대 공급국은 태국이지만, 최근 수입 증가분의 상당량은 중국산이 차지하고 있다. 이 밖에 나일론 원료인 아디프산, 접착제·고무용 석유수지, 의약품 제조용 이민, 향수 원료인 기타 락톤, 알루미늄 생산에 필수적인 산화알루미늄 등도 중국산 수입 압박을 받는 대표적 품목으로 집계됐다.
ated successfully as taf<2024년 중국 영향 받은 수입 경쟁 압박 제품군>
(단위: US$ 천)
품목명
수입액
최대 무역 상대국
수입 증가 원인국
PVC 바닥재 및 벽장재
313,019
중국
중국
기타 아미노산
205,417
중국
중국
수술용 고무장갑
174,538
태국
중국
대형 사진용 판재 및 필름
135,674
중국
중국
아디프산 및 그 유도체
126,703
중국
중국
석유 수지
103,568
중국
중국
이민 및 그 유도체
94,408
중국
중국
기타 플라스틱 바닥재
65,248
중국
중국
기타 락톤
50,534
중국
중국
케톤페놀
38,137
중국
중국
산화알루미늄
34,757
중국
중국
기타 무기산 에스터
31,369
중국
중국
고리형 폴리카르복실산
30,213
중국
중국
스테롤 및 이노시톨
19,514
중국
중국
유기 과산화물
18,446
중국
대한민국
트리폴리인산나트륨
16,506
벨기에
중국
고리형 알데히드
12,302
영국
중국
[자료: RaboResearch 2026]
시사점
화학 산업은 네덜란드의 번영과 안보 역량을 위해 없어서는 안 될 중요한 산업이다. 값싼 중국산 화학제품은 단기적으로 비용을 낮출 수 있지만, 그 결과 네덜란드의 생산능력이 약화될 경우 향후 공급 차질이 발생했을 때 훨씬 더 큰 경제적 손실이 발생할 수 있다. 따라서 중국산 수입을 단순히 가격 문제로만 볼 것이 아니라, 기초화학·핵심 원료의 네덜란드 및 유럽 내 생산능력, 공급처 다변화, 전략적 비축 및 무역정책을 함께 검토해야 한다.
현재 네덜란드 화학 산업의 가장 시급한 과제는 고공행진 중인 에너지 비용 부담을 낮추고, 전력망 이용 및 확충 비용을 정부·소비자·기업 간에 합리적으로 재분배하는 것이다.
현행 제도처럼 기업이 전력망 인프라 구축 비용의 상당 부분을 단기간에 전가받는 구조에 대해 업계에서는 “오늘 도로를 이용하는 운전자에게 향후 50년 동안 쓰일 고속도로 건설비를 한꺼번에 청구하는 꼴”이라며 강하게 비판하고 있다.
네덜란드 화학산업협회(VNCI)를 비롯한 현지 업계는 정부 차원의 직·간접적인 에너지 비용 지원과 함께 전력망 비용 부담 구조를 즉각 개선할 것을 촉구하고 있다. 업계는 이러한 정책적 뒷받침이 제때 이루어지지 않을 경우, 네덜란드에 남아 있는 필수 화학 생산 기반마저 가동을 중단하고 문을 닫게 될 것이라고 경고했다.
자료: vnci.nl, RaboResearch, fd.nl, cbs.nl, rijksoverheid.nl, bioplasticsnews.com
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (유럽 4위 화학강국 네덜란드의 과도기…고비용·중국산 공세에 직면한 주력 산업)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
UAE, 한국 최대 나프타 공급국 지위 내줘... 상반기 1위는 알제리
아랍에미리트 2026-09-08
-
2
일본, LNG선 건조 재개 추진…조선 설비·기술 서비스 산업 확대
일본 2026-09-08
-
3
2026년 2분기 태국 경제성장률 1.9% 기록
태국 2026-09-07
-
4
고용비 부담 이어지는 폴란드 제조업, 투자 회복 속 자동화 대응 확대
폴란드 2026-09-07
-
5
말레이시아 GEAR-uP 투자 본격화, 전략산업에 장기자본 집중
말레이시아 2026-09-07
-
6
中, 외자기업 투자 외국인 배당소득세 면세 폐지... 9월부터 20% 과세
중국 2026-09-08