













-
中, 외자기업 투자 외국인 배당소득세 면세 폐지... 9월부터 20% 과세
- 투자진출
- 중국
- 톈진무역관
- 2026-09-08
- 출처 : KOTRA
-
면세 32년 만에... 2026년부터 20%로 현지인과 통일
외자 유치, '신분 혜택'에서 산업 자체로 초점 전환
정책 내용
중국 재정부(财政部)와 국가세무총국(国家税务总局)이 2026년 9월 1일 <외국인 개인 배당소득 개인소득세 정책에 관한 공고>(关于外籍个人股息红利个人所得税政策有关事项的公告, 재정부·세무총국 2026년 제27호)를 발표했다. 공고는 세 가지 내용을 담고 있다. 첫째, 외국인이 중국 내 외자기업(外商投资企业)에서 취득한 배당소득(股息红利所得)은 '이자·배당 소득' 항목으로 개인소득세(个人所得税)를 납부하며 20%의 세율이 적용된다. 둘째, 배당을 지급하는 외자기업은 원천징수(代扣代缴) 의무를 지며, 익월 15일까지 신고·납부해야 한다. 기업이 원천징수하지 않은 경우, 배당을 받은 외국인은 다음 해 6월 30일까지 직접 납부해야 한다. 셋째, 공고는 2026년 9월 1일부터 시행되며, <재정부·국가세무총국의 개인소득세 정책 문제에 관한 통지>(关于个人所得税若干政策问题的通知, 财税字〔1994〕20호) 제2조 제8항의 '외국인이 중국 내 외자기업에서 취득한 배당소득 잠정 면제' 규정은 동시에 폐지된다.
<9월 1일 외국인 배당소득 개인소득세 정책 발표>
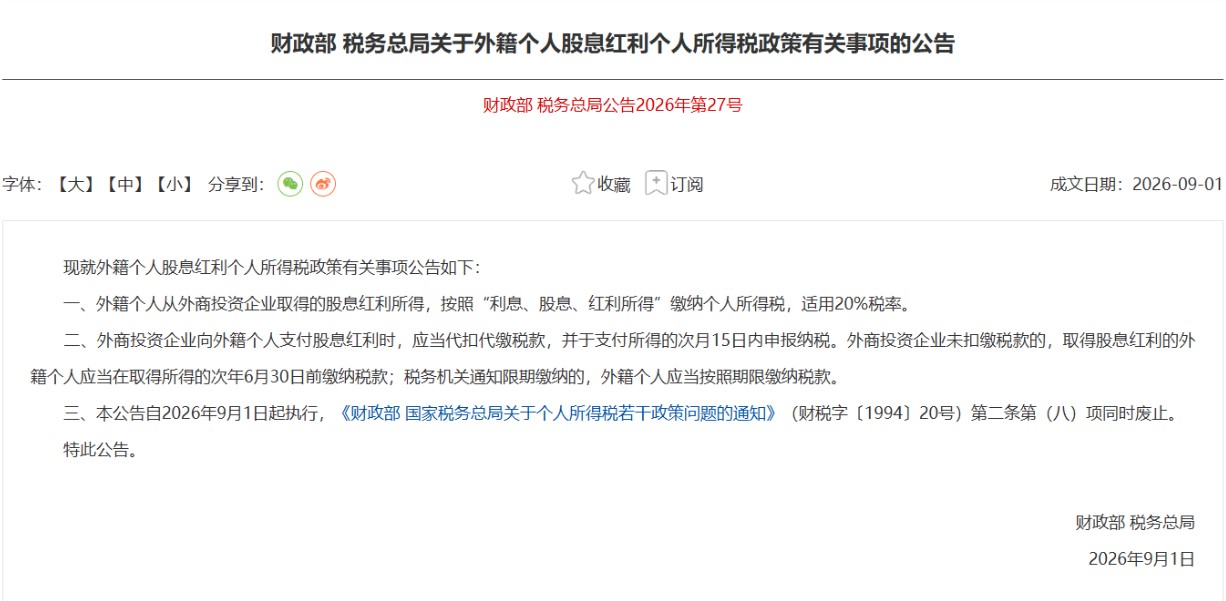
[자료: 중국 국가세무총국(国家税务总局)]
다만, 면세 폐지 이후 외국인의 실제 세금부담이 반드시 20% 늘어나는 것은 아니다. 베이징대학 중국재정·세무연구센터(北京大学中国财税研究中心) 관계자는 "국제조세의 기본 원칙에 따라 납세자는 글로벌 소득 전액에 대해 납세 의무를 진다. 투자한 국가에서 발생한 소득은 모국에서 다시 과세된다"고 설명했다. 그는 “외국인이 중국 내 외자기업에서 배당소득 100만 위안을 받아 중국에서 20만 위안의 세금을 냈다면, 거주국(모국 또는 과세국) 최종 납세액에서 이 20만 위안을 공제해 이중과세를 피할 수 있다. 면세 폐지 후 중국에서 납부한 개인소득세는 거주국 세금에서 공제되므로 실제 세금 부담은 늘지 않는다"고 말했다. 이 과정에서 중국은 자국 과세 권한을 주장하고 조세 유출을 막을 수 있다.
정책 시행 배경 및 예상 영향
외자기업 배당소득세 면제는 초기 외자 유치 정책에서 시작됐다. 중국은 개혁·개방과 외자 유치 촉진을 위해 1994년부터 외국인이 외자기업에서 취득한 배당소득에 대한 개인소득세를 잠정 면제해 왔다. 이 정책은 개혁·개방 초기 외자 유치에 긍정적인 역할을 했다. 인민일보(人民日报)는 9월 1일 이 정책이 시행 30년이 넘은 '특정 시기의 단계적 정책 수단'이었다고 평가했다. 2022년부터 추진된 전국통일대시장(全国统一大市场)* 구축은 2025년 이후 지역별 차별적 재정·세금 우대 정비 등 심화 집행 단계에 진입하면서, 내·외자 간 세금부담 불균형은 더 이상 지속되기 어려워졌다. 정부는 '20% 과세 + 거주국 세액공제' 정책으로 명목상 세율을 올리되 실제 부담은 높이지 않는 효과를 냈다. 이를 통해 외국인 주주와 중국 주주의 배당 과세 규칙을 일치시키고, 외자 유치의 유인 방식을 개선했다. 베이징국가회계학원(北京国家会计学院) 관계자는 "같은 투자자라도 외국인 투자자는 배당소득세가 면세되는 반면 중국인 투자자에게는 과세되는 것은 명백히 불공평하다. 면세 폐지는 조세 공평성을 유지하고 더 건강한 외자 투자 환경을 만드는 데 도움이 된다"고 말했다.
* 전국 통일 대시장(全国统一大市场): 중국 전역에서 지역 간 장벽과 지방 보호주의를 제거하고, 상품·요소(노동·자본·토지·데이터 등)·자원이 전국적으로 자유롭게 유통되도록 하는 시장 체계
이번 정책은 외자기업의 배당 구조에도 상당한 영향을 미칠 것으로 예상된다. 2013년 국무원(国务院)이 발표한 <소득분배제도 개혁 심화에 관한 약간 의견의 통지>(关于深化收入分配制度改革若干意见的通知)에서 이미 해당 조세 우대 폐지 방침이 언급되었고, 2024년 중앙정부의 재정·세제 개혁에서도 조세 우대 정책 정비의 필요성이 제기되었다. 따라서 이번 공고는 해당 정책의 실제 이행이라고 볼 수 있다. 개편 전에는 외자기업의 해외 지주회사가 배당을 받으면 10% 원천징수세(预提所得税)가 부과됐지만, 외국인이 직접 지분을 보유하고 배당을 받으면 면세였기 때문에 중소기업을 비롯한 외자기업은 주주가 외국인인 경우가 매우 흔했다. 개편 후에는 외국인 개인 주주의 배당에 20% 세금이 부과돼, 해외 지주회사(10%)보다 세금부담이 커지며, 기업들은 '해외 지주회사‘로의 변경을 선호하게 될 수 있다.
다만, 중국이 모든 외자 조세 혜택을 폐지한 것은 아니다. 2025년 재정부·세무총국·상무부(商务部)가 <해외 투자자의 이익 배분 직접투자 세액공제 정책에 관한 공고>(关于境外投资者以分配利润直接投资税收抵免政策的公告>, 재정부·세무총국·상무부 공고 2025년 제2호)를 공동 발표했다. 2025년부터 2028년까지 해외법인이 중국 내 외자기업에서 받은 배당으로 중국 내 직접투자(증자·신설·지분인수)를 하고 5년 이상 보유 등 요건을 충족할 경우, 투자액의 10%를 해당 법인의 중국 내 납부세액에서 공제받을 수 있다. 해당 연도에 공제하지 못한 금액은 이후 연도로 이월된다. 여기에 더해 2018년부터 시행된 해외 투자자의 수익 재투자에 대한 원천징수세 잠정 면제 정책(财税〔2018〕102호)도 병행된다. 즉, 배당 수익을 중국 밖으로 반출하면 정상 과세하고, 중국 안에 남겨 재투자하면 세액공제와 이연납세 혜택을 받는 것이다. 경제일보(经济日报)는 이 정책이 해외 투자자의 중국 내 지속 투자 부담을 줄이고 '인내 자본(耐心资本)'*을 다각도로 육성하는 데 도움이 된다고 말했다.
* 인내 자본(耐心资本): 단기 성과를 우선시하지 않고 장기적 투자 수익 확보를 목표로 하는 투자자본
시사점
중국에 진출한 한국 기업과 한국인 기업주는 정책 변화를 신속히 파악하고, 기업 경영과 개인 재무의 최적 처리 방안을 면밀히 확인할 필요가 있다. 톈진시 C 세무사무소 담당자는 톈진무역관과의 인터뷰에서 "현지 진출기업 중 한국 등 외국인이 중국 투자·합작기업에 직접 지분을 보유한 주주의 경우, 2026년 9월 1일 이후 배당금 100위안당 수령액(납세 후)이 80위안으로 줄어든다. 한국에서 해외소득을 신고할 때는 중국 납세증명서를 근거로 해외 세액공제를 신청하여, 같은 배당금이 양국에서 이중과세되지 않도록 유의할 필요가 있다"고 설명했다.
자료: 인민일보(人民日报), 중신사(中新社), 제일재경(第一财经), 상해증권보(上海证券报), KOTRA 톈진무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (中, 외자기업 투자 외국인 배당소득세 면세 폐지... 9월부터 20% 과세)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
우주 발사가 일상이 된 시대, 美 우주 항공 핵심 거점으로 부상하는 콜로라도
미국 2026-09-04
-
2
알제리, 유망 산업 투자 확대 위해 디지털 원스톱 서비스 도입 등 제도 개선 추진
알제리 2026-09-04
-
3
할리스코, 멕시코 첨단산업 투자거점으로 부상
멕시코 2026-09-02
-
4
아르헨티나 광업·에너지 조달시장 기회 확대… '2026 산업·서비스 전시회' 참관기
아르헨티나 2026-09-08
-
5
UAE, 한국 최대 나프타 공급국 지위 내줘... 상반기 1위는 알제리
아랍에미리트 2026-09-08
-
6
KOTRA 팝업스토어 개최, 부에노스아이레스 도심 속 작은 한국, K-뷰티·식품 만나다
아르헨티나 2026-09-08