













-
중국 전원 관리 칩(PMIC) 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-08-24
- 출처 : KOTRA
-
Keyword #전원 관리 칩 #프로세서 #메모리 #디스플레이 #센서 #AC/DC 컨버터 #컨버터 #선형 전압 조정기(LDO) #배터리 관리 칩(BMIC) #LED 구동 칩 #구동 칩
중국 소비자 전자·자동차 전자 등 분야 급성장으로 전원 관리 칩 수요 확대, 2026년 시장 규모 약 1590억 위안 전망
중국 전원 관리 칩, 장기적으로 수입액 > 수출액 무역적자 구도 유지
상품명 및 HS Code
전원 관리 칩(PMIC, Power Management Integrated Circuits)은 전력의 관리, 변환, 분배 및 모니터링을 구현하는 집적회로의 총칭이다. 이는 전자 장치의 '심장'이자 '혈액순환계'와 같으며, 배터리, 전원 어댑터 또는 기타 공급원으로부터 유입되는 전력을 효율적이고 안정적이며 안전하게 여러 전압 및 전류로 변환한 뒤 프로세서, 메모리, 디스플레이, 센서 등 각종 부품에 공급하는 역할을 수행한다.
<상품명 및 HS 코드>
상품명
HS CODE
전원 관리 칩(PMIC)
8542.90
[자료: HS 코드망]
전원 관리 칩의 일반적인 유형에는 AC/DC 컨버터, DC/DC 컨버터, 선형 전압 조정기(LDO) 등이 있으며 종류가 다양하고 기능도 각각 다르다.
<전원 관리 칩 주요 유형과 활용 분야>
유형
주요 기능
활용 분야
AC/DC 컨버터
상용 전원 등의 교류(AC)를 직류(DC)로 변환
전원 어댑터, 가전제품
DC/DC 컨버터
직류 전압의 승압, 강압 또는 반전을 구현
휴대폰, 노트북, 통신 장비
선형 전압 조정기(LDO)
저잡음, 고정밀 안정화 전압 출력을 제공
노이즈에 민감한 신호 처리 회로
배터리 관리 칩(BMIC)
충전 관리, 전력량 모니터링, 배터리 보호
스마트폰, 전기차, 드론
LED 구동 칩
LED 발광을 구동하고 제어
LED 조명, 모니터 백라이트
게이트 구동 칩
MOSFET, IGBT 등의 전력 소자를 구동
모터 제어, 산업용 전원
[자료: 중상산업연구원(中商产业研究院)]
산업 가치사슬
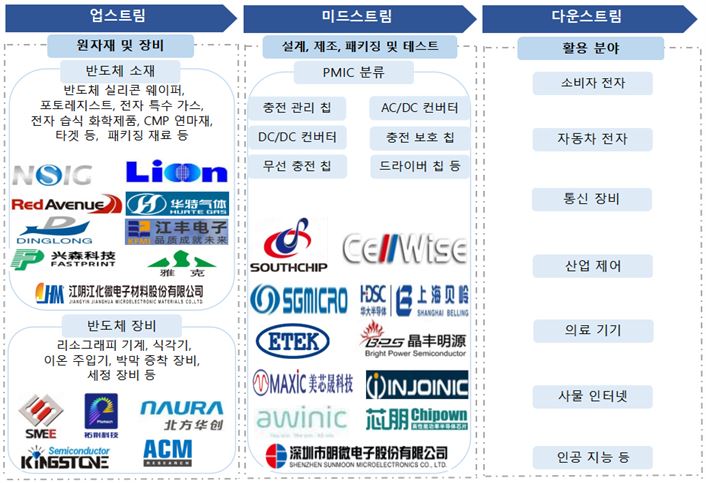
중국 전원 관리 칩 산업의 업스트림은 반도체 소재 및 장비(반도체 실리콘 웨이퍼, 포토레지스트, 전자 특수 가스, 전자 습식 화학제품, CMP 연마재, 타겟, 패키징 재료, 리소그래피 기계, 식각기, 이온 주입기, 박막 증착 장비, 세정 장비 등)를 취급하는 업체들로 구성된다. 미드스트림은 전원 관리 칩의 설계 및 제조 단계로, 기능에 따라 충전 관리 칩, AC/DC 컨버터, DC/DC 컨버터, 충전 보호 칩, 무선 충전 칩, 드라이버 칩 등으로 분류할 수 있다. 다운스트림은 전원 관리 칩을 실제로 활용하는 산업군으로 구성된다. 주요 응용 분야로는 △소비자 전자 △자동차 전자 △통신 장비 △산업 제어 △의료 기기 △사물 인터넷 △인공지능 등 다양한 영역이 포함된다.
<중국 전원 관리 칩 산업 가치사슬>
[자료: 중상산업연구원, Wind]
시장 동향
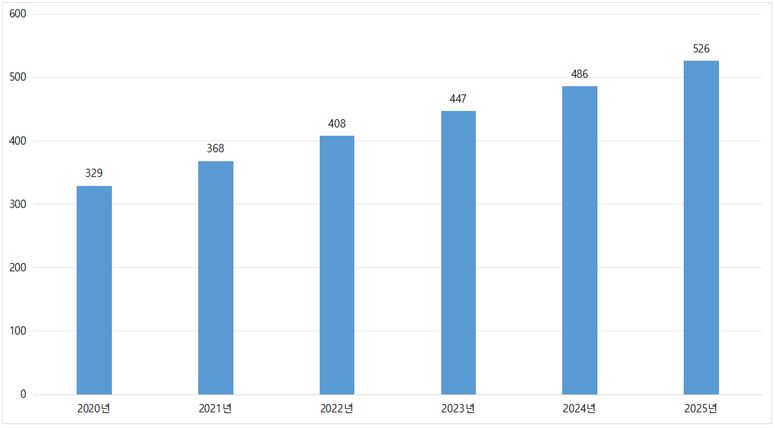
글로벌 전원 관리 칩 시장은 기술 발전 및 신흥 응용 분야의 확대에 힘입어 빠르게 성장하고 있다. 2024년 전 세계 전원 관리 칩 시장 규모는 486억 달러에 달했으며, 최근 5년간 연평균 복합 성장률(CAGR)은 10.2%를 기록했다. 2025년 전 세계 전원 관리 칩 시장 규모는 526억 달러로 전년 대비 8.6% 증가했다.
<2020~2025년 전 세계 전원 관리 칩 시장 규모>
(단위: US$ 억)
[자료: 중상산업연구원]
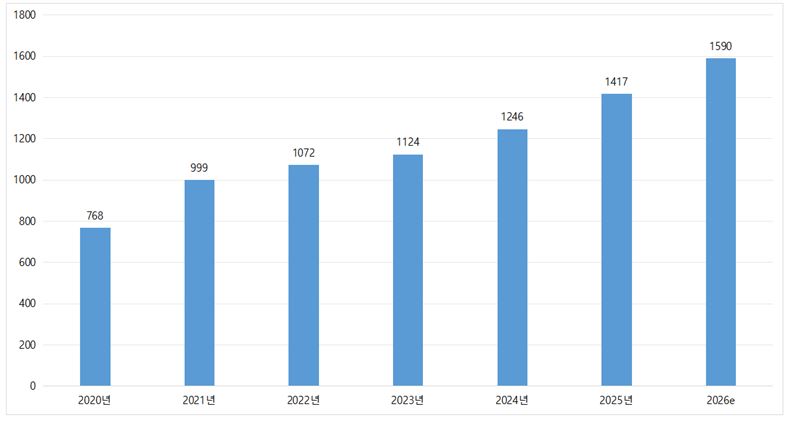
국내 소비자 전자, 자동차 전자, 통신 장비 등 분야의 급속한 발전에 따라 전원 관리 칩 시장 수요가 활발해지며 중국 전원 관리 칩 시장 규모 성장을 견인하고 있다. 2025년 중국 전력 관리 칩 시장 규모는 전년 대비 13.7% 증가한 1417억 위안에 이를 것으로 나타났다. 2026년 시장 규모는 1590억 위안에 도달할 것으로 예상된다.
<2020~2026년 중국 전원 관리 칩 시장 규모>
(단위: CNY 억)
[자료: 중상산업연구원]
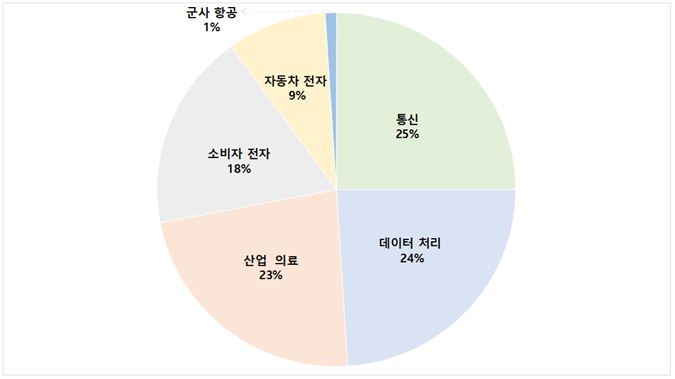
전원 관리 칩은 전원 변환, 전력량 모니터링 및 보호 기능이 요구되는 거의 모든 분야에 널리 적용된다. 중상산업연구원(中商产业研究院)에 따르면, 통신, 데이터 처리, 산업 의료 3대 주요 분야가 각각 20% 이상의 점유율을 차지하고 있으며, 소비자 전자는 18%, 자동차 전자와 군사 항공 분야는 각각 9%와 1%를 차지하는 것으로 나타났다.
<2025년 중국 전원 관리 칩 다운스트림 활용 시장 비중>
(단위: %)
[자료: 쯔옌컨설팅(智研咨询)]
수출입 동향
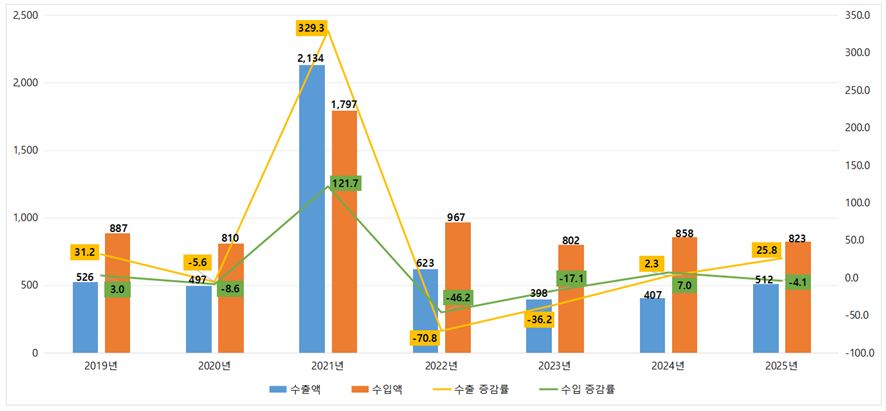
한국무역협회(KITA) 데이터에 따르면, 중국 전력 관리 칩은 장기간 수입액이 수출액보다 높은 무역적자 구도를 보이고 있다. 2019년부터 2025년까지 수출액은 큰 변동을 거친 후 전반적으로 유사한 수준을 유지했으며, 수입액은 지속적으로 높은 수준을 기록했다.
2021년에는 글로벌 칩 공급 부족과 시장의 비축 수요로 인해 수출입이 동시에 급증했으나, 이후 재고 조정 영향으로 증가세가 뚜렷이 둔화되었다.
2022년부터 2023년까지 수출은 연속 하락하며 바닥을 찍었고, 2024년 수출이 하락을 멈추고 소폭 반등했다. 2025년에는 수출이 전년 대비 25.8% 큰 폭으로 증가한 반면, 수입은 4.1% 감소해 수출 성장세가 수입 감소 추세를 크게 상회하는 모습을 보였다. 이러한 변화는 중국 내 전원 관리 칩의 국산화 대체 과정이 지속적으로 가속화되고 있으며, 국산 제품의 해외 수출 경쟁력이 강화되고 있음을 보여준다. 아울러 자체 개발 칩의 보급 확대로 일부 해외 수입 수요가 대체되는 효과도 나타나고 있다.
<2019~2025년 중국 전원 관리 칩 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
*주: HS CODE 8542.90기준
[자료: 한국무역협회]
중국의 전원 관리 칩 주요 수입 국가 및 지역은 일본, 대만, 한국 순이다. 그중 對한국 전원관리 칩 수입액은 최근 2년간 지속 증가하고 있으며, 2025년에는 전년 대비 15.9% 증가한 1억4222만8000달러로 집계됐다.
<2023~2025년 중국 전원 관리 칩 주요 수입 국가/지역>
(단위: US$ 천, %)
순위
국가/지역
2023년
2024년
2025년
수입액
증감률
수입액
증감률
수입액
증감률
1
일본
176,296
-26.7
221,779
25.8
245,047
10.5
2
대만
286,151
23.9
322,763
12.8
172,086
-46.7
3
한국
101,241
-27.3
122,700
21.2
142,228
15.9
4
말레이시아
24,859
-42.6
33,868
36.2
71,949
112.4
5
미국
50,814
-50.1
36,530
-28.1
64,064
75.4
6
싱가포르
75,577
4.6
48,486
-35.8
58,954
21.6
7
중국
43,771
-41.3
34,768
-20.6
38,976
12.1
8
태국
15,713
-18.6
15,145
-3.6
15,747
4.0
9
베트남
3,535
-39.1
4,356
23.2
4,325
-0.7
10
독일
4,216
-48.2
1,191
-71.8
3,038
155.1
*주: 상기 순위는 2025년 수입액 기준임. 가공무역 등으로 인해 중국으로 재수입된 중국 제품 포함.
[자료: 한국무역협회]
경쟁 동향
전 세계 전원 관리 칩 시장은 현재 TI(德州仪器), ADI(亚德诺), Infineon(英飞凌) 등 글로벌기업들이 여전히 주도하고 있으며, 특히 고급 분야에서 그 경쟁 우위가 두드러진다.
최근 몇 년간 <전자 정보 제조업 디지털 전환 실시 방안(电子信息制造业数字化转型实施方案)>, <계량 기반 산업 신질 생산력 발전 지원 실행 방안(2025~2030)(计量支撑产业新质生产力发展行动方案(2025~2030年))> 등 정책 지원, 다운스트림 시장 수요 견인, 그리고 '국산 대체' 물결에 힘입어 중국 내 다수의 전원 관리 칩 설계 기업이 출현했다. 예를 들어 Suzhou Novosense Microelectronics(苏州纳芯微电子股份有限公司), SG Micro Corp(圣邦微电子(北京)股份有限公司), Southchip Semiconductor Technology(Shanghai)(上海南芯半导体科技股份有限公司), Hangzhou Silan Microelectronics(杭州士兰微电子股份有限公司), Shanghai Awinic Technology(上海艾为电子技术股份有限公司) 등이 있다. 일부 선두 기업은 특정 세부 분야에서 돌파구를 마련하기도 했으나, 전반적으로 현지 기업의 시장 점유율은 여전히 낮은 수준이다.
<중국 주요 전원 관리 칩 기업 현황>
기업명
설립 시기
2025년
총 영업이익
(백만 위안)
홈페이지
주요 소개
Suzhou Novosense Microelectronics Co., Ltd.
(苏州纳芯微电子股份有限公司)
2013
3,368
www.novosns.com
고성능·고신뢰성 아날로그 및 혼합 신호 칩 회사임. 회사는 다운스트림 응용 시나리오를 중심으로 제품 개발을 조직하며, 센서, 신호 체인, 전원 관리의 세 가지 주요 제품 방향에 집중하고 있음. 풍부한 반도체 제품 및 솔루션을 제공하며, 자동차, 소비자 전자 분야에 널리 활용
회사의 전원 관리 제품은 주로 게이트 구동, LED 구동, 모터 구동 등을 포함
SG Micro Corp
(圣邦微电子(北京)股份有限公司)
2007
3,898
www.sg-micro.com
회사는 아날로그 집적회로의 설계 및 생산에 집중하고 있으며, 제품 라인은 연산 증폭기, LDO, 아날로그 신호 및 혼합 신호 컨디셔닝 체인, 시스템 전원 관리 등을 포함
Southchip Semiconductor Technology(Shanghai) Co., Ltd.
(上海南芯半导体科技股份有限公司)
2015
3,261
www.southchip.com
국내 선도적인 아날로그 및 임베디드 칩 설계 기업 중 하나로, 주요 사업은 아날로그 및 임베디드 칩의 연구개발, 설계 및 판매이며, 전원 및 배터리 관리 분야에 집중
회사 보유 제품은 모바일 설비 전원 관리 칩(유선 충전 관리 칩, 무선 충전 관리 칩, 리튬 배터리 관리 칩, 디스플레이 전원 관리 칩, 기타 모바일 설비 전원 관리 칩 포함), 스마트 에너지 전원 관리 칩, 자동차 전자 칩을 포함
Hangzhou Silan Microelectronics Co., Ltd.
(杭州士兰微电子股份有限公司)
1997
13,052
www.silan.com.cn
집적회로 설계 및 반도체 마이크로전자 관련 제품 생산을 전문으로 하는 첨단 기술 기업임.
회사의 기술 및 제품은 소비자 제품의 다양한 분야를 포괄하며, MEMS 센서 기술, LED 조명·디스플레이 기술, 3세대 전력 반도체 소자 기술 등 여러 기술 분야에서 국내 선도적 지위를 유지하고 있음. 또한 회사는 다양한 칩 설계 분야에서 축적한 역량을 활용하여 고객에게 맞춤형 칩 제품 시리즈와 체계적인 응용 솔루션을 제공
Shanghai Awinic Technology Co., Ltd.
(上海艾为电子技术股份有限公司)
2008
2,854
www.awinic.com
회사는 고성능 디지털-아날로그 혼합 신호, 전원 관리, 신호 체인 분야에 집중하는 집적회로 설계 기업임.
누적 40여 개의 제품 서브카테고리, 총 2000개에 가까운 제품 모델을 보유하고 있으며, 제품의 성능과 품질은 업계 최고 수준을 유지하고 있음. 회사 제품은 소비자 전자, 자동차 시장에 널리 활용되며, 스마트폰, 태블릿 PC, 노트북, 스마트 웨어러블, 스마트 가전, 사물인터넷, AI 교육, 신에너지, 로봇, 드론, 보안, 자동차 전자 등 여러 분야를 포함
[자료: Wind, 중상산업연구원, 쯔옌컨설팅]
유통구조
전원 관리 칩 산업은 일반적으로 제조사의 직접판매와 정식 인증 유통상을 결합한 판매 모델을 채택하고 있다. 그중 직접판매 모델은 칩 제조사가 판매 및 FAE 기술팀을 구성하여 자동차, 태양광·에너지 저장, 주요 소비자 전자 등 대형 최종 고객과 직접 연결함으로써 프로젝트와의 긴밀한 협력, 수익성 관리 및 맞춤형 개발에 유리하다.
정식 인증 유통 모델은 업계 주류 형태이며, 제조사는 1차, 2차 정식 인증 대리상을 통해 재고를 확보하고 공급망 체계를 구축한다. 대리상의 자금력, 재고 운영 역량, 현지화 서비스 능력을 활용하여 다수의 중소 규모 최종 제조사 및 솔루션 업체를 커버함으로써 재고 및 부실채권 부담을 분산하고 시장 점유율을 신속히 확대할 수 있다.
이 외에도 시장에는 비인가 현물 무역상, 전자부품 전자상거래 샘플 채널, 솔루션 번들 판매 등 보충적인 유통 채널이 존재한다. 한편, 주요 칩 제조사별로 채널 전략에는 차이가 있다. SG Micro Corp(圣邦微电子(北京)股份有限公司)은 유통 채널 비중이 가장 높고, Suzhou Novosense Microelectronics(苏州纳芯微电子股份有限公司)는 직판과 유통의 비중이 비교적 균형 있게 배분되어 있다.
관세율 및 인증
HS CODE '8542.90' 기준의 수입 관세율 및 인증 여부는 아래와 같다.
<전원 관리 칩 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
8542.90
0%
0%
0%
30%
해당 없음
[자료: 중국세관총서(中国海关总署)]
시사점
정부는 반도체 산업을 전략적 신흥 산업으로 지정하고, <중국 제조 2025(中国制造2025)>, <제15차 5개년 계획(十五五规划)> 등의 정책을 통해 자금, 세수, 연구개발 보조금 등의 지원을 제공함으로써 전원 관리 칩 업계의 기술 돌파와 생산 능력 확장을 직접적으로 추진하고 있다. 동시에 5G 통신, 신에너지차, 사물인터넷, AI 서버 등 신흥 분야의 고속 성장이 방대한 본토 시장 수요를 형성하고 있으며, 소비자 전자, 자동차 전자, 산업 제어 등 분야의 국산화 수요가 급증하면서 업계에 지속적인 성장 동력을 제공하고 있다.
중국 내 기업인 SG Micro Corp(圣邦微电子(北京)股份有限公司), Suzhou Novosense Microelectronics(苏州纳芯微电子股份有限公司) 등은 소비자 전자, LED 구동, 배터리 관리 등 중저가 시장에서 이미 규모화된 국산 대체를 실현했으며, 점차 차량용, 산업용 등 고급 분야로의 돌파를 모색하고 있다. 지속적인 연구개발 투자를 통해 국산 칩은 변환 효율, 정밀도 제어, 집적도 등 핵심 지표에서 지속적으로 향상되고 있으며, 일부 제품의 성능은 이미 국제 선진 수준에 근접하거나 도달했다. 여기에 현지 공급망의 비용 경쟁력이 더해져 가격 대비 성능 경쟁에서 유리한 위치를 차지하고 있으며, 이는 수입 대체 과정을 가속화하고 있다.
중국은 칩 설계, 웨이퍼 제조, 패키징 및 테스트에 이르는 완전한 산업 체인을 구축했다. Semiconductor Manufacturing International(Shanghai)Corporation(中芯国际集成电路制造(上海)有限公司), Shanghai Huahong Grace Semiconductor Manufacturing Corporation(上海华虹宏力半导体制造有限公司) 등 웨이퍼 공장은 전원 관리 칩 제조 단계의 기술 성숙도를 높여 국산 칩의 규모화 생산을 지원하고 있다. 또한, 현지 기업과 다운스트림 최종 제조업체(화웨이, BYD, CATL) 간의 긴밀한 협력은 맞춤형 솔루션 개발을 촉진하여 '수요-연구개발-응용'의 선순환을 형성하고 있다. 더불어 3세대 반도체 재료(SiC, GaN)의 국산화 진전은 전원 관리 칩의 고효율, 저소비, 고전력 밀도 방향으로의 업그레이드를 위한 기술적 기반을 제공함으로써 산업 경쟁력을 한층 강화하고 있다.
중국 전원관리칩 산업은 더 이상 '모방과 저가 대체'의 단계를 지났다. AI 인프라와 전기차라는 거대한 수요의 파도, 3세대 반도체를 통한 하드웨어적 우위, 그리고 정부의 전폭적인 R&D 및 세제 지원이 결합하여 '자립적 생태계'를 완성해 나가고 있다. 향후 글로벌 반도체 기업들은 중국 시장에서 살아남기 위해 단순 부품 공급을 넘어 중국 현지 파트너와의 합작 등 현지화 전략을 고려해보아야 할 것이다.
자료: 중국해관총서, Wind, 중상산업연구원, 쯔옌컨설팅, 한국무역협회, HS 코트망 등 KOTRA 상하이 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 전원 관리 칩(PMIC) 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 금속 게르마늄(金属锗) 공급망 동향
중국 2026-08-24
-
2
이탈리아 반도체산업, 전력반도체·웨이퍼 중심의 분산형 생태계 재편
이탈리아 2026-08-24
-
3
멕시코가 그리는 반도체 산업 청사진, 한국 기업이 주목해야 할 분야는?
멕시코 2026-08-24
-
4
태국 전기기기 시장동향
태국 2026-08-24
-
5
중국 모터사이클 산업 동향
중국 2026-08-24
-
6
말레이시아 진통제 시장동향
말레이시아 2026-08-24
- 이전글
- 다음글